
Суммы, не подлежащие обложению страховыми взносами
Что не облагается страховыми взносами
Плательщиками СВ (страховые взносы) по действующему законодательству признаются лица, выплачивающие гражданам различные виды вознаграждений. В первую очередь, это работодатели (юрлица и предприниматели), а также физлица без статуса ИП. Кроме того, начислять СВ обязаны частнопрактикующие лица, включая нотариусов, адвокатов, медиаторов, оценщиков, поверенных и т.д.
Алгоритм начисления взносов по страхованию заключается в ежемесячном расчете налоговых сумм с доходной базы. Вычисления ведутся по каждому сотруднику отдельно путем нарастающего итога. Взносы по ОПС, ОМС, ОСС уплачиваются в ИФНС, травматизм – в Соцстрах. Какие выплаты не облагаются страховыми взносами, а какие облагаются?
Карточка учета страховых взносов – бланк 2018
Что такое объект обложения страховыми взносами
Для понимания, что не облагается страховыми взносами, а что попадает под налогообложение, необходимо изучить требования глав. 34 НК. Согласно стат.
420 облагаемым объектом признается величина выплат и других видов вознаграждений в пользу граждан.
Основой взаимоотношений являются заключенные с физлицами трудовые договора, гражданско-правовые (по оказанию услуг или выполнению работ); авторские и отчуждения прав.Обратите внимание! Не считаются объектом налогообложения выплаты по договорам ГПХ в части перехода имущественных прав (п. 4 стат. 420 НК).
Какие суммы облагаются страховыми взносами
Доходы, не облагаемые страховыми взносами, поименованы в стат. 422 НК. Соответственно, если вид выплаты здесь не указан, налогоплательщик обязан начислить и затем уплатить с него суммы взносов.
На какие выплаты начисляются страховые взносы:
- Заработок персонала, включая суммы зарплаты, отпускных, премий.
- Стимулирующие и мотивационные выплаты – доплаты, надбавки, компенсации за дни неиспользованного отпуска.
Какие доходы не облагаются страховыми взносами
Те выплаты, которые не облагаются страховыми взносами, приведены в стат. 422 НК. Перечень является закрытым, то есть не может быть изменен по желанию налогоплательщика. Поясним подробнее, какие начисления не облагаются страховыми взносами по нормативным требованиям.
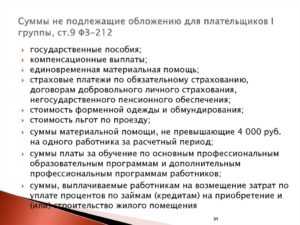
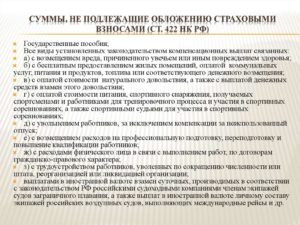
Выплаты, на которые не начисляются страховые взносы:
- Все виды государственных пособий – по нетрудоспособности, по причине профзаболевания или травмы, по БиР, по безработице, в связи с уходом за детьми младше 1,5 лет, по постановке беременных женщин на ранний учет в ЖК, по рождению ребенка, на погребение и пр.
- Законодательно принятые виды компенсационных выплат в рамках утвержденных норм – по возмещению вреда здоровью; по оплате коммунальных услуг, жилья, топлива, продуктов, питания и т.д.; по расходам на профподготовку или повышение квалификации и др. Также страховые взносы не начисляются на выплаты в связи с увольнениями – это суммы выходных пособий, а также среднемесячного заработка в пределах установленных норм.
- Единовременные виды матпомощи, выплачиваемые за рождение детей (или усыновление), но не больше 50000 руб. Кроме того, суммы, не подлежащие обложению страховыми взносами, включают матпомощь, выданную гражданам для возмещения причиненного стихийным бедствием или другими чрезвычайными обстоятельствами ущерба; а также матпопощь в связи с утратой близких родственников.
- Доходы семейных общин традиционно признанных малочисленных народностей Крайнего Севера, Дальнего Востока или Сибири – выплаты, не подлежащие обложению страховыми взносами, включают доходы, полученные от ведения промысла.
- Допвзносы работодателей на накопительную часть пенсии – не больше 12000 руб. ежегодно в отношении каждого сотрудника.
- Стоимость выдаваемой персоналу фирменной одежды и/или другого обмундирования.
- Матпомощь в пределах 4 тыс. руб. – суммы таких доходов определяется отдельно по каждому специалисту за год.
- Денежное довольствие, вещобеспечение и другие виды выплат служащим ОВД, ФПС, УИС, таможенных органов РФ и иных госорганов России.
Вывод – в этой статье мы разобрались, что суммы, не облагаемые страховыми взносами, поименованы в стат. 422 НК. В доходы, не являющиеся объектом обложения страховыми взносами, включен также и сохраняемый заработок на время трудоустройства – страховые взносы по таким выплатам не начисляются за 2 или 3 мес. после увольнения. Норма выдачи подобных пособий определена в стат. 178 ТК РФ.
, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Источник: https://raszp.ru/spravochn/summy-ne-podlezhashhie-oblozheniyu-strakhovymi-vznosami.html
Какие выплаты по закону не облагаются страховыми взносами в 2019 году
Важной задачей бухгалтера каждого предприятия, особенно в ситуации перехода с 2019 года на налоговое администрирование страховых взносов, является четкое определение налогооблагаемой базы, с которой отчисляются обязательные платежу в госбюджет.
Существуют определенные законодательством правила, согласно которым производится начисление и уплата этих взносов в страховой и внебюджетный фонды. В стандартном случае при отсутствии у налогоплательщика каких-либо льгот он должен перечислять в Фонд соцстраха 2,9 процента, в Фонд обязательного медстрахования — 5,1 процента, в Пенсионный фонд — 22 процента.
При этом 422-й статье Налогового кодекса также устанавливается, какие выплаты не облагаются страховыми взносами в 2019 году. Этот перечень важно учитывать при определении базы налогообложения.
Статья 422. Суммы, не подлежащие обложению страховыми взносами
Общие нормативы
В соответствии с 420-й статьей НК для компаний, предпринимателей и физлиц, не имеющих статуса ИП, в качестве объекта исчисления страховых взносов выступают осуществляемые ими выплаты в пользу работников, предусмотренных установленными между ними трудовыми отношениями и условиями гражданско-правовых соглашений.
Для налогоплательщиков, не осуществляющих выплату каких-либо вознаграждений иным физлицам, предусмотрен фиксированный размер базы для уплаты взносов, сопряженный с МРОТ.
Статья 420. Объект обложения страховыми взносами
В случае осуществления в пользу работников неких выплат, прямо не предполагаемых условиями договора, отчисления страховых взносов с них все равно должны производиться, поскольку они имеют место в рамках существующих отношений трудового характера.
Какую отчетность нужно сдавать
Изменения в законодательстве обусловили необходимость для плательщиков взносов подавать отчет не только в различные фонды, но и в налоговую. Для этого внедрен единый расчет, предусматривающий ежеквартальную сдачу, который пришел на смену сразу нескольким ранее используемым формам.
Подача единого расчета в ИФНС должна осуществляться в течение первых тридцати дней следующего после отчетного периода месяца. При наличии в организации свыше 25 сотрудников расчет должен в обязательном порядке быть представлен в электронном формате, всем остальным достаточно стандартной подачи на бумаге.
Несмотря на ликвидацию форм РСВ-1 и 2, 4-ФСС и РВ-3, обязанность отчитываться перед фондами по-прежнему сохраняется.
При этом с 2019 года вводится ряд новшеств:
- Срок подачи формы СЭВ-М увеличивается на пять дней, и теперь на ее предоставление отводятся первые пятнадцать дней после окончания предшествующего отчетного месяца.
- Вводится новый отчет, требующий указания сведений о стаже и подаваемый не позже начала марта, следующего за отчетным годом.
- Отчетность перед Фондом соцстраха сохраняется лишь по взносам, уплачиваемым на случай травм и профзаболеваний сотрудников. Эта отчетность подается в первые двадцать или двадцать пять дней идущего за отчетным месяца в зависимости от способа подачи (в бумажном или электронном формате).
Нюансы по объектам и доходам
Начисление страховых взносов в случае отсутствия объекта обложения не происходит. В отечественном Налоговом кодексе предусмотрены прямые случаи, когда необходимость начисления взносов отсутствует.
В частности, взносы не начисляются на доходы, полученные физлицом в виде оплаты в соответствии с договорами ГПХ, предметом которых является передача имущественных прав либо непосредственно имущества в пользование. Однако в эту категорию не следует включать те договора, которые являются объектом обложения, например, предусматривающие авторский заказ, приобретение лицензии и прочие.
Что касается обычной зарплаты, то уплата с нее страховых взносов не производится лишь при условии, что ее получают граждане иностранных государств или лица вообще не имеющие гражданства, если с ними имеются заключенные трудовые соглашения, и трудятся они в обособленных департаментах российских компаний за границей. Также это касается случаев заключения договоров на реализацию работ или неких услуг за пределами РФ.
Объект обложения страховыми взносами отсутствует в ситуации, когда осуществляется компенсация понесенных добровольцами расходов, если с ними заключены договоры гражданско-правового характера в соответствии с законом о благотворительной деятельности.
Проверка и возврат взносов
Проведение камеральных и выездных проверок, касающихся начисления и уплаты взносов, за исключением тех, которые касаются травматизма, с 2019 года перешло в категорию полномочий налоговой службы. Правила таких проверок аналогичны тем, которые используются для проверок в налоговой сфере.
Проверять затраты, понесенные предприятием в связи с обязательным соцстрахованием, по-прежнему будет Фонд соцстрахования.
Под контролем Пенсионного фонда остается лишь персонифицированная отчетность по форме СЭВ-М, а также требующие ежегодной подачи данные, касающиеся стажа. За страхователями сохранено право на получение возвратов по переплаченным взносам, однако ответственность за это теперь ложится на налоговую, а не на фонды.
Процедура возврата в целом будет совпадать с той, что имеет место при возврате налогов, при этом вводится новое условие, закрепленное в 78-й статье НК: возврат переплаченных пенсионных взносов будет невозможным в случае отражения их в персонифицированной отчетности и разнесения Пенсионным фондом по лицевым счетам.
Возврат лишних уплаченных сумм по взносам на травматизм будет осуществляться Фондом соцстрахования. Процедура совпадает с той, которая используется, когда дело касается других взносов.
Частные случаи
| Увольнение | В случае увольнения сотрудник предприятия получает некую компенсацию, размер которой, как правило, сопоставим с суммой получаемого им двухнедельного заработка. Взносы на выходные пособия не начисляются. |
| Повышение квалификации | Не предусмотрена уплата взносов с сумм, затраченных на профессиональную подготовку/переподготовку и повышение квалификации персонала, а также его обучение согласно профессиональным образовательным программам. |
| Матпомощь | На законодательном уровне установлены льготные виды матпомощи, выплата которой не предполагает начисления страховых взносов:
|
Компенсации командировки и прочие детали
В число подлежащих возмещению командировочных расходов входят:
- средства на покупку билетов и топлива;
- плата за аренду жилья;
- иные траты сотрудника, разрешение на которые получено от работодателя.
Законодательно также установлено, какие выплаты не облагаются страховыми взносами в 2019 году в связи с командировками:
- затраты на проезд к и от места назначения;
- комиссии, предусмотренные аэропортами за пользование их услугами;
- арендная плата за номер или иное жилье на время командировки;
- затраты, связанные с получением загранпаспорта или визы.
На выплачиваемую во время командировки зарплату взносы начисляются, поскольку она непосредственного отношения к командировочным расходам не имеет.
Не подлежат обложению страховыми взносами все выплаты, связанные с исполнением сотрудником его прямых трудовых обязанностей. В число исключений из этого правила входят надбавки за труд в особо тяжелых условиях, а также выплаты в иностранной валюте, аналогичные суточным, полагающиеся сотрудникам морских и воздушных судов, осуществляющих международные рейсы.
Какие выплаты не должны облагаться страховыми взносами в 2019 году
База для начисления страховых взносов высчитывается путем вычитания из общей суммы выплат, имеющих отношение к объекту обложения, тех выплат, которые взносами не облагаются.
Определенные законодательством как необлагаемые страховыми взносами, а также не являющиеся объектом обложения, выплаты содержит таблица:
| Выплата | Основание для освобождения для начисления |
| Не причисляется к объектам обложения | Является объектом, но не облагается |
| Зарплата и вознаграждение по договору гражданско-правового характера на предоставление услуг или выполнение работ иностранцев, временно находящихся на российской территории | Да |
| Средний заработок, который сохраняется за сотрудником, выполняющим функцию донора | Да |
| Средний заработок, получаемый работником во время ухода за детьми с ограниченными возможностями | Да |
| Пособие, выплачиваемое в первые два дня болезни временно нетрудоспособным | Да |
| Выплачиваемая ежемесячно сумма компенсации матерям, которые до достижения ребенком трехлетнего возраста ухаживают за ним | Да |
| Выплаты членам cовета директоров | Да |
| Дивиденды собственникам предприятия | Да |
| Выплаты бывшим сотрудникам | Да |
| Компенсация за использование личного имущества работника в интересах работодателя | Да |
| Арендная плата за использование имущества работника в интересах работодателя | Да |
| Компенсация понесенных сотрудниками расходов в связи с разъездным характером деятельности | Да |
| Прибавка вахтенным рабочим | Да |
| Суммы, которые выданы сотруднику под отчет | Да |
| Возмещение переплаты по авансовому отчету сотрудника | Да |
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: http://buhuchetpro.ru/kakie-vyplaty-ne-oblagajutsja-strahovymi-vznosami/