
Оплата кредита за сотрудника
Оплата ипотеки за сотрудника
Как показывает практика, большинство заемщиков уделяют особое внимание двум вещам: непосредственно процессу получения ипотечного кредита и планированию бюджета на его погашение. После того как выбор недвижимости, получения одобрения от банка и сама сделка остались за плечами остается сконцентрироваться лишь на одном – возврате займа кредитору в соответствии с графиком платежей.
Несмотря на то, что в процессе взаимодействия с банком его сотрудники неоднократно рассказывают о том, как оплачивать ипотеку, многие заемщики не уделяют ей должного внимания.
Адрес редакции: 127015, г. Москва, ул. Б. Новодмитровская, д. 14, стр. 2
Контактный телефон: (495) 648-61-85
«Российский бухгалтер» — портал для бухгалтеров, налоговых специалистов, кадровиков, юристов, предпринимателей.
Авторитетные эксперты постоянно публикуют актуальные материалы по темам: бухгалтерский учет, налогообложение, НДС, НДФЛ, страховые взносы, кадровое делопроизвоство, начисление отпускных и больничных, компенсации за неиспользованный отпуск, тарифная сетка, прием и увольнение работников, регистрация юридических лиц и их ликвидация, упрощенка (УСН), вмененка (ЕНВД), заработная плата и сотням других.
Федеральная программа
Уважаемые заемщики, находящиеся на обслуживании у ОАО «УГАИК»!
Напоминаем, что Вам необходимо совершать платежи в счет погашения кредитной задолженности в строгом соответствии с полученными Уведомлениями по указанным в них реквизитам.
Для уточнения реквизитов для исполнения обязательств необходимо обратиться к сотрудникам ОАО «УГАИК» по телефонам:
Внутренние номера телефонов сотрудников отдела оперативного сопровождения ипотечных сделок:
Заемщики, которым согласно полученным Уведомлениям необходимо совершать платежи на счет ОАО «АИЖК», должны направлять денежные средства напрямую на счет ОАО «АИЖК», при этом в назначении платежа необходимо указывать следующие обязательные параметры:Наличие номера Закладной необходимо для своевременной идентификации средств, направленных Вами в погашение задолженности по кредиту/займу.
Оплата по кредиту
Уважаемые клиенты! Вы можете выбрать наиболее удобный для Вас способ оплаты кредита из перечисленных ниже. Узнать сумму платежа по кредиту можно в Вашем Личном кабинете (WEBBY 2.0). Платежи по кредиту необходимо вносить ежемесячно в определенный платежный период или день в соответствии с Вашим кредитным договором.
Следуя политике ориентации на потребности клиентов, ДельтаКредит реализовал возможность сокращения срока кредитования при частичном досрочном погашении.
Ипотека за счет компании: на что может претендовать работник после увольнения
Привлечение работодателя в качестве поручителя в договорах кредитования на покупку жилища часто применяется при исполнении корпоративной ипотечной программы. Это «привязывает» работника к определенному рабочему месту. Однако риск увольнения из этой цепочки никто не исключает.
Одним из способов повышения лояльности сотрудников к компании может быть оказание им содействия в приобретении жилья.
Получите совет юриста за 15 минут
Как погасить ипотеку для сотрудника МВД в 2014 г? Я являюсь сотрудником полиции. В ОВД с 1993 года. Моя семья состоит из четырех человек. В очереди на получение жилья стою в своем подразделении с 1993 года.
В апреле 2012 года я оформил ипотеку на 44 кв.м.
Не думал, что возникнут проблемы с выплатой единовременной социальной выплаты, потому что недостаточно внимательно читал условия предоставления выплаты и не вникал в статус квартиры по ипотеке.
Социальные ипотечные программы: льготная ипотека для сотрудников МЧС
Социальные ипотечные программы: военная ипотека
Получение ипотеки занимает очень много времени и сил. Самым простым способом считается оформление кредита на недвижимость на стандартных условиях. Такие кредитные программы сегодня предлагаются всеми финансовыми организациями. Сложнее будет стать участником так называемых социальных программ, предлагаемых на более выгодных условиях кредитования.
Увольнение сотрудника МВД России
«Прошу Вас рассмотреть мою жалобу. Я хочу, чтобы мне оказали содействие в отмене незаконного приказа об отзыве меня из отпуска и последующим увольнении из органов Внутренних Дел Российской Федерации.
Ранее, я уже в течении 2 лет, свыше 100 раз обращался во все правоохранительные органы РФ, а именно: в УМВД России по Хабаровскому краю и к его руководству, в прокуратуру Хабаровского края, к уполномоченному по правам человека в Хабаровском крае, к полномочному представителю Президента РФ в ДФО, к министру Внутренних Дел РФ и его заместителям, в Государственную Думу ФС РФ, в Правительство РФ, в аппарат Президента РФ, в приемную Президента РФ с просьбой вникнуть в суть моего незаконного увольнения из ОВД РФ и защитить свою честь и достоинство офицера и гражданина России.
Приступить к ликвидации: права сотрудников и что делать с ипотекой
По данным соцопросов, до 65% россиян опасаются, что в наступающем году могут потерять работу. Большинство надеется снова худо-бедно трудоустроиться, однако по поводу периода простоя переживают многие.
Какие поддерживающие гарантии предусматривает законодательство для работников при увольнении и как добиться послаблений по крупным (в первую очередь, ипотечным) выплатам в это трудное время? Разбираемся в очередном выпуске нашей рубрики.
Нижегородские новостройки
07.02.2012 Просмотры: 2775
По статистике, порядка 60% россиян нуждаются в улучшении жилищных условий. Чтобы не откладывать решение квартирного вопроса в долгий ящик, одни – выбирают аренду, другие – берут ипотеку. Но не все знают, что финансовую помощь при смене места жительства, как в случае аренды, так и в случае покупки жилья в кредит, вам может оказать ваш работодатель.
Досрочное погашение ипотеки в России не запретят
polundra65 18 апреля 2019 | 13:06
stakand: опять банки в пролёте Не возможно работать. _________________________________________________________________________ дурень это Путин в пролёте. банки выгодно получить деньги как можно быстрее в текущей обстановке. а Путин пресечь оплату ипотек ворованными деньгами из бюджета. да ему не дали. гы-гы-гы для банкиров деньги НЕ ПАХНУТ.
Заявление, которое позволит удерживать из зарплаты работника любые суммы на любые цели
По просьбе работника вы можете направлять часть его зарплаты и на погашение кредитов, и на оплату ЖКХ.
Документ: Письмо Роструда от 16 сентября 2012 г. № ПР/7156-6-1.
Что изменилось в работе: По просьбе работника вы можете направлять часть его зарплаты и на погашение кредитов, и на оплату ЖКХ.
Один из ваших сотрудников обратился в бухгалтерию с просьбой вычитать из его зарплаты некоторую сумму и сразу направлять ее по безналу в банк.
Источник: http://letov-kredit.ru/oplata-ipoteki-za-sotrudnika-29521/
Как взять ссуду на работе?
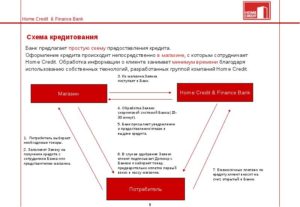
Наличие официального трудоустройства и хорошего работодателя расширяет возможности граждан, которым необходимы денежные средства в долг. Есть даже несколько методов получения кредитов и даже беспроцентных ссуд, в которых не последнюю роль сыграет сам работодатель.
Способ №1. Взять деньги у самой организации
Тут нужно сразу сказать, что политика взаимоотношений с работниками в каждой компании разная. В одной могут пойти на встречу и предоставить нужную сумму в долг, а в другой такие ситуации, в принципе, не подлежат рассмотрению.
Но в любом случае есть смысл попробовать обратиться к работодателю, потому как такая денежная ссуда будет гораздо более выгодной и удобной, чем кредит наличными.
Для получения ссуды напишите заявление на имя вашего руководителя. Это должна быть не просто просьба, объясните зачем вам нужны деньги, так вероятность того, что вам пойдут навстречу, выше. Укажите сколько вам нужно, как вы планируете отдавать долг.
Теперь останется только ждать решения руководства. По закону работодатель совсем не обязан предоставлять своим работниками материальную поддержку в виде возвращаемых денежных ссуд, поэтому решение может быть как положительным, так и отрицательным.
Если все-таки ваше заявление дало положительный результат, то составляется приказ или распоряжение о предоставлении вам денежных средств. Сами деньги будут выданы в бухгалтерии или переведены на ваш зарплатный счет.
Погашение долга перед организацией происходит путем списания определенной части вашей заработной платы каждый раз, пока долг не будет погашен полностью.
О том в каких размерах будет проводиться удержание вы договоритесь в бухгалтерии, а лучше сразу указывайте в заявлении какими суммами вы могли бы погашать долг.Выдача ссуды напрямую работодателем очень выгодна для заемщика, потому как в этом случае не будет идти речи ни о каких процентных ставках, сколько гражданин взял, столько он и отдаст обратно.
Так что, это самый выгодный вариант кредитования. Для самого работодателя такая денежная помощь работнику может также оказаться выгодной, потому как этот работник привязывается к предприятию, он не может уволиться, пока долг не будет закрыт.
Поэтому компании с большей вероятностью предоставят ссуду ценным специалистам.
Способ №2. Взять кредит в банке как сотрудник аккредитованной организации
Если вы работаете в крупной и стабильной организации, то, наверняка, есть банк или даже несколько банков, которые аккредитовали вашу компанию.
Аккредитация подразумевает собой признание компании как стабильной и перспективной, что она имеет хорошие финансовые показатели.
Таким организациям банки могут предлагать выгодные варианты сотрудничества, ведение счетов, кредитование. Касается это и работников такого предприятия.
Многие банки предоставляют более выгодные кредиты сотрудникам аккредитованных организаций. Им и сумму могут дать больше, чем другим, и процентную ставку обязательно сделают ниже.
Советуем прочитать: Где взять кредит без залога?
Кроме того, при запросе небольших сумм может отсутствовать требование о предоставлении справки о доходах и копии трудовой книжки, как подтверждение факта трудоустройства. Заявки от сотрудников аккредитованных организации обычно рассматриваются быстро, да и процент одобрения по ним гораздо выше.
Узнать является компания, в которой выработаете, аккредитованной каким-либо банком можно в бухгалтерии. Просто обратитесь туда и в устной форме поинтересуйтесь о таком факте.
Вполне возможно, что таких банков будет даже несколько. Теперь можете отправляться в эти учреждения и интересоваться о том какие программы они предлагают для сотрудников аккредитованных организаций, и на каких условиях они предоставляются.
Часто с корпоративными клиентами банки применяют иной метод работы. К таким заемщикам может быть организован выезд прямо на рабочее место. То есть, менеджер банка приезжает и предлагает заполнить анкету на получение кредита.
После чего уже в банке эта заявка рассматривается и при ее одобрении заемщик приглашается непосредственно в банк для подписания кредитного договора. Такой вариант предоставления кредита очень удобен, можно назначить встречу с менеджером в свой обеденный перерыв, а потом просто ждать принятия решения.
Способ №3. Предложения банков для зарплатных заемщиков
Есть смысл обратиться в тот банк за кредитом, который обслуживает ваш зарплатный счет. Зарплатным клиентам предоставляются выгодные кредитные программы, при этом сам процесс оформления очень прост.
Справки с работы не требуются, потому как банк и так получит необходимую информацию о доходе заявителя из своих данных. Заявки от таких клиентов рассматриваются очень быстро.
Гражданин может оформить кредит наличными, а может подключить к своему зарплатному счет овердрафт.
Овердрафт — это банковская услуга, которая допускает уход основного счета гражданина в минус. Лимит овердрафта устанавливается небольшим, обычно редко превышающим две среднемесячные зарплаты.
Плату за пользование средствами банк будет брать только при уходе счета в минус, если же овердрафт не используется, то и платить ничего не нужно. Подключение услуги производится по заявлению гражданина или же банк в одностороннем порядке может подключить овердрафт к зарплатному счету.
Вывод: Получение ссуды на работе может происходить различными путями, но самым выгодным будет прямое обращение к работодателю. Конечно, не факт, что заявление даст положительный результат, но попробовать его подать стоит.
И если решение работодателя будет отрицательным, то тогда можно просто обратиться в банк за кредитом, предоставляемым сотрудникам аккредитованных организаций или зарплатным клиентам.
А какие методы получения ссуды на работе знаете вы? Поделитесь этой информацией с нашими читателями, возможно, вы поможете кому-то решить финансовую проблему.
Теперь вы знаете о том, как получить ссуду на работе.
С уважением, команда сайта 100druzey.net
| Подписывайтесь на наш канал в Яндекс.Дзене прямо сейчас! |
Источник: https://100druzey.net/kak-vzyat-ssudu-na-rabote/
Оплата кредита за сотрудника. оформление и учет
1. Как правильно оформить предоставление заемных средств работникам.
2. Каков порядок налогообложения и бухгалтерского учета займов работникам.
3. Какие последствия влечет прощение долга сотрудника по займу.
По законодательству РФ выдача займов не является исключительным правом кредитных организаций, поэтому ничто не мешает работодателям «поддержать» своих сотрудников заемными средствами.
Условия предоставления займов по месту работы могут существенно отличаться от банковских: меньшая или даже нулевая процентная ставка, более длительный срок возврата или бессрочный заем (до востребования) и т.д. Таким образом, для работников выгода от получения таких займов очевидна.
Однако и для работодателя предоставление займов сотрудникам имеет свои плюсы, например, повышение лояльности и дополнительная мотивация сотрудников, способ удержать хороших специалистов.
Поэтому работодатели, располагающие достаточными финансовыми возможностями, как правило, не отказывают своим работникам в выдаче займа. О том, что нужно знать бухгалтеру (и не только) о займах сотрудникам, — читайте в статье.
Договор займа с работником
Предоставление заемных средств сотруднику оформляется договором, в соответствии с которым заимодавец (работодатель) предает в собственность заемщику (работнику) определенную денежную сумму, а последний обязуется ее вернуть. При составлении договора займа с сотрудником необходимо учитывать следующие важные условия:
- Форма договоразайма – всегда письменная, так как одна из сторон (работодатель) является юридическим лицом (ИП) (п. 1 ст. 808 ГК РФ).
- Дата, с которой договор вступает в силу – определяется датой фактической передачи денег (п. 1 ст. 807 ГК РФ).
- Сумма займа – устанавливается в договоре. Законодательство не содержит ограничений по сумме займов, выдаваемых работодателями своим сотрудникам. Однако если выдача займа является для организации крупной сделкой (сумма займа составляет 25% и более от стоимости имущества по данным бухгалтерской отчетности за последний отчетный период), то решение об одобрении выдачи такого займа принимает не директор, а общее собрание участников общества (ООО), совет директоров (наблюдательный совет) или общее собрание акционеров (АО).
- Валюта займа – рубли. Займы и кредиты в иностранной валюте имеют выдавать только кредитные организации (ст. 9 Федерального закона от 10.12.2003 № 173-ФЗ «О валютном регулировании и валютном контроле»).
- Проценты по договору за пользование займом – могут предусматриваться, а могут не предусматриваться.
! Обратите внимание: Если в договоре процентная ставка не установлена, по умолчанию она считается равной ставке рефинансирования, действующей на момент возврата займа (части займа) (п. 1 ст.
809 ГК РФ).
Для того чтобы заем являлся беспроцентным, в договоре необходимо прописать условие о неначислении процентов, например: «проценты за пользование заемными денежными средствами по настоящему договору не начисляются».
- Срок и порядок возврата займа и процентов – устанавливаются в договоре по соглашению сторон. Если такой порядок не закреплен в договоре, заемщик обязан уплачивать проценты ежемесячно, а сумму займа возвратить в течение 30 дней с момента предъявления требования со стороны заимодавца (п. 2 ст. 809, п. 1 ст. 810 ГК РФ).
- Возможность досрочного погашения займа – закрепляется в договоре. В том случае, если условия досрочного возврата займа не прописаны в договоре, беспроцентный заем может быть возвращен заемщиком досрочно в любой момент, а процентный заем – не ранее, чем через 30 дней с момента уведомления заимодавца о досрочном погашении (п. 2 ст. 810 ГК РФ).
Договор займа с сотрудником составляется в произвольной форме, как правило, на основании заявления работника.
Помимо перечисленных условий в договоре займа необходимо прописать срок, на который выдается заем, способ передачи суммы займы (из кассы организации, перечислением на счет работника), способ возврата займа (удержанием из заработной платы, перечислением на расчетный счет организации, внесением в кассу), а также цель получения займа работником.
Особенно важно подробно и четко прописать цель получения займа сотрудником, если она связана с приобретением жилья, а также земельных участков под строительство жилья. От цели займа зависит порядок налогообложения НДФЛ материальной выгоды при использовании заемных средств, о чем речь пойдет далее.
Скачать Образец договора займа с работником
НДФЛ при предоставлении займа работнику
Правильно составить договор займа с сотрудником – это полдела: самое «интересное» для бухгалтера начинается после фактической выдачи займа.
Прежде всего, необходимо определить, возникает ли у сотрудника материальная выгода от экономии на процентах за пользование заемными средствами.
Доход в виде материальной выгоды появляется в том случае, когда процентная ставка по договору займа меньше 2/3 ставки рефинансирования, действующей на дату получения дохода. Сумму материальной выгоды можно рассчитать по следующей формуле:
МВ = СЗ х (2/3 ст. реф. – ст. з.) / 365 (366) х t , где
- МВ – материальная выгода по договору займа с сотрудником (руб.)
- СЗ – сумма займа по договору (руб.)
- ст. реф. – ставка рефинансирования (%) действующая на дату погашения (частичного погашения) займа (при беспроцентном займе) или погашения процентов по займу (при процентном займе).
- ст. з. – процентная ставка по займу, установленная в договоре
- t – период времени (календ. дн.) за который начисляются проценты (при процентном займе) или пользования заемными средствами (при беспроцентном займе).
Материальная выгода, полученная сотрудником при использовании заемных средств, облагается НДФЛ по ставке35%. НДФЛ необходимо удержать в день получения работником дохода в виде материальной выгоды, а именно:
- при процентном займе – в день погашения процентов по займу (пп. 3 п. 1 ст. 223 НК РФ);
Источник:
Погашение банковского кредита за работника
Мой сотрудник взял кредит. Сейчас возникли трудности погашения его. Возможно ли, платить кредит за сотрудника с фирмы прямо в банк. А он будет выплачивать по мере возможности эти деньги из своей зарплаты? Как это оформить.
Вы вправе перечислить кому-либо по просьбе работника деньги. Каких-либо ограничений по сумме перечислений нет. Есть два способа оформить операцию.
Первый – выдать работнику заем на погашение кредита в банке. А затем удерживать сумму займа из заработной платы. В этом случае деньги перечисляет банку работник или по его просьбе – ваша фирма.
Но в этом случае работник получит доход по НДФЛ в виде материальной выгоды по беспроцентному займу (ст. 212 НК РФ). Кроме того, вы не можете удержать с зарплаты сотрудника более 20%, а в некоторых случаях более 50% (ст. 138 ТК РФ).
То есть вам придется при удержании займа из зарплаты соблюдать лимит.
Но вы можете воспользоваться вторым способом. Сначала начислить досрочно работнику аванс (на сумму кредита). А затем по просьбе работника перечислить аванс не ему на карту, а в банк.
Это не удержание из зарплаты работника по распоряжению работодателя или на основании исполнительных документов, а распоряжение сотрудника своей зарплатой. Так что если сотрудник попросит перечислить 100% зарплаты, нарушений не будет.Но второй способ подойдет, если в банк нужно заплатить сумму, равную обычному авансу работника или его зарплате. Если сумма кредита больше, то налоговики могут расценить операцию как выдачу займа сотруднику (как в первом способе).
Сотрудник должен составить заявление на имя руководителя организации в произвольной форме. В нем должны быть указаны следующие данные:
- какая сумма подлежит перечислению третьим лицам (можно указать фиксированную сумму или процент от причитающейся заработной платы);
- из каких выплат будет производиться перечисление в пользу третьих лиц: только из оклада или и из других причитающихся работнику выплат (премий, выплат по больничным листам и т. п.)
- на протяжении какого периода будут производиться перечисления указанным лицам;
- непосредственный получатель денег и его банковские реквизиты;
- основание для перечисления третьим лицам (например, погашение по кредитному договору №…). Это пригодится вам при заполнении платежки. Хотя если сотрудник не укажет эту информацию, вы можете просто написать в поле назначения платежа: «За Иванова Ивана Ивановича».
Помимо этого, нужно, чтобы в заявлении сотрудник дал согласие на то, что комиссия банка за перевод средств будет удерживаться из его зарплаты. Если комиссия будет уплачиваться за счет средств организации, то вы не сможете включить ее в расходы. Кроме того, эта комиссия будет являться доходом сотрудника, с которого нужно удерживать НДФЛ.
Заявление может выглядеть так.
Генеральному директору ООО «Мотор-вест» Епифанову О.А.
от Спиридонова Е.В.
ЗАЯВЛЕНИЕ
Прошу перечислять часть моей заработной платы в размере 6150 руб. на погашение кредита по договору № 6852 от 01.02.2012.
Источник:
Беспроцентный займ сотруднику в 2018 — налогообложение
Возможность получения беспроцентного займа есть у любого заёмщика. Главное, чтобы сторонам удалось добиться полного согласия с дирекцией. У компаний также не имеется законодательных ограничений, оказывающих влияние на предоставление кредита.
Оформляется займ на покупку жилья на основе стандартного кредитного договора.
В документе указывается следующая информация:
- дата и место подписания соглашения;
- полная информация участников договора (название компании, юридический адрес, банковские и паспортные данные работника, адрес его места жительства и прописка);
- размер предоставленного кредита и сроки его погашения;
- ответственность участников, их обязанности по договору и обязанности;
- другие условия договора, которые были достигнуты в результате переговоров участников;
- подписи участников и печать компании, которая предоставила беспроцентный кредит.
К договору прикладывается график оплаты долговых обязательств. Этот документ разрабатывается при больших долгах, из-за чего погасить их одним платежом невозможно. При разработке графика оплаты не оказывает влияние срок кредитования, на который распространяется кредитная договорённость.
Заёмщик может возвращать заёмные средства одним из следующих способов:
- денежным переводом указанной в графике суммой либо её части на расчётный счёт предприятия. Номер счёта и другая необходимая информация выдаётся сотруднику заранее в момент оформления сделки;
- оплата в кассу компании;
- удержание денежной суммы с заработной платы работника.
Если в кредитном соглашении чётко определён какой-либо вариант оплаты задолженности, то займодавец не имеет права по собственной инициативе взимать валюту иным способом.
Так, нередко в договорах указывается условие о том, что сотрудник обязан погашать кредит каждый месяц небольшими частями. Даже если он нарушит условия, из-за чего у него возникнет несколько просрочек подряд, работодатель не имеет права удерживать соответствующую сумму с заработной платы сотрудника.
Налогообложение
Подобный способ кредитования достаточно выгоден для сотрудника с материальной точки зрения. Здесь происходит значительная экономия на процентной ставке, о чём подробно рассказывается в подп. 1 п. 1 ст. 212 НК РФ.
Начисление размера налога осуществляется налоговыми сотрудниками нарастающим итогом с самого начало налогового срока в конце каждого месяца. Агент обязательно отображает уже задержанную в предыдущем периоде налогового периода размера налога.
Налоговые агенты должны задержать начисленный размер налога только из числа доходов сотрудника, в том числе и их размера заработной платы, при их фактической оплате. Вместе с тем этот размер не должен превышать 50% от размера выплат.
Источник: http://allzakon.ru/drugoe/oplata-kredita-za-sotrudnika-oformlenie-i-uchet.html
Как не подставиться, поручившись за работника перед банком? Решение кейса
Директор сети магазинов Марина Карпова пошла навстречу продавщице Ирине Ефимовой, выступив поручителем по корпоративному кредиту. Через полтора года заемщица уволились из компании, не успев погасить свой долг перед банком.
В результате рассчитываться за свою бывшую сотрудницу пришлось торговой компании. Директор Московского адвокатского бюро «ЗаконоведЪ» Григорий Сарбаев представил этот кейс на Executive.
ru и задал участникам Сообщества пять вопросов.
1. Каким категориям работников целесообразно оказывать содействие в получении корпоративного кредита? Какие факторы необходимо принимать во внимание, предоставляя сотруднику эту льготу?
2. Как должна действовать компания, выступающая поручителем перед банком, чтобы не оказаться крайней, если сотрудник уволится и откажется оплачивать кредит?
3. Как должна была поступить Марина Карпова, получив сообщение из банка об уклонении бывшей сотрудницы от погашения кредита? Был ли у ее фирмы шанс избежать повестки в суд и оплаты долга в качестве поручителя?
4. Есть ли у компании шанс взыскать с Ирины Ефимовой сумму, выплаченную банку по решению суда? В каком объеме? Что она должна для этого сделать?
5. Имеет ли работодатель право отказать в увольнении сотруднику, пока тот не погасит кредит? С помощью каких законных методов компания может обеспечить свои интересы в такой ситуации?
По мнению Григория Сарбаева, наиболее полные и точные рекомендации о действиях в ситуации, описанной в кейсе, дал Борис Ишкин. Он признан победителем нашего конкурса и получает призы: три новые книги по бизнесу, а также сертификат на два лица, дающий право бесплатно посетить любое из мероприятий Дискуссионного клуба Executive.ru.
Свои решения представили также Владислав Крюков, Виктор Кеворков, Андрей Бобров и Сергей Наумкин.
Решение Бориса Ишкина
Не будучи юристом-профессионалом, решить кейс трудно. Но раз он опубликован на портале для менеджеров компаний, значит, ожидается, прежде всего, приемлемое управленческое решение. Попробую ответить по порядку.
1) Помогая сотруднику получить корпоративный кредит, важно учитывать три фактора:
- «Макрофактор» – насколько организация может себе позволить стать плательщиком кредита в случае претензии банка, есть ли ресурс, чтобы пережить возможную потерю денег без серьезных последствий.
- «Человеческий фактор» – есть ли доверие к заемщику, насколько хорошо известны его личные качества, есть ли у него уверенность в себе и своих возможностях, эффективен ли он как сотрудник, настроен ли он на длительную работу в компании, нормальные ли отношения с коллегами и т.д.
- «Фактор объективной оценки» – каким имуществом обладает сотрудник, какие обязательства он имеет, что произойдет с его активами в самом крайнем случае, устойчивость здоровья, количество иждивенцев, кредитная история (хотя бы предъявленная самим сотрудником) и т.д.
Таким образом, целесообразно содействовать в получении кредита сотрудникам с большим стажем, имеющим финансовую устойчивость, подтверждаемую документально. Риск ухода из компании такого сотрудника должен быть минимальным.
2. Лучший способ снять с компании риски, связанные с ответственностью по кредиту сотрудника, не выступать поручителем. Все равно при солидарной ответственности заемщика и поручителя организация окажется крайней. Возможно, что немного обезопасить себя позволит:
- Изучение кредитного договора, в частности ответственности супругов. Если супруг выступает как созаемщик и кредит берется, как в нашем случае, на семейные цели, то при разводе обязательство может быть разделено пополам, или даже полностью взыскаться с бывшего супруга.
- Дополнительные договоры займа с сотрудником (см. далее).
3. В ситуации, в которой оказалась Марина Карпова, следовало ориентироваться на п. 1 ст.
365 ГК РФ, который говорит: «К поручителю, исполнившему обязательство, переходят права кредитора по этому обязательству и права, принадлежавшие кредитору как залогодержателю, в том объеме, в котором поручитель удовлетворил требование кредитора.
Поручитель также вправе требовать от должника уплаты процентов на сумму, выплаченную кредитору, и возмещения иных убытков, понесенных в связи с ответственностью за должника».Так как с текстом кредитного договора мы не знакомы, вопрос о возможном взыскании долга или его части с бывшего супруга остается открытым. Если пункт об ответственности созаемщика в договоре есть, то уже неплохо.
Имеет смысл выяснить местонахождение бывшей сотрудницы.
Если есть такая счастливая возможность, можно обговорить с ее новым работодателем передачу поручительства, так чтобы банк заключил договор поручительства с ним, а потом снял обязательства с нас.
Если такой возможности нет, бывший сотрудник исчез, а по договору поручительства предусмотрена солидарная ответственность, то придется оплачивать долг.
Правда, есть возможность уменьшить платежи. Если в договоре поручительства указано, что поручитель несет ответственность за возврат займа и процентов, то от уплаты пеней и неустоек можно попробовать отказаться.
4. Если есть возможность, можно и нужно подавать в суд на заемщика. Выплатив за него долги, мы стали сами кредитором для него.
Насколько мне известно, право взыскать сумму с заемщика у нас есть в течение трех лет. К иску надо приложить все документы, регистрирующие оплату самого кредита и издержек.
В случае положительного решения что-то можно будет получить, хотя бы взыскания с ее зарплаты через приставов.
5. Насколько мне известно, права удерживать сотрудника силой у работодателя нет (кроме двух недель отработки). Наверное, здесь могут помочь другие методы. Например, можно взять с увольняющегося сотрудника расписку.
А лучше заключить с ним договор займа с обеспечением и срок займа указать равным сроку кредита. В качестве обеспечения указать какой-то ценный залог.Договоры займа и залога хранить, и в случае необходимости пустить в дело.
Решение Владислава Крюкова
1. Поручаться перед банком следует только за перспективных и платежеспособных работников.
2. Надо было прописать в условиях кредитного договора действия банка, организации и лица, получающего кредит в случае увольнения работника. Если кредит уже оформлен, а человек уволился, кредит не платит, – элементарно написать заявление в полицию.
3. Заявить в полицию, прокуратуру. Это уже большой плюс на суде с банком. Как и во многих других случаях.
4. Шанс взыскать деньги с бывшей сотрудницы есть. Это может быть и мошенничество.
5. Работодатель не имеет право отказать в увольнении. Если в условиях кредитного договора не прописано иное. Вероятно, можно было в договор поручительства внести условия увольнения работника до погашения им кредита в банке.
Решение Виктора Кеворкова
1-2. Выступать поручителями следует за сотрудников, проработавших в компании определенное и достаточное время. Одной лояльности к компании здесь мало… Сотрудники, которые ответственны в работе, будут стараться оставаться ответственными и в своевременных выплатах по кредитным обязательствам.
Сотрудники должны зарабатывать достаточно, чтобы оперативно ответить по обязательствам при смене работы, при необходимости рассчитаться досрочно и т.п.
Суть выдаваемого /получаемого кредита может сводиться к следующему: компания может добавить до необходимой суммы за счет корпкредита, а не платить больший кусок вперед.
По-хорошему компания может прокредитовать сотрудника от себя без привлечения банка, и не выступая поручителем, а при невыполнении последним своих обязательств подавать в суд уже на сотрудника (только договор должен быть соответствующий, не кредитный).Важно проверить при этом – чем сотрудник может обеспечить данную ссуду от компании, кроме з/п? Под залог может браться имущество сотрудника как гарантия (только важно нотариально все заверить и зарегистрировать).
Тогда есть определенные гарантии возврата ссудных денег обратно в компанию при нарушении договора сотрудником.
3-4. Надо было собрать доказательства получения Ириной Ефимовой денежных средств по кредитному договору от банка в наличной форме или в виде перевода на ее счета. Если такой факт был, определить это не сложно.
Банк не имеет права не отвечать на такие запросы, если уже есть судебное решение и возбуждено исполнительское производство. Затем надо было в судебном порядке уменьшить на эту сумму остаток платежей, оплатить остаток.
Получить в ФССП документы об окончании производства, подать иск в суд на Ефимову на 50% (пока так, думаю, будет больше) от суммы оплаченной банку по первому суду.
У обеих сторон солидарная ответственность, и при обращении в суд банк получит два исполнительных документа, на компанию и на сотрудника, на равные и полные суммы. С кого первого банку удастся взыскать задолженность, тот и оплатит долг в полном объеме.
Компания уже является поручителем и ей платить придется (или бегать и не платить).
Надо заплатить за себя и за сотрудника без доведения дела до суда (а то и проценты насчитают) и подавать на сотрудника в суд уже от имени самой компании, если есть для этого юроснования, и стараться взыскивать с него.5. Компания взяла на себя риски и должна отвечать за наступившие последствия. Сотрудник умеет полное право уволиться, удерживать его нельзя, вычитать из з/п остаток выплат по договору в принудительном порядке без судебного решения нельзя. Надо смотреть кредитный договор, и факт увольнения сотрудника не освобождает его от выплаты по кредиту, как и компанию.
Решение Андрея Боброва
1. Нужно предоставлять кредиты стратегическим сотрудникам, тем, кто долго работает. Также топ-менеджерам.
2. Нужно, чтобы сотрудник при увольнении переоформил кредит.
3. Нужно было обо всем позаботиться при увольнении сотрудницы. Но директор фирмы об этом забыла и оказалась не защищена от мошенничества.
4. Нужно взыскивать уплаченную сумму уже в рамках дела о мошенничестве.
5. Уволиться сотрудник, наверное, сможет, но при оформлении обходного листа следует учесть наличие у него непогашенной кредитной задолженности. При этом важно изначально правильно оформить договор поручительства, не надеясь на лояльность сотрудников.
Решение Сергея Наумкина
Надо обязать работника оформить страховку на случай невыплаты кредита. После этого можно увольнять.
Источник: https://www.e-xecutive.ru/education/cases/1982388-kak-ne-podstavitsya-poruchivshis-za-rabotnika-pered-bankom-reshenie-keisa