
Как провести возмещение излишне удержанного НДФЛ у сотрудника-иностранца
Как вернуть ндфл по патенту иностранцу за прошлый налоговый период

Из вышеприведенных ситуаций следует, что наличие или отсутствие в органах миграции копии трудового договора может послужить лишь косвенным признаком, подтверждающим возникновение между иностранным работником и российским работодателем трудовых отношений. Основным документом, подтверждающим такие отношения, является уведомление территориального органа миграции работодателем о заключении с иностранным гражданином трудового договора и процедуре подачи такого уведомления мы предлагаем уделить особое внимание.
После этого уже можно обращаться в налоговую инспекцию за получением разрешения на уменьшение НДФЛ.
У ФНС есть только два основания отказать работодателю в выдаче разрешения: если такое разрешение в этом налоговом периоде в отношении этого же работника ранее выдавалось другому работодателю, либо при отсутствии в ФНС информации о факте заключения между работодателем и иностранным работником трудового договора. (См. Письмо ФНС от 16 марта 2015 года N ЗН-4-11/4105). Поэтому мы рекомендуем вместе с заявлением о праве на уменьшение НДФЛ предоставлять в ФНС копию патента, трудового договора, квитанций об оплате НДФЛ, а главное – копии уведомления о заключении трудового договора с отметкой территориального органа миграции о принятии. В этом случае ведомствам сложнее будет отказать вам по основанию отсутствия информации о факте заключения трудового договора, держа это подтверждение в руках.
Ндфл по патенту иностранцу и все особенности его начисления
Для безвизовых иностранцев с патентом на работу возможен зачет авансовых платежей в счет уплаты НДФЛ. Это делается через работодателя по заявлению сотрудника или при личном обращении по истечению налогового периода.
Для самостоятельного обращения требуются дополнительные документы — справка 2-НДФЛ и декларация 3-НДФЛ.
В любом случае сам сотрудник должен обратиться в налоговую по месту работы и получить уведомление о правомерности такого вычета.Нужно знать, что в справке 2-НДФЛ иностранца при его заявлении на уменьшении налога отражаются авансовые платежи по патенту. Суммы указываются в разделе 5, но только после получения из налоговой уведомления о правомерности такого уменьшения. Для указания размера авансовых платежей в разделе 5 есть специальное поле.
Как осуществляется возврат излишне удержанного НДФЛ в 2019 году
- Расчет осуществляется нарастающим итогом в каждом месяце в отношении того дохода, что был получен за данный период налогоплательщиком. Необходимо производить зачет удержанных в предшествующих месяцах налогов.
- Не нужно при расчете суммы учитывать прибыль, что была получена от другого налогового агента.
- Сумму налога на доход физического лица стоит определять в отношении каждого вида прибыли по необходимой ставке.
- если гражданин получил вознаграждение от лица, которое не выступает налоговым агентом;
- если гражданин имеет прибыль от продажи имущества, что принадлежит ему на праве собственности менее 3 лет;
- при наличии налогооблагаемого дохода, с которого не было удержано НДФЛ налоговыми агентами;
- при получении выигрыша, полученного от организатора лотереи, тотализатора.
Работники-мигранты на патенте: разбираем отдельные НДФЛ-ситуации
Организация в январе 2019 г. получила из своей ИФНС уведомление 5 о праве зачесть в 2019 г. сумму уплаченных иностранцем «авансов». И у бухгалтера возник вопрос: а на какую именно сумму можно уменьшить НДФЛ мигранта, учитывая, что период действия оплаченного патента частично приходится на 2015 г.?
Рекомендуем прочесть: Пенсия учителям в 2019 году последние новости
Если НДФЛ в виде фиксированных «авансов» уплачен в 2015 г., соответственно, с применением коэффициента-дефлятора, установленного на 2015 г., но при этом срок выданного патента истекает в 2019 г., то пересчитывать сумму «авансов» с учетом коэффициента-дефлятора, установленного на 2019 г., и что-либо доплачивать не нужно 6 .
Как уменьшить НДФЛ с иностранцев, работающих по патенту в 2019 году
Иностранец приобрел патент на 3 месяца (93 дня) — с 12 ноября 2015 года по 11 февраля 2019 года. Авансы по патенту внесены с учетом коэффициентов 2015 года (письмо ФНС России от 27.01.2019 № БС-4-11/[email protected]). Итого 12 000 руб. (1200 руб. × 1,307 × 2,5504 × 3 мес.). Цена за один день — 129 руб. (12 000 руб. : 93 дн.).
Иностранец вправе купить патент на период от месяца до года. Авансы по патенту он платит перед выдачей документа. Однако срок действия патента может переходить на следующий год. ФНС уточнила, что в этом случае можно уменьшить НДФЛ иностранца текущего года на авансы по патенту, которые уплачены в прошлом году, но только за период действия патента, который приходится на текущий год.
Как вернуть излишне удержанный ндфл иностранцу на патенте
- предприятия вне зависимости от организационно-правовой формы;
- лица, выступающие в качестве индивидуального предпринимателя;
- практикующие в частном порядке нотариусы, адвокаты;
- российские граждане, которые по той или иной нуждаются в помощи для ведения хозяйственных дел личного характера.
- лист прибытия, выданный подразделением ФМС по местонахождению иностранного подданного;
- полис добровольного медицинского страхования, дозволяющий получить качественное медицинское обслуживание. Не исключается вероятность предоставления договор, заключенного между прибывшим из другой страны человеком и медицинским учреждением об оказании ему медицинских услуг на платной основе;
- платежная квитанция, подтверждающая факт внесения платы за оказание услуги управления ФМС по выдаче патента.
Порядок возврата НДФЛ из бюджета нерезидентами РФ, работающими на основании патента
Отметим, что на сумму возврата, перечисленную работнику с нарушением срока, могут быть начислены проценты за пользование чужими денежными средствами, подлежащие уплате налогоплательщику, за каждый календарный день нарушения срока возврата. Процентная ставка принимается равной ставке рефинансирования ЦБ РФ, действовавшей в дни нарушения срока возврата (п.п. 2. 10 ст. 78 НК РФ).
Источник: http://lawyertop.ru/kadrovyj-uchet/kak-vernut-ndfl-po-patentu-inostrantsu-za-proshlyj-nalogovyj-period
Возмещение НДФЛ иностранному работнику по патенту
Как показывает практика, работающие на российских предприятиях иностранные граждане дважды уплачивают налог НДФЛ. Работодатель не отдает себе отчет в том, а многие их них просто не знают, что на предприятии ведется двойное налогообложение.
Явление напрямую связано с тем, что он удерживает подоходный налог с получаемого иностранным гражданином заработка, размер которого составляет 13%. В то же время он каждый вносит авансовый платеж НДФЛ, если трудоустроен по патенту.
Что такое патент
Термин «патент» по определению нормативно-правовых актов по регулированию миграционных процессов означает официальная деловая бумага, представленная в виде сертификата. Он подтверждает право прибывшего в РФ в безвизовом порядке гражданина сопредельных стран на ведение трудовой деятельности на территории российского государства.
Перечень работодателей, наделенных правом привлечения к работе безвизового иностранного гражданина, утвержден указаниями Федерального закона «О правовом положении иностранных граждан в РФ». Акт издан 25 июля 202 года под номером 115-ФЗ.
В их число входит:
- предприятия вне зависимости от организационно-правовой формы;
- лица, выступающие в качестве индивидуального предпринимателя;
- практикующие в частном порядке нотариусы, адвокаты;
- российские граждане, которые по той или иной нуждаются в помощи для ведения хозяйственных дел личного характера.
Трудоустройство на территории страны вне зависимости от категории работодателя осуществляется на основании патента. Его владельцы наделяются определенными льготами, такими как миграционная квота, гибкая система внесения платы за его получение.
Как получить
Для приобретения патента прибывший из другого государства гражданин должен обратиться в подразделения ФМС по местопребыванию с заявлением, оформленным на унифицированном бланке.
К нему прилагаются нижеперечисленные документы:
- паспорт, идентифицирующий подлинность личности заявителя. Его содержание должно быть переведено на русский язык и заверено в нотариальном порядке;
- миграционная карта. Под данным выражением обозначается документ, содержащий информацию о въезжающем на территорию страны без визы человеке. Его бланк иностранному гражданину выдается на границе, чтобы он ее собственноручно заполнил. Миграционная карта позволяет отслеживать его действия в период пребывания в России;
- лист прибытия, выданный подразделением ФМС по местонахождению иностранного подданного;
- полис добровольного медицинского страхования, дозволяющий получить качественное медицинское обслуживание. Не исключается вероятность предоставления договор, заключенного между прибывшим из другой страны человеком и медицинским учреждением об оказании ему медицинских услуг на платной основе;
- платежная квитанция, подтверждающая факт внесения платы за оказание услуги управления ФМС по выдаче патента. Ее размер для каждого региона установлен в индивидуальном порядке;
- сертификат о сдаче теста по русскому языку, истории России и основам законодательства РФ;
- медицинское заключение, свидетельствующего факт отсутствия заболевания наркоманией, инфекционными болезнями, представляющими опасность для окружающих людей. Их перечень утвержден Министерством здравоохранения РФ;
- медицинское заключение по результатам прохождения обследования на наличие ВИЧ-инфекции.
Общие понятия о налогообложении
Единая упрощенная декларация сдается юридическими лицами, которые находятся на общем режиме налогообложения. В соответствии с правилами ее оформления они заполняют только первый лист.
Если у юрлица отсутствует ИНН, то заполняется дополнительный лист на оборотной стороне. Она принимается отделениями управления ФНС с целью сокращения документооборота без предъявления справки с банка. В отдельных случаях к ней прилагается письмо, подписанное руководителем юрлица.
Что это такое
Под формулировкой «упрощенная налоговая система» либо УСН понимается одна из разновидностей системы налогообложения. Как правило, она применяется юридическими лицами, осуществляющими предпринимательством в сфере малого и среднего бизнеса. В текущем году с введением некоторых изменений в систему налогообложения желающие могут перейти к применению УСН.
Она привлекательна тем, что ее применение влечет за собой уменьшение налоговой базы юрлица. Кроме того оформляемая документация обладает простотой ведения учета и отчетности по налогообложению.
Формулировка «налоговая база при УСН» обозначается стоимостная, физическая характеристика объекта налогообложения.
Она входит в число обязательных элементов налога, дозволяющих количественно выразить объект, подлежащий обложению налогом. Размер налоговой ставки на получаемый доход при УСН составляет 6%.
В отдельных регионах он снижается до 1% сообразно указаниям статьи 346.12 НК РФ.
Чтобы иметь возможность применить УСН юрлицо должно отвечать ряду предъявляемых требований:
- число работников не должно превысит 100 человек;
- осуществляемая деятельность должна соответствовать нормативам законодательных актов;
- остаточная стоимость основных производственных средств должна равняться 150 млн. рублям;
- доля участия третьих лиц должна составлять не более 25%;
- у юрлица не должно быть филиалов и представительств;
- общий объем доходов за истекший год не должен превысить 150 млн. рублей, о чем отмечено в статье 346.13 НК РФ.
По сути, «налоговая база» есть численный показатель, на основании чего рассчитывается подлежащий уплате обязательный платеж. В соответствии с указаниями Налогового кодекса она вычисляется путем умножения налоговой базы на норму налогового обложения, то есть величину налоговых начислений на ее единицу.
Если юрлицо не осуществляло хозяйственную деятельность в продолжение года, то оно может сдать единую налоговую декларацию. Она подлежит сдаче не позже 20 января наступившего года за прошлый налоговый период. Единственным условием является отсутствие движения денежных средств в его кассе и на расчетном счету в банке.
Налоги на доходы физлиц в 2019 году
Регламентация вопросов относительно налогообложения физических и юридических лиц осуществляется указаниями главы 23 НК РФ. В ней изложен принцип определения размера налоговой базы.
Он обуславливается статусом получающего доход физического лица, о чем отмечено в указаниях статьи 207 НК РФ и письма инспекции ФНС от 15.04.2014 N ОА-3-13/1389@.
Его сущность заключается в его признании в качестве налогового резидента РФ.
Вместе с тем обложения налогом НДФЛ в размере – 13 или 30% производится без учета гражданства, правового статуса, о чем отмечено в ряде писем Минфина России.
Налогом НДФЛ в размере 13% облагаются доходы, получаемые иностранными гражданами, которые трудятся по патенту. Во всех остальных случаях трудоустройства нерезидент РФ облагается налогом НДФЛ в размере 30% сообразно норме, учрежденной статьей 227.1 НК РФ.
Возврат налога НДФЛ иностранному работнику
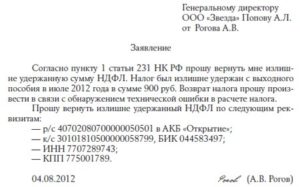
Возмещение НДФЛ иностранному гражданину, работающему на российском предприятии, осуществляется в заявительной форме.
Работодатель в соответствии с указаниями Налогового кодекса должен подать заявление в инспекцию Федеральной налоговой службы.
Его форма утверждена приказом Министерством финансов РФ «Об утверждении формы заявления о подтверждении права на осуществление уменьшения исчисленной суммы налога на доходы физических лиц на сумму уплаченных налогоплательщиком фиксированных авансовых платежей». Акт издан 13 ноября 2015 года за номером ММВ-7-11/512@.
Необходимые условия
В сущности, налоговый агент есть любое действующее в пределах российского государства юрлицо, получающее прибыль в ходе ведения производственной деятельности. В его функциональные обязанности входит удержание с работника налога НДФЛ с целью его перечисления в федеральный бюджет. Норма предусмотрена указаниями статей 226-227.1 НК РФ.
Порядок взыскания налога, его возврата регламентируется нормативами статьи 231 НК РФ. Работодатель должен его отчислять, исходя из уплаченных гражданином другой страны авансовых платежей. Удержанная за прошлые годы отчетного периода сумма по налогу НДФЛ подлежит возврату, если ее размер превысит их размер.
В ней отмечено, что она излишне уплаченная сумма подлежит возврату налоговым агентом в заявительной форме.
Налогоплательщик должен подать ему заявления, если указаниями главы 23 НК РФ не предусмотрены иные нормы. Как правило, возмещение излишне уплаченной в качестве налога суммы производится в безналичным расчетом. Она зачисляется работодателем на банковский счет плательщика налога, реквизиты которого указываются в заявлении.
Порядок осуществления
В соответствии с указаниями статьи 231 НК РФ налоговый агент направляет в инспекцию ФНС, где он состоит на учете заявление о возврате суммы налога, удержанной им сверх положенной нормы. Мера должна быть осуществлена в продолжение 10 дней после получения им заявления от налогоплательщика.
К нему он должен приложить:
- выписку, оформленную на основании документации по налоговому учету за определенный налоговый период;
- деловые бумаги, служащие в качестве доказательной базы о переводе излишней суммы налога в федеральный бюджет.
Инспекция ФНС осуществляет возврат перечисленной налоговым агентом в федеральный бюджет суммы налога сообразно нормативам статьи 78 НК РФ. Она не ввела ограничения конкретным налоговым периодом в срок обращения налогового агента. Срок отсчитывается со дня, когда к нему поступило соответствующее заявление от работника.
Какие нужны документы
Работодатель в качестве налогового агента должен предъявить ряд документов в инспекцию ФНС, чтобы возместить налог НДФЛ иностранному гражданину.
В их число входит:
- копия платежной квитанции, на основании которой была внесена плата за получение патента;
- справка формы 3-НДФЛ.
Как правило, ответ инспекции ФНС о возможности возмещения налога НДФЛ иностранному гражданину поступает к работодателю в продолжение 10 рабочих дней. Срок рассмотрения заявления может затянуться на неопределенное время. Работодатель вне зависимости от даты поступления ответа от инспекции ФНС вправе уменьшить размер удерживаемой суммы с учетом авансового платежа за патент.
В добавление к вышесказанному нужно заметить, что каждый работодатель в состоянии помочь работающему у него иностранному гражданину. Сущность такого рода содействия заключается в снижении его расходов за счет возмещения налога НДФЛ. Им облагается каждый трудоустроенный гражданин сопредельных стран.
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: http://passportrus.ru/migracija/trudoustrojstvo/vozmeshhenie-ndfl-inostrannomu-rabotniku-po-patentu/
Возмещение НДФЛ иностранному работнику по патенту — в 2019 году, какие документы нужны
Для правомерного трудоустройства на территории РФ иностранные гости должны обзавестись патентом, внося соответствующий налог в российскую казну. По этой причине зарубежным гражданам необходимо тщательно изучить порядок налогообложения в России.
За иностранцами закреплено право, в случаях, предусмотренных Законодательной базой РФ возместить НФЛ по патенту. Каковы особенности процедуры и на какую сумму возмещения может рассчитывать зарубежный налогоплательщик?
Сумма налога
При определении суммы налога необходимо акцентировать внимание не на гражданской принадлежности, а на резидентность – соответственно, продолжительность фактического нахождения на территории России.
Налогообложения зарубежных гостей условно разделяется на два типа.
Среди них можно выделить следующие:
- налоговый резидент — лицо находиться на территории РФ свыше 183 дней в течение года;
- нерезидент – лицо пребывает на территории страны менее 183 дней в год.
Непосредственно от налогового статуса гражданина будет зависеть ставка налога на рабочий патент.
Подробная информация представлена в таблице ниже:
| Статус лица | Налоговая ставка |
| Нерезиденты страны | 30% |
| Высококвалифицированный иностранец | 15% |
| Иностранец-резидент | 15% |
| В случае долевого участия в российской компании | 15% |
Налоги на доходы физлиц
Общий порядок налогообложения иностранных лиц предусмотрен Налоговым Кодексом РФ. Отдельными положениями закона предусмотрено, что зарубежные гости должны уплачивать налог в размере 30% от всех доходов, полученных на территории России.
В том случае, если иностранный работник находиться на территории РФ более 183 дней, он вправе вносить налоговый платеж в том же размере, что и российские коллеги – 13%.
Порядок возмещения НДФЛ иностранному работнику по патенту в 2019 году
Безвизовые иностранцы, имеющие патент на работу, вправе получить зачет авансовых платежей в счет уплаты НДФЛ. Порядок оформления процедуры предусмотрен действующим Законодательством РФ, которого необходимо придерживаться иностранным гостям.
Какую сумму можно вернуть
В соответствии с общепринятыми нормами сумма возмещения НДФЛ для зарубежных граждан возможна на сумму выплаченных работодателем 13% от заработной платы. При этом общая сумма компенсации может составить не более 3 тысяч рублей.
Обратите внимание. В разных регионах России сумма авансового платежа может отличаться, а соответственно сумма возврата НДФЛ также может варьироваться. Для получения подробной информации необходимо обращаться в налоговые органы по месту регистрации компании работодателя.
Расчет выглядит следующим образом: к пример заработная плата сотрудника составляет 22 тысячи рублей то гражданин сможет вернуть себе 3 тысячи рублей. Если заработная плата менее 22 тысяч рублей, то иностранец вернет 13% с суммы удержанной работодателем.
Как происходит
Порядок возмещения налога предусмотрен действующим Законодательством России.
Процедуру возможно реализовать несколькими альтернативными способами:
- при личном обращении работника;
- посредством обращения работодателя.
В первом случае иностранному сотруднику необходимо обратиться в налоговую инспекцию по месту регистрации места работы. При одобрении процедуры лицо получит уведомление с разрешением возврата налога.
Процедура возмещения должна быть отражена в бухгалтерской отчетности. Для этого необходимо сделать соответствующие записи в первом разделе отчета 6НДФЛ.
Обратите внимание. Иностранный гость вправе получить подобный вычет лишь на одном месте работы. В том случае, если гражданин трудоустроен в нескольких местах, он должен предоставить на основное место работы справку о том, что он не использовал право возврата налога у других работодателей.
Во втором случае, для возмещения налога иностранному сотруднику работодатель в обязательном порядке должен заполнить и отправить соответствующее заявление в органы налоговой службы.
Обратите внимание. Работодателю необходимо предоставлять отдельное заявление и пакет документов индивидуально для каждого иностранного сотрудника.
После того, как работодатель подаст заявление и соответствующие документы в налоговые органы, им будет получено уведомление от ФНС о возмещении налога иностранцу. Ответ от ФНС поступает в течение 10 дней с момента подачи заявления.
Таким образом, патент на трудоустройство иностранных граждан представляет собой официальное разрешение на правомерное ведение рабочей деятельности в пределах РФ.
Оформляя документ, зарубежный гость должен внести обязательный налоговый платеж, сумма которого варьируется от региона страны.
Общепринятыми нормами РФ предусмотрено право иностранцев возместить налог по трудовому патенту.
Для реализации процедуры необходимо обращаться в налоговые органы. При получении официального разрешения от налоговой службы гражданин сможет получить компенсацию.
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: https://101zakon.ru/migracija/patent-na-rabotu/vozmeshhenie-ndfl-inostrannomu-rabotniku-po-patentu/
Что должен сделать бухгалтер компании, в которой работает иностранец из «безвизовой» страны
Источник: http://www.buhonline.ru/pub/comments
В преддверии Нового года на нашем форуме появилось много вопросов относительно того, как правильно рассчитать НДФЛ с зарплаты иностранца из «безвизовой» страны.
Можно ли учесть фиксированные авансовые платежи по патенту если уведомление из ИФНС пришло с опозданием? Каким образом вернуть налог, который был удержан и уплачен до того, как инспекция прислала уведомление? Что делать, если суммы начисленного налога не хватает для учета фиксированных авансовых платежей за прошлые месяцы? В этой статье мы не только ответили на эти вопросы, но и подкрепили ответы примерами.
Материалы по теме
Сегодня
Сотрудники, работающие за компьютером более половины рабочего времени, должны проходить медосмотры
10 ноября
Минфин: в трудовом договоре не нужно указывать, что сумма оклада включает в себя НДФЛ
12 октября
Суд: менеджеру нельзя установить шестимесячный испытательный срок
Краткий алгоритм действий
Если в организацию устроился иностранец из «безвизовой» страны, временно пребывающий на территории России, бухгалтеру предстоит совершить следующие действия.
Во-первых, нужно получить от иностранного работника заявление об уменьшении суммы НДФЛ на величину авансов, уплаченных при получении патента (подробнее об авансовых платежах по налогу на доходы физлиц см.
«Патент на работу для иностранцев с 2015 года: кто его должен оформлять и как его получить»). Иностранец может написать такое заявление в свободной форме.
Главное, чтобы он указал свое ФИО, серию и номер документа, удостоверяющего личность, ИНН, адрес проживания в России и реквизиты патента.
Во-вторых, бухгалтер должен приложить к заявлению документы, подтверждающие уплату фиксированных авансовых платежей по налогу на доходы физических лицВ-третьих, следует запросить в ИФНС уведомление о подтверждении права иностранца на уменьшение общей суммы налога на доходы на величину авансовых платежей. Рекомендуемая форма заявления приведена в письме ФНС России от 19.02.
15 № БС-4-11/2622 (подробнее см. «ФНС разъяснила, как налоговому агенту зачесть авансы по НДФЛ, уплаченные иностранными работниками на период действия патента»). Уведомление выдается на один налоговый период.
По его окончании необходимо запросить новое уведомление.
В-четвертых, получив от налоговиков уведомление, надо уменьшить НДФЛ с зарплаты иностранца на величину авансовых платежей по его патенту.
Хотя данный алгоритм выглядит довольно простым, на практике он вызывает у бухгалтеров определенные трудности. Рассмотрим подробно все спорные моменты.
Пересчет НДФЛ за прошлые месяцы
Очень часто бывает, что иностранец работает в компании на протяжении нескольких месяцев, а уведомление из ИФНС еще не получено.
Все это время бухгалтер удерживает и перечисляет налог на доходы в полном объеме, не уменьшая его на авансовые платежи по патенту.
Затем уведомление наконец приходит, и у бухгалтера возникает вопрос: с какого момента уменьшать НДФЛ? Можно ли пересчитать налог за все месяцы, отработанные в организации, или уменьшение нужно начинать с текущего месяца?
За ответом обратимся к пункту 5 статьи 227.1 Налогового кодекса. Там говорится, что при определении общей величины налога необходимо учитывать фиксированные авансовые платежи «за период действия патента применительно к соответствующему налоговому периоду».
Это означает, что НДФЛ за тот или иной год следует уменьшить на фиксированные авансовые платежи за месяцы, которые относятся именно к этому году. И если уведомление получено с опозданием, работодатель вправе пересчитать налог за прошлые месяцы. Такую точку зрения высказала и ФНС России в письме от 23.09.15 № БС-4-11/16682@ (см.
«Налоговый агент вправе зачесть авансы по НДФЛ, уплаченные иностранным работником за период действия патента, независимо от даты получения уведомления»).
Пример 1
Иностранный работник получил патент на период с октября 2015 года по март 2016 года. При этом он заплатил фиксированные авансовые платежи из расчета 4 000 руб. за один месяц. Общая сумма авансовых платежей составила 24 000 руб.(4 000 руб. х 6 мес.).
В ноябре 2015 года иностранец устроился в компанию «Трейд».
За ноябрь 2015 года он заработал 40 000 руб. Удержанный и перечисленный НДФЛ составил 5 200 руб.(40 000 руб. х 13%).
За декабрь 2015 года он заработал 45 000 руб. Удержанный и перечисленный НДФЛ составил 5 850 руб.(45 000 руб. х 13%).Уведомление о подтверждении права на уменьшение налога за 2015 год поступило из ИФНС в декабре 2015 года. Бухгалтер «Трейда» уменьшил НДФЛ за декабрь и задним числом пересчитал НДФЛ за ноябрь. В итоге ноябрьский налог стал равен 1 200 руб.(5 200 — 4 000), а декабрьский налог — 1 850 руб.(5 850 — 4 000).
Авансовый платеж по патенту за октябрь 2015 года остался неучтенным, так как в октябре сотрудник еще не работал в «Трейде».
Фиксированные авансовые платежи за январь-март 2016 года будут учтены при уменьшении НДФЛ за 2016 год после получения уведомления, относящегося к этому году.
Как поступить с излишне удержанным налогом
Если получив уведомление из инспекции, бухгалтер сделает пересчет и уменьшит НДФЛ иностранца за прошлые месяцы, у компании образуется переплата в бюджет по этому налогу. Кроме того, возникнет задолженность перед сотрудником по заработной плате.
Что должен в связи с этим предпринять бухгалтер? Налоговый кодекс не дает каких-либо особых указаний, поэтому действовать нужно по общему правилу. Другими словами, следует зачесть сумму, излишне удержанную и перечисленную в прошлом, при выплате зарплаты за оставшиеся месяцы года.
Пример 2
Иностранный работник получил патент на 6 месяцев, с июля по декабрь 2015 года. При этом он заплатил фиксированные авансовые платежи из расчета 3 000 руб. за один месяц. Общая сумма авансовых платежей составила 18 000 руб.(3 000 руб. х 6 мес.).
В июле он устроился в компанию «Байт». Его доход до конца года составлял 40 000 руб. за каждый месяц. Сумма НДФЛ равна 5 200 руб. за каждый месяц (40 000 руб. х 13%).
Уведомление о подтверждении права на уменьшение налога за 2015 год поступило из ИФНС в сентябре 2015 года. Бухгалтер «Байта» задним числом пересчитал налог и выяснил, что переплата в бюджет за июль-август составила 6 000 руб.(3 000 руб. х 2 мес.). Долг перед сотрудником также равен 6 000 руб.
При выплате зарплаты за сентябрь 2015 года бухгалтер учел фиксированный авансовый платеж за сентябрь (3 000 руб.), а оставшуюся часть сентябрьского НДФЛ (5 200 руб. – 3 000 руб. = 2 200 руб.) списал в счет переплаты.
В итоге величина налога, удержанного с иностранца в сентябре, составила ноль рублей, и на руки он получил 40 000 руб. При перечислении налога в бюджет бухгалтер уменьшил общий платеж по всем сотрудникам «Байта» на сумму 2 200 руб., и переплата в бюджет стала равна 3 800 руб.
(6 000 — 2 200). Долг перед сотрудником также сократился до 3 800 руб.
При выплате зарплаты за октябрь 2015 года бухгалтер учел фиксированный авансовый платеж за октябрь (3 000руб.), а оставшуюся часть октябрьского НДФЛ (5 200 руб. – 3 000 руб. = 2 200 руб.) списал в счет переплаты.
В итоге величина налога, удержанного с иностранца в октябре, составила ноль, и на руки он получил 40 000 руб. При перечислении налога в бюджет бухгалтер уменьшил общий платеж по всем сотрудникам «Байта» на сумму 2 200 руб., и переплата в бюджет стала равна 1 600 руб.
(3 800 — 2 200). Долг перед сотрудником также сократился до 1 600 руб.
При выплате зарплаты за ноябрь 2015 года бухгалтер учел фиксированный авансовый платеж за ноябрь (3 000руб.), а оставшуюся часть ноябрьского НДФЛ уменьшил на 1 600 руб. В итоге величина налога, удержанного с иностранца в ноябре, составила 600 руб.
(5 200 — 3 000 — 1 600). На руки сотрудник получил 39 400 руб. (40 000 — 600), и долг перед ним стал равен нулю. При перечислении налога в бюджет бухгалтер уменьшил общий платеж по всем сотрудникам «Байта» на сумму 1 600 руб.
, и переплата в бюджет стала равна нулю.
При выплате зарплаты за декабрь 2015 года бухгалтер учел фиксированный авансовый платеж за декабрь. В итоге величина налога, удержанного с иностранца в декабре, составила 2 200 руб.(5 200 — 3 000), и на руки он получил 37 800 руб.(40 000 — 2 200).
Может случиться так, что величины НДФЛ, начисленной за оставшиеся месяцы года, не хватит для погашения переплаты за прошлые месяцы этого года.
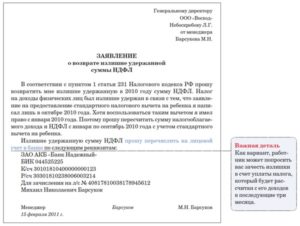
Вправе ли работодатель зачесть остаток суммы при выплате зарплаты за месяцы следующего года? Нет, такой вариант Налоговым кодексом не предусмотрен.При подобных обстоятельствах нужно действовать иначе, а именно получить от иностранца заявление о возврате налога и перечислить деньги на его банковский счет (подробный алгоритм в статье «Как вернуть работнику НДФЛ: пошаговая инструкция для налогового агента»).
Пример 3
Иностранный работник получил патент на период с октября 2015 года по февраль 2016 года. При этом он заплатил фиксированные авансовые платежи из расчета 3 000 руб. за один месяц. Общая сумма авансовых платежей составила 15 000 руб.(3 000 руб. х 5 мес.).
В октябре 2015 года иностранец устроился в компанию «Сейл». Его доход в октябре, ноябре и декабре 2015 года составлял 25 000 руб. за каждый месяц. Сумма НДФЛ равна 3 250 руб. за каждый из этих месяцев (25 000 руб. х 13%).
Уведомление о подтверждении права на уменьшение налога за 2015 год поступило из ИФНС в декабре 2015 года. Бухгалтер «Сейла» задним числом пересчитал налог и выяснил, что переплата в бюджет за октябрь-ноябрь составила 6 000 руб.(3 000 руб. х 2 мес.). Долг перед сотрудником также равен 6 000 руб.
При выплате декабрьской зарплаты бухгалтер учел фиксированный авансовый платеж за декабрь (3 000 руб.). Оставшуюся часть декабрьского НДФЛ (3 250 руб. – 3 000 руб. = 250 руб.) бухгалтер списал в счет переплаты.
В итоге величина налога, удержанного с иностранца в декабре, составила ноль, и на руки он получил 25 000 руб. При перечислении налога в бюджет бухгалтер уменьшил общий платеж по всем сотрудникам «Сейла» на сумму 250 руб., и переплата в бюджет стала равна 5 750 руб.
(6 000 — 250). Долг перед сотрудником также сократился до 5 750 руб.
Далее иностранный сотрудник написал заявление о возврате на его счет излишне удержанного налога в размере 5 750 руб. При перечислении в бюджет НДФЛ за январь 2016 года бухгалтер уменьшил общий платеж по всем сотрудникам «Сейла» на сумму 5 750 руб. Эта величина была переведена на банковский счет иностранца.
Пересчет НДФЛ за прошлые годы
Не исключено, что иностранный сотрудник, вышедший на работу в этом году, заявление на уменьшение налога напишет только в будущем году.
Возможен и такой вариант: уведомление о подтверждении права на уменьшение налога за этот год поступит от инспекции только в будущем году.
Означает ли это, что в 2016 году работодателю придется пересчитать НДФЛ за 2015 год и подать уточненную форму 2-НДФЛ?
Нет, при подобных обстоятельствах ни пересчет, ни уточнения не понадобятся. Дело в том, что в пункте 6 статьи 227.1 НК РФ есть формулировка: «Уменьшение исчисленной суммы налога производится в течение налогового периода….». Отсюда можно сделать вывод, что уменьшение НДФЛ за рамками текущего налогового периода невозможно.Проще говоря, с наступлением нового года право уменьшить налог на сумму авансовых платежей по патенту, полученному на ушедший год, исчезает. И если необходимые бумаги будут собраны, например, в январе, использовать их уже не удастся.
Единственное, что остается бухгалтеру, это запросить в инспекции уведомление, относящееся к наступившему году.
Если сумма НДФЛ меньше, чем авансовый платеж по патенту
В Налоговом кодексе отдельно оговорена ситуация, когда сумма фиксированных авансовых платежей за какой-либо год оказалась больше, чем суммарный НДФЛ, исчисленный с зарплаты иностранца в этом году. Такое превышение не является излишне уплаченным налогом и его нельзя ни вернуть, ни зачесть (п. 7 ст. 227.1 НК РФ).
Но в отношении отдельных месяцев года данное правило не действует. Это значит, что если авансовый платеж по патенту за какой-либо месяц оказался больше, чем НДФЛ с зарплаты за этот же месяц, разницу можно учесть в следующем месяце.
Такой вывод следует из письма ФНС России от 23.09.15 № БС-4-11/16682@ (см. «Налоговый агент вправе зачесть авансы по НДФЛ, уплаченные иностранным работником за период действия патента, независимо от даты получения уведомления»).
Поясним на примере.
Пример 4
Фиксированный авансовый платеж иностранца за ноябрь и декабрь 2015 года равен 4 000 руб. за каждый месяц.
Зарплата иностранца в ноябре составила 25 000 руб., сумма НДФЛ — 3 250 руб. (25 000 руб. х 13%). Бухгалтер подсчитал, что ноябрьский авансовый платеж превысил величину налога на 750 руб.(4 000 — 3 250). Эта сумма перешла на декабрь.
В декабре 2015 года иностранец заработал 40 000 руб., и величина НДФЛ составила 5 200 руб.(40 000 руб. х 13%). При выплате декабрьской зарплаты бухгалтер учел не только фиксированный авансовый платеж за декабрь, но и разницу, перешедшую с ноября. В итоге НДФЛ, удержанный с зарплаты иностранца в декабре, составил 450 руб.(5 200 — 4 000 — 750).
Елена Маврицкая , ведущий эксперт «Бухгалтерии Онлайн»
Источник: https://otchetonline.ru/art/buh/52864-chto-dolzhen-sdelat-buhgalter-kompanii-v-kotoroy-rabotaet-inostranec-iz-171-bezvizovoy-187-strany.html