
Сдача уточненного расчета по форме 6-НДФЛ за 2016 год
Форма 6-НДФЛ — Налоговый консультант
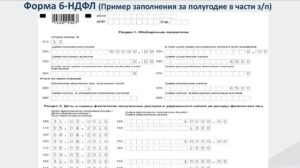
Предприниматели и юридические лица с 2016 года должны ежеквартально отчитываться о суммах НДФЛ, удержанных из доходов физических лиц в ИФНС. Для этого предусмотрена форма 6-НДФЛ, утвержденная приказом ФНС России от 14 октября 2015 г. № ММВ-7-11/450.
Скачать форму 6-НДФЛ
Рассмотрим подробнее, как заполнить форму 6-НДФЛ и как сдать отчет в инспекцию.
Однако, обратим ваше внимание на то, что новая форма не отменяет обязанность составлять годовые справки по форме 2-НДФЛ, которые нужно подавать в налоговые инспекции не позднее 1-го апреля года, следующего за отчетным. Отличие форм 2-НДФЛ и 6-НДФЛ в том, что первую сдают за каждого работника, а вторую – за организацию в целом.
Кто сдаёт расчет по форме 6-НДФЛ
Расчет по форме 6-НДФЛ должны сдавать все налоговые агенты, как правило – это работодатели, которые выплачивают налогооблагаемые доходы по трудовым договорам, или заказчики – организации и предприниматели, которые выплачивают налогооблагаемые доходы исполнителям, в соответствии с гражданско-правовыми договорами.
Если в течение отчетного периода налоговый агент не выплачивал никаких доходов физическим лицам, заполнять и сдавать «нулевую» форму 6-НДФЛ не нужно, так как в соответствии с (абз. 3 п. 2 ст. 230 НК РФ), такой обязанности у налогового агента не возникает.
Какие доходы включать в расчет
В расчет по форме 6-НДФЛ включаются все доходы — зарплата, премии, вознаграждения по гражданско-правовым договорам и другие доходы, по которым у налогового агента возникает обязанность начисления и уплаты НДФЛ.
Сроки сдачи
Расчет по форме 6-НДФЛ необходимо сдавать в следующие сроки (абз. 3 п. 2 ст. 230 НК РФ):
- по итогам I квартала – не позднее 30 апреля;
- по итогам полугодия – не позднее 31 июля;
- по итогам 9 месяцев – не позднее 31 октября;
- по итогам года – не позднее 1 апреля следующего года.
Если последний срок подачи формы 6-НДФЛ приходится на выходной или нерабочий праздничный день, то расчет сдается в ближайший за ним рабочий день (п. 7 ст. 6.1 НК РФ, письмо ФНС России от 21 декабря 2015 г. № БС-4-11/22387).
Впервые форма 6-НДФЛ сдается за I квартал 2016 года в срок до 4 мая 2016 года, включительно. (ч. 3 ст. 2, ч. 3 ст. 4 Закона № 113-ФЗ от 2 мая 2015 г.).
Куда сдавать
Расчеты по форме 6-НДФЛ нужно сдавать в ИФНС по месту учета налогового агента (п. 2 ст. 230 НК РФ). В зависимости от статуса организации (предпринимателя) и источника выплаты дохода порядок представления расчетов по форме 6-НДФЛ может быть иным.
Порядок заполнения
Расчет по форме 6-НДФЛ заполнется по общим правилам для налоговой отчетности. Следует учесть особенности, прописанные в Приложении 2 к приказу ФНС России от 14 октября 2015 г. № ММВ-7-11/450.
Все разделы формы обязательны и заполняются нарастающим итогом: за I квартал, за полугодие, за 9 месяцев и за календарный год. Сведения для заполнения расчета берутся из регистров налогового учета по НДФЛ (п. 2.1 Порядка, утвержденного приказом ФНС России от 14 октября 2015 г. № ММВ-7-11/450).
Если данные какого-либо раздела не умещаются на одной странице, их отражают на дополнительных страницах. Итоговые показатели раздела указываются только на последней странице.Все страницы составленного расчета нумеруются по порядку: «001», «002», «003» и т. д. Любые поля, где приводят ту или иную сумму, должны быть заполнены. Если у организации не было выплат, в них вместо прочерков указывается «0». (См. п. 1.2–1.12 Порядка, утвержденного приказом ФНС России от 14 октября 2015 г. № ММВ-7-11/450).
Титульный лист
В верхней части титульного листа указывается ИНН и КПП организации. Если форма заполняется по обособленному подразделению, то указывается КПП подразделения. При заполнении ИНН организации в двух последних ячейках указываются прочерки. Предприниматели, адвокаты и нотариусы указывают только свой ИНН.
В строке «Номер корректировки» первичного расчета укажите «000». Если сдается уточняющий расчет — укажите порядковый номер корректировки («001», «002» и далее).
В строке «Отчетный период (код)» указывается код:
- 21 – при сдаче расчета за I квартал;
- 31 – при сдаче расчета за полугодие;
- 33 – при сдаче расчета за девять месяцев;
- 34 – при сдаче расчета за год.
В строке «Налоговый период (год)» указывается год, за который подается расчет.
В строке «Представляется в налоговый орган (код)» указывается код ИНФС, в которую подается расчет. Код ИФНС можно определить по адресу регистрации, на официальном сайте ФНС России.
В строке «По месту нахождения (учета) (код)» указываются специальные трехзначные коды:
- 120 – по месту жительства предпринимателя;
- 125 – по месту жительства адвоката;
- 126 – по месту жительства нотариуса;
- 212 – по месту учета российской организации;
- 213 – по месту учета в качестве крупнейшего налогоплательщика;
- 220 – по месту нахождения обособленного подразделения российской организации;
- 320 – по месту ведения деятельности предпринимателя на ЕНВД или патентной системе налогообложения;
- 335 – по месту нахождения обособленного подразделения иностранной организации.
В строке «Налоговый агент» указывается краткое наименование организации в соответствии с учредительными документами, а если такого нет – полное наименование. Предприниматели, адвокаты, нотариусы указывают полные имена, без сокращений.
Раздел 1
В разделе 1 «Обобщенные показатели» указывается общая сумма начисленных доходов, предоставленных вычетов, общая сумма начисленного и удержанного налога.
Раздел 1 заполняется нарастающим итогом с начала года — за I квартал, полугодие, девять месяцев и год (письмо ФНС России от 18 февраля 2016 г. № БС-3-11/650).
В состав обобщенных показателей включаются доходы (вычеты, суммы налога) по операциям, совершенным в течение отчетного периода.
По каждой налоговой ставке необходимо составить отдельный раздел 1. Строки 060–090 в этом случае заполняются только на первой странице.
В строке 010 указывается налоговая ставка.
В строке 020 указывается весь доход сотрудников нарастающим итогом с начала года.
В строке 025 выделяются доходы в виде дивидендов.
В строке 030 показывается общая сумма вычетов по всем сотрудникам – на эту сумму уменьшается налогооблагаемый доход. Строка заполняется нарастающим итогом с начала года.
В строке 040 указывается сумма исчисленного налога нарастающим итогом с начала года. Она должна соответствовать формуле:
Сумма исчисленного НДФЛ (строка 040) = Общий доход (строка 020) – Общий вычет (строка 030) х Ставка НДФЛ (строка 010).В строке 045 указывается сумма выплаченных дивидендов, заполняется аналогично:
Сумма исчисленного НДФЛ по дивидендам (строка 045) = Общий доход по дивидендам (строка 025) х Ставка НДФЛ (строка 010)
В строке 050 указывается сумма фиксированных авансовых платежей, которые зачтены в счет НДФЛ с доходов иностранцев, работающих по патентам.
В строке 060 указывается количество человек, которые получали доход в течение отчетного (налогового) периода.
В строке 070 указывается сумма удержанного налога.
В строке 080 указывается сумма НДФЛ, которая была исчислена, но не удержана.
В строке 090 указывается сумму налога, возвращенного в соответствии со ст. 231 НК РФ.
Раздел 2
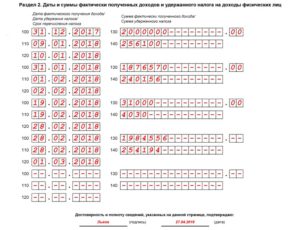
В разделе указываются даты получения и удержания налога, предельный срок, установленный для перечисления налога в бюджет, суммы фактически полученных доходов и удержанного НДФЛ. Чтобы правильно заполнить раздел 2, необходимо распределить общий доход по датам и для каждой даты указать отдельную сумму налога.
Сюда вносятся показатели за 3 последних месяца отчетного периода (письмо ФНС России от 18 февраля 2016 г. № БС-3-11/650).
В разделе 2 заполняются:
по строке 100 — даты фактического получения доходов;
по строке 110 — даты удержания налога;
по строке 120 — даты, не позднее которых должен быть перечислен налог в бюджет. (См. п. 6 ст. 226 и п. 9 ст. 226.
1 НК РФ, письмо ФНС России от 20 января 2016 г.
№ БС-4-11/546);
по строке 130 — сумма дохода, которую налоговый агент перечислил на дату по каждой строке 100;
по строке 140 — сумма налога, которую агент удержал на дату по каждой строке 110.
Показатели «переходных» периодов
Если зарплата начислена в одном отчетном периоде, а выплачена в другом, при заполнении формы 6-НДФЛ учитываются некоторые особенности:
Источник: https://auditor4you.com/forma-6-ndfl/
Причины подачи уточненного расчета по форме 6 НДФЛ
Каждый работодатель обязан отчитываться перед ФНС за те выплаты, которые делаются в пользу нанятых сотрудников. Но, как быть, если уже после сдачи готового отчета, обнаружена ошибка?
- 1 Причины сдачи
- 2 Подача уточненного отчета
- 3 Заключение
Причины сдачи
Иногда, при формировании отчета по форме 6 НДФЛ, может «закрасться» ошибка. Наиболее «популярные» из них:
- В кодах КПП и ОКТМО;
- в коде, что указывается в качестве учета налогового агента. Такое происходит, когда в одно и то же отделение ФНС подается расчет по обособленному подразделению или по головному предприятию;
- в данных по выплаченным сотрудникам доходам, если они облагаются по разным налоговым ставкам. Это происходит, когда требуется подать развернутый отчет, а бухгалтер формирует свернутый отчет;
- в числовых значениях по суммам дохода, а также по удержанным с них суммам налога;
- в числовых датах, когда надо произвести выплаты. От них зависит срок уплаты НДФЛ в бюджет.
Пример уточненного расчета.
Если ошибки обнаружены бухгалтером, вне зависимости от системы налогообложения, еще до сдачи документации в ФНС, их можно легко исправить. Никаких санкций за это не предусмотрено. Но, если обнаружение ошибки произойдет уже после сдачи, возможно 2 варианта развития событий:
- Их обнаружит сам бухгалтер до того, как истечет срок сдачи, предусмотренный в НК РФ. В этом случае подают «уточненку» 6 НДФЛ. Сделать это нужно как можно быстрее, пока не истек срок сдачи;
- их обнаружит проверяющий инспектор уже после истечения установленного срока. Тогда не избежать штрафов за подачу неверных сведений.
Подача уточненного отчета
Если бухгалтер обнаружил ошибку в сданном расчете в ФНС, формируют «уточненку» по 6 НДФЛ. Учитывается несколько важных правил:
- Форма представления уточненного расчета, как и у первичного документа;
- Указываются правильные сведения;
- порядок заполнения 6 НДЛФ уточняющего отчета такой же, что и при составлении первичной декларации;
- сдается, как и первый документ;
- вместе с верными сведениями направляется разъяснительное письмо для налоговиков, в котором будет указано, по какой строке допущена ошибка.
На заметку! Сдать уточненный расчет 6 НДФЛ с верными сведениями и сопроводительным письмом нужно как можно быстрее, пока не истек срок сдачи, прописанный в НК РФ. Срок устанавливается в зависимости от того, за какой период сдается отчетность.
Образец пояснений в ФНС:
Но, при формировании «уточненки» по 6 НДФЛ информируют об этом налоговиков. Делается это посредством указания специального кода на титульном листе. В первичном отчете это поле остается пустым, никаких цифр здесь ставить не нужно.
При подаче корректировочного отчета, в специальном поле ставится номер, которому соответствует этот сдаваемый расчет. Если уточненная декларация 6 НДФЛ подается в первый раз в текущем отчетном периоде, то ставится цифра «1». Если же снова будет обнаружена ошибка, и возникнет необходимость подачи еще одной корректировки, то цифра должна быть «2».
Закон не ограничивает количество корректировочных отчетов, поданных к основному. Поэтому можно сдавать сколько угодно раз. Также в НК РФ не прописан точный срок представления. Но, чтобы избежать штрафов, отчитаться нужно до окончания срока сдачи. Например, сдавая НДФЛ за полугодие, подать корректировку можно в течение срока сдачи, до 31. 07.
Если вовремя не подать уточенные сведения, и ошибка будет обнаружена налоговым инспектором, то налоговый агент, как и налогоплательщик, привлекается к ответственности.
Санкция – штраф 500 рублей за каждый отчет, в котором указаны неверные сведения. Налоговые органы налагают штраф на саму организацию и на должностное лицо.Таковыми на предприятиях будет руководство или главный бухгалтер, в зависимости от того, что прописано в трудовом договоре и должностной инструкции.
Сумма штрафа определена в сумме 300 – 500 рублей, и будет зависеть от «тяжести» правонарушения. Для ИП административной ответственности не предусмотрено.
Заключение
Подача «уточненки» не является правонарушением! Подавать можно в течение всего срока сдачи. Но, чтобы не делать этого, нужно тщательно проверять расчеты перед тем, как отправить в налоговые органы.
Причины подачи уточненного расчета по форме 6 НДФЛ Ссылка на основную публикацию
Источник: https://ndflexpert.ru/6/utochnenka-po-6-ndfl.html