
Расчет транспортного налога по дорогостоящим автомобилям
Калькулятор транспортного налога: расчет налога в 2019
Правильный расчет транспортного налога – залог успешной и беспроблемной уплаты пошлины за авто. Мы настаиваем на том, что важно понимать из чего складывается налог, от чего зависят тарифы, а для этого нужно знать главу 28 НК РФ и актуальные, действующие региональные законодательства о налоге на транспорт, следить за всеми изменениями.
Изменения в налоге на транспорт в 2018/2019 годах
В период с 2018 по 2019 года, существенных изменений в транспортном налоге не случилось, так что калькуляторы по прежнему выдают актуальную информацию.
В список незначительных корректировок вошло:
- начиная с 2018 года, для физических лиц введено упрощение. Теперь им не требуется подтверждать, документально, льготы на ТН, нужно только подать заявление, а необходимые подтверждения налоговые сотрудники запросят сами в соответствующих органах;
- внесены поправки в список дорогих автомобилей, с установлением повышенного коэффициента.
Расчет через калькулятор
Предлагаем вам актуальный калькулятор транспортного налога — выбирайте подходящие вам параметры, и узнавайте размер пошлины.
Величина суммы, которая вычисляется с помощью калькулятора ТН, носит ознакомительный характер, так как не учитывает конкретные особенности регионов РФ и ситуаций, выходящих из правил законодательства. Но ориентировочную стоимость оплаты пошлины за авто для себя можно узнать.
Обращаясь к услуге калькулятора налога, нужно заполнить необходимые сведения из свидетельства и ПТС. Заносятся следующие данные:
- регион;
- год начисления налога;
- количество месяцев владения транспортом;
- вид транспортного средства;
- мощность двигателя в л.с. Для перевода кВт в л.с., необходимо умножить значение на 1,35962 и округлить до сотых.
- данные на право льготы.
При стоимости машины свыше 3 млн. рублей, нужно будет также указать:
- марку транспортного средства;
- модель ТС;
- год выпуска автомобиля.
Не забывайте, что более детальную информацию о своем счете и налогах можно узнать на сайте налоговой, в том числе и произвести расчет налога онлайн — https://nalog.ru/rn77/service/calc_transport/:
Особенности расчета: участвующие параметры
Основным критерием, по которому начисляется транспортный налог, является мощность двигателя – налоговая база.
Вычисление годового транспортного налога будет определяться, исходя из лошадиных сил, характеризующих мощность двигателя, указанную в технической документации и налоговой ставки, выбираемой по диапазону мощности.
Но учитывая особенности параметров, участвующих в процессе расчета налога, процедура усложняется.
К таким особенностям относятся:
- обособленный расчет налога, в зависимости от региона (различие в базе и ставках);
- различие в налоговой базе по мощности двигателя;
- при расчете автомобилей от 3 млн. рублей (категория дорогостоящих машин), применяется повышающий коэффициент, с учетом их стоимости и возраста;
- использование коэффициента, учитывающего неполный период владения авто.
Важно! Для гибридных машин, мощность учитывается суммарная, с учетом двух двигателей.
Бывают случаи, когда данные в технической документации на машину не соответствуют фактическим техническим характеристикам.
В этом случае владелец авто должен провести экспертизу ТС через специализированную организацию, так как налоговый орган не уполномочен корректировать сведения, предоставленные регистрирующим органом.
Такая специализированная организация после проведения необходимых мероприятий, выдает заключение, на основании которого регистрирующие органы заносят изменения в ПТС и передают данные в налоговый орган. На праве полученных уточнений, налоговики проводят перерасчет транспортного налога.
Важным звеном при расчете ТН будет и ставка. Ставку определяют регионы, которые могут:
- завысить/занизить величину базовой ставки, отраженной в налоговом кодексе РФ, в диапазоне не превышающим 10 раз. Данные условия не действуют в отношении легковых авто, с мощностью до 150 л.с.;
- разделять ставки в соответствии с: категорией, возрастом, экологическим классом ТС.
Исходя из предоставленных регионам уполномочий в правах, транспортный налог периодически корректируется. Даже в ближних регионах ставка может сильно различаться. Как правило, они стараются сохранить ставки, но изменения все равно происходят.
Существует категории автомобилей, которые, в соответствии с п.2 ст.358 НК РФ, не облагаются налогом:
- автомобили легковые, которые оборудованы для инвалидов;
- легковые авто с мощностью до 100 л.с., которые закупались через органы соцзащиты;
- авто в розыске, с подтверждением документального факта розыска.
А есть машины, которые в противовес указанным, облагаются дополнительным налогом, через повышенный коэффициент.
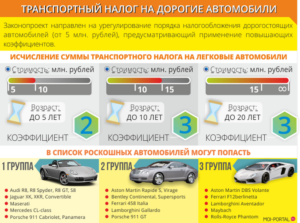
При владении автомобилем стоимостью от 3 млн. рублей, владельцам необходимо заплатить транспортный налог с поправкой повышенного коэффициента, который варьируется в диапазоне 1,1-3,0, исходя из п.2 ст.362 НК РФ, с учетом также года выпуска.
Такой коэффициент стал практически применяться с 2014 года.
Для периода 2018/2019 гг. НК РФ сформированы следующие коэффициенты:
- 1,1 – легковые машины в диапазоне цены 3-5 млн. рублей, с годом выпуска не более 3 года;
- 2 – легковые автомобили стоимостью 5-10 млн. рублей, с годом выпуска не более 5 лет;
- 3 – для легковых авто, ценой от 10 до 15 млн. рублей, с годом выпуска не более 10 лет и 20 лет соответственно.
На сайте Минпромторг РФ размещен перечень автомобилей стоимостью от 3 млн. рублей, которые идут с повышенным коэффициентом. Здесь также можно посмотреть срок использования авто в соответствии с определением его НК РФ.
Внимание! Вся информация о постановке и снятии машин в ФНС проходит из ГИБДД. Эти данные служат проверкой информации в декларациях и расчетом по налогу за транспорт.
Учитывая все особенности транспортного налога, для приблизительной его оценки, можно воспользоваться калькулятором для подсчета ТН.
Правильный расчет
Все владельцы машин, для предотвращения неправильной уплаты налогов, должны уметь правильно их рассчитывать, с учетом всех параметров и особенностей в расчетах.
Правильное определение критериев, изучение местных тарифов, НК РФ, отслеживание последних изменений в региональных законодательствах, помогут, с помощью калькулятора транспортного налога, более точно рассчитать пошлину на авто и скорректировать свой бюджет.
Калькулятор транспортного налога предоставлен сайтом calcus.ru
Источник: https://transportnyj-nalog.ru/kalkulyator/
Расчет транспортного налога по дорогостоящим автомобилям

В РФ введены повышающие коэффициенты для расчета транспортного налога в отношении дорогих автомобилей. Соответствующие изменения в пункт 2 статьи 362 НК РФ внес Федеральный закон от 23.07.2013 № 214-ФЗ. Они затрагивают всех налогоплательщиков, имеющих в собственности дорогостоящее авто, — как физических лиц, предпринимателей, так и организаций.
Необходимость применять повышающие коэффициенты появилась при расчете транспортного налога за 2014 год и последующие годы.
Разобраться в том, имеют изменения к вам отношение или нет, поможет наша статья. Также мы расскажем, как именно применять новые повышающие коэффициенты. Это особо актуально для организаций, потому как физические лица, в том числе предприниматели, в отличие от организаций, сами транспортный налог не рассчитывают.
Физические лица налог уплачивают на основании уведомления, полученного из налоговой инспекции, где уже сразу указаны сумма и срок уплаты налога (п. 1 ст. 362 и п. 3 ст. 363 НК РФ).
Поэтому если у вас не самый дешевый автомобиль, то самое время разобраться, какие налоговые платежи по транспортному налогу вас будут ожидать в скором будущем.
В каких случаях придется платить транспортный налог в повышенном размере
Повышающие коэффициенты по транспортному налогу установлены только для легковых автомобилей и варьируются в зависимости от стоимости авто. Принцип такой — чем больше стоимость машины, тем выше коэффициент. Итого под повышающие коэффициенты подпадают четыре категории легковушек:
- автомобиль со средней стоимостью от 3 млн. до 5 млн. руб. включительно;
- автомобиль со средней стоимостью от 5 млн. до 10 млн. руб. включительно;
- автомобиль со средней стоимостью от 10 млн. до 15 млн. руб. включительно;
- автомобиль со средней стоимостью от 15 млн. руб.
Вы, наверное, уже обратили внимание, что речь идет о некой средней стоимости. Что это такое и откуда ее брать? Сразу предупредим, что рассчитывать такую стоимость самостоятельно не нужно. Также не понадобится первоначальная стоимость транспорта или его остаточная стоимость по данным бухгалтерского учета.
Ориентироваться надо исключительно на то, присутствует ли ваш автомобиль в перечне, приведенном на сайте Минпромторга России www.minpromtorg.gov.ru. Дело в том, что данное ведомство ежегодно до 1 марта должно публиковать на своем сайте перечень легковых автомобилей, которые подпадают под повышенное налогообложение.
По каждому автомобилю будет приведена его средняя стоимость.
Вы должны найти в указанном перечне наименование вашего автомобиля. Если его в этом списке нет, то вы считаете налог в обычном порядке. Если же авто в данном перечне фигурирует, нужно посмотреть, соблюдается ли другой параметр, от которого зависит применение повышенного коэффициента. Это возраст автомобиля. То есть количество лет, которое прошло с года его выпуска.
Может так случиться, что стоимость автомобиля высока, то есть транспорт действительно дорогостоящий. И автомобиль содержится в перечне Минпромторга Росии. Но период использования машины настолько большой, что повышающий коэффициент для нее уже не предусмотрен.
Сроки службы машины, в пределах которых начисляются коэффициенты, смотрите в таблице. Там же приведены сами коэффициенты.
Заметим, что срок пользования автомобилем надо считать начиная с года его выпуска. Как именно это делать, Налоговый кодекс не разъясняет. В частности, неясно, включать сам год выпуска в расчет или нет. Скорее всего, в ближайшее время по данному вопросу появятся разъясняющие письма Минфина или ФНС.А пока можно лишь предположить, что срок будет отсчитываться в порядке, который приведен в абзаце 2 пункта 3 статьи 361 НК РФ. В данном пункте говорится о дифференцированных налоговых ставках, которые могут устанавливаться в зависимости от разных параметров транспортного средства. В том числе с учетом количества лет, прошедших с года его выпуска.
Так вот согласно данной норме Налогового кодекса количество лет, прошедших с года выпуска автомобиля, определяется по состоянию на 1 января отчетного года в календарных годах.
При этом отсчет начинается с года, следующего за годом выпуска транспортного средства. И надо учитывать год, за который непосредственно считается транспортный налог (письмо Минфина России от 29.03.
2010 № 03-05-05-04/08).
Повышающие коэффициенты и условия, при которых они применяются
| Средняя стоимость автомобиля, млн. руб. | Количество лет, которое прошло с года выпуска автомобиля | |
| От 3 до 5 включительно | От 2 до 3 лет | 1,1 |
| От 1 года до 2 лет | 1,3 | |
| Не более 1 года | 1,5 | |
| От 5 до 10 включительно | Не более 5 лет | 2 |
| От 10 до 15 включительно | Не более 10 лет | 3 |
| От 15 | Не более 20 лет | 3 |
Например, автомобиль был выпущен в 2012 году. Значит, для целей расчета транспортного налога за 2014 год срок использования этого авто составит два года, ведь 1 год приходится на 1 января 2013 года, значит, 1 января 2014 года будет 2 года. И если, скажем, средняя стоимость такой машины равна 4 млн. руб.
, рассчитывать транспортный налог за 2014 год нужно с коэффициентом 1,1 (смотрите соответствующие данные в таблице). А вот если автомобиль такой же стоимостью будет выпущен в 2014 году, то за 2014 год вы примените коэффициент 1,5, поскольку на 1 января 2014 года срок использования составит только 0 лет, то есть не более года.
А год будет 1 января 2015 года.
| — Как нужно считать транспортный налог за 2013 год?— Транспортный налог за 2013 год нужно уплатить по действующим правилам, без повышающих коэффициентов. А уже за 2014 и последующие годы — по новому порядку, с учетом повышающих коэффициентов на дорогие автомобили.— То есть первый раз организации должны рассчитывать транспортный налог по-новому только в 2015 году, по итогам 2014 года?— Правильно. Ведь коэффициенты применяются непосредственно при исчислении транспортного налога. А новые правила вступают в силу только с 1 января 2014 года. Следовательно, первый раз применить новый порядок все компании должны, когда будут считать налог за 2014 год.— Коэффициенты установлены в отношении легковых автомобилей средней стоимостью от 3 млн. руб. Перечень таких машин должен опубликовать на своем сайте Минпромторг России. Когда ждать появления перечня?— В настоящее время Минпромторг ведет работу над соответствующим документом. Разместить перечень министерство должно на своем сайте до 1 марта 2014 года. |
Как применять повышающий коэффициент
О том, на какой транспорт распространяются повышающие коэффициенты, мы поговорили. Теперь рассмотрим, как эти коэффициенты применять.
Новый порядок применяется начиная с расчета транспортного налога за 2014 год.
Формула расчета налога будет такой:
| Сумма транспортного налога за 2014 год и далее | = | Мощность автомобиля в лошадиных силах | × | Налоговая ставка | × | Повышающий коэффициент |
Тем, кто ежеквартально считает и уплачивает авансы по транспортному налогу, непосредственно в 2014 году применять коэффициенты не нужно.
Напомним, обязанность перечислять авансы может быть установлена для фирм региональными властями (п. 3 ст. 360, п. 6 ст. 362 и п. 2 ст. 363 НК РФ).
Так вот, новая редакция Налогового кодекса не предусматривает, что авансы нужно определять с учетом коэффициента. Если следовать букве закона, авансы надо считать в 2014 году по-старому.
То есть умножить мощность двигателя автомобиля, выраженную в лошадиных силах, на налоговую ставку и на 1/4.
И не забывайте, что если в течение года вы уплачиваете авансы, то сумму налога, рассчитанную по итогам года с учетом коэффициентов, надо перечислить в бюджет за вычетом исчисленных авансовых платежей (п. 2.1 и 2 т. 362 НК РФ).
Источник: https://www.26-2.ru/art/178331-raschet-transportnogo-naloga-po-dorogostoyashchim-avtomobilyam
Расчет транспортного налога по дорогим автомобилям

Вопрос о введении налога на роскошь поднимался еще с 2003 г. В Госдуму не единожды поступали законопроекты, предусматривающие введение дифференцированной ставки НДФЛ с целью снижения уровня социального неравенства, однако ни один из них не нашел поддержки парламентариев. А в 2012 г.
Президент страны Владимир Путин, обращаясь с ежегодным посланием к Федеральному Собранию РФ, заявил, что нельзя отказываться от «плоской» шкалы НДФЛ, поскольку прогрессивное налогообложение граждан не обеспечит социальной справедливости.
По его мнению, введение прогрессивного налогообложения станет бременем для миллионов людей со средними доходами. «Если вы начнете считать, к чему это приведет, вы убедитесь, что так оно и будет. Будет уход от налогов и недополучение в бюджет, в казну соответствующих объемов денег от этого налога.
А значит — у нас возникнут дефициты по поводу финансирования армии, пенсий, бюджетной сферы. Поэтому действовать в этой сфере нужно крайне аккуратно», — говорил тогда Путин. В то же время он выступил за введение в стране «налога на роскошь», подчеркнув, что Правительству РФ необходимо в первой половине 2013 г.
реализовать принятые принципиальные решения по «налогу на роскошь», включая элитную недвижимость и дорогие автомобили.
Изначально предполагалось, что объектом обложения «налогом на роскошь» будут элитная недвижимость и дорогие автомобили. Однако в итоге было принято решение взимать налог в повышенном размере пока только с владельцев ТС, стоимость которых превышает 3 млн руб. Соответствующий Закон от 23 июля 2013 г. N 214-ФЗ вступил в силу с 1 января 2014 г.
Повышающие коэффициенты
Итак, в соответствии с п. 2 ст. 362 Налогового кодекса в редакции Закона N 214-ФЗ теперь владельцы легковых автомобилей, стоимость которых более 3 млн руб., будут платить транспортный налог с учетом повышающих коэффициентов.
| Стоимость, млн руб. | Коэффициент в зависимости от количества лет с года выпуска ТС | ||||
| до 1 года | от 1 до 2 лет | от 2 до 3 лет | до 5 лет | до 10 лет | до 20 лет |
| от 3 до 5 | 1,5 | 1,3 | 1,1 | ||
| от 5 до 10 | 2 | ||||
| от 10 до 15 | 3 | ||||
| от 15 | 3 |
Как видим, для того, чтобы определить, какой, собственно, коэффициент нужно применять, необходимо знать «возраст» автомобиля и его стоимость. Причем в данном случае речь идет вовсе не о стоимости, по которой «люксовая» легковушка была приобретена. Но обо всем по порядку.
«Возраст» автомобиля
В соответствии с абз. 2 п. 3 ст.
361 Налогового кодекса для расчета транспортного налога количество лет, прошедших с года выпуска транспортного средства, определяется в календарных годах, прошедших с года выпуска транспортного средства, и по состоянию на 1 января текущего года.
При этом, как разъяснил Минфин России в Письме от 29 марта 2010 г. N 03-05-05-04/08, отсчет лет начинается с 1 января года, следующего за годом выпуска транспортного средства, и включает в себя год, за который уплачивается налог.
Таким образом, если автомобиль, к примеру, выпущен в 2013 г. (вне зависимости от месяца выпуска — в январе или в декабре), то для целей исчисления транспортного налога на 1 января 2014 г. ему «исполняется» один год. Соответственно, в случае, когда ТС выпущено в 2012 г., то на 1 января 2014 г. ему уже «стукнет» два года.
Средняя стоимость ТС
Перечень легковых автомобилей средней стоимостью от 3 млн руб. согласно п. 2 ст. 362 Кодекса должен ежегодно не позднее 1 марта размещаться на официальном интернет-сайте Минпромторга. Во исполнение данной нормы 28 февраля 2014 г. на сайте указанного министерства появился соответствующий Перечень.
Всего в нем поименована 191 модель легковых автомобилей таких марок, как Aston Martin, Audi, Bentley, BMW, Bugatti, Cadillac, Ferrari, Hyundai, Infiniti, Jaguar, Jeep, Lamborghini, Land Rover, Lexus, Maserati, Mercedes-Benz, Nissan, Porsche, Rolls-Royce, Toyota и Volkswagen.
В Минпромторге отмечают, что при формировании указанного Перечня учитывались статистические данные, данные таможенной статистики и информация о сделках с соответствующими моделями.
Порядок расчета средней стоимости легковых автомобилей также определяется Минпромторгом. Соответствующий Приказ ведомства от 28 февраля 2014 г. N 316 прошел регистрацию в Минюсте 2 апреля 2014 г. (документ вступает в силу 20 апреля 2014 г.). В нем представлены две формулы.Первая формула применяется в случаях, когда производитель или его уполномоченное лицо представлены на территории РФ. Эта формула выглядит следующим образом:
Спр = (Р1 + Р2) / 2
где:
Спр — средняя стоимость автомобиля;
Р1 — рекомендованная розничная цена автомобиля данной марки, модели, базовой версии автомобиля и года выпуска, полученная по состоянию на 1 июля соответствующего налогового периода;
Р2 — рекомендованная розничная цена автомобиля данной марки, модели, базовой версии автомобиля и года выпуска, полученная по состоянию на 1 декабря соответствующего налогового периода.
При этом показатели Р1 и Р2 Минпромторг будет запрашивать у автопроизводителей или их уполномоченных лиц.
Вторая формула несколько сложнее. Она применяется в случае, если автопроизводитель или его уполномоченное лицо не представлены на территории РФ или когда сведения о рекомендованной розничной цене ТС не поступили в Минпромторг. По ней же определяется средняя стоимость автомобиля, с момента выпуска которого прошло более 5 лет. Эта формула выглядит так:
где:
Ck — средняя стоимость автомобиля;
Pcr max — максимальная цена продажи автомобиля на территории РФ данной марки, модели, базовой версии автомобиля и года выпуска по состоянию на 31 декабря соответствующего налогового периода по данным каталогов;
Pcr min — минимальная цена продажи автомобиля на территории РФ данной марки, модели, базовой версии автомобиля и года выпуска по состоянию на 31 декабря соответствующего налогового периода по данным каталогов;
Kt — коэффициент, равный сумме утилизационного сбора и ввозной таможенной пошлины, уплачиваемых за подобный автомобиль;Kc — коэффициент приведения каталожной цены автомобиля в цены в рублевом эквиваленте согласно валютному курсу года выпуска автомобиля. Таковой, в свою очередь, определяется по формуле:
где:
Q1 — курс инвалюты к валюте Российской Федерации, установленный Банком России на 1 января года выпуска автомобиля;
Q2 — курс инвалюты к валюте Российской Федерации, установленный Банком России на 31 декабря года выпуска автомобиля.
Ну а если данные о ценах автомобилей берутся из российских каталогов, то расчеты производятся при коэффициентах Kc = 1 и Kt = 0.
С одной стороны, конечно же, если бы в расчетах использовалась покупная стоимость автомобиля, было бы значительно проще. С другой — понятно, почему законодатели пошли иным путем. Ведь в целях снижения налогового бремени, думается, в договорах купли-продажи ТС стороны по договоренности указывали бы минимальные цены.
Расчет налога: от общего ..
Совершенно очевидно, что средняя стоимость автомобиля в целях применения коэффициентов на дорогие автомобили по «методике», утвержденной Минпромторгом, будет определена не ранее декабря текущего налогового периода.
Получается, что только тогда у организаций появится возможность точно определить, какой именно повышающий коэффициент следует применять при расчете транспортного налога.
Тогда возникает вопрос: а как же тогда рассчитывать авансовые платежи по транспортному налогу?Напомним, что транспортный налог является региональным. Устанавливается он законами субъектов РФ и обязателен к уплате на территории соответствующего субъекта РФ (ст. 356 НК). Субъекты РФ определяют ставку налога в пределах, установленных Кодексом, порядок и сроки его уплаты.
Объектом обложения транспортным налогом признаются ТС, зарегистрированные в установленном порядке в соответствии с законодательством РФ (ст. 358 НК).
Налоговым периодом по транспортному налогу в соответствии со ст. 360 Кодекса признается календарный год. Отчетными периодами для налогоплательщиков-организаций признаются I, II и III кварталы.
При этом региональным властям дано право не устанавливать отчетные периоды.
Сумму налога, подлежащую уплате в бюджет по итогам налогового периода, рассчитывают путем умножения налоговой базы на соответствующую налоговую ставку (п. 2 ст. 362 НК).
Причем если субъекты РФ не отменили отчетные периоды по данному налогу, то по итогам года нужно заплатить разницу между исчисленной суммой налога и суммами авансовых платежей, подлежащих перечислению по окончании отчетных периодов.
В свою очередь авансы составляют 1/4 от произведения соответствующей налоговой базы и налоговой ставки (п. 2.1 ст. 362 НК).
… к дорогим автомобилям
В том случае, если региональные власти при введении транспортного налога воспользовались своим правом и не установили отчетные периоды по данному налогу, повышающий коэффициент без каких-либо вариантов применяется единожды — при расчете налога за год. К тому моменту все данные, включая среднюю стоимость ТС, уже должны быть известны. Ведь согласно п. 1 ст. 363 Кодекса срок уплаты транспортного налога не может быть ранее 1 февраля, следующего за отчетным годом.
Вопрос может возникнуть при расчете авансовых платежей по транспортному налогу, если законом субъекта РФ отчетные периоды по налогу все же установлены.
Однако, как следует из Письма ФНС России от 24 марта 2014 г. N БС-4-11/5316, волноваться в данной части также не стоит.
Чиновники особо подчеркнули, что повышающий коэффициент необходимо применять к сумме налога при уплате транспортного налога за налоговый период.Порядок расчета транспортного налога на дорогие авто продемонстрируем на примерах.
Пример 1. Предположим, организация, расположенная в г. Москве, приобрела и зарегистрировала в органах ГИБДД автомобиль Hyundai Equus 5.0 V8 GDI 2013 г. выпуска за 2 млн руб. Мощность двигателя 430 л. с. Законом г. Москвы от 9 июля 2008 г. N 33 «О транспортном налоге» налоговая ставка для легкового автомобиля, мощность двигателя которого превышает 250 л. с., составляет 150 руб.
за «лошадь». Отчетные периоды по налогу не установлены. Автомобиль Hyundai Equus 5.0 V8 GDI поименован в Перечне автомобилей стоимостью свыше 3 млн руб., который размещен на сайте Минпромторга. Соответственно, при расчете транспортного налога в отношении данного ТС следует применять повышающий коэффициент вне зависимости от того, что фактически он обошелся компании менее чем в 3 млн руб.
Если бы речь шла об обычном ТС с точно такими же характеристиками, то транспортный налог подлежал бы уплате в размере 64 500 руб. (430 л. с. x 150 руб.). Однако поскольку мы имеем дело с дорогим автомобилем, то следует использовать повышающий коэффициент.
Допустим, что по данным Минпромторга, полученным от автопроизводителей, рекомендованная розничная указанного автомобиля на 1 июля 2014 г. составит 3,3 млн руб., на 1 декабря 2014 г. — 3,5 млн руб. Тогда средняя стоимость нашего ТС составит 3,4 млн.
Таким образом, автомобиль попадает в стоимостную категорию от 3 до 5 млн руб. и в «возрастную» — от 1 года до 2 лет.
Соответственно, в отношении данного ТС применяется повышающий коэффициент, который равен 1,3. А значит, налог к уплате составит 83 850 руб. (64 500 руб. x 1,3).
Пример 2. Допустим, что автомобиль, описанный в примере 1, приобрела и зарегистрировала на себя компания в регионе, где законом субъекта РФ установлены отчетные периоды по транспортному налогу.
Для наглядности предположим, что региональным законом для легковых автомобилей мощностью 430 л. с. также установлена налоговая ставка 150 руб. за «лошадь».
Тогда расчеты с бюджетом должны производиться в следующем порядке:
- По окончании I, II и III кварталов необходимо уплатить авансовые платежи по транспортному налогу в размере 16 125 руб. (64 500 руб. : 4).
- По итогам года уплачиваем налог в размере 35 475 руб. (83 850 руб. — 16 125 руб. x 3).
На заметку
При исчислении транспортного налога в отношении дорогих легковых автомобилей также применяются и положения п. 3 ст. 362 Кодекса. Данная норма позволяет скорректировать обязательства по налогу в том случае, если ТС было зарегистрировано на организацию не весь налоговый период.
В подобных ситуациях применяется теперь уже понижающий спецкоэффициент, который определяется как отношение числа полных месяцев, в течение которых автомобиль зарегистрирован на компанию, к числу календарных месяцев в году.
При этом месяц регистрации ТС, а также месяц снятия транспортного средства с учета принимается за полные месяцы.
Май 2014 г.
Источник: http://www.pnalog.ru/material/raschet-transportnyy-nalog-dorogie-avto
Налог на дорогие автомобили стоимостью более 3 млн. рублей в 2019
Повышающие коэффициенты
Перечень дорогостоящих автомобилей
Формула расчета налога
Пример расчета налога на дорогие авто
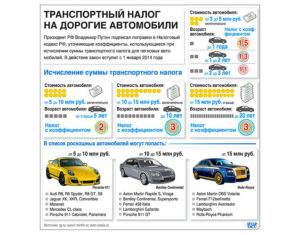
Для дорогостоящих автомобилей, стоимостью более 3 миллионов рублей, налоговым законодательством установлены повышенные ставки налога.
В народе данный налог называют налогом на роскошь.
Налог на роскошь – это меры, направленные на налогообложение престижного потребления, реализованные путем увеличения налоговой нагрузки на собственников дорогих объектов недвижимости и дорогих легковых автомобилей в рамках налога на имущество физических лиц, а также транспортного налога.
Налогоплательщики-организации исчисляют сумму налога и сумму авансового платежа по налогу самостоятельно. Уплата налога и авансовых платежей по налогу производится налогоплательщиками в бюджет по месту нахождения транспортных средств.
В течение налогового периода налогоплательщики-организации по истечении каждого отчетного периода исчисляют и уплачивают по месту нахождения транспортных средств авансовые платежи по налогу в размере одной четвертой произведения соответствующей налоговой базы и налоговой ставки.
Более подробно о порядке уплаты налога юридическими лицами читайте в статье по ссылке.
Граждане уплачивают транспортный налог на основании налогового уведомления, направляемого налоговым органом.
Физическими лицами транспортный налог должен быть уплачен в общем порядке в срок не позднее 1 декабря года, следующего за истекшим налоговым периодом.
То есть транспортный налог за 2018 год соответственно по ставкам, установленным на 2018 год, уплачивается до 01 декабря 2019 года, автомобильный налог за 2019 год — до 01 декабря 2020 года, а налог на авто за 2020 год — до 01 декабря 2021 года.
Срок уплаты транспортного налога в 2019 году — до 2 декабря 2019 года
Повышающие коэффициенты транспортного налога
Повышающие коэффициенты на дорогостоящие автомобили установлены п. 2 ст. 362 Налогового кодекса РФ.
Исчисление суммы налога производится с учетом повышающего коэффициента:
- 1,1 — в отношении легковых автомобилей средней стоимостью от 3 миллионов до 5 миллионов рублей включительно, с года выпуска которых прошло не более 3 лет;
- 2 — в отношении легковых автомобилей средней стоимостью от 5 миллионов до 10 миллионов рублей включительно, с года выпуска которых прошло не более 5 лет;
- 3 — в отношении легковых автомобилей средней стоимостью от 10 миллионов до 15 миллионов рублей включительно, с года выпуска которых прошло не более 10 лет;
- 3 — в отношении легковых автомобилей средней стоимостью от 15 миллионов рублей, с года выпуска которых прошло не более 20 лет.
При этом исчисление сроков начинается с года выпуска соответствующего легкового автомобиля.
Перечень дорогостоящих автомобилей
Исчисление суммы транспортного налога с учетом повышающих коэффициентов производится в отношении автомобилей, поименованных в Перечне, ежегодно подготавливаемом Минпромторгом России на очередной налоговый период.
Министерство промышленности и торговли Российской Федерации формирует Перечень на основании информации о рекомендованных розничных ценах по каждой марке, модели и базовой версии автомобилей с учетом года выпуска, розничные цены которых превышают 3 млн. рублей. Минпромторг России обеспечивает размещение Перечня ежегодно не позднее 1 марта на своем официальном сайте в сети «Интернет».
Перечень автомобилей с указанием марки транспортного средства и стоимости размещен на официальном сайте Минпромторга:
В список дорогостоящих автомобилей стоимостью более трех миллионов вошли автомобили марок:
- Audi TT RS (2,5 TFSI), S6, RS 4, Q7, S7, A8,
- BMW X6, 550i, X5 xDrive30d, Z4 sDrive35is, M3
- Cadillac Escalade, CTS-V, Escalade Hibrid
- Hyundai Equus 5.0 V8 GDI
- Infiniti FX50, QX70, QX80
- Jaguar XJ, Jaguar F-Type, XFR
- Jeep Grand Cherokee SRT8
- Land Rover Discovery 4, Range Rover Sport 3.0 V6, Range Rover Sport TDV6 3.0
- Lexus LX 570, LS 460
- Mercedes-Benz ML 350, Mercedes-Benz SLK 55 AMG, Mercedes-Benz C 63 AMG, Mercedes-Benz GL 350
- Porsche Carrera 4S, Porsche Panamera GTS, Porsche Cayenne Turbo, Porsche 911 GT3, Porsche Cayenne Turbo S и другие.
В ценовую группу дороже 15 миллионов рублей включены автомобили марок Aston Martin, Bentley, Bugatti, Ferrari, Lamborghini, Rolls-Royce.
Разъяснения ФНС России
Федеральная налоговая служба информирует, что повышающий коэффициент к легковым автомобилям применяется согласно Перечню. При этом повышающий коэффициент не применяется в случае отсутствия легкового автомобиля в Перечне или несоответствия количества лет, прошедших с года выпуска, аналогичному показателю Перечня.
Например, согласно Перечню легковых автомобилей средней стоимостью от 3 миллионов рублей для налогового периода 2017 года, транспортные средства марки «Land Rover» «Discovery Sport SD4 2.2 190PS HSE Luxury» с объемом двигателя 2179 см. куб.
, с года выпуска которых прошло не более 3 лет, и «Discovery Sport SD4 2.2 190PS HSE» с объемом двигателя 2179 см. куб., с года выпуска которых прошло не более 2 лет, относятся к категории автомобилей стоимостью от 3 до 5 млн рублей.
Значит при расчете налога применяется повышающий коэффициент.
Транспортные средства марки «Infiniti» «Q70» с объемом двигателя 3696 см. куб. в Перечень дорогостоящих автомобилей для налогового периода 2017 года не входят, следовательно в отношении данных автомобилей повышающие коэффициенты не применяются.
Порядок расчета налога на дорогие автомобили
Для расчета налога применяется следующая формула:
Н = M * Ст * К,
где:
- Н — сумма налога;
- М — мощность двигателя (в л.с.);
- Ст — ставка налога (рублей за 1 л.с.)
- К — повышающий коэффициент.
Мощность двигателя можно найти в ПТС или свидетельстве о регистрации транспортного средства.
Ставки налога установлены законами субъектов РФ, в котором зарегистрирован автомобиль. В каждой регионе они разные. Узнать ставки транспортного налога в вашем субъекте можно в статье по ссылке.
Если ставка или повышающий коэффициент зависит от возраста автомобиля, считать его следует с года, следующего за годом выпуска (п. 3 ст. 361 НК РФ). Например, если год выпуска автомобиля — 2015, то в 2015 г. ему 0 лет, в 2016 — 1 год, в 2017 г. — 2 года и т.д.
Пример расчета
Рассчитаем транспортный налог для автомобиля Mercedes—BenzS-500 Long, 2015 года выпуска с бензиновым двигателем объемом 4,6, мощностью 455 л.с.
Для расчета умножим мощность автомобиля на ставку налога. О ставках налога на автомобили с мощностью двигателя более 250 л.с. можно узнать в статье по ссылке.
Итак, в качестве налога за данный автомобиль жители:
- г. Москвы и Московской области заплатят 68 250 рублей (455 л.с.*150 рублей (ставка налога за 1 л.с.));
- Иркутской области — 47 775 рублей (455 л.с.*105 рублей (ставка налога за 1 л.с.));
- Республики Ингушетия — 18 200 рублей (455 л.с.*40 рублей (ставка налога за 1 л.с.));
- Республики Крым — 45 500 рублей (455 л.с.*100 рублей (ставка налога за 1 л.с.)).
Кроме того, данный автомобиль внесен в перечень дорогостоящих автомобилей, к итоговой сумме налога применяется повышающий коэффициент.
В связи с тем, что стоимость автомобиля составляет от 5 до 10 млн. рублей коэффициент составляет 2.
Таким образом, окончательная сумма налога с учетом повышающего коэффициента составит для жителей:
- г. Москвы и Московской области составит 2 * 68 250 рублей = 136 500 рублей;
- Иркутской области — 2 * 47 775 рублей = 95 550 рублей;
- Республики Ингушетия — 2 * 18 200 рублей = 36 400 рублей;
- Республики Крым — 2 * 45 500 рублей = 91 000 рублей.
Внимание: в связи с тем, что окончательная сумма налога зависит от категории и марки автомобиля, его мощности, мы не рекомендуем пользоваться онлайн-калькуляторами. Наиболее верный расчет достигается простым умножением мощности автомобиля на ставку налога (с учетом повышающих коэффициентов на дорогостоящие автомобили).
Подготовлено «Персональные права.ру»
Дополнительная информация по транспортному налогу:
Транспортный налог — порядок расчета, ставки, льготы
Ставки налога на автомобили в субъектах РФ
Отмена транспортного налога — последние новости
Транспортный налог для юридических лиц
Транспортный налог на автомобили мощностью от 100 л.с. до 150 л.с.
Источник: http://personright.ru/nalogi/transportnyy-nalog/425-nalog-avto-dorogostoyashie.html
Налог на роскошь — список автомобилей от Минпромторга, попадающих под налог на роскошь

Время чтения: 12 минут
- Когда введен налог
- Перечень автомобилей 2019 года
- Как менялся официальный список с 2014 года?
- На что стоит обратить внимание?
- Перечень всех машин, попадающих под налог
- Список автомобилей, за которые придется платить в 2019 году?
- Расчет налога на роскошь
- Как платится налог
- Сроки оплаты
- Как оплатить
- Можно ли не платить налог
- Практика в других странах
Развернуть
Налог на роскошные авто — хоть и не самостоятельный налог, но для некоторых автовладельцев России вполне ощутимый. Он работает как повышающий коэффициент, за счет которого транспортный налог (ТН) может быть увеличен до 3 раз.
Сегодня мы расскажем, какой автомобиль в РФ считается роскошным и как рассчитать для него ТН. Особенное внимание этой теме следует уделить не только владельцам дорогих авто, но и тем, кто присматривает новый автомобиль.
Налог на роскошные авто — когда введен и за что взимается?
Автомобили облагаются налогом на роскошь с 1 января 2014 года — когда в силу вступил Федеральный закон от 23.07.2013 N 214, дополнивший статью 362 Налогового кодекса РФ.
Следует понимать, что налог на роскошные автомобили — это всего лишь часть транспортного налога, и выплачивать отдельно его не нужно. Надбавка включается в сумму ТН за счет повышающего коэффициента.
Повышающий коэффициент используется при расчете ТН только на легковые автомобили стоимостью более 3 млн руб. и только на те, что перечислены в специальном списке Минпромторга. Другими словами, роскошный автомобиль включает в себя 3 обязательных признака:
Легковой автомобиль;
Дороже 3 млн руб.;
Числится в списке Минпромторга.
При расчете автоналога на другие транспортные средства коэффициент на роскошь не применяется.
Перечень автомобилей, попадающих под налог на роскошь в 2019 году
Список дорогих машин обновляется каждый год. Посмотреть его можно на сайте Минпромторга. Согласно п. 2 ст. 362 НК РФ Минпромторг обязан выкладывать новую версию перечня на официальном сайте не позднее 1 марта.
Как менялся официальный список роскошных авто с 2014 года?
Список дорогих авто растет с каждым годом. На момент введения надбавки за роскошные авто в 2014 году в списке Минпромторга состояло 187 моделей машин. В 2019 году это число достигает 909.
По сравнению с прошлым годом Мипромторг расширил список авто, попадающих под налог на роскошь в 2019 году, на 201 модель. Так, перечень машин ценой (в рублях):
3 — 5 млн вырос на 70 пунктов;
5 — 10 млн — на 82;
10 — 15 млн — на 19;
свыше 15 млн — на 30.
На что стоит обратить внимание в перечне от Минпромторга?
Официальный перечень (ссылки на него мы дадим ниже) разбит на 4 таблицы по цене автомобилей.
При поиске, какие авто по списку Минпромторга попали под налог на роскошь в 2019 году, обратите внимание на каждую из колонок таблицы.
С автомобиля дополнительная плата взиматься не будет, если он не соответствует хотя бы одному из параметров. Модель, комплектация, тип/объем двигателя и год выпуска машины — все эти параметры должны полностью совпадать.
Где посмотреть перечень всех машин, попадающих под налог на роскошь в 2019 году?
Так как в этом году мы выплачиваем ТН за 2018 год, то ваш авто следует искать в списке 2018 года. Ознакомиться с официальным перечнем можно здесь.
Где посмотреть список роскошных автомобилей, за которые придется платить в 2019 году?
Посмотреть новый список роскошных автомобилей с повышающим коэффициентом транспортного налога можно здесь.
Расчет налога на роскошь для автомобилей, попадающих в списки Минпромторга в 2019 году
Как мы уже говорили, это не самостоятельный налог, и посчитать его отдельно нельзя. Владельцам роскошных авто ТН рассчитывается с добавлением специального коэффициента, за счет которого финальная сумма автоналога может быть увеличена в несколько раз.
Величина повышающего коэффициента зависит от года выпуска и стоимости авто. Чем дороже и новее машина — тем выше будет коэффициент.
Его размеры регулирует п. 2 ст. 362 НК РФ. Посмотреть ставки транспортного налога для дорогих автомобилей в 2019 году вы можете в таблице ниже:
1,1 | 3 — 5 | 2 — 3 |
1,3 | 3 — 5 | 1 — 2 |
1,5 | 3 — 5 | до 1 |
2 | 5 — 10 | до 5 |
3 | 10 — 15 | до 10 |
3 | более 15 | до 20 |
Как рассчитать налог на роскошь для элитного автомобиля?
Для расчета ТН для автомобиля дороже 3 млн руб. применяют такую формулу:
ТН = (Повышающий коэффициент) х (Кол-во лошадиных сил) х (Налоговая ставка в регионе)
Давайте рассмотрим, как считается налог на роскошь для автомобиля, на примере. Допустим, в 2014 году вы купили Audi Q7 quattro, выпущенную в том же году. Мощность двигателя машины составляет 233 л.с. Вы проживаете в Москве.
Рассчитаем, какую сумму ТН вы заплатите за такую машину в 2019. Что для этого нужно:
1Проверить машину по списку Минпромторга 2018 года.
Машина в списке есть, значит, при расчете будем использовать повышающий коэффициент. Средняя стоимость по списку указана от 3 до 5 млн руб, а с выпуска авто не прошло 2 лет, а значит, коэффициент = 1,3.
2Посмотреть мощность двигателя в ПТС (233 л.с.);
3Посмотреть ставку налога для авто такой мощности в Москве (75 руб.)
Теперь подставим числа в формулу:
Получается, что в 2018 году за такую машину вы заплатите 22717,5 руб. налога.
Проще будет посчитать автоналог с помощью онлайн-калькулятора на нашем сайте. К сожалению, калькулятор не учитывает коэффициент роскоши. Чтобы вычислить ТН для дорогого авто, просто умножьте результат, который выдаст калькулятор, на коэффициент из таблицы выше.
Как платится налог на роскошь с автомобиля
Налог на авто стоимостью выше 3 млн руб. — часть дорожного налога, поэтому выплачивать его следует, руководствуясь правилами оплаты ТН.
Какие сроки уплаты автоналога?
Физ. лица вне зависимости от места проживания уплачивают автоналог каждый год до 1 декабря. ТН выплачивается за предыдущий налоговый период — в 2019 году мы платим за 2018 год. То есть если вы купили автомобиль в 2018 году, то первый раз вы за него заплатите в 2019.
Чтобы оплатить ТН, следует дождаться уведомления из налоговой, которое обычно приходит в конце лета или начале осени. По закону вы должны получить письмо до 1 ноября. В уведомлении будет указана точная сумма, которую необходимо уплатить, и квитанция для оплаты.
Сроки и порядок оплаты автоналога юр. лицами регулирует местное законодательство, поэтому в разных частях страны они отличаются. Подробнее о том, как платят ТН организации, читайте здесь.
Как можно оплатить?
Оплатить автоналог можно как в отделении банка, так и онлайн. Чтобы заплатить в банке, просто передайте кассиру квитанцию из налогового уведомления.
Оплатить ТН онлайн можно на Госуслугах, официальном сайте ФНС, с помощью электронных кошельков, а также на нашем сайте. Подробно о надежных способах онлайн-оплаты читайте в отдельной статье.
Отдельных льгот для владельцев дорогих авто нет. Однако платить за автомобиль не придется, если вы принадлежите к числу льготников по транспортному налогу. К примеру, если ваш автомобиль находится в угоне, вы имеете право не выплачивать автоналог.
Кроме того, во многих частях страны от оплаты ТН освобождаются:
Участники боевых действий;
Пенсионеры;
Инвалиды;
Многодетные родители и др.
Так, если вы принадлежите к числу льготников, вы имеете право не оплачивать дорожный налог вне зависимости от стоимости вашего автомобиля. Полная информация, кому положены льготы по ТН в России и как их получить, собрана здесь.
Как платят за роскошные авто в других странах
Налог на роскошные машины существует и в других странах. Где-то он, как и в России, является частью транспортного налога, а где-то выплачивается один раз — при покупке автомобиля:
В Великобритании владельцы автомобилей дороже £40,000 (3,1 млн руб.) на протяжении 5 лет ежегодно выплачивают в казну по £310 (24 тыс. руб.).
В Австралии налог на роскошь выплачивается при покупке автомобиля стоимостью более $75,375 (около 3,5 миллиона рублей). Налог начисляется в размере 33% от разницы стоимости автомобиля и максимального ценового порога — $75,375. Так, при покупке авто стоимостью 5 миллионов гражданин Австралии заплатит дополнительные 450 тыс. руб. в бюджет страны.
В США налог на дорогие авто существовал с 1991 до 2002 года. Американцы тогда облагались 10% налогом при покупке машин дороже $30,000.
В Украине владельцы автомобилей стоимостью более 2,6 млн руб., с года выпуска которых прошло не более 5 лет, обязаны выплачивать около 54500 руб. налога ежегодно.
Несмотря на то что отдельного налога на роскошные автомобили в России нет, размер ТН на элитные авто в несколько раз больше стандартного. При этом список автомобилей, к которым применяется повышающий коэффициент, растет с каждым годом. Так, если вы собираетесь приобрести дорогостоящий автомобиль, вам следует задуматься, готовы ли вы к дополнительным расходам по автоналогу.
Дата обновления: 14 декабря 2016 г.
Источник: https://zakon-auto.ru/info/nalog-na-roskoshnye-auto.php