
Посреднические услуги и отражение в бухгалтерском учете
Агентские договора бухгалтерский учет пошаговая инструкция
РЁРёСЂРѕРєРѕРµ распространение РІ последнее время получила форма ведения бизнеса, РєРѕРіРґР° РѕРґРЅР° сторона осуществляет какие-либо действия РѕС‚ своего имени (реализацию услуг, продажу товара), РЅРѕ Р·Р° счет РґСЂСѓРіРѕР№ стороны или же РѕС‚ имени Рё Р·Р° счет второй стороны, РїСЂРё этом первая сторона такого соглашения Р·Р° СЃРІРѕРё посреднические услуги получает определенное вознаграждение. Простым языком, РєРѕРіРґР° исполнитель берется Р·Р° выполнение определенных действий для заказчика, получая РѕС‚ этого материальную выгоду. РџСЂРѕРёСЃС…РѕРґСЏС‚ такого СЂРѕРґР° действия РІ рамках агентского РґРѕРіРѕРІРѕСЂР°. Что СЃРѕР±РѕР№ представляет такой РґРѕРіРѕРІРѕСЂ Рё каковы особенности ведения бухгалтерского Рё налогового учета – РѕР± этом подробнее расскажет данная статья.
Порядок оплаты
Отношения двух сторон, связанных агентским договором, регулируются 52 главой Гражданского Кодекса РФ. В статье №1005 ГК РФ дается определение таким отношениям:
Порядок оплаты комиссионного вознаграждения определяет статья 1006 ГК РФ:
Для расчета суммы причитающейся исполнителю прибыли может быть использовано три метода:
- Агентское вознаграждение, выраженное в процентах от общей суммы реализованных услуг или товаров.
- Агентское вознаграждение, выраженное в процентах от суммы разницы между стоимостью от продажи товаров или предоставления сервиса и стоимостью при их поступлении.
- Фиксированное агентское вознаграждение.
Согласно ст.
997 ГК РФ, в зависимости от того, какой порядок расчетов утвержден по договоренности между агентом и заказчиком (далее принципалом), комиссия за осуществление посреднических услуг может быть перечислена (выплачена) после предоставления счета-фактуры либо удержана самостоятельно из общей суммы, подлежащей к уплате принципалу. Например, по контракту одна сторона берет на себя обязательства по реализации товаров на сумму сто тысяч рублей. За выполнение поручения комиссия посредника будет составлять 5%. Свои 5000 руб. агент получает согласно тому порядку, который был изначально прописан в контракте. Если соглашение сторон предусматривает выплату причитающихся исполнителю сумм после того, как утвержден отчет о проделанной работе, свои 5% агент получит посредством выплаты (перечисления) стороной заказчика после исполнения договорных обязательств. Если договором предусмотрен порядок удержания посредником причитающихся ему сумм, то после исполнения взятых обязательств агент направляет принципалу сумму за вычетом собственного комиссионного вознаграждения.
Содержание контракта
Агентское соглашение относится к договорам гражданско-правового характера. Есть ряд пунктов, которые обязательно должны быть прописаны в подобном документе:
- предмет договора, то есть то, что именно надлежит выполнять агенту, независимо от того, идет ли речь о реализации каких-либо товаров или об оказании всевозможных услуг;
- наименование сторон, реквизиты;
- определение полномочий исполнителя, то есть указание от чьего имени посредник будет осуществлять оговоренную деятельность;
- срок действия (на определенный срок или бессрочный);
- порядок предоставления отчетности;
- порядок выплаты совместно с размером причитающегося гонорара;
- порядок ограничения прав обеих сторон или одной из сторон контракта;
- порядок расторжения соглашения;
- форс-мажорные обстоятельства;
- процедура рассмотрения спорных вопросов;
- ответственность сторон;
- РїРѕРґРїРёСЃРё.
Вступившим в силу такой документ считается после его обоюдного подписания сторонами.
Бухгалтерский и налоговый учет агента
Бухучет сторон будет отличаться, вернее, будут отличаться проводки бухгалтерии агента от формы проводки, которая предусмотрена для принципала. Согласно п.1, ст.
146 Налогового Кодекса РФ договорные обязательства посредника попадают под налог на добавленную стоимость, точнее, не сами действия, а размер прибыли, которую получает исполнитель после выполнения действий, прописанных в контракте. То есть, рассматривая пример, приведенный выше, где исполнитель оказывал услуги, реализовывая товар общей стоимостью сто тысяч рублей за вознаграждение в размере 5%, становится очевидно, что именно данный процент подлежит налогообложению по НДС.
Что касается налога на прибыль, то согласно ст. 249 НК РФ прибылью агента будет считаться доход, полученный в счет оказания услуг или реализации товаров после вычета налоговых расходов, предъявленных принципалу.
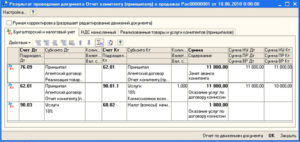
Важно! Для исключения возможных недоразумений касательно того, что объектом налогообложения является лишь агентское вознаграждение, следует крайне внимательно отнестись к оформлению документации на стадии заключения контракта.Вот так будет выглядеть пошаговая проводка бухгалтерского учета стороны исполнителя:
Особенности ведения учета у принципала
В связи с тем, что сторона исполнителя оказывает лишь посреднические услуги, объектом для налогообложения по НДС у принципала будет являться полная стоимость товаров или выполненного сервиса. Следует учесть, что для начисления НДС будет использоваться наиболее ранняя дата относительно выбора даты отгрузки или даты фактической оплаты услуг полностью или частично согласно п.1, ст.167 Налогового Кодекса РФ. То есть если посредником будет получена предоплата раньше, чем продавец осуществит поставку товара, НДС будет начислен на сумму, полученную авансом. Вот таким образом будут выглядеть проводки, демонстрирующие учет агентского вознаграждения в бухгалтерии принципала:
При ведении бухгалтерского учета отражать полученный доход принципал может лишь с учетом предоставления исполнителем отчетности о результатах проделанной работы согласно заключенному контракту. Одним из документов, подтверждающих факт соблюдения условий договоренности стороной-посредником, является счет-фактура.
Счет-фактура
Важным документом для начисления НДС в рамках сотрудничества по договорам такого рода является счет-фактура.
В отличие от самого договора, счет-фактура имеет определенную установленную форму.
Есть важные особенности, которые необходимо учитывать, выставляя счет-фактуру по операциям в рамках заключенного контракта.
Как и когда выставляется счет-фактура при различных формах взаимодействия сторон агентского договора, показано в таблице на фото:
​
Для того чтобы алгоритм проведения бухгалтерских проводок в программе 1С стал наиболее понятен, рекомендуется просмотреть видеоинструкцию, где наглядно освещается данный момент:
Источник: https://paperdoc.ru/documents/buxgalteriya/buxgalterskij-uchet-agentskogo-dogovora
Агентский договор и бухгалтерский учет: пошаговая инструкция, проводки
Требования по ведению бухгалтерского учета едины для всех организаций и индивидуальных предпринимателей. Эти правила устанавливаются законодательно и обязательны при проведении любых операций, связанных с продажей товара или услуги.
Это касается и операций, производимых через посредников (агентов), но способы проведения налогового или бухгалтерского учета при продаже услуг или товаров с подписанием агентских договоров имеет некоторые особенности.
Ведение бухгалтерского учета агентом по агентскому договору
Агент совершает различные операции (например, продает-покупает товар и недвижимость, ищет клиентов, предоставляет юридические услуги и т.п.) от имени и с применением средств принципала, согласно составленного совместно договора, хотя в некоторых случаях он может действовать от собственного имени.
- В зависимости от содержания соглашения он получает все права и обязанности в целях выполнения обязанностей перед заказчиком.
- Агент получает деньги от заказчика, но они никакого отношения к нему не имеют, их необходимо перечислить на счет принципала, так как все вырученные средства принадлежат принципалу.
- Поэтому после того, как агент получает деньги от заказчика, он обязан перечислить их на счет принципала. Оговоренную сумму для вознаграждения он оставляет на собственном счету.
Вознаграждение, перечисленное агенту принципалом, требуется провести по одному из следующих счетов:
- 90 «Продажи» (касается обычных форм деятельности);
- 91 «Другие доходы и расходы».
Полученную за услуги сумму от заказчика агенту нельзя включить в расходы, следовательно, их не учитывают. Учитывать возможно только деньги, перечисляемые принципалом на счет агента в качестве вознаграждения за полученные услуги.
Согласно Инструкции № 94н Минфина РФ от 31.10.2000 расчеты оформляют по счету 76 «Расчеты с разными кредиторами и дебиторами», с открытием субсчета «Расчеты с принципалом».
Отразить проведение сделок по агентским договорам возможно по таким схемам:
Схемы проведения сделок по агентским договорам
Как ведется учет принципалами
Для проведения любых бухгалтерских операций по агентским договорам принципалы должны иметь отчеты агентов по сделкам. Без сведений из этих отчетов бухучет провести невозможно. Отчет должен сопровождаться всеми документами с подтверждением расходов.
Применяются следующие проводки:
Проводки
Упрощенная система
При применении упрощенной системы в налогообложении размер дохода от реализованных товаров и услуг зависит от условий, прописанных ст. 249 НК. От внереализационных форм доходности — на основе ст. 250 НК.
Перечисленные в ст.251 НК разновидности дохода учитываться не могут. Согласно этой статье принципал не уменьшает размер полученного дохода на сумму вознаграждения, начисленную агенту за его работу.
Исходя из содержания ст.249 НК в качестве доходов рассматриваются средства, вырученные путем продажи:
- собственных товаров и услуг;
- товаров или услуг, приобретенных ранее;
- права на имущество.
Поступления могут быть как в денежном, так и натуральном выражении. Следовательно, при использовании УСНО величина дохода, полученного принципалом, не может быть уменьшена на сумму, выплаченную агенту.
Последний сам удерживает вознаграждение из денег, поступивших к нему от заказчика в качестве оплаты, перед тем, как перечислить эти деньги принципалу.
Все деньги, перечисляемые агентам, считаются доходами принципалов.
При продаже товара
Правила учета не отличаются от правил продажи напрямую, за исключением того, что продажа осуществляется через агента, поэтому совершенные операции нужно отразить по счету 76 «Расчеты с разными дебиторами и кредиторами», к нему требуется открыть субсчет «Расчеты по агентскому договору».
У агента
За предоставление своих услуг агент получает оплату от принципала, это предусматривается договором. Именно она становится доходом агента для отражения в налоговой отчетности, базой для исчисления налога на прибыль. Других доходов от сделок по агентскому соглашению он иметь не может.
Размер базы налогообложения формируется без учета средств, переданных агенту:
- на цели решения задач, поставленных условиями агентского договора;
- в качестве компенсации затрат, сделанных им вместо принципала, если договором предписываются такие расходы.
Если агент пользуется общей системой налогообложения и обязан выплачивать НДС, то он также обязан исчислить и выплатить этот налог с полной суммы своего вознаграждения.
При использовании метода начисления учету подлежат только доходы за отчетный период, при этом учитывается не дата начисления денег на счет агента (п.1 ст.271 НК РФ). Отчетной датой становится день предоставления отчета агентом. Обычно это прописано в договоре.
Про бухгалтерский учет у агента при продаже товаров поведает это видео:
У принципала
- Принципал получает от заказчика денежные средства за поставку товаров или работ. Полный размер такой выручки становится базой для налогообложения, так как именно принципал становится исполнителем услуг. Иными словами, это средства, полученные агентом в пользу принципала, за минусом НДС (ст.ст.248, 249 НК РФ).
- Принципалом в счет расходов должны быть внесены, кроме самого агентского вознаграждения, полная стоимость предоставляемых услуг, если это отвечает условиям п. 1 ст.252 НК РФ.
- Основанием для учета становится самая первая дата отгрузки товара или зачисления средств на счета. Принципал также обязан исчислить НДС с авансовых поступлений, так как они входят в общую величину дохода. Для этого требуется получить отчет от агента о поступлении средств на его счета.
- Когда принципалом используется методика начисления, авансовые выплаты, перечисленные ему за предстоящее предоставление услуг, не могут стать базой для налога на прибыль (п.1 ст. 251 НК РФ).
Источник: http://uriston.com/kommercheskoe-pravo/dokumentatsiya/dogovor/agentskij/buhgalterskij-uchet.html
Агентское вознаграждение: бухгалтерские проводки

В настоящее время все чаще встречаются сделки, выполнение которых компании перепоручают сторонней организации — агенту. Агент исполняет свои обязанности не бесплатно, поручитель платит ему вознаграждение. Что представляет собой посреднический договор, какие сформировать бухгалтерские проводки по агентскому договору у агента и у принципала — расскажем в нашем материале.
КонсультантПлюс БЕСПЛАТНО на 3 дня
Получить доступ
При заключении агентского договора принципал (комитент) поручает за вознаграждение агенту (комиссионеру) приобретать или продавать в его интересах товары, работы и услуги. Порядок заключения и осуществления действий в рамках такого соглашения регулируется положениями главы 52 ГК РФ. Суть его заключается в поручении посреднику выполнения юридических и иных действий в интересах организации:
- от своего имени, но за счет принципала;
- от имени и за счет принципала.
По результатам выполнения поручения составляется отчет агента, в котором описывается суть выполненного поручения, размер понесенных расходов в ходе выполнения с предоставлением подтверждающих документов.
Одним из основных положений является то, что такое соглашение может быть только возмездным. То есть за услуги комиссионера уплачивается вознаграждение. Порядок его начисления и условия оплаты следует прописать в заключаемом соглашении.
Когда заключаются агентские договоры, бухгалтерский учет нередко вызывает множество вопросов. У обеих сторон учет расчетов по посредническим соглашениям целесообразно вести на счете 76 «Расчеты с прочими дебиторами и кредиторами». Рассмотрим особенности отражения операций в учете обеих сторон сделки.
Бухучет по агентскому договору у агента
Посредник не является собственником приобретаемых или покупаемых товаров и услуг в интересах принципала. То есть поступившие товары и услуги не могут быть признаны расходами, а переданные — доходами компании.
В доходах будет отражена только сумма выставленного по договору агентского вознаграждения. С нее же необходимо будет исчислить и уплатить в бюджет НДС, если вы работаете на ОСНО.
Поступление материальных ценностей в учете отражается на забалансовых счетах:
- 002 — если поступили активы, приобретенные по поручению;
- 004 — если поступили активы, которые агенту поручено реализовать.
| Приобретение активов | ||
| Поставлены товары, работы, услуги продавцом | 76 | 60 |
| Отражено поступление материальных ценностей | 002 | |
| Произведена оплата продавцу | 60 | 51 |
| Материальные ценности переданы комитенту | 002 | |
| Реализация активов | ||
| Поступили ценности для продажи от комитента | 004 | |
| Получена оплата от покупателя | 51 | 62 |
| Поступившая от покупателя предоплата перечислена принципалу | 76 | 51 |
| Проданы материальные ценности в интересах принципала | 62 | 76 |
| Списаны с забалансового учета активы | 004 | |
| Учет оплаты услуг посредника | ||
| Начислено вознаграждение по посредническому соглашению | 76 | 90 |
| Начислен НДС с агентского вознаграждения | 90 | 68 |
| Поступило возмещение расходов и оплата посреднических услуг от комитента | 51 | 76 |
Обратите внимание, что посредник не отражает в своем учете НДС по полученным и проданным в интересах комитента товарам и услугам. Счет-фактуру, полученный от поставщика, нельзя отражать в книге покупок. Его следует отразить в журнале учета полученных счетов-фактур и перевыставить принципалу в соответствии с требованиями Постановления Правительства РФ от 26.12.2011 № 1137.
Агентский договор: бухучет у принципала
Комитент не имеет взаимоотношений с реальным поставщиком или покупателем товаров и услуг. В учете все расчеты отражаются только с комиссионером.
В учете организации поступление товаров и услуг отражаются в момент их фактического поступления на дату утверждения отчета агента.
При приобретении комиссионером материальных ценностей в интересах компании вознаграждение агента следует учесть в их стоимости (п. 6 ПБУ 5/01, п. 8 ПБУ 6/01).
| Приобретение активов | ||
| Поступили материальные ценности, приобретенные посредником в интересах компании | 10, 41, 08 | 76 |
| Поступили услуги, приобретенные посредником в интересах компании | 20, 25, 26, 44 | 76 |
| Отражен НДС по приобретенным через посредника активам | 19 | 76 |
| Вознаграждение комиссионера включено в стоимость материальных ценностей | 10, 41, 08 | 76 |
| Вознаграждение комиссионера отражено в расходах компании | 25, 25, 26, 44 | 76 |
| Отражен НДС по посредническим услугам | 19 | 76 |
| НДС предъявлен к вычету | 68 | 19 |
| Реализация активов | ||
| Товары переданы комиссионеру для продажи | 45 | 41 |
| Получены деньги от посредника (аванс или окончательная оплата) | 51 | 76 |
| Начислен НДС с аванса (в момент поступления денег от покупателя посреднику) | 68 | 76 |
| Товары проданы комиссионером | 76 | 90 |
| Начислен НДС со стоимости проданных комиссионером товаров | 90 | 68 |
| Списана стоимость проданных посредником активов | 90 | 45 |
| Зачтен НДС, исчисленный с аванса | 76 | 68 |
| Отражено вознаграждение комиссионера | 44 | 76 |
| Отражен НДС | 19 | 76 |
| НДС предъявлен к вычету | 68 | 19 |
Источник: http://ppt.ru/art/buh-uchet/agentskie
Отражение в бухгалтерском учете услуг

На малых и крупных предприятиях для производственного цикла невозможно обойтись без услуг сторонних организаций. Отражение в бухгалтерском учете услуг регламентируется Налоговым, Гражданским Кодексом РФ и индивидуальными условиями договора.
Что означает услуга в бухгалтерском учете
По Налоговому Кодексу п.5 ст.38, услугой является оказание вида деятельности в процессе хозяйственного цикла без материального выражения. Оказанные услуги в бухгалтерском учете включены в статьи затрат у заказчика и в статью доходов у исполнителя.
Документы на оказание услуг
Основанием для отражения реализации услуг в бухгалтерском учете являются первичные документы:
- Договор на оказание услуг;
- Акт выполненных работ или другой документ, который подтверждает исполнение оказанных работ, услуг;
- Счет-фактура, если исполнитель является плательщиком НДС.
При составлении первичных документов основными действующими лицами являются заказчик и исполнитель.
Бухгалтерские проводки по услугам
Для отражения в бухгалтерском учете реализации услуг как у заказчика, так и у исполнителя необходимо получить первичные документы на оказание услуг. Организация или ИП, которые выполнили работу, проводки в бухучете формируются по доходам. Заказчик услуг делает проводки по затратам.
Типовые проводки по оказании услуг у заказчика
При реализации услуг у заказчика проводки формируют по статьям затрат:
- Дт60 Кт50,51 – расчет с исполнителем;
- Дт44, 20, 23,25,26 Кт60 – учет расходов;
- Дт19 Кт60 – учет входящего НДС;
- Дт90 Кт44, 20, 23,25, 26 – списание на себестоимость (при закрытии отчетного периода).
Типовые проводки по оказании услуг у исполнителя
По выписанным первичным документам исполнителем, бухгалтер делает следующие проводки:
- Дт62 Кт90.1 – отражены выполненные работы;
- Дт90.3 Кт68 – начислен НДС, если предприятие на ОСНО;
- Дт90.2 Кт44, 20, 23, 25, 26 – себестоимость выполненных работ;
- Дт50,51 Кт62 – оплата от заказчика.
Чаще всего для снижения налоговой нагрузки предприятия-исполнители выбирают спецрежимы: УСН или ЕНВД.
Отражение реализации услуг в бухгалтерском учете для каждого отдельного предприятия имеет свои особенности и специфику. Мы рассмотрим учет расходов на мобильную связь.
Затраты на мобильную связь
В учет и налогообложение мобильной связи включают следующие хозяйственные операции: приобретение сотового телефона и сим-карты, выбор оператора и подключение абонентского номера, оплата разговоров по телефону. Прежде чем принять эти затраты в расходы бухгалтеру необходимо документально обосновать затраты на приобретение сотовой связи. Рассмотрим обоснование учета расходов на мобильную связь:
- Документальное подтверждение покупки сотового телефона и сим-карты и оформление, согласно законодательству РФ (п. 2 ст. 346.16 НК РФ);
- Оформление первичных документов для внесения в учет материальных запасов на предприятии. Бланки форм первичных документов предоставлены Постановлением Госкомстата России от 30.10.1997 № 71а;
- Для учета расходов на мобильную связь нужно определить входит ли телефон в амортизируемую группу. При стоимости телефона меньше 40 000 рублей, всю стоимость аппарата, после введение его в эксплуатацию, списывают на материальные затраты (пп. 3 п. 1 ст. 254 НК РФ). Если свыше 40 000 рублей, то телефон определяют в амортизационную группу и начисляют амортизацию.
Способы учета расходов на сотовую связь
При выборе способа учета расходов на мобильную связь необходимо разработать правила использования служебной мобильной связью. Такой документ поможет контролировать расходование средств на мобильную связь сотрудников.
Способы учета расходов на сотовую связь:
- Детализация звонков – по расшифровке телефонных звонков отделить рабочие номера от личных;
- Сотовый тариф с лимитом звонков.
Для начала лучше выбрать способ учета расходов по детализации звонков, чтобы было ясно какой тариф звонков выбрать для дальнейшей работы.
Личные переговоры за счет компании
Независимо от выбора способа расходования мобильной связи предприятие полностью оплачивает счета, предоставленные сотовой компанией. Очень часто сотрудники пользуются корпоративной связью в личных целях. Как происходит возмещение таких звонков.
Возмещение стоимости сотовых звонков
При превышении лимита сотовой связи, нужно рассмотреть детализацию телефонных звонков. Если использование телефонной связи сотрудником окажутся не связанные с выполнением должностных инструкций, то работник может на добровольной основе возместить стоимость сотовых звонков.
С суммы возмещения работника за использование сотовой связью в личных целях:
- Не начисляют страховые взносы;
- Сумма возмещения после оплаты относится в состав внереализационных доходов;
- Не учитывается при начислении налога на прибыль, так как не относится к деятельности предприятия.
Отражение этой операции в бухгалтерском учете формируется проводкой:
Дт73 Кт60 – отражена сумма личных переговоров по телефону, которая была возмещена сотрудником.
Если сумму расходов не возмещает работник, то работодатель вправе простить задолженность работника, тогда;
- Сумма, не возмещенная работником, признается доходом и облагается НДФЛ;
- На эту сумму начисляются страховые взносы;
- Для налогообложения включается в прочие расходы.
В организации оформляют операцию следующей проводкой:
Дт91.2 Кт60 – сумма личных переговоров по телефону, которую не возмещает сотрудник.
Важно знать: что работодатель не имеет право по своей инициативе произвести удержание на расходы сотовой связи из заработной платы сотрудника (ст. 137 Трудового кодекса РФ).
Пример бухгалтерского учета сотовой связи
ООО «Гарант» в сентябре для бухгалтера купило сотовый телефон на сумму 6155 руб., в том числе НДС 938-90 руб., сумма подключения составила 230 руб., в том числе НДС 35-08 руб. На предприятии основные средства до 40 000 рублей учитывается в составе материальных расходов. Бухгалтер ООО «Гарант» делает такие проводки:
- Дт60 Кт50,51 6385 (6155+230) — оплата сотового телефона с подключением;
- Дт10 Кт60 5411-02 (5216-10+194-92) – оформлены затраты на приобретение (покупка) сотового аппарата;
- Дт19-3 Кт60 – 973-98 (938-90+35-08) – учтена сумма НДС;
- Дт26 Кт10 5411-02 – сумма списана на хозяйственные расходы;
- Дт68 Кт19-3 973-98 – к вычету принят НДС.
При покупке сотового телефона с подключением в налоговом учете можно уменьшить налог на прибыль.
Обратите особое внимание: при уменьшении налогооблагаемой базы за счет расходов на покупку, подключение и оплату на обслуживание мобильного телефона для начисления налога на прибыль необходимо иметь комплект документов:
- Список работников, утвержденный директором организации, которые должны пользоваться сотовой связью;
- Утвержденные руководителем правила пользования корпоративными сотовыми телефонами;
- Должностные инструкции или трудовые договора, где прописано разрешение на использование мобильного телефона в целях хозяйственной деятельности компании;
- Договор с компанией сотовой связи и детализация счетов.
Во избежание претензий налоговой инспекции по поводу уменьшения налогооблагаемой базы за счет расходов на сотовую связь, лучше проверяйте детализацию счетов и берите только звонки переговоров, которые относятся к производственным делам.
Источник: http://buh-spravka.ru/buhgalterskij-uchet/buhgalterskij-uchet-otdelnyh-operacij/otrazhenie-v-buhgalterskom-uchete-uslug.html
Агентский договор на оказание посреднических услуг. Образец, правила заполнения и бухгалтерский учет
Агентский договор на оказание посреднических услуг, образец которого будет описан далее, считается разновидностью гражданско-правового соглашения. Этот документ регламентирует осуществление определенных действий агентом в пользу принципала (заказчика) за вознаграждение. Рассмотрим особенности агентского договора на оказание посреднических услуг.
Отличительные черты
Необходимо четко понимать разницу между агентским договором на оказание посреднических услуг и типовым соглашением о предоставлении услуги. Последний документ обладает более узкой направленностью. Он фиксирует особенности предоставления конкретной услуги, о чем, собственно, и указывается в его тексте.
Агентский договор на оказание посреднических услуг закрепляет комплекс действий, которые может осуществлять субъект в интересах второй стороны. Это может быть, к примеру, заключение сделок, привлечение клиентов и пр.
Действия по договору агент вправе совершать и от своего имени, и от лица принципала. В документе должны быть прописаны конкретные обязанности и полномочия обеих сторон.
Предпосылки к оформлению
Агентский договор на оказание посреднических услуг может заключаться в связи с:
- Необходимостью организации рекламной кампании, расширения сферы сбыта продукции и пр.
- Расширением территории/сферы деятельности предприятия. В таких случаях требуется привлечение клиентов, решение вопросов с ИФНС, контрагентами, фондами. В этом как раз и поможет посредник.
- Необходимостью решить внутрикорпоративные вопросы. К примеру, это может быть поиск площадей, подбор кадров, контроль деятельности сотрудников и пр.
Часто заключаются агентские договоры на оказание посреднических транспортных услуг. Такие соглашения особенно актуальны сегодня для интернет-магазинов.
Стоит отметить, что грамотный агент, обладающий достаточным опытом работы, может стать практически незаменимым помощником для руководства предприятия. Ведь, по сути, он берет на себя часть забот директора. Безусловно, посредник должен быть надежным, иметь хорошую репутацию. В противном случае сотрудничество с ним может повлечь серьезные проблемы.
Ограничения
Чтобы сотрудничество принципала и агента было наиболее комфортным, им необходимо сразу же оговорить рамки полномочий и круг обязанностей.
Если говорить о посреднике, то он вправе взять письменное обязательство с заказчика о том, что тот не будет пользоваться услугами других агентов.
В качестве исключения можно предусмотреть возможность обращения к другим посредникам, если агент не будет иметь прямого отношения к сфере или территории деятельности компании.
Проще говоря, заказчик вправе заключить договора с несколькими лицами, если направления их работы не пересекаются.
Еще одним ограничением для принципала может стать запрет на привлечение новой клиентуры, поиск новых решений и пр. на территории деятельности агента.Заказчик, в свою очередь, вправе запретить посреднику предоставлять аналогичные услуги другим предприятиям, если они работают в том же районе.
Требования, установленные принципалом, должны быть логичными и адекватными. К примеру, в договор нельзя включить условие о привлечении одной категории клиентов или поиске контрагентов только на конкретной территории.
Отличие от поручительства
Разница между агентским соглашением и договором о поручительстве состоит в том, что при подписании последнего исполнитель принимает обязанность осуществлять все действия от лица принципала. Другими словами, какая-либо инициатива агента исключается полностью.
При заключении агентского соглашения исполнитель вполне может руководствоваться собственным усмотрением и восприятием ситуации.
Особенности оформления
Как и в других договорах, в агентском соглашении о предоставлении посреднических услуг должны присутствовать обязательные реквизиты:
- Сведения о сторонах (наименование, Ф. И. О. представителей, документы, в соответствии с которыми они действуют).
- Дата подписания.
- Название документа.
В агентский договор должен также содержать существенные условия сделки. К ним относят:
- Предмет договора.
- Обязанности участников.
- Правила исполнения условий.
- Порядок расчета.
- Ответственность.
- Форс-мажорные обстоятельства.
- Заключительные положения.
Описание содержания
Первый пункт указывает на то, что агент совершает все свои действия от имени принципала и от своего лица за вознаграждение.
Стороны могут предусмотреть перечень конкретных направлений деятельности посредника, статус услуг, условия сделок, которые он может заключить, стоимость и тип товара, который вправе приобрести.
Если в задачи агента будет входить подбор помещений или сооружений для производственной деятельности, можно указать конкретные характеристики недвижимости.
Агентский договор на оказание посреднических услуг должен содержать конкретный перечень обязанностей сторон и ограничений их полномочий. В этом пункте, кроме упомянутых выше требований, может присутствовать указание на обязательное предоставление отчета агентом о своей деятельности. Стороны предусматривают порядок и сроки предъявления документа, а также его структуру.
Что касается заказчика, то, кроме прочего, он должен:
- Обеспечивать посредника необходимыми материальными ресурсами.
- Принимать отчеты.
- Выплачивать вознаграждение в установленном размере и в сроки, оговоренные сторонами. Участники сделки могут предусмотреть компенсации дополнительных затрат.
Желательно наиболее точно описать все обязанности.
Одним из существенных условий договора является пункт о порядке взаимодействия заказчика и агента. Поручения посреднику могут передаваться разными способами (по почте, электронной в том числе, по телефону, факсу и пр.).
Условия расчета
Важным как для принципала, так и для исполнителя является пункт о выплате вознаграждения. В первую очередь стороны должны установить форму расчета.
Выдача вознаграждения может осуществляться ценными бумагами, деньгами, векселями и пр. Его величина обязательно должна закрепляться документом.
При этом стороны могут установить размер вознаграждения как непосредственно в основном договоре, так и в дополнительном соглашении.
Ответственность сторон
В этом разделе договора прописываются действия на случай нарушения кем-либо из участников условий соглашения, порядок урегулирования споров, срок, в который одной стороне необходимо уведомить другую о возникновении форс-мажора. Целесообразно прописать основания для обращения в суд.
Заключительные положения
В них, как правило, указывается период действия договора и условия продления срока. В этом же разделе могут перечисляться основания для расторжения соглашения, число экземпляров и прочие дополнительные сведения.
Агентский договор подписывается обеими сторонами. В конце документа обязательно должны быть реквизиты участников сделки и печати (при наличии).
Агентский договор на оказание посреднических услуг: налог на добавленную стоимость
В РФ предоставление услуг признается объектом обложения НДС. Соответствующее правило закрепляет 41 подпункт 1 пункта 146 статьи НК.
Для целей налогообложения по агентскому договору на оказание посреднических услуг субъект определяет базу как сумму поступлений, полученных в виде вознаграждений и прочих доходов при выполнении поручений заказчика. Данное правило закреплено в 1 пункте 156 нормы НК.
Бухгалтерский учет по агентскому договору на оказание посреднических услуг у исполнителя
В бухучете прибыль агента признается поступлениями, полученными от обычной деятельности. Проводки по агентскому договору на оказание посреднических услуг такие:
- Дб сч. 90 субсч. 90.1 Кд сч. 76.5.
Специалисты рекомендуют открыть к счету 76.5 дополнительный субсчет для расчетов с принципалом.
Затраты посредника учитываются по сч. 26. Суммы, накопленные на этом счете, переносятся в Дб сч. 90 субс. 90.2
Учет у принципала
Выручка заказчиком отражается после получения от агента отчета о фактически исполненных обязательствах по договору. Этот документ выступает как подтверждение соблюдения условий, приведенных в ПБУ 9/99 (п. 12):
- Предприятие имеет право получать выручку, в соответствии с конкретным договором или подтвержденную другим документом.
- Величину прибыли можно определить.
- Есть уверенность в том, что вследствие совершения конкретной операции увеличатся экономические выгоды предприятия.
- Право собственности на изделия перешло от производителя к приобретателю либо работа была принята заказчиком.
- Предприятие может определить затраты, которые произведены или ожидаются в будущем в связи с данной операцией.
Для отражения сведений о товарах, переданных агенту на реализацию, принципал использует сч. 45. Передача продукции фиксируется посредством переноса сумм с Кд сч. 41 в Дб сч. 45.
Источник: http://fb.ru/article/333421/agentskiy-dogovor-na-okazanie-posrednicheskih-uslug-obrazets-pravila-zapolneniya-i-buhgalterskiy-uchet