
Образец заполнения универсального передаточного документа (УПД)
Упд от 2018 года: новый бланк и образец заполнения универсального передаточного документа в excel, word, pdf | куб
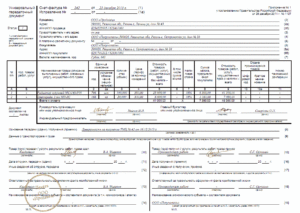
Используйте вместо счета-фактуры и передаточных документов при отгрузке товаров, сдаче работ и услуг универсальный передаточный документ (УПД)? С 1 октября 2017 года форма его заполнения изменилась.
Чтобы не допустить ошибок при оформлении УПД, бесплатно скачайте наши бланки и образцы или используйте автоматический сервис КУБ — всего за пару минут вы получите документ со всеми необходимыми реквизитами, готовый к отправке контрагенту.
Что такое универсальный передаточный документ? Назначение и форма заполнения УПД
Универсальный передаточный документ — это документ, который выставляется при передаче услуг, работ, имущественных прав или отгрузке товара и объединяет счет-фактуру и передаточные документы (акты, товарные накладные и т. д.). Форма УПД разработана ФНС России (Приложение 1 к Письму ФНС от 21.10.2013г. № ММВ-20-3/96). В документе присутствует три вида реквизитов:
реквизиты универсального передаточного документа;
реквизиты первичного учетного документа;
реквизиты счета-фактуры.
Форма документа рекомендованная — ее допускается дорабатывать, добавляя необходимые столбцы и графы. Удалять же реквизиты из бланка нельзя.
УПД не является обязательным документом.
Организации и предприниматели вправе использовать его или придерживаться, привычных правил оформления первичной документации и выписывать счета-фактуры и передаточные документы по отдельности.
Применение универсального передаточного документа упрощает и ускоряет процесс первичного документооборота, налогового и бухгалтерского учета, снижает риск ошибок, ведь вместо двух документов оформляется только один.
Варианты использования УПД
Существует два варианта применения УПД:
- вместо счета-фактуры и передаточных документов. В этом случае при передаче товаров, услуг или работ оформляется только универсальный передаточный документ. Он используется и для расчетов по налогу на добавленную стоимость, и для признания расходов при налогообложении прибыли. Документу присваивается статус 1, он должен оформляться в бумажном и, при необходимости, электронном виде.
- вместо передаточных документов. В этом случае УПД используется только для признания расходов, счет-фактура выписывается отдельно. Документу присваивается статус 2, его допускается оформлять только в электронном виде.
Бланк УПД с 01.10.2017 года: что изменилось?
Согласно Постановлению Правительства РФ № 625 от 25.05.2017 года, с 1 июля 2017 года в России используется новая форма счета-фактуры — в ней появилась строка для идентификатора государственного контракта. Новый формат заполнения счета-фактуры приведен в Приказе от 24.03.2016г. № ММВ-7-15/155.
Так как универсальный передаточный документ включает реквизиты счета-фактуры, его бланк тоже претерпел изменения — в нем появилась графа 8 для указания идентификатора государственного контракта. Она заполняется в том случае, если организации или предприниматель выполняют работы или поставляют товары по государственному заказу. В остальных случаях в графе ставится прочерк.
ВНИМАНИЕ! Если вы или ваши контрагенты продолжаете использовать старые бланки счета-фактуры и универсального передаточного документа после 01.10.2017 года, вы рискуете не получить вычеты по НДС. Налоговые инспекторы не примут предоставленные вами документы.
Предлагаем бесплатно скачать образец заполнения и новый бланк универсального передаточного документа от 01.10.2017 года.
Правила заполнения бланка универсального передаточного документа
Большая часть бланка УПД совпадает с бланками счета-фактуры и товарной накладной или акта выполненных работ. Но заполнение некоторых полей формы, относящихся к реквизитам непосредственно универсального передаточного документа, может вызвать затруднения. Воспользуйтесь нашими рекомендациями:
- Дата в УПД. В универсальном передаточном документе указываются три даты: дата оформления документа (строка 1), дата совершения акта хозяйственной деятельности (строка 11) и дата получения товаров или приемки работ/услуг (строка 16).
- Статус УПД. Если универсальный передаточный документ выполняет функции счета-фактуры, то ставится статус 1. При этом должны быть заполнены строка 7, графы 6, 7, 10, 10а, 11. Если УПД выполняет функции только товарной накладной или акта, то в нем проставляется статус 2, а указанные строки и графы не заполняются.
- Номер УПД. Универсальные передаточные документы со статусом 1 нумеруются в хронологическом порядке в соответствии с нумерацией счетов-фактур. Универсальные передаточные документы со статусом 2 нумеруются в хронологическом порядке в соответствии с нумерацией первичной документации.
- Подписи в УПД. В верхней части универсального передаточного документа, соответствующей счету-фактуре, ставят подписи руководитель предприятия (или индивидуальный предприниматель) и главный бухгалтер. В нижней части бланка, соответствующей акту или товарной накладной, ставятся подписи лиц, ответственных за отгрузку товара/передачу услуг, за получение товара /услуг, за оформление фактов хозяйственной жизни продавца и покупателя.
Как заполнить УПД в сервисе КУБ?
Чтобы свести к минимуму риск ошибок при оформлении универсального передаточного документа по новой форме и упростить этот процесс, воспользуйтесь бесплатным многофункциональным сервисом КУБ. Автоматическое формирование УПД в нем займет всего несколько минут. Вам потребуется:
- внести данные о контрагентах и сделке в соответствующие поля формы;
- проверить правильность информации;
Ваш документ готов! Теперь вы можете сохранить его на жесткий диск своего компьютера или сразу отправить контрагенту по электронной почте.
Начните пользоваться сервисом КУБ и заполняйте универсальные передаточные документы по форме 2017 года в автоматическом режиме, систематизировано храните документы в личном кабинете и отправляйте контрагентам в один клик! Зарегистрируйтесь прямо сейчас и получите бесплатный доступ ко всем функциям системы на 14 дней.
БЫСТРО И КАЧЕСТВЕННО
Отправка счетов на e-mail ваших клиентов.Статус счета всегда подскажет вам оплачен он или просрочен. Небольшой вступительный текст о счете на оплату. Выставление счетов с логотипом, печатью и подписью. Отправка счетов на e-mail ваших клиентов. Статус счета всегда подскажет вам оплачен он или
просрочен.
- Удобное выставление счетов онлайн
- Моментальная отправка счетов на e-mail вашему покупателю
- Контроль задолженности по каждому покупателю
Хватит тратить время на заполнение шаблонов и бланков
Сервис КУБ помогает выставлять счета за 20 секунд и готовить другие документы без единой ошибки, за счет полной автоматизации заполнения шаблонов.
КУБ – новый стандарт выставления и отправки счетов покупателям.
Начать использовать КУБ прямо сейчас
14 дней
БЕСПЛАТНЫЙ
ДОСТУП
узнайте больше про куб сейчас
Автоматизация
выставления счета
Автозаполнение реквизитов покупателя по ИНН
Автопроверка правильности реквизитов банка по БИКу
Правильно настроенные формулы, в том числе по расчету НДС и Итого счета
Автоматическое формирование суммы прописью по итоговым цифрам суммы счета
Выгоды
Подготовка счета за 20 секунд
Отсутствие ошибок в счетах
Меньше времени на выставление счетов, и больше на бизнес
Увеличение скорости оплаты счетов
Автоматизация
отправки счета
Автоматическое прикрепление вашего логотипа в счет
Автоматическое прикрепление скана вашей подписи в счет
Автоматическое прикрепление в счет скана печати вашей компании
Отправка счета на e-mail покупателя
Выгоды
Отправка счета в 2 клика
Красивые и профессиональные счета
Можно выставлять счета с компьютера, планшета, смартфона
Не нужно распечатывать счет, ставить подпись, печать и сканировать перед отправкой
почему куб удобнее
Удобное выставление счетов онлайн
Моментальная отправка счетов на e-mail вашему покупателю
Контроль задолженности по каждому покупателю
Управленческая отчетность
Упорядоченное хранение всех ваших документов
Скидка 20% на бухгалтерское обслуживание от вашего бухгалтера
Передумали заморачиваться со скачкой шаблонов документов онлайн?
С сервисом КУБ вы можете сэкономить 29 минут на выставление документов без единой ошибки, и это далеко не всё. Получите КУБ — онлайн сервис по автоматизации выставления счетов и других документов.
Начать использовать КУБ прямо сейчас
14 дней
БЕСПЛАТНЫЙ
ДОСТУП
Нужна помощь по заполнению документов или консультация?
Получите помощь экспертов бухгалтеров по подготовке документов
(4 , 2,75 из 5)
Загрузка…
Источник: https://kub-24.ru/forma-universalnyj-peredatochnyj-dokument-2017/
Универсальный передаточный документ образец заполнения

УПД – универсальный передаточный документ – не был утвержден распоряжением Правительства. Он был предложен налоговой службой.
Через отделения поступили разъяснения, касающиеся заполнения нового бланка.
В них, среди прочего, содержались пояснения для лиц, которые занимаются проверкой документов, основанных на этой новой форме.
С разработкой новой формы, у предприятий есть выбор – оформлять целый пакет бумаг или воспользоваться единым бланком.
Бланк УПД не имеет унифицированной формы. Вместе с тем он считается официальным и принимается налоговой службой.
Далее можно посмотреть образец заполнения.
Какие правила действуют при заполнении УПД
В 2013 году по инициативе ФНС плательщикам налогов был предложен новый первичный документ – УПД. Благодаря его использованию, налогоплательщики без нарушения закона могут объединять информацию, хранящуюся в первичной документации, тем самым, исключая ее дублирование.
Новая форма первичного документа не обязательна к применению, и налогоплательщики должны сами решать, каким образом они будут вести бухгалтерский учет и рассчитываться с бюджетом.
Для отражения факта проведения хозяйственных операций и расчетов по налогам на добавленную стоимость субъекты могут использовать УПД или действовать как раньше, оформляя отдельно счет-фактуры и накладные.
До появления УПД, сведения, содержащиеся в первичной документации, например накладных и счет-фактурах, часто повторялись, и нецелесообразность двойного заполнения одних и тех же реквизитов была налицо. Однако, действующее на тот момент законодательство не позволяло объединить эти документы.
Так, согласно утратившему на сегодняшний день силу №129-ФЗ, первичные документы должны были составляться согласно унифицированным формам. Несоблюдение этих требований влекло непринятие их к учету.
С первых чисел 2013 года начал действовать №402-ФЗ, который изменил эти требования. Теперь хозяйственная деятельность может отражаться не по унифицированным формам.
Вместо этого обязательными стали сведения, которые должны быть обозначены в первичной документации.Примечательно, что эти обязательные реквизиты и реквизиты, заполняемые в счет-фактурах, во многом сходятся.
Документы для скачивания (бесплатно)
- Бланк УПД
- Образец заполнения УПД
Стоит отметить, что помимо того что УПД значительно упрощает документооборот и снижает риск допущения ошибок, он обладает и недостатками:
- Поскольку форма УПД не унифицирована, необходbмо тщательно проверять документацию контрагентов.
- Требуется заполнять больший объем реквизитов, чем в первичной документации.
- Невозможно отправить электронную версию документа через онлайн-сервис.
- Невозможно оформить УПД на авансовый платеж.
- Сложности в корректировке формы.
Поскольку УПД может заполняться и как первичный, и как документ, на основании которого можно получить вычет НДС, требования к оформлению несколько разнятся. Рассмотрим требования к УПД, используемому в рамках первичной документации.
Статья 9 №402-ФЗ приравнивает к обязательным реквизитам первичных документов:
- Наименование. В отношении УПД это статус.
- Дату оформления.
- Наименование контрагента, составившего УПД. Поскольку он является двусторонним, необходимо обозначить обе стороны сделки.
- факта хозяйственной деятельности, который характеризуется сведениями о контрагентах, данными о предмете соглашения, уточнениями о времени и обстоятельствах операции.
- В чем измеряется предмет сделки, какую имеет цену.
- Должности сотрудников, совершивших операцию, или тех, кто был ответственным за ее оформление.
- Подписи сотрудников, с указанием данных, необходимых для их идентификации.
При составлении УПД, необходимого для вычета налога на добавленную стоимость, следует придерживаться требований НК РФ. Статья 169 обязывает при заполнении документации указывать следующие данные:
- номер и дату составления;
- реквизиты продавца и покупателя, отправителя и получателя (название, адрес, ИНН);
- наименование предмета сделки, в чем измеряется;
- количество отгруженной продукции;
- денежные измерения продукции (за единицу, всего без НДС, всего с НДС);
- страну происхождения.
Стоит отметить, что все требования, указанные выше, могут быть выполнены, поскольку соответствующие поля для заполнения информации в УПД имеются.
Приложения №1 и №3 Письма ФНС России от 21.10.2013 ММВ-20-3/96 описывают форму универсальной передаточной документации и правила по ее оформлению соответственно. Согласно этим приложениям, УПД заполняется следующим образом.
| (1)-(7), графы 1-11 |
Форму универсального передаточного документа могут использовать также компании, которые не являются плательщиками НДС. Ведь документ обобщенный может быть использован и как обычный передаточный документ. Для подтверждения этого в левой верхней части формы в столбце «Статус» требуется проставить цифру 2.
Если документ имеет статус 1, то обязательным для заполнения являются строчки, характерные для счета-фактуры (с 1 до 7). Если же документ не предполагается использовать при расчете НДС, то в некоторых из этих граф можно проставить прочерк.
В зависимости от условий сделки, которые обычно отражаются в договоре (речь идет о способе и месте передачи товара), при учете затрат будет использоваться одна из дат либо их совокупность, которые проставляются в строках 1, 11 и 16.
Причем если по условиям сделки могут быть применены все даты, то для налогового учета по налогу на добавленную стоимость у продавца используется дата отгрузки (строка 11 УПД), а у покупателя — дата приемки (строка 16 УПД).
Для защиты сделки от споров о дате проведения операции должны быть проставлены даты в этих трех строках, даже если они совпадают.
Если контрагентом выступает индивидуальный предприниматель, то также должны быть указаны в УПД (как и в счете-фактуре) номер и дата выдачи свидетельства о госрегистрации ИП.
Бланк УПД можно использовать в качестве обычного передаточного документа. Он подойдет для ведения учета в компаниях, которые не выплачивают НДС.
- Чтобы указать на этот статус, в одноименном столбце отмечают цифру 2.
- Если в документе нужно отразить вычет по НДС, в той же графе «Статус» отмечают цифру 1.
При постановке статуса под номером 1, образец заполнения будет выглядеть по-другому.
Обязательно внести данные в строки 1-7, которые свойственны бланку счета-фактуры.
Для статуса 2 заполнение этих полей не требуется. Там можно просто ставить прочерк.
В левой части бланка отображены 2 графы, обозначенные А и Б.
- В графе А указывается порядковый номер отметки. Этот реквизит указывать необязательно. Однако, при его наличии, упрощается поиск нужной информации, а отметки ясно обозначены.
- В графе Б указывается: для товаров – артикул, для услуг или работ указывается код видов деятельности (ОКВЭД, ОКУН). Указание этого реквизита необязательно. Но код позволяет определить вид работ с целью обозначить возможность применения налоговых льгот или специальных режимов.
Хотя заполнение вышеуказанных граф и не требуется по закону, оно полезно для удобства поиска и идентификации работ или товаров.
Упд статус 1 и статус 2 — чем отличаются?
Универсальный передаточный документ бывает двух видов — со статусом 1 и статусом 2 и отличаются лишь в полноте заполняемых реквизитов.
УПД со статусом 1
УПД со статусом 1 — является единым документом заменяющим счет-фактуру и передаточный документ.
В документе со статусом 1 должны быть заполнены все реквизиты, которые заполняются одновременно и в счет-фактуре и в передаточном документе.
УПД со статусом 2
УПД со статусом 2 — является заменой передаточному документу (подтверждает передачу материальных ценностей).
В документе со статусом 2 должны быть заполнены реквизиты для документа о передаче материальных ценностей. Заполнять реквизиты для счет-фактуры не требуется.
УПД был разработан ФНС на основе требований закона о бухгалтерском учете № 402-ФЗ и Постановления Правительства № 1137 и предложен к применению Письмом ФНС России от 21.10.2013 N ММВ-20-3/[email protected]. Важно! С 1 июля 2017 г. внесены изменения в Постановление Правительства № 1137, следовательно, с июля 2017 г.
Для заполнения УПД вместо товарной накладной (ТОРГ12) необходимо изменить статус с «1» на «2», а также строки Грузоотправитель и его адрес (3) и Грузополучатель и его адрес (4) оставить не заполненными. Полный текст Требования по заполнению граф УПД содержится в Рекомендациях по заполнению отдельных реквизитов формы УПД (Письмо № ММВ-20-3/[email protected]).Перейти Форма КС-2 и КС-3 образец заполнения 2019 года
Обновилась форма универсального передаточного документа (упд) При работе с электронными счетами-фактурами можно объединить все документы по отгрузке в один универсальный передаточный документ (УПД).Форма УПД в 2018 году поменялась дважды — с 1 июля и с 1 октября. Образец заполнения новой формы УПД с 1 октября 2018 года смотрите ниже.
Источник: https://imdbmedia.info/universalnyy-peredatochnyy-dokument-obrazets-zapolneniya/
Упд образец заполнения 2019 года

В целях сокращения количества документов, которые используются для оформления процедуры приемки движимых объектов (любых товаров), а также результатов услуги, налоговая служба учредила в 2019 году новую форму. Речь идет об универсальном передаточном документе, который способен заменить счет-фактуру первичные бумаги. Образец УПД, а также алгоритм его составления можно найти в материале.
Скачать пустой бланк (Excel)
Заполненный образец УПД (word)
Ранее мы приводили пример правильного заполнения платежного поручения, ознакомиться с этой информацией можно здесь.
Законодательная база
Основное назначение этой бумаги – объединить в один 2 категории документов, а именно – счет-фактуру и первичку. Таким образом, сотрудники организаций чаще всего могут сэкономить время и заполнить универсальную форму вместо обычной товарной накладной. С другой стороны, традиционные варианты бумаг также действуют – их можно использовать наравне с УПД или вместо него.
Назначение документа, а также инструкция по его оформлению подробно прописывается в Письме ФНС.
В частности там указывается, что универсальная форма может быть использована для оформления процедуры передачи:
- любых движимых объектов (различных товаров);
- материальных и нематериальных услуг;
- результатов деятельности (от исполнителя к заказчику);
- а также прав, связанных с имуществом.
В таблице подробно описаны все типы хозяйственных операций, которые можно отражать в такой форме.
| отражаемый факт | стороны сделки |
| отгрузка товаров без их последующего перемещения (товары могут быть любыми движимыми объектами) | любые лица, которые описаны в гражданских договорах как покупатели/продавцы, в том числе и те стороны, которые действуют по договорам купли-продажи как поверенные или агенты |
| отгрузка товара с его последующим перемещением, т.е. с учетом транспортировки (в том числе передача доверенному лицу стороны сделки) | |
| передача имущественных прав |
|
| передача результатов работы |
|
| подтверждение факта оказания услуги |
|
2 разновидности УПД
То же письмо налоговой службы утверждает 2 формы УПД, которые применяются на практике:
- Статус 1 совмещает в себе функции как счета-фактуры, так и первичного документа. Его можно использовать вместо товарной накладной, а также актов, подтверждающих приемку результатов работы и отсутствие претензий.
- Статус 2 применяется только для замены первичного документа. Таким образом, счет-фактуры в данном случае оформляется обязательно.
Разделение этих видов УПД имеет практическое значение: в статусе 1 необходимо заполнять все строки, а в статусе 2 исключают строки, связанные только со счетом фактурой. Сравнить эти 2 разновидности можно в виде такой таблицы.
| вид УПД | статус 1 | статус 2 |
| заменяет | и первичную форму, и счет-фактуру | только первичку |
| особенности заполнения | все поля | все поля, кроме тех, которые связаны со счетом-фактурой: строка 7 и графы 6, 7, 10, 10а, 11 |
| необходимость оформления дополнительных бумаг | отсутствует | нужно оформить только счет-фактуру |
По форме представления доступен не только бумажный, но и электронный УПД (применяется с мая 2016 года, после того, как вышел соответствующий Приказ ФНС). Электронная версия используется не только как замена счета-фактуры и первичного документа, но и замена акта.
Образец и правила заполнения
В целом правила заполнения этой формы точно такие же, как и в случае оформления заменяемых ею документов (первичных и счета-фактуры):
- Обязательно указывают статус в зависимости от случая – 1 или 2.
- Номер, присвоенный фактуре, дата составления счета (при внесении исправлений аналогичные реквизиты вносятся и для корректировки).
- Наименование компании, ее реквизиты и адрес (как в учредительных документах).
- Код товара (или результата проделанной работы, услуги), его/ее название, единицы измерения.
- Стоимость товара, ставка 18% (НДС), сумма налога и стоимость товара вместе с НДС.
- Подпись директора (или индивидуального предпринимателя) и главного бухгалтера с расшифровкой (фамилия, инициалы).
Далее оформляют собственно «передаточную» часть, которая подтверждает факт передачи и получения товара/услуги/результатов работы. Указывают данные сторон, а также документ, на основе которого они вступили в правоотношения:
- В качестве такого документа чаще всего служат гражданские договоры – подряда, поставки, предоставления услуг и т.п. Отражают название, номер (при наличии) и дату подписания.
- Сведения о стороне, передавшей груз или результаты работ – должность, подпись, фамилия, инициалы, дата передачи.
- Аналогичные данные – о стороне, принявшей груз или результат работы.
- Наименования организаций или ИП.
- Оригинальные печати каждой организации. Если они проставляются, то заполнять данные по строкам 14 и 19 необязательно (при наличии названия компании в оттиске печати). При этом саму печать ставить также необязательно – достаточно просто подписать документ передавшей и принявшей стороне.
Изменение формы под свой случай
Каждая компания может продолжать использовать традиционные документы для подтверждения факта получения товара или услуги. Можно применять и УПД, причем допускается и видоизменять форму в соответствии с особенностями своего случая. Имеется в виду, что лицо может дополнять эту бумагу какими-либо графами (строки, столбцы), чтобы отразить больше информации об объекте.
Однако изменяя документ, необходимо помнить о том, что обязательно должны сохраниться по крайней мере 2 ее элемента:
- Форма счета-фактуры – эта бумага имеет единый образец, и его исправление не допускается.
- Все обязательные реквизиты – их полный перечень прописан для каждого вида документа в соответствующих законодательных актах.
Например, для первички обязательно указать описываемый факт хозяйственной жизни, единицу его измерения и т.п.
А для счета-фактуры важно отразить номер, название товара, их количество, цену за единицу и т.п.
ссылкой:
Загрузка…
Источник: https://2ann.ru/upd-obrazec-zapolneniya/
Образец заполнения УПД универсальный передаточный документ 2018

УПД — это универсальная форма бланка, которая объединяет в себе сразу несколько документов, что существенно упрощает деловой документооборот и снижает издержки.
Такая потребность назрела давно, но получила правовую поддержку только после вступления в силу Федерального закона № 402-ФЗ «О бухгалтерском учете».
Необходимость применения передаточного документа
В статье собраны образцы операций, наиболее часто встречающихся в организации и образцы документов, которыми они оформляются. Рассмотрим на примере заполнение, оформленние выполненных работ и поставку товара универсальным передаточным документом (далее УПД). Применяется УПД вместо следующих документов: товарной накладной, счет-фактуры и акта приемки-сдачи работ (услуг).
УПД — это универсальная форма бланка, которая объединяет в себе сразу несколько документов, что существенно упрощает деловой документооборот и снижает издержки.
Такая потребность давно назрела, но получила правовую поддержку только, после вступления в силу Федерального закона № 402-ФЗ «О бухгалтерском учете».
Закон упростил формы первичных учетных документов, но определил перечень обязательных реквизитов для них (ст.9 402-ФЗ), ведь каждый факт хозяйственной жизни подлежит обязательному оформлению.
Реквизитами первичного учетного документа являются:
- наименование;
- дата составления;
- наименование экономического субъекта составителя;
- содержание факта операции;
- величина измерения операции в натуральном и (или) денежном измерении (с указанием единиц измерения);
- наименование должности лица (лиц), совершившего (совершивших) сделку, операцию и ответственного (ответственных) за правильность ее оформления;
- подписи лиц, с указанием фамилий и инициалов либо иных реквизитов, необходимых для идентификации лиц.
УПД был разработан ФНС на основе требований закона о бухгалтерском учете № 402-ФЗ и Постановления Правительства № 1137 и предложен к применению Письмом ФНС России от 21.10.2013 N ММВ-20-3/[email protected].
Важно! С 1 июля 2017 г. внесены изменения в Постановление Правительства № 1137, следовательно, с июля 2017 г. форма УПД отличается от счет-фактуры, строкой, которую включили в форму счет-фактуры.
Строка 8 счет-фактуры «Идентификатор государственного контракта, договора (соглашения)» является отличительным показателем между формой счет-фактуры и УПД. Использование УПД рекомендовано, и руководители организаций самостоятельно принимают решение о том, какие формы документов использовать.
Несмотря на то, что УПД содержит реквизиты счет-фактуры, применять его можно организациям на любых формах налогообложения.Организации и ИП, не являющиеся плательщиками НДС, не обязаны уплачивать этот налог при применении формы УПД. Для организаций, которые находятся на общей системе налогообложения УПД, также как и счет-фактура, дает право на зачет входящего НДС при уплате в бюджет.
Образец заполнения УПД универсального передаточного акта
Итак, УПД — универсальный передаточный документ; когда можно применять УПД? Правила заполнения актуальны для поставки товаров и выполнения работ (услуг):
- вместо Акта и Счет-фактуры;
- вместо Накладной и Счет-фактуры;
Для заполнения УПД вместо товарной накладной (ТОРГ12) необходимо изменить статус с «1» на «2», а также строки Грузоотправитель и его адрес (3) и Грузополучатель и его адрес (4) оставить не заполненными.
Полный текст Требования по заполнению граф УПД содержится в Рекомендациях по заполнению отдельных реквизитов формы УПД (Письмо № ММВ-20-3/[email protected]). В таблице приведены важные моменты, на которые стоит обратить внимание:
Рекомендации по заполнению отдельных реквизитов формы УПД
Строки, графы
Реквизит УПД
Возможные значения и рекомендации и пояснения
Образец заполнения УПД вместо Накладной и Счет-фактуры
Источник: http://proverki-i-shtrafy.ru/articles/obrazec-zapolneniia-ypd-yniversalnyi-peredatochnyi-dokyment-2018
Оформление УПД образец заполнения
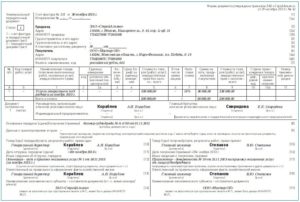
Рассмотрим, как заполнить форму УПД построчно:
- «Статус» документа – здесь возможно два значения «1» или «2». Статус бумаги определяют исходя из назначения документа, если данный УПД выписывается взамен счет-фактуры и акта передачи — ставим статус «1». Если данный УПД выписывается в качестве одного акта, как первичный документ — ставим статус «2».
- Для документа со статусом «1» реквизиты организаций (строки 1-7) должны быть полностью заполнены. Здесь указывается полная информация о продавце материальных ценностей или активов и покупателе, отправителе и получателе груза. Если хоз.субъекты в некоторых строках совпадают, то можно указать «он же». Также нужно полностью заполнить графы табличной части документа (столбцы 1-11), указав в них данные о передаваемых активах или материальных ценностях.
- Для документа со статусом «2» нужно обязательно заполнить реквизиты о продавце и покупателе (стр. 1, 2, 6, 7), а также данные о передаваемых активах (графы 1, 2, 2а, 3, 9).
- Затем заполнить и другие строки и графы документа, нумерацию и числовые коды активов и работ (графы А и Б). В качестве кода товаров обычно указываются артикулы производителя или продавца. Если идет речь о сдаче заказчику выполненных работ или услуг, в качестве кодов вписываются статистические коды ОКВЭД/ОКУН.
- В качестве основания передачи активов и сдачи работ (стр.8) обычно указывается договор, заключенный между сторонами, который и является основанием данной хозяйственной операции. При указании документа-основания хоз.операции необходимо указать его полные реквизиты — вид документа, его дата, номер (например, соглашение или договор купли-продажи, концессии, поручение).
- Затем указать данные о доставке и перевозимом грузе (стр.9) – здесь обычно прописывают реквизиты транспортных бумаг (тов.-трансп. накладная, путевой лист и др., их номера и даты), иногда и вес груза.
- Далее документ делится на две половины, где надо прописать данные о том кто передает материальные ценности, активы, работы, услуги, права (стр. 10), четко указав ответственных лиц и их подписи с полной расшифровкой.
- Необходимо поставить фактическую дату передачи, сдачи активов, работ, услуг, прав (стр.11).
- Заметим, что можно указать и дополнительные сведения о передаваемом имуществе, работах, правах (стр. 12), например реквизиты лицензии, сертификатов, паспортов.
- Отдельной строкой можно прописать информацию о лицах, отвечающих за данную сделку, операцию и ее оформление (стр. 13).
При указании ответственных лиц за хозяйственную операцию, если один человек является приемщиком и ответственным за хозяйственную операцию или передающим и ответственным, его подпись второй раз уже не требуется, просто указать должность с ФИО (стр. 13).
Если лицо было уполномочено на подписание счет-фактур, или уполномоченным ставить подпись за главбуха или руководителя, то также достаточно будет одной подписи, но ФИО надо указывать дважды для ясности. Если ответственных за хоз.
операцию несколько, то для них делают дополнительную строку (13а).
- При необходимости нужно указывать реквизиты субъекта, составляющего этот документ (стр.14), это касается участвующих в хозяйственной операции посредников со стороны продавца, исполнителя (агентов, комиссионеров, комитентов, принципалов и др.), организаций ведущих бухучет за одну из сторон.
- Далее необходимо прописать данные кто принимает материальные ценности,активы, работы, услуги, права (стр. 15), с указанием ответственного и его подписи с расшифровкой.
- Необходимо поставить фактическую дату приемки активов, работ, услуг, прав (стр.16).
- Заметим, что можно указать и дополнительные сведения о передаваемом имуществе, работах, правах (стр. 17), например наличие претензий к продавцу — исполнителю или их отсутствие. Если есть претензии, то надо указать реквизиты документа-приложения с описанием причин (например, составленный при приемке акт о дефектах).
- Отдельной строкой можно прописать лица, которые отвечают за данную хозоперацию и ее правильное оформление (стр. 18).
При указании лиц, отвечающих за хоз. операцию, если это одно лицо, является приемщиком и ответственным за оформление или передающим и ответственным, то вторую подпись можно уже не ставить, просто указать должность с ФИО (стр. 18).
Если лицо является уполномочено на подписание счет-фактур, или уполномоченным ставить подпись за главбуха или руководителя, то также достаточно будет одной подписи, но ФИО надо указывать дважды для ясности.
Если ответственных за хозоперацию несколько, то для них делают дополнительную строку (18а).
- При необходимости нужно указывать реквизиты субъекта, составляющего этот документ (стр.19), это касается участвующих в хозяйственной операции посредников со стороны покупателя, заказчика (агентов, комиссионеров, комитентов, принципалов и др.), организаций ведущих бухучет за одну из сторон.
Внизу документа ставятся печати сторон хозяйственной операции.
Строки, указывающие составителя документа допускается не заполнять, если проставляются печати организаций, где четко видны все ее необходимые реквизиты. И напротив, если заполнены все реквизиты сторон полностью, то отсутствие печати является допустимым фактом.
Бланк УПД: https://www.nalog.ru/files/docs/pril1_mmv-20-3_93_211013.doc
Применение УПД
Универсальный документ можно использовать вмести двух документов (статус 1) и только как один первичный документ (статус 2), например, вместо накладной ТОРГ-12 и др.
При использовании в качестве первичного документа, строки «для счет-фактуры» можно не прописывать:
- Реквизиты платежного документа (строка 7);
- Акцизы (графа 6);
- Налоговые ставки (графа 7);
- Наименование и код страны производителя (графа 10, 10а);
- Реквизиты таможенной декларации (графа 11).
Если вы составили УПД статус 1, то оформлять отдельную бумагу как счет-фактуру уже больше не требуется.
После заполнения первичных документов они рано или поздно попадают на проверку к налоговикам, рассмотрим, на что сотрудники чаще всего обращают внимание при проверке таких документов:
- Для УПД, которые оформляются взамен счет-фактуры, проверяются все реквизиты, данные об НДС. Также налоговиков интересуют подписи ответственных лиц. Для ИП обязательно нужно указать полные данные его свидетельства о госрегистрации рядом с подписью. В противном случае, если реквизиты не в порядке, не позволяют однозначно идентифицировать стороны и предмет хоз.операции – документ и сделанные налоговые расчеты забракуют, вычет по НДС не дадут.
- Для УПД при проверке налогообложения с полученной прибыли, тоже проверятются все реквизиты, а также сверят все даты.
Поэтому будьте внимательны при заполнении этих документов, данные в форме довольно просты, но требуют аккуратности и внимания при заполнении.
Примеры заполнения УПД для различных случаев
Чтобы не было путаницы с заполнением УПД, рассмотрим наглядно типовые примеры заполнения этого документа. Ведь его популярность все больше, и чтобы избежать массовых ошибок, нужно четко во всем разобраться, как должен заполняться документ в различных случаях. Итак, рассмотрим:
- УПД вместо двух бумаг — накладной и счет-фактуры
В данном случае наша бумага будет иметь статус 1 и в ней заполняем все строчки и табличные графы полностью, указываем реквизиты как для ТНК и счет-фактуры (налоговые ставки, суммовые выражения и др.)
- УПД вместо двух бумаг — акта и счет-фактуры
Такой документ подойдет для передачи товаров, но и сдачи выполненной работы или услуг. Этот универсальный документ будет со статусом 1 и в нем заполняются почти все строки и графы полностью, указываем реквизиты для акта и для счет-фактуры (налоговые ставки, суммовые выражения и др.)
Но здесь нужно особенно отметить заполнение некоторых строк. В случае работ и услуг, в строках указания отправителя и получателя груза надо ставить прочерки. В графах указания количества и объема (гр. 3,4), данные есть не всегда, поэтому, если данные есть заполняем, если нет – прочерки.
А также в графах единицы измерения (гр.2, 2а), данные есть не каждый раз, значит, если стандартные единицы есть — заполняем, если нет – прочерки.
Но бывает, что единицы измерения отличаются от стандартных, тогда надо обратиться к классификатору ОК 015-94, если там указаны нужные данные, то их необходимо здесь указать, если нет – прочерки.
Если вы выписываете один универсальный документ вместо комплекта первички, то есть вместо накладной, акта и счет-фактуры, то ваш универсальный документ должен быть в соответствии со всеми требованиями налоговиков для расчетов по НДС и для признания налоговиками расходов с целью расчета налогов с полученной прибыли. Такой документ всегда имеет статус «1» и передавать его онлайн по электронке нельзя. Это замечание относится к рассматриваемым примерам 1 и 2.
В этом случае статус документа – 2, данные за счет-фактуру не заполняем (то есть ставки и сумму НДС отдельно не прописываем, акцизы, страну происхождения не указываем).
В этом случае статус документа – 2, данные за счет-фактуру не заполняем (то есть ставки и сумму НДС отдельно не прописываем, акцизы, страну происхождения не указываем). В строках реквизитов продавца указываем исполнителя работ, услуг, вместо покупателя – данные заказчика.
Здесь тоже нужно особенно отметить заполнение некоторых строк. В строках указания грузоотправителя и грузополучателя — прочерки. В графах указания количества и объема (гр. 3,4), данные есть не всегда, поэтому, если данные есть заполняем, если нет – прочерки.
А также в графах единицы измерения (гр.2, 2а), данные есть не каждый раз, если данные есть — заполняем, если нет – прочерки.
Если единицы измерения работ, услуг отличаются от стандартных, тогда надо обратиться к классификатору ОК 015-94, если там указаны нужные данные, то их необходимо здесь указать, если нет – прочерки.
Если вы составляете универсальный документ вместо накладной, акта — бумага должна отвечать требованиям налоговиков для признания понесенных экономическим субъектом расходов в данном налоговом периоде, для расчетов по налогообложению полученной за период прибыли. Здесь всегда помимо реквизитов важны еще и указанные даты. Такие документы имеют статус «2» и их можно передать онлайн по электронке. Это замечание актуально для наших примеров 3 и 4.Эти универсальные документы в зависимости от своего статуса затем регистрируются в книге продаж и покупок, а также журнале учета счет-фактур.
Мы рассмотрели подробно назначение и использование УПД, правила его заполнения, а также важные тонкости и нюансы. Как вы могли убедиться, сама форма документа довольно проста и очень универсальна. Она действительно может заменить несколько наиболее часто используемых форм.
Но при заполнении формы нужно быть внимательным и точно указать все данные по реквизитам сторон, предмету хоз.операции, данные и подписи ответственных лиц. Особо отметим, документы, заполняемые ИП, рядом с его подписью, должны обязательно быть указаны реквизиты его регистрационного свидетельства.
Если налоговики обнаружат, что какие то данные не точные, то могут забраковать документ, не дать положенный налоговый вычет, пересчитать налоговую базу, потребовать доначислить и уплатить налоги сверх ваших расчетных сумм.
Заполнить универсальную форму просто, но нужно знать важные аспекты, мы постарались основные из них сегодня осветить и разъяснить.
Если использовать один этот документ вместо комплекта из двух документов, то в большинстве случаев документооборот сократится сразу вдвое, сильно снизит время на оформление и затраты различных ресурсов.
Заметим, что эти документы можно еще и передавать контрагента онлайн по электронке, что значительно удобнее и сокращает время документооборота.Поэтому, переходите на эту универсальную форму — скорее ее осваивайте, и ваш документооборот значительно сократится.
Как это работает
Ранее действовал более сложный алгоритм.
Например, НКО «Доброволь» реализовала товары, работы, услуги сторонней компании.
Документацией, подтверждающей факт реализации, в данном случае является товарная накладная, которая подписывается обеими сторонами при передаче готовой продукции, товаров и прочих ТМЦ, либо акт выполненных услуг, который также подписывает заказчик и исполнитель по окончанию работ или услуг. Только после подписания накладной или акта исполнитель выставлял счет-фактуру на оплату.
Что происходит теперь? Сокращенный документооборот между компаниями выглядит так. Например, при отгрузке товара исполнитель выставляет универсальный передаточный документ вместо товарной накладной и счета-фактуры. В бланке ПД оба документа объединены. Следовательно, заказчик, получив товары, может сразу приступить к оплате. Аналогичный вариант действует и при реализации работ и услуг.
Источник: https://ecoafisha.ru/oformlenie-upd-obrazets-zapolneniya/