
О документальном оформлении скидок покупателям
Скидки покупателям: варианты учета
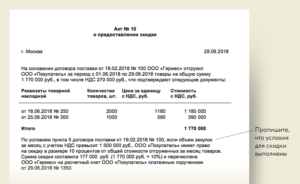
Такие скидки могут изменять цену товара сразу, то есть непосредственно в момент отгрузки товара. Либо могут распространяться на прошлые отгрузки, то есть менять цену товара по свершившимся поставкам (так называемая ретро-скидка).
В первом случае все просто: отгрузка будет осуществляться сразу по заниженной цене, то есть цена в товарной накладной и счете-фактуре будет указываться уже с учетом скидки. Очевидно, что такой вариант предоставления скидок никаких последующих корректировок в учете и документах не требует. Соответственно, и не возникает расхода в виде скидок.
Во втором случае, когда скидка предоставляется задним числом, то есть снижается цена ранее проданного товара (ретро-скидка) учет усложняется. Так же, как и в первом варианте, расхода в виде скидки не возникает. Но продавцу придется делать корректировки.
Корректировки при ретро-скидке
Для начала необходимо внести изменения в товарные накладные и счета-фактуры (причем, как в свои экземпляры, так экземпляры покупателя), указав там суммы с учетом скидок.
Затем надо внести изменения в книгу продаж за тот период, когда товар был реализован.
Для этого оформляется дополнительный лист, в котором делаются две записи: об аннулировании старого счета-фактуры и о регистрации исправленного. После чего подается уточненная декларация по НДС.
Именно так требуют поступать чиновники (см. письма Минфина России от 26.07.07 № 03-07-15/112, УФНС по г. Москве от 06.04.10 № 16-15/035737, ФНС от 01.04.10 № 3-0-06/63).Однако такой порядок действий неудобен для продавца, потому что ему придется постоянно составлять уточненные декларации.
Возникает вопрос: а возможен ли вариант, при котором продавец учитывает скидку при расчете налоговой базы по НДС текущего периода (периода, в котором покупателем выполнены условия для получения скидки, а не периода, когда произошла реализация).
Такой вариант наиболее привлекателен для продавца, поскольку он освобождает от необходимости каждый раз составлять уточненные декларации по НДС.
Отметим, что описанный вариант возможен, и некоторые суды подтверждают правомерность такого способа исчисления НДС (постановление ФАС Дальневосточного округа от 26.06.09 № Ф03-2636/2009).
Но нужно понимать, что использование такого способа сопряжено с существенными рисками. Налоговики, скорее всего, его не одобрят и доначислят НДС за период, в котором была отгрузка.
И нет никакой гарантии, что при судебном рассмотрении арбитры сделают такой же вывод, что и в приведенном решении.
Что касается налога на прибыль, то здесь с недавнего времени все стало значительно проще. С одной стороны, изменение сумм в первичных документах должно повлечь за собой корректировку налоговой базы и по налогу на прибыль.
Но, с другой стороны, пункт 1 статьи 54 НК РФ разрешает с 1 января 2010 года не корректировать прошлые периоды, а учитывать изменения в текущем периоде, если ошибка привела к излишней уплате налога. Поскольку предоставление скидки приводит к излишней уплате налога на прибыль за прошлый период, то продавец может учесть скидку в текущем периоде, не прибегая к составлению «уточненок».Такая скидка будет отражаться в составе внереализационных расходов как убыток прошлых налоговых периодов, выявленный в текущем периоде (письмо Минфина России от 23.06.10 № 03-07-11/267).
Предоставление ретро-скидок проблематично и для покупателя. Когда он получит исправленную счет-фактуру, покупателю, если он не хочет спорить с налоговиками, придется в периоде приобретения товара восстановить весь «входной» НДС по поставкам, на которые он теперь получил скидку.
Это означает, что нужно будет подать «уточненку» за период покупки товара, заплатить возникшую недоимку и пени. А вот принять налог к вычету снова, но уже по исправленному счету-фактуре покупатель сможет только в текущем квартале.
Конечно, можно пойти другим путем (аннулировать вычет в прошлом периоде не полностью, а частично), но в этом случае высока вероятность возникновения претензий со стороны налоговиков при проверке, и вычет придется отстаивать в судебном порядке.
Денежная премия
Скидка покупателю может быть предоставлена в виде денежной премии. В этом случае никакие изменения в первичные документы не вносятся, база по налогам не уменьшается, а саму премию продавец сможет включить во внереализационные расходы на основании подпункта 19.1 пункта 1 статьи 265 НК РФ. Но здесь необходимо позаботиться о надлежащем документальном оформлении.
Во-первых, договор поставки должен содержать условия, при выполнении которых покупателю будет выплачиваться премия (например, при достижении определенного объема закупок).
Во-вторых, должен составляться акт о том, что покупатель выполнил условия, дающие право на скидку. В этом акте целесообразно привести также расчет скидки.
В-третьих, помимо этого желательно иметь приказ о маркетинговой политике, в котором будет описаны все условия и размеры скидок-премий.Если размер скидки-премии зависит от объема закупок, то у бухгалтеров возникает вопрос: как брать стоимость товаров при расчете скидки — с НДС или без учета налога?
Отвечая на этот вопрос, отметим, что порядок расчета скидок не регламентируется действующим законодательством. Организация устанавливает его самостоятельно и согласовывает с покупателем. Поэтому скидка может рассчитываться по усмотрению продавца либо со стоимости товара без НДС, либо со стоимости товара с НДС. Выбранный порядок должен быть обязательно закреплен в договоре.
Отметим и спорный момент, с которым продавец может столкнуться при проверке. Известны случаи, когда налоговики рассчитывали сумму НДС, приходящуюся на скидку, и признавали ее неправомерно отнесенной на расходы в составе скидки-премии.
Но организациям удавалось доказать неправомерность такого подхода (постановление ФАС Северо-Западного округа от 08.08.08 № А56-38100/2007). Ведь положения подпункта 19.
1 пункта 1 статьи 265 НК РФ не содержат указания на то, что скидки предоставляются за вычетом НДС.
У покупателя, который получил скидку в виде денежной премии, возникнет внереализационный доход. А должен ли покупатель с полученной суммы уплачивать НДС? Нет, ведь она не является платой за реализованные товары (работы, услуги) или суммой, связанной с их оплатой (письмо Минфина России от 26.07.07 № 03-07-15/112).
Другое дело, когда премия выплачивается за совершение покупателем действий, направленных на привлечение внимания к товарам данного продавца. Тогда такую премию можно подвести под оплату за оказание определенных услуг покупателем. В таком случае она должна облагаться НДС (письма ФНС России от 21.03.07 № ММ-8-03/207, УФНС России по г. Москве от 28.05.08 № 19-11/051071).
Списание части долга
Разновидностью денежной премии считают списание части долга на сумму скидки. Например, если покупатель к моменту оформления скидки еще не успел полностью погасить свою задолженность поставщику, то для обеих сторон удобнее просто «закрыть» часть долга на сумму скидки, чтобы лишний раз не осуществлять денежные перечисления.
Казалось бы, какие тут могут быть сложности? Ведь, по сути, эта та же скидка, только предоставленная иным способом. Однако полностью исключить вероятность претензий при таком способе предоставления скидок нельзя.
Так, налоговики могут посчитать, что в данной ситуации та часть стоимости товаров, оплату за которую продавец «простил», считается безвозмездно переданной. А стоимость безвозмездно переданных товаров, как известно, не относится на расходы при расчете налога на прибыль (п. 16 ст. 270 НК РФ).Однако мы считаем, что говорить о безвозмездности в данной ситуации неправильно. Ведь списание долга происходит в обмен на выполнение покупателем определенных условий, а не просто так. И суды принимают такой аргумент во внимание (постановление ФАС Московского округа от 24.01.11 № КА-А40/16314-10).
Отгрузка бонусного товара
Продавец может предусмотреть в договоре купли-продажи предоставление премий в виде дополнительной отгрузки товара покупателю. Основной риск такой формы скидок тот же, что и в случае о списанием части долга — налоговики могут признать отгрузку безвозмездной передачей.
В целях налога на прибыль стоимость безвозмездно переданного товара не может уменьшать налоговую базу по налогу на прибыль, а в целях НДС такая передача образует объект налогообложения.
Иначе говоря, налоговики не разрешат отнести сумму скидки (стоимость бонусного товара) на расходы, и исчислят НДС с данной поставки.
К сожалению, оспорить начисление НДС тут вряд ли удастся, ведь объектом налогообложения этим налогом является реализация, которая подразумевает передачу права собственности на товар. В данной ситуации отрицать факт такой передачи бессмысленно. Поэтому начислить НДС на отгрузку бонусного товара продавцу все же придется.
С налогом на прибыль ситуация иная. Продавец может отстоять свое право на включение в состав расходов стоимости бонусного товара, если докажет, что его передача не является безвозмездной передачей.
Для этого из договора должно четко следовать, что отгрузка бонусного товара представляет собой премию, предоставляемую покупателю за выполнение определенных условий.
Поскольку путем предоставления бонуса продавец заинтересовывает покупателя на выполнение тех или иных обязательств по договору, которые выгодны продавцу, то полной безвозмездности здесь нет.
Налоговиков этот аргумент, скорее всего, не убедит, зато суд может принять решению в пользу организации. Например, в постановлении ФАС Западно-Сибирского округа от 17.09.07 № Ф04-6332/2007(38166-А67-15) отмечено: в подпункте 19.1 пункта 1 статьи 265 НК РФ, разрешающей относить скидку на расходы, не конкретизировано, о каких именно скидках идет речь, и не указана форма их предоставления — денежная или натуральная. Поэтому способы реализации скидок, как отметили арбитры, могут быть различными.
Это, в частности, предоставление товара на сумму скидки, выплата премии на сумму скидки, зачет скидки в оплату следующей партии товара и другие.
Впрочем, можно и не доводить дело до суда, если использовать маленькую хитрость. Например, по документам скидка будет «проходить» в виде денежной премии. Но по факту она будет представлять собой дополнительную партию товара.
После отгрузки осуществляется взаимозачет, в результате которого оплата подарочной партии засчитывается в счет предусмотренной премии по договору. Тогда проблем со включением суммы скидки в расходы не возникнет.
Правда, в таком случае дополнительно отгруженную партию товара придется включить в доход, но и расход (в сумме приобретения товара) тут также возникает.
Источник: https://www.Buhonline.ru/pub/comments/2011/6/4861
Как сделать распродажу: месячная выручка за 2 дня

Если Вы собственник розничного магазина, то знаете, что распродажа — это отличный способ, позволяющий быстро получить прибыль, увеличить клиентскую базу, запустить сарафанное радио, и организовать себе отличную рекламную компанию.
Как у нас обычно проводятся распродажи? В магазине вывешиваются желтые ценники “Скидки”, “Sale” или “Акция” и делается смс рассылка по клиентам, мол, “У нас распродажа, акции — приходите”. И все. И ждут больших продаж. Ага, щас! Откуда им взяться?
Дак как сделать распродажу в магазине правильно? Да не простую, а золотую! Чтобы когда все закончится, прибыль была прям как в сказке?
Возьмите уже мои деньги!
Вооружаемся!
Сейчас пройдемся по краткому списку того, что Вы должны подготовить перед любой распродажей:
1. Клиенты. Точнее клиентская база. Без нее распродажу можно даже не начинать и никаких акций не выдумывать. Иначе эффект будет крайне маленький.
Я надеюсь, что Вы уже опытный собственник, поэтому давно, и активно ее собираете. Если нет, то сначала рекомендую прочитать нашу статью о том, как правильно и быстро собирать контакты клиентов, поднабрать базу и потом уже приступать к распродаже.
2. Товар.Чтобы заработать денег, надо продать что-то ненужное ;-). А если говорить серьезно, то Вам нужен товар и достаточно много! Особенно товары-локомотивы, на которые Вы будете привлекать своих клиентов.
3. Бюджет на рекламу. Тут все понятно. Реклама — двигатель торговли. И придется немного потратиться. На закуп товара, на полиграфию и рекламу. Сумма колеблется в зависимости от размера вашего магазина и ваших амбиций.
4. Рекламные материалы. Тоже вполне логично. Покупателей надо привлекать какими то маркетинговыми материалами и это могут быть даже не всем надоевшие листовки, но и плакаты и даже баннеры/билборды.
На разработку ТЗ (технического задания), создание дизайна, верстку и распечатку может уйти неделя-две (все зависит от Вашей подготовки и уже имеющихся материалов). Поэтому этим мы вооружаемся заранее.
5. Скрипты. Вот сейчас мы наверное с Вами разойдемся во взглядах, но на опыт и умения продавцов нельзя возлагать чересчур больших надежд.
Вы должны полностью подготовить речевые фразы/модули/скрипты, по которым продавцы будут обзванивать покупателей, рассказывать про супер-акцию и приглашать на распродажу.
6. Знания, креатив и “фишечки”. Никто не знает товар, продавцом и покупателей лучше Вас. На всем этом Вы и должны сыграть. Возможно даже проявить креатив.
Вот, к примеру, один из магазинов провел не простую, а ночную распродажу в пижамах. Думаете магазин торгует дешевой продукцией?Нет. Достаточно известный магазин, торгующий довольно дорогими шубами. Результат такой акции — за 2 ночи на более, чем пару млн. рублей и известность по всему городу за счет wow-эффекта.
7. Терпение и еще раз терпение. Тут уж ничего не поделаешь, придется им запастись. Начиная от дизайнеров, которые будут не понимать Ваше ТЗ, заканчивая продавцами, которые будут считать, что владелец “поехал умом”.
Этапы проведения распродажи
Хотя, конечно же, нет. У этой информации есть цена. Но другие бизнес-тренеры берут за нее огромные деньги. Вам же я это дам кратко, бесплатно и по шагам. Ну и само собой без воды, только МЯСО!
1. Обозначить дату начала и продолжительность распродажи.Первое, с чем Вам надо определиться. Давайте немного отойдем от классических трех дней дней (пятница, суббота и воскресенье) и ужмем срок в два дня.
Суббота и воскресенье. Думаю Вы согласитесь, что это самые хлебные дни. Вот их и будем использовать.
Важно. Если Вы будете проводить распродажу в первый раз, будете готовить все маркетинговые материалы и скрипты с нуля, то берите на подготовку неделю-две.
2. Придумать повод. К сожалению, сейчас люди все чаще и чаще понимают, что если в магазине проходит распродажа или участились случаи проведения акций, то что-то с этим магазином, мягко говоря, что-то не так, скорей всего даже закрывается.
Поэтому нужен повод. Он может быть любой — День рождения директора, учредителя, пятилетие компании, юбилей любимой бабушки директора. Думаю, Вы поняли. Главное до абсурда не доходите.
3. Определить что продавать. Дату выбрали, повод придумали. Давайте решим что будем продавать. Вам нужно поработать с товарной матрицей:
- Выбрать товары-локомотивы, на которые Вы будете привлекать народ;
- Выбрать товары, которые будете допродавать к разлетающимся локомотивам;
- Более дорогие товары, на которые будете переводить с локомотивов.
4. Подготовить подарки для покупателей. А еще лучше, всем зашедшим в Ваш магазин в этот день акции. Естественно эти подарки должны быть дешевыми для Вас по себестоимости, но дорогими для покупателей по ценности. Вот пара вариантов:
- Бонусная/скидочная карта Вашего магазина;
- Сертификат на покупки на определенную сумму от Вашего магазина;
- Ручки, пакеты, зажигалки, брелоки, магниты на холодильник с Вашим логотипом.
5. Проработать карту торговой территории. Найти самые проходные места. Продумать, где у Вас будут стоять промоутеры с листовками и/или громкоговорителями.
Где можно расставить штендеры, расклеить растяжки, расклеить плакаты о распродаже. Опять же заказать все это.
Вот, к примеру, такой дорожный знак будет не только отличным подспорьем для распродажи, но и будет приносить Вам клиентов долгое время после нее. А сделать и установить его не один день.
Пример указателя
6. Составить маркетинговые материалы по технологии ODC.Что это такое и как применять подробно рассказали в статье про составление рекламы: принцип odc (offer deadline action). Вот один из вариантов отлично оформленной листовки для распродажи:
Пример листовки по ODC
— О! А почему у него тут цены, а не скидки? Надо было написать “Скидка 30%” и тому подобное!
А все потому, что скидки работают все хуже и хуже. Люди привыкли экономить и считать деньги, особенно сейчас, в кризисное время.
Поэтому скидки работают, только если они подкреплены конкретными ценами (старая цена — новая цена). И скидка показана не процентами, а конкретными цифрами.
Люди должны понимать сколько они экономят именно в деньгах. На Ваше счастье они еще и округлят в большую сторону
Источник: https://in-scale.ru/blog/kak-provesti-rasprodazhu