
Нужно ли заполнять строку 070 в 6-НДФЛ, если НДФЛ по зарплате был начислен и удержан в декабре
Декабрьская зарплата в январе: отражаем в 6-НДФЛ | Контур.Партнер
Одни работодателем стремятся рассчитаться с сотрудниками за декабрь до Нового года, другие переносят выдачу заработной платы на январь. Разберемся с начислением налога на доходы и с отражением всего этого в 6-НДФЛ.
Статья 136 Трудового кодекса устанавливает такие правила:
- выплаты заработной платы должна осуществляться не реже 2 раз в месяц;
- зарплата выдается не позднее 15 календарных дней после окончания периода, за который она начислена;
- конкретная дата выдача регламентируется внутри организации;
- если она выпадает на выходной день, то выдать зарплату нужно накануне.
На стыке 2017—2018 годов ситуация с выходными днями такова: последним рабочим днем было 29 декабря 2017 года, а следующий за ним рабочий день приходится только на 9 января 2018 года.
Получается, что если день выплаты зарплаты в компании приходится на период с 1 по 9 число, то выдать ее нужно было 29 декабря.
Если же днем выплаты зарплаты является 9 января или более поздняя дата, то рассчитаться с сотрудниками за декабрь можно и в январе.
Что с НДФЛ
Пункт 6 статьи 226 НК РФ требует от работодателя, как от налогового агента, следующих действий в связи с выдачей зарплаты:
- в день выплаты удержать НДФЛ;
- сразу же или на следующий день, но не позднее, перечислить его в бюджет.
Таким образом, если зарплата будет выдана 9 января 2018 года, то НДФЛ следует перечислить в бюджет не позднее 10 января.
Как отразить в 6-НДФЛ: пример
Внести выплаченную в январе заработную плату в форму 6-НДФЛ нужно с учетом следующих правил:
- Датой получения дохода считается последний день месяца, за который начислена ЗП. То есть несмотря на то что зарплата выплачена в январе, дата получения этого дохода за декабрь — 31 декабря 2017 года.
- Подоходный налог в бюджет будет уплачен уже в январе.
Пример. Фирма «Ромашка» ежемесячно выплачивает своим сотрудникам заработную плату в сумме 500 000 рублей. Налог составляет 65 000 рублей. Дата выдачи ЗП — 9 число (зарплата за декабрь выдается 9 января).
За весь 2017 год сумма ЗП составила 500 000 * 12 = 6 000 000 рублей, НДФЛ — 65 000 * 12 = 780 000 рублей.
Теперь отразим эти данные в расчете 6-НДФЛ.
Раздел 1
Заполним раздел 1 формы 6-НДФЛ за год. Напомним, что заполняется он нарастающим итогом:
- По строке 20 отразим заработную плату за 2017 год. ЗП за декабрь также будет входить в эту сумму, поскольку считается доходом, полученным в декабре. Таким образом, по строке 020 укажем 6 000 000 рублей.
- По строке 040 отразим НДФЛ, исчисленный с доходов за 2017 год — 780 000 рублей. Здесь также в сумму входит декабрьский НДФЛ.
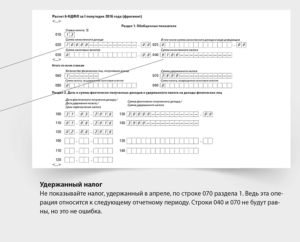
- А вот по строке 070 налог за декабрь отражать не нужно — в ней указывается сумма без его учета, поскольку он фактически уплачен в январе. Таким образом, по строке 070 указываем: 780 000 — 65 000 = 715 000 рублей.
Итак, в разделе 1 формы 6-НДФЛ за 2017 год указываем такие данные:
| Строка | Значение (в рублях) |
| 020 | 6 000 000 |
| 040 | 780 000 |
| 070 | 715 000 |
Форма 6-НДФЛ, раздел 1: обобщенные показатели
Раздел 2
Теперь заполним раздел 2 расчета. Напомним, что в него попадают показатели трех последних месяцев отчетного периода, каждому из которых соответствует отдельный блок из строк 110-140. Поскольку мы заполняем годовую форму, то нас интересуют данные за период октябрь — декабрь 2017 года:
- По строке 100 отражается заработная плата, выплаченная в октябре, ноябре и декабре. Поскольку декабрьскую ЗП работодатель выплатит 9 января, в расчет она не включается.
- По строке 110 каждого блока необходимо отразить дату удержания НДФЛ. Это день выплаты заработной платы.
- По строке 120 отражаем крайний срок уплата НДФЛ. Этот день, следующий за днем выплаты заработной платы.
- По срокам 130 и 140 указываем соответственно сумму полученного дохода и удержанного налога за каждый из трех месяцев.
- Разберем подробнее заполнение одного блока на примере данных октябрь 2017 года. 9 числа была получена заработная плата за сентябрь. В этот же день был начислен НДФЛ. Крайний срок его перечисления в бюджет — 10 октября.
В первом блоке раздела 2 отразим такие данные:
- 100 — 30.09.2017 — дата получения дохода (последний день сентября, поскольку зарплата за сентябрь);
Источник: http://KonturSverka.ru/stati/dekabrskaya-zarplata-v-yanvare-otrazhaem-v-6-ndfl
Заполнение строки 070 формы 6-НДФЛ — Evle

При декларировании своих финансовых поступлений предприниматели используют унифицированную форму 6-НДФЛ. В нее вносятся данные о полученных доходах и исчисленных налогах, которые указываются в специальных графах.
6-НДФЛ строка 070, узнаем, что туда входит. Регулируется заполнение упомянутой строки приказом ММВ-7-11/450 от 14.10.2015 года. Документ содержит рекомендации относительно общепринятых принципов внесения данных в декларацию и отражения в ней подоходного налога.
Что нужно знать про строку 070
Исключить из списка заполненных полей декларации строку 070 невозможно. Информация, для которой она предназначена, в обязательном порядке вносится в этот документ каждым налоговым агентом. В разделе 1 формы 6-НДФЛ строка 070 отражается общая сумма удержанного НДФЛ нарастающим итогом. Для отчетных данных предназначено 15 ячеек.
Сумма удержанного налога в строке 070 6-НДФЛ начинает считаться с начала отчетного периода, а именно с 1 января 2019 года. Показатели НДФЛ делятся на 2 части:
- Налог удержанный;
- Налог перечисленный.
Данные, учтенные в строке 070 формы 6-НДФЛ, отражают только контрольные суммы начисленного налоговиками на зарплату физического лица подоходного налога. Причем даты удержания и перечисления НДФЛ должны полностью совпадать с днем выплаты вознаграждения сотруднику. Это регулируется пунктом 4 статьи 226 НК РФ.
Недопустимо учитывать в форме 6-НДФЛ строка 070 налоги, исчисленные с авансовых выплат. Здесь нужно отразить НДФЛ, удержанный при расчете основной заработной платы. Указывать суммы, отличные от фактически полученных доходов запрещено.
Должны ли быть равны начисления с удержаниями
При заполнении строки 070 в 6-НДФЛ суммы начисленного налога, по отношению к удержанному, часто не совпадают. Равенство строк 040 и 070 возможно только в том случае, когда заработок рассчитывается и перечисляется работнику в одном отчетном промежутке времени.
В декларации 6-НДФЛ строка 040 и 070 — равны или нет? Расхождение показателей начисленного и удержанного налогового обязательства – это нормально. Ведь любые начисления основного дохода сотруднику происходят на 30-31 число месяца, а деньги будет выплачены позже. Поэтому при перечислении НДФЛ за 1 квартал, учтена будет декабрьская зарплата, а не апрельская.
Соотношение полей 070 и 140 в 6-НДФЛ
Чтобы безошибочно заполнять отчетные документы и перечислять в ФНС удержанный налог, обратите внимание на следующие разъяснения. При декларировании доходов по 6-НДФЛ, строка 070 должна равняться сумме строк 140. Напоминаем, что налоговые обязательства нужно указать нарастающим итогом:
- 1 квартал – суммируем все данные из строк 140 за требуемый отчетный период.
- 6 месяцев – к полученной сумме в поле 140 за полгода прибавляем налог, который удерживается за первый квартал.
- 9 месяцев – сложите числа в ячейках 140 за этот временной промежуток и добавьте сумму из строки 070 полугодового отчета.
- Год – итоговое значение можно рассчитать сложением полей 140 данной декларации и 070 отчета за предшествующий период.
Даты уплаты налога в бюджет могут сдвигаться на следующий отчетный период. Это происходит при попадании дня перечисления на выходной или государственный праздник. Но и этому можно найти решение.
Порядок заполнения строки 070 формы 6-НДФЛ корректируется с учетом того, что факт выплат и удержания НДФЛ произошел в рамках периода, за который подается декларация, а перевод денежных средств в ФНС будет осуществлен в следующем.
Как связаны поля 070 и 080
Начисление НДФЛ в отчетном году еще не обозначает, что он будет удержан в этом же налоговом периоде. Для таких обязательств предназначено поле 080, где учитывается не перечисленный в бюджет налог. Происходит это в следующих случаях:
- Если сотрудник фирмы при увольнении получил заработную плату в натуральном измерении, а его финансового расчета не хватило на покрытие начисленного НДФЛ.
- При выходе на пенсию штатных работников, им дарились от компании презенты, по своей стоимости, превышающие 4000 рублей.
- В случае, если человек оформил на предприятии беспроцентный заем и продолжительное время находился в отпуске без сохранения заработка. Сотруднику выгодна экономия процентов, которая облагается налогом. Но удержать его невозможно, ввиду отсутствия реального дохода.
Возможно ли округление налога
Как заполнить строку 070 6-НДФЛ в 2019 году, если рассчитанное значение получилось с копейками – вопрос интересный. В том случае, если зарплата выплачивалась в отчетном периоде, а удерживать налог необходимо в следующем, сумма в ячейках должна вписываться только до запятой.
Копейки нужно округлить:
- До 50 – в меньшую сторону;
- Свыше 50 – в большую.
Отражение доходов в натуральном измерении
Случается, что руководитель предприятия благодарит своих подчиненных за ответственный труд не начислением денежной премии, а вознаграждением в натуральной форме.
Такие подарки тоже учитываются при расчете налоговой базы для НДФЛ и облагаются в установленном порядке.
В таком случае, декларация заполняется с учетом того, что начисленное обязательство будет удержано при выплате сотруднику дохода в денежном эквиваленте.
Ошибочное внесение данных в строку 070
В связи с тем, что НДФЛ удерживается только с фактически выплаченных доходов, в поле 070 не должны учитываться обязательства, перечисленные в ФНС позднее. Это является грубой ошибкой и строго отслеживается налоговыми инспекторами. Информация по платежам, начисленным в конце периода, будет учтена при заполнении декларации за следующий отчетный промежуток времени.
Будьте бдительны при заполнении декларации по форме 6-НДФЛ и учете начисленных и удержанных с физических лиц налоговых обязательств. При обнаружении недочетов ФНС может посчитать, что компания уклоняется от уплаты обязательного подоходного налога. А это чревато выплатой штрафов, пени и неустоек.
Источник: https://evle.ru/buhgalterskij-uchet/zapolnenie-stroki-070-formy-6-ndfl