
Лимит кассы для обособленного подразделения
Лимит кассы для малых предприятий в 2019 году: приказ и отмена лимита
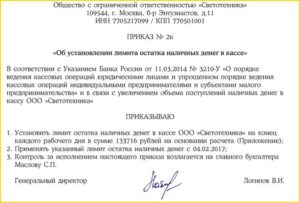
С 2014 года от обязательного лимита кассы освобождены ИП и юридические лица из сектора малого бизнеса. Однако это не означает, что им можно забыть об этом понятии. Чтобы освободить свою кассу от каких-либо ограничений нужно подписать определенные документы.
О правильном оформлении лимита кассы на предприятии (для ИП и ООО) или его отсутствия мы поговорим в нашей сегодняшней статье.
Лимит как часть кассовой дисциплины в 2019 году
Использовать наличные деньги может любое предприятие, но для этого сперва нужно завести кассу и внутренним приказом ограничить максимальную сумму, которая может в ней оставаться.
Суммы, превышающие лимит наличных денег в кассе, должны быть сданы в банк. Об этом говорит Указание Центробанка №3210-У.
Каждый рабочий день перед завершением смены кассир производит сверку кассовых документов, записывает в кассовую книгу остаток наличных средств и заверяет его своей подписью. Именно этот остаток не может превышать установленный лимит.
Ответственность
Превышение на предприятии разрешенной суммы наличных становится поводом для привлечения нарушителя к ответственности:
| Сумма штрафа (руб.) | Статья | |
| Для юрлиц | 40000-50000 | ст.15 п.1 КоАПРФ |
| Для физлиц и ИП | 4000-5000 | ст.15 п.1 КоАПРФ |
Однако, и этот закон имеет свои исключения. Согласно указанию Центробанка безнаказанно превышать лимит допустимо:
- для выдачи зарплаты и других выплат сотрудникам;
- в дни когда компания работает, а у финансовых учреждений выходной (например, это суббота и воскресенье для большинства розничных магазинов).
Зачем это нужно
Изначально лимит кассы был введен как мера ограничения объема наличных средств, находящихся в обороте у бизнеса. Деньги, лежащие на безналичных банковских счета перестают быть для государства мертвым грузом, они начинают «работать».
Для самих предпринимателей ограничение кассы это в первую очередь вопрос безопасности. Чрезвычайные ситуации, ограбления, мошенничества — застраховаться от всего невозможно, но если хранить наличными лишь часть выручки, многие риски можно уменьшить.
Расчет лимита кассы
Каждая организация (или ИП) сама устанавливает лимит кассы, однако не придумывает его, а именно рассчитывает по определенной формуле, которую Центробанк утвердил в своем Указании №3210-У.
Формула расчета лимита кассы: СП / РП * Дн
| Обозначение | Значение | Пояснение |
| СП | Сумма поступлений | Выручка предприятия или ожидаемая выручка (если работа еще не начата) за произвольный расчетный период |
| РП | Расчетный период | Количество рабочих дней, за которое рассчитывалась выручка. Может быть любым от 1 до 92 |
| Дн | Число дней между инкассациями | Выбирается произвольно, но не более 7 рабочих дней, а для предприятий в удаленной местности — не более 14 |
Лимит кассы рекомендуется округлять до рублей, отбрасывая копейки.
Например, за 28 рабочих дней наличная выручка предприятия составила 75000 рублей. Бухгалтер кладет выручку на расчетный счет каждые 5 рабочих дней. Тогда лимит кассы будет рассчитан так: 75000/28*5=13 393 рублей.
Согласовывать лимит с банком или налоговой не нужно. Несмотря на строгий порядок расчета, закон позволяет бизнесменам ощутимо корректировать значение лимита. Например, лимит можно увеличить или уменьшить за счет изменения периодичности инкассации.
Неустановленный лимит для юридических лиц среднего и крупного сектора приравнивается к нулю, а значит даже сто рублей будут оцениваться как превышение.
В любое время предприятие может пересчитать лимит и утвердить его новое значение. И наоборот, если какие-то данные изменились, организация не обязана делать перерасчет.
Расчет лимита для предприятий без наличной выручки
Компании, имеющие исключительно безналичный доход, тоже иногда вынуждены соблюдать кассовую дисциплину. Например, наличные могут понадобиться им для работы с поставщиками.
Тогда в формуле лимита кассы вместо выручки во внимание берется существующая или предполагаемая сумма выдаваемых средств (кроме выплат сотрудникам).
Другой вариант формулы: Сумма выдачи / РП * Количество дней между получениями наличных со счета.Пример расчета: предприятие за 4 дня закупило на наличные деньги материалы и расплатилась с подрядчиками на общую сумму 107 000 рублей. Генеральный директор снимает деньги с расчетного счета каждые 3 дня. Всю выручку компания получает по безналу. Тогда лимит кассы равен: 107000/4*3=80250 рублей.
Лимит кассы для обособленных подразделений
То, как будет рассчитываться лимит для кассы в представительстве или филиале, зависит от того, куда сдаются наличные.
Если наличные из подразделения направляются в главную кассу компании, то рассчитывается общий лимит на кассу всего предприятия и его филиалов с учетом всех наличных движений.
Если подразделение самостоятельно сдает наличность в банк, то и ограничения для него устанавливаются свои, независимые от касс в других подразделениях.
Приказ об установлении лимита кассы
После окончания расчетов лимит кассы закрепляется приказом генерального директора компании.
Никаких особых требований к приказу законы РФ не выдвигают. Каждая организация издает приказ в произвольной форме и включает в него пункты, которые посчитает необходимыми, но среди них:
- размер лимита;
- дата вступления ограничения в силу;
- дата окончания действия приказа (если таковая предусмотрена);
- перечень ответственных лиц;
- детали расчета итоговой суммы.
Образец приказа
Рассмотрим образцы приказа об установлении лимита кассы для двух компаний: новой и уже действующей.
Документ печатается на корпоративном бланке организации, если такой имеется, обязательно нумеруется, датируется и подписывается как руководителем, издавшим приказ (генеральный директор, ИП), так и должностными лицами, ответственными за соблюдение норм (бухгалтер, кассиры).
Приказ может содержать также дополнительные пункты, касающиеся ответственности за превышение лимита или порядка действий по предотвращению таких ситуаций.
Подробный расчет установленного лимита может быть включен как в текст самого документа, так и вынесен в приложение.
Скачать образец приказ можно здесь.
Отмена лимита
Лимит кассы для малых предприятий и ИП отменили три года назад, но и в 2019 году некоторые предприниматели продолжают его придерживаться.
Чтобы отменить лимит необходимо издать соответствующий указ и оповестить всех сотрудников. Даже самозанятый индивидуальный предприниматель во избежание вопросов от контролирующих органов должен непросто прекратить соблюдать лимит, а первым делом издать отменяющий приказ.
Образец приказа для индивидуального предпринимателя вы можете посмотреть и скачать:
Затем рекомендуется издать приказ, согласно которому с определенной даты лимит остатка в кассе не установлен. Либо этот пункт можно сразу включить в текст приказа.(1 5,00 из 5)
Источник: https://rko-bank.ru/stati/limit-kassy.html
Наличные расчеты в обособленных подразделениях

Каков порядок установления лимита для обособленных подразделений?
Лимит остатка наличных в кассе (лимит кассы) — предельный размер суммы наличных, которая может оставаться в кассе во внерабочее время (п. 1.2 Положения № 637).
Указанным пунктом установлено, что обособленными подразделениями являются филиалы, представительства, отделения и другие структурные подразделения, которые наделяются частью имущества хозяйственных организаций, осуществляя относительно этого имущества право оперативного использования или другое вещное право, предусмотренное законодательством Украины.
В соответствии с п. 5.2 Положения № 637 лимит кассы устанавливается предприятием самостоятельно на основании расчета установления лимита остатка наличных в кассе, который подписывается главным (старшим) бухгалтером и руководителем предприятия (или уполномоченным им лицом).
Согласно приложению 8 к этому Положению расчет установления лимита остатка наличных в кассе осуществляется за три любых месяца подряд из последних 12, предшествующих сроку установления (пересмотра) лимита кассы.
При этом для каждого предприятия и его обособленного подразделения составляется отдельный расчет установления лимита остатка наличных в кассе на основании движения денежных средств, осуществляемого непосредственно в центральной кассе юридического лица или в кассе обособленного подразделения.
Учитывая вышеуказанное, для каждого обособленного подразделения лимит кассы устанавливается его юридическим лицом, которое имеет право в зависимости от специфики функционирования такого подразделения принять решение о применении в расчете лимита остатка наличных для каждого обособленного подразделения соответствующие среднедневные показатели за три любых месяца подряд, и такие избранные предприятия три месяца могут быть разными для разных обособленных подразделений (письмо № 11-113/1875-5345).
В соответствии с письмом № 11-115/4301-12445 для обособленных подразделений лимит кассы устанавливается в целом (без распределения его на каждую кассу, входящую в состав этого обособленного подразделения). То есть если у обособленного подразделения есть несколько касс, например, несколько РРО, то устанавливается один лимит на все кассы такого обособленного подразделения, а не на каждый РРО.
Каждое предприятие определяет лимит кассы с учетом режима и специфики его работы, отдаленности от банка, объема кассовых оборотов (поступлений и расходов) по всем счетам, установленных сроков сдачи наличных, продолжительности операционного времени банка, наличия договоренности предприятия с банком на инкассацию и т. п., в частности, для предприятий, имеющих срок сдачи наличной выручки (наличных) в банк, предусмотренный пп. «в» п. 5.1 Положения № 637 (для предприятий, расположенных в населенных пунктах, где нет банков, — не реже одного раза в пять рабочих дней), — в размерах, которые зависят от установленных сроков сдачи наличной выручки (наличных) и ее суммы, но не больше пятикратного размера среднедневных поступлений наличных (за три любых месяца подряд из последних 12) (п. 5.4 этого Положения).
К сведению обособленных подразделений лимит кассы предприятие доводит соответствующими внутренними приказами (распоряжениями).
Поскольку обязательные реквизиты такого внутреннего приказа (распоряжения) Положением № 637 не регламентированы, они могут определяться руководителем предприятия самостоятельно исходя из законодательно установленных требований (письмо № 11-113/1228-3747).
Что касается новосозданных филиалов, то при установлении лимита кассы для них предприятие имеет право воспользоваться нормами абзаца третьего п. 5.2 Положения № 637 и установить им на первые три месяца работы прогнозный лимит кассы, а по истечении этого срока пересмотреть такой лимит по фактическим показателям кассовых оборотов подразделения.
Если предприятием лимит кассы не установлен (независимо от причин такого неустановления), он считается нулевым. В этом случае все наличные, находящиеся в кассе на конец рабочего дня и не сданные предприятием в соответствии с требованиями Положения № 637, считаются сверхлимитными.
Если лимит кассы установлен с превышением предельных размеров, определенных п. 5.4 этого Положения, то он считается установленным на уровне указанных предельных размеров. В таком случае сумма превышений считается сверхлимитной (п. 5.8 Положения № 637).
Статьей 1 Указа № 436 определено, что выявление сверхлимитных остатков в кассе подразделения грозит предприятию применением штрафных санкций в двукратном размере сумм выявленных сверхлимитных наличных за каждый день.
Кроме того, за нарушение, связанное со сверхлимитными наличными, должностные лица предприятия могут быть привлечены к административной ответственности согласно ст.1642 КоАП в виде штрафа в размере от 8 до 15 не облагаемых налогом минимумов доходов граждан (136 — 255 грн.).
Повторное такое нарушение в течение года наказывается штрафом в размере от 10 до 20 не облагаемых налогом минимумов доходов граждан (170 — 340 грн.).
Ведение кассовой книги обособленными подразделениями предприятия
В каких случаях обособленные подразделения юридических лиц ведут кассовую книгу, а в каких — нет? Оформляется ли приходными и расходными кассовыми ордерами в кассе предприятия наличная выручка, если она сдается обособленными подразделениями самостоятельно в банк и зачисляется на счет предприятия в безналичном порядке?
Пунктом 4.2 Положения № 637 определено, что все поступления и выдачу наличных в национальной валюте предприятия отражают в кассовой книге.
Каждое предприятие, являющееся юридическим лицом и имеющее кассу, ведет одну кассовую книгу для учета операций с наличными в национальной валюте (без учета касс обособленных подразделений).
Обособленные подразделения предприятий, которые осуществляют наличные расчеты с применением РРО или расчетной книжки и ведением книги учета расчетных операций, но не проводят операции по приему (выдаче) наличных по кассовым ордерам, кассовую книгу не ведут (абзац четвертый п. 4.2 Положения № 637).
В соответствии с п. 6 раздела ІІІ Порядка № 417 внесение или выдача наличных с места проведения расчетов должны регистрироваться через РРО с использованием операций «службове внесення» и «службова видача», если такое внесение или выдача не связаны с проведением расчетных операций.
Обособленные подразделения юридических лиц, осуществляющие операции по приему наличных за проданные товары (работы, услуги) с оформлением их приходным кассовым ордером, а также по выдаче наличных на выплаты, связанные с оплатой труда, производственные (хозяйственные) нужды, другие операции с оформлением их расходными кассовыми ордерами, ведут кассовую книгу, которая выдается и оформляется предприятием — юридическим лицом.
Если наличная выручка обособленных подразделений предприятия сдается ими самостоятельно в банк и зачисляется на счет предприятия в безналичном порядке, такая выручка не оформляется приходными и расходными кассовыми ордерами в кассе предприятия, поскольку непосредственно не поступает в его кассу.
Ведение кассовой книги обособленными подразделениями в электронной форме
Имеют ли право обособленные подразделения предприятия вести кассовую книгу в электронной форме?
В соответствии с п. 4.4 Положения № 637 предприятия при условии обеспечения надлежащего хранения кассовых документов могут вести кассовую книгу в электронной форме с помощью компьютерных средств.
Программное обеспечение, с помощью которого ведется кассовая книга, должно обеспечивать визуальное отражение и распечатку каждой из двух частей листа кассовой книги («Вкладний аркуш касової книги» и «Звіт касира»), которые по форме и содержанию должны воссоздавать форму и содержание кассовой книги в бумажной форме.
По истечении календарного года кассовая книга на электронных носителях должна передаваться для хранения согласно законодательству Украины.
Таким образом, обособленные подразделения предприятия в соответствии с Положением № 637 имеют право вести кассовую книгу в электронной форме.
Оформление приходных кассовых ордеров обособленными подразделениями предприятия
Каков порядок оформления приходных кассовых ордеров обособленными подразделениями предприятия?
В соответствии с п. 1.2 Положения № 637 кассовый ордер — первичный документ (приходный или расходный кассовый ордер), применяемый для оформления поступлений (выдачи) наличных из кассы.
Пунктом 3.3 указанного Положения установлено, что прием наличных в кассы проводится по приходным кассовым ордерам, подписанным главным бухгалтером или лицом, уполномоченным руководителем предприятия.
О приеме предприятиями наличных в кассу по приходным кассовым ордерам выдается удостоверенная оттиском печати этого предприятия квитанция (являющаяся отрывной частью приходного кассового ордера) за подписями главного бухгалтера или работника предприятия, уполномоченного на это руководителем.
Согласно п. 3.10 Положения № 637 приходные кассовые ордера и квитанции к ним должны заполняться бухгалтером чернилами темного цвета чернильной или шариковой ручкой, с помощью печатных машинок, компьютерных средств или другими способами, которые обеспечили бы надлежащее сохранение этих записей в течение установленного для хранения документов срока.
Приходные и расходные кассовые ордера до передачи в кассу регистрируются бухгалтером в журнале регистрации приходных и расходных кассовых документов, который ведется отдельно по приходным и расходным операциям (п. 3.11 вышеуказанного Положения).
Кассовые ордера или расходные ведомости сразу после получения или выдачи по ним наличных подписываются кассиром, а на приложенных к ним документах ставится оттиск штампа или надпись «Оплачено» с указанием даты (число, месяц, год).
Обособленные подразделения предприятия в соответствии с требованиями Положения № 637 должны оформлять приходные кассовые ордера, которые удостоверены оттиском печати такого подразделения предприятия, что предусмотрено положением или приказом по предприятию.
В соответствии с п. 3.13 Положения № 637 кассовые документы после составления кассиром отчета и его обработки комплектуются в хронологическом порядке, нумеруются, переплетаются в отдельные папки и хранятся согласно законодательству Украины ответственным лицом, на которое руководителем возложена обязанность их хранения.
Источник: http://www.visnuk.com.ua/ru/pubs/id/7768
Лимит остатка кассы предприятия
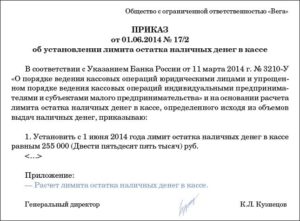
Указание Банка России разрешает определять лимит остатка налички в кассе на неопределенный срок. Компании могут его менять в зависимости от характера деятельности и имеющихся объемов выручки.
Поэтому в начале каждого года у уполномоченного лица или бухгалтера есть возможность проверить данные показатели, произвести расчет нового ограничения по хранению и при необходимости утвердить у руководителя лимит кассы на 2016 года и т.д.
Для чего применяется лимит кассы
[ads-pc-3] [ads-mob-3]
Лимит кассы – это максимальный размер денежных наличных средств, которые фирма имеет право хранить в кассе предприятия. Правила его расчета определены Указанием ЦБ РФ.
Его разрабатывает уполномоченное на это должностное лицо, а утверждает руководитель. В настоящее время организации не должны представлять расчет лимита кассы в банк для согласования.
Органы ФНС периодически проверяют его соблюдение, ведь хранение налички сверх установленного предела является административным правонарушением, за которое ст. 15.1 КоАП РФ предусматривает штрафные санкции к организациям от 40000 до 50000 рублей, к должностным лицам фирмы – от 4000 до 5000 рублей. Разрешается только в дни выдачи зарплаты превышать это ограничение.
Если организация не утверждает лимит, а законодательство определяет за ней данную обязанность, он считается равным 0. На практике это означает, что при закрытии рабочего дня у фирмы не должно оставаться наличных в кассе.
В случае, когда существует утвержденный лимит, кассир сверяет остатки денежных средств с ним, и определяет необходимость инкассирования выручки на расчетные счета, открытые в обслуживающих банках.
Если в организации есть обособленные подразделения, то по нормам законодательства необходимо устанавливать свой расчет лимита остатка в кассе денежных средств для каждого такого подразделения в отдельности.Банк России некоторым категориям юридических лиц и предпринимателям дает возможность использовать упрощенный порядок ведения операций по кассе, на основании которого им разрешается работать без лимита. Эти организации, в случае перехода на такой порядок кассовых операций, должны издать распоряжение о прекращении действия ранее утвержденного ограничения по хранению.
Как рассчитать лимит кассы
Расчет на установление лимита остатка кассы может осуществляться двумя способами, рассмотренными в соответствующем нормативном акте ЦБ РФ.
Фирмы могут определить лимит каждым методом и выбрать наиболее выгодный для них.
Для его расчета необходимо выбрать период и соответствующие значения показателей. Расчетное время не может быть больше 92 рабочих дней.
Если предприятие работает в выходные и праздничные дни, они включаются в этот период.
Далее надо определить, как будет считаться лимит — по объему поступления налички или по расходованию денежных средств.
При первом способе берется выручка за реализованные товары, оказанные услуги, выполненные работы за определенный период времени, делится на количество дней в выбранном промежутке времени и умножается на количество дней между инкассациями. По закону последний показатель не может превышать 7 дней.
Это означает, что фирма хотя бы один раз в семь дней должна сдавать денежные средства в банк, если у нее есть превышение сверхлимитных сумм. На этот показатель влияют местонахождение компании, специфика деятельности, его структура. Для труднодоступных местностей, в которых отсутствуют банки, количество дней между инкассациями разрешается брать равными 14.
При втором способе используется показатель выдачи денежных средств за минусом сумм заработной платы за определенный период времени, который делится на число дней в периоде расчета и умножается на количество дней между получением денег в банке по чеку.
Для расчета лимита согласно Положения №373-П применяется следующая формула: L=V / Р *N, где:
- L – Расчетное значение лимита кассы.
- V –Объем всех поступивших за расчетный период денежных средств в кассу организации.
- P – Указывается расчетный период, которые не должен превышать 92 дня.
- N – Промежуток дней между сдачами денег в банк – не может быть более 7 рабочих дней.
Если в течение определенного периода в кассу организации деньги не поступали, то расчет производится по следующей формуле L = R / Р * N, где:
- Буковой L также обозначен лимит.
- Буковой R обозначается объем выданных денег, сюда не будут входить суммы по зарплате и социальным выплатам в течении расчетного периода.
- Буквой N также обозначается расчетный период, который не должен превышать 92 дня.
- Буквой N обозначается промежуток между получениями денег по чекам в днях, причем здесь не будут учитываться денежные средства полученные для оплаты социальных выплат и зарплаты, промежуток не должен быть более 7 рабочих дней.
Субъекты малого бизнеса (с выручкой менее 400 млн. в год и численностью работников не превышающей 100 человек) и индивидуальные предприниматели могут не устанавливать лимит кассы, начиная с 1 июня 2014 года.
Пример расчета лимита по кассе:
Для примера возьмем расчетный период за март 2016 года, согласно производственного календаря на 2016 год, его длительность будет составлять 21 день. Предположим, что наличка сдается в банк раз в 3 дня. За этот месяц в кассу поступило 450 000 рублей, тогда для расчета лимита подставим данные форму и получим: (450 000 / 21) * 3 = 64 286 рублей.
Порядок заполнения бланка
[ads-pc-3] [ads-mob-3] Не существует стандартной формы расчета лимита остатка денег в кассе. Он оформляется в свободном виде желательно на фирменном бланке компании. В верхней части должно быть указано название документа. Далее записывается выбранный метод и формула расчета.
В документе обязательно заполняются строки с исходными данными, которые можно оформить в виде таблицы.
После этого записывается непосредственный расчет лимита остатка наличных денег в кассе. Компания имеет право округлить полученное значение до целых рублей.
Лимит подписывается главным бухгалтером, проставляется дата его составления.
На основе расчета издается приказ о его утверждении, который включает дату и место составления и заголовок. В преамбуле необходимо сделать ссылку к действующему нормативному акту, который регулирует этот вопрос.
В распорядительной части документа вводится в действие сумма лимита и указывается промежуток времени для сдачи выручки (получения денег) в банк. Здесь же указывается дата, с которой начинает действовать это ограничение.
Приказ должен быть зафиксирован в книге регистрации данных документов.
Контроль за использованием этого приказа, а также доведение его до сведений кассиров, возлагается на главного бухгалтера или на другое уполномоченное должностное лицо.В приложение к данному распоряжению необходимо включить расчет лимита денежных средств.
Нюансы
Вновь созданные организации должны производить расчет ограничения по хранению денежных наличных средств в кассе на общих основаниях. При этом у них отсутствуют необходимые исходные данные для его определения. Эти фирмы могут использовать ожидаемый объем поступлений налички за реализованные товары, оказанные услуги, выполненные работы, или ожидаемый объем выдачи денег.
Для компаний, в деятельности которых был перерыв, допускается применение данных за предшествующие периоды, или когда эти показатели достигали максимального значения.
При определении периода между инкассациями или получения денежных могут действовать непреодолимые силы (например, банк или предприятие временно не работали). Тогда этот показатель, следует определять после прекращения влияния этих факторов.
Документы для скачивания
Приказ “Об установлении лимита остатка наличных денежных средств в кассе” скачать.
Пример установки лимита кассы на 2016 год.
Источник: https://blankionline.ru/doc/limit-ostatka-kassy-predpriyatiya.html
Как установить новый лимит кассы для обособленного подразделения
Чем поможет эта статья: Выбрать наиболее выгодный и при этом безопасный способ расчета лимита остатка наличных в кассе дополнительного офиса. От чего убережет: От ошибок в расчете лимита и претензий со стороны налоговиков.
Осторожно! Лимит остатка наличных в кассе надо установить для всех обособленных подразделений, а не только тех, которые сдают деньги на счет в банке. Это нам подтвердили в Банке России.
По новым правилам лимит остатка наличных в кассе надо утвердить для каждого обособленного подразделения компании. Не важно, куда оно сдает наличность — на счет организации в банке или в кассу головного офиса.
Такой вывод можно сделать из абзацев 4–6 пункта 2 Указания Банка России от 11 марта 2014 г. № 3210-У, которое действует с 1 июня 2014 года. Правомерность этого подхода нам подтвердили и специалисты Банка России.
С расчетом лимита остатка наличных для подразделения, которое сдает деньги на счет в банке, сложностей быть не должно. Эту предельную сумму считают по обычной формуле.
А вот как установить лимит для подразделений, сдающих наличные в кассу компании, из Указания № 3210-У не ясно. Мы выяснили в Банке России, как там предлагают считать предельный остаток в кассе в этой спорной ситуации.
Цифровые примеры, подготовленные с учетом ответа специалистов Центробанка, вы найдете в этом материале.
Также здесь есть образец приказа об установленном для подразделения лимите и о том, в каком порядке этот приказ головной офис передает дополнительному.
Осторожно! К приказу о предельном остатке наличных в кассе подразделения безопаснее приложить расчет этой суммы с расшифровкой показателей, которые использовались в формуле. Это убедит налоговиков, что лимит верный.
Распечатать образец >>
Скачать образец в формате Word >>
Подразделение сдает наличность в банк
Обособленному подразделению, которое сдает свою наличную выручку в банк, надо установить отдельный лимит. Он не входит в предельную сумму, утвержденную для самой компании.
Здесь важно, что речь идет не только о счете, открытом обособленному подразделению, но и о любом банковском счете компании.
То есть свой лимит должен быть и у тех дополнительных офисов, которые не имеют своего счета, а деньги отвозят в банк, где открыт счет самой организации.
Кроме того, мы считаем, что такой лимит необходим и дополнительным офисам, которые сами деньги в банк не возят, но привлекают для этого инкассаторов (подробнее об этом читайте в статье «30 ответов на ваши вопросы про лимит наличных, приходники, расходники и кассовую книгу»).
Для расчета лимита по таким подразделениям надо взять одну из двух формул, приведенных в приложении к Указанию № 3210-У. То есть подсчитать лимит исходя из наличных поступлений в кассу дополнительного офиса. Тогда формула будет такая:
Либо взять для расчета формулу, в которую заложены наличные расходы:
Как упростить работу Разобраться в новых правилах расчета лимита по кассе поможет новое методическое пособие в Высшей Школе Главбуха.
Право на выбор способа расчета лимита кассы появилось у компаний (а значит, и у допофисов, сдающих деньги на банковский счет) с 1 июня. Подробно об этом можно прочитать в статье «Как безопаснее всего переустановить лимит кассы по новым правилам» журнале «Главбух» № 12, 2014.
В подразделении компании ООО «Весна» расчеты с контрагентами происходят по безналу. Наличной выручки подразделение не имеет. Раз в три рабочих дня с расчетного счета в кассу поступают деньги на хозяйственные нужды дополнительного офиса.Предположим, что допофис считает свой новый лимит 1 июня. В качестве расчетного периода подразделение выбрало три предшествующих этой дате месяца (то есть март, апрель и май). В подразделении пятидневная рабочая неделя. Поэтому расчетный период составляет 61 рабочий день (20 + 22 + 19).
За три месяца из кассы подразделения было выдано 890 000 руб., в том числе в марте — 350 000 руб., в апреле — 250 000 руб., в мае — 290 000 руб.
Тогда лимит остатка по кассе составит 43 770 руб. (890 000 руб. / 61 дн. x 3 дн.). Получившуюся предельную сумму бухгалтер округлил до целых рублей. Этот лимит в сумме 43 770 руб. руководитель головной компании утвердил своим приказом. А его экземпляр передал в обособленное подразделение.
В новых правилах нет нормы, которая требовала бы для самой компании и ее подразделения считать лимиты по одной и той же формуле. Значит, для головного офиса можно взять одну (например, по выручке), а для подразделения — вторую (по расходам). Или наоборот.
Подразделение сдает наличность в главную кассу
Подразделению, которое сдает деньги в кассу головного офиса, также надо установить собственный лимит остатка наличных. Это нам подтвердили в Банке России. Причем есть две особенности.
Первая — лимит для подразделения, сдающего деньги в кассу, не отдельный: он входит в общий предельный остаток наличных, утвержденный для компании. Так сказано в абзаце 5 пункта 2 Указания № 3210-У.
Вторая особенность в том, что из Указания № 3210-У не ясно, как нужно считать лимит для такого подразделения, а именно: можно ли произвольно распределить на подразделение часть общей предельной суммы или надо обязательно применять одну из двух формул.
Как мы выяснили, в Банке России считают, что в такой ситуации целесообразнее использовать ту же формулу, по которой предельный остаток наличных компания считает для себя.ООО «Престиж» определяет свой лимит исходя из наличных поступлений. И при этом в дополнительном офисе компании также есть наличная выручка. Подразделение ежедневно сдает наличные деньги в кассу головной компании. Для расчета лимита по кассе себе и подразделению головной офис использует формулу, учитывающую наличные доходы.
В качестве расчетного периода головная компания взяла 56 рабочих дней. То есть три месяца — январь, февраль, март. Лимит для своего подразделения ООО «Престиж» рассчитывает 1 июня. Наличную выручку в банк ООО «Престиж» сдает каждые пять дней, и при этом в компании установлена пятидневная рабочая неделя.
Объем наличной выручки подразделения за три месяца составил 1 650 195 руб., в том числе в январе — 450 565 руб., в феврале — 610 220 руб. в марте — 589 410 руб.
Тогда лимит наличности для обособленного подразделения составляет 147 339 руб. (1 650 195 руб. : 56 дн. x 5 дн.).
Данный лимит головная организация должна закрепить в приказе и передать экземпляр этого документа непосредственно в подразделение (абз. 6 п. 2 Указания Банка России № 3210-У).
Аналогичным способом головная организация рассчитала свой лимит остатка в кассе, он составил 350 650 руб.
Но так как в расчет лимита головная компания должна включить лимиты, посчитанные своим подразделениям, то окончательный лимит головного офиса получился равным 497 989 руб. (350 650 + 147 339).Руководитель главного офиса издал соответствующий приказ, в котором указал, что лимит рассчитан с учетом лимита обособленного подразделения.
Новые кассовые правила не содержат прямого требования о том, что подразделению, которое сдает деньги в кассу, надо считать лимит по той же формуле, что и общую предельную сумму для всей компании. А это означает, что, если это выгодно, для расчета позволено взять другую формулу. Например, лимит по компании можно посчитать по доходам, а по подразделению — по расходам.
Другой вариант — в произвольном порядке распределить суммы из общего лимита между подразделениями. К примеру, из общей предельной суммы в 150 000 руб. выделить для допофиса 7000 руб. Но такой подход может привести к спору с проверяющими, поэтому он подходит только для организаций, готовых отстаивать свои права, в том числе в судебном порядке.
1 Лимит остатка наличных надо установить для всех обособленных подразделений, включая те, которые сдают деньги в кассу компании, а не на ее счет.
2 Предельный остаток для подразделения, сдающего деньги в кассу организации, безопаснее считать по той же формуле, по которой определяется общий лимит для компании в целом. Как мы выяснили, именно такой подход считают верным в Банке России.
Дополнительно про кассовый лимит
Статьи: «Как безопаснее всего переустановить лимит кассы по новым правилам» («Главбух» № 12, 2014);
«Положение, с которым вам будет проще соблюдать новый кассовый порядок» («Главбух» № 13, 2014).
Документ: Указание Банка России от 11 марта 2014 г. № 3210-У.
Компания посчитала общий лимит остатка наличных по формуле, в которую заложена наличная выручка. А лимит для подразделения, сдающего деньги в кассу, — исходя из наличных расходов. Это нарушение? Да. Нет. Новые кассовые правила не требуют, чтобы подразделению, которое сдает деньги в кассу, лимит устанавливали по той же формуле, что и компании в целом. Так что если выгодно, для расчета можно взять другую формулу. Но безопаснее все же предельный остаток для подразделения считать так же, как и для организации в целом.
Источник: https://www.gazeta-unp.ru/articles/43117-qqgb-16-m3-kak-ustanovit-novyy-limit-kassy-dlyaobosoblennogo-podrazdeleniya
Кассовые операции в 2015 году: порядок ведения
Кассовая дисциплина на территории России должна соблюдаться в соответствии с Указанием ЦБ РФ от 11.03.2014 г. №3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства», Указанием ЦБ РФ от 07.10.2013 г. №3073-У «Об осуществлении наличных расчетов».
Применение контрольно-кассовой техники регулирует Федеральный закон от 22.05.2003 г. №54-ФЗ «О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт».
Как правильно установить лимит остатка денег в кассе
Руководствуясь действующим законодательством, можно хранить наличные деньги в кассе только в пределах установленного лимита. Лимит кассы — это максимально допустимая сумма наличных средств, которая остается в кассе на конец рабочего дня.
Деньги сверх лимита сдаются в обслуживающее учреждение банка. Исключения составляют дни выплат заработной платы, стипендий и выплат социального характера, а также выходные, нерабочие праздничные дни, при осуществлении в эти дни кассовых операций.
Лимит кассы устанавливается приказом руководителя. Если в организации отсутствует такой приказ, то лимит остатка наличных денег в кассе будет считаться равным «0», это означает, что всю сумму наличных, оставшихся в кассе на конец дня, следует отправлять на счет в банке.
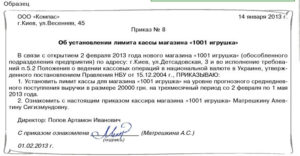
Приказ на утверждение лимита остатка наличных денежных средств в кассе составляется в произвольной форме.
Пример:
«г. _______________ «___» ___________2015г.
Приказ №___
В соответствии с Указанием ЦБ РФ от 11.03.2014 г. №3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства», на основании расчета лимита остатка наличных денег
ПРИКАЗЫВАЮ:
Установить лимит остатка наличных денег, которые могут храниться в кассе на конец рабочего дня, равным _____________________________________ (__________) руб.
Приложение: Расчет лимита остатка наличных денег в кассе.
Приказ вступает в силу с момента подписания.
Директор _________________ Ф.И.О.»
В настоящее время применяются на выбор два способа расчета лимита кассы.
Первый способ — определение лимита, исходя из объема наличных поступивших в кассу. Он используется, если в кассу поступает наличная выручка, рассчитывается по формуле:
Лимит кассы, исходя из объема поступлений наличных (=) выручке поступившей в кассу за расчетный период (/) на количество рабочих дней расчетного периода на выбор от 1 до 92 дней (*) на количество рабочих дней между днями сдачи денег в банк, но не более 7 дней, если в населенном пункте отсутствует банк, то не более 14 дней.
Второй способ — расчет лимита кассы используется, если наличная выручка в кассу не поступает, он определяется по формуле:
Лимит кассы, при отсутствии поступления наличных (=) сумме выданных за расчетный период из кассы наличных, за исключением зарплаты и социальных выплат (/) на количество рабочих дней расчетного периода на выбор от 1 до 92 дней (*) на количество рабочих дней между днями получения денег в банке, не более 7 дней, если в населенном пункте отсутствует банк, то в не более 14 дней.Обратите внимание: лимит остатка наличных денег в кассе определяется в целых рублях без копеек, поэтому число, полученное в результате расчета по формуле, следует округлить по правилам округления.
Приказ об утверждении лимита кассы является внутренним распорядительным документом, сообщать о нем в обслуживающее учреждение банка или в налоговую инспекцию нет необходимости.
Упразднение лимита кассы для малого бизнеса и ИП
Приятной новостью для многих оказалась возможность не устанавливать лимит остатка кассы ИП, малым и микропредприятиям. Это означает, что они вправе не сдавать в банк, а хранить любую сумму денег, оставшуюся на конец дня в кассе.
Напомню, к микропредприятиям относятся организации штатом не более 14 человек и годовой выручкой (без НДС) не более 60 млн руб. Малыми предприятиями считаются компании, у которых за год численность сотрудников не превысила 100 человек, а выручка (без НДС) 400 млн руб.
При этом не должна быть более 25% суммарная доля участия в уставном капитале организации РФ, субъектов РФ, муниципальных образований, иностранных, общественных, религиозных организаций и др. (основание — п.1, пп.«б» п.2, п.3 ч.1, ч.2, 3 ст.4 Федерального закона от 27.07.2007 г.
№209-ФЗ «О развитии малого и среднего предпринимательства в Российской Федерации», п.1 Постановления Правительства РФ от 09.02.2013 г.
№101 «О предельных значениях выручки от реализации товаров (работ, услуг) для каждой категории субъектов малого и среднего предпринимательства»).
Обратите внимание на то, что отказ от установления лимита кассы не происходит автоматически. Для того чтобы не применять лимит остатка наличных денег в кассе, необходимо составить приказ, примерная его формулировка может выглядеть так:
«г. _______________ «___» ___________2015г.
Приказ №___
В соответствии с Указанием ЦБ России от 11.03.2014 г. №3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства»
ПРИКАЗЫВАЮ:
Хранить наличные денежные средства в кассе без установления лимита остатка.
Приказ вступает в силу с момента подписания.
Директор _________________ Ф.И.О.»
ИП разрешили вообще не оформлять кассовые документы и не вести кассовую книгу, но при условии, что они ведут в соответствии с НК РФ учет доходов или доходов и расходов, иных объектов налогообложения или физических показателей.Следует отметить, что указанные нововведения, с одной стороны, облегчают работу учетной службы, но если принято решение лимит кассы не устанавливать, в целях обеспечения сохранности наличных средств рекомендую разработать дополнительный внутренний алгоритм контроля движения денег и критерии необходимости их сдачи в банк.
Лимит расчетов наличными остался без изменений
Предельный лимит расчетов наличными деньгами в рамках одного договора с другой организацией или предпринимателем в 2015 году не изменился и составляет 100 000 руб. (основание — Указание ЦБ РФ от 20.06.2007 г. №1843-У «О предельном размере расчетов наличными деньгами и расходовании наличных денег, поступивших в кассу юридического лица или кассу индивидуального предпринимателя»).
Внесение изменений в кассовую книгу и кассовые документы
Допустимо вносить исправления в кассовую книгу на бумажном носителе, оформив их надлежащим образом. Так, обязательно должна быть дата, которой вносятся корректировки, подписи должностных лиц, внесших изменения, с их расшифровкой. Форма кассовых документов — приходных (ПКО) и расходных (РКО) ордеров — не изменилась в 2015 году.
Исправлять кассовые документы по-прежнему запрещено, как и править электронные документы после их подписания электронной подписью, это касается и кассовой книги в электронном виде (основание — абз.2 п.4.
7 Указания ЦБ РФ от 11.03.2014 г.
№3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства»).
Кассовая книга обособленного подразделения
Каждое обособленное подразделение, сдающее выручку в банк, должно иметь свой кассовый лимит (основание — абз.4 п.2 Указания ЦБ РФ от 11.03.2014 г.
№3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства»).
Если обособленные подразделения сдают деньги в кассу головной организации, лимит в целом по организации определяется с учетом лимитов остатка наличных денег по этим обособленным подразделениям (основание — п.
2 Указания ЦБ РФ от 11.03.2014 г.
№3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства»).
Можно сдавать деньги из кассы обособленного подразделения в головную организацию или в учреждение банка напрямую, это не запрещено (основание — абз.2 п.3 Указания ЦБ РФ от 11.03.2014 г. №3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства»).
Применение ККМ
Нормы законодательства в части применения контрольно-кассовой техники существенно не изменились в 2015 году. Так, если за товары (работы, услуги) не производилась оплата наличными деньгами или пластиковыми картами, ККМ не нужна при применении любого режима налогообложения организацией или ИП.
Организации и ИП на ЕНВД, а также предприниматели на ПСН могут ККМ при наличным расчетах не использовать.
Также применение ККМ не обязательно в сфере отдельных услуг при условии выдачи БСО (основание — ст.2 п.2.1. Федерального закона от 22.05.2003 г.
№54-ФЗ «О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт»).
В обязательном порядке ККМ, применяемая организациями или предпринимателями, должна быть зарегистрирована в налоговых органах по месту учета организации в качестве налогоплательщика (основание — п.1 ст.4 Федерального закона от 22.05.2003 г. №54-ФЗ «О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт»).
Сколько должны храниться в архиве кассовые документы
Срок хранения кассовых документов составляет минимум 5 лет с начала года, следующего за годом их составления (основание — Федеральный закон от 06.12.2011 г. №402-ФЗ «О бухгалтерском учете» и Приказ Минкультуры РФ от 25.
08.2010 г. №558 «Об утверждении Перечня типовых управленческих архивных документов, образующихся в процессе деятельности государственных органов, органов местного самоуправления и организаций, с указанием сроков хранения»).
Ответственность за несоблюдение порядка ведения кассовых операций
В случае нарушения лимита кассы, выявленного налоговиками, возможны сразу два штрафа: на юридическое лицо — от 40 000 руб. до 50 000 руб., на должностных лиц — от 4 000 руб. до 5 000 руб. (основание — ч.1 ст.15.1 КоАП РФ, п.4 Письмо ФНС РФ от 09.07.2014 г. №ЕД-4-2/13338 «О порядке ведения кассовых операций и осуществлении наличных расчетов»).
Если при осуществлении наличных расчетов в момент оплаты не соблюдается обязанность по выдаче покупателям кассовых чеков, распечатанных на ККТ, организацию или ИП оштрафуют.
Еще законодательством предусмотрена административная ответственность за применение ККТ, не соответствующей установленным требованиям либо используемой с нарушением установленного порядка условий ее регистрации и применения.
Перечисленные нарушения влекут наложение штрафа: на юридических лиц — от 30 000 руб. до 40 000 руб.; на граждан в размере от 1 500 руб. до 2 000 руб.; на должностных лиц — от 3 000 руб. до 4 000 руб. (основание — ч.2 ст.14.5 КоАП РФ, ст.5 Федеральный закон от 22.05.2003 г.№54-ФЗ «О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт»).
Учет доходов и расходов по кассе — это просто!
Узнать больше
Ольга Ульянова, эксперт по вопросам бухгалтерского, налогового и управленческого учетов, финансовый директор и совладелица консалтинговой компании «ЭКВИТИ ОМ» (сервис-паровоз).
Имеет два высших образования — экономическое и юридическое.
Стаж работы в холдинговых структурах, крупных международных компаниях на руководящих позициях (главный бухгалтер, финансовый директор, заместитель генерального директора по бухгалтерскому учету и аудиту, аудитор).
Источник: https://kontur.ru/articles/2007