
Как отразить выручку от реализации основного средства
Продажа основных средств в 2014 году. Некоторые аспекты бухгалтерского и налогового учета
В 2014 году не предполагается никаких нововведений в вопросах документального оформления сделок в отношении основных средств. Таким образом, все требования к оформлению реализации ОС также остаются неизменными.
ГК РФ позволяет составление договора купли-продажи в согласованной сторонами произвольной форме. При этом в нем должны в обязательном порядке отражаться:
- Точное паспортное наименование каждого продаваемого объекта и их количество;
- Цена каждого отдельного объекта и общая стоимость договора;
- Сроки исполнения обязательств по договору и порядок расчета.
Стоит отметить, что покупателем может быть как организация, так и частное лицо. Никаких различий в документальном оформлении в данном случае не предусмотрено.
Факт передачи права собственности на объект основных средств от продавца к покупателю оформляется актом приемки-передачи (формы № ОС-1, ОС-1а, ОС-16).
Цена определяется либо по взаимной договоренности сторон сделки, либо по результатам независимой оценки продаваемого имущества. Во втором случае к договору прилагается оценочный акт. Однако в некоторых ситуациях такой акт может оказаться недостаточным.
В случаях, когда реализуемое имущество в силу характера его эксплуатации имеет реальный физический износ, может потребоваться технологическая экспертиза, определяющая степень возможности его дальнейшего использования.
К примеру, организация приобретает металлорежущее оборудование с учетной степенью износа близкой к 100 процентам. По умолчанию предполагается, что подобное оборудование имеет и физический износ, соответствующий учетному.На приобретенное оборудование, износ которого может угрожать безопасности труда на нем, оформление сертификации в качестве рабочего места запрещено.
Если акт технологической переоценки, определяющий реальный физический износ, отсутствует, техническая инспекция Роспотребнадзора может наложить запрет на функционирование участка (цеха), в котором установлено такое оборудование.
Здесь же стоит упомянуть одно из самых распространенных разногласий, возникающих при проведении сделок купли-продажи ОС по поводу возмещения возможных затрат, связанных с демонтажем и транспортировкой проданного имущества. Чаще всего забываемый на этапе составления договора, этот вопрос впоследствии становится даже причиной расторжения сделки.
Ни законодательные, ни нормативные акты никоим образом не регулируют отношения сторон договора в этой части. Можно только порекомендовать обязательное включение в договор пункта или составление дополнительного соглашения к договору, определяющих порядок несения этих затрат одной из сторон, или обеими сторонами в какой-либо пропорции.
Итак, после завершения сделки по продаже основных средств на столе бухгалтера ожидают, когда по ним составят проводки, следующие документы:
- акт приема-передачи объекта основных средств;
- договор купли-продажи;
- счет-фактура;
- документы о расходах, связанных с продажей ОС.
Бухгалтерские проводки
Все нормативное обоснование действий бухгалтера, от документального оформления учетных процедур до конкретной проводки, также остается в 2014 году неизменным.
Действующий План счетов, для удобства ведения учета, позволяет открывать к счету 01 субсчет для учета выбытия основных средств.
По дебету субсчета учитывается первоначальная стоимость выбывающих объектов, а по кредиту сумма амортизации по этим объектам.
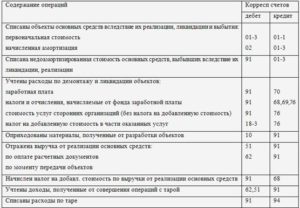
С учетом этого бухгалтерские проводки можно представить следующим образом:
| №п.п. | Хозяйственная операция | Корреспонденция счетов | |
| дебет | кредит | ||
| 1 | Договорная стоимость объекта (выручка) с НДС | 62 (76) | 91-1 |
| 2 | Сумма НДС от договорной стоимости объекта | 91-2 | 68-1 |
| 3 | Списание первоначальной стоимости | 01-2 | 01-1 |
| 4 | Списание начисленной амортизации | 02 | 01-2 |
| 5 | Списание остаточной стоимости объекта | 91-2 | 01-2 |
| 6 | Списание затрат связанных с продажей объекта | 91-2 | 60(76) |
| 7 | Сумма НДС по затратам связанным с продажей объекта | 19 | 60(76) |
| 8 | Прибыль от продажи объекта | 91-9 | 99 |
| 9 | Получена оплата по договору купли-продажи | 51 | 62(76) |
Все доходы и расходы, возникшие в результате проведения сделки по продаже ОС, являются операционными и проводки по ним в бухгалтерском учете производятся по факту их возникновения.
Если же расходы, связанные с продажей основного средства, оказались выше полученного дохода, то разница между ними признается убытком. Правила бухгалтерского учета предусматривают отнесение такого убытка к расходам текущего периода.
Проводки по включению этих убытков в прочие расходы составляются в том месяце, когда проведена сделка по продаже ОС.
Налоговый учет результатов продажи основных средств
Порядок ведения налогового учета операций по продаже основных средств определен в НК РФ. Кодекс определяет выручку от продажи ОС как доход от реализации. Сумму выручки определяют как совокупность поступлений за проданный объект за минусом НДС, предъявленного покупателю.
[goo_mid]Доход от продажи ОС уменьшается на величину остаточной стоимости, равняющейся разнице между первоначальной стоимостью объекта и суммой его амортизации за весь срок эксплуатации. Кроме этого, уменьшение выручки может производиться на сумму затрат, связанных с осуществлением продажи объекта, если по условиям договора купли-продажи таковые затраты несет продавец.
В ситуации, когда доход от продажи основных средств превышает совокупную сумму расходов (включая и остаточную стоимость объекта), их разница считается прибылью, включаемой в налоговую базу периода, в котором осуществлена сделка по продаже объекта. Если же такие расходы превышают полученную от реализации имущества выручку, полученный в результате убыток не может быть направлен на уменьшение налогооблагаемой базы текущего периода.
Такой убыток должен включаться в состав прочих расходов с пропорциональной разбивкой в течение оставшегося срока службы проданного имущества (п. 3 ст.268 НК РФ).
Следует помнить, что определение прибыли или убытка по результатам продаж ведется только пообъектно (ст. 323 НК РФ), если вы, конечно, не используете нелинейный метод начисления амортизации. Следовательно, убыток от продажи одного объекта не может быть использован для уменьшения прибыли от продажи другого объекта.
Продажа ОС и налог на прибыль. Регистры налогового учета
Для ведения налогового учета можно воспользоваться формами аналитических регистров, предоставляемых МНС РФ на официальном сайте, если такое ведение НУ оговорено в приказе об учетной политике на 2014 год.
Основанием для заполнения регистров служат первичные документы и бухгалтерские проводки, которыми производилось оформление продажи.
Последовательность заполнения этих регистров в случае отражения операций по продаже ОС выглядит следующим образом:
- Первым заполняется регистр учета выбытия имущества, работ, прав и услуг. Необходимо указать дату выбытия объекта, основание операции, наименование, сумму выручки от его реализации.
- Затем заполняется регистр информации об объекте основных средств. Производится запись о снятии объекта с учета с указанием даты и основания, по которому осуществляется выбытие.
- Последним производится оформление регистра-расчета финансового результата. Здесь указываются дата, наименование объекта, первоначальная стоимость, сумма амортизации, сумма расходов, возникших при продаже, цена реализации, величина прибыли/убытка.
Данные регистра-расчета являются источником информации для заполнения декларации по налогу на прибыль.
Бухгалтерский вместо налогового
Можно ли рассчитать данные декларации по налогу на прибыль, приняв за основу только бухгалтерские проводки? Если правила определения доходов/расходов и в том и в другом учете не имеют значительных отличий, расчет налога на прибыль можно сделать и по сведениям бухучета.
Стоит помнить, что такое оформление будет верным только в случае начисления амортизации в бухучете линейным методом. Если в бухгалтерском учете применяется иной метод, лучше вести налоговый учет отдельно, так как данные по размеру амортизации в бухгалтерском и налоговом учете будут неизбежно отличаться друг от друга.
Если же основные средства проданы с убытком, использовать бухгалтерские проводки для отражения убытка при расчете налога на прибыль нельзя категорически. Это связано с тем, что в бухучете убыток отражается в текущем отчетном периоде, а в налоговом списывается в расходы равными долями в течение оставшегося расчетного срока службы проданного объекта.
Следует учитывать и следующий нюанс. В налоговом учете доходы и расходы от сделок по продаже имущества считаются доходами/расходами от реализации. В свою очередь бухгалтерский учет трактует эти расходы и доходы как операционные.Исходя из этого, при использовании бухгалтерских данных для целей налогообложения бухгалтер будет вынужден составлять корректирующие проводки по операционным доходам и расходам.
Способ такой корректировки придется разработать самостоятельно.
Продажа ОС и расчет НДС
Порядок исчисления НДС неизменен уже на протяжении многих лет. Ничего нового не принесет и 2014 год. Предназначенные для продажи основные средства приобретают свойства, присущие товару. В соответствии с НК РФ реализация товаров – объект для исчисления налога на добавленную стоимость. Следовательно, продавая такое имущество, на сумму реализации необходимо начислить НДС.
В стандартном случае, когда первоначальная стоимость реализуемого имущества формировалась без учета уплаченного НДС, налоговая база равна договорной стоимости этого имущества без включения суммы начисленного НДС и налогообложение производится по ставке 18%.
Если же при формировании первоначальной стоимости объекта НДС был включен в ее состав, налоговая база составляет разницу между ценой реализации (ЦР) с учетом НДС и его остаточной стоимостью (ОС), включающей все переоценки (п. 3 ст. 154 НК РФ). В этом случае налогообложение производится по ставке рассчитываемой по следующей формуле – (Цена Реализации-Остаточная Стоимость объекта) : 118 x 18 = сумма НДС.
В заключение хочется отметить, что тема учета основных средств в целом, и их реализации в частности гораздо более многообразна, чем это можно представить себе исходя из материала данной статьи. Отдельного внимания заслуживают многие аспекты.
Один из них – учет и документальное оформление наличия и сохранности драгоценных металлов в составе объектов ОС. То же самое относится к оформлению и списанию таких косвенных расходов, как консультационные услуги по вводу ОС в эксплуатацию. Даже в такой «незыблемой» теме, как исчисление НДС, в случае основных средств в нормативной базе до сих пор не устранены некоторые разночтения.
Только постоянный мониторинг законодательно-нормативной и методологической базы, тщательное соблюдение всех их требований при составлении каждой проводки и ведению налоговых реестров помогут избежать фатальных ошибок в нелегком труде учетного работника.
Источник: http://CleverBuh.ru/buxgalterskij-i-nalogovij-uchet/prodazha-osnovnyx-sredstv-v-2014-godu/
Реализация основных средств проводки
Покинуть предприятие объект основного средства может несколькими способами и по разным причинам.
Объект может быть продан, подарен, внесен в уставной капитал другой организации, списан в связи с моральным или физическим износом.
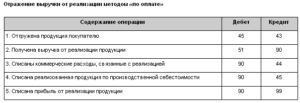
Разберем каждый способ выбытия основного средства, как происходит снятие объекта с учета, какие проводки по списанию основного средства должен выполнить бухгалтер в каждом случае.
Списание основного средства в результате физического или морального износа
Если объект основного средства физически износился, закончился срок его полезного использования, морально устарел или испорчен настолько, что дальнейшему использованию не подлежит, то его необходимо списать, то есть снять с учета.
Прежде чем списать ОС, необходимо оценить его состояние, возможность или невозможность его дальнейшей эксплуатации. Такую оценку проводит специальная комиссия.
Если комиссия принимает решение списать объект, то руководителем издается приказ о необходимости списания основного средства.
При этом составляется акт списания по форме ОС-4, ОС-4а или ОС-4б, на основании которого уже бухгалтер выполняет проводки по снятию основного средства с учета и делает отметку о списании в инвентарной карточке ОС-6, ОС-6а или ОС-6б.
При выбытии ОС таким способом происходит списание его остаточной стоимости с 01 счета, на котором объект числится. Остаточная стоимость считается путем вычитания из первоначальной (восстановительной) стоимости суммы начисленной амортизации.
Первоначальная – эта стоимость, по которой основное средство было принято к учету на 01 счет при поступлении (подробнее о поступлении ОС читайте здесь ). Восстановительная – это стоимость, полученная в результате проведения переоценки.
Начисленная амортизация – берутся все накопленные амортизационные отчисления на дату списания, числящиеся по кредиту сч.02.
Порядок списания основного средств следующий:
- На счете 01 открывается дополнительный субсчет 2 «Выбытие ОС». При этом на субсчете 1 будут числиться эксплуатируемые ОС.
- Выполняется проводка по списанию первоначальной (восстановительной) стоимости: Д01/2 К01/1.
- Выполняется проводка по списанию начисленной амортизации: Д02 К01/2.
- На субсчете 2 образовалась остаточная стоимость ОС (разница дебета и кредита), которая списывается в прочие расходы проводкой Д91/2 К01/2.
Если объект полностью самортизирован, срок его полезного использования закончился, то остаточная стоимость будет равна 0 (дебет сусчета 2 сч.01 равен его кредиту).
Расходы по списанию ОС, например, на демонтаж списываются также в прочие расходы (Д91/2 К70, 69, 76).
Детали, запчасти, материалы, оставшиеся после демонтажа объекта ОС и подлежащие дальнейшему использованию, приходуются по средней рыночной стоимости в качестве материальных ценностей (Д10 К91/1).
По итогам списания на счете 91 формируется финансовый результат. в случае получения прибыли выполняется проводка Д91/9 К99, в случае получения убытка отражается проводка Д99 К91/9.Проводки при списании основного средства:
Продажа основного средства
Если выбытие в результате списания оформляется актом списания, то выбытие основного средства посредством продажи оформляется актом приема-передачи форма ОС-1, ОС-1а, ОС-1б.
Если для предприятия продажа ОС – это единичный случай и не является обычным видом деятельности, то сопутствующие продажу доходы и расходы отражаются на сч.91 (в отличие от продажи товаров, которые отражаются по сч.90 «Продажи»).
При реализации основного средства стороннему предприятию происходит списание остаточной стоимости объекта аналогичным образом, проводки:
Д01/2 К01/1 – списана первоначальная стоим-ть ОС,
Д02 К01/2 – списана амортизация по этому ОС.
Д91/2 К01/2 – списана остаточная стоим-ть ОС, направленного на продажу.
Д91/2 К70 (69, 76) – отражены сопутствующие расходы.
Выручка, полученная от реализации ОС, отражается по кредиту счета 91 на первом субсчете, проводка имеет вид:
Д62 (76) К91/1 – отражена выручка от продажи ОС.
Реализация объекта основных средств – это операция, подлежащая обложению НДС. Стоимость, по которой объект продается покупателю должна включать налог на добавленную стоимость. Сумма НДС отражается проводкой Д91/3 К68.ндс.
По итогам продажи на счете 91 формируется финансовый результат, который отражается одной из проводок:
Д99 К91/9 – отражен убыток от продажи ОС (если расходы превысили выручку).
Д91/9 К99 – отражена прибыль от реализации ОС (если выручка от продажи превысила расходы).
Проводки при продаже основного средства:
Безвозмездная передача основного средства (дарение)
Дарение основного средства приравнивается к реализации, поэтому механизм выбытия ОС аналогичен продаже.
Аналогичным образом списывается остаточная стоимость в дебет сч.91/2. Туда же относятся все сопутствующие расходы.
Так как объект передается безвозмездно, то выручки в данном случае не будет. Однако НДС необходимо начислить к уплате. Расчет НДС происходит от средней рыночной стоимости основного средства на дату передачи.
Полученный от дарения убыток отражается проводкой Д99 К91/9.
Проводки при безвозмездной передаче основного средства:
Внесение основного средства в уставный капитал другого предприятия
Рассмотрим еще один способ выбытия ОС – внесение его в уставный капитал другой организации. Передача аналогичным образом оформляется актом приема-передачи.
Внесение ОС в уставный капитал считается финансовым вложением предприятия с целью получения дохода в виде дивидендов, поэтому для отражения этой операции используется сч.58 «Финансовые вложения».
Изначально выполняются проводки по списанию первоначальной стоимости и амортизации: Д01/2 К01/1 и Д02 К01/2.
Проводка по передаче ОС другому предприятию имеет вид: Д76 К01/2, которая выполняется на сумму остаточной стоимости ОС.При этом формируется задолженность по вкладу в уставный капитал, которая отражается проводкой Д58 К76.
НДС со стоимости ОС начислять не нужно, так как эта операция не приравнивается к реализации, а считается вложением предприятия.
Проводки при внесении основного средства в УК другого предприятия:
Как отразить продажу основного средства в учете на ОСНО
Когда в деятельности компании уже нет необходимости использовать основные средства, организация стремится от них «избавиться». Одним из способов выбытия основных средств является их продажа. Чтобы правильно отразить продажу основного средства, бухгалтер в первую очередь должен определить остаточную стоимость ОС.
С документальным оформлением, бухгалтерскими проводками и налогообложением при реализации основных средств поможет данная статья.
статьи:
1. Документы при продаже основных средств
2. Амортизация при продаже основного средства
3. Проводки при реализации основных средств
4. Продажа списанного основного средства
5. Финансовый результат от продажи основных средств
6. Учет убытка от продажи основного средства
7. Как отразить продажу основного средства в декларации по прибыли
8. НДС при реализации основного средства
9. Продажа основных средств на примере
10. Продажа основных средств в 1С: Бухгалтерия
Итак, идем по порядку. Если у вас нет времени читать длинную статью, посмотрите короткое видео ниже, из которого вы узнаете все самое важное по теме статьи.
(если видео видно нечетко, внизу видео есть шестеренка, нажмите ее и выберите Качество 720р)
Более подробно, чем в видео, разберем тему дальше в статье.
1. Документы при продаже основных средств
Для оформления передачи объекта основных средств покупателю составляется Акт приема-передачи. При этом организация может выбрать, какую форму акта ей использовать – унифицированную, либо самостоятельно разработанную. Типовые формы утверждены постановлением Госкомстата России от 21.01.2003 №7:
- форма № ОС-1 применяется при продаже одного объекта ОС, кроме зданий и сооружений;
- форма № ОС-1а – для зданий и сооружений;
- форма № ОС-1б – при продаже однородных объектов, кроме зданий и сооружений.
Данные для заполнения актов приема-передачи берутся из технической документации, бухгалтерского учета. Документы при продаже основных средств составляются на дату перехода права собственности к покупателю (для зданий – на дату передачи объекта), в двух экземплярах.
Если организации вместо типовых утвердила самостоятельно разработанные первичные документы, то они обязательно должны иметь реквизиты, перечисленные в ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ.
На основании Акта приема-передачи информация о выбытии основного средства указывается в инвентарной карточке (книге).
Источник: http://buhnalogy.ru/realizatsiya-osnovnyh-sredstv-provodki.html
Убытки от реализации амортизируемого имущества в

Для автоматического включения в состав расходов убытков от реализации основных средств в «1С:Бухгалтерии 8» рекомендуется специальная методика, которую излагают методисты фирмы «1С» в предлагаемой статье на конкретном примере.
Согласно пункту 3 статьи 268 НК РФ «Особенности определения расходов при реализации товаров и (или) имущественных прав», если остаточная стоимость амортизируемого имущества с учетом расходов, связанных с его реализацией, превышает выручку от его реализации, разница между этими величинами признается убытком налогоплательщика, учитываемым в целях налогообложения в следующем порядке.
Полученный убыток включается в состав прочих расходов налогоплательщика равными долями в течение срока, определяемого как разница между сроком полезного использования этого имущества и фактическим сроком его эксплуатации до момента реализации.
Формирование суммы убытка
В налоговом учете согласно пункту 1 статьи 248 и пункту 1 статьи 249 НК РФ выручка от реализации основного средства (без учета НДС) признается доходом от реализации.
Доход признают в день подписания акта о приемке-передаче основных средств по форме № ОС-1 (п. 3 ст. 271 НК РФ).
Данная операция отражается автоматически при проведении документа «Передача ОС» в кредите счета 91.01.1 «Выручка от реализации основных средств».
При этом для правильного отражения операции в отчете «Регистр — расчет фин.результата от реализации амортизируемого имущества» и декларации по налогу на прибыль следует для налогового учета выбирать статью прочих доходов и расходов с видом «Доходы (расходы), связанные с реализацией основных средств».
Согласно пункту 7 ПБУ 9/99 «Доходы организации» (утв. приказом Минфина России от 06.05.1999 № 32н) в бухгалтерском учете такие доходы относятся к операционным доходам. Поэтому для бухгалтерского учета рекомендуется выбирать статью прочих доходов и расходов с видом «Прочие операционные доходы (расходы)».
Расходы
В налоговом учете в уменьшение доходов, облагаемых налогом на прибыль, принимается:
- остаточная налоговая стоимость объекта, которая отражается при проведении документа «Передача ОС» в дебете счета 91.02.1 «Расходы, связанные с реализацией основных средств»;
- сумма расходов, непосредственно связанных с реализацией (согласно п. 1 ст. 268 НК РФ: расходов по хранению, упаковке, обслуживанию, транспортировке.
Эти суммы отражаются при проведении документов в программе и ручных операций в дебете счета 91.02.1 «Расходы, связанные с реализацией основных средств». При этом следует выбирать статью прочих доходов и расходов с видом «Доходы (расходы), связанные с реализацией основных средств».
Согласно пункту 31 ПБУ 6/01 в уменьшение операционных доходов принимается остаточная стоимость амортизируемого имущества и всех расходов от его выбытия.
Финансовый результат
В результате разница между кредитовым оборотом счета 91.01.1 и дебетовым оборотом счета 91.02.1 по каждому основному средству и по статьям прочих доходов и расходов с видом «Доходы (расходы), связанные с реализацией основных средств» покажет финансовый результат о реализации каждого амортизируемого объекта.
Если в результате продажи некоторых основных средств получен убыток, то он принимается в целях налогообложения в особом порядке, установленном пунктом 3 статьи 268 НК РФ.
Списание убытка на расходы будущих периодов
Для того чтобы списать сумму убытка в налоговом учете на счет учета расходов будущих периодов рекомендуем воспользоваться документом «Операция», в котором создадим проводки по кредиту счета 91.09 «Расходы, связанные с реализацией основных средств» и дебету счета 97.03 «Отрицательный результат от реализации амортизируемого имущества» по каждому основному средству.
https://www.youtube.com/watch?v=Q4eFaky7rmE
В новом элементе справочника «Расходы будущих периодов» реквизиты заполняются следующим образом:
- «Вид РБП» — «Отрицательный результат от реализации амортизируемого имущества»;
- «Способ признания расходов» — по месяцам;
- «Сумма» — сумма убытка;
- «Начало списания» — дата начала месяца, следующего за месяцем передачи объекта;
- «Окончание списания» — дата окончания месяца окончания амортизации этого объекта в том случае, если бы объект не был реализован;
- «Счет» — 91.02 «Прочие расходы»;
- «Счет (НУ)» — 91.02.П «Прочие расходы»;
- «Субконто БУ (НУ)» — статья прочих доходов и расходов с видом «Доходы (расходы), связанные с реализацией основных средств».
Временные разницы
Временные разницы в оценке расходов будущих периодов и внереализационных расходов также отражаются операцией с проводкой по виду учета ВР с кредита счета 91.02.П в дебет счета 97.03 на сумму убытка с минусом.
Включение в состав прочих расходов убытков
При проведении регламентной операции «Списание РБП» убытки от реализации основных средств будут равномерно включены в состав прочих расходов текущего периода.
Эти расходы будут включены в отчет «Регистр учета прочих расходов текущего периода» с видом «Убыток от реализации амортизируемого имущества» и в стр. 100 прил.
02 листа 02 «Сумма убытка от реализации амортизируемого имущества, относящаяся к расходам текущего (налогового) периода».
Источник: https://buh.ru/articles/documents/13968/