
Как ООО перейти на ЕНВД
Заявление о переходе на ЕНВД в 2018 году

ЕНВД – льготный режим налогообложения, который может оказаться самым выгодным вариантом налоговой нагрузки. Несмотря на ограничения по видам деятельности, на вменёнке можно осуществлять розничную торговлю и большинство услуг, т.е. самые популярные направления у малого бизнеса. Расскажем, как перейти на ЕНВД с 2018 года и сообщить об этом в налоговую инспекцию.
Особенности перехода на ЕНВД
С 2013 года переход на ЕНВД носит добровольный характер, поэтому о выборе этого режима надо сообщать в ИФНС по месту деятельности. Если вас не поставили на учёт как плательщика вменённого налога, то вы не вправе сдавать декларацию и платить налог на ЕНВД.
Срок подачи заявления на ЕНВД указан в статье 346.28 НК РФ и составляет пять рабочих дней с момента начала реальной деятельности (открытия магазина, оказания услуг, осуществления перевозок и др.).
Переход на ЕНВД сразу при регистрации ИП или ООО невозможен. Подача заявления о переходе на спецрежим вместе с регистрационными документами допускается только для УСН или ПСН.
В переходе на ЕНВД есть один спорный вопрос – можно ли работать только на этом режиме, не совмещая его с УСН или ОСНО? Некоторые налоговые инспекции считают, что плательщик вменённого налога автоматически совмещает его с ОСНО, поэтому должен подавать нулевые декларации по налогу на прибыль (или НДФЛ) и по НДС.В качестве основания такой точки зрения приводится статья 346.26 НК РФ, согласно которой ЕНВД применяется наряду с общей системой налогообложения и иными режимами. При этом слово «наряду» толкуется как «вместе» или «одновременно», поэтому применять только вменёнку нельзя. Однако такая же формулировка приводится и в описании других систем налогообложения, и подобных выводов там не делают.
Другие ИФНС считают, что если при регистрации заявлены 1-2 вида деятельности по ОКВЭД и по ним налогоплательщик перешёл на ЕНВД, то отчитываться по ОСНО не надо. Такая же точка зрения выражена в письме Минфина от 31 августа 2011 года N 03-11-06/3/96.
А вот как быть, если в заявлении на регистрацию ИП или ООО указаны несколько кодов по ОКВЭД, при этом на ЕНВД переведены один или два из них, неясно. Существует риск, что в этом случае плательщика ЕНВД оштрафуют за несдачу нулевых деклараций по ОСНО, поэтому рекомендуем переходить на упрощёнку сразу после регистрации и сдавать нулевые декларации по УСН, совмещая два режима.
Если вы все еще думаете выгодно ли переходить на ЕНВД — рассчитайте сумму налога за квартал бесплатно.
Заявление или уведомление
Документ, в котором бизнесмен сообщает о выборе вменёнки, называется заявлением о постановке на учёт, хотя, по аналогии с УСН, некоторые используют термин «уведомление о переходе на ЕНВД». Это неверно, поэтому внесём ясность в этот вопрос:
- заявление о переходе на ЕНВД – это сообщение о том, что налогоплательщик стал заниматься направлением бизнеса, подпадающим под вменённый режим.
- уведомление о применении ЕНВД – это подтверждение, выданное налоговой инспекцией, что налогоплательщик поставлен на учёт по вменённому виду деятельности.
При этом для организаций и ИП предусмотрены разные формы:
- заявление по форме № ЕНВД-1 для постановки на учёт организации;
- заявление по форме № ЕНВД-2 для постановки на учёт индивидуального предпринимателя.
Оба бланка заявления на ЕНВД на 2018 год утверждены Приказом ФНС России от 11.12.2012 № ММВ-7-6/941@ и продолжают быть актуальными.
Заполнить заявление на ЕНВД на 2018 год легко – это простой двухстраничный документ. Единственная сложность – указать код вида предпринимательской деятельности. Здесь имеется в виду не код ОКВЭД, а код из приложения к декларации ЕНВД. Например, 01- «Оказание бытовых услуг», а 07 – «Розничная торговля через объекты стационарной торговой сети, имеющие торговые залы».
- Скачать коды видов предпринимательской деятельности для заявления на ЕНВД
Подробно узнать, как заполнить заявление на ЕНВД, можно из официальных инструкций по заполнению для ООО и для ИП.
Порядок перехода на ЕНВД
Выше мы уже говорили, что подать заявление на ЕНВД в 2018 году можно в течение пяти рабочих дней со дня начала вменённой деятельности, однако, здесь есть свои нюансы.
- Нельзя перейти с УСН на ЕНВД в течение года по одному и тому же виду деятельности. Например, вы открыли магазин и с начала года торгуете в рамках упрощённой системы. Увидев реальные доходы, вы понимаете, что выгоднее перевести торговлю на вменёнку. Сделать это можно только со следующего года, подав заявление о постановке на учёт ЕНВД не позднее 15 января (статья 346.13 НК РФ).
- Если же вы открываете новое направление бизнеса, например, имея розничный магазин, начнёте оказывать бытовые услуги, то вправе перевести услуги на ЕНВД в любое время года и совмещать два режима по разным видам деятельности.
- Для плательщиков общей системы налогообложения запрет о переходе на ЕНВД по одному и тому же виду деятельности в середине года не установлен. Перейти на вменёнку можно в любое время года (письмо ФНС России от 11.11.2013 № ЕД-4-3/20133).
Как происходит подача заявления на ЕНВД? Здесь тоже есть свои нюансы. Налоговый учёт вмененщиков осуществляется по месту реальной деятельности. Если вы зарегистрированы в одном населённом пункте, а торговать или оказывать услуги хотите в другом, то заявление на ЕНВД подаете в налоговую инспекцию, которой подведомственна территория деятельности.
Исключение – развозная и разносная торговля, перевозки и размещение рекламы на транспорте. По этим видам деятельности подавать заявление о постановке на ЕНВД надо в ИФНС по месту регистрации ИП или по юридическому адресу ООО.
В течение пяти рабочих дней налогоплательщику должны выдать уведомление о постановке на учёт ЕНВД.
Обязательно требуйте этот документ – случается, что инспекторы не ставят на учёт плательщика вменённого налога своевременно и потом пересчитывают налог в рамках общей или упрощённой системы налогообложения.
Датой постановки на учёт, указанная в уведомлении, должна быть дата, которая была прописана в заявлении.Источник: https://www.regberry.ru/nalogooblozhenie/kak-zapolnit-zayavlenie-na-envd-v-2017-godu
Как перейти на ЕНВД?
16.08.2017
«Заплати налог в казну и спи спокойно. На вокзале, лавочке…» — хорошая шутка, но страшный сон для бизнесменов. Чтобы заниматься предпринимательством законно, платить налоги, но при этом иметь хорошую прибыль, нужно грамотно подойти к выбору режима налогообложения.
Возможно, стоит задуматься о том, чтобы написать заявление о переходе на ЕНВД. Вмененка откроет новые возможности сохранения прибыли для бизнесменов.
При максимальном доходе можно оплачивать минимальный налог. И это будет законно: налоговики учитывают при вмененке только предполагаемый доход, а уж сколько вы заработали на самом деле их не интересует. По этой причине не требуется вести учет доходов и расходов, а это экономит массу времени и сил.
Кому выгодно поменять режим налогообложения на ЕНВД
По вмененному налогу выгодно работать представителям среднего и малого бизнеса:
— магазины, которые торгуют в розницу;
— пункты общественного питания;
— бизнесмены, которые предлагают населению бытовые услуги (химчистки, парикмахерские).
— ветеринарные клиники;
— службы такси (если машин в автопарке не более 20 штук);
— автомойки, СТО;
— рекламные агентства и пр.
ЕНВД – привлекательный режим налогообложения, но доступен не всем.
Для начала убедитесь со стопроцентной точностью, что в муниципальном округе, где осуществляется ваша деятельность, введен режим ЕНВД, и в списке есть ваш вид деятельности. Если не введен, то увы – придется довольствоваться другим режимом или переводить бизнес в другой регион.
Также не имеют права работы по данному типу налогообложения:
— организации и предприятия с количеством сотрудников более сотни человек;
— компании с долей юрлиц в уставном капитале 25% и более.
Можно ли перейти на ЕНВД в середине года? В большинстве случаев можно, но обо всем по порядку.
Переход на ЕНВД с ОСНО
В течение пяти дней после начала применения режима нужно подать в ИФНС заявление на ЕНВД. Это можно сделать в любое время, ждать начала нового года не нужно.
Для предпринимателей и ООО форма для заполнения будет отличаться. В первом случае необходимо внести данные в форму ЕНВД-2, а во втором – в форму ЕНВД-1.
Подавать документы нужно с учетом размещения бизнеса.
Если вы ведете предпринимательскую деятельность на ЕНВД, к примеру, в Сургуте, то туда и вставайте на учет как плательщик на ЕНВД, даже если ваше ИП или ООО зарегистрированы в другом городе.
Исключение сделано для развозной, разносной розничной торговли, а также для рекламы на транспорте. В этих случаях вставать на учет как плательщик ЕНВД нужно в своей налоговой по месту регистрации.
Обратите внимание – переходя на ЕНВД вы не отказываетесь полностью от ОСНО, потому что на вмененку переводится не налогоплательщик, а только вид деятельности. Если весь бизнес будет только на ЕНВД, то про ОСНО, налоги и отчеты по нему можно не вспоминать. Но если пройдет хоть одна операция, не относящаяся к деятельности по ЕНВД, вы будете обязаны заплатить налоги и отчитаться как при ОСНО.
Кстати, у чиновников неоднозначная позиция по поводу того, нужно ли отчитываться по ОСНО, если в регистрационных документах заявлены и другие виды деятельности, но фактически работа ведется только по ЕНВД.
Минфин считает, что не нужно, а вот в письмах налоговиков встречается иное мнение. Будет нелишним связаться со своей налоговой и уточнить этот вопрос. Зато сюрпризов потом не будет и спать сможете спокойно.prednalog.ru

Согласно законодательству, с 1 января 2013 года система налогообложения в виде единого налога на вмененный доход (ЕНВД) стала добровольной. Как перейти ООО и ИП на ЕНВД или отказаться от этого вида налогообложения? Рассмотрим некоторые стандартные ситуации на эту тему. Особенности при переходе на ЕНВД и отказе от него рассмотрела ФНС РФ в письме от 29.12.12 № ЕД-4-3/22651@ .
Как перейти ООО и ИП на ЕНВД?
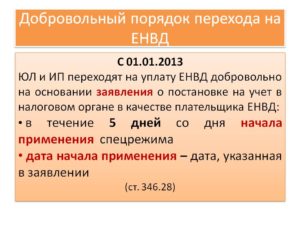
На основании Налогового Кодекса п. 2 ст. 346.28 организации и индивидуальные предприниматели, желающие перейти на «вмененку», должны встать на учет как плательщики ЕНВД. Согласно п.
3 этой же статьи переходящие на ЕНВД налогоплательщики обязаны в течение 5 дней с начала применения данного спецрежима подать в налоговую инспекцию заявление о постановке на учет в качестве плательщика ЕНВД.
Давайте рассмотрим рядовые ситуации, которые могут произойти при переходе на ЕНВД.
Как перейти на ЕНВД вновь созданной организации или вновь зарегистрированному ИП?
Вновь созданные организации или ИП обязаны подать заявление в налоговую о переходе на данный спецрежим в установленный на общих основаниях срок – 5 дней. Если заявление не подано, и налогоплательщики не уведомлены о переходе на УСН («упрощенку») или ПСН (патент) то читается, что налогоплательщик обязан применять общую систему налогообложения.
Налогоплательщик ЕНВД собирается остаться на ЕНВД после 1 января 2013 года.
В случае, если налогоплательщик уже стоит на учете как плательщик ЕНВД, применяет данную систему, и хочет остаться работать на ней дальше, то никаких заявлений в налоговую подавать не нужно. Смысла в повторном заявлении нет.
Налогоплательщик не числится в налоговой как плательщик ЕНВД, но применяет данный налоговый режим, и собирается оставаться на нем после 1 января 2013 года.
В случае, если налогоплательщик работает на «вмененке», но заявление о постановке на учет в качестве плательщика ЕНВД он не подавал, хотя собирается и дальше применять этот налоговый режим, ему необходимо подать соответствующее заявление. В нем следует указать дату начала применения режима, которая соответствует дате первого налогового периода, за который представляется налоговая декларация по ЕНВД.
Таким образом, декларация за первый квартал 2013 года подается до 20 апреля (если исключить выходные, на которые приходится 20 число, то до 22 апреля) (ст. 346.32 НК), соответственно, и заявление о переходе на ЕНВД вы можете подать до 22 апреля.
Если налогоплательщик не уведомил налоговую инспекцию о переходе на ЕНВД или другие спецрежимы, то он является плательщиком на общей системе налогообложения с 1 января 2013.
Как отказаться от ЕНВД?
Если налогоплательщик решил прекратить деятельность на ЕНВД и перейти на другой режим, он обязан уведомить налоговую, подав заявление в течение пяти дней с момента перехода на другой режим (ст. 346.28 п.3). В этом случае тоже есть свои особенности.
Налогоплательщик не числится в налоговой инспекции как плательщик ЕНВД, хотя применяет данный налоговый режим, и прекращает деятельность на ЕНВД.
Если налогоплательщик применял ЕНВД, но как плательщик ЕНВД не был зарегистрирован (не подавал заявление), то ему для прекращения деятельности на данном спецрежиме необходимо подать заявление.
Налоговый инспектор в течение 5 рабочих дней обязан выслать по почте письмом с уведомлением или выдать на руки уведомление о снятии налогоплательщика с учета, где будет указано, с какого числа ваша деятельность на ЕНВД прекращается. Дата прекращения деятельности соответствует дате в заявлении налогоплательщика.
Налогоплательщик с 1 января 2013 года собирается уйти с ЕНВД на другой режим налогообложения.
Если налогоплательщик собирается перейти с ЕНВД на другой вид налогообложения, он обязан до 15 января 2013 года подать соответствующее заявление. В заявлении указываются виды деятельности, по которым вы собираетесь применять другой вид налогообложения.Если вы пропустили срок подачи заявления, вам придется оставаться на «вмененке» до конца года, и перейти с него вы можете лишь с 2014 года, не забыв подать соответствующее заявление. Но Минфин рассмотрел эту ситуацию, и позволил компаниям встать на учет в качестве плательщика ЕНВД на основании декларации. Подробности читайте здесь.
Бланк заявления о постановке на учет организации в качестве плательщика ЕНВД скачать.
Бланк заявления о постановке на учет ИП в качестве плательщика ЕНВД скачать.
Бланк заявления о снятии с учета организации в качестве налогоплательщика ЕНВД скачать.
Бланк заявления о снятии с учета ИП в качестве налогоплательщика ЕНВД скачать.
Как рассчитать отпускные правильно и успеть отдохнуть.
Скорее в отпуск!
Для того, чтобы получить бесплатную книгу, введите данные в форму ниже и нажмите кнопку «Получить книгу».
Источник: http://prednalog.ru/kak-pereyti-ooo-i-ip-na-envd-ili-otkazatsya-ot-nego/
Как ООО на ЕНВД перейти на онлайн кассу
20 июня 2018
Единый налог на вмененный доход, ЕНВД, вмененка — это когда государство назначает сумму налога самостоятельно, ориентируясь на вид деятельности.
Единый налог подходит индивидуальным предпринимателям и юрлицам по всей России, кроме Москвы. Точный список городов, в которых предприниматель может перейти на ЕНВД есть на сайте налоговой. Каждый регион устанавливает свой список видов деятельности, которые могут перейти на ЕНВД, например:
- розничные магазины с площадью не больше 150 кв. м;
- бытовые услуги: ателье, ремонт обуви, одежды или техники;
- кафе, столовые или рестораны с залом не больше 150 кв. м;
- ветеринарные клиники;
- таксисты и автомобильные грузоперевозки;
- агентства наружной рекламы;
- арендодатели жилья, земли или торговых помещений;
- владельцы автосервисов, автомоек и парковок.
Закон об онлайн-кассах
1 февраля 2017 года правительство внесло поправки в 54 ФЗ. Суть закона в том, что с 1 февраля 2017 года все магазины — и розничные, и интернет-магазины, а также те, кто оказывает услуги должны перейти на онлайн-кассы. Государство хочет, чтобы магазины не скрывали свои доходы. Поэтому, к началу июля 2018 года все, кто связан с продажами, обязаны перейти на кассы.
До принятия поправок, предприниматели, которые находятся на вмененке, не обязаны были ставить кассу. Но с июля 2018 года обязаны поставить кассы.
По новому закону магазины должны установить кассы, которые сразу загружают данные в интернет и отправляют сведения о доходах в налоговую. Такие кассы оснащены фискальным накопителем и выдают фискальные чеки. На чеках должны быть:
- ИНН магазина или компании;
- регистрационный номер кассы;
- фискальный признак — буква Ф в любой части чека.
Как работают новые кассы
До 1 июля 2017 года каждый магазин должен поставить кассу с фискальным накопителем, чтобы записывать все, что продал. Касса передает данные оператору фискальных данных. Оператор хранит данные, а когда потребуется — выдает их налоговой.
Касса выдает покупателю чек, который имеет юридическую силу. С таким чеком покупатель может вернуть товар. Если магазин не примет товар без причин, то с чеком можно обратиться в суд. Фискальный чек имеет юридическую силу.
Переход на онлайн-кассы для ООО на ЕНВД
У компаний на ЕНВД есть время до 1 июля 2018 года, чтобы поставить онлайн-кассу. С этого дня по новым кассам начнут работать все магазины, кафе и парикмахерские. С 1 февраля 2018 года нельзя будет работать без кассы или по бланкам строгой отчетности.
Закон не распространяется на тех, кто указан в списке исключений во второй статье 54 ФЗ. Под закон не попадают те, кто продает:
- газеты и журналы,
- еду для школ,
- овощи на развалах,
- билеты в автобусе,
- напитки в поездах,
- почтовые марки.
Чтобы установить кассу нужно:
- купить SSL-сертификат защищенного соединения, чтобы защитить карты покупателей от воров.
- Купить кассу с фискальным накопителем.
- Зарегистрировать кассу у компании, которая собирает данные с касс и отсылает их в налоговую. Такие компании называются операторы фискальных данных. Чтобы не нарваться на мошенников, выбирайте оператора из списка на сайте налоговой.
- Зарегистрировать кассу в налоговой.
- Подключите кассу к интернет-магазину по инструкции, которая есть в коробке кассы.
Сколько в среднем стоит подключить онлайн-кассу:
- SSL сертификат — в среднем 2 400 рублей в год;
- договор с оператором фискальных — от 3 000 рублей на 13 месяцев;
- касса с фискальным накопителем — 28 500 рублей.
Сколько стоит приложение к кассе — стоит уточнить у банка, с которым компания заключает договор.
Чтобы не было проблем с налоговой и законом, лучше заранее позаботиться о кассе.
В этом месяце 38 предпринимателей открыли счет в Модульбанке, благодаря платформе tvoedelo.online
Подберите наиболее выгодное предложение от ТОП-10 банков Изучите реальные отзывы предпринимателей или спросите их лично Оставьте заявку на открытие счета через платформу tvoedelo.online и дождитесь звонка оператора для подтверждения запроса Открывайте счет и пользуйтесь услугами банка Через 2 месяца мы перезвоним вам, чтобы зафиксировать отзыв о выбранном банке. Если вас не устроил банк, мы предложим другой — на специальных условиях. Вместе с вами мы создаем прозрачный рынок услуг для малого и среднего бизнеса
Источник: https://tvoedelo.online/ooo/chto-nnuzhno-ooo-na-envd-chto-by-perejti-na-onlajn-kassu
Когда подавать заявление для перехода на ЕНВД в 2019 году?

Специальный налоговый режим ЕВНД в 2019 году продолжит действовать. Отменить эту систему налогообложения планируют уже несколько лет, но пока этот срок перенесли на 2021 год. Узнайте об особенностях вмененной системы налогообложения и о том, как перейти на ЕНВД.
В чем выгода енвд
Этот спецрежим для ИП на 2019 год стоит выбирать, если вы оказываете услуги населению, занимаетесь перевозками или торгуете на небольшой площади. Налог на ЕНВД рассчитывается не по реальному обороту, а по предполагаемому доходу. Очень часто такой порядок расчета налога оказывается для предпринимателя намного выгодней, чем на УСН или ОСНО, где учитывается реальная выручка.
Судите сами – базовая доходность при оказании бытовых услуг на ЕНВД в 2019 году всего 7 500 рублей на одного работника. В реальности же, при наличии клиентов, такую выручку от оказания услуг можно получить всего за 2-3 дня. По сути, остальные дни месяца с полученного реального дохода предприниматель налог не платит.
На ПСН действует такой же порядок расчета налога – от потенциально возможного дохода – однако у ЕНВД есть дополнительное преимущество. Рассчитанный квартальный налог на вмененке можно уменьшать за счет уплаченных страховых взносов, а вот стоимость патента уменьшить нельзя.
Еще один плюс ЕНВД, в отличие от патента, заключается в том, что на вмененке все бытовые услуги – это один вид деятельности. А вот если вы выберете ПСН, то придется оформлять отдельный патент на каждую бытовую услугу, в результате, придется заплатить больше налогов.
Срок перехода на ЕНВД в 2019 году
Переход на ЕНВД в 2019 году носит уведомительный характер. Это означает, что после начала деятельности, подпадающей под вмененку, надо сообщить об этом в налоговую инспекцию по месту деятельности.
Согласно статье 346.28 НК РФ срок подачи заявления на ЕНВД – пять рабочих дней с даты начала вмененной деятельности. Например, если вы хотите перейти на вмененку в 2019 году, срок подачи заявления, с учетом новогодних праздников, истекает 15 января. В заявлении при этом будет фигурировать дата начала применения этого режима – 1 января 2019 года.
Если же вы только планируете зарегистрировать ИП, то переход на ЕНВД в 2019 году возможен в любое время года. К сожалению, определенное неудобство в процедуре перехода связано с тем, что заявление о переходе на ЕНВД нельзя подать вместе с документами на регистрацию ИП. Это допускается только для УСН или ПСН.
Бесплатная консультация по налогообложению
В результате, если вы не успеете подать заявление на ЕНВД для ИП в течение пяти рабочих дней после государственной регистрации, то придется совмещать вмененку с общей или упрощенной системой налогообложения и отчитываться еще и по этим режимам.Причем, Минфин считает, что даже если ИП перешел на ЕНВД в 2019 году в течение пяти рабочих дней после регистрации, но при этом у него в кодах ОКВЭД есть несколько видов деятельности, часть из которых не переведена на вмененку, все равно надо отчитываться по УСН или ОСНО. Это мнение спорное, но все же, чтобы не получить штраф за несдачу нулевой отчетности, надо действовать так:
- Указать в заявлении на регистрацию ИП только те коды ОКВЭД, которые вы переводите на ЕНВД. Например, вы планируете заниматься грузоперевозками, поэтому указываете только код 49.41 «Деятельность автомобильного грузового транспорта».
- В течение пяти рабочих дней с даты регистрации подаете заявление на ЕНВД для ИП по форме № ЕНВД-2.
В такой ситуации вы будете являться плательщиком только налога на вмененный доход и не оказываетесь в рамках общей системы налогообложения (письмо Минфина от 31 августа 2011 года N 03-11-06/3/96).
Но если кроме вмененного вида деятельности у вас будут указаны другие коды ОКВЭД, по которым вы не перешли на ЕНВД, то не забывайте сдавать нулевые декларации по ОСНО или УСН (если вы перешли на него).
А как перейти на ЕНВД, если вы уже работаете на другом режиме, например, на УСН? В этом случае срок подачи заявления остается таким же (пять рабочих дней), но по одному виду деятельности в течение года это сделать невозможно.
Например, вы открыли магазин на упрощенке и платите налог от выручки.
В середине года вы понимаете, что вам выгоднее перейти на ЕНВД, но переход с упрощенки для этого магазина возможен только с начала нового года.
А вот если вы к магазину на УСН хотите добавить ателье на ЕНВД, то сделать это можно в любое время. В данном случае вы будете совмещать два налоговых режима по разным видам бизнеса.
Если же магазин у вас работал на общей системе налогообложения, то перейти на ЕВНД в 2019 году по тому же виду деятельности можно в любое время. По крайней мере, такое мнение высказывает ФНС России в письме от 11.11.2013 № ЕД-4-3/20133.
Подают заявление о переходе на ЕНВД в налоговую инспекцию по месту деятельности, которое не всегда совпадает с местом регистрации ИП. Кроме того, по каждому виду вмененной деятельности оформляется отдельное заявление. Отчитываться и платить налог на вмененный доход надо тоже в отдельности по каждому направлению бизнеса.
Уведомление о применении ЕНВД
Уведомление о применении ЕВНД — это документ, который налоговая инспекция выдает после получения заявления от предпринимателя о выборе этого режима. Уведомление направляется в течение пяти рабочих дней, при этом датой постановки на учет будет дата, указанная в заявлении.
Форма уведомления о постановке на налоговый учет плательщика ЕНВД утверждена приказом ФНС РФ от 11.08.2011 № ЯК-7-6/488@:
- для организаций — приложение № 2 (форма 1-3 Учет);
- для индивидуальных предпринимателей – приложение № 7 (форма 2-3 Учет).
В уведомлении указывается, в какой налоговой инспекции по месту вмененной деятельности должен отчитываться плательщик ЕНВД. Налог на вмененный доход тоже надо платить в эту инспекцию, а не в ту, где физическое лицо было зарегистрировано в качестве ИП.
Уведомление о применении ЕВНД направляется, даже если предприниматель будет работать на территории, подведомственной той же инспекции, где он был зарегистрирован. Просто при регистрации ИП основанием постановки на учет было начало предпринимательской деятельности. А после подачи заявления о переходе на ЕНВД основание будет другим – в качестве плательщика налога на вмененный доход.
Источник: https://ipnalogi.ru/kogda-podavat-zayavlenie-dlya-perekhoda-envd/
Как осуществить переход на ЕНВД?

Практикой предусмотрено множество ситуаций, когда предпринимателю становится не выгодно работать по текущей налоговой системе и единственным выходом является переход на ЕНВД.
Однако предоставлено ли право каждому субъекту предпринимательской деятельности на осуществление данной операции и когда можно перейти на ЕНВД? Об этом более подробно будет рассказано в данной статье.
Условия перехода на ЕНВД
Налоговым законодательством Российской Федерации предусмотрены условия для окончательного осуществления перехода на единый налог на вмененном доходе. Для этого предприятию или гражданину необходимо стать на учет в ИФНС и подать соответствующее уведомление о переходе на вмененку.
Перейти на указанную систему налогообложения могут лица, представляющие следующие виды услуг:
- по уходу и лечению животных;
- по ремонту и обслуживание транспортных средств;
- бытового направления;
- по организации автопарковок;
- деятельность, связанная с общепитом (общая площадь помещений не должна быть больше 150 кв.м.);
- розничная реализация продовольственных и непродовольственных товаров (максимальный лимит размера помещения — 150 квадратных метров );
- автотранспортные перевозки;
- сдача в аренду помещений и земельных наделов для возведения торговых сетей;
- по осуществлению наружных рекламных кампаний на специальных сооружениях и транспорте.
Можно ли перейти на ЕНВД в середине года?
В случае если необходимость перехода на единый налог на вмененный доход возникла не в начале текущего погода, а в его середине, заинтересованному лицу необходимо учитывать следующие особенности такой операции.
- Если переход осуществляется с УСН, налогоплательщик имеет возможность воспользоваться вмененкой только с первого января года, идущего за годом, в котором применялась упрощенная система налогообложения.
- Если переход на ЕНВД осуществляется с общей системы налогообложения, то при осуществлении такой операции, учитывается дата, отражённая в соответствующем заявлении, поданном в органы налоговой службы в срок не позднее пяти дней после постановки на учёт на вмененку.
- Если лицо, ранее не осуществляло никакой предпринимательской деятельности, то такому налогоплательщику следует подать заявление о переходе на ЕНВД в налоговые органы в срок, не превышающий пяти дней после с момента постановки последнего на налоговый учет.
Переход на ЕНВД в середине года подразумевает расчет налоговой базы за неполный месяц. В данном случае учету подлежит коэффициент, сформированный на основании пропорционального соотношения количества дней пребывания на едином налоге на временный доход и общего количества календарных дней в текущем месяце.
Срок перехода на вмененку
Для перехода на ЕНВД плательщику налога необходимо указать конкретную дату в заявлении. Переход на данную систему налогообложения может быть произведен как в начале года, так и на его протяжении.
В случае перехода на ЕНВД после применения УСН гражданину необходимо сообщить в территориальное отделение налоговой службы о факте отказа предприятия или индивидуального предпринимателя от УСН в срок не позднее пятнадцатого января года, в котором происходит обозначенный переход.
Действующим налоговым законодательством, предусмотрено, что сотрудники налоговой инспекции обязаны в срок не превышающий 5 дней перевести налогоплательщика, подавшего соответствующее заявление, на ЕНВД, после чего поставить последнего на учёт и выдать ему необходимое уведомление.
Как перейти на ЕНВД: пошагово
Для того чтобы перейти на ЕНВД гражданину или юридическому лицу нет необходимости проходить долгие процедуры и заполнять массу документов. В первую очередь для оформления указанной системы налогообложения требуется заполнение соответствующего заявления.
Заполненный шаблон такого документа предоставляется в органы налоговой службы по месту осуществления предпринимательской деятельности организации или ИП, после чего заинтересованное лицо ставится на учет в качестве плательщика ЕНВД, о чем извещается путем получения соответствующего уведомления.
Заявление о переходе на единый налог на временный доход имеет регламентированный действующим законодательством шаблон, форма которого утверждена приказом ФНС Российской Федерации от 11 декабря 2012 года.
Кроме того образцы указанного заявления для юридических и физических лиц, осуществляющих предпринимательскую деятельность, рознятся: организации должны подавать форму ЕНВД-1, а индивидуальные предприниматели – ЕНВД-2.
Нормами Налогового кодекса РФ предусмотрено, что на подачу оговоренного заявления отведён пятидневный срок, который начинает исчисляться с момента фактического применения вмененки, в связи с чем дата фактического применения и перехода на указанную систему могут не совпадать. Поэтому в заявлении рекомендуется отмечать именно ту дату, с которой единый налог на временный доход начал применяться.
Пример
ООО «Айсберг» осуществляло розничную торговлю, при этом используя УСН с 13 января 2017 года. Со временем у предприятия возникла необходимость в переводе своей деятельности на ЕНВД. В конечном итоге, с 1 марта 2017 года ООО «Айсберг» начал использовать указанный специальный режим.
Согласно пункту 2 статьи 6.1 Налогового кодекса РФ, исчисляемый в днях срок, начинает свое течение на следующий после даты наступления события день. Согласно пункта 6 вышеупомянутой статьи, срок подлежит исчислению в рабочих днях, если иное не предусмотрено в отдельном порядке.
В связи с вышеизложенным, пятидневный срок, отведённый для проведения процедуры постановки на учёт, для организации начинается 2 марта и заканчивается 6 марта 2017 года.
Следовательно, ООО «Айсберг» несет обязанности по уведомлению органов налоговой службы о своём намерении перехода на вмененку до 6 марта включительно.
В тоже время в регистрационной документации датой постановки на учет будет являться 1 марта 2017 года.
Вам будет интересно
Рекомендуем прочитать:
Как оплатить транспортный налог через Госуслуги?
Замена паспорта в 45 лет.
Кому положены налоговые льготы?
Источник: https://posobie.center/zakony-i-nalogi/zakonodatelstvo/perehod-na-envd/
Как перейти на ЕНВД
Общество с ограниченной ответственностью, работавшее по упрощенке, решило оказаться от этой системы налогообложения и перейти на ЕНВД. Сделать оно это имеет право только после окончания календарного года, в котором применялась УСН.
О своем решении юридическое лицо обязано уведомить налоговую инспекцию до начала нового налогового периода, заполнив форму № 26.2-3, утвержденную Приказом ФНС РФ в 2012 году, зарегистрированным под номером ММВ-7-3/829.
Посмотреть и скачать можно здесь: [Образец заявления об отказе от ЕНВД].
Уведомление может быть передано в налоговый орган лично, уполномоченным представителем, действующим по доверенности ООО, или заказным письмом с уведомлением не позднее 15 января предстоящего отчетного года. После изменения налогового режима вернуться на УНС можно будет, при желании, по истечении 1 года с момента прекращения применения упрощенки для своего налогообложения.
Заключение
- ЕНВД относится к специальному налоговому режиму, который выбирается ООО самостоятельно в добровольном порядке.
- Действующее законодательство предусматривает действие ЕНВД до 2021 года.
- Все средства от ЕНВД поступают в местные бюджеты.
Законодательные власти местных муниципалитетов самостоятельно принимают решение о введении этого налога на своей территории. Оно оформляется в форме нормативного акта, содержащего в себе перечень видов деятельности, попадающих под действие ЕНВД.
- Встать на учет ЕНВД и сняться с него можно в любое время, но не позднее 5 дней с момента начала или прекращения деятельности соответствующей этой системе налогообложения.
- При уплате ЕНВД ООО освобождается от платежей по налогу на прибыль, имущество и НДС в части операций, проводящихся на внутреннем рынке РФ.
- Принятая на 2017 год ставка ЕНВД в размере 15% от планируемого дохода ООО может быть снижена муниципальными образованиями до 7,5%.
- Момент, когда можно перейти с УСН на ЕНДВ (или другой системы на ЕНВД), зависит от выполнения необходимых условий и подачи заявления.
- Статья 346.
26 НК
определяет перечень видов деятельности, при которых можно применять ЕНВД. Список видов деятельности, при которых нельзя применять ЕНВД, содержится в статье 346.27 НК. - Право на применение ЕНВД дает ООО специальное уведомление, выданное налоговым органом.
Наиболее популярные вопросы и ответы на них по переходу на ЕНВД
Вопрос: ООО закрыло свою торговую точку в середине года. Можно ли сняться с налогового учета ЕНВД и что для этого нужно сделать?
Ответ: Постановка и снятия с учета не ограничены действующим законодательством какими-либо обязательными сроками. Сделать это можно в любой необходимый для ООО период. Единственное, что необходимо учитывать — срок подачи заявления о постановке или снятии ЕНВД с момента начала или прекращения деятельности. Он не должен превышать 5 дней.
Образцы заявлений и бланков
Вам понадобятся следующие образцы документов:
- Образец заявления о переходе на ЕНВД
- Образец заявления об отказе от ЕНВД
Вам могут быть интересны следующие статьи:
- Налогообложение на ЕНВД
- Отказ от применения ЕНВД
- Налоговый учет
- ОСН
- Для Москвы и Московской области:
- Для Санкт-Петербурга и Ленинградской области:
Заявки и звонки принимаются круглосуточно и без выходных дней.
Сохраните статью себе!
Источник: http://busines-suport.ru/ooo/nalogi-ooo/envd/kak-perejti-na-envd/