
Срок подачи заявления об отказе от ЕНВД
Особенности подачи заявления ИП о снятии с учёта ЕНВД
В последние несколько лет количество ИП очень быстро растёт. Согласно статистическим данным, на сегодняшний день темп роста относительно 2019-го года увеличился практически на 13%. Открытие собственного дела – это ответственная задача, которая требует соблюдения множества требований и условий.
В частности, необходимо уделить должное внимание налогам. Индивидуальный предприниматель может выбрать специальный или же общий тип налогообложения.
ЕНВД – этот тип входит в группу специальных видов. Вменённый тип налогообложения отличается от других видов тем, что абсолютно не зависит от количества полученной прибыли.
Процесс вычисления налога происходит на основе вменённого дохода, установленного властями субъекта страны. Для определённого вида деятельности имеется свой показатель.
Он присваивается на основе следующих данных:
- численность персонала;
- размер площади торгового помещения;
- количество транспортных средств и т.д.
В вычислении участвуют два коэффициента, значения первого устанавливается федеральным законодательством, второго – местным. Ставка по данному типу налогообложения фиксирована, она равна 15-ти процентам.
Основные нюансы
Единый налог, как и любой другой, обладает определёнными особенностями, требованиями и т.д. Стоит отметить, что правом использования описываемого типа налогообложения обладает не все ИП.
Согласно положениям в налоговом кодексе Российской Федерации, воспользоваться ЕНВД могут следующие организации:
- магазины розничной торговли;
- ветеринарные клиники;
- платные автомобильные стоянки;
- автомобильные сервисы и мойки;
- перевозчики людей и грузов;
- заведения общественного питания;
- рекламные агентства;
- гостиницы, отели и т.д.
- организации, специализирующиеся на сдаче недвижимости в аренду.
Стоит добавить, что представленный выше список может быть изменён законодательством субъекта. Для уточнения информации необходимо обратиться в уполномоченный орган в вашем субъекте.
На сегодняшний день, воспользоваться ЕНВ могут индивидуальные предприниматели, отвечающие следующим требованиям:
- деятельность осуществляется в пределах муниципального образования;
- вид бизнеса присутствует в положениях налогового кодекса;
- число персонала не превышает отметку в сотню человек;
- деятельность организации никак не основана на доверительных договорах, а также на аренде АЗС;
- ИП не обладала и не приобретала каким-либо патентом.
Налог описываемого типа заменяет собой сразу три платежа:
Причины прекращения деятельности на едином налоге
Индивидуальные предприниматели, точно также как и общества ограниченной ответственности, обладают добровольным правом выбора системы налогообложения. Постановка организации на учёт и её снятие с него требует уведомления налогового органа.
В частности, если рассматривать ЕНВД, то можно выделить две основные причины прекращения деятельности на этой системе налогообложения:
- Несоблюдения ограничений, предусмотренных законодательством Российской Федерации и уполномоченными органами субъекта. В этих случаях ИП теряет право использования описанной системы налогообложения и переходит на общий тип. При этом индивидуальный предприниматель обязан в течение пяти дней уведомить налоговый орган о несоблюдении следующих ограничений:
- использование торговой площади большего размера, чем указано в положениях ЕНВД;
- численность персонала организации превышает сотню сотрудников (среднее значение);
- стоимость основных активов организации превышает отметку в сотню миллионов рублей.
- Согласно принятым положениям в налоговом кодексе от 2013 года, индивидуальный предприниматель обладает правом добровольного отказа от ЕНВД. Осуществить это можно в первом месяце календарного года – то есть в январе, а если быть точнее в течение первых пяти рабочих дней. Заявления ИП о снятии с учёта ЕНВД подаётся по третьей и четвёртой форме НДФЛ.
Форма 3-НДФЛ за 2019 год
Бланк заявления ИП о снятии с учёта ЕНВД:
Временное приостановление
Индивидуальный предприниматель, использующий систему налогообложения ЕНВД, может остановить её активность на неопределённый период. Временное приостановление целесообразно в некоторых случаях, например, при окончании действия лицензии на розничную торговлю определённого вида продукции, в частности алкоголь, табак и т.д.
Стоит сказать, что в налоговом кодексе нашего государства отсутствуют специальные положения, которые затрагивают индивидуальных предпринимателей, воспользовавшихся возможностью временного приостановления налогообложения.
Однако стоит уяснить, что предприниматель в обязательном порядке должен предоставлять декларации по единому налогу и его уплате с момента постановки на учёт ЕНВД, то есть с момента становления плательщиком. Значение сумму налога рассчитывается на основе определённых факторов, оценивающих потенциальный доход индивидуального предпринимателя. Его значение может отличаться от фактической прибыли.
Министр финансов Российской Федерации в своих заявлениях высказал мнение. Их суть заключается в том, что при временном приостановлении деятельности ИП, использующего систему налогообложения ЕНВД, на неопределённый срок, владелец-налогоплательщик обладает правом предоставления заявления о прекращении использования единого налога.
Помимо этого, специалисты основного финансового ведомства нашего государства также обладают идентичной точкой зрения: налогоплательщик в случае приостановления должен подавать заявление о снятии с учёта.
Подача заявления ИП о снятии с учёта по ЕНВД и другие меры
Как уже было сказано, индивидуальный предприниматель обязан уведомить налоговый орган о прекращении использования системы налогообложения ЕНВД в течение первых пяти рабочих дней нового календарного года. Заявление ИП о снятии с учёта по ЕВНД заполняется в специально созданной для этого форме ЕНВД-4.
Скачать бланк заявления по форме ЕНВД-4
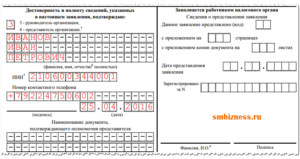
Образец заполнения заявления по форме ЕНВД-4
Заполнить его можно с помощью нескольких способов:
- воспользоваться специализированными интернет-порталами и заполнить документ в режиме онлайн;
- использоваться программы для заполнения отчётности (в их базах данных присутствует необходимая форма);
- купить требуемый бланк в любой типографии;
- воспользоваться услугами копицентров или же самостоятельно распечатать форму и заполнить её «от руки».
Заявление подаётся в налоговый орган, расположенный в том месте, где осуществляется деятельность ИП. Правом подачи заявления обладает непосредственно сам индивидуальный предприниматель или же любое другое уполномоченное лицо. Помимо этого, также можно воспользоваться услугами почты или же отправить заявку на снятие с учёта ЕНВД с помощью специализированных интернет-порталов.
Организация будет снята с учёта согласно дате, указанной в документе или же с месяца, в котором были нарушены условия, а также со дня перехода на альтернативный тип системы налогообложения.
Важно: Индивидуальный предприниматель должен понимать, что в исключительных случаях смена системы налогообложения может быть выполнена в конце календарного года.
В противном случае до конца года, он в обязательном порядке будет облагаться налогом согласно общей системе налогообложения.Исходя из этого, можно понять, что подачу заявления ИП о снятии с учёта системы ЕНВД лучше выполнить в конце года.
В свою очередь, инспекция федеральной налоговой службы, в течение пяти рабочих дней после принятия заявления ЕНВД-4, должна выполнять снятие организации с этой системы налогообложения. Также, она должна в обязательном порядке уведомить индивидуального предпринимателя об этом с помощью письма.
В том случае, если деятельность ИП происходила в различных субъектах нашего государства, форму о снятии с учёта единого налога нужно подавать в каждом населённом пункте, где организация работала.
В какие сроки выполняется процедура
В течение пяти рабочих дней после подачи заявления индивидуальный предприниматель будет снят с учёта системы налогообложения ЕНВД. Об этом он будет уведомлен посредством почтовых сервисов.
Необходимо понимать, что дата снятия с учёта идентична тому дню, который вы указали в форме заявления в соответствующей графе. То есть, говоря простым языком, вы сами указываете дату снятия вашей организации со специальной системы налогообложения и причину этого.
Если сроки подачи заявления о снятии с учёта единого налога, связанного с полным прекращением деятельности организации, дата снятия устанавливается на последнее число месяца, в течение которого было подано заявление. Это означает, что индивидуальный предприниматель будет обязан оплатить налог в полной мере за весь календарный месяц, а не за фактический срок деятельности предприятия.
Перейти на другой тип системы налогообложения в случае сохранения видов деятельности ЕНВД, ИП может исключительно в начале календарного года (в течение первых пяти рабочих дней января).
В заявлении о переходе на альтернативную систему налогообложения, при условии прекращения действия предприятия в течение календарного года и открытия другой организации с иным видом деятельности, должны указываться даты прекращения и старта функционирования ИП.
В случае несоблюдения вышеуказанных требований, переход на другой тип системы налогообложения осуществляется в последний рабочий день месяца подачи заявления в налоговый орган.
Возможные санкции
В отношении индивидуального предпринимателя могут возлагаться определённые взыскания:
- ведения незаконной предпринимательской деятельности без постановки на учёт любой системы налогообложения – штраф составляется десять процентов от дохода, но сумма не может принимать значения меньше 40-ка тысяч рублей;
- нарушение сроков, отведённых для подачи заявления постановки на учёт – денежная сумма взыскания составляется 10 тысяч рублей;
- при нарушении сроков предоставления деклараций штраф равняется пяти процентам от суммы налога, но не может составлять меньше одной тысячи рублей;
- при просрочке или же неуплате налога на индивидуального предпринимателя возлагается штраф в размере 20-ти процентов от суммы налога, если же просрочка была умышленной, то сумма штрафа возрастает в два раза – он составляется 40 процентов от налога;
- при отказе от свидетельских показаний различного рода на ИП возлагается штраф в размере трёх тысяч рублей.
В заключение
На основе вышеописанной информации можно сделать вывод о том, что перед стартом процедуры снятия с системы налогообложения ЕНВД или же при переходе на альтернативный вариант, необходимо тщательно продумать каждый шаг. В частности, повышенное внимание требуется уделить срокам снятия, так как в противном случае вы будете оплачивать налог за весь месяц.
Необходимо понимать, что единый налог на вменённый доход – это всего лишь дополнение, своего рода модификация, к общепринятой бухгалтерской отчётности в нашем государстве. Индивидуальным предпринимателям лучше всего пользоваться упрощённым типом налогообложения.
Все организации, включая ИП, (исключение составляется УСН) обладают правом добровольного перехода на любую системы налогообложения при условии соблюдения всех требований и условий. Он осуществляется в начале календарного года.
Абсолютно весь сектор налогообложения системы ЕНВД обладает правом перехода с первого рабочего дня нового месяца, в связи с прекращения действия обязательств по уплате налогов.
Основная прибыль организации за один месяц вычисляется законодательством по фиксированной формуле в отдельном компоненте для конкретного вида деятельности. Но в случае, если доход увеличился, сумма налога не повышается – это и есть главное достоинство ЕНВД.
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: http://buhuchetpro.ru/zajavlenie-ip-o-snjatii-s-uchjota-envd/
Можно ли отказаться от упрощенки после подачи заявления
Следовательно, чтобы работать на УСН с 2014 года, ИП должен был: не позднее 31 декабря 2013 года направить в инспекцию уведомление о переходе на УСН с 1 января 2014 года (п. 1 ст. 346.
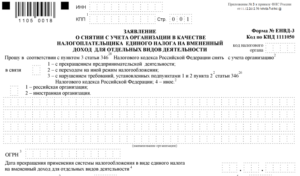
13 НК РФ); представить в инспекцию заявление о снятии с учета в качестве плательщика ЕНВД в течение пяти рабочих дней со дня перехода на УСН (абз. 3 п. 3 ст. 346.28 НК РФ).
Предпринимателю, совмещающему УСН и «вмененку», чтобы отказаться от ЕНВД и применять с нового года лишь УСН, достаточно подать заявление о снятии с учета в качестве плательщика ЕНВД (абз. 3 п. 3 ст. 346.28 НК РФ)
Как написать уведомление о переходе на УСН
Отчитываться за третий квартал в рамках ОСНО ему не требуется.
Подавать заявление о переходе на УСН можно сразу вместе с другими документами на государственную регистрацию, однако если налоговые инспекции (регистрирующая и та, где налогоплательщик будет поставлен на учет) разные, то в приемке могут отказать. Просто будьте готовы к такой ситуации, отказ в принятии — не произвол налоговиков, а нечеткое требование кодекса.
Порядок применения упрощенной системы налогообложения
а в 2019 году – 79,74 млн руб. Величина дохода за 9 месяцев года, предшествующего началу применения УСН, не превысила 45 млн руб. (п. 2 ст. 346.
12 НК РФ), умноженных на дефляционный коэффициент, установленный для этого года. На 2015 год был установлен коэффициент-дефлятор 1,147.
То есть предельная сумма доходов за 9 месяцев 2015 года, допускающая начало применения УСН с 2019 года, составила 51,615 млн руб.
Получение патента для ИП, законодательство и практика
В одной из ИФНС Московской области даже сослались на отсутствие печати у ИП! Учитывая тот факт, что заявление на получение патента можно подать до 20 числа каждого месяца, на срок от 1 до 12 месяцев включительно, в пределах календарного года (п. 5 ст.
346.45 НК РФ ), вновь зарегистрированный ИП с даты регистрации — до даты получения патента находится на общем режиме налогообложения, либо вынужден подавать заявление на УСН одновременно с регистрацией, что в свою очередь обязывает ИП подавать декларацию.
Как оформить отказ от ЕНВД
Раз здесь не уточняется, о каких днях идет речь, то берем рабочие, а не календарные ( п. 6 ст. 6.1 кодекса ). А первый рабочий день в 2013 году — 9 января.
Следовательно, подать заявление о снятии с учета можно до 15 января включительно.
Не забудьте, что уведомление о переходе на упрощенку необходимо представить в ИФНС раньше — не позднее 9 января 2013 года. А если вы представите оба документа
Переход на УСН с 2019 года
НДС восстанавливается пропорционально остаточной стоимости. Рассмотрим на примере. В 2019 году ООО «Прогресс» решило работать на УСН вместо ОСНО.
На балансе фирмы есть станок, который был куплен за 118 000 рублей, НДС был взят к вычету в сумме 18 000 рублей. На конец 2019 года остаточная стоимость станка составляет 74 000 рублей.
Восстановим НДС следующим образом: Компании и ИП могут не только сменить ОСНО на УСН, но и перейти с упрощенки на другую систему.
Отказ от применения «вменёнки»: заявление ЕНВД-4 для индивидуального предпринимателя
Во всех иных случаях потери права на ЕНВД, то есть если ИП перестал удовлетворять параметрам «вменёнки» по физическим показателям (площади торговых помещений, количеству транспортных средств и прочим), он принудительно переводится на общую систему налогообложения (ОСНО) в текущем году на основании того же заявления ЕНВД-4. Право перейти на «упрощёнку» в следующем налоговом периоде за ним сохраняется. Унифицированный бланк состоит из единственного листа.
Порядок и сроки перехода на УСН с ЕНВД
Это связано с тем, что 31 декабря 2012 г. — выходной день. А по правилам пункта 7 статьи 6.1 НК, если последний день срока приходится на выходной, днем окончания срока считается ближайший следующий за ним рабочий день. Таковым в этом случае является 9 января 2013 года.
Чтобы перевести «вмененную» деятельность на УСН, необходимо подать в налоговую заявление о снятии вас с учета в качестве плательщика ЕНВД (т.к.
форма такого заявления пока не утверждена полагаю возможным применять форму № ЕНВД-3 (для организаций)
С другой стороны, это вероятность потери контрагентов, плательщиков НДС, поскольку последние в данном случае не могут предъявить НДС к возмещению из бюджета; — отсутствие возможности уменьшения налоговой базы на сумму убытков, полученных в период применения УСН, при переходе на иные режимы налогообложения и наоборот, невозможность учета убытков, полученных в период применения иных налоговых режимов, в налоговой базе УСН.
Всем компаниям и ИП нужно представлять ту или иную статистическую отчетность. И форм этой отчетности такое множество, что не мудрено в них запутаться. Чтобы помочь респондентам, Росстат разработал специальный сервис. воспользовавшись которым можно определить, какую статотчетность нужно сдавать конкретному респонденту.
https://www.youtube.com/watch?v=VAppa1Pj0Rg
Расширен перечень видов госконтроля, при которых применяется риск-ориентированный подход.
Налоговая служба изменила свою позицию, касательно заполнения поля 101 «Статус плательщика» в платежках на перечисление страховых взносов.
Налоговики опасаются возникновения большого количества невыясненных платежей из-за ошибок, допущенных в платежках на уплату страховых взносов.На сайте Росреестра заработал обновленный сервис «Справочная информация по объектам недвижимости в режиме online».
Как сообщить об отказе от применения УСН
Другими словами, если компания в 2015 году применяла упрощенную систему, а с 2019 года планирует перейти на общую систему, уведомление нужно подать не позднее 15 января 2019 года.
Когда речь идет о компании, которая только подала заявление на применение упрощенной системы со следующего года, но решила от нее отказаться, то четких сроков для подачи такого уведомления в Налоговом кодексе по-прежнему нет.
По мнению чиновников, уведомление в этом случае также следует подать не позднее 15 января года, в котором компания планировала переход на упрощенную систему (письмо ФНС России от 27.06.2007 № ХС-6-02/[email protected]).
Конечно, если компания нарушит эти сроки или вообще забудет подать уведомление, инспекторы запретить ей сменить систему налогообложения не могут. срок, определенный днями, исчисляется в рабочих днях . если срок не установлен в календарных днях. Т.е.
последним днем срока для подачи заявления о переходе на УСН является 17 февраля 2012 года. Т.е. Вы подали заявление с опозданием на 1 рабочий день. В статье 346.12 НК РФ не установлено пресекательного срока подачи заявления о переходе на упрощенную систему, пропуск которого влечет отказ в переводе на упрощенную систему.
Отказ от ЕНВД
при нарушении сроков у вас не примут документы и вы не сможете осуществить свое решение: перевести деятельность с ЕНВД на УСН. Причем, подавать заявление об отказе от ЕНВД в конце декабря не рекомендуется. Казалось бы выпонение этой обязанности немного заранее вполне допустимо. Однако это не так. Формально, тот факт, что заявление подается не с 1 января (даты прекращения деятельности в рамках ЕНВД), а заранее может стать поводом для отказа со стороны инспекторов.
Источник: http://urist-pomojet.com/mozhno-li-otkazatsja-ot-uproszenki-posle-podachi-zajavlenija-75731/
Енвд 2013: порядок перехода и отказа

С 2013 года ЕНВД больше не является обязательным режимом. Однако это не единственное новшество принесенное законом №94-ФЗ. Каков новый порядок перехода и отказа для этого специального налогового режима?
Переход на ЕНВД
Если компания или ИП начинают один из видов деятельности, предусмотренный пунктом 2 статьи 346.26 Налогового кодекса, можно выбрать из нескольких вариантов: либо оставаться на общем режиме, либо перейти на «вмененку». Есть еще вариант с упрощенной системой. Но работающие организации могут переходить на УСН только с начала календарного года.
С «вмененкой» все стало проще. Допустим, организация начинает новый вид деятельности не с начала года, а в марте, апреле или другом месяце. Тут тоже есть право выбора – или учитывать доходы от нового бизнеса по общей системе, или все же встать на учет в качестве плательщика ЕНВД.
Естественно, перейти на данный спецрежим можно будет, если местные власти ввели «вмененку» на своей территории. Напомним, что сейчас ЕНВД существует во многих регионах страны, но есть и исключения, и одно из них – Москва.
Пример
Допустим, организация начинает новый вид деятельности не с начала года, а в марте, апреле или другом месяце. Тут тоже есть право выбора – или учитывать доходы от нового бизнеса по общей системе, или все же встать на учет в качестве плательщика ЕНВД.
ООО «Омерта» занимается оптовой торговлей запчастями для автомобилей. С марта 2013 года открывается новый вид деятельности компании: она будет оказывать услуги по автосервису. Этим бизнесом организация собирается заниматься в городе Егорьевск Московской области.
При таких обстоятельствах у фирмы есть выбор: платить с доходов от деятельности автосервиса налог на прибыль и НДС (фирма на общем режиме) либо ЕНВД.
Нарушение режима ЕНВД
Особая ситуация, если по итогам квартала средняя (а не среднесписочная, как раньше) численность работников «вмененщика» превысит 100 человек. Либо будет нарушено требование подпункта 2 пункта 2.2 статьи 346.26 Налогового кодекса о доле в уставном капитале других организаций. Или произойдут оба этих события.
Придется перейти на общий режим с начала того квартала, когда произошло нарушение. Порядок, в общем-то, привычный, так как действует уже много лет. Он сохранился и в 2013 году.
А если компания нарушила какое-либо из условий, связанных с видом деятельности? Например, площадь торгового зала превысила 150 квадратных метров. Тогда это уже не «вмененный» бизнес. Значит, фирма перестанет считаться плательщиком ЕНВД с момента нарушения. Тут тоже все по-прежнему.
26 Марта 2013, 15:10
Источник: http://www.raschet.ru/articles/5191/10171/
Форма ЕНВД-3 — порядок снятия с учета и заявление об отказе
Прекращение деятельности на ЕНВД. Отказ от ЕНВД
Уведомление об отказе от ЕНВД: образец заполнения
Сроки снятия с учета ЕНВД и момент перехода на другую систему налогообложения
Прекращение деятельности на ЕНВД. Отказ от ЕНВД
Единый налог на вмененный доход (ЕНВД) — это определенный спецрежим, при котором подлежит оплате в бюджет сумма налога с вмененного (установленного) государством размера дохода.
Сферы деятельности, при которых разрешено его использование, перечислены в п. 2 ст. 346.26 Налогового кодекса Российской Федерации.
Налогоплательщик, то есть лицо, использующее этот режим налогообложения, может отказаться от его применения как в добровольном, так и в принудительном порядке.
Снятие с учета ЕНВД по собственной инициативе обычно вызывается:
- прекращением определенного вида деятельности, в связи с которым планировалось использование специального режима налогообложения;
- закрытием или ликвидацией предприятия (фирмы, ИП);
- принятием решения о реорганизации бизнеса, в связи с чем право использовать указанный спецрежим недопустимо.
В принудительном порядке предприниматель или фирма могут быть автоматически переведены налоговым органом на общую систему налогообложения по следующим причинам (п. 2.3 ст. 346.26 НК РФ):
- если количество сотрудников такой фирмы за последний год превышает 100 человек;
- если доля участия в таком предприятии иной компании составляет более 25%.
Налоговый орган вправе по итогам проверки за определенный налоговый период произвести снятие с учета ЕНВД для такого налогоплательщика. При этом в порядке, установленном п. 2.3 ст. 346.26 НК РФ, указанный субъект будет считаться перешедшим на общий режим налогообложения с даты начала того периода, в котором были выявлены указанные нарушения.
Уведомление об отказе от ЕНВД: образец заполнения
Лицо, применяющее ЕНВД, обладает также правом отказа от использования указанного режима налогообложения. Для этого необходимо подать заявление соответствующего образца.
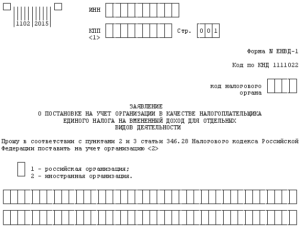
Приказом ФНС России от 11.12.2012 № ММВ-7-6/941@ утверждены формы подачи заявлений о постановке, снятии с учета ЕНВД, а также порядке их заполнения.
На сегодняшний день утверждены 2 формы:
- Приложение 3 (форма 3) указанного приказа содержит в себе форму для организаций, планирующих мероприятия по снятию с учета ЕНВД.
- Приложение 4 (форма 4) указанного приказа содержит в себе образец заявления, на основании которого предприниматель может информировать о снятии с учета ЕНВД.
Допускается заполнение указанных форм как с использованием печатного текста, так и вручную при помощи шариковой ручки черного или синего цвета.
Для каждого символа в заявлениях предусмотрено 1 окно. Пустые окна необходимо заполнять прочерками.
При заполнении указанных форм при помощи печатных средств необходимо использование заглавных букв шрифта Courier New высотой 18 пунктов.
Скачать образец заявления о снятии с учета ЕНВД для фирмы можно, пройдя по ссылке: Заявление о снятии с ЕНВД.Скачать образец заявления о снятии с учета ЕНВД для ИП можно, пройдя по ссылке: Заявление о снятии с учета ЕНВД для ИП.
Сроки снятия с учета ЕНВД и момент перехода на другую систему налогообложения
На основании п. 3 ст. 326.48 НК РФ заявление о прекращении ЕНВД необходимо подать в соответствующий орган в течение 5 дней с момента окончания осуществления такой деятельности, при которой возможно было использование указанного спецрежима.
Датой снятия с указанного спецрежима налогообложения будет считаться:
- Прописанная в самом заявлении дата окончания осуществления определенного вида деятельности.
- Дата, с которой осуществлен переход на другой режим налогообложения.
- Дата, с которой субъект обязан перейти на общий режим налогообложения в связи с выявившимися у него нарушениями (п. 2.3 ст. 346.26 НК РФ), а именно: дата начала налогового периода, который, в свою очередь, равен 1 кварталу (ст. 346.30 НК РФ).
Отказаться от уплаты ЕНВД налогоплательщик может по собственному желанию, представив при этом заявление по установленной форме в налоговый орган. Однако возможны и случаи принудительного лишения права использования указанного спецрежима налогообложения в виде уплаты ЕНВД.
Источник: https://rusjurist.ru/nalogi/envd/kak_proishodit_snyatie_s_ucheta_envd_zayavlenie_ob_otkaze/
Отказ ООО от применения ЕНВД

ЕНВД – единый налог на вмененный доход. Используется ИП, обществом с ограниченной ответственностью и другой организацией, если вид их профессиональной деятельности соответствует определенным законодательством формам. Их перечень регламентирован в ст. 346.26 НК РФ (Налоговом кодексе России).
Использование вмененного режима осуществляется на добровольной основе. При этом отказ от ЕНВД происходит по решению учредителей ООО, вынесенному на общем собрании, советом директоров или иным исполнительным органом. Основные причины отмены в добровольном порядке:
- Для Москвы и Московской области:
- Для Санкт-Петербурга и Ленинградской области:
Заявки и звонки принимаются круглосуточно и без выходных дней.
- Ликвидация услуг и работ, облагаемых по вмененной пошлине.
- Переход на новый режим.
Организация может также лишиться возможности использовать рассматриваемый режим, если будут нарушены определенные условия. В 2017 г. такими причинами могут стать:
- В организации деятельности ООО участвуют иные компании, и их доля превышает четверть (25%) уставного капитала общества.
- Среднее количество сотрудников общества превышает 100 человек.
- На территории отдельного муниципального образования, где действует рассматриваемая компания, отменен рассматриваемый режим.
- Деятельность общества с ограниченной ответственностью регулируется договорами простого товарищества или доверительного управления.
- Конкретные работы и услуги на территории отдельного субъекта Федерации не входят в перечень специализации, регулируемой ЕНВД.
- Общество предоставляет услуги здравоохранения, образования или общественного питания.
- Общество является владельцем авто-, газозаправочных станций.
Организация, не нарушающая перечисленные условия, может использовать ЕНВД или отказаться от него в добровольном порядке. В противном случае должна пересчитываться налоговая база по критериям ОСН с квартала, в котором были выявлены нарушения.
Порядок отказа от ЕНВД
Если коллегиальным собранием учредителей ООО было принято решение об отказе от ЕНВД, об этом необходимо сообщить в ФНС по месту регистрации компании. При этом нужно соблюсти установленные законодательством сроки.
В случае полной ликвидации профессиональной деятельности, по которой исчисляется вмененный налог, соответствующее заявление можно оформить в течение 5 суток. Если дата подачи приходится на выходные дни, она переносится на такое же количество дней.
Если в ООО утвержден переход на иную систему налогообложения, например, на УСН (упрощенную систему), заявление об отказе необходимо оформить в начале следующего календарного года после новогодних праздников также в течение 5 рабочих дней. Если происходит отказ от ЕНВД в середине года, то переход будет возможен только через один год. На основании ст. 346.28 НК РФ добровольный переход на иной режим возможен только со следующего года.
При прекращении использования системы срок оформления заявления – 5 дней. Форма этого бланка регламентирована Приказом ФНС России № ММВ-7-6/941@ от 11.12.2012. Согласно нормативу, при снятии с учета организации заполняется образец бланка ЕНВД-3. После оформления заявки, ФНС в период 5 суток проинформирует заявителя путем отправки официального уведомления.
Если заявление было подано с нарушением сроков, оно рассматривается в конце того месяца, в котором было зарегистрировано. При этом датой отмены признается число, указанное заявителем в бланке.
Если учредители ООО решили перейти на иную систему, оформляются заявление о прекращении применения ЕНВД (посмотреть и скачать можно здесь: [Образец заявления об отказе от ЕНВД]) и уведомление о переходе на иную систему. Если компания решила вести деятельность по ОСН – письменно информировать об этом налоговый орган не нужно.
Заявление о прекращении и, при необходимости, уведомление о переходе должны быть поданы в начале следующего календарного года. В противном случае будет получен отказ, а право изменить режим отодвинется на один год и налогоплательщик может быть оштрафован соответствующей инспекцией за нарушение срока подачи.
Основные этапы отказа:
- Возникновение ситуации, по которой налогоплательщик не может больше применять данный режим.
- Оформление заявления в ФНС по месту нахождения компании в течение пяти дней после наступления события (в случае изменения режима необходимо дождаться начала следующего года).
- Получение соответствующего уведомления от госучреждения в срок 5 дней.
Пример по отказу от ЕНВД
Общество с ограниченной ответственность оказывает услуги населению по нескольким направлениям: ремонт и обслуживание автотранспорта, а также бытовой техники. Налогообложение по этим направлениям осуществляется по вмененному доходу. Компания решила отказ от ЕНВД с 2017 года по работе с бытовой техникой.
Представитель организации в течение нескольких дней после вынесения решения обратился в налоговую инспекцию и оформил соответствующее заявление, в котором был указан только один вид деятельности компании.
В течение пяти дней налоговый орган отправил заявителю уведомление о прекращении налогообложения для оказания услуг населению в сфере ремонта бытовой техники.При этом компания остается на ЕНВД по одному направлению: ремонт и обслуживание автотранспорта.
Заключение
По итогам сказанного можно выделить ряд причин отказа от ЕНВД:
- Добровольное решение учредителей ООО о смене режима налогообложения.
- Несоответствие критериям, установленным для организаций.
- Исключение определенного вида деятельности на территории РФ или ее отдельного субъекта из списка специализаций, подпадающих под ЕНВД.
При этом закон предусматривает строгую процедуру уведомления налоговых органов о смене режима налогообложения. Устанавливаются и конкретные сроки, нарушение которых может повлечь за собой наложение штрафов.
Наиболее популярные вопросы и ответы на них по отказу от ЕНВД
Вопрос: Здравствуйте. Меня зовут Николай. Я учредитель ООО, оказывающего бытовые услуги населению. Могу ли я сменить режим налогообложения в течение календарного года?
Ответ: Здравствуйте, Николай. Согласно ст. 346.28 НК РФ перейти на новую систему налогообложения можно только с начала следующего календарного года.
Образцы заявлений и бланков
Вам понадобятся следующие образцы документов:
- Образец заявления об отказе от ЕНВД
Вам могут быть интересны следующие статьи:
- УСН
- ЕНВД
- Исполнительные органы
- Государственная регистрация
- Для Москвы и Московской области:
- Для Санкт-Петербурга и Ленинградской области:
Заявки и звонки принимаются круглосуточно и без выходных дней.
Сохраните статью себе!
Источник: http://busines-suport.ru/ooo/nalogi-ooo/envd/otkaz-ooo-ot-primeneniya-envd/