
Как быть если не верно указано назначение платежа в платежном поручении?
Образцы заполнения поля назначение платежа в платежном поручении. Как исправлять ошибки и уточнять показатели?

> Бухучет > Денежные средства > Безналичные > Платежное поручение > Образцы заполнения поля назначение платежа в платежном поручении. Как исправлять ошибки и уточнять показатели?
17 января 2019 Платежное поручение
Постановлением Центробанка РФ предусматривается, что все безналичные денежные перечисления выполняются обслуживающими финансовыми учреждениями на основании соответствующих поручений клиентов.
Однако этим нормативным актом не устанавливается жесткий порядок заполнения платежки, важным реквизитом которой, как известно, является назначение совершаемого платежа. Какие именно сведения вносятся в данное поле платежного документа?
Формулировка назначения платежа в клиентском поручении должна четко определять суть заявленного перечисления.
Кроме того, она не может превышать 210 (двухсот десяти) символов.
Необходимо выяснить, что указывается в назначении платежа при составлении владельцем счета распоряжения о безналичном переводе денежных средств.
Чтобы операция безналичного перечисления средств осуществилась успешно, в поручении банку на её исполнение следует отразить целевое назначение заявленного платежа, перечень оплачиваемых товаров/услуг/работ, дату оформления хозяйственного договора или товарного документа, сумму НДС, а также прочие сведения, указываемые по инициативе самого плательщика.
Цель заявленного платежа, указанная в клиентском поручении, однозначно и точно отражает смысл соответствующей транзакции, что считается необходимым для его надлежащего исполнения.
Время и очередность исполнения платежного поручения оговариваются нормативными актами, но финансовое учреждение может выполнить транзакцию раньше предусмотренного срока, если данное перечисление заказывается клиентом часто и регулярно.Назначение платежа, всегда отражаемое в поле №24 платежного поручения, подразумевает указание следующих сведений, в совокупности характеризующих суть исполняемой операции:
- Смысл транзакции. Предопределяется спецификой заявленного платежа. Формулируется кратко, четко и однозначно. Это может быть, например, оплата выполненной работы, предоставленной услуги, поставленных товаров, а также иные расчеты с контрагентами по заключенным договорам. Помимо этого, хозяйствующие субъекты регулярно выполняют безналичные перечисления, связанные с выдачей сотрудникам зарплаты, погашением текущих обязательств перед бюджетом, совершением других необходимых выплат.
- Конкретное документальное основание для осуществления платежной транзакции, предусмотренной клиентским поручением. В платежке обычно указываются дата оформления и регистрационный (порядковый) номер хозяйственного соглашения или иного документа, являющегося основанием для безналичного перечисления определенной суммы денег. В качестве таких оснований могут рассматриваться выставленный счет к оплате, заполненная товарная накладная, акт приема-сдачи исполненных работ, трудовой договор (контракт) с наемным сотрудником, а также прочие документы, составленные и оформленные надлежащим образом.
- Перечень (детализация) оплачиваемых услуг/работ/товаров. В назначении совершаемого платежа приводится как минимум сокращенное описание или перечисление всего того, что подлежит оплате по данному поручению (к примеру, зарплата, перевозка грузов, информационный сервис). Если пространство заполняемого поля позволяет, допускаются указание полного списка или более подробное описание оплачиваемых наименований.
- Разновидность совершаемого перечисления. Это может быть окончательный расчет, полная оплата, частичная оплата, доплата к ранее уплаченной сумме, авансовый платеж, частичная/полная предоплата по договору поставки/подряда.
- Иные сведения, указываемые в поле №24 платежки по необходимости или усмотрению самого плательщика. Как вариант, может отражаться максимальный срок внесения оплаты по хозяйственному соглашению или дополнительные сведения при уплате налога.
- Отдельно прописывается сумма НДС. Допускаются формулировки «без НДС», «не облагается НДС», «в том числе НДС». Если соответствующий платеж перечисляется в налоговую службу, рекомендуется вообще не заполнять поле для НДС.
Очевидно, что формулировка назначения платежа, отражаемая в соответствующем поле распоряжения о безналичном перечислении денег с клиентского счета, учитывает специфику транзакции, её основание, а также получателя уплачиваемых средств.
Как известно, платежное поручение может оформляться для самых разных целей – расчеты с поставщиками/контрагентами, выплата наемным сотрудникам зарплаты, погашение обязательств по налогам, внесение платежей в пользу третьего лица, иные нужды.
Образец заполнения при оплате за третье лицо
Если в расчетах между поставщиком (получателем денег) и покупателем (плательщиком денег) участвует какое-либо третье лицо, формулировка назначения платежа в соответствующем поручении должна содержать оговорку о том, за кого именно совершается данная оплата.
В этом же поле платежки следует отразить сведения о документе, являющемся основанием для безналичного перечисления средств.
Также необходимо упомянуть и об НДС (его наличии/отсутствии).
Кроме того, в платежке рекомендуется обозначить документ, согласно которому сторонний субъект (третье лицо) совершает оплату за покупателя, непосредственно фигурирующего в соглашении о поставке.
Таким документальным основанием может выступать договор/письмо цессии.
Подобное уведомление часто оформляется отдельным письмом.
Подробнее о заполнении платежки за третье лицо.
Как правильно заполнить при перечислении зарплаты?
Специфика данного перечисления предусматривает следующие особенности формулировки назначения платежа:
- Суть совершаемого платежа – выплата сотруднику зарплаты.
- Основание исполняемого перечисления – трудовой договор (указываются дата его оформления и регистрационный/порядковый номер).
- Наименование – оплата труда за определенный период.
- Разновидность выплаты – аванс, окончательный расчет, доплата.
- Наличие НДС – без НДС.
- Прочие сведения – оплачиваемый период, иные данные.
Образец заполнения платежки на зарплату.
При уплате налогов
Если хозяйствующий субъект перечисляет деньги в бюджет (например, уплачивает налог), формулировка назначения платежа в соответствующем поручении не будет иметь особого значения.
Для целенаправленной уплаты денег в бюджет больший приоритет по важности отводится заполнению иных полей платежки – основание платежа (106), ОКТМО (105), КБК (104).
Если поля 104/105/106 заполняются верно, а в поле 24 указаны ошибочные сведения, у плательщика отсутствует необходимость в том, чтобы исправлять назначение платежа путем отправки уточняющего письма в налоговую службу.
Перечисленная сумма в любом случае попадет к адресату.
При перечислении за товар
Если хозяйствующий субъект расплачивается с контрагентом (поставщиком товара), формулировка назначения платежа в поручении должна содержать следующие сведения:
- Разновидность совершаемой оплаты. Это может быть частичная/полная предоплата, окончательный расчет или, как вариант, комиссионное вознаграждение.
- Обобщенное описание приобретенных товаров/услуг/работ, подлежащих оплате.
- Дата/номер соглашения о поставке, товарной накладной, счета-фактуры к оплате, иного документа, являющегося основанием для перечисления средств.
- Если есть НДС, указывается его сумма/ставка. Если нет НДС – без НДС.
Как исправить, если неверно указано?
Заполнение поля назначения платежа в поручении банку о перечислении средств обычно не составляет особого труда для владельца счета. Однако иногда такая формулировка указывается неточно, содержит ошибки недостоверные сведения.
Бывает и так, что сведения о назначении платежной операции отображаются в другом поле платежки, не предназначенном для этого. Или же в поле №24 вместо назначения платежа ошибочно указываются иные данные.
Так или иначе, существуют определенные правила, регламентирующие порядок исправления ошибок в платежном поручении, в том числе и при неверном заполнении назначения платежа.
Соответственно, начинать всегда необходимо с выявления ошибки.
Если же платежное поручение отправлено с неверно указанным назначением, то необходимо проводить уточнение.
Как уточнить значение для налоговой?
Применяется следующий алгоритм внесения исправлений и уточнений:
- Направить получателю средств письмо с уведомлением о допущенной ошибке, указав на некорректно заполненное назначение платежа.
- Получить от него ответное письмо, содержащее корректную формулировку данного реквизита. Заверить корреспонденцию собственной подписью.
- Копию полученного уведомления передать в банк плательщика (отправителя). Документ возвращается с надлежащей отметкой о получении.
- Данные копии с надлежащими отметками передаются в банк получателя средств.
- Дождаться внесения необходимых изменений.
Что делать, если в строке ничего не указано?
Банки, которые исполняют платежки клиентов, обязаны контролировать соблюдение плательщиками требований о четком и грамотном изложении сущности совершаемых перечислений.
Если назначение заявленного платежа не указывается клиентом в соответствующем поручении, финансовое учреждение вправе отклонить такое распоряжение и воздержаться от перечисления средств.
Как вариант, банк сможет выполнить платеж, но клиент должен будет в течение того же дня заменить документ, четко указав в нем цель заявленной операции.
Как правильно создать платежное поручение в интернет-клиенте, подробно рассказано в данном видео:
Выводы
Назначение совершаемого платежа всегда должно указываться клиентом в поле №24 оформляемого платежного поручения.
Формулировка такого назначения зависит от того, кому осуществляется перевод средств, с какой целью, по каким основаниям. Банки проверяют заполнение данного поля.
Отсутствие данной формулировки в нужном поле документа или её неправильное отражение может стать основанием для отклонения соответствующего платежа банком отправителя.
Источник: https://praktibuh.ru/buhuchet/denezhnye-sredstva/beznalichnye/platezhnoe-poruchenie/naznachenie-platezha.html
Что делать, если в платежном поручении ошибка
Что делать, если в платежах ошибка. Одна неправильная цифра, и поставщик не получит деньги за материалы или налог будет переведен не в тот бюджет. Как вернуть платеж?
Профессиональная деятельность бухгалтеров всегда связана с движением денежных средств. Мы пользуемся разными программами для осуществления платежей. Но все они требуют от специалиста внимательности. Что же делать, если оплошность все же совершена?
Способы отправки
Каждый бухгалтер может рассказать историю, где он или коллега допустили огрех в заполнении платежного документа. Казалось бы, что сложного – оформить платежку, тем более что форма документа остается неизменной с 2003 года. Но ошибки всё равно случаются.
Хорошо, если получается вычислить ошибку до того момента, как банк выполнил поручение. Тогда еще есть возможность отозвать платеж или же уточнить его.
Но во всех других случаях ошибки приводят к увеличению документооборота, возникновению недоимок по платежам в бюджет, и, как следствие, начислению пеней.
Появление клиент-банков значительно упростило работу по перечислению финансов и исключило ошибки, связанные с подписью и печатью.
На сегодняшний день различают такие понятия как «клиент-банк» и «Интернет-банк».
Разница между ними заключается в том, что «клиент-банк» – это специальная программа, устанавливаемая на компьютер, с помощью которой происходит обмен данными.А работа с «Интернет-банком» проходит через Интернет-браузер в текущем времени. Зачастую специалисты бухгалтерии не разделяют эти понятия. Главное чтобы платежи доходили до адресатов своевременно и в полном объеме.
Ошибка ошибке рознь
Самые частые ошибки в платежных поручениях – это неверное назначение платежа и расчет НДС.
Неверно указано назначение платежа
В этом случае денежные средства поступят получателю в запланированные сроки, но потребуют некоторой бумажной волокиты. Придется составить официальное письмо в банк, уточняющее платеж, в адрес получателя и банка.
Отметка кредитной организации сможет стать решающим аргументом при споре с контролерами, обвиняющими в занижении НДС, что подтверждает арбитражная практика (постановление Федерального арбитражного суда Северо-Кавказского округа от 16.08.11 № А61-1787/2010).
Хотя специалисты считают, что назначение платежа не касается банка, а предназначено только для совместной работы поставщиков и покупателей. Жаль, что профессиональное мнение – не аргумент для фискальных органов.
Ошибка при расчете НДС
Проблема с НДС основана на пункте 4 статьи 168: «В расчетных документах, в том числе в реестрах чеков и реестрах на получение средств с аккредитива, первичных учетных документах и в счетах-фактурах, соответствующая сумма налога выделяется отдельной строкой». И если сбор не выделяется отдельной строкой, то сотрудники ИФНС говорят о неправомерности применения вычета. Или же, наоборот, о неуплате налога, если в платежке выделен НДС, а организация не является его плательщиком (применяет спецрежимы).
Ошибка в сумме платежа
Если контрагенту уплачено больше, чем необходимо, начальство не обрадуется. И будет зависеть от имеющихся договорных отношений между компаниями. Возможно, переплата станет авансом – в счет будущих поставок или выполнения работ.
Если же все контакты с получателем платежа прекращены, то добросовестный контрагент, скорее всего, вернет переплату, указав в назначении платежа «ошибочно перечисленные средства».
Когда компания не желает возвращать излишне уплаченные деньги, то стоит проверить, а есть ли указание руководства на перечисление именно этих финансов, и написать письмо контрагенту.
В претензии следует указать, что с суммы неожиданного денежного обогащения уплачиваются проценты по ставке рефинансирования с момента, когда приобретателю стало известно о неосновательности полученного (пункт 2 статьи 1107 ГК). Если предупреждение не подействует на партнера, то останется только обратиться в суд.
Ошибка в реквизитах платежа
Другой случай, если оплату произвели по ошибочным реквизитам. Суммы, уплаченные с указанием неверного расчетного счета, ИНН, наименования получателя, не дойдут до адресата, а вернутся на расчетный счет отправителя примерно через 5 дней.
Здесь можно рассчитывать на пункт 6 Приложения 28 к Положению ЦБРФ от 3 октября 2002 г.
№ 2-П, где сказано, что «кредитная организация (филиал) получателя принимает оперативные меры к получению подтверждающих документов и обеспечению зачисления средств по назначению путем направления через Банк России запроса кредитной организации плательщика с просьбой подтвердить правильность реквизитов». Но практика показывает, что далеко не все банки придерживаются этих правил. И лучше самим направить в обслуживающую компанию кредитную организацию письмо с уточнением получателя платежа.
Бюджетные платежи
В бюджетных платежах куда больше строк для заполнения и, следовательно, больше шансов допустить ошибку. При разносе поступивших платежей фискальные органы руководствуются приказом Минфина РФ № 106н от 24 ноября 2004 г.
К счастью, есть поля, на которые федеральные органы не обращают внимания при зачислении платежей.
Ошибки в таких строках, как «налоговый период», «номер и дата документа», «статус налогоплательщика», «основание платежа» и «тип платежа», обычно проходят незамеченными, и средства поступают на верные КБК. Многие начинающие бухгалтеры беспокоятся за неверное указание «очередности платежа».
Этот реквизит, если компания работает без особых финансовых сложностей, не является главным. А вот, как только возникают проблемы в виде ограничений по расходным операциям или недостаточности денег на счете в банке, это поле проверяется в первую очередь.Существенность ошибки в ОКАТО будет определена исходя из профессионального мнения специалиста. Чаще всего при пополнении федерального и регионального бюджетов этот реквизит не изучается внимательно.
А вот погашение задолженности по местным налогам, скорее всего, будет отсрочено. Ошибки в других полях приведут к отнесению фискальными органами платежа к «невыясненным». Но и из этого положения есть выход.
Многое можно исправить
Право на исправление ошибки в поручении на перечисление налога закреплено в пункте 7 статьи 45 НК. Например, подав в фискальные органы заявление об уточнении вида и принадлежности платежа (образец мы публиковали в №8, 2011) можно скорректировать неверно указанный КБК. Уточнение возможно при условии, что платеж «завис» на «невыясненных платежах».
Но, если деньги отправлены на КБК другого налога, то тут нужно действовать иначе. Возможны два варианта развития событий.
- Когда налоги поступают в один бюджет – есть возможность перевести их по правильному КБК. И лучше это сделать при помощи подачи заявления о зачете сумм излишне уплаченного налога (пункт 5 статьи 78 НК). В законодательстве прописано, что налоговый орган «обязан сообщить налогоплательщику о каждом ставшем известным налоговому органу факте излишней уплаты налога и сумме излишне уплаченного налога в течение 10 дней со дня обнаружения такого факта», но, к сожалению, в жизни организации редко узнают эту информацию от фискальных органов иначе, как получением сообщения о приостановлении расходных операций по расчетным счетам. Ведь переплата по одному налогу зачастую ведет к неуплате другого.
- Второй вариант более неприятный. Деньги ушли в бюджет другого уровня. В данной ситуации налоговые органы в зачете откажут, сославшись на пункт 1 статьи 78 НК «зачет сумм излишне уплаченных федеральных налогов и сборов, региональных и местных налогов производится по соответствующим видам налогов и сборов, а также по пеням, начисленным по соответствующим налогам и сборам». В данном случае можно только посоветовать еще раз оплатить налог, указав верный КБК и подать заявление о зачете переплаты в счет будущих платежей. Конечно, статья 78 предусматривает и возврат денежных средств, излишне уплаченных, но практика показывает, что применение данной нормы очень трудозотратно и почти не применяется в жизнь.
Еще одним отрицательным аспектом ошибки в платежном поручении, особенно в КБК, является то, что фискальные органы, скорее всего, начислят пени и штрафы. В частности, об этом напрямую указано в пункте 4 части 6 статьи 18 ФЗ от 24.07.09 № 212-ФЗ. А значит, на сумму долга будут начисляться пени, пока компания не уточнит реквизиты, и штраф, предусмотренный статьей 47 закона № 212-Ф3.
Ошибки при оформлении платежных поручений случаются постоянно. Однако бухгалтеру не нужно переживать, ведь всегда есть способ грамотно разобраться с возникшим вопросом. При расчетах с партнерами можно договориться о возврате платежа. А если ошибка допущена при перечислении налогов, возможно, удастся зачесть деньги в разных бюджетах.
Возможно, вам так же будет интересно:
Источник buhgalteria.ru
Источник: https://helperia.ru/a/chto-delaty-jesli-v-platezhnom-poruchenii-oshibka
Если в платежке неверно указан назначение
О бухучете» от 06.12.2011 № 402-ФЗ);
- сведения о наличии согласия второй стороны правоотношений на изменение назначения платежа.
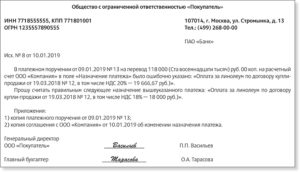
Письмо об изменении назначения платежа в платежном поручении может быть составлено по предлагаемому нами шаблону: Письмо об изменении назначения платежа — образец.
Если в платежке неверно указан КПП При получении от клиента письменного распоряжения на перечисление средств банк обязан провести всестороннюю проверку указанных в нем данных, в т. ч. реквизитов получателя платежа (пп. 2.1, 2.7 положения «О правилах осуществления перевода денежных средств», утв. Банком России 19.06.
2012 № 383-П, далее — положение № 383-П). При этом порядок процедур приема к исполнению, отзыва и возврата распоряжений клиента устанавливается самим банком (п. 2.2 положения № 383-П). В т. ч.
- наименование получателя платежа;
- его ИНН;
- БИК банка получателя.
Неуказание или неверное указание реквизита КПП в платежном поручении достаточно редко вызывает негативные последствия как для отправителя, так и для получателя платежа.
Если имеется ошибка в КПП получателя платежа, то сами денежные средства будут переведены на его счет, хотя в некоторых ситуациях банк может запросить уточнение у направителя платежного поручения.
Если же средства направляются на счет бюджетного учреждения, то они попадут на нужный расчетный счет, однако могут остаться в казначействе такого учреждения как неопознанные платежи.
Неверно указан ОКТМО в платежном поручении Ошибка в платежном поручении при неверном указании (или неуказании) нужного ОКТМО сама по себе не повлечет такого налогового правонарушения, как неисполнение обязанности по уплате налога. Так, согласно подп. 4 п.
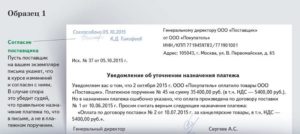
Письмо об уточнении назначения платежа
Важно
Если же все контакты с получателем платежа прекращены, то добросовестный контрагент, скорее всего, вернет переплату, указав в назначении платежа «ошибочно перечисленные средства».
Когда компания не желает возвращать излишне уплаченные деньги, то стоит проверить, а есть ли указание руководства на перечисление именно этих финансов, и написать письмо контрагенту.
В претензии следует указать, что с суммы неожиданного денежного обогащения уплачиваются проценты по ставке рефинансирования с момента, когда приобретателю стало известно о неосновательности полученного (пункт 2 статьи 1107 ГК).
Если предупреждение не подействует на партнера, то останется только обратиться в суд. Ошибка в реквизитах платежа Другой случай, если оплату произвели по ошибочным реквизитам.
Как внести уточнения при ошибке в платежном поручении?
Суммы, уплаченные с указанием неверного расчетного счета, ИНН, наименования получателя, не дойдут до адресата, а вернутся на расчетный счет отправителя примерно через 5 дней. Здесь можно рассчитывать на пункт 6 Приложения 28 к Положению ЦБРФ от 3 октября 2002 г.
№ 2-П, где сказано, что «кредитная организация (филиал) получателя принимает оперативные меры к получению подтверждающих документов и обеспечению зачисления средств по назначению путем направления через Банк России запроса кредитной организации плательщика с просьбой подтвердить правильность реквизитов». Но практика показывает, что далеко не все банки придерживаются этих правил.
И лучше самим направить в обслуживающую компанию кредитную организацию письмо с уточнением получателя платежа. Бюджетные платежи В бюджетных платежах куда больше строк для заполнения и, следовательно, больше шансов допустить ошибку.
Что делать, если в платежах ошибка
Цитата: Сообщение от aVe Цитирую ответ на такой-же мой пост в другом форуме: «Во всех случаях АБСОЛЮТНО правильный выход — внести изменения в назначение платежа через обслуживающий банк.
Все другие способы — слабая замена первого из серии «лучше что-то, чем ничего» (пожалуй за исключением ошибки №1, она, как представляется, несущественна).» Что Вы на это скажете? Может есть какие-либо регламентирующие этот вопрос документы, разъяснения и т.д.
? Для исправления неверного текста в графе «Назначение платежа» следует составить официальное письмо в четырех экземплярах, которое должно пройти тот же путь, что и платежное получение.
В письме следует указать, что неверный текст в платежном документе следует заменить на иной.
Такое письмо в четырех экземплярах следует передать в свой банк.
Что делать, если в платежном поручении ошибка
Ошибка в платежном поручении в назначении платежа Уточнение платежа и изменение назначения в платежном поручении: как составить письмо Если в платежке неверно указан КПП Неверно указан ОКТМО в платежном поручении Ошибка в платежном поручении в назначении платежа Рассмотрим 2 ситуации, когда ошибка выявлена плательщиком:
- До исполнения платежного поручения банком. В этом случае производится отзыв этого распоряжения, взамен которого на исполнение в кредитную организацию направляется новый, исправленный документ с надлежащим назначением платежа.
- После перечисления денежных средств банком в адрес получателя платежа. Процесс исправления ошибки в платежном поручении в данном случае на законодательном уровне не урегулирован, поэтому необходимо опираться на сложившуюся практику, в т. ч. судебную.
Назначение платежа
Неверно указано назначение платежа В этом случае денежные средства поступят получателю в запланированные сроки, но потребуют некоторой бумажной волокиты. Придется составить официальное письмо в банк, уточняющее платеж, в адрес получателя и банка.
Отметка кредитной организации сможет стать решающим аргументом при споре с контролерами, обвиняющими в занижении НДС, что подтверждает арбитражная практика (постановление Федерального арбитражного суда Северо-Кавказского округа от 16.08.11 № А61-1787/2010).
Хотя специалисты считают, что назначение платежа не касается банка, а предназначено только для совместной работы поставщиков и покупателей. Жаль, что профессиональное мнение – не аргумент для фискальных органов.
Верно указываем назначение платежа в платежном поручении
А63-12573/2016).
- Ссылка на ошибку в платежном поручении не будет принята судом во внимание, если соответствующая сторона не подтвердит свое намерение исправить эту ошибку своевременно направленными в банк или контрагенту письмами (решение АС г. Москвы от 07.12.2012 по делу № А40-70540/12).
Таким образом, суды относят письма об исправлении ошибок в платежных документах к допустимым доказательствам добросовестного поведения сторон, а также рассматривают их как надлежащее основание для исправления ошибки в назначении платежа. Такое письмо составляется в свободной форме и должно содержать следующую информацию:
- верную формулировку назначения платежа;
- дату исправления;
- подписи лиц, составивших платежное поручение, в которое вносится исправление (п. 7 ст.
Если в платежке неверно указано назначение платежа
Но и из этого положения есть выход. Многое можно исправить Право на исправление ошибки в поручении на перечисление налога закреплено в пункте 7 статьи 45 НК.
Например, подав в фискальные органы заявление об уточнении вида и принадлежности платежа (образец мы публиковали в №8, 2011) можно скорректировать неверно указанный КБК. Уточнение возможно при условии, что платеж «завис» на «невыясненных платежах».
Но, если деньги отправлены на КБК другого налога, то тут нужно действовать иначе. Возможны два варианта развития событий.
- Когда налоги поступают в один бюджет – есть возможность перевести их по правильному КБК.
НК РФ могут быть признаны налоговым правонарушением (т. е. неисполнением обязанности по уплате налога) ошибки при заполнении платежного поручения на перевод средств в бюджет в качестве уплаты налога, из-за которых:
- были неверно указаны счет Федерального казначейства и наименование банка получателя;
- денежные средства не попали на нужный счет в бюджетной системе РФ.
Ошибка в ОКТМО не указана в данном случае как одно из оснований, влекущих названное правонарушение. Следовательно, только на основании этого нельзя признать плательщика нарушителем в соответствии с подп. 4 п. 4 ст. 45 НК РФ (разумеется, при условии, что все остальные необходимые реквизиты указаны верно).
В данной ситуации налоговые органы в зачете откажут, сославшись на пункт 1 статьи 78 НК «зачет сумм излишне уплаченных федеральных налогов и сборов, региональных и местных налогов производится по соответствующим видам налогов и сборов, а также по пеням, начисленным по соответствующим налогам и сборам». В данном случае можно только посоветовать еще раз оплатить налог, указав верный КБК и подать заявление о зачете переплаты в счет будущих платежей. Конечно, статья 78 предусматривает и возврат денежных средств, излишне уплаченных, но практика показывает, что применение данной нормы очень трудозотратно и почти не применяется в жизнь.Еще одним отрицательным аспектом ошибки в платежном поручении, особенно в КБК, является то, что фискальные органы, скорее всего, начислят пени и штрафы. В частности, об этом напрямую указано в пункте 4 части 6 статьи 18 ФЗ от 24.07.09 № 212-ФЗ.
Источник: http://dtpstory.ru/esli-v-platezhke-neverno-ukazan-naznachenie/