
Затраты на обязательную и добровольную сертификацию
Учет расходов на сертификацию собственной продукции
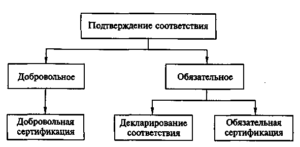
Порядок проведения сертификации продукции установлен Законом № 184 – ФЗ . Согласно ст .
2 данного Закона сертификация — это форма подтверждения соответствия объектов , в том числе продукции , требованиям технических регламентов , положениям стандартов , сводов правил или условиям договоров .
Выполнение работ по сертификации возлагается на орган по сертификации — организацию или индивидуального предпринимателя , аккредитованных в установленном порядке для проведения таких работ . Подтверждение соответствия продукции оформляется сертификатом соответствия .
Законом предусмотрена обязательная и добровольная сертификация. В обязательном порядке сертификация проводится только в случаях, определенных техническим регламентом, и исключительно на соответствие объекта требованиям этого регламента. Технический регламент принимается федеральным законом или постановлением Правительства РФ.
Перечень товаров, подлежащих обязательной сертификации, утвержден Постановлением Правительства РФ от 13 августа 1997 г. № 1013. Перечень продукции, подлежащей обязательной сертификации на территории РФ, установлен также в Номенклатуре продукции и услуг (работ), в отношении которых законодательными актами Российской Федерации предусмотрена их обязательная сертификация .
Объекты, соответствие которых может быть подтверждено декларацией о соответствии, входят в другой документ — Номенклатуру продукции, соответствие которой может быть подтверждено декларацией о соответст-вии 1 . Отметим, что обязательной сертификации может подлежать только продукция, выпускаемая в обращение на территории Российской Федерации.
Если продукция получила сертификат соответствия или декларацию, то она маркируется знаком обращения на рынке.Добровольное подтверждение соответствия производится по инициативе заявителя на условиях договора между заявителем и органом по сертификации для определения соответствия национальным стандартам, стандартам организаций, сводам правил, системам добровольной сертификации, условиям договоров. Продукция, прошедшая такую сертификацию, маркируется системами добровольной сертификации, например знаком «Гарантия качества», «Экологичный продукт» или «Стандарт».
Сертификация продукции проводится в целях:
- содействия приобретателям в компетентном выборе продукции, работ, услуг;
- обеспечения конкурентоспособности продукции, работ, услуг на российском и международном рынках, создания условий для деятельности организаций на едином товарном рынке РФ, а также для участия в международном экономическом, научно-техническом сотрудничестве и международной торговле;
- защиты потребителя от недобросовестности изготовителя (продавца, исполнителя);
- контроля безопасности продукции для окружающей среды, жизни, здоровья и имущества;
- подтверждения показателей качества продукции, заявленных изготовителем.
Бухгалтерский учет
Расходы в бухгалтерском учете признаются в зависимости от их характера, условий ведения и направлений деятельности организации либо в составе расходов по обычным видам деятельности, либо в составе прочих расходов (п. 4 ПБУ 10/99 ).
В частности, расходы, связанные с изготовлением и продажей продукции, признаются расходами по обычным видам деятельности. Расходы, которые по своему характеру не связаны с изготовлением и продажей продукции, признаются в составе прочих.
Очевидно, что расходы по сертификации должны признаваться расходами по обычным видам деятельности в составе себестоимости производимой продукции, так как подтверждают соответствие производимой продукции установленным для нее требованиям.
По общему правилу расходы признаются в том отчетном периоде, в котором они имели место, независимо от времени фактической оплаты (п. 18 ПБУ 10/99).
В то же время затраты, произведенные организацией в отчетном периоде, но относящиеся к следующим отчетным периодам, отражаются как расходы будущих периодов и подлежат списанию в порядке, устанавливаемом организацией (равномерно, пропорционально объему продукции и др.
) в течение периода, к которому они относятся (п. 65 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации).
Как правило, сертификат соответствия выдается на определенный период. Таким образом, расходы, связанные с его получением, признаются расходами будущих периодов и учитываются в себестоимости продукции в порядке, установленном в учетной политике. Расходы на сертификацию могут складываться:
- из стоимости услуг органа по сертификации;
- расходов на доставку образцов продукции в лабораторию и их хранение;
- стоимости образцов готовой продукции, которые использовались для испытаний, если они утратили свои потребительские свойства и не могут быть реализованы в дальнейшем.
Рассмотрим на примере, как будут отражены в бухгалтерском учете операции по добровольной сертификации.
Пример 1. Организация в августе 2008 г . заключила с аккредитованным центром по сертификации договор на проведение добровольной сертификации своей продукции . Стоимость услуг сертификации по договору — 35 400 руб . ( в том числе НДС — 5400 руб .).
Для проведения сертификации переданы образцы продукции , себестоимость которых составила 28 000 руб . Услуги оплачены в августе . По результатам сертификации организации был выдан сертификат соответствия сроком на три года — с 1 сентября 2008 г . по 31 августа 2011 г .
В бухгалтерском учете организации делаются следующие проводки :
Д 60 «Расчеты с поставщиками и подрядчиками» — К 51 «Расчетные счета» — 35 400 руб . — оплачены работы по сертификации продукции ( первичный документ — выписка банка по расчетному счету );
Д 97 «Расходы будущих периодов» — К 43 «Готовая продукция» — 28 000 руб . — списана себестоимость образцов продукции , переданных на сертификацию ( первичный документ — накладная );Д 97 — К 60 — 30 000 руб . — отражена в составе расходов будущих периодов стоимость работ на проведение сертификации ( первичные документы — договор с центром по сертификации , акт о выполнении работ , сертификат соответствия );
Д 19 «Налог на добавленную стоимость по приобретенным ценностям» — К 60 — 5400 руб . — отражен НДС по работам , связанным с проведением сертификации ( первичный документ — счет – фактура );
Д 68 «Расчеты по налогам и сборам» — К 19 — 5400 руб . — принят к вычету НДС по работам , связанным с сертификацией ( первичный документ — счет – фактура );
ежемесячно в течение срока действия сертификата
Д 20 «Основное производство» (26 «Общехозяйственные расходы» ) — К 97 — 1611 руб . [(30 000 руб . + + 28 000 руб .) : 36 мес .] — отражены в составе себестоимости продукции расходы по сертификации ( первичный документ — бухгалтерская справка – расчет ).
Налоговый учет
Организация вправе уменьшить общую сумму НДС, исчисленную в соответствии со ст. 166 НК РФ, на суммы налога, предъявленные налогоплательщику при приобретении товаров (работ, услуг) для проведения операций, признаваемых объектами налогообложения по НДС (п. 1 и 2 ст. 171 НК РФ).
Указанные налоговые вычеты производятся на основании счетов-фактур, выставленных продавцами товаров (работ, услуг), после принятия на учет этих товаров (работ, услуг) (п. 1 ст. 172 НК РФ).
Требования о списании стоимости приобретенных товаров (работ, услуг) на себестоимость выпускаемой продукции (работ, услуг) для принятия НДС к вычету Налоговый кодекс РФ не содержит.
В данном случае выполненные работы по сертификации принимаются к бухгалтерскому учету по дебету счета 97, следовательно, в этот момент у организации возникает право на вычет при наличии подтверждающих документов.
В целях налогообложения прибыли расходы на сертификацию независимо от того, проводилась она на добровольной или обязательной основе, учитываются в составе прочих расходов, связанных с производством и реализацией, на основании подп. 2 п. 1 ст. 264 НК РФ. Согласно п.
1 ст. 272 Кодекса расходы, принимаемые для целей налогообложения, признаются таковыми в том отчетном (налоговом) периоде, к которому они относятся, независимо от времени фактической выплаты денежных средств и (или) иной формы их оплаты.
Расходы признаются в том отчетном (налоговом) периоде, в котором они возникают исходя из условий сделок.
Если сделка не содержит таких условий и связь между доходами и расходами не может быть определена четко или определяется косвенным путем, налогоплательщик распределяет расходы самостоятельно.Источник: https://gaap.ru/articles/uchet_raskhodov_na_sertifikatsiyu_sobstvennoy_produktsii/
Глава 4. Экономические аспекты сертификации

Присертификации продукции экономическиеотношения складываютсямежду заявителем (производителем,продавцом, представителем) ииспытательной лабораторией.
Третьясторона — орган по сертификации, проводяоценку соответствия продукции требованиямнормативных документов такжедолжна получать деньги за выполняемуюработу.
К тому жев случае несоответствия продукции,прошедшей сертификацию, установленнымтребованиям, претензии могут бытьпредъявленыне только к изготовителю, но и к органупо сертификации,выдавшему сертификат, и испытательнойлаборатории, проводившейиспытания.
Оплатаза обязательную сертификацию входит всебестоимость данной продукции, апри добровольной сертификации этисредствадолжны браться из прибыли, остающейсяв распоряжениизаявителя.
Вусловиях рыночной экономики изготовительобращает вниманиепрежде всего на те свойства продукции,которые более всегоинтересуют потребителя, а к ним не всегдаотносятся свойства,определяющие безопасность эксплуатациивыпускаемойпродукции. Кроме того, затраты на выпускпродукции изготовительвсегда стремится сократить.
Поэтомугосударство определяет номенклатурупродукции, подлежащей обязательнойсертификации, и устанавливает порядокоплаты работ по обязательной сертификации.
Вразвитых странах с рыночной экономикойдобровольная сертификациясоставляет 80 % всей проводимой сертификации.В России же добровольная сертификацияпродукции пока на низкомуровне.
Началодокумента
4.1. Правила оплаты работ по сертификации
Правилаоплаты работ по сертификации изложеныв «Правилах посертификации. Оплата работ по сертификациипродукции и услуг»,утвержденных постановлением ГосстандартаРоссии №44 от 23 августа 1999 г.
, где устанавливаютсяобщие правила и порядокоплаты работ по обязательной сертификациипродукциии услуг и регистрации декларации осоответствии, принимаемойизготовителем, в Системе сертификацииГОСТ Р.
Оплатаработ по сертификации продукции и услугосновываетсяна следующих принципах:
- все фактически произведенные работы по сертификации оплачиваются за счет собственных средств предприятий, организаций, граждан, обратившихся с заявкой на проведение соответствующих работ, вне зависимости от принятых по их результатам решений;
- уровень рентабельности работ по обязательной: сертификации не должен превышать 35 %;
- инспекционный контроль за сертифицированными в обязательном порядке продукцией и услугами оплачивается в размере фактически произведенных затрат организациями, выполняющими соответствующие работы,
Дневнаяставка экспертов, привлекаемых длявыполнения работпо обязательной сертификации, включаяработы по инспекционномуконтролю за соответствием сертифицированныхобъектовтребованиям нормативных документов,принимаемая для расчета стоимости работпо сертификации и инспекционномуконтролю, определяется самим органомпо сертификации.
Началодокумента
4.2. Оплата работ по обязательной сертификации продукции и услуг
Обязательнаясертификация продукции предлагаетоплату работ следующихисполнителей:
- органа по сертификации продукции;
- испытательной лаборатории;
- органа по сертификации систем качества (производства);
- инспекционный контроль за соответствием сертифицированной продукцией требованиям нормативных документов, если инспекционный контроль предусмотрен схемой сертификации.
Таким образом,суммарные затраты на сертификациюконкретной продукции определяются поформуле
,
где:
Сос— стоимость работ, проводимых органомпо сертификациипродукции;
Соб~~ стоимость образцов, отобранных длясертификационныхиспытаний (с использованием разрушающихметодов контроля);
Сип— стоимость испытаний продукции ваккредитованной испытательнойлаборатории;
Са— стоимость анализа состоянияпроизводства;
Сск— стоимость сертификации производстваили сертификациисистемы качества;
Сикi— стоимость одной проверки, проводимойв рамках инспекционногоконтроля за соответствием сертифицированнойв обязательномпорядке продукции требованиям нормативныхдокументов;
п— числопроверок, предусмотренных программойинспекционногоконтроля за сертифицированной продукциейв течениесрока действия сертификата соответствия;
Сискj— стоимость одной проверки, проводимойв рамках инспекционногоконтроля за соответствием сертифицированнойсистемыкачества (производства) требованиямнормативных документов;т— числопроверок соответствия сертифицированнойсистемыкачества (производства) требованиямнормативных документов,предусмотренных программой инспекционногоконтроляв течение срока действия сертификатасоответствия;
Срс— расходы на упаковку, хранение,утилизацию, погрузочно-разгрузочныеработы и транспортировку образцов кместу испытаний;
Сд— стоимость работ по рассмотрениюзаявления-декларации.
В стоимость работпо сертификации включаются толькоэлементы, соответствующие составуфактически проводимых работ.
Затратыоргана по сертификации при обязательнойсертификацииконкретной продукции (систем качестваи производства) рассчитываются поформуле
где:
Сос- трудоемкость обязательной сертификацииконкретной продукциипо /*-й схеме сертификации;
Т—дневная ставка эксперта;
Кнз— начисленияна заработную плату, установленныедействующим законодательством;
Кнр— накладныерасходы;
Р—рентабельность.
Нормативытрудоемкости оплачиваемых заявителемработ, выполняемыхорганом по сертификации при сертификациипродукцииили услуг, при сертификации системкачества в процессе обязательнойсертификации продукции (услуги) зависятот выбранной схемы сертификации,сложности производства и продукции,модели системы качества и численностиработающих на предприятии.
Стоимостьиспытаний калькулируется аккредитованнойиспытательной лабораторией на основесамостоятельно установленныхнормативов материальных затрат.
Оплатаинспекционного контроля за сертифицированной продукциейосуществляется заявителем по единомудоговору на сертификацию,заключаемому с органом по сертификации.
В случаепривлечения органом по сертификациидля осуществления инспекционногоконтроля другой организации ее услугиоплачиваютсяпо договору, заключаемому между органомпо сертификациии привлекаемой организацией за счетсредств заявителя.
Стоимостьработ по сбору и анализу данных о качествесертифицированной продукции илиуслуги определяется на основе фактическихтрудозатрат с учетом специалистов.
Стоимостьобразцов, предоставленных изготовителеми разрушающихся при испытаниях,соответствует их фактическойсебестоимости. Оплата образцов,отобранных у продавца, равна их розничнойцене на основании документов, удостоверяющихфактпокупки. Затраты на испытания, проводимыев рамках инспекционного контроля засертифицированной продукцией, неучитываютрентабельность.Расходыпо отбору и доставке образцов к местуиспытаний включаютфактические затраты на транспортировку,погрузочно-разгрузочные работы, хранениеи утилизацию, подтвержденныесоответствующими документами.
Стоимостьодной проверки, проводимой в рамкахинспекционного контроля за соответствиемсертифицированной при обязательнойсертификации продукции, услуги, системыкачества требованиямтехнических регламентов, не должнапревышать 70% стоимости сертификации системыкачества.
Вопросыдля самопроверки
Назовите основные принципы оплаты работ при сертификации.
Какие затраты предполагает процедура сертификации?
Перечислите затраты органа по сертификации при обязательной сертификации конкретной продукции (систем качества и производства)?
Началодокумента
Источник: https://StudFiles.net/preview/3994655/page:11/
Добровольная и обязательная сертификация
В соответствии с нормами действующего законодательства Российской Федерации, каждый производитель своей продукции должен подтвердить ее качество и безопасность для потребителей. Сделать это можно путем получения сертификата. Эта процедура в зависимости от типа товара, может носить вынужденный или добровольный характер.
Добровольная и обязательная сертификация проводятся Госстандартом, специализированными федеральными органами и аккредитованными Центрами. Сертификаты соответствия выдаются на основании предоставленных заявителями документов на продукцию, основным из которых является протокол испытаний.
Получение сертификата соответствия не нужно путать с лицензированием. Лицензия – это документ, дающий право компании осуществлять определенный вид деятельности, а сертификат – это документ, подтверждающий качество товара или услуг и их соответствие установленным требованиям.
Обязательная сертификация – особенности и характеристики
Обязательная сертификация представляет собой процесс подтверждения качества продукции или услуг уполномоченными органами, основанием для которого являются требования действующего законодательства. Цель процесса – доказательство соответствия товара или услуги требованиям технических регламентов и стандартов, которые нужно выполнять.
В нормативной документации предусмотрен перечень товаров и услуг, получение сертификата качества для которых является непременным условием. К ним, в числе прочих, относятся:
- Продукты питания;
- Товары для детей;
- Медицинские препараты и технические средства реабилитации;
- Парфюмерно-косметическая продукция;
- Одежда, в том числе текстиль, трикотаж, головные уборы, обувь, изделия из меха;
- Строительные материалы;
- Спорттовары;
- Легковые автомобили, мотоциклы и велосипеды;
- Мебель, ковровые изделия и другие товары для дома;
- Электротовары, бытовая техника и электроника;
- Все виды ремонтных услуг;
- Жилищно-коммунальные, транспортные услуги;
- Торговля и общественное питание;
- Гостиничные, туристические и экскурсионные услуги и др.
Компания, прошедшая процедуру обязательного подтверждения качества, получает документ (сертификат) и знак соответствия, действие которых распространяется на всю территорию РФ.
Специфика добровольной процедуры получения сертификата качества
Как и обязательная, добровольная сертификация представляет собой процесс получения документа, подтверждающего качество продукции, но в отличие от первой, она осуществляется по инициативе производителя, поставщика или потребителя. Целью данного процесса является повышение качества и улучшение конкурентоспособности компании и ее товара за счет повышения доверия покупателей.
Процедура добровольного получения сертификата предусмотрена для тех товаров и услуг, которые не вошли в перечень обязательных. Правила проведения этого процесса определяются органом, аккредитованным для проведения подтверждения качества, и базируются на рекомендациях международных и региональных организаций. В числе основных требований отмечаются:
- Наличие квалифицированного персонала;
- Наличие нормативной документации, определяющей регистрацию, сертификацию и знака соответствия;
- Наличие необходимого измерительного оборудования для проведения тестирования и экспертизы.
Основные отличия обязательной и добровольной сертификации
В России используется около 100 систем подтверждения качества, из которых 20 обязательных, а остальные – добровольные. Все они имеют свою специфику и отличительные характеристики, но есть и общие моменты, отличающие разные схемы друг от друга.
| Сфера использования | Продукция и услуги, перечисленные в Технических Регламентах ТС, России и других | Любая продукция по желанию заявителя |
| Основные цели проведения | Обеспечение безопасности и экологичности товаров, работ, услуг | Обеспечение конкурентоспособности продукции, реклама, подтверждение качества |
| Характеристики, требующие подтверждения | Соответствие минимальным требованиям безопасности, которые перечислены в Технических Регламентах или ГОСТ | Любые значимые параметры по выбору заявителя или установленные выбранной системой добровольной сертификации |
| Основание для проведения | Законодательство РФ | Личная инициатива физических или юридических лиц |
| Особенности бланка сертификата | Бланк желтого цвета | Бланк голубого цвета, в номере присутствует буква «Н» |
| Знак соответствия (пример) |
Порядок проведения процедуры
И добровольная и обязательная сертификация имеют сходную процедуру проведения, состоящую из нескольких этапов:
- Сначала заявитель подает заявку на получение сертификата и комплект документов по продукции;
- Представленные данные рассматриваются компетентными органами, и на их основании принимается решение по заявке;
- Поводится отбор образцов для проведения испытаний;
- Если процедура предусматривает, проводится инспектирование производства;
- Полученные результаты анализа проверяются на соответствие нормативным требованиям;
- На основе проведенных исследований выдается сертификат и знак соответствия.
Как правильно провести обязательную и добровольную сертификацию
Сертификационный Центр Приоритет оказывает поддержку физическим и юридическим лицам по вопросам проведения добровольной и обязательной сертификации продукции, работ и услуг в соответствии с требованиями действующего законодательства России. Наши специалисты помогут вам правильно оформить все документы и свести к минимуму затраты времени на проведение необходимых процедур, вовремя получить требуемую документацию и наладить нормальный режим работы на оптимальных условиях.
Также рекомендуем ознакомиться:
Заинтересовались?
Заказать регистрационные документы на продукцию у компании «Приоритет» можно по телефону, который вы найдете на сайте, или через форму онлайн-заявки на нашем сайте
- +7 (495) 380-03-91,
- +7 (495) 120-06-91
Режим работы: пн.-пт. 09:00-18:00
Чтобы оформить заявку, нажмите на кнопкуОформить заявку
Источник: http://prioritet-c.ru/uslugi/dobrovolnaya-i-obyazatelnaya-sertifikatsiya
Добровольная и обязательная сертификация. В чем разница и зачем делать первую
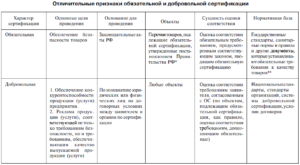
Сертификация – это одна из форм подтверждения соответствия продукции требованиям технических регламентов, действующих на территории стран-участниц Евразийского экономического союза. Сертификация бывает обязательной и добровольной.
Обязательная сертификация – это одна из обязательных форм подтверждения соответствия продукции.
Подлежит ли ваша продукция обязательной сертификации, написано в технических регламентах Таможенного союза на вашу продукцию или (до введения в действие технических регламентов) в Перечне продукции, подлежащей обязательному подтверждению соответствия в форме сертификации. Если вашей продукции нет в этом перечне, это еще не значит, что она не подлежит обязательному подтверждению соответствия.
Ваша продукция может подлежать обязательному декларированию соответствия, государственной регистрации или ветеринарно-санитарной экспертизе. Узнать, нужно ли подтверждать соответствие вашей продукции в обязательном порядке, можно у специалистов «Центра Сертификации Стандарт».
Добровольная сертификация – это необязательная форма подтверждения соответствия.
От обязательной сертификации добровольная отличается тем, что проводится эта процедура по вашей инициативе, и вы сами выбираете стандарты, требованиям которых должна соответствовать ваша продукция.
Добровольная сертификация проводится в отношении только той продукции, на которую не распространяются технические регламенты и которая (до введения в действие технических регламентов) не включена в Перечень.
Для чего проводят добровольную сертификацию
Отличия добровольной сертификации от обязательной
Правила прохождения добровольной сертификации продукции
Для чего проводят добровольную сертификацию
Так как не вся продукция подлежит обязательному подтверждению соответствия, некоторые изготовители и продавцы оформляют отказное письмо. В нем говорится, что их продукции не нужна сертификация или декларирование. Другие оформляют добровольный сертификат и проходят все те же процедуры подтверждения соответствия, что и при обязательной сертификации.
Делают они это для того, чтобы повысить конкурентоспособность своей продукции. Многие крупные магазины предпочитают, чтобы их полки были заполнены качественным и безопасным товаром. Покупатели также становятся все более осведомленными и стараются выбирать сертифицированный товар, в безопасности которого можно не сомневаться.
Отличия добровольной сертификации от обязательной:
Правила прохождения добровольной сертификации продукции
Добровольная сертификация продукции осуществляется в соответствии с требованиями ТКП 5.1.02-2012 «Национальная система подтверждения соответствия Республики Беларусь. Сертификация продукции. Основные положения».
Основные этапы добровольной сертификации:
- Определить, на соответствие каким ТНПА будет проводиться сертификация. Вам нужно выбрать, каким требованиям должна соответствовать ваша продукция. Это может быть ГОСТ или технические условия, которые разрабатывает и использует производитель, если на продукцию нет соответствующего ГОСТа.
- Собрать комплект документов, необходимых для регистрации заявки. Комплект документов для подачи заявки на добровольную сертификацию точно такой же, как и при обязательной сертификации. Также в него входят выбранные вами ТНПА. Подробно о необходимых при сертификации продукции документах мы писали в статье «Вся правда о порядке и правилах сертификации».
- Подать заявку на подтверждение соответствия в аккредитованный орган по сертификации.
- Дождаться результатов испытаний и исследований. Орган по сертификации проводит анализ предоставленных вами документов, в том числе анализ протоколов испытаний на вашу продукцию. Если схема предусматривает, то проводит анализ состояния производства. При положительных результатах анализа предоставленных документов закрепленный за вами эксперт-аудитор анализирует протоколы испытаний и на их основании принимает решение о выдаче вам сертификата.
После успешного подтверждения соответствия продукции вы нанесете на продукцию знак соответствия, который свидетельствует о том, что продукция прошла добровольную сертификацию. В Белорусской национальной системе подтверждения соответствия, это знак СТБ в черной рамке:
Более подробно обо всех процедурах сертификации читайте в наших статьях о порядке и правилах сертификации.
За дополнительной информацией о добровольной сертификации продукции обращайтесь к экспертам «Центра Сертификации Стандарт». Они подробно объяснят вам, какие документы нужны для вашей продукции и что поможет ускорить получение сертификата.
22.05.2017
Источник: https://certifikat.by/publications/dobrovolnaya-i-obyazatelnaya-sertifikaciya-v-chem-raznica-i-zachem-delat-pervuyu