
Условия признания лиц взаимозависимыми
Взаимозависимые лица

Энциклопедия МИП » Налоговое право » Налогоплательщики » Взаимозависимые лица
В Налоговом кодексе содержится расширенный перечень взаимозависимых лиц.
Эта категория появилась в ст. 20 НК РФ. Однако ее применение ограничивается оценкой сделок, заключенных до 2012 г. С тех пор закон претерпел существенные изменения и в НК РФ был включен раздел V.1, целиком посвященный вопросам регулирования налогообложения и признания лиц взаимозависимыми.
В результате чего, для целей повышения собираемости обязательных платежей, под контроль попало ценообразование в структурах холдингового типа, а также в случаях, когда стороны связывают родственные отношения.
Проверка этих обстоятельств и их установление может повлечь риски понести ответственность.
Определение таких субъектов дано в ст. 105.1 НК РФ. В соответствии с этой нормой, взаимозависимыми лицами признаются физические лица и организации, особенности отношений между которыми способны оказать влияние на условия сделок, а также их результаты, либо на экономические результаты деятельности представляемых ими лиц.
В качестве критериев рассматривается взаимосвязь, вытекающая из участия в уставном капитале, либо из заключенного соглашения, а также иные возможности влияния одного субъекта на решения и действия других. При этом закон не ставит такой статус в зависимость от наличия рычагов воздействия одного субъекта или их группы.
Основания для признания лиц взаимозависимыми
Перечень взаимозависимых лиц изложен в ч.2. ст. 105.1 НК РФ.
В соответствии с указанными положениями, к ним относятся следующие субъекты:
- юридические лица (АО, ООО и другие), если одна организация прямым или косвенным образом участвует в капитале другой. Обязательным условием является размер участия, превышающий четверть уставного капитала;
- физические лица, если они прямым или косвенным образом участвуют в уставном капитале организации. Размер участия также должен превышать четверть;
- организация (АО, ООО и другие), выступающая 3-м лицом, относительно других юридических лиц, являющихся сторонами сделки, которая прямым или косвенным образом обладает долей более четверти в каждой из них;
- организация или физическое лицо (физические лица), имеющие полномочия избрать или назначить единоличный орган управления или назначить не менее половины состава коллегиального органа управления юридические лица, а также совета директоров или наблюдательного совета;
- организации (АО, ООО и другие), если их единоличные либо не менее половины коллегиальных исполнительных органы, а также совета директоров, либо наблюдательного совета сформированы решением одного лица;
- если более половины коллегиальных органов управления или совета директоров юрлица сформированы одними и теми же физлицами, включая взаимозависимых лиц, указанных в последнем пункте (родственные отношения);
- к таким субъектам относится организация и ее руководитель;
- организации (АО, ООО и другие), в которых руководителем является один и тот же гражданин;
- организации совместно с физическими лицами или без таковых, если доля каждого предыдущего субъекта в каждом последующем более 50-ти %, в случае прямого участия.
- физические лица, если между ними есть отношения подчиненности по должности;
- физические лица, если между ними близкие родственные отношения (супруги, родители и дети, усыновители и усыновленные, полнородные и неполнородные братья и сестры). Также к этой категории относятся попечитель или опекун и подопечный.
Если речь не идет о прямом участии, то доли рассчитываются путем сложения всех участвующих взаимозависимых субъектов в юридическом лице (косвенное участие).
Эти нормы применяются только для целей налогового закона.
Лица, приравненные к взаимозависимым
Существуют сделки, участники которых приравниваются к взаимозависимым. В отношении них также возможна проверка. Они должны соответствовать критериям ст. 105.14 НК РФ. В соответствии с ней, таковыми являются следующие виды субъектов, участвующих в правоотношениях:
- посредники, не несущие риски по сделке и не осуществляющие другой деятельности. Считается что это может использоваться для целей снижения налогов;
- компании (ООО, АО и другие) и граждане, годовые обороты по договору между которыми составляют свыше 60 млн. рублей;
- стороны, если, как минимум, 1 из участников сделки имеет иностранный статус (нерезидент РФ, иностранные лица).
Помимо автоматических оснований для признания этого статуса, существует возможность самостоятельного признания лиц таковыми (уведомление налоговой инспекции). Кроме того, это может сделать суд, приняв соответствующее решение, если ситуация соответствует имеющемуся в законе определению.
Права взаимозависимых лиц
Более детальная проработка этого понятия связана с тем, чтобы взаимозависимые лица находились под контролем. Особый интерес для налоговых органов представляет соответствие цен в договорах рыночным.
Наряду с обычным набором прав, которые предоставлены любому налогоплательщику, таким субъектам предоставили ряд технических возможностей. Взаимозависимые лица вправе:
- признать себя таковыми в добровольном порядке, направив соответствующее уведомление;
- заплатить в добровольном порядке налоги исходя из базы, рассчитываемой не по договору, а в соответствии с рыночными расценками;
- заключить с налоговой инспекцией соглашение о ценообразовании;
- добиваться решения суда о признании действий налогового органа незаконными.
Последствия признания лиц взаимозависимыми и их обязанности
Взаимозависимые лица несут обязанности, связанные с последствиями их признания таковыми.
Главным результатом становится применяемый в отношении этих субъектов контроль рыночных цен (контролируемые сделки). Каждый договор между ними будет считаться таковой. Это значит, что эти субъекты должны будут вести их учет.
Лица признанные взаимозависимыми должны направлять в налоговую инспекцию уведомление о контролируемых сделках. В нем должны быт все совершенные операции такого типа. Оно должно подаваться ежегодно не позднее 20 мая.
В качестве целей служит учет субъектов, которые могут занижать платежи в бюджет, и их проверка.Новые правила позволяют осуществлять контроль по следующим налогам:
- налог на прибыль;
- НДФЛ, касающийся доходов ИП, нотариусов и адвокатов;
- НДПИ;
- НДС, если юридическое лицо или ИП не является плательщиком этого налога или имеет освобождение.
В рамках проверок такие субъекты обязаны представлять всю документацию, касающихся рассматриваемых отношений. Если в ходе проверки будет установлено занижение налоговой баз, то доначисление платежей осуществит налоговый орган.
Если корректировка производится добровольно, то налогоплательщик должен подать уточняющую налоговую декларацию с соответствующими пояснениями.
В ситуациях, когда доначисление произошло после наступления срока уплаты налога или авансового платежа, на нарушителя возлагается обязанность уплатить пени, в том числе по решению суда. Также он может понести ответственность в соответствии с НК.
Операции между взаимозависимыми лицами
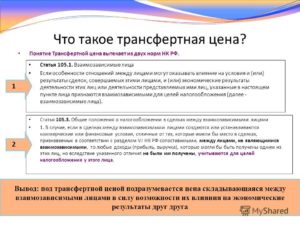
Сделки между взаимозависимыми лицами несут значительные риски. Если налоговый орган ставит такие предприятия на свой учет, то высока вероятность признания их контролируемыми. По правилам ст. 105.3 НК РФ, если сделка совершена лицами, не зависящими друг от друга, то ее цена признается рыночной.
А каким критериям должны соответствовать операции взаимозависимых лиц, чтобы ее стоимость оказалась рыночной? Для этого достаточно одного из предусмотренных условий:
- если договор заключен по итогам биржевых торгов. При этом к таковым не приравниваются случаи проведения торгов на право заключения муниципальных или государственных контрактов;
- если цену сделки устанавливает решение, вынесенное антимонопольным органом;
- если закон требует проведения оценки предмета сделки;
- если с ФНС заключено соглашение о ценообразовании и договор отвечает его условиям.
В отношении остальных сделок существуют риски доначисления обязательных платежей и штрафов. По этой причине предпринимателям, которых не устраивает проверка и ее результат, стоит готовиться к отстаиванию своих интересов и, возможно, добиваться устраивающего решения суда.
Как показывает практика, решение суда, вынесенное в пользу налогоплательщика, не является редкостью. Главное проявить внимательность и найти недочеты в работе налоговиков. Даже родственные отношения не обязательно служат доказательством занижения налоговой базы.
Конечно, существуют высокие риски не добиться нужных целей и проиграть, получив решение суда, обязывающее уплатить дополнительные налоги и понести ответственность, но закон предоставляет значительные возможности отстоять свои интересы.
Сделки между взаимозависимыми лицами подлежат контролю со стороны налогового органа, ведущего учет.
Именно он должен выявить занижение и выставить соответствующее требование. При рассмотрении таких дел, состав суда должен определить факт соблюдения процедуры, которую предусматривает закон. Сложившаяся практика позволяет говорить о 2-х ее обязательных элементах:
- проведена ли проверка соотношения рыночных цен и цены в сделке, по которой доначислены налоги и ее результаты;
- каков уровень отклонения от средневзвешенной цены.
В случае суда, будет проверено количество сделок, содержащих средневзвешенную цену. Если в материалах проверки будет единственный такой договор, то позиция налоговиков будет зыбкой, а ответственность может не наступить.
Другим моментом служит предельно формальный подход налоговых органов. На практике, изучая сделки между взаимозависимыми лицами, они принимают в расчет исключительно критерий цены, которую сдержит договор. При этом, инспекторы полностью игнорируют вопрос иных свойств реализуемых объектов.
Такие пробелы в работе часто встречаются в ситуации, когда учет по контролируемым сделкам осуществляется в отношении реализации объектов недвижимости. При этом налоговиками проводят проверку локации и индивидуальных качеств объекта, отличающих его от похожих, а также общих колебаний цен, присущих этому рынку.
Источник: https://advokat-malov.ru/nalogoplatelshhiki/vzaimozavisimye-lica.html
Признание лиц взаимозависимыми влечет за собой последствия

Признание лиц взаимозависимыми влечет необходимость соблюдать правила применения цен при заключении ими сделок. Контролировать соответствующие отношения вправе, согласно подп. 1 2 пункта 40 статьи НК, налоговые органы. Между тем на практике достаточно часто возникают сложности при определении взаимозависимых лиц. Рассмотрим далее основные проблемы правоприменительной практики.
Актуальность вопроса
Возникновение споров относительно последствий признания лиц взаимозависимыми, обуславливается, в первую очередь, пробелами в законодательстве. Обратимся к НК.
В 1 пункте 20 статьи Кодекса предусмотрены основания, по которым лица считаются взаимозависимыми. При этом в п. 2 закреплена возможность суда признать субъектов таковыми при наличии иных обстоятельств, если отношения между ними могут оказать влияние на результаты сделок, связанные с реализацией услуг, товаров, работ.
Таким образом, признание лиц взаимозависимыми влечет применение положений 20 статьи. Однако НК не устанавливает порядок действий налогового органа. В частности, должна ли инспекция предварительно обращаться в суд с иском для признания субъектов взаимозависимыми или отраженный в решении ИФНС факт признания лиц взаимозависимыми влечет последующую проверку и подтверждение в суде?Более того, пункт 2 не содержит указания на орган, имеющий полномочия выступать в роли заявителя. Исходя из содержания, заявителем должна быть ИФНС, в которой стоит на учете один из заинтересованных субъектов. Между тем в НК не предусматривается право контрольного органа направлять в суд иски об установлении юридически значимых фактов.
Какие лица считаются взаимозависимыми?
В первом пункте 20 статьи закреплены признаки таких субъектов. Между тем в отечественном законодательстве используются во многом похожие понятия аффилированных и ассоциированных лиц. К последним относят субъектов, косвенно/прямо участвующие в управлении, капитале и контроле другой компании. Данный статус позволяет избежать двойного обложения.
Об аффилированных лицах говорится в нескольких нормативных актах, например, в ФЗ № 948-1 и Распоряжении Госкомимущества № 723-р от 1994 г.
Аффилированными называют юридических и физлиц, способных влиять на деятельность организация и граждан, ведущих предпринимательскую деятельность.
Что касается взаимозависимых лиц, то их признаками являются:
- Прямое/косвенное участие одного юрлица в другом, если общая его доля составляет больше 20 %.
- Подчиненность по должности одного гражданина другому.
- Наличие брачных, родственных, семейных (усыновитель-усыновленный в том числе), попечительских, опекунских отношений.
Долевое участие
Оно может быть:
- непосредственным (прямым);
- косвенным;
- смешанным.
В первом случае все просто. Одно предприятие, например, может иметь больше 20 % голосующих акций, 20 % уставного капитала в ООО.
Второй случай предполагает участие одного предприятия в другом юрлице через третьих лиц. Косвенную долю можно определить следующим образом:
- Установить существующие последовательности участия одного предприятия в другом через участия каждого предыдущего юрлица в каждом следующем в соответствующей последовательности.
- Определение для каждой предыдущей компании долей прямого участия в каждой последующей по порядку.
- Суммирование произведений величин, полученных по предыдущему пункту.
В третьем случае имеет место косвенное и прямое участие, в сумме дающее больше 20 %.
Должностная подчиненность
Она имеет место при наличии трудовых отношений между гражданами.
Наименование должности – одно из существенных условий договора между нанимателем и работником. Название также указывается в трудовой книжке. Соответственно, наличие договоров с наименованиями должностей влечет признание лиц взаимозависимыми при совершении ими сделок.
Брачные отношения
В п. 3 20 статьи НК присутствует ссылка на Семейный кодекс. Соответственно, только наличие официально зарегистрированного брака влечет признание лиц взаимозависимыми. Соответственно, сожители (субъекты, состоящие в гражданском браке) не считаются взаимозависимыми.
В п. 3 20 статьи присутствует также такое понятие, как «отношения свойства». Под ними понимают отношения близости, возникающие не вследствие родства, а из брачного союза.
Речь идет в том числе и об отношениях между кровными родственниками супруга с другим супругом или между их родственниками.
Однако указанные лица не могут считаться взаимозависимыми ввиду отсутствия официальной регистрации отношений.
Родственники
В 14 статье СК присутствует перечень близких родственников. Между тем понятие отношений родства в Кодексе не раскрывается. Однако, принимая во внимание положения 4 статьи СК, оно может раскрыто с помощью гражданско-правовых норм.
Согласно ст.14, близкими признаются родственники:
- По прямой нисходящей/восходящей линии. К ним относят родителей, детей, дедушек/бабушек, внуков.
- Неполнородные/полнородные сестры и братья.
Исключения из правил
Наличие любого из приведенных выше признаков влечет признание лиц взаимозависимыми. Между тем ни по одному из названных критериев не могут признаваться таковыми организация и физлицо, в том числе АО и его акционеры-граждане. Аналогичное исключение предусмотрено и для организаций, связанных друг с другом через физлицо (гендиректора, учредителя).
Значение взаимозависимости при налогообложении
Стоит сказать, что налоговые последствия признания лиц взаимозависимыми применяются на практике не так часто. Использование института взаимозависимости обуславливается положениями 40 статьи НК, регулирующей порядок установления рыночных цен.
Однако признание лиц взаимозависимыми влечет применение отдельных норм ч. 2 НК. К примеру, подпункт 2 1 пункта 220 статьи закрепляет возможность использовать налоговый вычет при купле-продаже жилой недвижимости гражданами, имеющими признаки, указанные в п. 2 20 нормы Кодекса.
При рассмотрении споров необходимо учитывать, что требования, закрепленные ст. 20, должны иметь место на момент совершения сделки.Так, если сделка была заключена между лицами, совместно проживающими, но не состоящими в официальном браке, налоговый вычет не подлежит применению, даже если впоследствии суд признает их взаимозависимыми.
Последствия
Признание лиц взаимозависимыми – весьма специфичная процедура. При этом правила, закрепленные 20 статьей НК, налоговые органы зачастую трактуют довольно своеобразно. Некоторые ИФНС полагают, что признание взаимозависимости влечет для лиц многозначительные последствия. Этот вывод опровергает судебная практика.
Признание лиц взаимозависимыми влечет оценку результатов сделок между ними. Никакие иные последствия законом не предусмотрены.
Признание лиц взаимозависимыми: образец уведомления
НК установлена обязанность плательщиков отчитываться по своим доходам. Поскольку признание лиц взаимозависимыми влечет оценку результатов совершенных ими сделок, ИФНС вправе потребовать отчет о заключенных договорах. Как указывается в ст. 105.
15 НК, плательщик по требованию налоговой службы должен предоставить документацию по конкретной сделке (или группе соглашений). Субъект может предъявить несколько отчетов либо единую бумагу. Признание взаимозависимости может осуществляться лицом самостоятельно, по НК или по судебному постановлению.
В отчетном документе присутствует графа, где нужно проставить соответствующую цифру.
В документе указываются сведения о деятельности лица, совершившего контролируемую сделку. Если плательщик использует методы, закрепленные гл. 14.3 НК, информацию о них также следует указать в отчете.
Пояснения Президиума ВАС
В связи с тем, что признание лиц взаимозависимыми влечет оценку совершенных ими сделок, ИФНС может доначислить налоги и пени. При этом, как поясняет Президиум ВАС, установление факта взаимной зависимости по основаниям, не приведенным в п. 1 20 статьи НК, производится в суде с участием ИФНС и плательщика в рамках рассмотрения споров о вменении последнему недоимки.
Предварительное признание судебной инстанции взаимозависимости (до проведения проверки ИФНС соблюдения порядка применения цен) по заявлению контрольного органа не осуществляется.
Организация (продавец) и ее руководитель (покупатель), являющийся совместно со своим сыном собственником 100 % ее акций, могут признаваться взаимозависимыми в рамках положений ст. 20 НК и в целях реализации правил ст. 40 Кодекса.
При признании лиц взаимозависимыми оценка результатов сделок между ними влечет доначисление налогов только при наличии доказательств того, что стоимость товаров (работ, услуг) отклонялась от рыночной больше чем на 20 %.
Источник: http://fb.ru/article/338373/priznanie-lits-vzaimozavisimyimi-vlechet-za-soboy-posledstviya
Кто такие взаимозависимые лица и почему их не любит налоговая
В категорию взаимозависимых попадают физические или юридические лица, отношения между которыми определяют результаты их сделок. Взаимозависимость может возникать в разных «комбинациях»: между физлицами, между юрлицами или между теми и другими.
И она считается негативным критерием, если в совокупности с другими факторами намекает на признание налоговой необоснованной выгоды.
Отношения, характеризуемые как взаимозависимые, могут указывать на то, что налогоплательщик был осведомлен о нарушениях контрагента, но не счел нужным как-то отреагировать и предпринять меры.
Вот почему на такую важную деталь, как взаимозависимость между контрагентами, налоговая при проверках обращает внимание не меньше, чем на анализ денежных и товарных потоков. Инспекторы могут доказать, что налогоплательщик знал о том, что контрагент не платит налоги, так как является взаимозависимым с ним, и, следовательно, признать необоснованную налоговую выгоду.
Большинство сделок между взаимозависимыми лицами являются контролируемыми (для этого они должны соответствовать определенным критериям), и о них надо сообщать в ФНС до 20 мая каждого календарного года.
Критерии взаимозависимости определены в Налоговом кодексе (п. 2 ст. 105 НК РФ):
- одно физлицо находится в подчинении у другого;
- родственные связи между физлицами (родственниками считаются не только супруги, родители и дети, но и братья, сестры, опекуны и подопечные);
- доля участия одной организации в другой превышает 25%;
- доля участия лица в одной или нескольких организациях превышает 25%;
- не менее 50% состава исполнительного органа в одной или нескольких организациях избраны по решению одного и того же лица;
- более 50% состава исполнительного органа организаций составляют одни и те же физлица;
- лицо осуществляет полномочия единоличного исполнительного органа в одной или нескольких организациях;
- доля прямого участия каждого предыдущего лица в каждой последующей организации превышает 50%.
Лица могут сами признавать себя взаимозависимыми (п. 6 ст. 105.1 НК РФ) или их может признать фактически взаимозависимыми суд, например, если руководителей разных компаний связывают дружеские отношения и они устанавливают нерыночные условия в совместных сделках (п. 7 ст. 105.1 НК РФ).
При этом само по себе участие субъектов РФ или муниципальных образований в организациях не является признаком взаимозависимости (п. 5 ст. 105.1 НК РФ), так же как и влияние более крупных компаний на условия сделки (п. 4 ст. 105.1 НК РФ).
Участие физлица и юрлица в компании определяется по общему вкладу его самого и всех его взаимозависимых лиц. Под итоговой долей понимается сумма долей прямого и косвенного участия. Последнее определяется расчетным путем (пп. 3 п. 3 ст. 105.2 НК РФ).Перед проведением расчетов нужно вычислить прямую долю в отношении каждого из звеньев каждой последовательности участия. Если последовательностей участия несколько, косвенные доли суммируются.
Как получить одобрение сделки
Один и тот же генеральный директор может управлять неограниченным количеством юридических лиц и заключать неограниченное количество сделок. Налоговые риски несут только нерыночные цены и другие финансовые условия в сделках.
Если гендиректор не единоличный орган управления, он должен сообщить участникам общества информацию о юрлицах, в которых занимает руководящую должность, и сделка должна быть одобрена общим собранием участников, не заинтересованных в сделке.
Если цена сделки не превышает 2% от стоимости имущества компании, сделку может одобрить совет директоров (п. 7 ст. 45 Федерального закона от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»).
Сами по себе сделки между взаимозависимыми сторонами не являются незаконными, но при условии если в них соблюдены те же условия, что и в сделках между не связанными друг с другом физическими или юридическими лицами (п. 1 ст. 105.3 НК РФ).
К условиям относится не только цена сделки, но и правила передачи товара, отсрочка или рассрочка платежа, правила страхования. Если в результате нерыночных условий одна из сторон несет лишние расходы и недополучает доходы, эти сделки могут привлечь внимание налоговой, потому что такие доходы должны учитываться для условий налогообложения.
Что такое контролируемые сделки
Налоговая тщательно проверяет сделки между взаимозависимыми лицами.
Для нее важно, что суммы выплат между лицами не были уменьшены или завышены с целью искусственного увеличения налогооблагаемой базы и получения большего налогового вычета или искусственного уменьшения налогооблагаемой базы и снижения суммы налога.
К сделкам относятся отдельные операции (отгрузка товаров, выполнение работ, оказание услуг), в том числе операции по передаче имущественных прав и по выдаче и получению займов.
Сделки между взаимозависимыми лицами относятся к контролируемым (ст. 105.14 НК РФ). Контролируются сделки, которые требуют учета доходов и расходов, что приводит к увеличению или уменьшению налоговой базы на прибыль.
Уведомление о контролируемых сделках за предыдущий год нужно сдавать до 20 мая по форме уведомления, утвержденной Приказом ФНС РФ от 07.05.2018 N ММВ-7-13/249@. Если этого не сделать, то будет выставлен штраф в размере 5000 руб. (ст. 129.4 НК РФ).Виды операций между взаимозависимыми лицами, о которых надо сообщать в инспекцию, перечислены в ст. 105.14 НК РФ. К ним относят заключение договора между взаимозависимыми лицами — резидентами РФ, сумма доходов по которым за соответствующий календарный год превышает 1 млрд руб.
Например, если одна компания продала другой компании, использующей упрощенку, недвижимость без НДС стоимостью более 60 млн руб., она обязана подать уведомление в налоговую о контролируемых сделках до 20 мая.
Общую сумму доходов нужно считать, суммируя все сделки с контрагентом за год: покупки, продажи, оказание услуг (Письмо Минфина России от 11.02.16 № 03-01-18/7239).
Считаются контролируемыми (при условии, что суммарный годовой оборот обоих контрагентов по сделкам превышает 60 млн руб.) сделки, в которых один из участников:
- платит налоги по общей системе налогообложения;
- платит налог на добычу полезных ископаемых, а предмет договора — добытое полезное ископаемое;
- не должен платить налог на прибыль;
- имеет отношение к «Сколково»;
- является резидентом особой экономической зоны с льготным налогообложением прибыли;
- один из участников использует ЕНВД или ЕСХН (в этом случае годовой оборот обоих участников должен превысить 100 млн руб.).
Не считаются контролируемыми:
- сделки между взаимозависимыми лицами, которые не должны платить налог на прибыль организаций. (пп. 4 п. 2 ст. 105.14 НК РФ);
- сделки между взаимозависимыми лицами на общую сумму менее 1 млрд руб. за календарный год (пп. 1 п. 2 ст. 105.14 НК РФ);
- если взаимозависимые лица рассчитываются по УСН.
Приравниваются к контролируемым:
Что грозит за взаимозависимые отношения?
Сделки между взаимозависимыми лицами могут контролироваться ФНС, так как взаимозависимость при заключении сделок считается вероятностью воздействия на действия зависимого лица (п. 1 ст. 105.1 НК РФ).
Взаимная зависимость важна при взыскании у налогоплательщика недоимки по счетам зависимого лица, если подтвердится, что ему передалась доля выручки или активов налогоплательщика с недоимкой, в том числе через цепочку лиц.
Взаимозависимость — это эффективный «инструмент» для налоговой, позволяющий выяснить, уменьшена ли облагаемая база по налогам, например, если налогоплательщик утаил то, что купил недвижимость у взаимозависимого лица или если льгота по налогу на имущество было применена неправомерно.
Если налогоплательщик искусственно пытается сделать сделку неконтролируемой или манипулирует ценами в сделках, чтобы получить необоснованную налоговую выгоду, ФНС может признать лица фактически взаимозависимыми (п. 7 ст. 105.
1 НК РФ), а сделку между ними контролируемой (п. 10 ст. 105.14 НК РФ), но для этого ей нужно доказать факт получения необоснованной налоговой выгоды (Письма Минфина от 26.12.2012 № 03-02-07/1-316, от 26.10.2012 № 03-01-18/8-149).
Если стоимость сделки между взаимозависимыми лицами была ниже рыночной, налоговая может начислить дополнительные налоги (гл. 14.2 НК РФ).
ФНС проверяет, правильно ли уплачены налоги (п. 4 ст. 105.3 НК РФ) и, если они были занижены, корректирует налогооблагаемые базы. Все доначисления должны быть симметричными (ст. 105.18 НК РФ), то есть цена по сделке корректируется сразу у обоих сторон и у одной стороны налог может вырасти, а у другой — уменьшиться.
При неполной уплате или неуплате налога из-за нерыночных цен в сделках между взаимозависимыми лицами начисляется штраф в размере 40% от неуплаченной суммы налога, не менее 30 000 руб. (ст. 129.3 НК РФ).
При неправомерном непредставлении уведомления о контролируемых сделках и за представление недостоверных сведений в уведомлении о контролируемых сделках начисляется штраф в размере 5000 руб. (ст. 129.4 НК РФ).
Налоговая может доначислить НДФЛ по предпринимательской деятельности, налог на добычу полезных ископаемых и НДС, если другая сторона сделки не должна платить НДС. Налоги могут быть доначислены только продавцу.Налогоплательщик освобождается от ответственности, если докажет, что цены в сделке были рыночными или что он заключил соглашение о ценообразовании.
Какие налоги проверяют
При налоговом контроле проверяют (п. 2 ст. 105.3 НК РФ) полноту начисления и уплаты:
- налога на прибыль организаций
- НДФЛ
- налога на добычу полезных ископаемых
- НДС
Чтобы проверить добросовестность заключенных сделок, ФНС использует метод сопоставимых рыночных цен, метод цены последующей реализации, затратный метод, метод сопоставимой рентабельности и метод распределения прибыли (ст. 105 НК РФ).
При проверках налоговая может запросить следующие документы:
- состав участников сделки;
- описание сделки и ее условий;
- обоснование причин использования выбранного метода;
- сумма доходов и расходов в результате сделки;
- корректировка налоговой базы и суммы налога;
- сведения об экономической выгоде в результате сделки;
- факторы, влияющие на цену или рентабельность сделки.
ФНС вправе проверять контролируемые сделки за три года, предшествующие году, в котором вынесено решение о проведении проверки. По общему правилу срок проверки не должен превышать шести месяцев, но в исключительных случаях допустимо продление.
Сделки, в которых цены автоматически признаются рыночными, нельзя контролировать (ст. 105.3 НК РФ). Этому соответствуют случаи, когда цены определены:
- антимонопольными органами;
- биржевыми торгами;
- оценщиком, если по закону оценка обязательна;
- соглашением о ценообразовании (гл. 14.6 НК РФ).
Источник: https://kontur.ru/articles/5281
Контролируемые сделки взаимозависимых лиц – что это, отчетность, ответственность
25 февраля 2014
- 21178
- взаимозависимые лица контролируемая сделка отчетность
С 1 января 2012 года вступил введен в действие раздел НК РФ «Взаимозависимые лица». Раздел регламентирует проведение налогового контроля над сделками между взаимозависимыми лицами.
Его смысл — контроль уклонения от налогообложения за счет использования трансфертных цен. Для этой цели использован общепринятый в мировой практике принцип «arm’s length principle» («принцип вытянутой руки»). Как это работает? Взаимосвязанные компании формируют холдинг.
Они устанавливают цены, отличные от рыночных. Далее начинают манипулировать ценами, занижая налоговую базу за счет регулирования размера доходов, расходов или убытков для целей налогообложения. Могут использовать при этом структуры в низконалоговых юрисдикциях.
Закон позволяет выявлять такие схемы, приравнивать сделки к рыночным значениям, начислять налоги.
В данной статье рассмотрим понятие взаимозависимых лиц, сделки, которые являются контролируемыми и порядок подачи уведомления о контролируемых сделках.
Итак, налоговые органы вправе проверять сделки, заключенные между взаимозависимыми лицами на предмет соответствия цены сделки рыночным ценам. Порядок определения рыночных цен и сопоставления их с ценой сделки регулируется статьями 105.3 – 105.6 НК РФ.
Цены по сделкам контролируются с целью проверки полноты исчисления и уплаты налогов в связи с совершением сделок между взаимозависимыми лицами.
Проверка производится в отношении следующих налогов: налога на прибыль организаций, НДФЛ, уплачиваемого индивидуальными предпринимателями, налога на добычу полезных ископаемых, исчисляемого по ставке, выраженной в процентах и НДС.
1. Что такое контролируемая сделка
Контролируемая сделка — это сделка, которая полежит контролю налоговыми органами с точки зрения ценообразования на предмет полноты исчисления и уплаты налогов. Такие сделки прямо указаны в статье 105.14 НК РФ. Это – сделки между взаимозависимыми лицами, отвечающие определенным стоимостным критериям, а также приравненные к ним сделки.
Итак, важный критерий данных сделок — взаимозависимость сторон сделки.
2. Взаимозависимые лица, кто это
Взаимозависимые лица — это лица, которые могут оказывать влияние на условия и (или) результаты сделок (ст. 105.1 НК РФ). Такими лицами признаются:
2.1. Организации
Общий принцип — доля более 25%, влияние более 50%
- Если одна организация прямо или косвенно участвует в другой организации и доля такого участия составляет более 25%;
- Если одно и то же лицо прямо или косвенно участвует в этих организациях и доля такого участия в каждой организации составляет более 25%;
- Если в организациях по решению одного и того же физического лица (либо физического лица совместно с его взаимозависимыми лицами) назначены или избраны: единоличные исполнительные органы организаций, либо не менее 50 % состава коллегиального исполнительного органа, совета директоров (наблюдательного совета);
- Если в организациях одни и те же физические лица (физические лица совместно с их взаимозависимыми лицами) составляют более 50%: состава коллегиального исполнительного органа, совета директоров (наблюдательного совета);
- Если полномочия единоличного исполнительного органа в организациях осуществляет одно и то же лицо.
2.2. Физические лица:
Общий принцип: родственность, подчинение или зависимость
- Если одно физическое лицо подчиняется другому физическому лицу по должностному положению;
- Взаимозависимые лица физического лица;
- его супруг или супруга;
- родители (в том числе усыновители);
- дети (в том числе усыновленные);
- полнородные и не полнородные братья и сестры;
- опекун (попечитель);
- подопечный.
3. Контролируемые сделки, какие это
3.1 По стороне сделки (п.1. ст. 105.14 НК РФ):
- Технические сделки, т.е. использованы третьи лица. Совокупность сделок приравнивается к сделке между взаимозависимыми лицами с участием (при посредничестве) третьих лиц при условии, что такие третьи лица не выполняют никаких дополнительных функций, за исключением организации реализации (перепродажи) товаров (выполнения работ, оказания услуг) одним лицом другому лицу, не принимают на себя никаких рисков и не используют никаких активов для организации реализации;
- Сделки в области внешней торговли товарами мировой биржевой торговли;
- Сделки с иностранными взаимозависимыми лицами, а именно с одной из сторон которых является лицо, местом регистрации (жительства, налогового резидентства) которого являются государство или территория, включенные в перечень Минфина.
Лимит: сумма доходов по сделке между лицами (или сумма сделки с одним лицом) должна превышать 60 (шестьдесят) млн. руб за год.
3.2 По обстоятельству сделки (п.2. ст. 105.14 НК РФ):
Это правило только для российских фирм, т.е. местом налогового резидентства является РФ.
Сделки между взаимозависимыми лицами признаются контролируемыми, если:
- стороны применяют разные ставки по налогу на прибыль организаций;
- одна из сторон сделки является налогоплательщиком налога на добычу полезных ископаемых, исчисляемого по налоговой ставке, установленной в процентах, и предметом сделки является добытое полезное ископаемое, признаваемое для указанной стороны сделки объектом налогообложения налогом на добычу полезных ископаемых, при добыче которого налогообложение производится по налоговой ставке, установленной в процентах;
- одна из сторон сделки является налогоплательщиком, применяющим один из следующих специальных налоговых режимов: ЕСХН или ЕНВД, при этом в числе других лиц, являющихся сторонами указанной сделки, есть лицо, не применяющее указанные специальные налоговые режимы;
- одна из сторон сделки освобождена от обязанностей налогоплательщика налога на прибыль организаций;
- сделка удовлетворяет одновременно следующим условиям: 5.1. одна из сторон сделки является налогоплательщиком ст. 275.2 НК РФ (лицензия на пользование участком недр или операторами нового морского месторождения углеводородного сырья) и учитывает доходы (расходы) по такой сделке при определении налоговой базы по налогу на прибыль организаций в соответствии со статьей 275.2 НК РФ; 5.2. любая другая сторона сделки не является налогоплательщиком ст. 275.2 НК РФ;
- одна из сторон сделки является исследовательским корпоративным центром в инновационных центра («Сколково» и других);
- одна из сторон сделки применяет в течение налогового периода инвестиционный налоговый вычет по налогу на прибыль организаций (ст. 286.1 НК РФ);
- одна из сторон сделки является налогоплательщиком налога на дополнительный доход от добычи углеводородного сырья и доходы (расходы) по такой сделке учитываются при определении налоговой базы по налогу на дополнительный доход от добычи углеводородного сырья.
Лимит: сумма доходов по сделке между лицами (или сумма сделки с одним лицом) должна превышать 1 (один) млрд. руб за год.
4. Сделки не признаются контролируемыми, если
1. сторонами сделок являются участники одной и той же консолидированной группы налогоплательщиков (кроме сделок с плательщиком НДПИ);
2. сторонами сделок являются лица, удовлетворяющие одновременно следующим требованиям:
- зарегистрированы в одном субъекте РФ;
- не имеют обособленных подразделений на территориях других субъектов РФ, а также за пределами РФ;
- не уплачивают налог на прибыль организаций в бюджеты других субъектов РФ;
- не имеют убытков (включая убытки прошлых периодов, переносимые на будущие налоговые периоды), принимаемых при исчислении налога на прибыль организаций, среди указанных сторон сделок нет лиц, которые являются: плательщиками НДПИ; плательщиками ЕСХН или ЕНВД; участниками проекта «Сколково»; освобожденными от обязанностей налогоплательщика по налогу на прибыль; резидентами ОЭЗ.
3. межбанковские кредиты (депозиты) со сроком до 7 (семи) календарных дней;4. сделки по предоставлению поручительств (гарантий) в случае, если все стороны такой сделки являются российскими организациями, не являющимися банками;
5. сделки по предоставлению беспроцентных займов между взаимозависимыми лицами, местом регистрации либо местом жительства всех сторон и выгодоприобретателей по которым является Российская Федерация.
5. Уведомление о контролируемых сделках — для чего, срок, форма
Налоговый орган в отчете интересует рыночный уровень цены по сделке. После сдачи отчета налоговые органы могут запросить документацию по контролируемым сделкам.
При этом в рамках налоговой проверки запрос документации по контролируемым сделкам может охватывать период 3 (три) года.
Штрафных санкицй не будет, если налогоплательщик представит в налоговый орган документацию, обосновывающую рыночный уровень цен.Налогоплательщики обязаны уведомить налоговые органы о контролируемых сделках, совершенных в течение календарного года не позднее 20 мая следующего года (ст. 105.16 НК РФ):
- по месту нахождения;
- (или) по месту жительства;
- (или) по месту учета в качестве крупнейших налогоплательщиков.
Уведомление о контролируемых сделках (форма) должно содержать следующую информацию:
1) календарный год, за который представляются сведения;
2) предметы сделок;
3) сведения об участниках сделок:
— полное наименование организации, ИНН;
— Ф.И.О. индивидуального предпринимателя и его ИНН;
— Ф.И.О. и гражданство физического лица, не являющегося индивидуальным предпринимателем;
— сумма полученных доходов и (или) сумма произведенных расходов (понесенных убытков) по контролируемым сделкам с выделением сумм доходов (расходов) по сделкам, цены которых подлежат регулированию.
6. Контролируемые сделки — ответственность
Непредставление уведомления о контролируемых сделках — штраф 5000 (пять тысяч) рублей (ст. 129.4 НК РФ).
Неуплата или неполная уплата налога в результате применения «нерыночных» цен — штраф в размере 20% от неуплаченной суммы налога с 2014 года, а с 2017 года 40% от неуплаченной суммы налога, но не менее 30 000 руб. (ст. 129.3 НК РФ).
Итоги
Таким образом, с 2014 ввели жесткий контроль со стороны государства за сделками, совершаемыми между взаимозависимыми лицами с целью противодействия уклонения от уплаты налогов.
Компаниям, которые разрабатывают схемы работы через своих взаимозависимых лиц, придется следить за политикой ценообразования.
Санкции, которые грозят за обнаруженную в ходе проверки недоплату налогов, в связи с занижением рыночной цены товара, составляют 20% от суммы недоплаченного налога плюс пени за период просрочки. При больших оборотах это может вылиться в весьма внушительную сумму.
Фирммейкер, 2014 (актуализировано 2019)Светлана Митюхина (Маркина)
При использовании материала ссылка на статью обязательна
выделите фрагмент текста и нажмите Ctrl+Enter
смотрите также
Источник: https://firmmaker.ru/stat/nalogovye/zavisim-kriterii