
Уплата налога на имущество товарищами
Уплата налога на имущество организаций

Зачастую на практике вызывают затруднения определение момента, с которого надлежит уплачивать налог на имущество, порядок его уплаты организациями, имеющими филиалы и иные подразделения или основные средства в виде недвижимого имущества, местонахождение которых не совпадает с местонахождением организации. Ответам на эти и некоторые другие взаимосвязанные вопросы посвящена данная статья.
Налогообложение вновь приобретенного имущества
В соответствии с п. 1 ст.
374 НК РФ объектом обложения налогом на имущество организаций для российских юридических лиц признается движимое и недвижимое имущество, учитываемое на балансе в качестве объектов основных средств в соответствии с установленным порядком ведения бухгалтерского учета. Таким образом, стоимость основного средства должна учитываться для целей исчисления налога на имущество начиная с того периода, когда объект ОС принимается на баланс.
В Постановлении от 17 августа 2006 г.
по делу № А06-7050У/4-13/05 ФАС Поволжского округа указал, что у налогоплательщика возникла обязанность по сдаче налоговых расчетов по авансовым платежам и налоговых деклараций по налогу на имущество с момента приобретения на территории субъекта РФ имущества. Кроме того, суд отметил, что ст.
385 и 386 НК РФ связывают возникновение обязанности по представлению налоговой декларации с возникновением налоговой базы по налогу на имущество и обязанности по уплате этого налога, а не с постановкой на учет по местонахождению объекта недвижимого имущества.
УМНС России по г. Москве в письме от 1 сентября 2003 г.
№ 23-10/2/47754 разъяснило: если согласно учредительному документу объект недвижимости передан организации от учредителя до государственной регистрации прав собственности на этот объект по акту (накладной) приемки-передачи основных средств, организация-получатель признается плательщиком налога на имущество со стоимости указанного объекта недвижимости с момента передачи объекта по акту.
Следует помнить, что в соответствии с п. 2.1.
4 Порядка и условий присвоения, применения, а также изменения идентификационного номера налогоплательщика при постановке на учет, снятии с учета юридических и физических лиц1 налоговый орган по местонахождению принадлежащего организации недвижимого имущества ставит организацию на учет в течение пяти дней со дня поступления сведений от органов, указанных в ст. 85 НК РФ (т.е. регистрирующих права на недвижимость). Значит, постановка на учет в качестве налогоплательщика в данном случае — обязанность не организации, а самого налогового органа, который должен предпринять все необходимые действия без участия налогоплательщика.Сдача же налоговой отчетности и уплата налогов в соответствующий бюджет, напротив, возлагаются именно на налогоплательщика. Из анализа судебной практики можно сделать вывод, что привлечение к налоговой ответственности возможно за непредставление не только налоговой декларации, но и налогового расчета.
Так, в Постановлении от 27 апреля 2006 г. по делу № А82-2065/2005-27 ФАС Волго-Вятского округа пояснил, что законодатель разграничил понятия налоговой декларации по налогу на имущество организаций и расчетов авансовых платежей по этому налогу.
Ответственность за несвоевременное представление в налоговый орган декларации установлена ст. 119 НК РФ, а расчетов — п. 1 ст. 126 НК РФ. Причем ФАС Западно-Сибирского округа в Постановлении от 2 ноября 2005 г.
по делу № Ф047865/2005(16293-А75-40) указал, что ответственность за несвоевременное представление уточненных расчетов по налогу п. 1 ст. 126 НК РФ не предусмотрена.
Следовательно, обязанность по уплате авансовых платежей возникает у налогоплательщика с момента получения имущества (в том числе в качестве вклада в уставный капитал), а не после постановки организации на учет в налоговых органах по местонахождению недвижимого имущества. Невыполнение данной обязанности является основанием для привлечения к налоговой ответственности по ст. 119 и п. 1 ст. 126 НК РФ.
За неполную уплату налога налогоплательщик может быть привлечен к ответственности по ст. 122 НК РФ, причем обязанность по уплате налога на недвижимое имущество не зависит от государственной регистрации прав на него. В Постановлении от 21 августа 2006 г.
по делу № А38-5824/-17/499-2005 ФАС Волго-Вятского округа указал, что законодательство о бухгалтерском учете не связывает постановку объекта, полученного организацией в качестве вклада в уставный капитал, на учет как основного средства с государственной регистрацией вещного права на этот объект.
Включение имущества в состав объектов обложения налогом на имущество не зависит от волеизъявления налогоплательщика, а определяется экономической сущностью этого имущества.
Суд пришел к выводу, что налогоплательщик обязан исчислять и уплачивать налог на имущество со стоимости объекта, полученного в качестве вклада в уставный капитал, с момента введения в эксплуатацию.В Постановлении от 4 сентября 2006 г.
по делу № Ф08-3930/2006-1681А ФАС СевероКавказского округа отметил, что, поскольку появление объекта обложения налогом на имущество связано с учетом недвижимого имущества на балансе налогоплательщика в качестве объекта ОС, обязанность учитывать его стоимость при исчислении налога возникает с момента ввода имущества в эксплуатацию, а не в момент подачи документов на государственную регистрацию права собственности на объект.
Таким образом, получив имущество по актам приемки-передачи, налогоплательщик обязан отразить его на балансе и уплатить авансовые платежи (если имущество поставлено на учет в IV квартале — налог) в отношении всех основных средств (движимого и недвижимого имущества), полученных, например, в качестве вклада в уставный капитал или приобретенных на иных основаниях.
Особенности уплаты налога при наличии филиалов и других обособленных подразделений
В соответствии со ст.
384 Налогового кодекса РФ организация, в состав которой входят имеющие отдельный баланс обособленные подразделения, уплачивает в бюджет по местонахождению каждого из таких подразделений налог (авансовые платежи по налогу) по имуществу, признаваемому объектом налогообложения и находящемуся на отдельном балансе каждого из подразделений. Сумма налога определяется как произведение налоговой ставки, действующей на территории субъекта Российской Федерации, где расположены обособленные подразделения, и налоговой базы (средней стоимости имущества), определенной за налоговый (отчетный) период в отношении каждого из подразделений.
Из изложенного следует, что налог на имущество организаций уплачивается в зависимости от того, на чьем балансе находится имущество, т.е.
если на балансе организации, то и налог уплачивается по ее местонахождению, а если на балансе обособленного подразделения — по местонахождению подразделения.
Аналогичной точки зрения придерживается и Минфин России в письме от 20 сентября 2006 г. № 03-06-01-04/177.
Налоговый кодекс РФ не содержит определения отдельного баланса. В то же время в соответствии с п. 33 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации1 и п. 8 ПБУ 4/992 бухгалтерская отчетность организации должна включать показатели деятельности филиалов, представительств и иных структурных подразделений, в том числе выделенных на отдельные балансы.
Источник: https://gaap.ru/articles/uplata_naloga_na_imushchestvo_organizatsiy/
Налог на имущество организаций: важно знать

Налог на имущество организаций платят исключительно фирмы. На предпринимателей он не распространяется.
Налог на имущество организаций установлен главой 30 Налогового кодекса. Этот налог вводится в действие региональным законом. Если в вашем регионе нет такого закона, налог платить не надо.
Налогоплательщики
Налог на имущество организаций платят исключительно фирмы. На предпринимателей он не распространяется.
Причем налогоплательщиками являются только компании, имеющие имущество, признаваемое объектом налогообложения, то есть учитываемое на балансе в качестве основных средств.
Соответственно, если такого имущества у фирмы нет, то подавать налоговые декларации в инспекцию не нужно (напомним, что ранее в таких случаях нужно было предоставлять «нулевые» декларации).
Некоторые виды предприятий освобождены от уплаты налога. В частности, налог не платят:- общественные организации инвалидов (в которых работают 80 и более процентов инвалидов);
- фирмы, уставный капитал которых полностью состоит из вкладов общественных организаций инвалидов. В этом случае льгота действует, если в фирме работают не менее 50% инвалидов, а их зарплата составляет не менее 25% от общего фонда оплаты труда. Причем имущество таких фирм не должно использоваться для производства и продажи подакцизных товаров, минерального сырья, полезных ископаемых, а также других товаров, указанных в постановлении Правительства РФ от 18 февраля 2004 года № 90;
- фирмы, единственными собственниками имущества которых являются общероссийские общественные организации инвалидов, – в отношении имущества, используемого для нужд культуры и искусства, образования, физической культуры и спорта, здравоохранения и социального обеспечения инвалидов. В частности, это могут быть:
- образовательные учреждения;
- медицинские учреждения;
- оздоровительные спортивные лагеря и лагеря труда и отдыха;
- центры, клубы и кружки в сфере образования;
- специализированные протезно-ортопедические предприятия;
- коллегии адвокатов, адвокатские бюро и юридические консультации;
- государственные научные центры.
Объект налогообложения
Фирмы должны платить налог на имущество с остаточной стоимости основных средств.
К основным средствам относят имущество, которое фирма использует в качестве средств труда более одного года (например, здания, оборудование, вычислительную технику, транспортные средства и т. п.) или сдает в аренду.
Остаточную стоимость такого имущества рассчитывают так:
| Остаточная стоимость основных средств | = | Первоначальная стоимость основных средств, отраженная на счетах 01 и 03 | — | Амортизация по основным средствам, отраженная на счете 02 |
По некоторым основным средствам начисляют не амортизацию, а износ. Эти основные средства перечислены в пункте 17 ПБУ 6/01. При расчете налога остаточную стоимость такого имущества определяют так:
| Первоначальная стоимость основных средств, отраженная на счетах 01 и 03 | Износ по основным средствам, отраженный на забалансовом счете 010 | Остаточная стоимость имущества |
| — | = |
У фирм – нерезидентов РФ по недвижимому имуществу, находящемуся на территории России, налогом облагают его инвентаризационную стоимость по данным БТИ.
Виды имущества, по которым не уплачивают налог, установлены в статьях 374 и 381 Налогового кодекса. К ним относят:
- земельные участки и иные объекты природопользования (например, водные ресурсы), принадлежащие вашей фирме;
- государственное имущество, используемое исполнительной властью для нужд обороны, гражданской обороны, обеспечения безопасности и охраны правопорядка в стране;
- имущество организаций уголовно-исполнительной системы;
- имущество, используемое общероссийскими общественными организациями инвалидов для осуществления их уставной деятельности;
- имущество фармацевтической организации, используемое для производства ветеринарных иммунобиологических препаратов, предназначенных для борьбы с эпидемиями и эпизоотиями;
- имущество, используемое для осуществления религиозной деятельности.
Налоговая база
Чтобы рассчитать сумму налога, которую нужно уплатить в бюджет за налоговый период, следует определить стоимость налогооблагаемого имущества фирмы за этот период.
Чтобы определить среднюю стоимость имущества за отчетный период, нужно сумму величин остаточной стоимости имущества на 1-е число каждого месяца отчетного периода и 1-е число месяца, следующего за отчетным периодом, разделить на количество месяцев в отчетном периоде, увеличенное на единицу.
Чтобы определить среднегодовую стоимость имущества, нужно сумму величин остаточной стоимости имущества на 1-е число каждого месяца и последнее число года разделить на число месяцев в налоговом периоде, увеличенное на единицу.
Налоговый и отчетный периоды
Налоговый период по налогу составляет один год, а отчетный – I квартал, полугодие и 9 месяцев.
Ставка налога
Ставку налога устанавливают региональные власти. Она не может превышать 2,2%.
Региональные власти могут установить разные ставки для отдельных видов предприятий, а также по некоторым видам имущества.
Если региональным законом ставка налога не установлена, применяйте ставку 2,2%.
Порядок исчисления налога
В течение года фирмы уплачивают авансовые платежи по налогу за каждый отчетный период. По итогам года фирмы окончательно рассчитываются с бюджетом по налогу.
Сумму налога, которую нужно заплатить в бюджет по итогам отчетного периода (квартала, полугодия и 9 месяцев), определяют так:
| Средняя стоимость имущества за отчетный период | X | Ставка налога | : | 4 | = | Сумма налога за отчетный период |
Сумму налога, которую нужно заплатить в бюджет по итогам всего года, рассчитывают так:
| Сумма налога по итогам года | Средняя стоимость имущества по итогам года | Ставка налога | Авансовые платежи по налогу, исчисленные в течение года |
| = | X | — |
Обратите внимание: региональные власти могут установить другой порядок уплаты налога.
Как платят налог фирмы, имеющие обособленные подразделения
Налог с имущества, которое числится на балансе обособленного подразделения, нужно платить по месту нахождения этого подразделения.
Для этого отдельно рассчитайте налоговую базу, приходящуюся на головное отделение фирмы и каждый из филиалов
Чтобы определить налоговую базу по головному отделению, рассчитайте налоговую базу в целом по фирме и вычтите из полученной величины налоговую базу по обособленным подразделениям.
Затем налоговую базу по головному отделению и каждому обособленному подразделению умножьте на ставку налога, действующую в регионе, где они находятся.
Фирма может владеть недвижимостью, которая находится в других регионах. Налог с такого имущества надо платить в бюджеты этих регионов.
Как платят налог фирмы, переведенные на ЕНВД
По некоторым видам деятельности фирма может быть переведена на уплату единого налога на вмененный доход. Со стоимости имущества, которое используют в этих видах деятельности, налог платить не нужно. С остального имущества налог платят в обычном порядке.
Фирма может использовать одно и то же имущество, как в обычных видах деятельности, так и в переведенных на уплату ЕНВД В этом случае вы должны платить налог только с части его стоимости. Эта часть пропорциональна выручке от деятельности, не облагаемой ЕНВД, общей выручке вашей фирмы.
Если ваша фирма прекратила деятельность, облагаемую единым налогом на вмененный доход, вы должны по итогам отчетного периода заплатить налог с имущества, использовавшегося в этой деятельности.
Как платят налог участники совместной деятельности
Фирмы, которые участвуют в совместной деятельности (по договору простого или инвестиционного товарищества), могут передать свое имущество в общее дело. Налог с такого имущества каждый участник платит отдельно.
Фирмы могут также приобретать или создавать имущество в ходе совместной деятельности. Налог с этого имущества каждый участник определяет пропорционально стоимости своего вклада в общее дело.
Данные об остаточной стоимости общего имущества и доле каждого участника в нем на 1-е число каждого месяца товарищам должен сообщать участник, который ведет учет общей деятельности. Делать это он должен не позже 20-го числа месяца, следующего за отчетным периодом.
Порядок и сроки уплаты налога
Сроки уплаты авансовых платежей по налогу на имущество, а также самого налога, устанавливают региональные власти.
О том, как заплатить налог, смотрите главу «Уплата, зачет и возврат налогов» → подраздел «Как заплатить налог».
Расходы по уплате налога уменьшают налоговую базу по налогу на прибыль организаций (ст. 264 НК РФ).
Порядок и сроки представления отчетности
Ежеквартально (если иное не установлено законом вашего региона) подавайте в налоговую инспекцию налоговые расчеты, а по итогам года – декларацию по налогу
Налоговый расчет по итогам I квартала, полугодия, 9 месяцев подайте в течение 30 дней после окончания каждого квартала. Налоговую декларацию по итогам года представьте не позднее 30 марта следующего за отчетным года.
Обратите внимание! Регионы России не могут самостоятельно утверждать формы отчетности по налогу на имущество.
Сдавать расчеты по авансовым платежам нужно по форме, утвержденной в приложении 4 к приказу ФНС России от 24 ноября 2011 года № ММВ-7-11/895. По итогам года декларацию нужно представить по форме, утвержденной в приложении 1 к этому же п ри к а зу.
Если у вашей фирмы есть обособленные подразделения или недвижимость в других регионах, вы должны подать налоговые расчеты и декларации в инспекции по месту нахождения этих подразделений и имущества.Источник: Бухгалтерия.ру
Источник: https://otchetonline.ru/pomoshh-buxgalteru/buhuchet/32813-nalog-na-imuschestvo-organizaciy-vazhno-znat.html
Как использовать простое товарищество для снижения налога на имущество
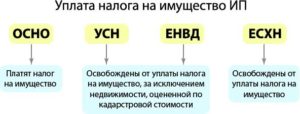
Наш журнал уже неоднократно писал о возможностях использования договора простого товарищества для снижения налогов. Однако до текущего момента так и не были рассмотрены возможности снижения налога на имущество в ходе совместной деятельности.
В отличие от прочих налогов, налог на имущество основывается на данных бухгалтерского, а не налогового учета (п. 1 ст. 375 НК РФ). Именно по данным бухучета определяется сумма налога, подлежащая уплате в бюджет.
А это дает больше возможностей для маневра. Это справедливо и в отношении имущества простого товарищества.
Практика показывает, что компании нашли немало способов оптимизировать имущественный налог в рамках этого договора.
Занижение стоимости активов сэкономит налог
Имущество простого товарищества формируется двумя основными путями — вносится участниками (п. 1 ст. 374 НК РФ) или приобретается и создается самим товариществом. Налоговая база по налогу на имущество определяется исходя из остаточной стоимости таких активов (п. 1 ст. 377 НК РФ).
Та же норма устанавливает, что налог на имущество каждый участник договора простого товарищества рассчитывает и платит самостоятельно, исходя из остаточной стоимости внесенного им имущества.
А по имуществу, созданному или приобретенному в рамках совместной деятельности, налог на имущество платят все товарищи пропорционально своим вкладам.
При этом участник, ведущий общие дела, должен обеспечить обособленный учет общего имущества товарищей от своего собственного имущества (п. 18 ПБУ 20/03). То есть вести два отдельных баланса.
Основные средства, переданные в совместную деятельность, могут быть оценены исходя из денежной оценки вклада, установленной договором (п. 2 ст. 1042 ГК РФ, п. 18 ПБУ 20/03).
А это означает, что данная оценка зависит не от бухгалтерской или налоговой остаточной стоимости вносимого имущества, а только от волеизъявления сторон.
Причем НК РФ не запрещает вносить основные средства по более высокой или низкой стоимости по сравнению с остаточной (п. 1 ст. 257, подп. 2 п. 1 ст. 277 НК РФ).
Это позволяет получить налоговую экономию компании, которая вносит имущество. Для этого участники должны договориться об оценке этого имущества по как можно более низкой цене. Ниже его текущей остаточной стоимости, с которой товарищ платил налог до вступления в совместную деятельность. Именно с этой уменьшенной стоимости и нужно будет уплачивать налог на имущество в бюджет.Отметим, что начисление амортизации в рамках товарищества осуществляется в общем порядке, вне зависимости от фактического срока использования полученного имущества до заключения договора и применяемых ранее способов начисления амортизации (абз. 4 п. 18 ПБУ 20/03). Поэтому нужно будет заново установить срок полезного использования и способ начисления амортизации в бухучете. Это дает товарищам еще одну возможность для снижения налога на имущество.
Дело в том, что каждый способ начисления амортизации с разной скоростью уменьшает остаточную стоимость основного средства. Чем эта скорость выше, тем меньше компания уплатит в итоге налога на имущество.
Особенно выгодно оценить объект по более низкой стоимости, если в рамках товарищества какое-то время не планируется получать прибыль.
Тогда этот шаг не будет иметь негативных последствий в плане снижения суммы начисляемой в налоговом учете амортизации.
Дело в том, что в налоговом учете не определен порядок формирования первоначальной стоимости имущества, переданного в товарищество. Следовательно, эту сумму можно определить так же, как и в бухучете — путем соглашения товарищей.
Напомним, что убытки товарищества не распределяются между его участниками и не учитываются при налогообложении (п. 4 ст. 278 НК РФ), поэтому нет никакого смысла начислять большую амортизацию, если прибыли не планируется*.
* Подробнее об особенностях исчисления налогов в простом товариществе читайте в статье «Как выбрать наиболее выгодный вариант ведения совместной деятельности» в «ПНП» № 7, 2012.
Есть способ снизить одновременно и налог на прибыль, и налог на имущество
Передача объектов в простое товарищество по более высокой оценочной стоимости позволит увеличить сумму амортизационных отчислений в налоговом учете.
Если, конечно, принять мнение о том, что первоначальная стоимость для целей налога на прибыль в товариществе может формироваться при помощи соглашения.
Соответственно, такой шаг поможет снизить налог на прибыль, но увеличит налог на имущество.
Здесь налоговая экономия достигается за счет разницы в ставках налогов (20% по прибыли против 2,2% по налогу на имущество). К тому же сумма налога на имущество включается в состав прочих расходов (подп. 1 п. 1 ст. 264 НК РФ).Для того чтобы одновременно снизить обязательства и по налогу на имущество, и по налогу на прибыль, можно поступить следующим образом.
Для целей налогового учета оценить внесенный объект текущей остаточной стоимости в налоговом учете передающей стороны. И увеличить налоговые расходы.
А для целей бухгалтерского учета — по более низкой оценочной стоимости. Что позволит снизить сумму налога на имущество.
Разумеется, как и у всякой налоговой схемы, у данного варианта экономии есть один существенный изъян. А именно возможные претензии по поводу необходимости восстановления входного НДС при передаче имущества в совместную деятельность.
Налоговики ссылаются на то, что передача имущества по договору простого товарищества не признается реализацией (подп. 4 п. 3 ст. 39 НК РФ) и не облагается НДС (подп. 1 п. 2 ст. 146 НК РФ).
Поэтому участник должен восстановить НДС, ранее принятый к вычету.
Однако, по нашему мнению, при внесении в простое товарищество вкладов в виде имущества, нематериальных активов и имущественных прав НДС восстанавливать не нужно.
Такой же точки зрения придерживается Президиум ВАС РФ (постановление от 22.06.10 № 2196/10).Судьи ссылаются на то, что налоговое законодательство не устанавливает для участника, заключившего договор простого товарищества, обязанности по восстановлению НДС, ранее предъявленного к вычету (п. 3 ст. 170 НК РФ).
Сэкономить налог можно с помощью участников, применяющих спецрежимы
Экономия на налоге на имущество может быть достигнута не только за счет корректировки стоимости вносимых активов и норм их амортизации. Но и за счет специфического состава участников товарищества. Например, налогоплательщики, применяющие «упрощенку» и ЕНВД, не являются плательщиками налога на имущество (п. 2 ст. 346.11, п. 4 ст. 346.26 НК РФ).
Такие участники не уплачивают налог на имущество и в отношении активов, переданных ими в простое товарищество. И в отношении имущества, созданного в рамках простого товарищества. Этот вывод подтверждает арбитражная практика (постановление Федерального арбитражного суда Центрального округа от 01.12.08 № А62-1420/2008).
Еще одна возможность снизить налог возникает в отношении имущества, приобретенного или созданного в процессе совместной деятельности. Как уже упоминалось выше, уплата налога по такому имуществу производится пропорционально стоимости вклада товарищей (п. 1 ст. 377 НК РФ).
Следовательно, товарищ на общей системе будет уплачивать налог на имущество только с той стоимости созданного объекта, которая соответствует его доле. И если его доля мала, налог на имущество тоже будет небольшим.
Особенно в сравнении с ситуацией, если бы имущество эта компания приобрела в одиночку.
Единственный минус такого способа оптимизации налога для участника на общей системе состоит в том, что основное средство при выходе из товарищества придется делить с остальными участниками. И, если это не дружественная группа юрлиц, не факт, что они захотят добровольно отдать объект именно этому товарищу.
Неприятности могут подстерегать и товарищей, применяющих специальные налоговые режимы. Так, «упрощенка» может применяться только в случае, если остаточная стоимость объектов не превышает 100 млн рублей (подп. 16 п. 3 ст. 346.12 НК РФ).
При этом возможны требования налоговиков о том, чтобы при расчете такого лимита учитывалась также и доля в имуществе, созданном или приобретенном в рамках простого товарищества. И, что интересно, суд может поддержать их в таких требованиях.
Например, в постановлении Федерального арбитражного суда Восточно-Сибирского округа от 23.08.11 № А19-21898/10 судьи отметили, что, так как созданное в процессе совместной деятельности имущество было оформлено в общую долевую собственность, стоимость доли должна учитываться при расчете лимита 100 млн рублей.
Важно отметить, что участвовать в совместной деятельности могут также и предприниматели.
Количество товарищей-предпринимателей может существенно повлиять на совокупную величину налога на имущество, уплачиваемого товарищами.
Поскольку предприниматели не являются плательщиками этого налога (ст. 373 НК РФ), чем больше их доля участия в совместной деятельности, тем меньше налоговое бремя товарищества.
Источник: http://www.NalogPlan.ru/article/2729-kak-ispolzovat-prostoe-tovarishchestvo-dlya-snijeniya-naloga-na-imushchestvo
Налог на имущество организаций в 2018 году

Налог на имущество организаций – это один из обязательных налогов ОСНО для юридических лиц (в том числе иностранных). ИП, в свою очередь, платят налог на имущество, как физические лица (более подробно здесь).
Примечание: налог на имущество организаций – это региональный налог, вводимый в действие законами субъектов РФ. Власти регионов могут самостоятельно устанавливать ставку по налогу (в пределах установленных НК РФ), порядок и сроки уплаты, льготы, особенности расчета базы по налогу.
Кто освобожден от уплаты налога на имущество организаций
Перечень организаций, освобождаемых от обязанности уплаты данного налога, перечислен в п. 1.2 ст. 373 НК РФ.
Объект налога на имущество организаций
Для российских организаций объектом налогообложения является движимое и недвижимое имущество, учитываемое на балансе организации в качестве объекта основных средств (счет 01).
Имущество, освобождаемое от налогообложения
Не облагаются налогом на имущество:
- Земельные участки, водные объекты и иные объекты природопользования.
- Объекты культурного наследия (памятники истории и культуры).
- Ядерные установки, пункты хранения ядерных материалов, захоронения радиоактивных отходов.
- Космические объекты.
- Суда, зарегистрированные в международном реестре судов.
- Иные объекты, указанные в п. 4 ст. 374 НК РФ.
Обратите внимание, что с 1 января 2018 года льгота, предусматривающая освобождение от налогообложения основных средств, включенных в первую или во вторую амортизационную группу (пп.8 п.4 ст. 374 НК РФ), прекращает свое действие.
Решение о продлении срока льготы или установлении ставки налога передано во власть регионам, которые, в случае, отказа от продления льготы, смогут установить ставку по данному налогу в размере не более 1,1% (на данный момент ставка налога на имущество организаций не может быть более 2,2%).
Расчет налога на имущество в 2018 году
Налог на имущество организаций рассчитывается по следующей формуле:
Налог к уплате в бюджет = Налоговая база х Ставка налога – Авансовые платежи
По общему правилу, налоговой базой является среднегодовая стоимость имущества, определяемая из остаточной стоимости (за вычетом амортизации).
Среднегодовая стоимость рассчитывается по следующей формуле:
СГС = (ОстН + ОстК) : (КМ+1)
где:
ОстН – остаточная стоимость имущества на 1 число каждого месяца;
ОстК – остаточная стоимость имущества на последнее число налогового периода (года);
КМ – количество месяцев владения имуществом в налоговом периоде;
1 – коэффициент, на который увеличивается количество месяцев владения имуществом.
Пример расчета среднегодовой стоимости
| 1 января | 1 300 000 |
| 1 февраля | 1 268 744 |
| 1 марта | 1 237 488 |
| 1 апреля | 1 206 323 |
| 1 мая | 1 174 976 |
| 1 июня | 1 143 720 |
| 1 июля | 1 112 464 |
| 1 августа | 1 081 206 |
| 1 сентября | 1 049 952 |
| 1 октября | 1 018 696 |
| 1 ноября | 987 440 |
| 1 декабря | 956 184 |
| 31 декабря | 924 928 |
Среднегодовая стоимость имущества:
(1 300 000 + 1 268 744 + 1 237 488 + 1 206 323 + 1 174 976 + 1 143 720 + 1 112 464 + 1 081 206 + 1 049 952 + 1 018 696 + 987 440 + 956 184 + 924 928) / (12м. + 1) = 1 112 471 руб.
Примечание: в отношении некоторых объектов недвижимости (перечисленных в ст. 378.2 НК РФ) налоговая база принимается равной их кадастровой стоимости на 1 января отчетного года.
Примечание: если недвижимость на 1 января отчетного года не была включена в специальный региональный перечень объектов, база по которым определяется исходя из кадастровой стоимости, или ее кадастровая стоимость не была установлена на 1 января отчетного года, база по налогу на имущество рассчитывается в общем порядке.
Ставка налога на имущество организаций устанавливается региональными властями, но не может превышать – 2,2 % (на 2018 год).
Для имущества, по которому база определяется исходя из кадастровой стоимости, ставка налога также устанавливается властями региона и не должна превышать 2% (на 2018 год).
Для движимого имущества, поставленного на учет в качестве объекта основных средств с 1 января 2013 года, ставка по налогу на имущество не может превышать 1,1%
Примечание: если ставка не установлена, она принимается равной вышеуказанным значениям (2,2% и 2% соответственно).
Примечание: в отношении ряда объектов может применяться пониженная или вообще «нулевая» ставка налога. Перечень организаций, имеющих право на уплату налога по сниженным ставкам, указан в пп. 3-3.1 ст. 380 НК РФ.
Авансы, подлежащие уплате по итогам каждого квартала, рассчитываются по следующей формуле:Авансовый платеж = (Средняя стоимость имущества х Налоговая ставка) : 0,25
Примечание: не стоит путать среднегодовую и среднюю стоимость имущества. Среднегодовая нужна для расчета налога за год, а средняя для расчета ежеквартальных авансов.
Средняя стоимость имущества рассчитывается по следующей формуле:
СРС = (ОстН1 + ОстН2) х (КМ + 1)
где:
ОстН1 – остаточная стоимость на 1 число каждого из трех месяцев квартала.
ОстН2 – остаточная стоимость на 1 число месяца, следующего за прошедшим кварталом.
КМ – количество месяцев владения имуществом в квартале.
1 – коэффициент на который увеличивается количество месяцев владения имущество.
Пример расчета средней стоимости
| 1 января | 1 300 000 |
| 1 февраля | 1 268 744 |
| 1 марта | 1 237 488 |
| 1 апреля | 1 206 323 |
Средняя стоимость имущества:
(1 300 000 + 1 268 744 + 1 237 488 + 1 206 323) / (3м. + 1) = 1 253 139 руб.
Пример расчета авансовых платежей
Исходные данные:
Среднемесячная стоимость имущества ООО «Ромашка» за 1 квартал 2018 года составила 1 253 139 руб.
Ставка по налогу на имущество – 2,2 % (Закон города Москвы «О налоге на имущество организаций» № 64 от 05.11.2003г.).
Сумма авансового платежа к уплате за 1 квартал 2018 года составит 6 892 руб.:
(1 253 139 х 2,2 %) х 0,25
Пример расчета авансового платежа для имущества с кадастровой стоимостью
Исходные данные:
Источник: https://www.malyi-biznes.ru/sistemy/osno/nalog-na-imushestvo/
Имущественные налоги — Институт профессиональных бухгалтеров Московского региона

Рубрику ведет А.В. Сорокин, начальник отдела имущественных и прочих налогов Департамента налоговой и таможенно-тарифной политики Минфина России
Отчетность при реорганизации
Организация «А» в течение налогового периода реорганизована путем присоединения к организации «Б». Организация «Б» является правопреемником по исполнению обязанностей по уплате налога на имущество организаций. Должна ли организация «Б» представлять отчетность по налогу на имущество организаций за организацию «А»?
Согласно пунктам 2 и 5 статьи 50 НК РФ, при присоединении одного юридического лица к другому юридическому лицу правопреемником присоединенного юридического лица в части исполнения обязанности по уплате налогов признается присоединившее его юридическое лицо. Правопреемник реорганизованного юридического лица пользуется всеми правами, исполняет все обязанности в порядке, предусмотренном Налоговым кодексом для налогоплательщиков.
На основании норм подпункта 4 пункта 1 статьи 23 и пункта 3 статьи 80 НК РФ налогоплательщики обязаны представлять в установленном порядке в налоговый орган по месту учета налоговые декларации (расчеты), если такая обязанность предусмотрена законодательством о налогах и сборах.
В соответствии с пунктом 1 статьи 386 НК РФ налогоплательщики налога на имущество организаций обязаны по истечении каждого отчетного и налогового периода представлять в налоговые органы по своему местонахождению, местонахождению каждого своего обособленного подразделения, имеющего отдельный баланс, а также по местонахождению каждого объекта недвижимого имущества (в отношении которого установлен отдельный порядок исчисления и уплаты налога) налоговые расчеты по авансовым платежам и налоговую декларацию по налогу.
Статьей 374 НК РФ установлено, что объектами налогообложения для российских организаций признается движимое и недвижимое имущество (в том числе имущество, переданное во временное владение, в пользование, распоряжение, доверительное управление, внесенное в совместную деятельность или полученное по концессионному соглашению), учитываемое на балансе в качестве объектов основных средств в порядке, установленном для ведения бухгалтерского учета, если иное не предусмотрено статьями 378 и 378.1 НК РФ.
Согласно Методическим указаниям по формированию бухгалтерской отчетности при осуществлении реорганизации организаций (утв. приказом Минфина России от 20.05.
2003 № 44н, далее – Методические указания), при реорганизации в форме присоединения реорганизуемой организацией, прекращающей свою деятельность, составляется заключительная бухгалтерская отчетность на день, предшествующий дате внесения в Единый государственный реестр юридических лиц (ЕГРЮЛ) записи о прекращении деятельности последней из присоединенных организаций.
Бухгалтерская отчетность правопреемника формируется в установленном Методическими указаниями порядке на дату внесения в ЕГРЮЛ записи о прекращении деятельности последней из присоединенных организаций при реорганизации в форме присоединения.
Пунктом 11 Методических указаний определено, что передача имущества и обязательств по передаточному акту или разделительному балансу организацией, передающей имущество и обязательства в порядке правопреемства, бухгалтерскими записями не отражается.
Налоговая база по налогу на имущество организаций определяется, согласно статье 375 НК РФ, как среднегодовая стоимость имущества, при исчислении которой в соответствии со статьями 375 и 376 НК РФ учитывается остаточная стоимость основных средств, которая формируется для целей налогообложения по установленным правилам ведения бухгалтерского учета, утвержденным в учетной политике организации.
Пунктом 4 статьи 376 НК РФ установлено, что среднегодовая стоимость имущества, признаваемого объектом налогообложения, за налоговый период определяется как частное от деления суммы, полученной в результате сложения величин остаточной стоимости имущества на 1-е число каждого месяца налогового периода и последнее число налогового периода, на число месяцев в налоговом периоде, увеличенное на единицу.Учитывая сказанное, при реорганизации в форме присоединения присоединенная организация исчисляет среднегодовую стоимость имущества за период деятельности организации в течение календарного года в общеустановленном порядке, исходя из остаточной стоимости имущества на соответствующие даты, указанные в пункте 4 статьи 376 НК РФ, на основании заключительной бухгалтерской отчетности на день, предшествующий дате внесения в ЕГРЮЛ записи о прекращении деятельности присоединенной организации.
Поэтому, если по месту нахождения присоединенных организаций правопреемником созданы обособленные подразделения, имеющие отдельный баланс, или находятся объекты недвижимого имущества, то налоговые декларации по налогу на имущество организаций за последний налоговый период присоединенной организации представляются правопреемником в налоговый орган по месту нахождения указанных подразделений или объекта недвижимого имущества в установленные Налоговым кодексом РФ сроки, если они не были представлены присоединенными организациями до завершения реорганизации.
Договор простого товарищества
В каком порядке исчисляется и уплачивается налог на имущество организаций в рамках договора простого товарищества, если один из участников не является плательщиком этого налога в связи с применением упрощенной системы налогообложения. Как заполняется отчетность по налогу?
Особенности определения налоговой базы в рамках договора простого товарищества (договора о совместной деятельности), договора инвестиционного товарищества определены статьей 377 НК РФ.
В соответствии с ней участники указанных договоров исчисляют и уплачивают налог на имущество организаций самостоятельно с учетом условий договора на основании сведений, представляемых лицом, ведущим учет общего имущества товарищей.
В силу пункта 2 статьи 346.
11 НК РФ применение упрощенной системы налогообложения организациями предусматривает их освобождение от обязанности по уплате налога на имущество организаций, а также представления налоговой декларации (расчета) в соответствии с пунктом 2 статьи 80 НК РФ в части имущества, используемого для деятельности, осуществление которой влечет за собой применение упрощенной системы налогообложения.
Таким образом, если один из участников договора простого товарищества применяет упрощенную систему налогообложения, он освобожден от уплаты налога на имущество организаций, в том числе и в отношении своей доли в общем имуществе товарищей (имущества, внесенного по договору простого товарищества, имущества, приобретенного и (или) созданного в процессе совместной деятельности).
Что касается заполнения налоговой декларации (расчета) по налогу на имущество организаций иными участниками договора простого товарищества, то лицо, ведущее учет общего имущества товарищей, обязано для целей налогообложения сообщать не позднее 20-го числа месяца, следующего за отчетным периодом, каждому налогоплательщику – участнику договора простого товарищества (договора о совместной деятельности), договора инвестиционного товарищества сведения об остаточной стоимости имущества, составляющего общее имущество товарищей, на 1-е число каждого месяца соответствующего отчетного периода, и о доле каждого участника в общем имуществе товарищей (п. 2 ст. 377 НК РФ).
На основании пункта 1 статьи 377 НК РФ налоговая база в рамках договора простого товарищества (договора о совместной деятельности), договора инвестиционного товарищества определяется исходя из остаточной стоимости признаваемого объектом налогообложения имущества, внесенного налогоплательщиком по указанным договорам, а также исходя из остаточной стоимости иного признаваемого объектом налогообложения имущества, приобретенного и (или) созданного в процессе совместной деятельности, составляющего общее имущество товарищей, учитываемого на отдельном балансе товарищества участником договора товарищества, ведущим общие дела.
Каждый участник договора простого товарищества, договора инвестиционного товарищества производит исчисление и уплату налога в отношении признаваемого объектом налогообложения имущества, переданного им в совместную деятельность. В отношении имущества, приобретенного и (или) созданного в процессе совместной деятельности, исчисление и уплата налога производятся участниками договора товарищества пропорционально стоимости их вклада в общее дело.
Налоговая декларация (расчет) по налогу на имущество организаций заполняется каждым из участников простого товарищества в отношении указанного имущества в общеустановленном порядке, который утвержден приказом ФНС России от 24.11.2011 № ММВ-7-11/895.
При этом порядок заполнения налоговой декларации предусматривает, что налоговая база определяется налогоплательщиками в соответствии со статьей 376 НК РФ, согласно которой среднегодовая стоимость имущества, признаваемого объектом налогообложения, за налоговый период определяется как частное от деления суммы, полученной в результате сложения величин остаточной стоимости имущества на 1-е число каждого месяца налогового периода и последнее число налогового периода, на число месяцев в налоговом периоде, увеличенное на единицу. Средняя стоимость указанного имущества, признаваемого объектом налогообложения, за отчетный период определяется как частное от деления суммы, полученной в результате сложения величин остаточной стоимости имущества на 1-е число каждого месяца отчетного периода и 1-е число месяца, следующего за отчетным периодом, на количество месяцев в отчетном периоде, увеличенное на единицу.Таким образом, при заполнении Раздела 2 формы налоговой декларации (расчета) по налогу на имущество организаций на соответствующие даты указывается остаточная стоимость имущества, которая определяется как сумма остаточной стоимости имущества, находящегося на балансе организации – участника простого товарищества, и (или) остаточной стоимости имущества, составляющего общее имущество (переданного, приобретенного и (или) созданного в рамках совместной деятельности) всех участников простого товарищества, исходя из доли каждого участника совместной деятельности в общем имуществе товарищей.
Основные средства от иностранного поставщика
Организация заключила договоры с иностранной компанией на изготовление и поставку основного средства. По условиям контракта оплата производится частями – аванс и окончательная оплата. В каком порядке формируется первоначальная стоимость такого оборудования для целей исчисления налога на имущество организаций и налога на прибыль организаций?
Согласно пункту 1 статьи 374 НК РФ, объектами налогообложения для российских организаций признается движимое и недвижимое имущество (в том числе имущество, переданное во временное владение, в пользование, распоряжение, доверительное управление, внесенное в совместную деятельность или полученное по концессионному соглашению), учитываемое на балансе в качестве объектов основных средств в порядке, установленном для ведения бухгалтерского учета, если иное не предусмотрено статьями 378 и 378.1 НК РФ.
Налоговая база по налогу на имущество организаций, при определении которой в соответствии со статьей 375 НК РФ учитывается остаточная стоимость основных средств, формируется для целей налогообложения по установленным правилам ведения бухгалтерского учета, утвержденным в учетной политике организации.
ПБУ 6/01 «Учет основных средств» (утв. приказом Минфина России от 30.03.2001 № 26н) определяет, что основные средства принимаются к бухгалтерскому учету по первоначальной стоимости.
Первоначальной стоимостью основных средств, приобретенных за плату, признается сумма фактических затрат организации на приобретение, сооружение и изготовление, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством РФ).
В соответствии с ПБУ 3/2006 «Учет активов и обязательств, стоимость которых выражена в иностранной валюте» (утв. приказом Минфина России от 27.11.
2006 № 154н) даты совершения отдельных операций в иностранной валюте для целей бухгалтерского учета приведены в приложении к ПБУ 3/2006, из которого следует, что вложения организации в иностранной валюте в основные средства пересчитываются на дату признания затрат, формирующих стоимость основных средств.
Что касается налога на прибыль организаций, то в соответствии с пунктом 1 статьи 257 НК РФ первоначальная стоимость основного средства определяется как сумма расходов на его приобретение, сооружение, изготовление, доставку и доведение до состояния, в котором оно пригодно для использования (за исключением налога на добавленную стоимость и акцизов, кроме случаев, предусмотренных Налоговым кодексом РФ).
В соответствии с пунктом 10 статьи 272 НК РФ расходы, выраженные в иностранной валюте, для целей налогообложения пересчитываются в рубли по официальному курсу, установленному ЦБ РФ на дату признания соответствующего расхода.
Обязательства и требования, выраженные в иностранной валюте, имущество в виде валютных ценностей пересчитываются в рубли по официальному курсу, установленному ЦБ РФ на дату перехода права собственности при совершении операций с таким имуществом, прекращения (исполнения) обязательств и требований и (или) на последнее число отчетного (налогового) периода в зависимости от того, что произошло раньше.В случае перечисления аванса, задатка расходы, выраженные в иностранной валюте, пересчитываются в рубли по официальному курсу, установленному ЦБ РФ на дату перечисления аванса, задатка (в части, приходящейся на аванс, задаток).
Учитывая изложенное, стоимость основного средства, выраженная в иностранной валюте, пересчитывается для целей налогообложения прибыли в рубли по курсу ЦБ РФ, действовавшему на дату перечисления аванса в части, приходящейся на предварительную оплату, и на дату перехода права собственности в части последующей оплаты.
Источник: http://www.ipbmr.ru/?page=vestnik_2012_6_sorokin