
Таблица бухгалтерских проводок в 2019 году
Изменения в бухгалтерском и налоговом учете в 2019 году таблица новая с 1 января
В статье — все важные изменения в бухгалтерском и налоговом учете в 2019 году с 1 января представлены в таблице, а также – бесплатные образцы документов, справочники и полезные ссылки.
ПЕРЕЕЗД С «1С» НА «БУХСОФТ»
Перенести данные из Вашей «1С» теперь легко! «БухСофт» переносит все данные без потерь и делает проверку! Подробнее о программе ⟶
Внимание! Специально для бухгалтеров мы подготовили таблицы и справочники, которые помогут быстро адаптироваться к изменениям в налоговом законодательстве с 1 января 2019 года в России. Скачивайте бесплатно:
Новости бухгалтерского и налогового учета 2019 года
Главные новости бухгалтерского и налогового учета 2019 года – это повышение ставок по НДС, частичная отмена пониженных ставок по обязательным страховым взносам, вывод из-под налогообложения имущества в виде движимых объектов, изменение правил включения в налоговые расходы платы за проезд большегрузов в систему «Платон». В связи с этими правками Налогового кодекса ФНС пришлось уточнять формы налоговых отчетов, а соответствующие приказы либо уже опубликованы, либо ждут регистрации в Минюсте.
Кроме того, среди новостей бухгалтерского и налогового учета 2019 года — уточнение отчетных форм по НДФЛ и изменения в бухучете валютных средств по ПБУ 3/2006. Подробнее обо всех новшествах читайте далее.
Полезные документы
Ознакомившись с новостями бухгалтерского и налогового учета 2019 года, не забудьте посмотреть следующие документы, они помогут в работе:
Изменения в налоговом законодательстве с 1 января 2019 года в России
Новшества по налогам так или иначе затронут всех плательщиков:
- фирмы, предпринимателей и частнопрактикующих субъектов;
- работающих на общей налоговой системе или на спецрежимах;
- вносящих имущественный или транспортный платежи;
- сдающих отчетность по НДФЛ и иным налоговым платежам.
Обзорно все важные нововведения представлены в таблице 1.
Таблица 1. Изменения в налоговом законодательстве с 1 января 2019 года в России
| Что изменится в 2019г. | Пояснение, что нового в налогообложении в 2019 году | Практические выводы |
| НДС | ||
| Возрастет основная налоговая ставка | Базовая ставка по НДС возрастет с 18 до 20 процентов | Новшество будет применяться чаще всего при отгрузках товаров внутри России, при ввозе их в Россию, а также при производстве фирмой или предпринимателем монтажно-строительных действий для своих нужд |
| Возрастет расчетная налоговая ставка | Новое в налоговом законодательстве с 1 января 2019 года — расчетная ставка возрастет с 18/118 до 20/120 | Новшество будет применяться чаще всего при расчетах на условиях полной или частичной предоплаты, при аренде гос- или муниципальных объектов |
| Появятся новые налогоплательщики | Новое в налогообложении в 2019 году – необходимость начислять и платить НДС для фирм и предпринимателей на ЕСХН | Фирмы и предприниматели – плательщики ЕСХН должны с 2019г. платить НДС при реализации на территории России имущества, услуг, работ и т.д. Налог можно принимать к вычету по общим правилам. Кроме того, при соблюдении лимитов можно оформить освобождение от НДС |
| Уменьшено количество агентов по НДС | При оплате иностранным фирмам-исполнителям электронных услуг, оказанные в России в электронной форме, российские заказчики не будут НДС-агентами | Российским юрлицам и ИП не придется удерживать НДС при оплате услуг иностранным фирмам и перечислять налог в бюджет. Но если они в 2019г. удержат и заплатят НДС по старым правилам, то заявить налог к вычету не смогут |
| «Прибыльный» налог | ||
| Появились новые учитываемые расходы | Новое в налогообложении в 2019 году — работодателям разрешено признавать в расходах затраты на туристический отдых сотрудника и его семьи | Уменьшить облагаемые доходы можно на сумму, не превышающую 50 000р. на одного человека за год. Максимальный лимит по расходам на отдых – не более 6% от фонда оплаты труда |
| Платежи с проезда большегрузов по автодорогам полностью включаются в расходы | Платежи в систему «Платон» для включения в расходы больше не нужно корректировать по правилам для транспортного налога | |
| Урезаны полномочия регионов по снижению ставки «прибыльного» налога | Регионы не могут на периоды с 2019г. и далее снижать ставку по региональной части налога | Если в регионе ставка по региональной части налога по состоянию на конец 2018г. уже снижена, то она сохраняется, но не дольше, чем до конца 2022г. |
| Расширено применение повышающего показателя к амортизационной норме ОС | Новое в налогообложении в 2019 году – ускорять амортизацию разрешено по технологическим ОС, которое используется в рамках наилучших технологий | Амортизировать в налоговом учете оборудования из списка в Распоряжении от 20.06.17 № 1299-р можно в два раза быстрее – с применением коэффициента |
| Страховые взносы | ||
| Отменены пониженные ставки взносов для отдельных фирм и ИП | Новое в налоговом законодательстве с 1 января 2019 года – отмена пониженных ставок для юрлиц на УСН, аптек на ЕНВД, предпринимателей на ПСН. | С января 2019г. и далее юрлица на УСН, аптеки на ЕНВД, предприниматели на ПСН платят взносы по общим ставкам |
| Изменены годовые лимиты по взносам | На 2019г. предполагается повышение предельных сумм годового дохода физлица для расчета взносов на ОПС и ОСС по нетрудоспособности и материнству | Платить взносы нужно по суммам годовых доходов физлиц:
|
| Повышены фиксированные взносы для «самозанятых» субъектов | За 2019г. предприниматели и частнопрактикующие лица должны будут перечислить в большей сумме взносы на ОПС и ОМС | Готовая сумма взносов «самозанятых» лиц без немных сотрудников:
|
| НДФЛ | ||
| Обновлена справка 2 НДФЛ | Утверждены две отдельных формы – для инспекции и для выдачи сотрудникам | Справка 2 НДФЛ теперь подается только в налоговую, а сотрудникам выдается другой документ — из пятого приложения к приказу от 02.10.18 № ММВ-7-11/566@.Сдать в инспекцию справку 2 НДФЛ на новом бланке необходимо уже за 2018г. |
| Налог на имущество для организаций | ||
| Отменено налогообложение движимых объектов имущества | Если имущество относится к движимому, его стоимость не нужно будет учитывать при расчете налоговых платежей | Не платить «имущественный» по объекту с 2019г. можно, если он:
|
| Уточнены формы отчетности по налогу | Внесены корректировки в бланки декларации и расчета «имущественного» аванса, которые предстоит сдавать за периоды 2019-го года | В расчете и декларации уточнения коснулись:
Кроме того, в декларации:
|
| Отменена объединенная отчетность | Новое в налогообложении в 2019 году – нельзя сдавать единую «имущественную» отчетность по местонахождению фирмы, ее подразделений на отдельном балансе и ее недвижимости | ФНС отозвала письма, разрешающие подавать объединенную отчетность, и завершит все проверки таких отчетов до Нового года |
| Земельный налог | ||
| Уточнен расчет земельного налога | Установлено, как определять налоговую базу, если стоимость участка по кадастру изменилась в течение года в связи с решением комиссии по спорам или в связи с судебным решением, и эти изменения внесены в ЕГРН | Если комиссия или суд приняли решение изменить кадастровую оценку участка после 31 декабря 2018г., то новая оценка учитывается при налогообложении с даты начала ее применения |
| ЕСХН | ||
| Введена обязанность платить НДС | Для фирм и предпринимателей на ЕСХН установлена обязанность начислять и платить НДС | Фирмы и предприниматели – плательщики ЕСХН должны с 2019г. платить НДС при реализации на территории России имущества, услуг, работ и т.д. Налог можно принимать к вычету по общим правилам. Кроме того, при соблюдении лимитов можно оформить освобождение от НДС |
Новое в налоговом законодательстве с 1 января 2019 года по НДС
Источник: https://www.BuhSoft.ru/article/1634-izmeneniya-buhgalterskom-nalogovom-uchete-2019-tablitsa
Самые важные изменения в бухгалтерском учете в 2019 году
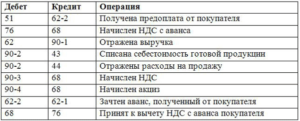
Какие изменения произойдут в бухучете в 2019 году? Рассмотрим ожидаемые нововведения, которые определят ключевые правила работы бухгалтера. Расскажем, какие новшества ждут работников бухгалтерии.
КонсультантПлюс БЕСПЛАТНО на 3 дня
Получить доступ
Чиновники систематически меняют законы и нормативно-правовые акты. Зачастую обновления продиктованы существенными изменениями в политической и социальной жизни государства. Ведь это необходимо, чтобы нормативная база соответствовала действительности.
Большая часть изменений 2019 года касается налогового законодательства. Об этом мы подробно рассказали в специальном обзоре: «Самые важные изменения в налоговом законодательстве в 2019 году». Теперь определим, как изменится нормативная база в части бухгалтерского учета.
Итак, приготовьтесь: все изменения бухгалтерского учета 2019 года.
Новый закон — новые правила
Самый главный нормативный документ, или «Библия» для бухгалтера — это Федеральный закон №402-ФЗ «О бухучете». С января 2019 года закон будет действовать уже в новой редакции. Чиновники внесли существенные изменения, которые нельзя не учитывать в работе.
Ключевая цель изменения закона 402-ФЗ — это устранение различий между правилами ведения учета в коммерческом секторе и бюджетной сфере.
Простыми словами, законодатели стараются привести законодательную базу к такому виду, чтобы ей мог пользоваться и бухгалтер бюджетной организации, и главбух коммерческой фирмы. В настоящий момент это невозможно.
Правда, нововведения бухучета 2019 года не сильно улучшат текущее положение дел, исправлять еще очень много, но и видимые результаты уже есть.
Обратите внимание, что для приведения учета бюджетного сектора к общим нормам чиновники определили программу внедрения федеральных стандартов бухгалтерского учета.Стандарты — это приказы Минфина, которые определяют ключевые правила и аспекты ведения БУ учреждениями государственно сектора (бюджетники). В 2018 году были введены первые 5 стандартов.
В 2019 году начинают действовать новые стандарты, подробнее о них в специальной статье: «Новые федеральные стандарты бухгалтерского учета в 2019 году».
Итак, определим ключевые изменения закона № 402-ФЗ 2019:
1. Требования главного бухгалтера и оформлению первичной документации обязательны теперь для всех сотрудников организации. Дополнение закреплено в статье 9 федерального закона «Первичные документы».
Следует учитывать, что данное нововведение касается не только требований, которые предъявляет главбух, но и требований, предъявляемых иным ответственным лицом за ведение бухгалтерского учета в экономическом субъекте. Это может быть и руководитель, выполняющий функции главбуха, либо сторонний работник или даже организация, с которыми заключен договор на оказание услуг по ведению БУ и составлению отчетности.
Требования могут быть не только первички, но и к ее оформлению, а также к способам и срокам предоставления для учета и регистрации. Данные требования главбуха должны неукоснительно исполнять все работники организации.
2. Электронную документацию следует подписывать усиленной квалифицированной электронной подписью. Отметим, что и ранее положения закона 402-ФЗ содержали указание на необходимость заверения электронных регистров бухучета.
Простыми словами, в старой редакции закона говорилось, что любой регистр должен быть заверен подписью ответственного лица.
Если документ оформлен в электронном виде, то его необходимо подписать электронной подписью и обеспечить его должное и надежное хранение.Теперь же чиновники внесли изменения. Суть их такова: электронная подпись должна иметь усиленную квалифицированную защиту. В противном случае документ или регистр не будет считаться действительным.
3. Бумажная отчетность упразднена. Итак, до 2019 года все организации должны были формировать годовую отчетность. Напомним, что ранее отчетность считалась составленной только после того, как бумажный экземпляр был подписан руководителем экономического субъекта. Теперь эти правила не действуют. Причем их уже следует применять при составлении бухгалтерской отчетность за 2018 год.
Что же изменилось? С 2019 года бумажный вариант отчета не обязателен. А это значит, что организации вполне достаточно сформировать электронный бухотчет, заверить его электронной подписью. Не забываем о том, что ЭП должна быть усиленной и квалифицированной. Готовить бумажный отчет не нужно.
Однако если обязательства о предоставлении отчетности на бумаге закреплены в других нормативно-правовых актах, то придется продублировать финотчет на бумаге.
Дополнительно отметим, что чиновники закрепили право Центробанка РФ устанавливать отдельные требования, правила и стандарты бухучета, которые будут существенно отличаться от действующих положений закона.
Такие стандарты будут действовать только в отношении учреждений и организаций, подведомственных Центральному Банку России. Необходимость обусловлена существенными отличиями учета и спецификой деятельности.
Бухгалтерские проводки для начинающих: таблица и примеры
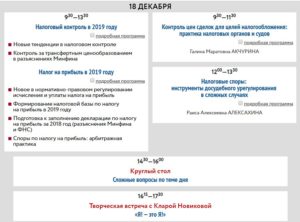
Бухгалтерский учет называют альфой и омегой экономики на любом ее уровне.
В наши дни он регулируется положениями Закона РФ «О бухгалтерском учете», где регламентировано, что любая организация, занимающаяся предпринимательством в статусе юридического лица, обязана вести системный учет операций. Систематизация принципов учета принята в «Положении по ведению бух.
учета и отчетности в РФ». Основой учетных процессов является бухгалтерская проводка. Что это, и каким образом она осуществляется? Далее рассмотрим примеры составления бухгалтерских проводок для начинающих с ответами в таблицах.
Составление бухгалтерских проводок
Люди, остановившие свой выбор на профессии бухгалтера, и начинающие изучать теорию и практику, должны помнить следующее:
- Бухгалтерский учет является стройной научной системой.
- Для ведения бухгалтерии любого уровня используется принцип двойной записи, то есть любая операция в суммовом выражении отражается одновременно на двух счетах.
- В работе используется система бухгалтерских проводок, являющихся, по сущности счетами, отражающими суммы хозяйственных операций на основании фактических документов.
Двойная запись должна содержать сведения об одной и той же сумме, отраженной на дебете и кредите пары счетов, являющихся общей связанной структурой. Эта структура называется корреспондентской задолженностью, участвующие в ней счета называют корреспондирующими. Изучающим теорию учетных операций следует владеть особенностями ведения счетов:
- Активная сторона отражает объем материальных ценностей предприятия;
- Пассив – кредиторская задолженность юридического лица;
- Счета активно-пассивного типа одновременно показывает задолженность дебетового и кредитового характера.
Проводка в бухгалтерском учете может быть как простой, так и сложной. В первом случае суммы отражаются на Дт одного и Кт другого счета, во втором случае отражение операции может быть комбинированным, когда используется Дт счета в конфигурации с Кт нескольких счетов или несколько Дт собирают суммы с Кт разных счетов:
Получите 267 видеоуроков по 1С бесплатно:
Практическое ведение учета основных операций
Практически весь учетный процесс основывается на первичных документах, строго регламентированных для каждого сегмента:
- Учет товарных взаимоотношений основывается на товарных и налоговых накладных, счетах – фактурах, спецификациях к договорам, чеках и квитанциях об оплате.
- Табель учета рабочего времени, штатное расписание и тарифный план – основание для начисления оплаты за труд.
- Операции в сфере аренды учитываются каждый месяц на основании договора, регламентированного ст. 34 ГК РФ и где оговаривается основной объект соглашения и оплата коммунальных услуг.
- Погашение кредиторской задолженности или ее списание производится на основании трехсторонних договоров цессии.
- Для учета кассовых операций используют приходные и расходные кассовые ордера и кассовая книга, банковские расчеты вносятся в учетные реестры на основании выписок банка и платежных поручений.
- Основные средства и их движение подлежит учету на основании карточек на материальную единицу, где зафиксирована первоначальная стоимость, сроки полезного использования, амортизационные отчисления, затраты на проведение текущего или капитального ремонта, особенности выбытия.
Бухгалтерские проводки для начинающих с ответами — таблица
Наиболее часто встречающиеся категории бух. проводок касаются различных сторон ежедневной деятельности предприятий и организаций. Прежде всего, каждому бухгалтеру следует профессионально владеть информацией следующего порядка:
- Ведение оборотов в сфере товарообменных, зарплатных, расчетных и арендных операций.
- Формирование учета движения основных средств, инвентаризация ценностей и особенности их списания.
- Кассовые и банковские операции:
- Учет материальных ценностей в розничной, оптовой, комиссионной торговле:
В принятой в РФ системе журнал хозяйственных операций является базовым документом, где аккумулируются сведения из первичных документов, производится разноска по счетам посредством двойной записи. Формируется в табличном формате.
| п/п | операции | Дт | Кт | Сумма | Прим. |
| 1 | Приход товаров от поставщика | 41. 1, 41. 2 | 60 | ||
| Расчет за товар | 60 | 50, 51 | поставщики | ||
| Оприходована разница в цене | 41. 1, 41. 2 | 42 | |||
| 2 | Начислена з/п персоналу | 20, 23, 26, 29, 44 | 70 | Сотрудники | |
| Начислены фонды страхования | 44, 29, 26, 20 | 69 | |||
| 3 | Объект сдан в аренду | 01 | 01 | Субсчет по учету аренды | |
| Начислена арендная плата | 62 | 90. 1 | |||
| 4 | Полное или частичное погашение кр. задолженности | 76 | 50, 50. 1 | ||
| Получение денег от должника | 50, 50. 1 | 76 | |||
| 5 | Оприходование наличных с р/счета | 50 | 51 | ||
| Авансирование платы за товар | 50 | 62 | |||
| Выплата з/платы | 70 | 50 | Работающие |
Учетная система располагает многочисленными проводками, требующими корректной и грамотной работы, соответствия нормативным документам государства.
Источник: https://BuhSpravka46.ru/buhgalterskie-provodki/buhgalterskie-provodki-dlya-nachinayushhih-tablitsa-i-primeryi.html
План счетов бухгалтерского учета 2019 (таблица)
Бухгалтерский учет в организациях ведут согласно утвержденному Минфином Плану счетов. В этом материале вам доступен План счетов бухгалтерского учета 2019 (таблица) и инструкция по применению.
План счетов бухучета 2019 утвержден приказом Минфина от 31.10.2000 № 94н. Все организации ведут бухгалтерский учет в соответствии с данным планом (исключение — кредитные и государственные (муниципальные) организации). В нем восемь разделов. Такой план обеспечивает соответствие показателей учета и отчетности.
План счетов бухгалтерского учета 2019 с пояснениями и проводками
Далее рассмотрим план счетов бухгалтерского учета с субсчетами (см. таблицу ниже). Пояснения и проводки вы найдете, кликая по ссылкам в таблице.
| Раздел I. ВНЕОБОРОТНЫЕ АКТИВЫ:счета для обобщения информации о наличии и движении активов организации, которые по правилам бухучета относятся к основным средствам, нематериальным активам и другим внеоборотным активам, а также операций, связанных с их строительством, приобретением и выбытием | |
| Счет 01 «Основные средства» | По видам основных средств |
| Счет 02 «Амортизация основных средств» | |
| Счет 03 «Доходные вложения в материальные ценности» | По видам материальных ценностей |
| Счет 04 «Нематериальные активы» | По видам нематериальных активов и по расходам на научно-исследовательские, опытно-конструкторские и технологические работы |
| Счет 05 «Амортизация нематериальных активов» | |
| Счет 06 ……………….. | |
| Счет 07 «Оборудование к установке» | |
| Счет 08 «Вложения во внеоборотные активы» | 1. Приобретение земельных участков2. Приобретение объектов природопользования3. Строительство объектов основных средств4. Приобретение объектов основных средств5. Приобретение нематериальных активов6. Перевод молодняка животных в основное стадо7. Приобретение взрослых животных8. Выполнение научно-исследовательских, опытно-конструкторских и технологических работ |
| Счет 09 «Отложенные налоговые активы» | |
| Раздел II. ПРОИЗВОДСТВЕННЫЕ ЗАПАСЫ:счета для обобщения информации о наличии и движении предметов труда, предназначенных для обработки, переработки или использования в производстве/для хозяйственных нужд, средств труда, которые включают в состав средств в обороте, а также операций, связанных с их заготовлением (приобретением) | |
| Счет 10 «Материалы» | 1. Сырье и материалы2. Покупные полуфабрикаты и комплектующие изделия, конструкции и детали3. Топливо4. Тара и тарные материалы5. Запасные части6. Прочие материалы7. Материалы, переданные в переработку на сторону8. Строительные материалы9. Инвентарь и хозяйственные принадлежности10. Специальная оснастка и специальная одежда на складе |
| Счет 11 «Животные на выращивании и откорме» | |
| Счет 12 ……………….. | |
| Счет 13 ……………….. | |
| Счет 14 «Резервы под снижение стоимости материальных ценностей» | |
| Счет 15 «Заготовление и приобретение материальных ценностей» | |
| Счет 16 «Отклонение в стоимости материальных ценностей» | |
| Счет 19 «Налог на добавленную стоимость по приобретенным ценностям» | 1. Налог на добавленную стоимость при приобретении основных средств2. Налог на добавленную стоимость по приобретенным нематериальным активам3. Налог на добавленную стоимость по приобретенным материально-производственным запасам |
| Раздел III. ЗАТРАТЫ НА ПРОИЗВОДСТВО:счета для обобщения информации о расходах по обычным видам деятельности организации (кроме расходов на продажу) | |
| Счет 20 «Основное производство» | |
| Счет 21 «Полуфабрикаты собственного производства» | |
| Счет 22 ……………….. | |
| Счет 23 «Вспомогательные производства» | |
| Счет 24 ……………….. | |
| Счет 25 «Общепроизводственные расходы» | |
| Счет 26 Общехозяйственные расходы | |
| Счет 27 ……………….. | |
| Счет 28 Брак в производстве | |
| Счет 29 Обслуживающие производства и хозяйства | |
| Счет 30 ……………….. | |
| Счет 31 ……………….. | |
| Счет 32 ……………….. | |
| Счет 33 ……………….. | |
| Счет 34 ……………….. | |
| Счет 35 ……………….. | |
| Счет 36 ……………….. | |
| Счет 37 ……………….. | |
| Счет 38 ……………….. | |
| Счет 39 ……………….. | |
| Раздел IV. ГОТОВАЯ ПРОДУКЦИЯ И ТОВАРЫ:счета для обобщения информации о наличии и движении готовой продукции (продуктов производства) и товаров | |
| Счет 40 «Выпуск продукции (работ, услуг)» | |
| Счет 41 «Товары» | 1. Товары на складах2. Товары в розничной торговле3. Тара под товаром и порожняя4. Покупные изделия |
| Счет 42 «Торговая наценка» | |
| Счет 43 «Готовая продукция» | |
| Счет 44 «Расходы на продажу» | |
| Счет 45 «Товары отгруженные» | |
| Счет 46 «Выполненные этапы по незавершенным работам» | |
| Счет 47 ……………….. | |
| Счет 48 ……………….. | |
| Счет 49 ……………….. | |
| Раздел V. ДЕНЕЖНЫЕ СРЕДСТВА:счета для обобщения информации о наличии и движении денежных средств в российской и иностранных валютах, находящихся в кассе, на расчетных, валютных и других счетах, открытых в кредитных организациях на территории страны и за ее пределами, а также ценных бумаг, платежных и денежных документов | |
| Счет 50 «Касса» | 1. Касса организации2. Операционная касса3. Денежные документы |
| Счет 51 «Расчетные счета» | |
| Счет 52 «Валютные счета» | |
| Счет 53 ……………….. | |
| Счет 54 ……………….. | |
| Счет 55 «Специальные счета в банках» | 1. Аккредитивы2. Чековые книжки3. Депозитные счета |
| Счет 56 ……………….. | |
| Счет 57 «Переводы в пути» | |
| Счет 58 «Финансовые вложения» | 1. Паи и акции2. Долговые ценные бумаги3. Предоставленные займы4. Вклады по договору простого товарищества |
| Счет 59 «Резервы под обесценение финансовых вложений» | |
| Раздел VI. РАСЧЕТЫ:счета для обобщения информации о всех видах расчетов с различными организациями и физлицами, а также внутрихозяйственных расчетов | |
| Счет 60 «Расчеты с поставщиками и подрядчиками» | |
| Счет 61 ……………….. | |
| Счет 62 «Расчеты с покупателями и заказчиками» | |
| Счет 63 «Резервы по сомнительным долгам» | |
| Счет 64 ……………….. | |
| Счет 65 ……………….. | |
| Счет 66 «Расчеты по краткосрочным кредитам и займам» | По видам кредитов и займов |
| Счет 67 «Расчеты по долгосрочным кредитам и займам» | По видам кредитов и займов |
| Счет 68 «Расчеты по налогам и сборам» | По видам налогов и сборов |
| Счет 69 «Расчеты по социальному страхованию и обеспечению» | 1. Расчеты по социальному страхованию2. Расчеты по пенсионному обеспечению3. Расчеты по обязательному медицинскому страхованию |
| Счет 70 «Расчеты с персоналом по оплате труда» | |
| Счет 71 «Расчеты с подотчетными лицами» | |
| Счет 72 ……………….. | |
| Счет 73 «Расчеты с персоналом по прочим операциям» | 1. Расчеты по предоставленным займам2. Расчеты по возмещению материального ущерба |
| Счет 74 ……………….. | |
| Счет 75 «Расчеты с учредителями» | 1. Расчеты по вкладам в уставный (складочный) капитал2. Расчеты по выплате доходов |
| Счет 76 «Расчеты с разными дебиторами и кредиторами» | 1. Расчеты по имущественному и личному страхованию2. Расчеты по претензиям3. Расчеты по причитающимся дивидендам и другим доходам4. Расчеты по депонированным суммам |
| Счет 77 «Отложенные налоговые обязательства» | |
| Счет 78 ……………….. | |
| Счет 79 «Внутрихозяйственные расчеты» | 1. Расчеты по выделенному имуществу2. Расчеты по текущим операциям3. Расчеты по договору доверительного управления имуществом |
| Раздел VII. КАПИТАЛ:счета для обобщения информации о состоянии и движении капитала организации | |
| Счет 80 «Уставный капитал» | |
| Счет 81 «Собственные акции (доли)» | |
| Счет 82 «Резервный капитал» | |
| Счет 83 «Добавочный капитал» | |
| Счет 84 «Нераспределенная прибыль (непокрытый убыток)» | |
| Счет 85 ……………….. | |
| Счет 86 «Целевое финансирование» | По видам финансирования |
| Счет 87 ……………….. | |
| Счет 88 ……………….. | |
| Счет 89 ……………….. | |
| Раздел VIII. ФИНАНСОВЫЕ РЕЗУЛЬТАТЫ:счета для обобщения информации о доходах и расходах организации, а также выявления конечного финансового результата деятельности за отчетный период | |
| Счет 90 «Продажи» | 1. Выручка2. Себестоимость продаж3. Налог на добавленную стоимость4. Акцизы9. Прибыль / убыток от продаж |
| Счет 91 «Прочие доходы и расходы» | 1. Прочие доходы2. Прочие расходы9. Сальдо прочих доходов и расходов |
| Счет 92 ……………….. | |
| Счет 93 ……………….. | |
| Счет 94 «Недостачи и потери от порчи ценностей» | |
| Счет 95 ……………….. | |
| Счет 96 «Резервы предстоящих расходов» | По видам резервов |
| Счет 97 «Расходы будущих периодов» | По видам расходов |
| Счет 98 «Доходы будущих периодов» | 1. Доходы, полученные в счет будущих периодов2. Безвозмездные поступления3. Предстоящие поступления задолженности по недостачам, выявленным за прошлые годы4. Разница между суммой, подлежащей взысканию с виновных лиц, и балансовой стоимостью по недостачам ценностей |
| Счет 99 «Прибыли и убытки» | |
| ЗАБАЛАНСОВЫЕ СЧЕТА:счета для обобщения информации о наличии и движении ценностей, временно находящихся в пользовании или распоряжении организации, условных прав и обязательств, а также для контроля за отдельными операциями | |
| Счет 001 Арендованные основные средства | |
| Счет 002 Товарно-материальные ценности, принятые на ответственное хранение | |
| Счет 003 Материалы, принятые в переработку | |
| Счет 004 Товары, принятые на комиссию | |
| Счет 005 Оборудование, принятое для монтажа | |
| Счет 006 Бланки строгой отчетности | |
| Счет 007 Списанная в убыток задолженность неплатежеспособных дебиторов | |
| Счет 008 Обеспечения обязательств и платежей полученные | |
| Счет 009 Обеспечения обязательств и платежей выданные | |
| Счет 010 Износ основных средств | |
| Счет 011 Основные средства, сданные в аренду |
План счетов бухгалтерского учета на 2019 год
На основе плана счетов бухчета организация утверждает рабочий план счетов бухгалтерского учета, содержащий полный перечень синтетических и аналитических (включая субсчета) счетов, необходимых для ведения учета.
План счетов бухучета — это схема регистрации и группировки в бухгалтерском учете активов, обязательств, финансовых, хозяйственных и прочих операций организации. В нем приведены названия и номера синтетических счетов (счетов первого порядка) и субсчетов (счетов второго порядка).
Новый план счетов бухгалтерского учета 2019 (Россия) представлен выше. Он содержит все счета.
Для учета специфических операций организация может по согласованию с Минфином вводить в план дополнительные синтетические счета, используя свободные номера.
Субсчета, предусмотренные в плане счетов бухгалтерского учета, используют исходя из требований управления организацией, включая нужды анализа, контроля и отчетности. Организация может уточнять содержание приведенных в плане субсчетов, исключать и объединять их, вводить дополнительные.Порядок ведения аналитического учета устанавливают с учетом ПБУ и других нормативных актов, методических указаний по вопросам бухучета.
У каждого синтетического счета есть типовая схема его корреспонденции с другими счетами. Если какая-то корреспонденция не предусмотрена в типовой схеме, организация может дополнить ее.
Приложение к учетной политике для целей бухучета. Рабочий план счетов бухгалтерского учета на 2019 год (фрагмент)
Источник: https://www.gazeta-unp.ru/articles/3914-plan-schetov-buhgalterskogo-ucheta-2019
Проводки по бухучету примеры таблица бюджетный учет
План счетов бухгалтерского учета в бюджетных организациях: важные положения, разъяснения и анализ последних поправок.
О понятии
План счетов выступает в роли упорядоченного списка счетов, принятых в бухгалтерском учете и объединенных в зависимости от цели учета.
Единый План счетов и Инструкция к нему, утвержденные указом Министерства финансов РФ от 01.12.2010 № 157н, регламентируют учет в государственных организациях.
Такие образования подразделяются на:
- автономные;
- бюджетные;
- казенные.
Наука, образование, здравоохранение и прочие государственно-важные отрасли являются направлениями деятельности бюджетных организаций. В форме бюджетных институтов также могут быть учреждены государственные фонды поддержки научной и инновационной деятельности. (пункт1 статья 15.1 Закона от 23 августа 1996 № 127-ФЗ).
План счетов для бюджетных организаций и Инструкция по его использованию утверждены Приказом № 174н от 16.12 2010 г.
ПС используется учреждениями с 2011 года. На его основе организации формируют собственный рабочий документ, основанный на Плане счетов. В нем находят отражение исключительно те синтетические счета, которые свойственны получателю бюджетных денег.
Бюджетное учреждение имеет полномочие на основании тезисов Инструкции по использованию Плана счетов для государственных организаций вовлекать вспомогательные аналитические коды счетов, которые обеспечивают создание в бухгалтерском учете дополнительных данных, требуемых различными пользователями бухгалтерской отчетности этих учреждений.
Структура и таблица
Счет, как единица бухгалтерского учета, помогает упорядочить имущество, долги учреждения и ФХЖ. В учете бюджетных организаций счета бывают активными или пассивными, в отличие от коммерческих организаций, где присутствуют активно-пассивные счета:
- На активных счетах идет учет имущества организации, их ресурсы.
- На пассивных счетах находят отражение источники финансирования.
В номере счета присутствует 26 цифр. Далее представлена часть таблицы, приведенной в Приказе № 174н. С ее помощью можно легко расшифровать состав счета.
Рассмотрим ее более детально с учетом изменений, которые нужно принять к сведению в 2018 году:
- В рабочем Плане счетов учреждения при синтетическом учете в первых семнадцати разрядах принято отображать нули, а при установлении проводок показывать нулевые значения в первых четырнадцати, если другое не прописано в учетной политике.
- Следом располагаются коды вида притоков или оттоков, соответствующие коду вида расходов и другим группам. Они указываются в последующих трех разрядах.
Следует отметить, что для бюджетных учреждений урезан перечень типов расходов. Они могут применять коды на
- зарплату сотрудникам;
- страховые взносы;
- закупку товаров;
- уплату налогов и сборов и др.
Это лишь частные элементы целых групп видов расходов. Более подробно можно ознакомиться с перечнем допустимых КВР в письме Минфина от 15 марта 2018 г. № 02-05-11/14269.
Примечание! С 1.01 2018 года в 1-4 разряде вместо нулей вбивается код вида функции учреждения. (См. пункт второй указа Министерства финансов РФ от 31 декабря 2015 года № 227н).
В 18 разряде указывается код финансового обеспечения. Ниже приведены основные коды, перечисленные в Приказе № 157н:
1 — за счет бюджетных поступлений;2 — за счет средств, заработанных самостоятельно;3 — средства на временной основе;4 — выплаты на исполнение поручения государства;5 — выплаты на другие задачи;6 — выплаты на задачи воплощения капиталовложений;
7 — денежные поступления по ОМС.
Код синтетического счета показывается с 19 по 21 разряд, а в 22 и 23 разрядах отражается порядковый номер или аналитический счет.
Стоит учесть! С 2018 года название соответственного счета аналитического учета должно включать название подходящего счета и обозначение кодификационного показателя типа притоков или оттоков в скобках.
Состав
План счетов имеет пять разделов балансовых счетов и забалансовые счета. Каждый раздел объединяет сведения о различных группах активов и обязательств:
- Первый раздел посвящен нефинансовым активам. К ним относят ОС, НМА, непроизведенные активы, вложения в предметы лизинга и т.д.
- Второй раздел характеризует финансовые активы. Эти счета предусмотрены для отражения присутствия и перемещения ликвидных средств, денежных вложений, выданных авансов и остальных расчетов с должниками бюджетных учреждений.
- Третий раздел «Обязательства» раскрывает, какие у организации имеются долги перед кредиторами и бюджетом.
- Четвертый раздел посвящен финансовому результату. Счета этого раздела специализированы для представления итогов финансовой деятельности.
- Счета пятого раздела «Санкционирование расходов» необходимы для объединения данных о процессе выполнения бюджетным учреждением указаний, в том числе по принятию и (или) реализации учреждением обязанностей на данный финансовый год.
Помимо счетов баланса ПС охватывает и счета, учитываемые за балансом. Они шифруются двумя цифрами. На забалансовых счетах отражается:
Инструкция по применению ПС
В Приложении 2 Закона № 174н обозначена Инструкция по использованию Плана счетов. Она определяет систему отображения имущества, долгов и событий хозяйственной жизни учреждения.
Бюджетные организации руководствуются Инструкцией по использованию Единого Плана счетов и данной Инструкцией.
В Инструкции классифицируются более подробно:
- счета;
- разделяются на синтетические и аналитические;
- комментируются корреспонденции счетов по основным событиям.
За неимением в текущей Инструкции подходящей проводки, организация имеет все основания выработать свою, при соглашении ненарушения закона.
Пс с пояснениями и проводками
Для наглядности приведем пример, как составить активный дебетовый счет для такого факта хозяйственной жизни, как принятие на баланс вновь выстроенных зданий. Документальное оформление данной операции осуществляется посредством акта о приеме-передаче объектов или приходного ордера.
https://www.youtube.com/watch?v=jNWAI0s5fTM
Получившийся дебетовый счет 0.101.11.130 корреспондируется с кредитовым счетом 0.106.11.310, который означает наращивание вложений в ОС — недвижимое имущество учреждения.
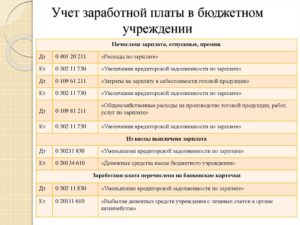
Рассмотрим еще одну типовую операцию: удержание НДФЛ учреждением как налоговым органом с начисленной зарплаты сотрудников. В данном случае произойдет увеличение задолженности по платежам в бюджет. Документально оформляется эта операция с помощью расчетно-платежной ведомости.
Для большинства счетов код КОСГУ однозначно определяется по тому, дебет это или кредит счета.
Обзор последних изменений
Рассмотрим некоторые последние изменения по распоряжению Министерства финансов РФ от 16 ноября 2018 № 209н, оформленные в Министерстве юстиций. С полным перечнем поправок можно ознакомиться в первоисточнике.
- В Плане счетов перемены коснулись названий самих счетов (например, ранее названый счет «Сметные (плановые) назначения» стал включать помимо других определение «прогнозные»).
- Также, к некоторым счетам прибавили новые аналитические счета. К примеру, счет «Доходы экономического субъекта» ранее включал одиннадцать аналитических счетов, а с новыми правилами появился еще один аналитический счет 040110174 «Выпадающие доходы».
- В Инструкции к Плану счетов произошло значительно больше конфигураций. Только в 2018 году уточнили, что же подразумевается под 24-26 разрядом номера счета. Более точно определили регламент образования некоторых счетов (например, 020400000 «Финансовые вложения» с 1 по 17 разряд включает нулевые значения).
- Для организации управленческого учета теперь по запросу учредителя можно указать с 1 по 17 разряд вместо нулей аналитические коды притоков и оттоков. Эта возможность должна быть прописана в учетной политике.
- Изменения коснулись корреспонденций некоторых счетов (рассмотрены не все случаи):
- Исключили корреспонденцию счетов 040120272 по Дебету и 010537440 по Кредиту при переносе стоимости реализованной ГП на затраты данного финансового года.
- Создали корреспонденцию счета 021013.560 по Дебету и 021012660 по Кредиту, характеризующую пересчет итога налога на добавленную стоимость по авансам, взятой к удержанию.
- Изменили проводку: Дебет 050209000 Кредит 050201000 на Дебет 050299000 Кредит 050201000 по операции получения обязательств путем использования резерва будущих расходов.
Источник: http://k-p-a.ru/provodki-po-buhuchetu-primery-tablitsa-byudzhetnyy-uchet/