
Проводки по договору аренды
Проводка начисление аренды за помещение
Сумма ежемесячной арендной платы – 60 000 руб. (в т. ч. НДС – 9153 руб.). Оплата от арендатора поступает ежемесячно (в последний день месяца, за который были оказаны услуги). В марте в бухучете организации сделаны следующие записи: Дебет 62 Кредит 91-1– 60 000 руб.
– начислена арендная плата; Дебет 91 Кредит 68 субсчет «Расчеты по НДС»– 9153 руб. – начислен НДС с суммы арендной платы; Дебет 51 Кредит 62– 60 000 руб. – поступила оплата от арендатора. Авансовые платежи Арендатор может оплачивать аренду предварительно – авансом.
Полученный авансовый платеж отразите на отдельном субсчете к счету 62: Дебет 51 Кредит 62 (76) субсчет «Расчеты по авансам полученным»– поступил аванс от арендатора.
Аренда помещений в бухгалтерском учете
Бухгалтерские проводки по учету текущей аренды у арендодателя.
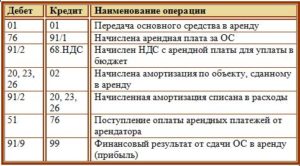
№ Наименование операции Дебет Кредит 1 Передаются в аренду собственные основные средства на основании договора, акта приемки-передачи 01A 01 2 Начисление арендной платы 76А 90,91,98 3 Начисление амортизации сданного в аренду имущества 20,91 02 4 Начисление НДС по арендным платежам 90,91 68 5 Поступила от арендатора арендная плата на расчетный счет, в кассу 51,50 76А 6 Отражены в учете затраты на капитальный ремонт переданного имущества: a) Если капитальный ремонт произведен за счет арендодателя 20,91 10, 70, 69, 23, 60 б) Если капитальный ремонт произведен за счет арендатора 20,26 76А 7 Возврат переданного в аренду имущества 01 01А Бухгалтерские проводки по учету текущей аренды у арендатора.
Бухгалтерские проводки по операциям аренды
Не редка ситуация, когда организация для своего размещения вынуждена арендовать офисные и производственные помещения. Данные затраты можно учесть в расходах компании.
Общий учет затрат на аренду Аренда помещения может включать постоянную (фиксированная цена за квадратный метр) и переменную часть (коммунальные платежи, электроэнергия).
При наличии в условиях договора переменной арендной платы, собственник помещения самостоятельно уплачивает сумму этих обязательств управляющим компаниям, а потом выставляет арендатору счет пропорционально потребленным им услугам.
На последнее число месяца организация включает затраты на аренду помещения в расходы.
Бухгалтерские проводки — аренда помещения
Начисление ежемесячной арендной платы. Производится на основании соглашения об аренде.
- ДТ19 КТ76. Предъявленный НДС. Отражается на основании счет-фактуры.
- ДТ68 КТ19. Принятие НДС к вычету на основании счет-фактуры.
- ДТ76 КТ51. Важно Перечисление платежа арендодателю. Выполняется на основании выписки по расчетному счету из банковского учреждения.
Все приведенные проводки, помимо первой, выполняются ежемесячно. Коммунальные услуги Коммунальные услуги могут оплачиваться разными способами. Платежи могут осуществляться самим арендодателем. В этом случае арендатор должен возместить расходы собственника помещения.
Траты на оплату коммунальных услуг, включающие НДС, входят в структуру расходов по основным направлениям деятельности, что оговорено пунктом 5 и 7 Правил бухучета, утвержденных Приказом Минфина №33 от 6.05.1999.
Бухгалтерский учет договора аренды
В бухучете организации сделаны следующие записи. В январе: Дебет 51 Кредит 62 субсчет «Расчеты по авансам полученным»– 1 620 000 руб. – поступил аванс от арендатора; Дебет 76 субсчет «Расчеты по НДС с авансов полученных» Кредит 68 субсчет «Расчеты по НДС»– 247 119 руб.
(1 620 000 руб. × 18/118) – начислен НДС с полученного аванса; Дебет 62 Кредит 90-1– 90 000 руб. – начислена арендная плата; Дебет 90-3 Кредит 68 субсчет «Расчеты по НДС»– 13 729 руб.
– начислен НДС с суммы арендной платы; Дебет 62 субсчет «Расчеты по авансам полученным» Кредит 62– 90 000 руб.
– зачтена часть аванса, полученного от арендатора, в счет его задолженности по арендной плате; Дебет 68 субсчет «Расчеты по НДС» Кредит 76 субсчет «Расчеты по НДС с авансов полученных»– 13 729 руб. – предъявлен к вычету из бюджета НДС, начисленный с суммы полученного аванса.
Бухгалтерские проводки по учету операций аренды
Признаются они в момент получения квитанций от лица, предоставляющего услугу аренды. Налоговый учет Платежи по аренде считаются прочими расходами, направленными на производство и реализацию. Соответствующее указание дано в пункте 1 статьи 264 НК РФ.
Предпринимателю нужно помнить, что затратами могут признаваться расходы, соответствующие этим характеристикам:
- Финансовая обоснованность платежей.
- Наличие подтверждающих документов.
Источник: http://lcbg.ru/provodka-nachislenie-arendy-za-pomeshhenie/
При аренде помещения проводки

Бух.справка 90.2 20 (23,25,26,29,44) Списаны амортизация и прочие расходы по аренде Накладные поставщиков, акты оказанных услуг и пр., бух.справка 90.3 68.
2 Отражен НДС по арендной плате Счет-фактура выданный Если сдача имущества в аренду – разовая сделка для арендодателя, то сумму арендной платы включают в состав прочих доходов, а расходы по передаче объекта – в прочие расходы: Дт Кт Описание проводки Документ 62 91.
1 Отражена выручка от сдачи имущества в аренду Договор, акт приема-передачи, акт оказанных услуг 91.3 68.2 Начислен НДС с выручки Счет-фактура выданный 91.2 02 Списаны затраты (амортизация) объекта аренды Бух.
справка 51 62 Поступила оплата от арендатора Банковская выписка Учет имущества, переданного в аренду, при автоматизированном учете удобнее вести у арендодателя на субсчете сч.01 «Основные средства», амортизацию по ним – на отдельном субсчете сч.02.
Как отразить сдачу помещения в аренду
Эти расходы признаются только в том случае, если компания получила расчетные документы (основание – пункт 16 ПБУ 10/99).
В бухучете коммунальные расходы фиксируются по ДТ счета учета затрат.
Корреспондирующим счетом является кредит счета 76. При переводе денег арендатору используется эта проводка: ДТ76 КТ51.
Соответствующее указание дано в Инструкции по использованию Плана счетов бухучета, установленного Приказом Минфина №94н от 31.10.2000.Используемые проводки При учете коммунальных платежей актуальны эти проводки:
- ДТ44 КТ76. Фиксация стоимости коммунальных услуг. Предполагается, что арендодатель внесет оплату, а арендатор возместит все расходы.Последние отражаются на основании соглашения об аренде, счета, выставленного арендодателем, счета коммунальных услуг.
- ДТ19 КТ76. Фиксирование НДС с расходов по коммунальным услугам.
Как осуществляется учет аренды помещений предприятием
Инструкция 1 Обозначьте арендную плату как выручку от сдачи помещения во временное пользование.
Сумму получаемой арендной платы в этом случае нужно отразить путем открытия дебета по счету 62 и кредита по субсчету 1 счета 90.
Обратите внимание, что на аренду помещения также начисляется НДС в соответствии с выставленным счетом-фактурой на дебет по субсчету 90.3 («Продажи.
НДС») и кредит по субсчету 68 («Расчеты по НДС»). 2 Спишите в корреспонденции по счету 90 расходы арендодателя на кредит счета 26.НДС при этом начисляются на произведенные расходы. Данный налоговый вычет отнесите к операции по открытию дебета через субсчет 68 («Расчеты по НДС») и кредита через счет 19 («НДС по приобретенным ценностям»).
Как только арендатор произведет оплату аренды помещения, сформируйте дебет по счету 50 или 51, а также кредит по счету 62 в зависимости от того, каким методом осуществлялась оплата.
Проводки при аренде помещения
Запись осуществляется на основании счет-фактуры.
- ДТ68 КТ19. Принятие к вычету НДС по коммунальным услугам.
- ДТ76 КТ51. Возмещение расходов арендодателя на оплату коммунальных услуг.Запись выполняется на основании выписки по расчетному счету.
Сумма по каждой проводке должна подтверждаться первичными документами.
Налоговый учет Вычет выполняется в отношении налога, предъявленного арендодателем.
Предполагается, что аренда помещения и сопутствующие расходы являются налогооблагаемым объектом на основании пункта 2 статьи 171 НК РФ.
Вычеты выполняются на основании счет-фактур (основание – пункт 1 статьи 172 НК РФ).
Для исчисления налога на прибыль нужно учесть стоимость коммунальных услуг в структуре материальных расходов.
Указание на это дано в пункте 2 статьи 253 и пункте 1 статьи 254 НК РФ.
Существуют также письма УФНС №16-15/058069 от 30.06.2008.
Проводки при аренде помещения у физического лица
Согласно им, траты на оплату коммунальных услуг должны быть подтверждены актами расчетов платежей, сформированными арендодателем. Нужно это для налогообложения.
Стоимость использованных ресурсов учитывается в момент получения компанией счетов и актов. Основанием этого является пункт 2 статьи 272 НК РФ, пункт 1 статьи 252 НК РФ.
Расходы на ремонтные работы В пункте 2 статьи 616 ГК РФ указано, что арендатор должен следить за исправным состоянием арендованной недвижимости.
Ремонт проводится арендатором за свой счет, если обратного не указано в договоре между сторонами.
Сопутствующие траты признаются расходами по основным направлениям деятельности.
Они входят в себестоимость реализованной продукции на основании пунктов 5, 7, 9 Положения по бухучету ПБУ 10/99, установленного Приказом Минфина №33н от 6.05.1999.
Источник: http://jurist-company.com/pri-arende-pomeshheniya-provodki/
/ Хозяйственное право / Предъявлен счет за аренду помещения проводка
Для подтверждения аренды помещения нужны эти документы:
- Договор аренды, оформленный в соответствии с законом.
- Акт приемки-передачи помещения.
- Платежные бумаги, которые получает арендатор при уплате услуг.
- Акт сдачи-приемки услуг, составляемый ежемесячно.
Последний документ нужен только в том случае, если необходимость ежемесячного составления акта сдачи-приемки услуг оговорена в основном договоре. Пример В марте 2017 года фирма на основании акта приемки-передачи арендовала нежилое помещение. Необходимо оно для производственных нужд. Арендные платежи компания уплачивает в последнюю дату месяца. Проводки в данном случае будут следующими:
- ДТ001. Зафиксирована стоимость аренды помещения. Данная проводка должна быть выполнена в марте 2017 года. Сумма отражается на основании акта приемки-передачи.
- ДТ20 КТ76.
- Бухгалтерские проводки по операциям аренды
- Бухгалтерские проводки — аренда помещения
- Как осуществляется учет аренды помещений предприятием
- Ежемесячные акты оказания услуг аренды
- Ошибка 404
- О документах для подтверждения расходов на аренду помещения
- Акт выполненных работ по аренде помещения: образец скачать
Аренда помещений в бухгалтерском учете Внимание Для подтверждения аренды помещения нужны эти документы:
- Договор аренды, оформленный в соответствии с законом.
- Акт приемки-передачи помещения.
- Платежные бумаги, которые получает арендатор при уплате услуг.
- Акт сдачи-приемки услуг, составляемый ежемесячно.
Последний документ нужен только в том случае, если необходимость ежемесячного составления акта сдачи-приемки услуг оговорена в основном договоре.
Предъявлен счет за аренду помещения проводка
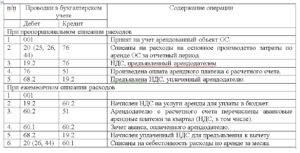
Бухгалтерские проводки — аренда помещения Начисление арендной платы — проводки у арендатора Арендатор при получении имущества по акту приема-передачи должен отразить его за балансом следующими проводками: Дт Кт Описание Документ 001 — Принят объект аренды Акт приема-передачи, договор 20 (23,25,26,29,44) 76А Начислена арендная плата проводка Договор, акт оказанных услуг 19 76А Отражен НДС Счет-фактура полученный 68.2 19 Принят к вычету НДС 76А 51 Оплачена сумма аренды Платежное поручение 001 Объект возвращен арендодателю Акт приема-передачи Учет имущества, полученного по договору лизинга, ведется аналогично. Как осуществляется учет аренды помещений предприятием Важно Эти расходы признаются только в том случае, если компания получила расчетные документы (основание – пункт 16 ПБУ 10/99). В бухучете коммунальные расходы фиксируются по ДТ счета учета затрат.
Корреспондирующим счетом является кредит счета 76. При переводе денег арендатору используется эта проводка: ДТ76 КТ51. Соответствующее указание дано в Инструкции по использованию Плана счетов бухучета, установленного Приказом Минфина №94н от 31.10.2000. Используемые проводки При учете коммунальных платежей актуальны эти проводки:
- ДТ44 КТ76. Фиксация стоимости коммунальных услуг. Предполагается, что арендодатель внесет оплату, а арендатор возместит все расходы.Последние отражаются на основании соглашения об аренде, счета, выставленного арендодателем, счета коммунальных услуг.
- ДТ19 КТ76. Фиксирование НДС с расходов по коммунальным услугам.
Ежемесячные акты оказания услуг аренды Запись осуществляется на основании счет-фактуры.
Источник: http://strahovanie58.ru/predyavlen-schet-za-arendu-pomeshheniya-provodka/
Проводки по аренде
Налоговый кодекс РФ, ст. 250
Внереализационными доходами налогоплательщика признаются, в частности, доходы:
4) от сдачи имущества в аренду (субаренду), если такие доходы не определяются налогоплательщиком в порядке, установленном статьей 249 настоящего Кодекса
ПБУ 9/99
Внереализационными доходами налогоплательщика признаются, в частности, доходы:
5. Доходами от обычных видов деятельности является выручка от продажи продукции и товаров, поступления, связанные с выполнением работ, оказанием услуг (далее — выручка).
В организациях, предметом деятельности которых является предоставление за плату во временное пользование (временное владение и пользование) своих активов по договору аренды, выручкой считаются поступления, получение которых связанно с этой деятельностью (арендная плата).
…
Доходы, получаемые организацией от предоставления за плату во временное пользование (временное владение и пользование) своих активов, прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности, и от участия в уставных капиталах других организаций, когда это не является предметом деятельности организации, относятся к прочим доходам.
В мае было опубликовано Письмо МНС России от 10 апреля 2002 г. N 02-5-10/48-Н888. Оно объясняет, как отражать в налоговом учете доходы от сдачи имущества в аренду.
Статья 250 Налогового кодекса признает доходы от сдачи имущества в аренду одним из видов внереализационных доходов.
Но при условии, что эти доходы не были учтены в составе выручки в соответствии со ст.249. Однако когда эти доходы должны признаваться выручкой, а когда — внереализационными доходами, Кодекс не уточняет. В своем Письме МНС дало разъяснения по этому вопросу.
Согласно Письму, если предприятие осуществляет операции по передаче имущества в аренду на постоянной основе, соответствующие доходы должны учитываться в составе выручки от реализации. А внереализационными можно считать только доходы от разовых операций по сдаче имущества в аренду.
Авторы Письма не стали утруждать себя аргументацией своей позиции. Письмо отсылает читателя к Методическим рекомендациям по применению гл.25 Налогового кодекса (утв. Приказом МНС России от 26 февраля 2002 г. N БГ-3-02/98).В Рекомендациях сказано, что договор аренды имущества удовлетворяет нормам ст.779 «Договор возмездного оказания услуг» Гражданского кодекса. Об этом гласит Решение Верховного Суда от 24 февраля 1999 г. N N ГКПИ 98-808, 809. Поэтому, согласно ст.39 Налогового кодекса, деятельность по сдаче имущества в аренду можно рассматривать как реализацию услуг.
«Следовательно, — делают вывод авторы методички, — в случае, когда одним из видов деятельности организации является предоставление имущества в аренду (субаренду), данный вид деятельности для целей налогообложения следует рассматривать как оказание услуг организацией».
Добавим, что в бухгалтерском учете доходы от сдачи имущества в аренду признаются выручкой, если предоставление за плату во временное пользование активов по договору аренды является предметом деятельности предприятия.
В противном случае эти доходы считаются операционными. Это сказано в п.5 ПБУ 9/99 «Доходы организации» (утв. Приказом Минфина России от 6 мая 1999 г. N 32н).
Таким образом, если предприятие осуществляет операции по сдаче имущества в аренду на постоянной основе, полученные доходы учитываются в составе выручки от реализации. Таков порядок и в бухгалтерском, и в налоговом учете. Доходы от разовых операций считаются операционными в бухгалтерском учете и внереализационными в налоговом.
Внимание! Налоговики считают, что независимо от того, как были учтены доходы от сдачи имущества в аренду — в составе выручки или внереализационных доходов, на них нужно начислить налог на пользователей автомобильных дорог. Так сказано в п.33.5 Инструкции МНС России от 4 апреля 2000 г. N 59.
Пример. ЗАО «Альфа» занимается торговой деятельностью. Помимо этого оно постоянно сдает в аренду несколько своих помещений. Предположим, что в июне 2002 г. арендная плата составила 54 000 руб. (в том числе НДС — 9000 руб.).
Бухгалтер «Альфы» отразил доходы от сдачи в аренду проводками:
Дебет 62 Кредит 90 субсчет «Выручка»
- 54 000 руб. — начислена выручка от реализации услуг по аренде;
Дебет 90 субсчет «НДС» Кредит 68 субсчет «Расчеты по НДС»
- 9000 руб. — начислен НДС;
Дебет 26 Кредит 68 субсчет «Расчеты по налогу на пользователей автодорог»
- 450 руб. ((54 000 руб. — 9000 руб.) x 1%) — начислен налог на пользователей автомобильных дорог;
Дебет 90 субсчет «Себестоимость продаж» Кредит 26
- 450 руб. — списан налог на пользователей автомобильных дорог.
В декларации по налогу на прибыль за первое полугодие 2002 г. бухгалтер отразил доходы от аренды за июнь — 45 000 руб. (54 000 — 9000) — по строке 010 «Доходы от реализации» листа 02.
В заключение напомним, что показатель налоговой выручки нужен:
- для расчета норматива расходов на рекламу, учитываемых для целей налогообложения (ст.264 НК РФ);
- для определения права предприятия на поквартальную уплату налога на прибыль (ст.286 НК РФ) и на применение кассового метода (ст.273 НК РФ);
- для расчета предельного размера резерва по сомнительным долгам (ст.266 НК РФ).
О.Сальникова
Эксперт «Расчета»
Бухгалтерские проводки по учету у арендатора Дебет 001 Кредит * — Поступили арендованные основные средства в оценке, указанной в договоре.
Документы — № ОС-1
«Акт о приеме-передаче объекта основных средств (кроме зданий, сооружений)»
Дебет 20,23,25,26,29,44 Кредит 76 — Отражена задолженность по арендной плате в соответствии с условиями договора.
Документ — Договор, Акт приемки-сдачи выполненных работ Дебет 19 Кредит 76 — Отражены суммы НДС по арендной плате в соответствии со счетами-фактурами арендодателя.
Бухгалтерская пресса и публикации 2008
«Современный бухучет», N 2, 2004 УЧЕТ ОПЕРАЦИЙ ПО АРЕНДЕ ЗДАНИЙ И ПОМЕЩЕНИЙ Особенности договора зданий и помещений Основы арендных отношений, обязанности сторон договора аренды установлены Гражданским кодексом РФ (гл.34). В соответствии с п.1 ст.650 ГК РФ по договору здания арендодатель обязуется передать арендатору здание во временное владение и пользование или во временное пользование.
Аренда офиса проводки по бухгалтерскому учету
Обычно договора на текущую аренду заключаются на срок до 1 года, чтобы не регистрировать их в БТИ. На основании договора арендодатель передает имущество в пользование арендатору и в его обязанность входит начисление арендной платы. Право собственности при текущей остается у арендодателя.
Учет основных средств, переданных в, у арендодателя ведется на синтетическом счете 01 «Основные средства», субсчете «Основные средства, переданные в аренду» .
Порядок, условия и сроки внесения арендной платы определяются договором (п. 1 ст. 614 ГК РФ). Налог на доходы физических лиц (НДФЛ) При выплате в октябре арендной платы за IV квартал 2007 г.
сумма арендной платы нарастающим итогом составляет 27 000 руб. (3000 руб. x 9 мес.), то есть превышает 20 000 руб.Налоговый вычет за август и последующие месяцы не предоставляется.
Учет аренды у арендодателя
Если предоставление имущества в – предмет деятельности арендодателя, то доходы и расходы по аренде относятся к доходам и расходам по обычным видам деятельности (п. 5 ПБУ 9/99 , п. 5 ПБУ 10/99 ).
Источник: https://warmedia.ru/%D0%BF%D1%80%D0%BE%D0%B2%D0%BE%D0%B4%D0%BA%D0%B8-%D0%BF%D0%BE-%D0%B0%D1%80%D0%B5%D0%BD%D0%B4%D0%B5/
Задача проводки по аренде помещения

Учет договора аренды в случае, когда аренда является предметом деятельности предприятия Дебет 62 Кредит 90 – Отражена задолженность арендатора по арендной плате; Дебет 20 Кредит 02 (70, 69, 71, 76) – Отражены расходы арендодателя по имуществу, переданному в аренду; Дебет 90 Кредит 20 (26, 44) – Списаны расходы арендодателя; Дебет 90 Кредит 68 – Начислен НДС по арендной плате; Дебет 51 Кредит 62 – Поступила на расчетный счет арендная плата от арендатора. б) Учет договора аренды в случае, когда аренда является отдельной хозяйственной операцией Дебет 76 Кредит 91 – Отражена задолженность арендатора по арендной плате; Дебет 91 Кредит 02 (70, 69, 71, 76) – Списаны расходы арендодателя по имуществу, переданному в аренду; Дебет 91 Кредит 68 – Начислен НДС по арендной плате; Дебет 51 Кредит 76 – Поступила на расчетный счет арендная плата от арендатора.
Проводки по аренде
Бух.справка 90.2 20 (23,25,26,29,44) Списаны амортизация и прочие расходы по аренде Накладные поставщиков, акты оказанных услуг и пр., бух.справка 90.3 68.
2 Отражен НДС по арендной плате Счет-фактура выданный Если сдача имущества в аренду – разовая сделка для арендодателя, то сумму арендной платы включают в состав прочих доходов, а расходы по передаче объекта – в прочие расходы: Дт Кт Описание проводки Документ 62 91.
1 Отражена выручка от сдачи имущества в аренду Договор, акт приема-передачи, акт оказанных услуг 91.3 68.2 Начислен НДС с выручки Счет-фактура выданный 91.2 02 Списаны затраты (амортизация) объекта аренды Бух.
справка 51 62 Поступила оплата от арендатора Банковская выписка Учет имущества, переданного в аренду, при автоматизированном учете удобнее вести у арендодателя на субсчете сч.01 «Основные средства», амортизацию по ним – на отдельном субсчете сч.02.
«все о бухгалтерском учете»
В период быстро изменяющейся экономической ситуации на рынке многие хозяйствующие субъекты стремятся снизить риски по ведению бизнеса. Одним из способов легко изменить место или вид деятельности, диверсифицировать бизнес, является аренда имущества.
Особенности данной услуги, способы отражения в учете и проводки по аренде рассмотрим в статье. Оглавление
- 1 Что арендуем?
- 2 Аренда: отражаем в учете
- 2.1 Начисление арендной платы — проводки у арендодателя
- 2.2 Начисление арендной платы — проводки у арендатора
- 3 Ремонтируем арендованное имущество
- 3.1 Ремонт за счет арендатора
- 3.2 Ремонт за счет арендодателя
Что арендуем? Отношения, связанные с возмездным использованием имущества третьих лиц, именуемые арендой, регулируются гл.
34 ГК РФ.