
Расходование гранта, отражение в учете
Доходы и расходы по гранту
— Предпринимательское право — Доходы и расходы по гранту
Правительством Российской Федерации.
В настоящее время заинтересованными федеральными органами исполнительной власти ведется работа по составлению и утверждению перечня российских организаций, гранты (безвозмездная помощь) которых, предоставленные налогоплательщикам для поддержки науки, образования, культуры и искусства в Российской Федерации, освобождаются от уплаты налога на доходы физических лиц (далее — Перечень). При определении условий, при которых российская организация может претендовать на включение в Перечень, следует исходить из того, что российская организация должна обязательно иметь статус некоммерческой организации, гранты должны предоставляться на осуществление конкретных программ в области науки, образования, искусства, культуры, охраны окружающей среды, а также на проведение конкретных научных исследований.
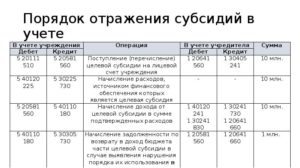
- Дт 76 Кт 86 = 1000000 – на сумму гранта, предстоящего к получению;
- Дт 51 Кт 76 = 1000000 – получены денежные средства по гранту;
- Дт 60 Кт 51 = 499500 – перечислено поставщику за материалы, предусмотренные сметой;
- Дт 10 Кт 60 = 423305 – оприходованы материалы;
- Дт 19 Кт 60 = 76195 – НДС по ТМЦ;
- Дт 20 Кт 10 = 423305 – использованы материалы на ремонт в рамках сметы по гранту;
- Дт 20 Кт 70, 69 = 500500 – начислена зарплата, ЕСН, страховые взносы сотрудникам за работы, предусмотренные сметой;
- Дт 86 Кт 19 = 76195 = списание НДС по материалам по гранту;
- Дт 98 Кт 91/1 = 923805 – стоимость работ отнесена в прочие доходы.
В валюте иностранного государства От иностранных грантодателей средства могут приходить в валюте других государств. Такие поступления необходимо перевести в рубли в соответствии с ПБУ 3/200.
Организация получила грант
К средствам бюджетов всех уровней, государственных внебюджетных фондов, выделяемым бюджетным учреждениям по смете доходов и расходов бюджетного учреждения, но не использованным по целевому назначению в течение налогового периода либо использованным не по целевому назначению, применяются нормы бюджетного законодательства Российской Федерации.
К средствам целевого финансирования относится имущество, полученное налогоплательщиком и использованное им по назначению, определенному организацией (физическим лицом) — источником целевого финансирования: в виде средств бюджетов всех уровней, государственных внебюджетных фондов, выделяемых бюджетным учреждениям по смете доходов и расходов бюджетного учреждения; в виде полученных грантов.
Учет операций по получению и расходованию грантов рффи
- Поскольку гранты не подлежат обложению НДС, то входной налог по этим операциям не предъявляют к зачету.
Суммы его относят на целевое финансирование.
Согласно пункту 1 статьи 236 Кодекса объектом налогообложения единым социальным налогом (далее — ЕСН) для организаций признаются выплаты и иные вознаграждения, начисляемые ими в пользу физических лиц по трудовым и гражданско-правовым договорам, предметом которых является выполнение работ, оказание услуг (за исключением вознаграждений, выплачиваемых лицам, указанным в подпункте 2 пункта 1 статьи 235 Кодекса), а также по авторским договорам. В соответствии с пунктом 3 статьи 238 Кодекса в налоговую базу в части суммы ЕСН, подлежащей уплате в Фонд социального страхования Российской Федерации, не включаются любые вознаграждения, выплачиваемые физическим лицам по договорам гражданско-правового характера, авторским договорам.
Получение, расходование и учет грантов в организации: проводки
Федерации в области образования, искусства, культуры, науки, охраны окружающей среды, а также международным обязательствам и законодательству Российской Федерации.
При представлении грантодателем документов для рассмотрения вопроса о включении организации в вышеназванный Перечень в этих документах должны найти отражение следующие данные: — полное официальное наименование организации; — вид организации (по учредительным документам); — когда и кем образована данная организация и какие цели и задачи она преследует (по уставу); — для какой цели выплачиваются гранты; — данные о величине грантов; — список получателей грантов за последние три года (при большом количестве получателей — количество выданных грантов); — программа благотворительной деятельности или другие материалы, подтверждающие намерения грантодателя по поддержке науки, образования, культуры и искусства в Российской Федерации.
В столбец «Вид расхода» заносятся названия расходов – например: ФИО, покупка телефона, оплата услуг Интернет, авансовый отчет по канцтоварам и т. д. В столбец «Статья бюджета» – название статьи бюджета с указанием итоговой суммы по каждой статье (приложение 2). 3. Инвентарный список приобретенного оборудования (приложение 3).
Источник: http://buh-nds.ru/dohody-i-rashody-po-grantu/
Бухгалтерские проводки при получении денежных средств по гранту
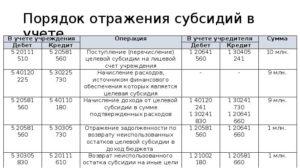
Стоимость земельного участка на основании договора купли-продажи составила 4 720 000 руб. Средства из бюджета были перечислены на счет «Альфы» 11 января. Операции по получению и использованию средств государственной помощи бухгалтер отразил следующим образом.
В январе:Дебет 76 Кредит 86– 4 720 000 руб. – отражена задолженность бюджета по предоставлению государственной помощи (на основании договора).Дебет 51 Кредит 76– 4 720 000 руб. – поступили денежные средства в рамках государственной помощи;Дебет 08 Кредит 60– 4 720 000 руб.
– отражена стоимость земельного участка, приобретенного за счет средств государственной помощи;Дебет 01 Кредит 08– 4 720 000 руб. – принят к учету земельный участок;Дебет 86 Кредит 98-2– 4 720 000 руб. – отражены средства государственной помощи в составе доходов будущих периодов.
Ежемесячно с февраля по декабрь:Дебет 98-2 Кредит 91-1– 429 091 руб. (4 720 000 руб.
Как отразить в бухгалтерском учете получение гранта
Использование государственной помощи на финансирование текущих расходов (например, приобретение материалов, выплата зарплаты) отражайте в периодах признания указанных затрат. При финансировании за счет средств государственной помощи текущих расходов в учете делайте следующие проводки.
При использовании государственной помощи на приобретение материалов: Дебет 10 Кредит 60– оприходованы материалы; Дебет 86 Кредит 98-2– отнесена на доходы будущих периодов сумма государственной помощи, израсходованная на приобретение материалов; Дебет 20 (23, 25, 44…) Кредит 10– списаны в производство материалы; Дебет 98-2 Кредит 91-1– учтена в составе прочих доходов сумма государственной помощи, израсходованная на приобретение материалов.
Гранты: отражаем в учете
Ситуация: как в бухучете отразить средства государственной помощи, истраченные на приобретение (создание) неамортизируемых внеоборотных активов? Средства госпомощи отразите в составе расходов будущих периодов с последующим списанием на прочие расходы. Так, если актив не амортизируется, целевое финансирование учитывается в качестве доходов будущих периодов при вводе объекта в эксплуатацию (принятии к учету).
Проводки по грантам
Ответ на данный вопрос содержится в Сервисе, который Вы можете найти по запросу «безвозмездное поступление гранта» или по ссылкам: https://www.moedelo.org/Pro/View/Questions/111-20545 https://www.moedelo.
org/Pro/View/Questions/111-20452 Данный ответ подготовлен на основании информации, содержащейся в вопросе.
Если в вопросе имелась в виду другая ситуация, необходимо ее конкретизировать, изложив как можно более подробно.В таком случае ответ может быть получен с большей долей точности . Актуален на 20.01.2016 Вопрос: Наша организация получила грант. Уже предоставили грантодателям два квартальных отчета.Какими проводками оформляется получение и расходование грантов.? 1. Грантодатель — Общественная оргнизация2.
- Интеллектуальная собственность
Организации могут получать денежные средства на такие цели, как развитие научно-исследовательской деятельности, культуры, спорта, образования, сохранение памятников архитектуры, поддержка различных технических и творческих проектов.
Они называются грантами и отражаются в бухгалтерском учете по определенным правилам. В статье расскажем про учет грантов, дадим разъяснения по отчетности.
Гранты: что это такое, на что расходуются Под грантами принято понимать средства в денежной и неденежной формах, которые выделяются физическими, отечественными и иностранными юридическими лицами в определенном законодательством порядке на проведение исследований либо выполнение конкретных программ. Гранты, как правило, выделяются на конкурсной основе. Порядок их получения и выдачи установлен нормативно-законодательными актами.
Средства, полученные в виде грантов, можно расходовать по направлениям статьи сметы, которую составляет заявитель при подаче заявки. При составлении этого документа рассчитывается и обосновывается величина расходов, необходимых для осуществления проекта, с соблюдением условий и ограничений, установленных законодательными актами в этой области.
В случае получения нескольких грантов смета разрабатывается по каждому отдельно. Составление сметы и документальное оформление Каждая заявка потенциального грантополучателя должна быть обоснована. Это означает, что все расходы в рамках того или иного проекта (материальные, на оплату труда, на амортизацию оборудования, на платежи в бюджет и т.д.
) нужно просчитать.
Юридические лица, являющиеся получателем грантов, должны обеспечить ведение раздельного учета доходов и расходов по каждому целевому проекту. Если это требование не соблюдается, то налог рассчитывается по всей сумме гранта с момента его поступления. Расчет НДС, ЕСН, НДФЛ
- Поскольку гранты не подлежат обложению НДС, то входной налог по этим операциям не предъявляют к зачету. Суммы его относят на целевое финансирование.
- ЕСН по зарплате работников, занятых исполнением программы, под которую получен грант, начисляется. Если такие работы выполнялись по договорам гражданско-правового характера, то не начисляются взносы в фонд социального страхования.
- При получении физическим лицом гранта на цели развития науки, культуры, НДФЛ по этим суммам не удерживается.
Источник: http://yuridicheskaya-praktika.ru/buhgalterskie-provodki-pri-poluchenii-denezhnyh-sredstv-po-grantu/
Как коммерческой организации учесть полученный грант

Выпуск от 17 декабря 2010 года В конце года грантодатель, перечисливший средства физическому лицу, представляет в налоговые службы отчет по подоходному налогу ф.2-НДФЛ. статью: → «Для чего нужна справка 2-НДФЛ? Как заполнить бланк».
Отчетность по грантам на предприятии Грантодатель имеет право требовать отчет о расходе средств, выделенных им, и соответствия его смете. Причем такие отчеты он может требовать не только по завершении целевой программы, но и на различных ее этапах. Как таковой формы отчета законодательством не установлено.
Поэтому он составляется в свободной форме, согласованной между сторонами.
Что такое грант и на каком счете он отражается при поступлении?
Получение гранта не является исключением.
Для отражения поступления и расходования средств, полученных в качестве гранта, грантополучатель может применять как унифицированные формы документов, так и разработанные предприятием самостоятельно при условии утверждения и закрепления их в учетной политике. Порядок документального оформления операций по движению средств по гранту устанавливается локальными нормативными актами грантополучателя.
Если компания получила финансовую помощь
Если стороны специально это не оговаривали, то отчетность составляют в произвольной форме. Это могут быть, например, распечатки бухгалтерских регистров по 86 счету. Сам по себе отчет мало чего стоит без подтверждающих документов.
Для обоснования получения и оплаты услуг сторонних организаций приложите к отчету копии договоров с соисполнителями, актов выполненных работ, счетов-фактур и документов, подтверждающих фактическую оплату этих работ. О получении и расходовании средств необходимо поставить в известность и налоговые органы.
Для этого заполняют лист 07 декларации по налогу на прибыль организаций (см.
таблицу 2). Таблица 2.
Бухгалтерские проводки при получении гранта субсидии на создание социально значимых программ
Целевое назначение субсидий Субсидия – это государственная дотация. Она призвана помочь юридическому или физическому лицу-предпринимателю решить один из финансовых вопросов:
- покрыть часть понесенных на бизнес расходов;
- возместить часть прошлых убытков;
- компенсировать часть недополученной прибыли.
Держава выделяет субсидии в рамках 2 основных путей:
- Регулировка ценообразования – за счет этих денег власти помогают предпринимателям несколько восполнить расходы, выросшие за счет подорожания сырья, топлива, энергии и др.
- Социально-экономические программы – с целью способствовать экономическому росту и развитию государство дотирует производства и предприятия, значимые с социальной токи зрения.
СПРАВКА! На субсидию от государства могут рассчитывать госпредприятия, а также коммерческие и некоммерческие организации.
Если по окончании второго налогового периода не вся сумма субсидии израсходована, то разницу между полученной и признанной субсидии придется признать в качестве дохода по окончании второго года п.
5 ст. 346.5, п. 1 ст. 346.17). При УСНО данный порядок применяется как при объекте «доходы минус расходы», так и при объекте «Доходы». Но при этом организации должны вести учет потраченных сумм субсидии.
Расходы на приобретение основных средств учитываются в составе расходов при определении налоговой базы с момента ввода этих объектов в эксплуатацию в течение налогового периода равными долями в последний день отчетного (налогового периода) в размере оплаченных сумм. Расходы по оплате стоимости товаров, приобретенных для дальнейшей реализации, учитываются для целей налогообложения (при УСНО) на дату реализации товаров. Объектом обложения ЕНВД является вмененный доход.
Правила учета грантов при усн, есхн, примеры проводок, налоги
Источник: журнал «Главбух» На создание необходимых условий для ведения сельхоздеятельности направлена Государственная программа развития сельского хозяйства и регулирования рынков сельскохозяйственной продукции, сырья и продовольствия на 2013–2020 годы, утвержденная постановлением Правительства РФ от 14 июля 2012 г.
№ 717. В ней предусмотрены мероприятия, призванные помочь хозяйствам обеспечить обновление основных средств, закладку и уход за многолетними насаждениями, повышение плодородия почв и т. д. При этом, как показывает практика, господдержка в форме субсидий может предоставляться сельхозорганизациям на возмещение убытков или затрат.
Отражение стоимости участка в составе капитальных вложений 5 670 000 руб. договор купли-продажи земельного участка 01 08 Принятие земельного участка к учету 5 670 000 руб. договор купли-продажи земельного участка 86 98/2 Отражение суммы субсидии в составе доходов будущих периодов 5 670 000 руб.
соглашение о предоставлении субсидии 98/2 91/1 Ежемесячный учет государственной помощи в составе прочих доходов (5 670 000 руб : 11 мес.) 515 455 руб.
соглашение о предоставлении субсидии Финансирование работ по содержанию имущества в многоквартирных домах Управляющей организацией «Монолит» были получены средства на оплату работ по ремонту и содержанию имущества в многоквартирном доме (4 740 000 руб.):
- 2 320 000 руб. — материалы;
- 2 420 000 руб. — зарплата рабочим.
Бухгалтерский учет грантов в коммерческой организации

В данном случае задолженность по субсидии отражается на момент заключения договора или принятия и публичного объявления решения и т.п. и делаются проводки:
- 1.Налог на прибыль
- 3.ЕНВД
- Полученные средства учитываются на счете 86 вплоть до того момента, пока у организации не появится уверенность в том, что условия полученных средств будут выполнены (п. 12, п. 7 ПБУ 13/2000 и инструкция к плану счетов). Например, организация получила средства на строительство производственного помещения, но есть сомнения в том, что строительство будет доведено до конца.
- 2.УСН и ЕСХН
- По мере фактического получения ресурсов
Так как мы покажем в расходах 37 000 рублей и в доходах соответственно тоже только 37 000 рублей. Такие средства должны быль полностью включены в налоговую базу в течение двух налоговых периодов. Поэтому если вы к концу второго года не успели израсходовать всю сумму субсидии, остаток вам все равно придется обложить налогом.
Выпуск от 17 декабря 2010 года
выделен организации и получен в сентябре 2010 г. Средства гранта используются на покрытие расходов по арендной плате за период с сентября по ноябрь 2010 г., в течение которого осуществляются операции по приобретению оборудования, его установке и наладке, набору персонала, заключению договоров с контрагентами и т.п.
В п. 11.7 Приложения N 1 к данному Приказу указывается, что субсидии юридическим лицам — производителям товаров, работ, услуг предоставляются на безвозмездной и безвозвратной основе на условиях долевого финансирования
Как коммерческой организации учесть полученный грант
N 923;- грант предоставлен для проведения программ в сфере образования, искусства, культуры, охраны здоровья населения (по направлениям СПИД, наркомания, детская онкология, включая онкогематологию, детская эндокринология, гепатит и туберкулез), охраны окружающей среды.
Сюда же входят программы по защите прав и свобод человека, а также проведение конкретных научных исследований;- грант использован строго по целевому назначению.Гранты, не удовлетворяющие хотя бы одному из названных требований, облагают налогом на прибыль.
Компании, получившие грант, обязаны вести раздельный учет доходов (расходов) в рамках целевого финансирования.
Поскольку в дальнейшем их будут использовать не по целевому назначению (п.
14 ст. 250 Инфо НК РФ). Может получиться и обратная ситуация – перерасход.
Важно Тогда грантополучатель вынужден будет сделать доплату за счет собственных средств.
Если в этом случае
Особенности учета и налогообложения грантов
— в части поддержки науки и Приказом Минкультуры России от 16.12.1997 N 767 — в части поддержки культуры.Далее речь пойдет только о грантах, получаемых организациями.
По своему содержанию грант является разновидностью пожертвования, предусмотренного ст.582 Гражданского кодекса Российской Федерации (ГК РФ).
С момента получения грант, как и любое другое пожертвование, является собственностью грантополучателя.
Организация, получившая грант, обязана использовать его по целевому назначению и представить отчет о целевом использовании грантодателю.
Никакие другие обязанности не могут быть возложены на грантополучателя, например: не ставить на баланс имущество, приобретенное по гранту; возвратить имущество, приобретенное в ходе использования гранта, по требованию грантодателя; сообщать во всех публикациях, касающихся программы, финансируемой по гранту, сведения о грантодателе; передавать безвозмездно
Правила учета грантов при УСН, ЕСХН, примеры проводок, налоги
В документе указываются:
- Подробное описание задания и научных задач.
- Порядок представления средств.
- Смета, рассчитанная на каждый этап.
- План проводимых этапов работ.
- Реквизиты и адреса сторон.
- Предмет договора, права и обязанности сторон.
Источник: http://advokatssr.ru/buhgalterskij-uchet-grantov-v-kommercheskoj-organizacii-12148/