
Пониженные тарифы страховых взносов и выплаты по больничным листам
Как оплатить больничный если организация применяет льготный тариф страховых взносов
Один из читателей задал нам и такой вопрос: обязана ли организация использовать льготу? Или можно этого не делать? Л.А. Котова: Использовать или не использовать льготу — это ваше право, а не обязанность.
Но если вы уже заполнили соответствующий раздел отчетной формы, указали в нем долю доходов от основного вида деятельности, а взносы почему-то посчитали по общему тарифу — это уже ошибка.
Другие статьи журнала «ГЛАВНАЯ КНИГА» на тему «Страховые взносы — расчет / уплата / отчетность»: 2018 г.
- Зачет и возврат переплаченных страховых взносов, № 4
- Поправки-2018 по страховым взносам для льготников на УСН, № 2
- Страховые взносы работодателей: новшества-2018, № 1
- Заполняем расчет по взносам за год: что нового, № 1
- Перерасчет в РСВ взносов с отпускных за неотработанные дни, № 1
2017 г.
Больничный при пониженных страховых взносах
Также налоги по страхованию должны платить физические лица, которые не пользуются услугами наемной рабочей силы, но платят за себя, это юристы, адвокаты.В случае когда ИП сам получает доход и имеет штат сотрудников, то он обязан платить налоги по двум основаниям, то есть за себя и за работников. [important]Основанием для начисления страховых взносов служит налогооблагаемая база.
[/important]
Это фактически начисленный доход работника, за выполненную им работу, в которую входят выплаты, установленные трудовым договором.
Пониженные тарифы страховых взносов и выплаты по больничным листам
ИП и компании, которые начисляют выплаты членам экипажей судов, находящихся на регистрации в РМРС
- выписку из РМРС, подтверждающую регистрацию судна;
- полный состав экипажа.
ИП и компании, у которых есть лицензия на работы в фармацевтической области Достаточно тех документов, которые подтверждают трудовую деятельность Некоммерческие организации, используемые “упрощенку” в таких направлениях:
- социальное обслуживание граждан РФ;
- наука;
- образование, медицина, культура, спорт (исключением является профессиональный).
На государственные и муниципальные учреждения не распространяется.
Достаточно предоставить исчисления страховых взносов о наличии прав использования льготных тарифов. [info]Остальная информация предоставляется Министерством юстиций.[/info]
Пониженные тарифы страховых взносов и порядок их применения в 2018 году
Суммарный размер взносов для ИП Таран: 175 тысяч + 23,4 тысячи + 57 тысяч = 255 тысяч 400 рублей.
Нужно будет дополнительно уплатить 4 тысяч 590 рублей на ОМС.
Восстановление в случае превышения размера доходов Немаловажным вопросом считается и период, за который необходимо будет восстановить страховые взносы при факте превышения установленного лимита доходов по завершению налогового периода.
Страховые взносы подлежат перерасчету исключительно с начала того квартала, в котором организация вынуждена рассчитать свои платежи на общих основаниях.
Пониженные тарифы взносов: кому и когда
В данной статье мы остановимся на наиболее распространенных случаях применения пониженных тарифов страховых взносов, в частности для:
- организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, основной вид деятельности которых поименован в п. 8 ч. 1 ст. 58 Закона 212-ФЗ (подробнее о видах деятельности и ОКВЭД в разделе Пониженные тарифы страховых взносов) (п. 8 ч. 1 ст. 58Закона 212-ФЗ);
- аптечных организаций и индивидуальных предпринимателей, имеющих лицензию на фармацевтическую деятельность, уплачивающих единый налог на вмененный доход для отдельных видов деятельности (п. 10 ч. 1 ст. 58 Закона 212-ФЗ);
- индивидуальных предпринимателей, применяющих патентную систему налогообложения, за исключением отдельных видов деятельности (подробнее в разделе Пониженные тарифы страховых взносов) (п. 14 ч. 1 ст.
Что нужно знать о применении пониженных тарифов страховых взносов
Приказ Министерства труда и социальной защиты Российской Федерации от 19.03.
2013 № 107н «Об утверждении формы расчета по начисленным и уплаченным страховым взносам на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством и по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний, а также по расходам на выплату страхового обеспечения и Порядка ее заполнения» см.
Порядок расчета льгот по страховым взносам в 2018 году
Поэтому документами, подтверждающими основной вид деятельности для таких организаций и ИП могут служить: декларации по налогу на прибыль (по НДФЛ для индивидуальных предпринимателей), декларации по УСН, справки-расчеты в произвольной форме, учетные регистры по счетам 90, 91 (в основном регистры бухгалтерского учета запрашивают при выездных проверках).3.
Подтверждение права заниматься определенной деятельностью:
- для аптечных организаций и индивидуальных предпринимателей, занимающихся фармацевтической деятельностью – лицензия на осуществление фармацевтической деятельности;
- для организаций, осуществляющих деятельность в области информационных технологий – выписка из реестра аккредитованных организаций, осуществляющих деятельность в области информационных технологий.
4.
Страховые взносы на временную нетрудоспособность: тарифы, порядок расчета
Все пособия, сумму которых возмещает фонд социального страхования, не облагаются взносами. В случае когда работник получил больничный лист по болезни, полученной травме или по уходу за больным членом семьи, он сдает его в бухгалтерию по месту работы. Бухгалтер производит его начисление.
Также он должен начислить подоходный налог по больничному и выплатить сумму компенсации за минусом 13% (НДФЛ). Согласно ФЗ 212 от 29 сентября 2009 г.
единовременное родовое пособие, декретный отпуск в размере 140 или 194, 156 дней, отпуск для воспитания малышей, не подвергаются начислению и удержанию НДФЛ, и других страховых взносов, в том числе взносами по травматизму.
Многие довольно обеспеченные директора своим наемным работникам доплачивают пособие по больничному листу, чтобы он был соразмерным с заработной платой. Это так называемая доплата больничного листа до 100% средней заработной платы.
Например, для органов ФСС в 2017 году такой лимит составит 755 тыс.
руб., то есть если работник получил доход в сумме, превышающей эту цифру, то разница между доходом и лимитом будет освобождена от налогообложения. Для налоговых взносов медицинского страхования и по травматизму этот предел не действует, тарифы и взносы остаются прежними.
Чтобы получить правильную сумму налога, нужно облагаемый фонд заработка умножить на соответствующий тариф, соответствующий определенному налогу.
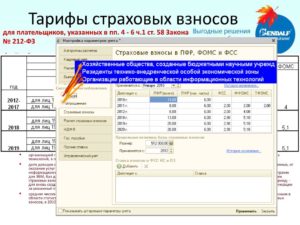
Вид взносов Тариф Размер зарплаты В пенсионный фонд 22% До предельного лимита облагаемой базы (876 тыс.
) В пенсионный фонд 10% Свыше предельного лимита В фонд медицинского страхования 5,1% На любую сумму заработка В фонд социального страхования 2,9% До предельного лимита, установленного Правительством РФ (755 тыс.
) В фонд социального страхования 0% Свыше предельного лимита Для некоторых юридических лиц предусмотрены другие проценты отчислений в соцстрах: сельхозтоваропроизводители, которые работают по ЕСХН, платят в размере 1,9% от базы; IT-компании, занимающиеся внедренческими разработками – 2%. Чтобы рассчитать сумму, необходимую для перечисления в органы ФСС, нужно определить фонд оплаты труда, для начисления взносов, затем умножить его на процент тарифа и отнять сумму перечисленных ранее взносов.
Источник: http://jurist-company.com/kak-oplatit-bolnichnyj-esli-organizatsiya-primenyaet-lgotnyj-tarif-strahovyh-vznosov/
Если применяем пониженные тарифы фсс вернет деньги за больничные
;
- зачесть превышение в счет предстоящих платежей по взносам в ФСС России в пределах расчетного периода (ч. 2.1 ст. 15 Закона от 24 июля 2009 г. № 212-ФЗ).
Пример расчетов с ФСС России, если сумма больничных пособий превышает взносы на обязательное социальное страхование В марте 2019 года база по взносам в ФСС России в организации составила 200 000 руб. Сумма взноса, начисленного в марте в ФСС России, равна 5800 руб. (200 000 руб. × 2,9%). В марте организация начислила своему сотруднику больничное пособие в сумме 10 000 руб.
Возврат страховых взносов ФСС образец заявления
- членам экипажей морских судов;
- осуществляемых благотворительными организациями;
- некоммерческих организаций (музеи, библиотеки, архивы, исследовательские центры);
- аптек (в случае, если фармацевтическая организация — плательщику ЕНВД).
Заполненную декларацию и заявления необходимо передать в контролирующий орган соцстраха для возврата излишне перечисленных средств. Согласно закона, фонду дается не более месяца для перечисления суммы плательщику.
- 417 руб. (1% * 41.860 руб.) — страхование от несчастных случаев;
- 1.214 руб. (2,9% * 41.860 руб.) — выплаты по временной нетрудоспособности;
- 9.209 руб. (22% * 41.860 руб.) — страховая часть пенсии;
- 2.135 руб. (5,1% * 41.860 руб.) — обязательное медстрахование.
При отражении начислений и выплат бухгалтер «Гиппократа» сделал такие записи:
Как платить больничный если используем льготу по страховым взносам
Перечислим их:
- Оплата периода болезни;
- Оплата декретного отпуска и выплаты сотруднице при наступлении родов;
- Пособия по уходу за младенцем до наступления полутора лет;
- Материальная помощь;
- Натуроплата;
- Компенсации за моральный и материальный вред;
- Командировочные расходы.
Для начисления налогов в соцстрах важно правильно определить налоговую базу. Для ее расчета берется заработная плата с начала года и суммируется нарастающим итогом, складывая каждый месяц до конца года. Рассчитывается по каждому сотруднику.
Налогооблагаемая база, что это? Основные тарифы страховых взносов.
При расчете базы для начисления налоговых взносов, нужно учитывать установленные пределы, облагаемой налогами базы, которые каждый год индексируются Правительственными органами России.
- Больничный при пониженных страховых взносах
- Пониженные тарифы страховых взносов и выплаты по больничным листам
- Пониженные тарифы страховых взносов и порядок их применения в 2018 году
- Пониженные тарифы взносов: кому и когда
- Что нужно знать о применении пониженных тарифов страховых взносов
- Порядок расчета льгот по страховым взносам в 2018 году
- Страховые взносы на временную нетрудоспособность: тарифы, порядок расчета
Больничный при пониженных страховых взносах Внимание Также налоги по страхованию должны платить физические лица, которые не пользуются услугами наемной рабочей силы, но платят за себя, это юристы, адвокаты. В случае когда ИП сам получает доход и имеет штат сотрудников, то он обязан платить налоги по двум основаниям, то есть за себя и за работников.
Кто может сэкономить на взносах за сотрудников
Закона 212-ФЗ);
- индивидуальных предпринимателей, применяющих патентную систему налогообложения, за исключением отдельных видов деятельности (подробнее в разделе Пониженные тарифы страховых взносов) (п. 14 ч. 1 ст.
Что нужно знать о применении пониженных тарифов страховых взносов Приказ Министерства труда и социальной защиты Российской Федерации от 19.03.
2013 № 107н «Об утверждении формы расчета по начисленным и уплаченным страховым взносам на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством и по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний, а также по расходам на выплату страхового обеспечения и Порядка ее заполнения» см.
Каждый бухгалтер, занимающийся начислением заработной платы и налоговых взносов, должен знать облагается ли больничный страховыми взносами? Финансовая помощь по временной нетрудоспособности обязательными страховыми взносами не облагается. Причем не облагается часть пособия, уплаченная за счет работодателя, и остальную часть, которую оплачивает фонд.
Если самозанятые лица начали экономическую деятельность с середины года, то фиксированные платежи уменьшаются пропорционально месяцам официальной регистрации этого лица. Расчет происходит с учетом фактического количества месяцев, а не 12 как за полный отчетный год.
Ответы на распространенные вопросы Вопрос №1. Если глава КФХ не осуществляет деятельность, находясь в отпуске по БИР можно ли освободить ее от взносов? В 2017 году главой 34 НК РФ ввели изменения, которые не упоминают полное освобождение от налогового бремени по взносам на страхование.Вопрос №2. Был заключен договор ГПХ с автором. Надо ли платить взносы с вознаграждения? Суммы, которые выплачиваются лицу по авторским договорам, являются объектом начисления взносов на страхование в пп.2 п.1 статьи 420.
Начисление взносов по всем ставкам ОПС, ОМС, кроме тарифов по травматизму и ОСС. Вопрос №3.
Соответственно эта доплата не является государственной выплатой и подвергается начислению на нее взносов.
Из перечисленных фактов и опираясь на законы РФ 212, 125 и 255, а также согласно налоговому кодексу, можно утверждать, что страховые взносы на пособия по временной нетрудоспособности не рассчитываются.
Порядок расчетов с органами ФСС Работник при наступлении травмы или болезни должен обратиться в медицинское учреждение.
Внимание
Оно, в свою очередь, подтверждает факт отсутствия сотрудника на рабочем месте, выдает больному лист по нетрудоспособности. В течение шести месяцев после закрытия больничного периода работник должен представить документ в организацию для его обработки. Бухгалтер проводит начисление пособия по данному документу.
Оплатить это пособие следует в течение десяти дней, со дня обращения в бухгалтерию.
Один из читателей задал нам и такой вопрос: обязана ли организация использовать льготу? Или можно этого не делать? Л.А. Котова: Использовать или не использовать льготу — это ваше право, а не обязанность. Но если вы уже заполнили соответствующий раздел отчетной формы, указали в нем долю доходов от основного вида деятельности, а взносы почему-то посчитали по общему тарифу — это уже ошибка.
Другие статьи журнала «ГЛАВНАЯ КНИГА» на тему «Страховые взносы — расчет / уплата / отчетность»: 2018 г.
- Зачет и возврат переплаченных страховых взносов, № 4
- Поправки-2018 по страховым взносам для льготников на УСН, № 2
- Страховые взносы работодателей: новшества-2018, № 1
- Заполняем расчет по взносам за год: что нового, № 1
- Перерасчет в РСВ взносов с отпускных за неотработанные дни, № 1
2017 г.
Важно
Все пособия, сумму которых возмещает фонд социального страхования, не облагаются взносами.
В случае когда работник получил больничный лист по болезни, полученной травме или по уходу за больным членом семьи, он сдает его в бухгалтерию по месту работы. Бухгалтер производит его начисление.
Также он должен начислить подоходный налог по больничному и выплатить сумму компенсации за минусом 13% (НДФЛ).Согласно ФЗ 212 от 29 сентября 2009 г. единовременное родовое пособие, декретный отпуск в размере 140 или 194, 156 дней, отпуск для воспитания малышей, не подвергаются начислению и удержанию НДФЛ, и других страховых взносов, в том числе взносами по травматизму. Многие довольно обеспеченные директора своим наемным работникам доплачивают пособие по больничному листу, чтобы он был соразмерным с заработной платой. Это так называемая доплата больничного листа до 100% средней заработной платы.
Для налоговых взносов медицинского страхования и по травматизму этот предел не действует, тарифы и взносы остаются прежними. Чтобы получить правильную сумму налога, нужно облагаемый фонд заработка умножить на соответствующий тариф, соответствующий определенному налогу. Вид взносов Тариф Размер зарплаты В пенсионный фонд 22% До предельного лимита облагаемой базы (876 тыс.) В пенсионный фонд 10% Свыше предельного лимита В фонд медицинского страхования 5,1% На любую сумму заработка В фонд социального страхования 2,9% До предельного лимита, установленного Правительством РФ (755 тыс.) В фонд социального страхования 0% Свыше предельного лимита Для некоторых юридических лиц предусмотрены другие проценты отчислений в соцстрах: сельхозтоваропроизводители, которые работают по ЕСХН, платят в размере 1,9% от базы; IT-компании, занимающиеся внедренческими разработками – 2%.
Источник: http://tk-advokat.ru/2018/04/17/kak-platit-bolnichnyj-esli-ispolzuem-lgotu-po-strahovym-vznosam/
Что нужно знать о применении пониженных тарифов страховых взносов
1. Какие организации и индивидуальные предприниматели вправе применять пониженные тарифы страховых взносов в ПФР и ФСС и при каких условиях.
2. Чем подтверждается право применять пониженные тарифы страховых взносов.
3. Как применение льготных тарифов по страховым взносам влияет на проведение проверок ФСС и ПФР.
4. Какие законодательные и нормативные акты регламентируют порядок применения пониженных тарифов страховых взносов.
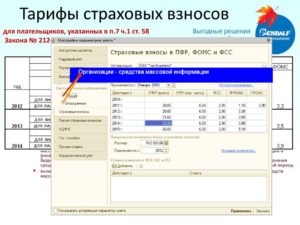
В настоящее время общий размер страховых взносов в ПФР, ФФОМС и ФСС составляет 30% выплат, входящих в базу для начисления страховых взносов (без учета взносов в ФСС от несчастных случаев и профессиональных заболеваний). Однако некоторые страхователи имеют возможность совершенно законно сэкономить на страховых взносах. В Федеральном законе от 24.07.
2009 № 212-ФЗ «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования» закреплено право определенных категорий плательщиков страховых взносов применять пониженные тарифы.
В этой статье мы рассмотрим особенности и условия применения пониженных тарифов по страховым взносам.
С полным перечнем категорий страхователей, имеющих право на льготы по страховым взносам, а также с пониженными ставками страховых взносов Вы можете ознакомиться в разделе Пониженные тарифы страховых взносов.
Как видно из указанного перечня, в основном пониженные тарифы установлены для узкопрофильных категорий плательщиков страховых взносов, например, для общественных организаций инвалидов, для сельскохозяйственных товаропроизводителей и т.д. В данной статье мы остановимся на наиболее распространенных случаях применения пониженных тарифов страховых взносов, в частности для:
- организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, основной вид деятельности которых поименован в п. 8 ч. 1 ст. 58 Закона 212-ФЗ (подробнее о видах деятельности и ОКВЭД в разделе Пониженные тарифы страховых взносов) (п. 8 ч. 1 ст. 58 Закона 212-ФЗ);
- аптечных организаций и индивидуальных предпринимателей, имеющих лицензию на фармацевтическую деятельность, уплачивающих единый налог на вмененный доход для отдельных видов деятельности (п. 10 ч. 1 ст. 58 Закона 212-ФЗ);
- индивидуальных предпринимателей, применяющих патентную систему налогообложения, за исключением отдельных видов деятельности (подробнее в разделе Пониженные тарифы страховых взносов) (п. 14 ч. 1 ст. 58 Закона 212-ФЗ);
- организаций, осуществляющих деятельность в области информационных технологий (п. 6 ч. 1 ст. 58 Закона 212-ФЗ).
! Обратите внимание: пониженные тарифы страховых взносов установлены для организаций и индивидуальных предпринимателей только в отношении выплат и иных вознаграждений физическим лицам (ч. 1 ст. 58 Закона 212-ФЗ). Взносы за себя индивидуальные предприниматели уплачивают в общем порядке, к ним пониженные тарифы не применяются.
Условия применения пониженных тарифов и отражение в отчетности
| Категория | Условия | Отражение в отчетности | |
| 4-ФСС | ПФР | ||
| Организации и индивидуальные предприниматели, применяющие упрощенную систему налогообложения, основной вид деятельности которых поименован в п. 8 ч. 1 ст. 58 Закона 212-ФЗ |
|
|
|
| Аптечные организации и индивидуальные предприниматели, имеющие лицензию на фармацевтическую деятельность, уплачивающие единый налог на вмененный доход для отдельных видов деятельности |
|
|
|
| Индивидуальные предприниматели, применяющие патентную систему налогообложения, за исключением ИП на ПСНО, осуществляющих виды деятельности, указанные в подпунктах 19, 45 — 47 пункта 2 статьи 346.43 НК РФ (подробнее см. Пониженные тарифы страховых взносов) |
|
|
|
| Организации, осуществляющие деятельность в области информационных технологий. |
|
|
|
Подтверждение права применять пониженные тарифы страховых взносов
Источник: http://buh-aktiv.ru/chto-nuzhno-znat-o-primenenii-ponizhennyh-tarifov-strahovyh-vznosov/
Выплата больничных при пониженном тарифе

Аванс учитывают в расходах на последнее число месяца. Поскольку задолженность по оплате труда возникает только после начисления зарплаты, выданный работникам аванс признают в расходах в день начисления зарплаты (последний день месяца).
Так как оба варианта учета аванса не противоречат нормам Налогового кодекса, фирма имеет право выбирать тот вариант, который ей удобнее. Организации и предприниматели с объектом «доходы минус расходы» вправе учесть в составе начисленных сумм оплаты труда НДФЛ, удержанный из доходов работников. Такое мнение высказал Минфин в письме от 9 ноября 2015 г.
№ 03-06/2/64442. Дело в том, что «доходно-расходные» УСН-фирмы могут учитывать в расходах уплаченные в соответствии с законодательством РФ суммы налогов и сборов (пп.
22 п. 1 ст. 346.16 НК РФ). Следовательно, НДФЛ, удержанный из доходов работников, нельзя отражать в составе расходов УСН-фирмы (предпринимателя) на основании подпункта 22 пункта 1 статьи 346.16 Налогового кодекса. Отметим, что в своем более раннем письме от 22 февраля 2007 г.
Примеры расчета больничных с учетом МРОТ, коэффициентов, при режиме неполного рабочего времени
В этом случае, пособие рассчитайте, ориентируясь на величину «минималки». 2 — Если у работника были доходы в нужном для расчета периоде.
Для того, чтобы определить, стоит ли применять указания пункта 1.1 четырнадцатой статьи, сделайте два исчисления:
- определите размер среднедневного дохода исходя из установленной величины минимального размера ОТ.
- определите размер среднедневного дохода, фактически полученного работником;
Далее вам следует сравнить две полученные суммы.
Если доход работника окажется выше, значит применять нормы 1.1 пункта вам не нужно. Исчисляйте пособие в обычном порядке. В обратном же случае, при исчислении размера пособия, используйте расчетную величину – МРОТ.
Рассмотрим все формулы, применяемые в вышеописанных случаях: Формула для определения размера среднедневной зарплаты Фактический средний доход работника в периоде, принимаемом за расчетный = общая сумма выплат / 730 Формула для расчета среднедневного дохода исходя из МРОТ Среднедневная величина дохода с учетом МРОТ = величина МРОТ х 24 / 730 В 2013 году МРОТ составляет 5205,00 рублей, значит минимальный размер среднедневной зарплаты составит 171,13 руб.
Как ИП, имеющему работников при тарифе в ФСС 0% выплатить пособие по нетрудоспособности
В соответствии с ч.2 ст.4.6 Закона от 29 декабря 2006 №255-ФЗ, п.9 ст.431 НК РФ если пособие по нетрудоспособности начислено сотруднику, доход которого облагается взносами по тарифу 0 процентов, ФСС перечислит сумму расходов на счет организации.
Средства для возмещения (выплаты) расходов на больничные пособия организация получит в течении 10 календарных дней после того, как представит все необходимые документы.
В него входят: 1) письменное заявление по форме, которую привел ФСС России в письме от 7 декабря 2019 №02-09-11/04-03-27029, с двумя приложениями: — справка-расчет (приложение 1); — расшифровка расходов (приложение 2) 2) копии документов, подтверждающих обоснованность расходов ( больничный лист, заполненный в установленном порядке, с приложением расчета пособия)
Расходы на соцстрах при «упрощенке»
№ 951н. В соответствии с ним для получения возмещения компания обязана направить в фонд: – форму-4 ФСС за соответствующий период (например, с января по июль 2013 года включительно, если заявление подается в августе), подтверждающую начисление расходов.
В ней должны быть заполнены таблицы 1 и 2 раздела I; – копии документов, подтверждающих обоснованность и правильность расходов работодателя по обязательному социальному страхованию (больничного листа, справки из женской консультации, справки из загса о рождении ребенка и пр.).
Если назначена проверка, деньги будут перечислены на расчетный счет строительной компании только после ее окончания (если у фонда не будет замечаний по произведенным расходам).
Но в возмещении фонд может и отказать.
5 ст. 6 закона № 255-ФЗ)
Назло начальнику Этот мотив все чаще становится побудительным при оформлении больничных листов
Карантин по скарлатине 21 день.
– Если страховой стаж 1,5 года, работающий имеет право на пособие по временной нетрудоспособности в размере 60% от среднего заработка.
Гражданке Украины с официальным трудоустройством и регистрацией на работе сообщили, что больничные листы нерезидентам отныне не выдаются и, соответственно, никаких больничных она не получит. Есть ли особенности по оплате больничного листа при бытовой травме? – Никаких особенностей нет.
Особенности оплаты больничного листа в 2019 году
Не имеют значения сроки пребывания на работе, но лишь длительность периода, в который проходили страховые выплаты.
Вышеуказанный расчет выплат в 2019-2019 году действует для постоянных наемных работников и совместителей.
Но существуют некоторые нюансы, которые следует знать: Важно сделать запись о том, какая занимаемая должность основная, именно здесь сотрудник имеет право получить материальную помощь.
Если работник осуществляет трудовую деятельность на разных установленных местах работы от 1 года, все наниматели оплачивают больничные.
Начисление страховых взносов на больничный лист в 2019
руб. не производятся. Страховые взносы отображаются в бухучете:
- при их исчислении с зарплаты (счет 69 «Платежи по соцстрахованию и обеспечению»);
- в единичных случаях, когда медицинский бюллетень облагается страховыми премиями.
При этом зачисление дотаций по больничным листам отображается в учете стандартным способом.
ДТ 20 (23, 25…), КТ 69-2 — по пенсионному обеспечению; ДТ 20 (23, 25…), КТ 69-3 — по медицинскому страхованию; ДТ 08, КТ 69-1-1 (69-2, 69-3) — взносы с зарплаты работающих в строительстве ДТ 70, КТ 69-3 — на медицинское страхование ДТ 69-1-1, КТ 73 (Платежи работникам по прочим операциям) — на погребение Удержание НДФЛ с суммы дотации по бюллетеню отображается бухгалтерской записью ДТ 70, КТ 68, сб. «НДФЛ». Размер платежа на обязательное соцстрахование можно уменьшить за счет понесенных трат на выплату следующих дотаций:
- при постановке беременной женщины на учет в ранние сроки;
- по нетрудоспособности (после третьего дня болезни);
- на погребение.
- по уходу за малышом до 1,5 лет;
- при рождении малыша;
- в связи с беременностью и родами;
Пособия и взносы льготников: что изменилось?
в сумме: 512 000 руб. х 15% = 76 800 руб. 2 500 000 руб.
х 6% = 150 000 руб. Ее можно уменьшить на суммы взносов, перечисленных в ПФР, и выплаченных пособий, но не более чем на 50%: 150 000 руб.
х 50% = 75 000 руб. Сумма перечисленных за этот период страховых взносов и выплаченных пособий равна: 50 000 + 16 000 = 66 000 руб.
Она не превышает половины суммы налога, а значит, организация может учесть ее полностью. Таким образом, к уплате в бюджет за I квартал 2012 г. причитается: 150 000 – 66 000 = 84 000 руб.
И еще одна хорошая новость * в журнале «Актуальная бухгалтерия», № 3 2012.
Источник: http://credit-helper.ru/vyplata-bolnichnyh-pri-ponizhennom-tarife-25741/