
Переход с УСН-доходы на ЕНВД.
Как перейти с УСН на ЕНВД в 2018 году: инструкция, кому можно и последствия + можно ли совмещать УСН и ЕНВД
На практике бывают случаи, когда руководители предприятий и организаций принимают решение перейти с упрощенной системы налогообложения (УСН) на Единый налог на вмененный доход (ЕНВД). И первое, с чем сталкиваются эти руководители, является вопрос о том, как правильно осуществить задуманные действия.
Из данной статье вы узнаете об общих положениях, в соответствии с которыми реализуются такого рода изменения, а также о том, когда такой шаг можно осуществить, куда следует обратиться с заявлением, каковы последствия смены УСН на ЕНВД, каков порядок действий и особенности таких изменений, и о возможности совмещать два фискальных регламента.
Общие положения
Порядок перехода с УСН на ЕНВД регламентирован Налоговым кодексом РФ. Тем не менее для начала следует сказать, что «вмененка» пользуется огромной популярностью у субъектов малого бизнеса по причине того, что вместо нескольких обязательных платежей фирма выплачивает единственный сбор, рассчитанный с предполагаемого объема дохода.
К тому же, такую распространенность «вмененки» можно объяснить и тем, что налогоплательщику достаточно 4 раза в течение года сдать декларации в фискальную службу для того, чтобы подтвердить показатели, применяемые для расчета суммы выплаты. К тому же, и без того небольшая сумма может быть уменьшена на сумму страховых взносов в Фонд социального страхования.
Если же говорить о том, кто имеет право работать по «вмененке», то тут следует отметить, что для реализации запланированных действий предприятия и организации должны соответствовать следующим критериям:
- предприятие либо организация должны иметь общий доход на сумму не более 45,0 млн. рублей;
- в штате такого хозяйствующего субъекта должно числиться не более 100 сотрудников;
- остаток основных средств такого предприятия не должен превышать сумму в 100,0 млн. рублей;
- вид деятельности юридического лица либо ИП не подлежит обязательному применению другого фискального регламента.
Только в этом случае организациями может быть выбрана упрощенная система налогообложения.
Однако если вид деятельности соответствует тому, для которого применим предлагаемый регламент, то такое предприятие либо организация вправе сменить УСН на предпочитаемый регламент налогообложения. К применимым для «вмененки» видам деятельности относят:
- оказание бытовых услуг;
- оказание ветеринарных услуг;
- перевозка пассажиров и грузов;
- занятие розничной торговлей;
- общественное питание.
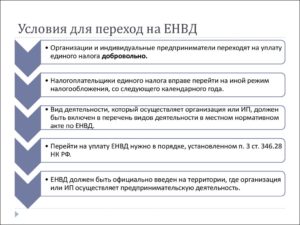
Для того, чтобы стать участником указанного регламента налогообложения, от руководства организации требуется своевременное предоставление заявления в налоговые органы.
Когда можно перейти?
Если ознакомиться с требованиями Налогового кодекса РФ, то согласно пункту 346.28 в случае, когда налогоплательщик уплачивает сборы, применяя вмененный доход, то в этом случае переход возможен исключительно с начала следующего года.
Однако следует учитывать, что для смены порядка налогообложения необходима своевременная подача заявления. Срок подачи такого заявления в фискальную службу по месту регистрации предприятия установлен как не позднее 15 января.
Бывают случаи, когда предприниматели желают применить ЕНВД к новому направлению работы. В этом случае подача заявления возможна в любое время. Тогда будут совмещаться две налоговые системы.Если ИП ранее работал на ОСНО, то он также может заявить о предпочтениях относительно указанного фискального режима в любое время.
Куда подавать заявление?
В соответствии с требованиями пункта 2 статьи 346.28 юридические лица и ИП, выразившие намерение перейти на желаемый режим налогообложения, должны зарегистрироваться в качестве налогоплательщика единого налога в фискальной службе:
- по месту осуществления хозяйственной деятельности;
- а также по месту расположения предприятия либо организации.
Последствия перехода с УСН на ЕНВД
После того, как предприятие было зарегистрировано в качестве плательщика налога на вмененный доход, оно должно быть готово к некоторым особенностям:
- хозяйствующий субъект, перешедший на указанный налоговый режим, будет вынужден применять упрощенную систему по тем видам осуществляемой деятельности, которые не соответствуют предложенному режиму;
- отказаться от применения упрощенной системы, если вся осуществляемая деятельность уже работает по вмененке.
К тому же, у предложенного фискального режима существуют такие минусы, как:
- необходимость выплаты ряда таких обязательных платежей, как НДФЛ, страховые взносы, земельный и водный налоги, а также имущественный налог. В данном случае льгота в виде освобождения от их уплаты при применении ЕНВД отсутствует. Вместе с тем, по всем этим налогам должна представляться соответствующая отчетность;
- предприятия и организации должны постоянно держать руку на пульсе и постоянно следить за соответствием пределам установленных ограничений.
Порядок действий
Перед тем, как подать заявление о переходе на «вмененку» необходимо уточнить следующие моменты:
- следует разобраться, допускается ли работа по данному налоговому режиму в том регионе, где проживает и работает предприниматель;
- соответствует ли вид деятельности разрешенным для ЕНВД;
- не работает ли у предпринимателя более 100 сотрудников.
Если все эти моменты выполняются, то предприниматель может правильно перейти с упрощенной системы на работу по ВД. Для начала необходимо подать заявление, чтобы сняли с учета как участника упрощенной системы. К этому же заявлению необходимо приложить уведомление о том, что ИП начал работу как плательщик вмененного дохода.
По истечению 5 дней после того, как документы будут поданы, федеральная налоговая служба уведомит предпринимателя о постановке на учет в качестве участника выбранной системы налогообложения.
Особенности
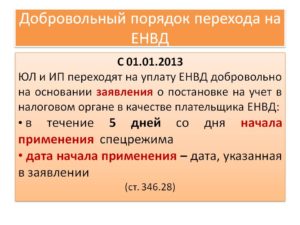
Уже с 2013 года переходить на ЕНВД можно в добровольном порядке, для чего достаточно просто сообщить о своем решении в фискальные службы. Если по каким-то причинам предпринимателя не зарегистрировали как участника выбранного режима, то он не вправе осуществлять выплату налога на вмененный доход и сдавать декларацию.
Согласно требованиям статьи 346.28 Налогового кодекса, срок подачи уведомления о переходе на вмененку составляет 5 рабочих дней с того момента, как началась реальная деятельность.
Можно ли совмещать УСН и ЕНВД?
Если говорить о совмещении УСН с ЕНВД, то это вполне возможно, учитывая статью 346.26 Налогового кодекса РФ, согласно которой применение ЕНВД сочетается с общей системой налогообложения и прочими режимами.
Кто-то из фискальных чиновников считает, что если при постановке на учет ИП либо ООО были указаны лишь 1-2 кода ОКВЭД и по ним был осуществлен переход на работу в соответствии с требованиями выбранного налогового регламента, то необходимости отчитываться по остальным режимам нет.
Заключение
Таким образом, при возникновении хозяйственной потребности каждое предприятие либо организация вправе с УСН перейти на указанный порядок обременения платежами в бюджет государства, но только выполняя требования действующего законодательства и учитывая нюансы такого перехода.
Источник: https://Zapusti.biz/baza/perehod-s-usn-na-envd
Как перейти ИП с УСН на ЕНВД?
При возникновении вопроса у ИП на ЕНВД как перейти на УСН, следует обратиться к нормам НК РФ. В документе приводится порядок и правила такого изменения режима налогообложения. Однако они несут общий характер и на практике могут возникнуть трудности и неясности. В статье поясняется, как совершить переход правильно и без нарушений.
Особенности УСН
Упрощённая налоговая система может использоваться в своей деятельности как организациями, так и предпринимателями. Она позволяет существенно сократить число рассчитываемых налогов и количество отчётных документов. Страховые взносы, начисляемые на доход, платятся в обычном объёме.
Право на «упрощенку» хозяйствующий субъект получает, если он сам и его деятельность соответствует неким критериям.
Условия применения УСН таковы:
- Объём доходов за год не превышает 60 миллионов рублей. Если переход планируется произвести в течение года, как чаще всего и происходит, то берётся в расчёт, например, 9 месяцев. И тогда налоговая инспекция будет ориентироваться на планку в 45 миллионов рублей.
- Штат наёмного персонала не должен превышать порога в 100 человек.
- Основные средства, принадлежащие предприятию, не должны стоить более 100 миллионов рублей.
- Если в учредителях числится какая-либо организация, то её доля не должна превышать четвёртую часть (25%) уставного капитала.
- Хозяйствующий субъект желающий перейти на «упрощенку», не числится в «запретном» списке, приведённом в п. 3 ст. 346.12 НК РФ.
Трансформация налогового режима в иной статус возможна, только если организация или ИП подаст заявление в налоговую инспекцию до 31 декабря. Тогда со следующего года можно использовать УСН.
Налогоплательщикам, которые только что зарегистрировались, и намерены работать на УС, в 2019 году срок подачи заявления составляет 30 дней (календарных). Нарушение этих рамок влечёт автоматический перевод на общий режим налогообложения.
Однако есть обстоятельства, когда переход на другую налоговую систему возможен в течение года и не для новичков. Такое право получает налогоплательщик, прекративший применять ЕНВД. Об этом мы расскажем подробно в отдельной главе.
Выбрав УСН, следует немедленно определиться и с объектом налогообложения.
Для «упрощёнки» существует два варианта расчёта налоговой базы:
- Из доходов вычитаются затраты и с разницы исчисляется единый налог по ставке 15%.
- В расчёт берётся только выручка, а налог рассчитывается по ставке в 6%.
В регионах размеры ставок могут быть существенно снижены (иногда до 0%) как для всех упрощенцев, так и отдельно для льготников.
Работа на ЕНВД
Если предприятие работает в сфере, где возможно использование ЕНВД, и достигло такого уровня, что фактически полученный доход превысил вменённый, ИП задумывается, как перейти на более удобные условия налогообложения. То есть на «вменёнку».
Налог здесь в отличие от УСН не привязан к реальному доходу, а исчисляется по формуле от фиксированной налоговой базы. Требуется здесь для налогообложения вменённый доход, размеры которого утверждаются региональными законодательными органами и зависят от вида бизнеса, расположения предприятия и прочих факторов.
ЕНВД разрешено применять налогоплательщикам, если он сам и его деятельность соответствуют следующим критериям:
- на территории, где намерен работать ИП, допускается применение «вменёнки». В Москве это, например, запрещено;
- предприниматель работает в сфере, которая содержатся в списке НК РФ (розничная торговля, мелкие грузоперевозки, ветеринарные услуги и проч.);
- штатная численность персонала ИП не достигает уровня 100 человек;
- предприниматель не входит в число участников простого товарищества.
На «вмененке» можно начинать работать не только по окончании календарного года, но и на всём его протяжении. Причём бизнесмен может это сделать даже по отдельным видам деятельности, организовав при совмещении с другим режимом раздельный учёт.
Но вот переход с другой системы налогообложения строго регламентирован по срокам.
Как перейти с ЕНВД на УСН
Обстоятельства могут сложиться так, что надо с ЕНВД сделать переход ИП на УСН. Обычно такое направление выбирается, если требуется оптимизировать налогообложение.
Переход с «вменёнки» на «упрощёнку» возможен для ИП, которые соответствуют следующим критериям:
- Они прекратили работать на «вменёнке» в течение года и перешли на вид занятий, позволяющий использовать «упрощёнку».
- В соответствии с региональными законодательными актами изменились критерии применения ЕНВД (например, удалены некоторые виды деятельности), и налогоплательщики утратили право применять этот спецрежим.
- ИП вышел в своей деятельности за границы дозволенного (например, по количеству транспортных единиц), но вписывается в рамки, определённые для УСН.
- Налогоплательщик может быть недоволен результатами на «вменёнке» и решает поменять налоговый режим.
На практике особые сложности возникают с ситуацией, описанной в третьем пункте.
Физические показатели с начала применения ЕНВД могут измениться, но предприниматель не сообщит об этом факте в налоговую инспекцию и продолжит получать выгоду от «вменёнки».
Следует иметь в виду, что такие факты налоговиками выявляются в ходе камеральных проверок. При обнаружении нарушения предпринимателю доначислят налоги, которые действуют в рамках общей системы. И сделают это с момента превышения лимита.
НК РФ определяет временной промежуток, в течение которого надо воплотить желание перехода в реальные действия.
Чтобы по базе данных прошла информация о смене режима, ИП должен подготовить и сдать в налоговую инспекцию такие документы:
- заявление о том, чтобы ФНС сняла с ИП статус плательщика ЕНВД. Документ надо подать в течение 5 дней с момента прекращения работы в качестве «вменёнщика»;
- уведомление о переходе на УСН – на упрощённую систему налогообложения форма 26.2-1.
Оба документа установленной формы, и их можно отправить перед применением «упрощенки» любым удобным способом и даже заполнить в электронной форме при наличии цифровой подписи.
Если ИП работает на совмещённых режимах, ему следует ограничиться одним заявлением.
Направлять документы следует в налоговую инспекцию, курирующую территорию ведения бизнеса, а если он имеет экстерриториальный характер – по месту жительства бизнесмена.
О прекращении работы на ЕНВД надо сообщить в 5 дней, а на уведомление о смене этой системы на УСН даётся 30 дней. Чтобы не возникло неприятностей со сроками предпринимателю лучше ориентироваться на пятидневный промежуток.
Порядок перехода с УСН на ЕНВД
В некоторых ситуациях требуется переход на более простой режим, и предприниматель который переведён на «вменёнку» начинает платить меньше налогов.
Чтобы перейти с УСН на ЕНВД требуется выполнение следующих условий:
Если смена режима происходит по окончании года применения «упрощёнки», следует направить в налоговую инспекцию сразу два документа:
- уведомление о прекращении работы на УСН – до 15 января;
- заявление о начале работы на ЕНВД – в 5 дней с момента старта соответствующего вида бизнеса.
Чтобы правильно совместить эти два контрольных срока, предпринимателю надлежит руководствоваться пятидневным сроком. При выходе за его рамки право перейти на УСН может быть утрачено.
Когда ИП лишается права на использование «упрощёнки» по причине выхода за рамки лимитов, он не начисляет единый налог с начала квартала, когда возникли эти обстоятельства, и здесь действует уже общий режим.
Сообщить о факте утраты он обязан в 15-дневный срок с момента окончания этого квартала. На «вменёнку» в таком случае перейти не удастся, поскольку до конца года налогоплательщик будет вынужден применять ОСНО.
На протяжении всего года переход с «упрощёнки» на «вменёнку» не представляется возможным, но как только наступит следующий год, в пять дней надо уложиться с подачей документов. ФНС выходные и праздничные дни не считает, поэтому риск не попасть в разрешённый лимит времени минимален.Если же не выдержать и эти нормативы, то могут возникнуть при переходе большие сложности.
Можно ли совмещать две системы налогообложения?
Хозяйствующие субъекты вправе одновременно использовать в своей деятельности ЕНВД и УСН. Такое сочетание не противоречит законодательным нормам.
Условия совмещения таковы:
- штатная численность персонала, трудящегося на ИП, не должна быть более чем 100 человек;
- за предпринимателем на предприятии не должно числиться основных средств более чем на 150 миллионов рублей;
- слежение за размерами дохода (чтобы не превысить пороговую величину) ведётся только по УСН;
- ИП обязан разделить учёт хозяйственных операций, проводимых по видам занятий, соответствующим налоговым режимам.
Предпринимателю вести учёт при сочетании несколько легче, чем организациям, поскольку ему не обязательно вести бухгалтерский учёт. Как правило, ИП выбирает для УСН объект налогообложения, где за базу берётся валовая выручка, а налог исчисляется по ставке в 6%.
При таком сочетании вести раздельный учёт и производить расчёты несколько легче, чем с 15-процентным объектом, поскольку затраты ни там, ни там фиксировать не требуется.
Сложности возникают при начислении страховых взносов в Пенсионный фонд и учёте таких сумм в расходах. Так, если ИП работает без наёмного персонала, он вправе при совмещении «вменёнки» с 6-процентным УСН вычесть уплаченные за себя страховые суммы по своему выбору из любого из перечисленных налогов.
Для предпринимателя, использующего наёмный труд, такие вычеты разрешены частично: сумму любого налога допускается уменьшать за внесённых в фонды страховых взносов не более чем на 50%.
Может так случиться, что работников не удаётся точно распределить по видам деятельности (например, если они совмещают несколько должностей или в течении года имел место переход работников с одной должности на другую).
Тогда расходы распределяются в прямой пропорции доходам, приходящимся на тот или иной режим.
Неправильно учтённые в расходах страховые взносы могут привести к уменьшению итогового налога. Налоговая служба к таким случаям относится настороженно и может начать камеральную проверку.
Отчётность на УСН и ЕНВД
Для каждого режима налогообложения предусмотрена своя отчётность, и даже если ИП совмещает два режима, подавать декларации следует по отдельности.
Для «упрощёнки» декларация разработана ФНС России, соответствующие документы и образцы отчётности помещены на сайте налоговой службы. Декларации у двух объектов налогообложения отличаются. Однако сроки их подачи в налоговый орган и внесения налога в бюджет идентичны.
Так отчитаться надо:
- Если деятельность не прекращалась – в начале следующего налогового периода до 30 апреля.
- При выходе за рамки дозволенных лимитов и принудительном прекращении работы на этом режиме – до 25 числа того месяца, который идёт за кварталом, когда событие произошло.
- Если предприниматель сам инициировал окончание деятельности в этом статусе – до 25 числа того месяца, который следует за месяцем, когда работа закончена.
Применение УСН сопряжено с необходимостью ежеквартальной уплаты авансов по единому налогу. Итоговый налог вносится в те же сроки, что и представляется декларация.
Декларация ЕНВД налогоплательщиком должна направляться до 20 числа того месяца, который следует за отчётным кварталом. К этому сроку даётся ещё пять дней, чтобы внести сумму налога, указанную в отчёте. Форма декларации также разработана ФНС России и помещена на её сайте.
Источник: https://tvoeip.ru/nalogi/sistemy/kak-pereyti-s-envd-na-usn
Переход с УСН на ЕНВД: заявление, сроки, условия, порядок — Контур.Бухгалтерия
Перед организацией или ИП может возникнуть необходимость перехода с упрощенки на вмененку или совмещения этих режимов. В статье расскажем, когда такой переход возможен, какие документы для этого понадобятся и куда с ними обратиться.
Упрощенная система налогообложения (УСН) — это особый налоговый режим, при котором организация или ИП освобождаются от большинства налогов. К примеру, от налога на прибыль и на имущество, ИП без сотрудников освобождаются от НДФЛ, а организации не платят НДС во всех случаях, кроме импорта. Об особых условиях, при которых возможно применять УСН, мы уже писали в этой статье.
ЕНВД тоже является спецрежимом, который освобождает организацию от выплаты ряда налогов. Использование вмененки возможно лишь при осуществлении некоторых видов деятельности (ветеринарные услуги, перевозки, мойка и стоянка автомобилей и т.д.), полный перечень которых можно найти в ст. 346.26 НК РФ. О ЕНВД и переходе на него мы писали здесь.
Условия для перехода с УСН на ЕНВД
Чтобы перейти с упрощенки на вмененку, одновременно должны выполняться условия:
- численность сотрудников (средняя) за предшествующий календарный год не превышает 100 человек;
- компания не подпадает под категорию крупнейших налогоплательщиков, не выступает членом договора о совместной деятельности, а также договора о доверительном управлении имуществом;
- в УК организации доля других компаний не должна превышать отметку в 25 процентов (исключение для организаций, в которых среднесписочная численность работников-инвалидов превышает 50 процентов, и в фонде оплаты труда им принадлежит не менее 25 процентов);
- организация или ИП занимается таким видом деятельности, при котором разрешено применение ЕНВД;
- в вашем регионе предусмотрена выплата ЕНВД (это муниципальный налог, поэтому решение о его использовании каждый регион принимает самостоятельно).
Есть перечень обстоятельств, когда использование ЕНВД недопустимо. Согласно действующему законодательству, переход на вмененку невозможен для компаний, которые:
- занимаются организацией общественного питания в больницах, школах и прочих учреждениях, в которых данная услуга является обязательной;
- не только реализуют продукцию, но и занимаются ее производством;
- также невозможен переход на ЕНВД для компаний и ИП, которые сдают в аренду помещения или земельные участки на заправочных станциях, а также сдают в аренду землю для размещения на ней объектов торговли.
Переход на вмененку происходит либо добровольно в общем порядке, либо в связи с невыполнением условий для УСН. Рассмотрим эти варианты подробнее.
Переход с УСН на ЕНВД, общий порядок
Переход в общем порядке делается, когда организация весь предшествующий год использовала упрощенку, и деятельность, которую она осуществляла, полностью соответствовала требованиям УСН. В такой ситуации при переходе необходимо:
- подать уведомление о снятии с учета УСН на бланке формы №26.2-3 в ИФНС по месту расположения ИП или ООО до 15 января текущего года;
- предоставить заявление для постановки на учет ЕНВД на бланке ЕНВД-1/ЕНВД-2, установленном приказом ФНС РФ №ММВ-7-6/941, и подать его не позднее 5 дней с перехода на ЕНВД в ИФНС по месту расположения компании;
- также необходимо подать свидетельство о постановке на налоговый учет, свидетельство о государственной регистрации и, в случае с ИП, паспорт.
При прекращении деятельности по УСН и отказе от данной системы необходимо до 25 числа следующего месяца подать итоговую декларацию и оплатить в бюджет единый налог. Оплата налогов по видам деятельности, не подпадающим под ЕНВД, будет производиться в соответствии с общей системой налогообложения.
Переход с УСН на вмененку возможен только в начале года. Именно поэтому при подаче всех перечисленных выше уведомлений надо строго соблюдать сроки и подавать заявления не позднее, чем через 5 рабочих дней с начала следующего года.
Переход на ЕНВД при несоблюдении условий упрощенки
В процессе использования УСН организация может допустить некоторые нарушения условий (к примеру, получить доход выше допустимого) и перестать соответствовать условиям ст. 346.12 НК РФ.
Тогда нужно перестать начислять налог по УСН с начала квартала и в обязательном порядке проинформировать налоговые органы не позднее, чем через 15 дней, следующих за кварталом утраты права на использование УСН.
Если нарушение было допущено во втором квартале 2019 года, то уведомление предоставьте до 15 июля 2019 года. Тогда уже со второго квартала право на использование УСН теряется, налоги выплачиваются по общему режиму. Переход на ЕНВД возможен в начале следующего года и только при соблюдении всех условий для использования данной системы и при предоставлении следующих документов:
- заявление для постановки на учет по ЕНВД на бланке ЕНВД-1/ЕНВД-2, установленном приказом ФНС РФ №ММВ-7-6/941;
- свидетельство о постановке на налоговый учет;
- свидетельство о государственной регистрации;
- паспорт (для ИП).
Совмещение УСН и ЕНВД
Налоговый Кодекс РФ не запрещает единовременное использование упрощенки и вмененки, если налогоплательщик осуществляет расчет УСН по одним видам деятельности, а ЕНВД — по другим. При этом ООО необходимо осуществлять те виды деятельности, которые удовлетворяют условиям УСН и ЕНВД и перечислены в ст. 346.26 НК РФ. При совмещении УСН и ЕНВД для ООО необходимо соблюдение следующих условий:
- не более 100 сотрудников в общем;
- остаточная стоимость ОС не должна превышать 150 млн рублей;
- доходы от деятельности по УСН за год не превышают 150 млн рублей;
- компания ведет раздельный учет имущества, обязательств и операций, для которых планирует применять УСН и ЕНВД;
- УК с учредительской долей юридических лиц не более 25 процентов.
Для совмещения УСН и ЕНВД для ИП должны выполняться следующие требования:
- площадь торговли не более 150 кв. м.;
- предприниматель не совмещает виды деятельности (к примеру сельскохозяйственная деятельность плюс общественное питание);
- не более 100 сотрудников;
- предприниматель ведет раздельный учет сотрудников, которые заняты в деятельности на УСН или ЕНВД.
Правила и нормы, по которым такой раздельный учет будет осуществляться, разрабатывается каждой компанией самостоятельно и отражается в учетной политике организации. Необходим раздельный учет доходов от деятельности по упрощенке и вмененке, раздельный учет затрат, а также раздельный учет по оплате труда работникам и страховым взносам.
Переход с ЕНВД на УСН
ИП или ООО, использующие ЕНВД, могут перейти или вернуться к УСН в случае, если:
- была прекращена деятельность по ЕНВД;
- организация проявила желание работать по упрощенке и соответствует требованиям ст. 346.12 НК РФ;
- утрачено право на ЕНВД.
При утрате права на ЕНВД перейти на УСН можно с 1-го числа месяца, в котором прекращено применение ЕНВД. Переход на добровльных началах необходимо проводить в начале года.
Для отказа от ЕНВД надо предоставить в ИФНС по месту расположения компании заявление на бланке ЕНВД-3, а для ИП — на бланке образца ЕНВД-4 не позднее 5 рабочих дней до конца текущего года.
Организации и предприниматели, которые уже применяют УСН по другим видам деятельности, переходят на него автоматически — без подачи уведомлений. Перед тем, как подавать заявление, надо уплатить все налоги в бюджет, а также предоставить декларацию.
Автор статьи: Арина Гюлметова
Вы совмещаете спецрежимы? Или работаете на одном из них? Ведите учет в веб-сервисе Контур.Бухгалтерия, начисляйте зарплату, платите налоги, автоматически формируйте отчетность и отправляйте ее через интернет. Каждый новый пользователь может бесплатно тестировать возможности сервиса в течение 14 дней.Источник: https://www.b-kontur.ru/enquiry/452-perehod-s-usn-na-envd
Переход с УСН на ЕНВД: причины поменять налогообложение
Порядок перехода с УСН на форму ЕНВД прописан в Налоговом Кодексе. Однако в процессе любой деятельности так или иначе все же появляются вопросы, которые могут иметь неоднозначное объяснение. В таких ситуациях без разъяснений грамотного специалиста не обойтись. В нашей статье мы постараемся помочь вам разобраться в некоторых вопросах, связанных с переходом на ЕНВД.
Что такое ЕНВД и кому она подходит?
Ранее организации и ИП на ЕНВД не платили налоги на имущество.
Коэффициент ЕНВД в 2014 году. С 2014 года организации на ЕНВД будут платить этот налог, если налоговая база их недвижимости определяется как ее кадастровая стоимость. Это касается всех ТЦ, офисных центров, ресторанов, кафе и др.
ЕНВД для ИП. Когда деятельность ИП или организации попадает под данный перечень, она автоматически переходит на ЕНДВ. Виды деятельности для ЕНВД:
- оказание бытовых услуг, а также их видов, подгрупп и групп, входящих в Общероссийский классификатор услуг населению;
- оказание ветеринарных услуг;
- ремонтные услуги, техобслуживание, мойка транспортных средств;
- услуги предоставления во временное пользование (владение) мест стоянок транспорта, его хранения на платных стоянках (кроме штрафных);
- транспортные услуги по перевозке грузов, пассажиров, которые производятся ИП на основании прав: владения, распоряжения, пользования или собственности (максимум 20 единиц автотранспорта);
- розничная торговля в павильонах, магазинах, общей площадью до 150 кв. м., и в объектах нестационарной торговли;
- услуги общепита, предоставляемые через организации общественного питания без наличия зала обслуживания клиентов;
- распространение наружной рекламы при помощи рекламных конструкций;
- реклама на автотранспорте;
- услуги передачи во временное пользование, владение торговых площадей, расположенных как объекты стационарной торговли без наличия торговых залов, а также объектов нестационарной торговли, объектов общепита.
Обзор онлайн-сервисов для ведения бухгалтерии — подберите для себя удобный и выгодный способ вести облачную бухгалтерию в интернете.
Ознакомьтесь с понятием и порядком встречной налоговой проверки — об этом в рубрике «Налогообложение».
Когда вы имеете право перейти с УСН на уплату ЕНВД?
Чаще всего ООО и ИП на УСН используют систему «доходы минус расходы». И организации, использующие отчетность УСН с 01.01.2013 не могут перейти на иную систему налогообложения до окончания налогового периода. Исключения — случаи, отраженные в п. 4 ст. 346.13 Налогового Кодекса.
Частный случай: если доходы по итогам отчётного периода составляют более 60 000 000 рублей, либо в случае невыполнения налогоплательщиком требований НК РФ, он утрачивает право пользования упрощенной системой, начиная с квартала, в котором были допущены несоответствия либо превышение. Но, тем не менее, возможности перехода на ЕНДВ в данном случае нет. Налогоплательщик, руководствуясь п. 6 ст. 346.13 может осуществить переход в начале календарного года с обязательным уведомлением налогового органа.
Правила и пример расчета ЕНВД
Алгоритм расчёта ЕНДВ самостоятельно:
- обратиться к статье № 346.29 Налогового кодекса;
- найти соответствие категории деятельности своей организации к показателю базовой доходности;
- данный показатель умножить на физический показатель, затем на коэффициент-дефлятор К1 ЕНВД (устанавливается Минэкономразвития ежегодно, в 2014 г. он равен 1,672);
- итоговая сумма является предполагаемым доходом.
Формула расчёта квартального ЕНДВ:
ЕНДВ = базовая доходность x физпоказатель x K1 x K2 x 3 месяцаx 15% (налоговая ставка)
Коэффициент К2 для ЕНВД — это корректирующий коэффициент, который может быть введён местными властями. Он определяется умножением показателей воздействия определённых факторов на итоги предпринимательской деятельности региона.
Формула расчёта месячного ЕНДВ:
ЕНДВ=предполагаемый доходx K2 — 15%
Нужно учесть, что реальная сумма выплат будет ниже расчётной величины. Это обусловлено тем, что будут учитывать и иные уплаченные налоги (к примеру, пенсионные обязательные страховые взносы при ЕНВД).
Итог: ЕНДВ — это совокупное произведение физпоказателя, базовой доходности, поправочных коэффициентов, срока и налоговой ставки.
К расчётам нужно относиться чрезвычайно внимательно, так как в них легко ошибиться. А заполнение декларации по ЕНВД должно быть верным с первого раза, изменения в ней впоследствии недопустимы. Также обязательно ведение учётной политики организации в случае осуществления ею нескольких разновидностей деятельности.
Пример расчёта ЕНДВ
Объект: ИП.
Направление деятельности: грузоперевозки.
Наёмные рабочие: нет.
Транспорт: грузовая машина, 1 штука.
Формула: ЕНДВ=базовая доходность x физпоказатель x K1 x K2 x 3 месяцаx15%(налоговая ставка)
Базовая доходность — 6 тысяч рублей.
Физпоказатель — 1 (машина).
Отчётный период — квартал, поэтому есть необходимость сверки периода работы грузовой машины. В случае использования её в течение не всего срока периода (ремонт, отсутствие заказов) можно исключить данный показатель из расчёта.
Для исключения необходимо предоставить:
- путевые листы, отражающие время работы машины;
- договоры на грузовые автоперевозки с заказчиками;
- заказ-наряд на ремонт.
K1 — 1,372.
K2 — 1.
Расчёт:
6000x1x1,372x3x15% = 3704
Как заработать на бинарных опционах — новый способ дополнительного заработка для предпринимателей и инвесторов.
Начните свой коммуникационный бизнес — узнайте, как стать провайдером услуг интернет в небольшом городе. Читайте об этом здесь.
Какова ставка налога УСН «Доходы минус расходы» в 2014 году: http://bsnss.net/organizatsiya-biznesa/nalogooblozhenie/usn-v-2014-godu.html
Пошаговая инструкция по переходу с «упрощенки» на «вмененку»
ИП либо организация, использующая упрощенную схему налогообложения и осуществляющая виды деятельности, по которым власти региона могут обязать перейти организацию на ЕНДВ, обязаны осуществить переход с УСН на вменённый налог. Данный переход может быть осуществлён и в начале года, и в течение него.
Что нужно учитывать при переходе на ЕНДВ:
- в случае отгрузки товаров (услуги оказаны, работы выполнены) на УСН при оплате за них уже при учете ЕНДВ, сумм оплаты единого налога по УСН не требуется;
- при поступлении денежных средств во время работы организации по «упрощёнке» в то время, как товары уже отгружены, услуги оказаны, работы выполнены на ЕНДВ: с обще авансовой суммы платится единый налог по упрощённой налоговой системе;
- доходы и расходы УСН и ЕНДВ НДС не облагаются, следовательно не восстанавливать, ни рассчитывать его при смене налогообложения не требуется;
- на расчёт ЕНДВ не влияют расходы на нематериальные активы и приобретение основных средств, следовательно, требуется только ведение бухучёта без корректирующих поправок;
- в случае, когда при упрощённой схеме не производился бухгалтерский учёт, либо производился не полностью, необходимо восстановить его, освобождения «вменёнщиков» от предоставления отчётности и ведения бухучёта не происходит;
- чтобы восстановить показатели входящего сальдо по бухгалтерским счетам, используют первичную документацию, сверочные акты взаиморасчётов, данные оперативного учёта и инвентаризации;
- первичное сальдо каждого счёта в момент ухода с «упрощёнки» отражают путём введения вспомогательных счетов.
Предлагаем вашему вниманию видео с пошаговой инструкцией по переходу на ЕНВД.
Источник: http://bsnss.net/organizatsiya-biznesa/nalogooblozhenie/perehod-na-envd.html
Как в течение года перейти с УСН на ЕНВД и с ЕНВД на УСН и порядок сдачи налоговых деклараций при смене режима налогообложения
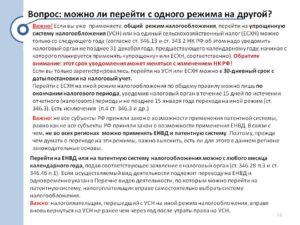
В данном материале рассмотрена возможность перехода с УСН на ЕНВД и с ЕНВД на УСН в течение налогового периода. Возможность перехода с начала года всем известна и прописана в законодательстве.
Что касается смены налогового режима именно в течение года, для многих этот вопрос остается открытым.
Во всяком случае, огромное количество писем именно по данному вопросу от практикующих бухгалтеров, говорит от том, что многие наши коллеги и налогоплательщики не совсем верно трактуют действующие законодательные нормы. И так, давайте разберемся в данном вопросе.
Как в течение года перейти с ЕНВД на УСН
Обратимся к Налоговому кодексу, который регулирует порядок применения той или иной системы налогообложения. И так, согласно первому пункту 346.
28 статьи, если налогоплательщик уплачивает вмененный налог, применяя ЕНВД, на другую налоговую систему он может перейти не раньше, чем с начала следующего налогового периода, т.е. только с первого января следующего года, если не установлено иное 26.
3 главой Кодекса. Как видим, возможность перехода существует, если ситуация налогоплательщика попадает под «иное».
Про «иное» говорится в третьем абзаце третьего пункта 346.28 статьи, а именно:
Снятие с учета плательщика ЕНВД в случае прекращения предпринимательской деятельности, переведенной на уплату вмененного налога, переходе на иную систему налогообложения, в том числе по основаниям, указанным подпунктами 1 и 2 пункта 2.2 статьи 346.26 Налогового кодекса, осуществляется на основании заявления, который представляется в налоговый орган в течение пяти днейсо дня прекращения предпринимательской деятельности на ЕНВД; со дня перехода на другую систему налогообложения; с последнего дня месяца налогового периода, в котором были нарушены требования, установленные подпунктами 1 и 2 пункта 2.2 статьи 346.26 Кодекса
При этом, датой снятия с учета в качестве плательщика ЕНВД будет являться:
дата прекращения деятельности, переведенной на уплату вмененного налога, которая указана в заявлении; дата, с которой налогоплательщик переходит на другую налоговую систему; либо такой датой будет являться начало налогового периода (года), с которого экономический субъект, согласно указанным в пункте 2.3 статьи 346.26 Кодекса основаниям, должен перейти на общую систему налогообложения.
Допустим, вы являетесь индивидуальным предпринимателем, либо руководителем собственной организации, разницы в порядке и применении рассматриваемых в данном материале специальных режимов, для предпринимателей и юридических лиц законодательством не установлено.
Для них установлен единый порядок для применения данных льготных режимов.
И так вы, являясь индивидуальным предпринимателем, с начала года являетесь плательщиком единого налога на вмененный доход, решили по какой-то причине в середине года подать уведомление в свою инспекцию о снятии с учета в качестве плательщика ЕНВД.
В каких случаях налоговый кодекс позволяет вам это сделать?
- если прекращен вид деятельности, который переведен на вмененку;
- если налогоплательщик переходит на другой налоговый режим;
- если были нарушены требования, установленные в подпунктах 1 и 2 пункта 2.2 статьи 346.26 Налогового кодекса.
При этом, с начала следующего года налогоплательщик может перейти на другую налоговую систему, если в установленные сроки подаст соответствующее заявление в налоговую инспекцию, в котором состоит на учете, указав в нем дату снятия себя с учета в качестве плательщика единого налога на вмененный доход.
Обратите внимание!
Eсли у налогоплательщика не один вид деятельности, а несколько, и все они переведены на вмененку, то с начала года он может перевести на иную налоговую систему НОО, например на УСН, лишь некоторые из них, а по остальным видам деятельности продолжает применять ЕНВД. В таком случае, в заявлении указываются виды деятельности, которые переводятся на другой налоговый режим и, соответственно, дата перехода, т.е. первое января следующего года.
Однако, в этих случаях, как мы видим, возможен переход на другую систему только с начала года. А при каких условиях предприниматель может перейти с ЕНВД на УСН с середины года?
Перейти на другую систему НОО в течение года вы сможете только в том случае, если полностью прекращаете осуществлять ведение деятельности, которая переведена на уплату ЕНВД.
При этом, начинаете вести другой, либо несколько других видов деятельности, при этом не имеет значения, подлежат они обложению налогом на вмененный доход, либо не подлежат.
Если прекращается деятельность в течение года то, как было сказано выше, подается в налоговую инспекцию соответствующее заявление, в котором указывается дата, с которого деятельность прекратила осуществляться. Именно эта дата будет являться датой снятия с учета в качестве плательщика ЕНВД.
Такие разъяснения даны специалистами ФНС в письме №ЕД-4-3/22651@ от 29 декабря 2012 года.
Помимо этого, второй абзац второго пункта 346.
По данному вопросу главным финансовым ведомством в письме №03-11-11/32 от 28 января 2013 года, были даны следующие разъяснения: эта норма налогового кодекса касается налогоплательщика в том случае, если налогоплательщик прекратил деятельность, которая облагалась единым налогом, и начал осуществлять другой вид деятельности.
Что касается других случаев, законодательство позволяет перейти предпринимателю с ЕНВД на УСН, только с начала следующего года, подав в установленные сроки уведомление о применении упрощенного режима в налоговую инспекцию. Такой порядок установлен первым абзацем первого пункта 346.13 статьи Налогового кодекса.
Если в течение года, вы, являясь предпринимателем, нарушили условия, установленные для применения ЕНВД, например, превышена численность работников, либо площадь торгового зала, вы теряете право применения ЕВНД. Однако, в этом случае перейти с уплаты ЕНВД на применение УСН в течение года вы не сможете, поскольку Налоговый кодекс позволяет это сделать только с начала следующего года.
А в текущем году, в случае утраты права на применение ЕНВД, вы обязаны осуществить переход на общий налоговый режим. При этом началом перехода будет являться первый день квартала, в котором были нарушены установленные условия.
И если вы, как плательщик налога, желаете в дальнейшем применять УСН, вам необходимо в установленные сроки, а именно до конца текущего года, подать уведомление о переходе на УСН в налоговую инспекцию, в котором состоите на учете.
Подведем итоги вышесказанному.
Если вы, являясь налогоплательщиком, продолжая вести деятельность, которая переведена на ЕНВД, изъявляете желание перейти на УСН, осуществить такой переход вы сможете не ранее 1 января следующего года. Т.е. продолжая работать в прежнем режиме, осуществлять прежние виды деятельности перейти с середины года с ЕНВД на УСН невозможно.
Если же деятельность, по которой уплачивается ЕНВД прекращается полностью, то вы, как предприниматель можете перейти на УСН в середине года, если начинаете вести другие виды или другой вид деятельности. При этом началом применения упрощенки по новым видам деятельности будет являться первый день месяца, в котором вы прекратили деятельность на ЕНВД.
Если предприниматель нарушил условия, которые установлены для применения вмененного налогового режима, то с первого дня квартала, в котором было утрачено право применения ЕНВД, он обязан перейти на общую систему налогообложения.
Как в течение года перейти с УСН на ЕНВД
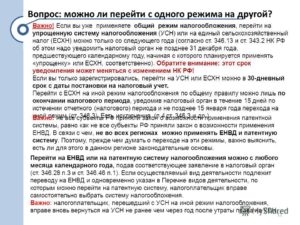
Если вы применяете УСН с первого дня текущего года, в течение налогового периода вы не сможете сменить налоговый режим. Такой запрет установлен третьим пунктом 346.13 статьи Налогового кодекса.
В течение года, вы, как налогоплательщик можете также утратить право применения УСН, если вами будут нарушены условия, установленные четвертым пунктом 346.13 статьи Кодекса: превышен установленный предел доходов, либо превышено количество работников. В этом случае, вы, в течение года утратив право на применение УСН, переходите на общую систему налогообложения.
На применение налогового режима при которой уплачивается единый налог на вмененный доход (ЕНВД) налогоплательщик, применяющий УСН вправе перейти только с начала следующего года, предварительно направив уведомление о применении УСН до 15 января следующего года.
Таким образом, в текущем году возможность перехода на ЕНВД с УСН невозможна, и Налоговым кодексом никакие исключения не предусмотрены.
В течение года с УСН можно перейти только на ОСНО, если было утрачено право применения упрощенной системы, по причине нарушения условий, установленных для ее применения.
Вернуться на УСН в этом случае возможно будет только через год, после перехода на общую систему, т.е. через год после утраты права применения упрощенки. Такой порядок установлен седьмым пунктом 346.13 статьи Налогового кодекса.
Если же предприниматель прекратил осуществлять деятельность, применяя УСН, то в случае, если в текущем году он возобновит этот вид деятельности, применять упрощенку по ней в этом же налоговом периоде он не сможет.Вернутся на упрощенную систему налогообложения он сможет только со следующего налогового периода, предварительно подав уведомление о применении УСН.
Такие разъяснения дали специалисты Министерства финансов в письме №03-11-06/2/123 от 12 сентября 2012 года.
Таким образом, рассмотрев законодательные нормы относительно установленного порядка применения специальных режимов налогообложения, мы пришли к выводу, что перейти с ЕНВД на УСН можно только с начала следующего года.
В течение года переход возможен только при наличии следующих оснований: прекращение одного вида деятельности на ЕНВД, и начало осуществления другого вида деятельности на УСН.
Переход с УСН на ЕНВД также возможен только с начала следующего года.
Налоговые декларации представляются в обычном порядке.
Еще какие существуют мнения у наших экспертов по данному вопросу вы узнаете в наших материалах:
Переход на упрощенку с середины года — миф или реальность
На патент с середины года
наверх
Источник: https://paruscbp.ru/poleznaya-informaciya/perekhod-s-usn-na-envd-i-s-envd-na-usn-kak-perejti-v-techenie-goda.html