
Надо ли утверждать готовую бухгалтерскую отчетность для ИФНС и статистики
Нужно ли сдавать обязательное аудиторское заключение акционерного общества за 2014 год в Росстат и ИФНС?
Публикуем очередной вопрос, который поступил к нам через форму обратной связи с одной из страниц нашего сайта.От: Яков Николаевич
Тема: Нужно ли сдавать обязательное аудиторское заключение акционерного общества за 2014 год в Росстат и ИФНС?
Вопрос:
Узнали, что начиная с годовой отчетности за 2014 год акционерные общества, а у нас ЗАО, должны получить обязательное аудиторское заключение, а затем сдать его в статистику и в налоговую инспекцию.
Поясните пожалуйста:
- Какие организации обязаны проводить обязательный аудит?
- Состав комплекта годовой бухгалтерской (финансовой) отчетности?
- Срок сдачи годовой отчетности и аудиторского заключении в органы государственной статистики?
- Срок сдачи аудиторского заключения в налоговые органы по месту постановки на налоговый учет?
Ответ:
С 06 июня 2014 года начал действовать новый «Порядок представления обязательного экземпляра бухгалтерской (финансовой) отчетности» утвержденный Федеральной службой государственной статистики (Росстат), который определяет для акционерных обществ сроки сдачи годовой бухгалтерской отчетности и аудиторского заключения в органы статистики.
Если годовая бухгалтерская (финансовая) отчетность организации подлежит обязательному аудиту, необходимо представить один экземпляр годовой бухгалтерской отчетности и экземпляр аудиторского заключения в орган государственной статистики по месту регистрации предприятия (ч.2 ст.18 закона № 402-ФЗ).
«Порядок представления обязательного экземпляра бухгалтерской (финансовой) отчетности» должны выполнять:
- коммерческие и некоммерческие организации;
- государственные органы, органы местного самоуправления, органы управления государственных внебюджетных фондов и территориальных государственных внебюджетных фондов;
- индивидуальных предпринимателей, а также на адвокатов, учредивших адвокатские кабинеты, нотариусов и иных лиц, занимающихся частной практикой (далее — лица, занимающиеся частной практикой);
- находящиеся на территории Российской Федерации филиалы, представительства и иные структурные подразделения организаций, созданных в соответствии с законодательством иностранных государств, международные организации, их филиалы и представительства, находящиеся на территории Российской Федерации, если иное не предусмотрено международными договорами Российской Федерации.
С 01 сентября 2014 года вступает в силу норма ГК о обязательном внешнем аудите любого акционерного общества АО (публичного и непубличного), ранее также называемых ЗАО и ОАО.
При наличии в отчетности и аудиторском заключении сведений отнесенных к государственной тайне, то они тоже должны быть представлены с учетом требований Закона Российской Федерации от 21.07.1993 N 5485-1 «О государственной тайне».
В состав сдаваемого обязательного экземпляра годовой бухгалтерской отчетности входит бухгалтерский баланс, отчет о финансовых результатах и приложения к ним. Для некоммерческой организации годовая бухгалтерская отчетность должна состоять из бухгалтерского баланса, отчета о целевом использовании средств и приложения к ним.
В бланках отчетов обязательно указывайте номер контактного телефона и адрес электронной почты для оперативной связи с вами представителя Росстата.Сдать годовую бухгалтерскую отчетность и аудиторское заключение в органы статистики можно в виде заказного почтового отправления с уведомлением о вручении, непосредственно в органы государственной статистики, в электронном виде по телекоммуникационным каналам связи.
Обязательный экземпляр составленной годовой бухгалтерской (финансовой) отчетности представляется в органы статистики не позднее 3-х месяцев после окончания отчетного периода. В соответствии с ч.2 ст.
18 закона № 402-ФЗ при представлении экземпляра годовой бухгалтерской (финансовой) отчетности, которая подлежит обязательному аудиту, аудиторское заключение представляется вместе с такой отчетностью либо не позднее 10 рабочих дней со дня, следующего за датой аудиторского заключения, но не позднее 31 декабря года, следующего за отчетным годом.
Таким образом,
аудиторское заключение, за аудируемый период не обязательно предоставлять в органы статистики вместе с годовой отчетностью до 31 марта, а можно предоставить в течение всего года, но только не позднее 10 дней с момента его получения от аудиторов.
Днем представления обязательного экземпляра годовой бухгалтерской (финансовой) отчетности (пересмотренной годовой бухгалтерской отчетности) и аудиторского заключения в органы статистики считается для отчетности и аудиторского заключения:
- дата, указанная в отметке органа государственной статистики об их принятии, при сдаче документов непосредственно;
- дата направления заказного почтового отправления с уведомлением о вручении, при направлении заказным почтовым отправлением с уведомлением о вручении;
- дата отправки отчетности и аудиторского заключения, зафиксированная органом государственной статистики или оператором связи и указанная в извещении о получении, при передаче отчета в электронном виде по телекоммуникационным каналам связи.
Если последний день срока представления отчетности и аудиторского заключения совпадает с выходным (нерабочим) днем, то днем окончания срока представления отчетности и (или) аудиторского заключения считается следующий за ним рабочий день.
В п.5 ст.
23 НК РФ установлена обязанность налогоплательщика о предоставлении в налоговые органы экземпляра годовой бухгалтерской отчетности не позднее 3-х месяцев после окончания отчетного года, за исключением случаев, когда организация не обязана вести бухгалтерский учет или является религиозной организацией, у которой за отчетные (налоговые) периоды календарного года не возникало обязанности по уплате налогов и сборов.
Состав годовой бухгалтерской (финансовой) отчетности, в том числе акционерного общества, состоит из бухгалтерского баланса, отчета о финансовых результатах и приложений к ним, годовая бухгалтерская (финансовая) отчетность некоммерческой организации состоит из бухгалтерского баланса, отчета о целевом использовании средств и приложений к ним (определено ст.14 закона № 402-ФЗ и Приказа Минфина России от 02.07.2010 N 66н «О формах бухгалтерской отчетности организаций»), а в этом перечне аудиторского заключения нет.
Источник: http://www.buh007.ru/konsultaciya-buhgaltera-040315/
обязательно ли утверждать бухгалтерскую отчетность в ооо
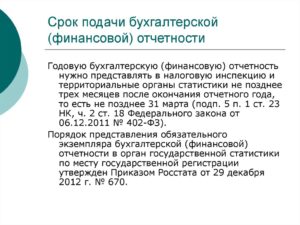
До 2013 году действующим налоговым законодательством было установлено, что годовая бухгалтерская отчетность ООО должна проходить утверждение у участников компании, согласно ФЗ №129 от 08.08.2001 года, однако после 1 января указанного года, такое правило потеряло свою силу.
В настоящее время, бухгалтерская отчетность проходит согласование, только по личному желанию участников фирмы, если такое положение имеется в уставе предприятия, но обязательным требованиями не является.
Ранее утверждением документации занималось общее собрание участников ООО. Документация считалась утвержденной, только в том случае, когда кворум авших был достаточным, а решение было принято единогласно. Все принятые решения должны быть отражены в специальном протоколе.
Сейчас, согласно ст. 13 Закона от 6 декабря 2011 г. № 402-ФЗ документация считается утвержденной лишь тогда, когда она составлена на бумажном носителе без ошибок и исправлений, подписана руководителем ООО и заверена печатью компании, при ее наличии.
Для быстрого решения ваших проблем и вопросов, рекомендуем обратиться Вам к квалифицированным практикующим юристам по бизнес вопросам:
- Для Москвы и Московской области:
- Для Санкт-Петербурга и Ленинградской области:
Заявки и звонки принимаются круглосуточно и без выходных дней.
Правила утверждения бухгалтерской отчетности
Утверждение бухгалтерской отчетности входит в компетенцию общего созыва членов компании. Для этого проводится очередное собрание участников предприятия, на котором выносится соответствующее решение и вписывается в протокол.
Вначале принимается решение о создании ревизионной комиссии и назначению аудиторской проверки предприятия. Данное мероприятие является обязательным, поскольку при отсутствии ревизионного заключения и отчета аудитора, годовая отчетность будет признана недействительной, а это значит, что документация не может быть утверждена.
Комиссия создается в штатном порядке на основании решения общего собрания членов компании и согласно приказу руководителя. Аудиторская проверка проводится по документации, представленной ответственными лицами общества. Для осуществления данных процедур могут быть привлечены сторонние организации.
Порядок утверждения бухгалтерской отчетности
Согласно положениями ст.33 ФЗ-14 от 08.02.1998 года, сперва направляется сообщение об утверждении годовой бухгалтерской отчетности на общем собрании участников, в установленные сроки и по установленному порядку. Процедура состоит из следующих этапов:
- Не позднее, чем за четыре месяца после завершения финансового года и не ранее чем за два месяца созывается заседание членов ООО.
- За месяц до встречи, участникам ООО должен быть передан годовой отчет с аудиторским заключением, а также итоги работы ревизионной комиссии.
- Кроме обязательной документации, членам фирмы отсылаются или передаются повестки о будущем созыве по почте или через курьера.
- На собрании рассматриваются вопросы, указанные в повестке и по каждому проводится ание.
- Результаты ания и процесс обсуждения фиксируется в протоколе общего собрания.
- Утвержденная отчетность передается в ИФНС.
Следует отметить, что после утверждения отчетности, участники ООО принимают решение о распределении прибыли предприятия.
Посмотреть и скачать можно здесь: [Образец решения об утверждении бухгалтерской отчетности]. Итог не должен противоречить положения устава или законодательству.
Как уже было отмечено, вся информация заносится в протокол собрания, а формулировка может зависеть от того, какая предусмотрена в уставных документах фирмы.
Внесение изменений в бухгалтерскую отчетность после утверждения не допускается.
Пример по утверждению бухгалтерской отчетности в ООО
В уставных бумагах ООО «Витязь» было указано, что итоговая отчетность должна пройти утверждение у общего созыва членов фирмы до 20 марта, чтобы до 31 марта успеть подать отчет в ИФНС.
Заседание не состоялось в утвержденную дату, и документация был подана в налоговую службу по месту регистрации компании. Через некоторое время, некоторые участники ООО обратились в суд, с указанием того, что им не была предоставлена на утверждение налоговая отчетность по завершению отчетного периода и в сроки, прописанные в уставе ООО «Витязь».
В итоге, на компанию были наложены штрафные санкции, согласно ч.2 ст. 15.23.1 КоАП за непредоставление годовой отчетности компании участниками общества, но не за то, что данная документация не прошла утверждение.
Штраф составил 20 тыс. рублей для председателя общего собрания ООО, поскольку именно он не организовал своевременно собрание и не предоставил отчетность для рассмотрения участникам фирмы. В свою очередь, ИФНС не наложила на фирму никаких санкций, поскольку утверждение годовой бухгалтерской отчетности с 2013 года не требуется.
Заключение
В итоге написанного следует сформулировать несколько тезисов:
- После 2013 года было принято решение об упразднении требований по утверждению бухотчетности собранием членов фирмы.
- Сейчас, утверждение документации проводится по личной инициативе участников собрания и для распределения прибыли.
- Утвержденной документация считается в том случае, если оформлена на бумажном носителе, подписана директором и заверена печатью компании (при ее наличии).
- Принятие решения об утверждении документации входит в компетенцию общего созыва членов ООО и происходит на очередном созыве.
- В отдельных ситуациях требуется создание ревизионного органа и проведения аудиторской проверки.
- Процедура утверждения отчетности предусматривает организацию заседания членов фирмы в установленные уставом и законом сроки.
- Порядок такого мероприятия стандартный и включает в себя извещение членов общества, предоставление им необходимой документации перед встречей и внесение итогов ания в общий протокол собрания участников.
- Сроки утверждения бухгалтерской отчетности ООО составляют от 2-х до 4- месяцев, но до 31 марта – даты предоставления документации в ИФНС.
- Решение об утверждении бухгалтерской отчетности выносится единогласно при обязательном кворуме авших.
Наиболее популярные вопросы и ответы на них по утверждению бухгалтерской отчетности
Вопрос: Здравствуйте. У меня есть фирма, однако кроме меня учредителями являются еще и мои родители. Следует отметить, что я распоряжаюсь 70% капитала, а родители имеют совместно 30%.
Источник: https://sroorgru.com/obyazatelno-li-utverzhdat-buhgalterskuyu-otchetnost-v-ooo/
Утверждение бухгалтерской отчетности

До 2013 году действующим налоговым законодательством было установлено, что годовая бухгалтерская отчетность ООО должна проходить утверждение у участников компании, согласно ФЗ №129 от 08.08.2001 года, однако после 1 января указанного года, такое правило потеряло свою силу.
В настоящее время, бухгалтерская отчетность проходит согласование, только по личному желанию участников фирмы, если такое положение имеется в уставе предприятия, но обязательным требованиями не является.
- Для Москвы и Московской области:
- Для Санкт-Петербурга и Ленинградской области:
Заявки и звонки принимаются круглосуточно и без выходных дней.
Ранее утверждением документации занималось общее собрание участников ООО. Документация считалась утвержденной, только в том случае, когда кворум авших был достаточным, а решение было принято единогласно. Все принятые решения должны быть отражены в специальном протоколе.
Сейчас, согласно ст. 13 Закона от 6 декабря 2011 г. № 402-ФЗ документация считается утвержденной лишь тогда, когда она составлена на бумажном носителе без ошибок и исправлений, подписана руководителем ООО и заверена печатью компании, при ее наличии.
Список законов
- ФЗ №14 от 08 февраля 1998 г.
- Ст. 15.23.1 КоАП
- ФЗ №402 от 6 декабря 2011 г.
Образцы заявлений и бланков
Вам понадобятся следующие образцы документов:
- Образец протокола об утверждении бухгалтерской отчетности
Вам могут быть интересны следующие статьи:
- Для Москвы и Московской области:
- Для Санкт-Петербурга и Ленинградской области:
Заявки и звонки принимаются круглосуточно и без выходных дней.
Сохраните статью себе!
Источник: http://busines-suport.ru/ooo/otchetnost-ooo/buxgalterskaya-otchetnost/utverzhdenie-buxgalterskoj-otchetnosti/
Как утвердить бухгалтерский баланс ооо 2019

Сроки утверждения годовой бухгалтерской Любая организация, кроме бюджетной, должна предоставлять отчетность в органы статистики и налоговую инспекцию по месту регистрации.
Конкретный срок утверждения отчетности должен быть указан в учредительной документации предприятия. Кто ставит подпись В организации бухгалтерская отчетность подписывается руководителем и главным бухгалтером.
Если на предприятии существует централизованная бухгалтерия (ведение учета на договорных началах), то подпись ставят руководящий орган учреждения, руководитель централизованной бухгалтерии или специалист, отвечающий за ведение учета.
Утверждается за 2 месяца до начала отчетного года или через 4 месяца по его окончанию. Руководитель может отдать свое право подписи любому сотруднику, но при этом необходимо оформить доверенность.
Бухгалтерская отчетность ооо в 2018 году
Все сроки сдачи бухгалтерской документации для любой формы хозяйствования регламентированы НК РФ и Законом №402 ФЗ.
Сроки сдачи отчетной документации в 2018 году будут соответствовать срокам прошлых лет, за исключением отказа от использования стандартной схемы сдачи бухгалтерского баланса для: • ИП и лиц с частной практикой;• Иностранных дочерних предприятий, а также их представительств и образований.
Для всех без исключения юрлиц необходимо предоставить бухгалтерскую отчетность в течение 3 месяцев со дня окончания предыдущего периода, то есть с 1 января нового года в местные органы ФНС и статистики.Изменить данный период могут только федеральные власти.
В 2018 году последний день сдачи бухгалтерского баланса за 2017 год приходится на 2 апреля 2018 года, так как официальный день 31.03 пришелся на субботу, что дает право перенести срок сдачи отчетных бланков на первый рабочий день.
Утверждение бухгалтерской отчетности
Важно Согласно 48 статье Гражданского кодекса, бухгалтерский учет является главным источником получения информации о деятельности предприятия. Отчет общества за год включает в себя финансовую отчетность, налоговую и отчетность для внебюджетных фондов и статистики.
Порядок утверждения годовой отчетности зависит от организационно-правовой формы компании.
Утверждается отчетность участниками общества. Если проводится аудит документации, то отчет заверяется у аудитора. Проводится заседание не менее 1 раза за год.
Сроки устанавливаются уставом компании. Недопустимо проводить собрание раньше, чем за 2 месяца и позже, чем за 4 месяца по окончании отчетного года.
За месяц до проведения заседания уведомляется каждый участник – отправляется заказное письмо.
Указываются все тонкости процедуры – место, время и дата проведения, что стоит на повестке дня.
Бухгалтерский баланс в 2018 году
- Раздел II «Оборотные активы». Здесь сгруппированы счета, содержащие информацию о товарных запасах, также здесь нужно указывать сальдо по краткосрочным финансовым вложениям, дебиторской задолженности и остатки денег в кассе и на банковских счетах.
- Раздел III «Капитал и резервы» предназначен для указания сведений о суммах уставного и прочих капиталов, здесь же следует указать сумму нераспределенной прибыли или непокрытого убытка.
- Раздел IV «Долгосрочные обязательства» расскажет о суммах долгосрочных займов и прочих обязательств компании.
- Раздел V «Краткосрочные обязательства» содержит сведения о сумме кредитов и займов, полученных на срок до одного года, и кредиторской задолженности.
- Два первых раздела — актив баланса, а остальные — пассив. Заполнять данные нужно на основании сальдо на нужную дату из главной книги.
Бухгалтерская отчетность
Внимание Некоторые строки содержат сведения сразу по нескольким счетам. Для детализации данных используется пояснительная записка.
Заполненный бланк выглядит так: В титульной части указываем дату, на которую указаны сведения, наименование организации, адрес, а также все коды (ИНН, ОКПО).
Также следует указать организационно-правовую форму и вид деятельности в соответствии с новым ОКВЭД. Сальдо в годовом отчете указывается за три года:
- текущую;
- 31 декабря прошлого года;
- 31 декабря позапрошлого года.
Это необходимо для сравнения. Кроме того, в первом столбце необходимо отметить номер пункта пояснений, расшифровывающих эту строку.
Если пояснений по строке нет, это поле нужно оставить пустым. Подписывает отчет руководитель организации и ставит дату его составления.
Бухгалтерский баланс ооо за 2014 2018 год
Источник: http://civilist-audit.ru/kak-utverdit-buhgalterskij-balans-ooo-2018/
Отчетность ООО в 2019 году

Всю отчетность ООО можно разделить на пять категорий:
Налоговые декларации
В соответствии с выбранной системой налогообложения ООО должно сдавать в ИФНС следующие налоговые декларации:
Обратите внимание, что при совмещении налоговых режимов необходимо раздельно по каждой системе налогообложения вести учет, сдавать отчетность и платить налоги.
Книга учета доходов и расходов (КУДИР)
Книгу учета полученных доходов и совершенных расходов (КУДИР) обязаны вести все ООО, применяющие упрощенную систему налогообложения. С 2013 года было отменено обязательное заверение КУДИР в ИФНС. Однако, прошитая и пронумерованная книга должна быть в любом случае (штраф за её отсутствие для организации составляет 10 000 рублей).
Организациям на ЕНВД КУДИР вести не нужно, но при этом им необходимо учитывать свои физические показатели (количество квадратных метров, работников и т.д.).
В каком именно виде это делать закон не регламентирует, поэтому требование работников ИФНС об обязательном применении так называемых «Книг ЕНВД» необоснованы. Особенно, если в них присутствуют такие разделы, как «Доходы», «Расходы» и т.д.
В любом случае, учитывать физические показатели необходимо, поэтому, если стоимость такой книги приемлемая (штраф за её отсутствие от 500 до 700 руб.) возможно и стоит её приобрести. Но при этом важно помнить, что в ней необходимо вести только учёт физпоказателей, всю остальную информацию по доходам и расходам туда вносить не нужно.
Более подробно про КУДИР.
Отчетность за работников
Всю отчетность за работников можно разделить на три категории:
- Отчетность в ФНС (Налоговая служба).
- Отчетность в ПФР (Пенсионный фонд).
- Отчетность в ФСС (Фонд социального страхования).
| ФНС | Среднесписочная численность работников | По итогам календарного года не позднее 20 января следующего года |
| Справки 2-НДФЛ | По итогам календарного года не позднее 1 апреля следующего года | |
| Расчеты 6-НДФЛ | По итогам каждого квартала не позднее последнего числа 1-го месяца следующего квартала | |
| Расчет по страховым взносам | По итогам каждого квартала не позднее 30-го числа месяца, следующего за расчетным (отчетным) периодом. | |
| ПФР | Отчет по форме СЗВ-СТАЖ (содержит cведения о страховом стаже застрахованных лиц) | По итогам года, в срок не позднее 1 марта года, следующего за отчетным. |
| Отчет по форме СЗВ-М (содержит сведения позволяющие отследить работающих пенсионеров) | По итогам каждого месяца не позднее 15 числа следующего месяца | |
| ФСС | Отчет по форме 4-ФСС С 1 января 2017 года в указанный расчет включаются сведения только по травматизму и профзаболеваниям | По итогам каждого квартала не позднее 25 числа (для электронной формы) и 20 числа (для бумажной формы) 1-го месяца следующего квартала |
Отчетность по кассовым операциям
Организации, осуществляющие операции, связанные с приемом, выдачей и хранением наличных денежных средств (кассовые операции), обязаны соблюдать правила кассовой дисциплины (оформление кассовых документов, соблюдение лимита по кассе и т.д.).
Необходимость ведения кассовой дисциплины не зависит от выбранной системы налогообложения или наличия кассового аппарата. ООО может не иметь ККМ, а просто выписывать БСО (бланки строгой отчетности), но при этом все равно обязано соблюдать правила кассовый дисциплины.
С июня 2014 года действует упрощенный порядок ведения кассовой дисциплины, согласно которому небольшие организации (количество работников не более 100 человек и выручка не более 400 млн. рублей в год) больше не обязаны устанавливать лимит остатка наличных денег по кассе.
Более подробно про кассовую дисциплину.
Отчетность по дополнительным налогам
Некоторые организации осуществляют виды деятельности, подразумевающие уплату дополнительных налогов и ведение отчетности.
Таблица дополнительных налогов и отчетности
| Транспортный налог | Декларация по транспортному налогу | По итогам календарного года не позднее 1 февраля следующего года |
| Земельный налог | Декларация по земельному налогу | По итогам календарного года не позднее 1 февраля следующего года |
| Водный налог | Декларация по водному налогу | По итогам каждого квартала не позднее 20-го числа 1-го месяца следующего квартала |
| Подакцизный налог | Декларация по акцизному налогу | По итогам каждого месяца не позднее 25-го числа следующего месяца (за прямогонный бензин и денатурированный спирт: не позднее 25-го числа третьего месяца следующего за отчетным) |
| Извещение об уплате авансового платежа в 4-х экземплярах (в том числе один в электронном виде) + копии платежных документов | Не позднее 18 числа текущего месяца | |
| Налог на добычу полезных ископаемых (НДПИ) | Декларация по НДПИ | По итогам месяца не позднее последнего числа следующего месяца |
| Налог на игорный бизнес | Декларация по налогу на игорный бизнес | По итогам месяца не позднее 20-го числа следующего месяца |
| Сборы за пользование объектами животного мира | Предоставление в ИФНС сведений о полученных разрешениях на добычу объектов животного мира | Не позднее 10 дней с даты получения разрешения |
| Сборы за пользование объектами водных биологических ресурсов | Предоставление в ИФНС сведений о полученных разрешениях и суммах сбора подлежащих к уплате | Не позднее 10 дней с даты получения разрешения |
| Предоставление в ИФНС сведений о количестве объектов, подлежащих к изъятию из среды обитания | Не позднее 20 числа месяца, следующего за последним месяцем срока действия разрешения | |
| Регулярные платежи за пользование недрами | Предоставление в ИФНС расчета регулярных платежей за пользование недрами | По итогам каждого квартала не позднее последнего дня первого месяца следующего квартала |
Источник: https://www.malyi-biznes.ru/otchetnost-ooo/
Куда сдавать годовую отчетность: баланс, когда делать аудит в 2019 году
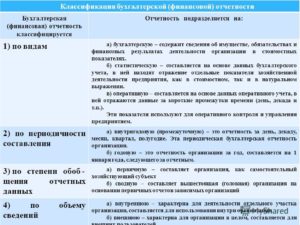
В территориальное отделение статистики и налоговую инспекцию обязательно сдавать только годовую бухгалтерскую отчетность. Срок – не позднее трех месяцев после окончания отчетного года. Формы отчетности утверждены приказом Минфина России от 2 июля 2010 г. № 66н.
| Бухгалтерский баланс | Все коммерческие организации, в т. ч. малые предприятия, которые приняли решение применять общеустановленные формы бухгалтерской отчетности |
| Бухгалтерский баланс (упрощенная форма) | Малые предприятия и другие организации, которые применяют упрощенные способы ведения бухучета |
| Отчет о финансовых результатах | Все коммерческие организации, в т. ч. малые предприятия, которые приняли решение применять общеустановленные формы бухгалтерской отчетности |
| Отчет о финансовых результатах (упрощенная форма) | Малые предприятия и другие организации, которые применяют упрощенные способы ведения бухучета |
| Отчет об изменениях капитала | Все коммерческие организации 2 |
| Отчет о движении денежных средств | Все коммерческие организации 2 |
| Пояснения к Бухгалтерскому балансу и Отчету о финансовых результатах (в текстовой и (или) табличной формах) | Все коммерческие организации 1 |
1 Можно использовать машиночитаемые формы (актуальные для всех организаций и для тех, кто применяет упрощенные способы ведения бухучета), хотя это не обязательно.
2 Не представляют организации, которые вправе применять упрощенные способы ведения бухучета (например, малые предприятия) при отсутствии данных, без знания которых невозможна оценка финансового положения организации или финансовых результатов ее деятельности (п. 6 приказа Минфина России от 2 июля 2010 г. № 66н, ч. 4 ст. 6 Закона от 6 декабря 2011 г. № 402-ФЗ).
Все компании, независимо от системы налогообложения должны сдать в статистику (Росстат) только за 2018 год и в налоговую ИФНС бухгалтерскую отчетность за 2018 год. И даже те компании, которые на упрощенке (УСН).
Для вновь созданных, новых организаций, согласно п.
3 статьи 15 закона 402-ФЗ «О бухгалтерском учете», в случае, если государственная регистрация экономического субъекта, за исключением кредитной организации, произведена после 30 сентября, первым отчетным годом является, если иное не установлено экономическим субъектом, период с даты государственной регистрации по 31 декабря календарного года, следующего за годом его государственной регистрации, включительно.
Организациям и предпринимателям, которые обязаны вести бухучет, не придется представлять годовую бухгалтерскую (финансовую) отчетность в Росстат.
Сдавать бухгалтерскую отчетность нужно будет только в налоговые органы, причем только через интернет (по телекоммуникационным каналам связи через оператора электронного документооборота).
Соответствующие поправки в закон о бухучете внесены Федеральным законом от 28.11.18 № 444-ФЗ.
Начиная с отчетности за 2019 год обязательный экземпляр годовой бухгалтерской отчетности в налоговую необходимо будет сдавать только через интернет (по телекоммуникационным каналам связи через оператора электронного документооборота).Для субъектов малого предпринимательства предусмотрено исключение: за 2019 год данная категория организаций и ИП сможет отчитаться как в электронном виде, так и на бумажном носителе, но начиная с отчетности за 2020 год — только через интернет.
Бухгалтерскую отчетность в Росстат отменят с 2020 года
С 2020 года организациям и предпринимателям не придется представлять балансы в Росстат. Обязательный экземпляр бухгалтерской отчетности нужно будет сдавать только в налоговую инспекцию по месту нахождения экономического субъекта.
Сдавать необходимо пока в два адреса, места.
1. Обязанность сдать обязательный экземпляр бухгалтерской (финансовой) отчетности в орган государственной статистики (Росстат) только за 2018 год по месту государственной регистрации возникает согласно статьи 18 закона о бухгалтерском учете 402-ФЗ.
2. А вот второй экземпляр бухгалтерской отчетности — баланса и отчета о финансовых результатах необходимо сдавать в налоговую инспекцию — ФНС РФ. Эта обязанность возникает согласно статьи 23 НК РФ. Где сказано в п/п 5 п.
1 , что налогоплательщик обязан представлять в налоговый орган по месту нахождения организации годовую бухгалтерскую (финансовую) отчетность не позднее трех месяцев после окончания отчетного года
Примечание: За исключением случаев, когда организация в соответствии с Федеральным законом от 6 декабря 2011 года N 402-ФЗ «О бухгалтерском учете» не обязана вести бухгалтерский учет. К ним, в частности, относятся ИП — предприниматели.
Обязательная аудиторская проверка проводится, если организация является:
- акционерным обществом;
- профессиональным участником рынка ценных бумаг либо ценные бумаги организации допущены к организованным торгам;
- страховой компанией;
- негосударственным пенсионным фондом (или его управляющей компанией);
- кредитной организацией.
Для всех остальных организаций (за исключением органов власти, а также государственных (муниципальных) учреждений) аудит обязателен, если, например:
- организация предоставляет (публикует) консолидированную бухгалтерскую (финансовую) отчетность (кроме государственного внебюджетного фонда);
- объем выручки от реализации продукции (товаров, работ, услуг) за предшествующий отчетному год превышает 400000000 руб. (кроме сельхозкооперативов и их союзов, а также государственных (муниципальных) унитарных предприятий);
- сумма активов баланса на конец предшествующего отчетному года превышает 60000000 руб. (кроме сельхозкооперативов и их союзов, а также государственных (муниципальных) унитарных предприятий);
- если такая обязанность закреплена другими федеральными законами (например, для эмитентов ценных бумаг обязанность проводить аудит установлена пунктом 9 статьи 22 Закона от 22 апреля 1996 г. № 39-ФЗ, а для организаторов азартных игр частью 12 статьи 6 Закона от 29 декабря 2006 г. № 244-ФЗ).
Полный перечень случаев, когда необходимо проводить обязательный аудит, приведен в части 1 статьи 5 Закона от 30 декабря 2008 г. № 307-ФЗ.
Минфин опубликовал перечень случаев обязательного аудита бухгалтерской (финансовой) отчетности
за 2015 год — Всего в опубликованном документе-таблице за 2015 год перечислено 60 таких случаев.
Примечание: Информация Минфина от 20.01.2016 № ИС-аудит-1
за 2016 год — Всего в опубликованном документе-таблице за 2016 год перечислено 69 таких случаев.
за 2017 год — Всего в опубликованном документе-таблице за 2017 год перечислено 70 таких случаев.
Обязательный аудит бухотчетности-2018: кто должен проходить
Минфин опубликовал перечень случаев обязательного аудита бухгалтерской (финансовой) отчетности за 2018 год. Примечание: Информация Минфина
Новый перечень насчитывает 73 случая, в которых проводится обязательный аудит бухгалтерской (финансовой) отчетности. В частности, аудит бухотчетности за минувший год обязаны пройти акционерные общества, государственные компании, банки, страховщики, клиринговые организации, НПФ, операторы лотерей, организаторы азартных игр, застройщики, туроператоры и др.
Проводить обязательный аудит вправе только аудиторские организации
При выборе аудиторской организации (индивидуального аудитора):
- убедитесь в том, что она является членом саморегулируемой организации аудиторов.
В противном случае аудиторская организация (индивидуальный аудитор) не вправе проводить аудит, оказывать сопутствующие аудиту услуги (ч. 2 ст. 23 Закона от 30 декабря 2008 г.
№ 307-ФЗ);
- убедитесь в ее независимости (ч. 1 ст. 8 Закона от 30 декабря 2008 г. № 307-ФЗ).
Чтобы убедиться в том, что аудиторская организация является членом саморегулируемой организации, можно запросить у нее документы, свидетельствующие о членстве в одной из них. С государственным реестром саморегулируемых организаций аудиторов можно ознакомиться на официальном сайте Минфина России www.minfin.ru
Примечание: ч. 7 ст. 23 Закона от 30 декабря 2008 г. № 307-ФЗ
Источник: https://www.Assessor.ru/notebook/buhuchet/kuda_sdavat_godovuyu_otchetnost/