
Уровень выплачиваемой зарплаты для расчета ЕНВД
Об учете уровня заработной платы, выплачиваемой работникам налогоплательщиками единого налога на вмененный доход для отдельных видов деятельности, при утверждении значений корректирующего коэффициента базовой доходности К, Письмо Минфина России от 20 сентября 2007 года №03-11-03/9

Департамент налоговой и таможенно-тарифной политики на ваше письмо от 24.07.2007 N 55-18-04/3 об учете уровня заработной платы, выплачиваемой работникам налогоплательщиками единого налога на вмененный доход для отдельных видов деятельности, при утверждении значений корректирующего коэффициента базовой доходности К сообщает следующее.
В соответствии с пунктами 1 и 2 статьи 346_29 Налогового кодекса Российской Федерации (далее — Кодекс) объектом налогообложения для применения единого налога на вмененный доход для отдельных видов деятельности (далее — единый налог) признается вмененный доход налогоплательщика.
Налоговой базой для исчисления единого налога признается величина вмененного дохода, рассчитываемая как произведение базовой доходности по определенному виду предпринимательской деятельности за налоговый период и величины физического показателя, характеризующего данный вид деятельности.
Согласно статье 346_27 Кодекса под вмененным доходом понимается потенциально возможный доход налогоплательщика единого налога, рассчитываемый с учетом совокупности условий, непосредственно влияющих на получение указанного дохода, и используемый для расчета величины единого налога по установленной ставке.
Под базовой доходностью понимается условная месячная доходность в стоимостном выражении на ту или иную единицу физического показателя, характеризующего определенный вид предпринимательской деятельности в различных сопоставимых условиях, которая используется для расчета величины вмененного дохода.
В соответствии с пунктом 6 статьи 346_29 Кодекса при определении величины базовой доходности представительные органы муниципальных районов, городских округов, законодательные (представительные) органы государственной власти городов федерального значения Москвы и Санкт-Петербурга могут корректировать (умножать) базовую доходность, указанную в пункте 3 указанной статьи Кодекса, на корректирующий коэффициент К.
При этом корректирующий коэффициент К определяется как произведение установленных нормативными правовыми актами представительных органов муниципальных районов, городских округов, законами городов федерального значения Москвы и Санкт-Петербурга значений, учитывающих влияние на результат предпринимательской деятельности факторов, предусмотренных статьей 346_27 Кодекса.
Как установлено статьей 346_27 Кодекса, при утверждении значений коэффициента К учитывается совокупность особенностей ведения предпринимательской деятельности, в том числе ассортимент товаров (работ, услуг), сезонность, режим работы, фактический период времени осуществления деятельности, величина доходов, особенность места ведения предпринимательской деятельности, площадь информационного поля электронных табло, площадь информационного поля наружной рекламы с любым способом нанесения изображения, площадь информационного поля наружной рекламы с автоматической сменой изображения, количество автобусов любых типов, трамваев, троллейбусов, легковых и грузовых автомобилей, прицепов, полуприцепов и прицепов-роспусков, речных судов, используемых для распространения и (или) размещения рекламы, и иные особенности.
Таким образом, представительные органы муниципальных образований и законодательные органы городов федерального значения Москвы и Санкт-Петербурга при определении корректирующего коэффициента К могут учитывать величину заработной платы, выплачиваемой налогоплательщиками единого налога наемным работникам.
В соответствии с пунктом 7 статьи 346_29 Кодекса значения корректирующего коэффициента К определяются для всех категорий налогоплательщиков на календарный год и могут быть установлены в пределах от 0,005 до 1 включительно.
В связи с этим, при утверждении значений коэффициента К представительные органы муниципальных образований и законодательные органы городов федерального значения Москвы и Санкт-Петербурга могут применять как повышающий, так и понижающий подкоэффициент, учитывающий уровень заработной платы, выплачиваемой налогоплательщиками единого налога наемным работникам по отдельным категориям налогоплательщиков, соблюдая при этом ограничения, установленные названным пунктом статьи 346_29 Кодекса.
Заместитель директораДепартамента
С.В.Разгулин
Об установлении значения коэффициента К2 в зависимости от уровня заработной платы, выплачиваемой работникам налогоплательщиком ЕНВД
В соответствии со статьей 346_27 Налогового кодекса РФ, коэффициент К2 является корректирующим коэффициентом базовой доходности, учитывающим совокупность особенностей ведения предпринимательской деятельности, в том числе ассортимент товаров (работ, услуг), сезонность, режим работы, фактический период времени осуществления деятельности, величину доходов, особенности места ведения предпринимательской деятельности, площадь информационного поля электронных табло, площадь информационного поля наружной рекламы с любым способом нанесения изображения, площадь информационного поля наружной рекламы с автоматической сменой изображения, количество автобусов любых типов, трамваев, троллейбусов, легковых и грузовых автомобилей, прицепов, полуприцепов и прицепов-роспусков, речных судов, используемых для распространения и (или) размещения рекламы, и иные особенности.
В соответствии с п.6 ст.346_29 корректирующий коэффициент К2 определяется как произведение установленных нормативными правовыми актами представительных органов муниципальных районов, городских округов, законами городов федерального значения Москвы и Санкт-Петербурга значений, учитывающих влияние на результат предпринимательской деятельности факторов, предусмотренных статьей 346_27 Налогового кодекса РФ.
Следовательно, для целей установления нормативными правовыми актами представительных органов муниципальных образований значений коэффициента К2, Налоговым кодексом РФ не предусмотрен предельный перечень особенностей ведения предпринимательской деятельности (факторов), влияющих на ее результат. К таким факторам может быть отнесен уровень заработной платы, выплачиваемый плательщиком единого налога на вмененный доход (ЕНВД) своим работникам. Установленная хозяйствующим субъектом заработная плата (фонд оплаты труда) оказывает непосредственное влияние на финансовый результат предпринимательской деятельности — размер прибыли или убытка. Чем выше фонд оплаты труда — тем ниже прибыль, и наоборот, чем ниже фонд оплаты труда — тем выше прибыль.
В настоящее время в муниципальных образованиях некоторых субъектов РФ уже существует практика установления подкоэффициента К2, учитывающего уровень заработной платы работников (Брянская, Челябинская, Архангельская, Кировская, Ярославская области). При этом расчетное значение коэффициента К2 корректируется в зависимости от уровня заработной платы работников как в большую, так и в меньшую сторону. В некоторых случаях данный подкоэффициент, в соответствии с принятыми нормативными правовыми актами, применяется для расчета единого налога на вмененный доход в отношении отдельных видов деятельности, например, розничной торговли.
В соответствии с изложенным, просим вас рассмотреть следующие вопросы:
1. Правомерно ли при установлении значений коэффициента К2 применять подкоэффициент, учитывающий уровень заработной платы, выплачиваемый работодателем — плательщиком ЕНВД своим работникам?
2. Правомерно ли применять подкоэффициент К2, учитывающий уровень заработной платы, выплачиваемый работодателем — плательщиком ЕНВД своим работникам, в отношении отдельных видов деятельности?
3. Правомерно ли применять только повышающий подкоэффициент К2, учитывающий уровень заработной платы?
Разъяснения по данным вопросам просим направить в адрес департамента по финансам, бюджету и контролю Краснодарского края.
Руководитель департамента
И.А.Перонко
Электронный текст документаподготовлен ЗАО «Кодекс» и сверен по:
рассылка
Источник: http://docs.cntd.ru/document/902062734
Вмененка: расчет налога с примерами
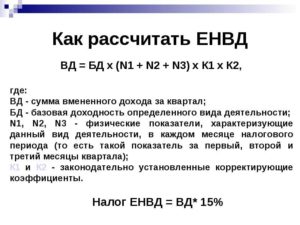
Налог по ЕНВД (вмененка) исчисляется по ставке 15% от налогооблагаемой базы. А база – это вмененный доход, тот который может получить предприниматель, деятельность которого обладает некими физическими показателями.
Таким образом, физический показатель при грузоперевозках будет количество автотранспортных средств, для магазина площадь торгового зала, при оказании бытовых услуг – численность сотрудников.
Формула для расчета вмененки:
ЕНВД=БДxФПxК1xК2x15%, где
БД — базовая доходность;
ФЗ – физический показатель;
К1 – коэффициент дефлятор. Данный коэффициент меняется раз в год и устанавливается государством;
К2 – коэффициент дефлятор. Данный коэффициент устанавливают органы местного самоуправления раз в год.
Уменьшение ЕНВД
Государство позволяет предпринимателям уменьшать налог на сумму уплаченных за себя фиксированных взносов и отчисленных в фонды за работников.
Индивидуальный предприниматель, у которого нет наемных сотрудников, имеет право уменьшать сумму налога на сумму уплаченных фиксированных взносов на 100%.
Если же у предпринимателя есть работники, на которых он начисляет заработную плату и соответственно отчисляет в бюджет взносы, может уменьшить ЕНВД, но не более 50% от суммы налога, подлежащей уплате.
Взносы за работников:
ПФР (Пенсионный фонд России) – 22%
ФОМС (Фонд обязательного медицинского страхования) – 5,1%
ФСС (Фонд социального страхования):
- На случай временной нетрудоспособности – 2,9%
- Страхование от несчастных случаев – ставка зависит от деятельности предпринимателя.
Фиксированные взносы предпринимателя:
Индивидуальный предприниматель до конца года должен оплатить фиксированные взносы «за себя». Их можно отчислять раз в месяц, в конце квартала или до 31 декабря.
Для предпринимателей, которые стоят на ЕНВД целесообразнее отчислять взносы до конца квартала, только тогда он может уменьшать сумму налога. Своим клиентам я рекомендую делать это до 25 числа последнего месяца в квартале.
Так как взнос считается уплаченным тогда, когда он поступает на счет фонда. Как мы все знаем, перечисления до места назначения в среднем происходят в течение суток.
ПФР – 26%
ФФОМС – 5,1%При желании ИП может платить взносы в ФСС, но для этого он должен заключить договор с Фондом социального страхования.
Теперь рассмотрим начисление налога на примере:
Предприниматель занимается розничной торговлей (магазин, занимающейся продажей пива и табачной продукцией), площадью 9 квадратных метров. Также у него есть продавец с окладом 10 000 рублей в месяц.
Дано:
Базовая доходность (БД) магазина составляет 1800,00
Физический показатель (ФП) – 9 кв. м.
К1 – 1,798
К2 – для данного вида деятельности в Пензенском районе Пензенской области коэффициент =0,38
Решение:
ЕНВД=1800*9*1,798*0,38*15%=1660,27 (сумма налога за 1 месяц);
В отчетном периоде 3 месяца, следовательно, 1660,27*3=4980,82 – сумма ЕНВД, подлежащая уплате.
Взносы за работника:
ПФР=10 000*22%=2200 р. в мес.
ФФОМС=10 000*5.1%=510 р. в мес.
ФСС (нетрудоспособность) =10 000*2,9%=290 р. в мес.
ФСС (несчастный случай) =10 000*0,2%=20 р. в мес. (Магазин — нетравмоопасная деятельность, поэтому коэффициент будет=0,2)
Итого отчисления за работника в месяц составят: 2200+510+290+20=3020 р. в мес.
В квартал: 3020*3=9 060 р.
Фиксированные взносы за ИП. Минимальный размер оплаты труда на 2015 год составляет 5 965,00.
ПФР 5965*26%=1550,9 р. в мес.; 1550,9*3=4652,7 р. в кв.
ФФОМС 5965*5,1%=304,22 р. в мес.; 304,22*3=912,65 р. в кв.
Итого: 4652,7+912,65=5 565,35
Подведем итог:
ЕНВД к уплате=4980,82
Взносы за работника=9 060
Фиксированные взносы=5 565,35
В нашем случае имея свой магазин и сотрудников, ИП может уменьшить ЕНВД на 50% от суммы налога к уплате, то есть половина от 4980,82 = 2490,41. Платежку на ЕНВД делаем на сумму 2 490,41 и оплачиваем до 25 числа месяца следующего за отчетным.
Возникли вопросы? Я отвечу на них, пишите!
Вмененка: расчет налога с примерами
Related posts:
Источник: http://dokymentoved58.ru/buxgalterskij-uchet/vmenenka-raschet-naloga-s-primerami.html
Енвд – отличная возможность оптимизации налогов
Единый налог на вмененный доход с момента своего появления претерпел множество изменений. Самое основное, что из обязательного, для отдельных видов деятельности он стал добровольным. Данная система налогообложения привлекательна для многих предпринимателей, так как обладает рядом особенностей, которые позволяют значительно снизить налоговую нагрузку на бизнес.
Единый налог на вмененный доход в 2016 году для ИП
Единый налог на вмененный доход предусматривает уплату налога с предполагаемого размера дохода предпринимателя, который рассчитывается по определенной формуле, при этом в расчет не берутся реальные показатели дохода: выручка, прибыль.
ЕНВД вправе применять индивидуальные предприниматели, которые осуществляют определенные ст. 346.26 Налогового кодекса РФ виды деятельности:
- оказание бытовых услуг, их групп, подгрупп, видов и (или) отдельных бытовых услуг, классифицируемых в соответствии с Общероссийским классификатором услуг населению;
- оказание ветеринарных услуг;
- оказание услуг по ремонту, техническому обслуживанию и мойке автотранспортных средств;
- оказание услуг по предоставлению во временное владение (пользование) мест для стоянки автотранспортных средств, а также по хранению автотранспортных средств на платных стоянках (за исключением штрафных автостоянок);
- оказание автотранспортных услуг по перевозке пассажиров и грузов, осуществляемых организациями и индивидуальными предпринимателями, имеющими не более 20 транспортных средств, предназначенных для оказания таких услуг;
- розничная торговля, осуществляемая через магазины и павильоны с площадью торгового зала не более 150 квадратных метров по каждому объекту организации торговли, а также розничная торговля, осуществляемая через объекты стационарной торговой сети, не имеющей торговых залов;
- оказание услуг общественного питания, осуществляемых через объекты организации общественного питания, не имеющие зала обслуживания посетителей, а также с площадью зала обслуживания посетителей не более 150 квадратных метров по каждому объекту организации общественного питания;
- распространение наружной рекламы с использованием рекламных конструкций;
- размещение рекламы на транспортных средствах;
- оказание услуг по временному размещению и проживанию организациями и предпринимателями, использующими в каждом объекте предоставления данных услуг общую площадь помещений для временного размещения и проживания не более 500 квадратных метров;
- оказание услуг по передаче во временное владение и (или) в пользование торговых мест, расположенных в объектах стационарной торговой сети, не имеющих торговых залов, объектов нестационарной торговой сети, а также объектов организации общественного питания, не имеющих зала обслуживания посетителей;
- оказание услуг по передаче во временное владение и (или) в пользование земельных участков для размещения объектов стационарной и нестационарной торговой сети, а также объектов организации общественного питания.
При этом следует помнить, что конкретные виды устанавливаются специальным нормативно-правовым актом субъекта РФ, поэтому в регионах данный перечень может иметь отличия.
Кроме того, для применения данного налогового режима предприниматель должен отвечать следующим критериям:
- Среднесписочная численность работников не должна быть более 100 человек;
- В отношении деятельности не действует договор простого товарищества или доверительного управления имуществом;
- В отношении данного вида деятельности ИП не использует патентную систему налогообложения.
ЕНВД можно совмещать с другими системами налогообложения. Например, розничная торговая точка может работать с применением налога на вмененный доход, а оптовые продажи осуществляются на упрощенной системе налогообложения.
Единый налог обладает рядом преимуществ по сравнению с другими видами налогообложения, в том числе и специальными режимами. Во-первых, данная система освобождает от ведения многочисленных отчетных и бухгалтерских документов.
Во-вторых, если при ККМ при УСН в большинстве случаев обязательно, то ИП на ЕНВД может не использовать кассовую технику, что в определенной степени снижает расходы. Своим клиентам предприниматель вмененщик должен только выдавать по их требованию документ, подтверждающий факт покупки или оказания услуг, например, товарный чек.
Также можно использовать стандартные бланки строгой отчетности для ИП. В-третьих, расчет налога позволяет учитывать особенности бизнеса, например, режим работы, ассортимент, фактический период осуществления деятельности.Важно знать! На нашем сайте открылся каталог франшиз! Перейти в каталог…
Перейти на применение ЕНВД предприниматель может и с момента регистрации, и в течение пяти дней с даты начала осуществления соответствующего вида деятельности.
Для этого в налоговую инспекцию по месту осуществления предпринимательской деятельности, в отношении которой планируется применять ЕНВД, необходимо подать заявление по форме ЕНВД-2.
Важно отметить, что заявление о переходе на ЕНВД-2 подается и в том случае, если место осуществления деятельности и место регистрации ИП совпадает. Также закон определяет случаи, когда заявление ИП подает в свою налоговую:
- Развозная или разносная торговля;
- Размещение рекламы на автотранспорте;
- Грузоперевозки или пассажирские перевозки.
Необходимо учитывать, что если деятельность осуществляется в нескольких местах, которые относятся к разным территориальным подразделениям ФНС, то вставать на учет необходимо в каждом из них.
Для перехода на ЕНВД не требуется предъявлять никаких документов кроме заявления. Не предусмотрена и госпошлина за регистрацию ИП в налоговых органах в связи с переходом на вмененный доход.
Совет: переход на ЕНВД осуществляется только по одному виду деятельности, если планируется осуществление нескольких видов, которые подпадают под данную систему, то необходимо подать заявление по каждому из них. Но практика показывает, что применение ЕНВД более чем на два вида деятельности теряет свою экономическую привлекательность, поэтому в такой ситуации имеет смысл использовать другие специальные режимы налогообложения.
Прекратить применение единого налога на вмененный доход предприниматель может добровольно, подав соответствующее заявление. Или он обязан перейти на другой режим, если его деятельность перестает отвечать критериям данной системы налогообложения.
Изменения в ЕНВД в 2016 году для ИП
Несмотря на многочисленные изменения в налоговом законодательстве, 2016 год не принес существенных изменений для предпринимателей, работающих на едином налоге на вмененный доход.
Самым существенным изменением стало предоставление права региональным властям вводить свой размер основной налоговой ставки в пределах от 7,5 до 15%, однако регионы практически не воспользовались этим правом, и в большинстве из них ставка осталась на прежнем уровне.
Также до сих пор не определен и срок отмены данного режима, в настоящее время чиновники уверяют, что ЕНВД будет ликвидирован к 2018 году, но экономическая ситуация может сдвинуть это событие и на более поздний период.
В 2016 году сохранился размер коэффициента-дефлятора К1 – 1,798, который используется для расчета налога. Сам механизм расчета не претерпел изменений.
Расчет ЕНВД для ИП в 2016 году
Налоговую базу по ЕНВД образует вмененный доход, который рассчитывается исходя из специальных коэффициентов и базовой доходности, которая определяется для каждого вида деятельности. Расчет производится по следующей формуле: ВД (база) = БД * (Ф1+Ф2+Ф3) * К1 * К2.
- БД – базовая доходность по виду деятельности;
- Ф1, Ф2, Ф3 – физические показатели деятельности за каждый месяц квартала соответственно;
- К1 – коэффициент-дефлятор по ЕНВД, в 2016 году он равен – 1,798;
- К2 – коэффициент корректировки базовой доходности, который устанавливается на региональном уровне.
Физические показатели для каждого вида деятельности свои:
Виды предпринимательской деятельности | Физические показатели |
| 1. Бытовые услуги | Количество работников (включая ИП) |
| 2. Ветеринарные услуги | Количество работников (включая ИП) |
| 3. Услуги по ремонту, техобслуживанию и мойке автотранспортных средств | Количество работников (включая ИП) |
| 4. Услуги по хранению автотранспортных средств (на платных стоянках) | Площадь стоянки (в м2) |
| 5. Автотранспортные услуги | Количество транспортных средств (используемых для перевозки пассажиров и грузов) |
| 6. Розничная торговля (через объекты стационарной торговой сети), имеющие торговые залы | Площадь торгового зала (в м2) |
| 7. Розничная торговля (через объекты стационарной торговой сети, которые не имеют торговых залов), и розничная торговля, осуществляемая через объекты нестационарной торговой сети | Торговое место |
| 8. Развозная (разносная) торговля (кроме торговли: подакцизными товарами; лекарственными препаратами; изделиями из драгоценных камней; оружием; меховыми изделиями и технически сложными товарами бытового назначения) | Количество работников (включая ИП) |
| 9. Услуги общепита (через объекты организации общественного питания, которые имеют залы обслуживания посетителей) | Площадь зала обслуживания посетителей (в м2) |
| 10. Услуги общепита (через объекты организации общественного питания, у которых нет залов обслуживания посетителей) | Количество работников (включая ИП) |
| 11. Распространение (размещение) наружной рекламы с любым способом нанесения изображения (кроме наружной рекламы с автоматической сменой изображения) | Площадь информационного поля наружной рекламы с любым способом нанесения изображения (кроме наружной рекламы с автоматической сменой изображения (в м2)) |
| 12. Распространение (размещение) наружной рекламы с автоматической сменой изображения | Площадь информационного поля экспонирующей поверхности (в м2) |
| 13. Распространение (размещение) наружной рекламы посредством световых и электронных табло | Площадь информационного поля электронных табло наружной рекламы (в м2) |
| 14. Распространение (размещение) рекламы на автобусах любых типов, трамваях, троллейбусах, легковых и грузовых автомобилях, прицепах, полуприцепах и прицепах-роспусков, речных судах | Количество автобусов любых типов, (трамваев, троллейбусов, легковых и грузовых автомобилей, прицепов, полуприцепов и прицепов-роспусков, речных судов), используемых для распространения (размещения) рекламы |
| 15. Услуги по временному размещению (проживанию) | Площадь спального помещения (в м2) |
| 16. Услуги по передаче во временное владение (пользование) стационарных торговых мест, которые расположены на рынках (в других местах торговли), не имеющих залов обслуживания посетителей | Количество торговых мест, переданных во временное владение (пользование) другим хозяйствующим субъектам |
Учет данных показателей ведет сам предприниматель, специальной формы для этого нет, поэтому оформляется всё произвольно, но с возможностью предоставить необходимые данные налоговым органам.
Сам же единый налог рассчитывается по формуле: ЕНВД= БД *15%, то есть произведение базовой доходности и ставки налога. Из полученной суммы налога предприниматель может вычесть:
- 100% суммы страховых взносов, уплаченных во внебюджетные фонды за себя;
- Сумму страховых взносов за работников, но при этом размер уменьшения налога не может быть более 50%.
Пример расчета ЕНВД для ИП в 2016 году
Например, ИП занимается розничной торговлей, площадь торговой точки 15 кв.м., наемных работников у него нет. Базовая доходность составляет 1800 руб. в месяц. Для расчета возьмем корректировочный коэффициент, равный 1.
Определяем вмененный доход: 1800*(15+15+15)*1,798*1 = 145638 руб. – налоговая база по ЕНВД.
Определяем сумму налога: 145638 *15% = 21845,70 руб.
Если в текущем квартале предприниматель заплатил пенсионный налог для ИП – в 2016 году размер взносов в ПФР составляет 19 356, 48 рублей, то при расчете единого налога эту сумму можно вычесть: 21845,70 – 19356,48 = 2489,22 рубля – окончательная сумма налога, подлежащая уплате по итогам квартала.
Сохраните статью в 2 клика:
Для многих видов деятельности применение ЕНВД обеспечивает возможность значительно снизить налоговую нагрузку совершенно законным способом. Следует учесть, что выбирая систему налогообложения для своего бизнеса, необходимо провести детальный расчет будущих налогов.
Сделать это довольно просто, так как расчет вмененного налога производится на основании физических показателей, которые известны еще на стадии планирования бизнеса.
Также известна и стоимость патентов для ИП в 2016 году, что дает возможность определить налоговую нагрузку при выборе того или иного варианта налогообложения.
Источник: http://megaidei.ru/organizaciya-biznesa/envd-v-2016-godu-dlya-ip