
Обязаны ли компании на УСН выставлять счета-фактуры
Выставление ИП и ООО на УСН или ЕНВД счёт-фактуры с НДС — Эльба
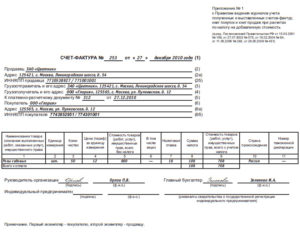
Организации и предприниматели на спецрежимах (УСН, ЕНВД и т д.) в общем случае не платят НДС и счета-фактуры не выставляют. Об этом прямо сказано в Налоговом кодексе. Но контрагенты часто просят спецрежимников выставить счёт-фактуру — по незнанию или из-за своих бизнес-процессов. И предприниматель становится перед выбором: выставить счёт-фактуру или упустить ценного клиента.
Помните: счёт-фактура с НДС влечёт обязанность заплатить указанный налог и сдать декларацию по НДС.
Иногда заказчик просит выставить счёт-фактуру без НДС потому, что в его бухгалтерии такой порядок: на каждую покупку — счёт-фактура. В этом случае счёт-фактуру оформить можно, риска не будет. Несмотря на освобождение от НДС есть случаи, когда спецрежимник должен выставлять счета-фактуры.
Вы обязаны выставлять счёт-фактуру с НДС только в случаях:
- являетесь налоговым агентом по НДС;
- работаете по договору как агент от своего имени: приобретаете товары или услуги с НДС для клиента на ОСНО или продаёте товары или услуги другой компании, которая работает с НДС;
- участвуете в договоре простого товарищества, доверительного управления имуществом или в концессионном соглашении.
Есть ещё один случай, когда нужно заплатить НДС — при импорте товара из-за границы, но тогда налог является таможенным платежом.
В остальных случаях выставление счёта-фактуры — ваше добровольное дело. Обратите внимание: при выставлении счёта-фактуры у вас появляется обязанность заплатить НДС в налоговую и сдать отчёт по НДС. В доходах УСН учитывается сумма оплаты от клиента без учёта НДС.
Как выставить счёт-фактуру?
Счёт-фактура серьёзный документ, который полностью регламентируется законами. Он выставляется по специальной форме в соответствии с правилами. Чтобы не разбираться в законах и сложных терминологиях, счёт-фактуру можно выставить через Эльбу:
Когда вы идёте навстречу клиенту и выставляете счёт-фактуру на продажу товаров или услуг, он оформляется по общим правилам. По остальным операциям есть несколько нюансов.
Как выставить счёт-фактуру налоговому агенту по НДС
Счёт-фактура выставляется от имени продавца, а не от вашего. Т.е. в строках «Продавец», «Адрес» и «ИНН/КПП продавца» указываются данные вашего контрагента, а в данных покупателя — ваши данные. Обязательно заполните номер и дату платёжно-расчётного документа, по которым перечисляли оплату за товары или услуги.
Счёт-фактуру нужно выставить в течение 5 календарных дней со дня оплаты. Составьте его в двух экземплярах, подпишите и передайте один экземпляр контрагенту.
Как выставить счёт-фактуру по агентскому договору
Когда вы как агент от своего имени покупаете товар или услугу для клиента на ОСНО, вместе с подтверждающими документами вы получите от поставщика счёт-фактуру на ваше имя.
Вам необходимо выставить свой такой же счёт-фактуру покупателю, только в данных покупателя указать реквизиты вашего клиента, а в данных продавца оставить реквизиты поставщика.
Дата у вашего счета-фактуры должна совпадать со счётом-фактурой, который вы получили от поставщика, а вот номер счета-фактуры присваиваете вы в соответствии с собственной нумерацией. Передайте покупателю копию счета-фактуры продавца — он ему также необходим для получения вычета по НДС.
Если вы как агент от своего имени продаёте товары (услуги) c НДС, счёт-фактуру вам нужно выставить от себя на имя покупателя. В данных продавца укажите свои реквизиты, а в данных покупателя — реквизиты вашего клиента.Один экземпляр счета-фактуры вам необходимо передать покупателю, второй оставить себе. Данные выставленного вами счета-фактуры необходимо отправить вашему принципалу — можете отправить копию. Принципал выставит свой счёт-фактуру этой же датой на имя клиента и передаст его вам.
Его необходимо зарегистрировать в журнале полученных счетов-фактур.
При выставлении счетов-фактур по агентскому договору платить НДС не нужно. Информацию о выставленных счетах-фактурах нужно включить в отчётность по НДС.
Попробовать Эльбу 30 дней бесплатно
Создавайте и отправляйте счета-фактуры своим контрагентам вместе с Эльбой!
Как посчитать сумму НДС к уплате в бюджет?
Когда вы продаёте товары или услуги с НДС по просьбе клиента, чтобы исчислить сумму налога умножьте стоимость товаров или услуг на ставку 20% или 10%. Так как на спецрежимах вычеты по НДС применять нельзя, по итогам квартала всю выделенную сумму НДС перечислите в бюджет.
Ставки НДС:
- 20% – общая ставка с 2019 года;
- 10% для отдельных групп товаров: некоторые продукты, детские товары, медицинские товары;
- 0% по более редким операциям.
По операциям налогового агента НДС сумма налога рассчитывается с суммы оплаты, которая перечисляется продавцу. Это может быть сумма, прописанная в договоре, или сумма ежемесячного платежа при аренде у госучреждений. Важно: сумму НДС нужно удержать у продавца, а значит для расчёта налога применяется расчётная ставка 20/120 или 10/110.
Как сдать отчёт по НДС?
Если вы выставляли счёт-фактуру с НДС, в инспекцию необходимо сдать декларацию. Для отчётности по НДС установлены следующие сроки:
- за I квартал до 25 апреля;
- за II квартал до 25 июля;
- за III квартал до 25 октября;
- за IV квартал до 25 января.
Декларацию по НДС нужно предоставлять только в электронном виде. В ней должна содержаться информация обо всех полученных и выставленных счетах-фактурах. Эльба подготовит отчётность по НДС автоматически на основании выставленных документов и передаст в налоговую через интернет.
Статья актуальна на 30.01.2019
Источник: https://e-kontur.ru/enquiry/43
Нужно ли выставлять счет фактуру при усн

Вопрос о выставлении счетов-фактур фирмами, использующими в своей деятельности упрощенный режим налогообложения, весьма противоречив. С одной стороны, такие субъекты хозяйствования освобождены от уплаты НДС, но с другой, взаимодействуют в своей деятельности с контрагентами, которые выступают плательщиками этого налога.
- Что нужно знать
- Нужно ли выставлять счет-фактуру при УСН
В этом свете в 2015 году значительное число ИП и ООО, использующих упрощенку обязаны формировать счет-фактуры и регистрировать их в книгах покупок и продаж.
Счет-фактура являет собой бумагу, которая составляется и передается продавцом покупателю.
В нем указаны отгруженные товары (предоставленные работы или услуги), стоимость сделки, а также размер НДС, подлежащего внесению в казну (ст. 169 НК РФ).
Общество, применявшее УСН с 2014 г., представило в 2016 г. декларации по НДС с заявленными суммами налога к вычету. Инспекция признала вычеты неправомерными и привлекла общество к ответственности.
Налоговики указали, что на налогоплательщика на УСН возлагается лишь обязанность перечислить в бюджет налог, размер которого в силу прямого указания п.
5 ст. 173 НК РФ определяется исходя из суммы, отраженной в соответствующем счете-фактуре, выставленном покупателю.
Возможность уменьшения этой суммы на налоговые вычеты приведенной нормой либо иными положениями главы 21 НК РФ не предусмотрена. Не согласившись с решением налоговиков, общество обратилось в суд, но дело проиграло.
Суды установили, что налогоплательщик право на применение УСН не утрачивал, сообщений в налоговый орган о переходе на иной режим налогообложения не направлял.
Выставлять ли счет-фактуру на усн?
- Как быть, если его требует контрагент?
- Как правильно оформить?
- Можно ли указать нулевой процент?
- Порядок заполнения
- Нужно ли регистрировать?
Что это за документ? Это документ, который утверждает сделку купли-продажи, который заполняется по специальному шаблону и впоследствии предоставляется в налоговые органы. Шаблон содержит поля:
- название, ИНН, контактные данные, оформление контрагентов;
- данные грузоотправителя;
- нумерацию документа;
- дату оформления счета-фактуры;
- денежная валюта, которой оплачивается покупка;
- номенклатурные позиции, их количество, цена и общая сумма;
- налоговая ставка каждой позиции;
- сумма платежа на вычет;
- страна-производитель товара;
- код разновидности товара.
*Закон, подтверждающий информацию ФЗ-№ 117 НК РФ, ст.
Особенности оформления приходной накладной
Среди таких факторов можно выделить:
- ввоз товаров на территорию РФ;
- выполнение роли налогового агента.
Подробнее об этом читайте в материале «Какой порядок списания НДС на расходы (проводки)?». Иногда возникает такая ситуация, когда контрагент, который приобрел товар у «упрощенца», по ошибке оплатил ему сумму за товар с НДС.
Возникнет ли обязанность по исчислению НДС в этом случае? С этим вопросом вам поможет разобраться статья «Упрощенец не должен платить НДС, если покупатель по ошибке указал в платежке налог».
Если необходимость уплатить налог все же возникла, то вовремя представить декларацию вам поможет материал «Порядок сдачи отчетности при УСН в 2018 году».
Нужно ли на УСН вести налоговые регистры Вопрос о составлении книг покупок и продаж при ведении деятельности на УСН всегда носил неоднозначный характер.
Налогоплательщик на усн выставляет счет-фактуру
НДС, налог на прибыль) не изменяют действующего порядка перехода на иной режим налогообложения и не освобождают налогоплательщика от обязанности соблюдать такой порядок. Пунктом 2 ст. 346.
11 НК РФ установлено, что организации, применяющие УСН, не признаются налогоплательщиками НДС, за исключением налога, подлежащего уплате в соответствии с Кодексом при ввозе товаров на территорию РФ и иные территории, находящиеся под ее юрисдикцией, а также налога, уплачиваемого в соответствии со ст. 174.1 НК РФ. При этом в подп. 1 п. 5 ст.
173 НК РФ предусмотрена обязанность лиц, не являющихся плательщиками налога, в случае выставления ими покупателю счет-фактуры с выделением суммы налога перечислить соответствующую сумму в бюджет.
Однако, как разъяснено в п.
Счет-фактура при усн
Выставляется ли на «упрощенке»? В организации, которая ведет свою деятельность по упрощенной системе налогообложения, он необязателен по нормам НК РФ ФЗ №117 ст.346.11 п.2.
Компания, которая работает по системе упрощенного налогообложения, не обязана выставлять счет-фактуры, так как налог накладывается общий ежемесячный.
Учитывая его назначение, он абсолютно бесполезен как для налоговых органов, так и для компаний с УСН.
Для контрагента он также бесполезен, но иногда клиенту этот документ нужен по определенным причинам. НК РФ подразумевает отсутствие счет-фактуры для организаций с УСН. Как быть, если его требует контрагент? Оформить счет-фактуру чаще просит покупатель.
13 февраля 2018счета-фактуры при усн: последствия выставления
ОКЕИ.
- 2а – непосредственно единица измерения (шт, кг, м, кв.м и т.д.).
- 3 – количество единиц товаров или услуг, которые предоставляет Продавец Покупателю.
- 4 – стоимость товара/1 ед. изм..
- 5 – калькуляционный итог товара по данной номенклатурной графе.
- 6 – сумма акциза, если такая наличествует. При отсутствии – “без акциза”.
- 7 – налоговая ставка “Без НДС”.
- 8 – сумма налоговой ставки “Без НДС”.
- 9 – калькуляционная цена номенклатурной позиции, с учетом НДС.
- 10 – код страны-производителя по ОКСМ.
- 10а – название страны-производителя.
- 11 – НТД.
Счета-фактуры при усн – вещь необходимая?
Источник: http://lcbg.ru/nuzhno-li-vystavlyat-schet-fakturu-pri-usn/
Если нет счет фактуры можно ли отнести на затраты при усн

Второй способ актуален в том случае, если ИП или ООО ведет бухгалтерский учет на базе специальной программы (1С, Мое дело и т.п.).
Существует несколько условий составления счет-фактур компанией: Если основная счет-фактура формируется в электронном виде То выписываемые на ее основе корректировочные документы, также должны иметь электронную форму Каждая из сторон сделки (продавец и покупатель) Получает по одному варианту счета-фактуры Бумажная счет-фактура заверяется подписями Руководителя компании и главного бухгалтера, а электронная – электронно-цифровой подписью Для ООО и ИП счет-фактура при УСН не выдается, поскольку эти экономические агенты не платят в казну НДС.
Однако по требованию контрагентов и на основании добровольного желания этот документ может быть выставлен. Порядка при выставлении покупателю счета-фактуры с выделением суммы НДС организациями, применяющими УСН, такие организации представляют налоговую декларацию в составе титульного листа и раздела 1 декларации.
Счет-фактура при УСН в 2019-2019 годах
Ведь книги покупок и продаж являются регистрами по НДС, благодаря которым можно проконтролировать правильность исчисления налога.
О том, есть ли необходимость «упрощенцу» вести книги покупок и продаж, говорится в статье . Что касается журналов полученных и выставленных счетов-фактур, необходимость их составления зависит от видов сделки.
Как поступать с НДС в таком случае, рассмотрено в материалах:
А если «упрощенец» сам выставил счет-фактуру с выделенной суммой налога?
Разобраться помогут следующие статьи:
Подводя итоги, можно отметить, что счет-фактура при УСН применим, как и на ОСНО, только возможность его выставления зависит от ряда обстоятельств.
Как на УСН учесть входной НДС, уплаченный поставщикам
В ней говорится, что организации, которые платят единый налог с разницы между доходами и расходами, могут списать входной НДС по отдельной статье затрат.
Их нужно списывать обособленно.
С другой стороны, по сравнению со статьей 346.16, нормы статьи 170 Налогового кодекса РФ распространяются на всех налогоплательщиков, а не только на организации, которые применяют упрощенку и платят единый налог с разницы между доходами и расходами.
Учитываем НДС в расходах – специальные условия
Однако для «входного» НДС, относящегося к расходам по хранению, обслуживанию и транспортировке товаров, правило, регулирующее порядок учета затрат, иное.
«Входной» НДС, относящийся к расходам по хранению, обслуживанию и транспортировки товаров, «упрощенец» признает в составе расходов после их фактической оплаты (подп. 2 п. 2 ст. 346.17 НК РФ). Дополнительно читайте материал . После того как проданы товары и произведен полный расчет с поставщиком, налогоплательщик вправе списать стоимость этих товаров в расходы.
При списании стоимости товаров должен быть использован один из возможных методов оценки покупных товаров (ФИФО, средней стоимости или стоимости единицы товара).
Выбранный метод оценки стоимости покупных товаров должен быть закреплен в учетной политике предприятия (подп.
2 п. 2 ст. 346.17 НК РФ).
Упрощенка: бухгалтерский и налоговый учет входного НДС
Соответственно в отношении «входного» НДС действуют такие же правила списания.
Обратите внимание! «Входной» НДС списывайте на расходы при УСН по тем же правилам, что и товары, материалы, работы, услуги, при покупке которых он был уплачен.
При этом не забывайте, что на расходы списываются только те траты, которые прямо поименованы в закрытом перечне, приведенном в пункте 1 статьи 346.16 НК РФ.
Если нет оснований списать саму ценность, то и «входной» НДС по ней на расходы при УСН не относится. Ситуация 2. Куплены основные средства или нематериальные активы. 8 ПБУ 14/2007 «Учет нематериальных активов»)
Перечень расходов при УСН «доходы минус расходы»: таблица 2019 года с расшифровкой
Исключение – единый налог, а также НДС, выделенный в счетах-фактурах и уплаченный в бюджет в соответствии с пунктом 5 статьи 173 Налогового кодекса РФ.
Эти налоги включать в состав расходов нельзя (подп.
Да, действительно, некоторые описанные в указанной статье расходы вызывают вопросы.
Что именно, например, относится расходам на оплату труда?
Или какие именно затраты в 2019 году относить на вывоз твердых отходов? На помощь по таким вопросам, как правило, приходит Минфин или ФНС и дают свои разъяснения.
Как не допустить ошибку, выставляя счет-фактуру без НДС при УСН: важные нюансы и особенности документа
> > > > > > >
Перед оформлением своей организации необходимо продумать до мелочей не только бизнес-план, но и знать обо всех нюансах ведения бухгалтерии.
Применяя УСН, очень много тонкостей в уплате налогов и выставления документов.
В данном случае, это счет-фактура. В данной статье мы рассмотрим как не допустить ошибку, выставляя счет-фактуру без НДС при УСН, а также важные нюансы и особенности документа. . Не нашли ответа на свой вопрос?
Источник: http://domzalog.ru/esli-net-schet-faktury-mozhno-li-otnesti-na-zatraty-pri-usn-66644/