
Можно ли производить оплату на основании акта выполненных работ
Оплата по акту выполненных работ
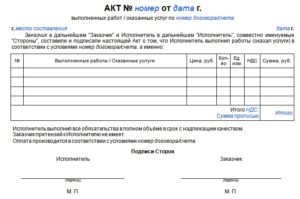
Акт выполненных работ (образец смотрите ниже) обязательно надо составлять по договору возмездного оказания услуг, а также договору подряда.
Унифицированной формы не предусмотрено, так что приведенной образец является примерным (допускается дополнять, видоизменять и т.п.).
Он содержит все обязательные реквизиты и подходит для приемки абсолютно любых видов работ (услуг) за исключением строительно-монтажных работ – там применяется унифицированная форма КС-2 и это будет совершенно другая история.
Еще на стадии составления договора предусматривается точное название акта. Допускается – акт выполненных работ, акт приемки выполненных работ, а также возможны другие комбинации со словами приема, сдачи, передачи и т.д. Выбирайте более всего приглянувшийся вариант. Главное, чтобы одна и та же формулировка звучала в договоре и в впоследствии составленном акте.
- порядковый номер данного документа для его регистрации в бухгалтерии;
- дата составления документа;
- номер договора, согласно которому составляется акт выполненных работ;
- сроки выполнения оговоренных работ;
- объемы выполненных работ;
- общая стоимость работ (с обязательным учетом НДС);
- номер счета, который предоставляется заказчику для оплаты произведенной работы (услуги);
- полное название заказчика и исполнителя, согласно учредительным документам;
- оттиск печати обеих заинтересованных организаций;
- подписи исполнителя и заказчика, или лиц, имеющих право подписи.
Унифицированной формы акта выполненных работ законодательством не утверждено.
Тем не менее, есть два вида официальных форм, по которым отображается факт выполнения работ (форма КС-2), а так же общая сумма денежных средств, затраченных на выполнение работ (форма КС-3).
Исходя из этого, все организации имеют возможность самостоятельно разрабатывать удобную для заполнения и использования форму документа о выполненных работах (услугах). В данном случае, целесообразно указать всю необходимую информацию:
Акт выполненных работ
Вот в общем-то и все, более никаких документов предоставлять не надо. С прошлого года разрешено заключать договор между организациями при котором надобность в предоставлении счетов-фактур отпадает (хотя это бывает очень редко и только у постоянных партнеров).
- Договор. Как и в случае с физическим лицом с юридическими лицами так же заключается договор. Вы конечно можете его и не заключать (договор является внутренним документом организации и если что может пригодиться в суде), но тогда Вы довольно сильно рискуете, так как именно в договоре прописаны все взаимоотношения с Вашим контрагентом (заказчиком), так что это в первую очередь нужно именно Вам, готовим два экземпляра;
Для чего нужен акт выполненных работ
Что же касается капитального строительства производственных зданий, жилья и других объектов, то в соответствии с требованиями бухгалтерского учета и гражданского законодательства для оформления выполненных работ такими документами являются унифицированные формы «Акт о приемке работ» по форме № КС-2 и «Справка о стоимости выполненных работ и затрат» по форме № КС-3. Основанием для составления акта выполненных работ являются данные, взятые из «Журнала учета выполненных работ» формы № КС-6а.
На практике случаются ситуации, когда одна из сторон отказывается подписать акт выполненных работ. В случае отказа на акте делается отметка, и вторая сторона его подписывает. Если причины отказа были обоснованными, то суд может такой односторонний акт выполненных работ признать недействительным.
Акт выполненных работ: зачем он нужен и как правильно его составить
Данные «наименование», «единицы измерения», «цена», «стоимость» обычно указываются в формате таблицы.
В этом случае в каждую отдельную строку вписывается конкретная услуга или вид выполненных работ и все нужные параметры.
Завершает такую таблицу строка «Итого», в которой суммируется стоимость, а строка «Всего» заполняется с учетом НДС (сумма из строки «Итого» + налог). При этом нужно обязательно указать сумму прописью, а копейки цифрами.
Не все знают, что за неправильное оформление акта на организацию могут быть наложены штрафы (или доначислены налоги), а указанные в таких актах затраты налоговые органы могут исключить из состава затрат при расчете налога на прибыль, а это уже достаточно серьезно.
Можно ли производить оплату на основании акта выполненных работ
Организации, которые не признаются плательщиками НДС, счета-фактуры даже с указанием «Без НДС» выписывать не должны. Вам для оплаты покупки будет достаточно выставленных счетов на оплату и актов.
Более того, так как счет на оплату не является первичным документом, а это лишь информация для покупателя о цене товара и реквизитах, по которым можно перечислить деньги, перечислять деньги контрагенту Вы можете и на основании только акта, без наличия счета.
Организация оказывает нам услуги по доставке груза от поставщика. Раньше они нам выставляли счет-фактуру с пометкой «Без НДС», акт выполненных работ и счет. Т.к. отменили счет-фактуры для неплательщиков ндс, они перестали нам выставлять счет-фактуру и предъявляют только акт выполненных работ. И требуют чтобы мы на основании этого акта производили оплату. Правы ли они?
В силу статьи 721 ГК РФ качество выполненной подрядчиком работы должно соответствовать условиям договора подряда и в случае отступления от этого требования обязательство считается исполненным ненадлежащим образом.Следовательно, работы, выполненные с отступлением от требований строительных норм и правил, не могли считаться выполненными и учитываться при определении размера предварительного платежа за декабрь 1998 года.
Суд отклонил довод подрядчика о том, что недостатки, на которые ссылается заказчик, могли быть установлены при обычном способе приемки, и согласно статье 720 ГК РФ заказчик, подписав акт формы N 2 без надлежащей проверки, лишился права ссылаться на явные недостатки работы. Суд указал на то, что правила, установленные названной статьей, применяются только при приемке результата работ.
Апелляционный суд с соблюдением положений статьи 71 Арбитражного процессуального кодекса Российской Федерации (далее — АПК РФ) оценил в совокупности представленные в материалы дела документы и пришел к правильному выводу о подтверждении материалами дела факта некачественного выполнения Обществом предусмотренных Контрактом работ, в связи с чем правомерно удовлетворил иск в части взыскания в пользу Учреждения, являющегося заказчиком по Контракту, 1 638 090 руб., составляющих соразмерное уменьшение установленной за работу цены. «
Бухгалтерская пресса и публикации 2008
Если торговая организация или предприятие общественного питания в обязательном порядке проводят аудит в соответствии с требованиями законодательства, то в качестве исполнителя могут выступать только аудиторские организации (п. 2 ст. 7 Федерального закона N 119-ФЗ), а индивидуальные аудиторы для этих целей привлечены быть не могут.
Если используемая предприятиями торговли и общественного питания форма акта не включена в альбомы унифицированных форм первичной учетной документации, исходя из требований законодательства о бухгалтерском учете она должна содержать следующие обязательные реквизиты:
Перечисление оплаты заказчиком на основании акта выполненных работ с подписью неуполномоченного лица признается одобрением сделки
Президиум ВАС РФ в информационном письме от 23.10.
2000 № 57 разъяснил, что под прямым последующим одобрением сделки представляемым, в частности, могут пониматься: письменное или устное одобрение, независимо от того, адресовано ли оно непосредственно контрагенту по сделке; признание представляемым претензии контрагента; конкретные действия представляемого, если они свидетельствуют об одобрении сделки (например, полная или частичная оплата товаров, работ, услуг, их приемка для использования, полная или частичная уплата процентов по основному долгу, равно как и уплата неустойки и других сумм в связи с нарушением обязательства; реализация других прав и обязанностей по сделке); заключение другой сделки, которая обеспечивает первую или заключена во исполнение либо во изменение первой; просьба об отсрочке или рассрочке исполнения; акцепт инкассового поручения (п. 5 указанного информационного письма).
Если по акту выполненных работ, подписанному неуполномоченным лицом, заказчиком производилась оплата или частичная оплата этих работ, такие действия, скорее всего, суд расценит как прямое последующее одобрение сделки. Следовательно, это не может стать основанием для отказа в иске подрядчика о взыскании задолженности по договору.
Ниже вы можете скачать образец такого договора. Нанимателю важно не называть в соглашении вещи «своими» именами. Если в нем написать вместо исполнителя — «работник», а заказчика – «работодатель», то тот, кто выполняет задание при возникновении сложностей, вправе обратиться в суд, с просьбой переквалифицировать договор в трудовой.
Интересное: Какие документы нужно собрать на субсидию
30 Июл 2018 yslygiur 1052
Источник: https://urist-yslugi.ru/test_category/oplata-po-aktu-vypolnennyh-rabot
Можно ли без акта выполненных работ

Организации, которые не признаются плательщиками НДС, счета-фактуры даже с указанием «Без НДС» выписывать не должны. Вам для оплаты покупки будет достаточно выставленных счетов на оплату и актов.
Более того, так как счет на оплату не является первичным документом, а это лишь информация для покупателя о цене товара и реквизитах, по которым можно перечислить деньги, перечислять деньги контрагенту Вы можете и на основании только акта, без наличия счета.
Сразу скажем, что выполнять подобные просьбы вы не обязаны. Ведь «упрощенцы» не признаются плательщиками НДС и счета-фактуры даже с указанием «Без налога» выписывать не должны (п. 2 и 3 ст. 346.11 НК РФ). Вашим покупателям для оплаты и оприходования покупки будет достаточно выставленных вами счетов на оплату, накладных или актов.*
Универсальный передаточный документ: заменяет ли акт выполненных работ
Для того чтобы перейти на использование УПД, компании нужно совершить ряд действий. Во-первых, так как УПД является разновидностью первичного документа, его форму должен утвердить руководитель компании. Кроме того, возможность применения УПД нужно указать в учетной политике компании.
В первом варианте передаточный документ выступает в роли обоих документов сразу. Согласно рекомендациям ФНС он имеет статус «1», который проставляется в специально предназначенном для этого поле.
Соответственно, при его оформлении заполняются все обязательные графы и строки и для первичного документа, и для счета-фактуры.
В таком случае правильно заполненный УПД может быть использован для получения вычета по НДС.
Можно ли оспорить подписанный акт выполненных работ
Именно эксперт, изучив необходимую документацию и проведя исследование, сможет произвести необходимые расчеты и сделать точные выводы о качестве, объеме и стоимости выполненных работ. Эти выводы он отражает в экспертном заключении, которое будет являться весомым доказательством в суде.
Прежде чем оспаривать акт выполненных работ, заказчик может постараться потребовать от исполнителя исправить те недочеты, по причине которых приходится идти на столь крайние меры. Требования направляются второй стороне в виде письменной претензии.
В ней подробно расписывается, какие именно недочеты были выявлены после подписания акта выполненных работ. Кроме того, в обязательном порядке необходимо отметить причины, по которым заказчик не смог выявить эти недочеты непосредственно в момент подписания документа.
В противном случае обычная невнимательность не будет являться веским основанием для отмены уже подписанного документа.
Можно ли составить акт выполненных работ единолично
- В законе о бухучёте указано: «6.
Первичный учётный документ, подтверждающий выполнение работ (оказание услуг), может быть составлен подрядчиком (исполнителем) и заказчиком единолично в случаях, определенных Министерством финансов Республики Беларусь, при условии, что договором, заключенным в письменной форме между подрядчиком (исполнителем) и заказчиком, предусмотрен такой порядок оформления выполненных работ (оказанных услуг)».
- В постановлении Минфина: «На основании пункта 6 статьи 10 Закона Республики Беларусь от 12 июля 2013 года „О бухгалтерском учёте и отчётности“ Министерство финансов Республики Беларусь постановляет: установить, что случаем, при котором первичный учётный документ, подтверждающий выполнение работ (оказание услуг), может быть составлен подрядчиком (исполнителем) и заказчиком единолично, является заключение публичного договора между подрядчиком (исполнителем) и заказчиком».
- Письменная форма публичного договора соблюдается в соответствии с ГК (п. 3 ст. 404). Т.е. заказчик оплачивает услуги, тем самым подтверждает свое намерение заключить договор.
Да, акт выполненных работ может быть составлен единолично подрядчиком (исполнителем). Но рекомендую Вам всё же принимать во внимание не только обозначенные нормативные правовые акты, но и учитывать, что конкретный вид правоотношений регламентирован и иными НПА, в том числе с большей юридической силой.
Обязательно ли ежемесячно составлять акты выполненных работ при заключении договоров аренды имущества
– В случаях, когда стороны договорились не составлять акт, в договоре между заказчиком и исполнителем должен быть указан способ, которым исполнитель информирует заказчика об оказании услуги. Уведомление может быть направлено заказчику по электронной почте, факсимильной связи и другими способами.
Источник: https://mainurist.ru/alimenty/mozhno-li-bez-akta-vypolnennyh-rabot