
Меняются коды вычетов на детей
коды вычетов по НДФЛ с 2016 года актуальность, применение

Данные коды применяются для заполнения новой справки 2-НДФЛ, введенной в действие с 2016 года. Новые коды утверждены на основании Приложения №2 к приказу ФНС №ММВ-7-11/387 от 10 сентября 2015 года и применяются с 29.11.2015 года. Необходимый код можно найти в таблице ниже. При заполнении справки вам также может понадобиться Приложение №1, в котором указаны новые коды доходов.
Оглавление статьи
- 1 Стандартные налоговые вычеты, предусмотренные статьей 218 Налогового кодекса Российской Федерации
- 2 Суммы, уменьшающие налоговую базу в соответствии со статьей 214.1 Налогового кодекса Российской Федерации
- 3 Суммы, уменьшающие налоговую базу в соответствии со статьей 214.3 Налогового кодекса Российской Федерации
- 4 Суммы, уменьшающие налоговую базу в соответствии со статьей 214.4 Налогового кодекса Российской Федерации
- 5 Имущественные налоговые вычеты, предусмотренные статьей 220 Налогового кодекса Российской Федерации
- 6 Социальные налоговые вычеты, предусмотренные подпунктом 2 пункта 1 статьи 219 Налогового кодекса Российской Федерации
- 7 Социальные налоговые вычеты, предусмотренные подпунктом 3 пункта 1 статьи 219 Налогового кодекса Российской Федерации
- 8 Социальные налоговые вычеты, предусмотренные подпунктом 4 пункта 1 статьи 219 Налогового кодекса Российской Федерации
- 9 Социальные налоговые вычеты, предусмотренные подпунктом 5 пункта 1 статьи 219 Налогового кодекса Российской Федерации
- 10 Профессиональные налоговые вычеты, предусмотренные статьей 221 Налогового кодекса Российской Федерации
- 11 Вычеты в размерах, предусмотренных статьей 217 Налогового кодекса Российской Федерации
- 12 Суммы, уменьшающие налоговую базу в соответствии со статьей 214 Налогового кодекса Российской Федерации
- 13 Инвестиционные налоговые вычеты, предусмотренные статьей 219.1 Налогового кодекса Российской Федерации
Стандартные налоговые вычеты, предусмотренные статьей 218 Налогового кодекса Российской Федерации
| Код вычета | Наименование вычета |
| Код вычета 104 | 500 рублей на налогоплательщика, относящегося к категориям, перечисленным в подпункте 2 пункта 1 статьи 218 Налогового кодекса Российской Федерации |
| Код вычета 105 | 3000 рублей на налогоплательщика, относящегося к категориям, перечисленным в подпункте 1 пункта 1 статьи 218 Налогового кодекса Российской Федерации |
| Код вычета 114 | На первого ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет родителю, супруге (супругу) родителя, усыновителю, опекуну, попечителю, приемному родителю, супруге (супругу) приемного родителя, на обеспечении которых находится ребенок |
| Код вычета 115 | На второго ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет родителю, супруге (супругу) родителя, усыновителю, опекуну, попечителю, приемному родителю, супруге (супругу) приемного родителя, на обеспечении которых находится ребенок |
| Код вычета 116 | На третьего и каждого последующего ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет родителю, супруге (супругу) родителя, усыновителю, опекуну, попечителю, приемному родителю, супруге (супругу) приемного родителя, на обеспечении которых находится ребенок |
| Код вычета 117 | На ребенка-инвалида в возрасте до 18 лет или учащегося очной формы обучения, аспиранта, ординатора, интерна, студента в возрасте до 24 лет, являющегося инвалидом I или II группы родителю, супруге (супругу) родителя, усыновителю, опекуну, попечителю, приемному родителю, супруге (супругу) приемного родителя, на обеспечении которых находится ребенок |
| Код вычета 118 | В двойном размере на первого ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет единственному родителю (приемному родителю) усыновителю, опекуну, попечителю |
| Код вычета 119 | В двойном размере на второго ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет единственному родителю (приемному родителю), усыновителю, опекуну, попечителю |
| Код вычета 120 | В двойном размере на третьего и каждого последующего ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет единственному родителю (приемному родителю), усыновителю, опекуну, попечителю |
| Код вычета 121 | В двойном размере на ребенка-инвалида в возрасте до 18 лет или учащегося очной формы обучения, аспиранта, ординатора, интерна, студента в возрасте до 24 лет, являющегося инвалидом I или II группы единственному родителю (приемному родителю), усыновителю, опекуну, попечителю |
| Код вычета 122 | В двойном размере на первого ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет одному из родителей (приемных родителей) по их выбору на основании заявления об отказе одного из родителей (приемных родителей) от получения налогового вычета |
| Код вычета 123 | В двойном размере на второго ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет одному из родителей (приемных родителей) по их выбору на основании заявления об отказе одного из родителей (приемных родителей) от получения налогового вычета |
| Код вычета 124 | В двойном размере на третьего и каждого последующего ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет одному из родителей (приемных родителей) по их выбору на основании заявления об отказе одного из родителей (приемных родителей) от получения налогового вычета |
| Код вычета 125 | В двойном размере на ребенка-инвалида в возрасте до 18 лет или учащегося очной формы обучения, аспиранта, ординатора, интерна, студента в возрасте до 24 лет, являющегося инвалидом I или II группы, одному из родителей (приемных родителей) по их выбору на основании заявления об отказе одного из родителей (приемных родителей) от получения налогового вычета |
Суммы, уменьшающие налоговую базу в соответствии со статьей 214.1 Налогового кодекса Российской Федерации
| Код вычета 201 | Расходы по операциям с ценными бумагами, обращающимися на организованном рынке ценных бумаг |
| Код вычета 202 | Расходы по операциям с ценными бумагами, не обращающимися на организованном рынке ценных бумаг |
| Код вычета 203 | Расходы по операциям с ценными бумагами, не обращающимися на организованном рынке ценных бумаг, которые на момент их приобретения относились к ценным бумагам, обращающимся на организованном рынке ценных бумаг |
| Код вычета 205 | Сумма убытка по операциям с ценными бумагами, обращающимися на организованном рынке ценных бумаг, уменьшающая налоговую базу по операциям с финансовыми инструментами срочных сделок, которые обращаются на организованном рынке и базисным активом которых являются ценные бумаги, фондовые индексы или иные финансовые инструменты срочных сделок, базисным активом которых являются ценные бумаги или фондовые индексы |
| Код вычета 206 | Расходы по операциям с финансовыми инструментами срочных сделок, которые обращаются на организованном рынке ценных бумаг и базисным активом которых являются ценные бумаги, фондовые индексы или иные финансовые инструменты срочных сделок, базисным активом которых являются ценные бумаги или фондовые индексы |
| Код вычета 207 | Расходы по операциям с финансовыми инструментами срочных сделок, которые обращаются на организованном рынке ценных бумаг и базисным активом которых не являются ценные бумаги, фондовые индексы или иные финансовые инструменты срочных сделок, базисным активом которых являются ценные бумаги или фондовые индексы |
| Код вычета 209 | Сумма убытка по операциям с финансовыми инструментами срочных сделок, которые обращаются на организованном рынке и базисным активом которых не являются ценные бумаги, фондовые индексы или иные финансовые инструменты срочных сделок, базисным активом которых являются ценные бумаги или фондовые индексы, уменьшающая налоговую базу по операциям с финансовыми инструментами срочных сделок, которые обращаются на организованном рынке |
| Код вычета 210 | Сумма убытка по операциям с финансовыми инструментами срочных сделок, обращающимися на организованном рынке ценных бумаг и базисным активом которых являются ценные бумаги, фондовые индексы или иные финансовые инструменты срочных сделок, базисным активом которых являются ценные бумаги или фондовые индексы, уменьшающая налоговую базу по операциям с финансовыми инструментами срочных сделок, которые обращаются на организованном рынке ценных бумаг |
Источник: https://infportal.ru/doc/novye-kody-vychetov-po-ndfl-v-2016-godu.html
Налоговый вычет на детей в 2019 году: сумма, документы, что изменилось | Порядок возврата НДФЛ, если есть ребенок
В статье собрана исчерпывающая информация о том, что такое налоговый вычет на детей в 2019 году: бланк заявления, какая сумма вычета на ребенка, предел вычета, коды вычетов на ребенка, двойной вычет в пользу одного из родителей, кто имеет право на данный вид стандартных налоговых вычетов, как воспользоваться налоговыми льготами на детей.
Налоговый вычет на детей: что это такое и кто имеет право на вычет в 2019 году
Порядок и суммы предоставления налогового вычета на детей регламентируются статьей 218 Налогового кодекса РФ. Подробную информацию о том, что такое налоговые вычеты, вы можете прочитать в соответствующей статье. Применительно к вычетам на ребенка — это сумма, с которой не удерживается 13% подоходного налога (НДФЛ).
Получить налоговый вычет на детей в 2019 г. имеет право каждый из родителей, в том числе приемные, а также опекуны и попечители.
Важно! Если у супругов есть по ребенку от предыдущих браков, то общий малыш будет считаться третьим.
Стандартный налоговый вычет на детей в 2019 г. производится на каждого ребенка:
- в возрасте до 18 лет;
- на каждого учащегося очной формы обучения, аспиранта, ординатора, студента, курсанта в возрасте до 24 лет (сумма возврата – не более 12 000 рублей).
Право на возврат денег утрачивается в следующих случаях:
- совершеннолетие (или окончание учебного заведения в возрасте после 24 лет);
- официальный брак ребенка;
- его смерть.
Суммы и коды вычетов на детей в 2019 году
Вычет на детей действует до месяца, в котором доход налогоплательщика, исчисленный нарастающим итогом с начала налогового периода (нового года) превысил 350 000 рублей.
- На первого ребенка (код 114) составляет 1 400 рублей;
- На второго ребенка (код 115) – 1 400 рублей;
- На третьего ребенка (код 116) и последующих – 3 000 рублей;
- На ребенка-инвалида в 2019 г. (код 117) – 12 000 рублей для родителей и усыновителей и 6 000 рублей для опекунов, попечителей и приемных родителей.
Обратите внимание, указанные суммы в рублях – это не сумма, которую вы можете вернуть, а сумма, с которой не удерживается 13% налога. Например, если у гражданина РФ трое детей до 18-ти лет, сумма льготы для него составит (1 400 + 1 400 + 3 000) * 0,13 = 754 р. ежемесячно.
В таком же размере одновременно имеет право получать вычет второй родитель (опекун), если имеет доход, облагаемый налогом.
Посмотрим на примере:
В январе 2019 года зарплата Ивановой составила 38 тыс.руб. При наличии двух здоровых несовершеннолетних детей она имеет право на вычет в размере 2,8 тыс. руб. (по 1,4 тыс.руб. – на каждого ребенка).
С январской зарплаты Ивановой удержат 13% НДФЛ 4186 руб. Рассчитывается по следующей формуле: 35000 (оклад) минус 2800 (налоговый вычет)*13%.Если бы Иванова не имела детей, то 13% удерживали бы с полного оклада: 35000*13% = 4550 руб.
Таким образом, сэкономить удалось 364 руб.
Необходимые документы для получения налогового вычета на детей
Обычно работодатель самостоятельно подает необходимые данные в налоговую службу для оформления вычета на детей сотрудника. В этом случае с указанных сумм не будет удерживаться налог, а чтобы получить налоговый вычет на детей в 2019 г., необходимо предоставить работодателю следующие документы:
Важно! Если заявитель работает официально в нескольких местах, то льгота предоставляется только у одного работодателя.
В 2019 году подать декларацию в налоговую нельзя. Детский вычет теперь делает исключительно работодатель. Однако в случае, если он не предоставил вычет либо предоставил в размере меньше положенного, за их получением по-прежнему можно обратиться в налоговый орган (см. п. 4 ст. 218 НК РФ).
Предоставление двойного вычета на ребенка
Вычет на ребенка может предоставляться в двойном размере матери-одиночке или одному из родителей (усыновителей) по их выбору.
При втором варианте необходимо заявление об отказе одного из родителей. Отказаться от льготы в пользу другого родителя не смогут:
- официально нетрудоустроенные;
- зарегистрированные в качестве безработных в центре занятости;
- находящиеся в декретном отпуске.
На заметку! Обязательным условием является наличие дохода, облагаемого НДФЛ, у родителя, передающего право на вычет.
С начала 2013 года справку о доходах по форме 2-НДФЛ необходимо работодателю предоставлять ежемесячно, если вычет получаете в двойном размере. Следовательно, для получения двойного вычета список документов дополняется:
Важно! Лимит в 350 тысяч при двойном вычете не удваивается.
Когда можно получить двойной налоговый вычет на ребенка?
FAQ по оформлению стандартного налогового вычета на детей в 2019 году:
Работодатель вправе предоставить вычет на ребенка с начала года независимо от месяца, в котором подано заявление на его получение и собраны все необходимые документы.
Размер налоговых вычетов следует определять, исходя из общего количества детей налогоплательщика, включая тех, на которых налоговые вычеты не предоставляют. Это касается не только родных детей, но и находящиеся в опеке или на попечении, усыновленных, падчериц и пасынков.
Важно! При расчете среднедушевого дохода на каждого члена семьи, например, для получения пособия на первенца, доходы учитываются целиком (до применения налогового вычета).
Если родители разведены или состоят в гражданском браке
Если между родителями ребенка брак не заключен, то второму родителю вычет получить возможно при предоставлении документа, подтверждающего нахождение ребенка на обеспечении налогоплательщика. Например, это может быть:
- справка о регистрации ребенка по месту жительства этого родителя;
- нотариальное соглашение родителей об уплате алиментов;
- копия решения суда, в котором есть пояснение, с кем проживает ребенок.
Вычет на ребенка в двойном размере единственному родителю
Законодательством не определено понятие «единственный родитель», однако, как отмечает Минфин, родитель не является единственным в случае, если между родителями ребенка не зарегистрирован брак. Отсутствие второго родителя у ребенка может быть подтверждено одним из следующих документов:
- св-во о рождении, в котором указан один родитель;
- справка ЗАГСа о том, что второй родитель вписан в св-во о рождении со слов матери (форма 25);
- свидетельство о смерти второго родителя;
- решение суда о признании второго родителя пропавшим без вести.
Особенности и изменения (2019 год)
Налоговый вычет на ребенка-инвалида в 2019 году суммируется. Это означает, что родители смогут получить стандартный вычет по инвалидности (от 6 до 12 000 рублей) плюс детский вычет в зависимости от того, каким по счету малыш с ограниченными возможностями появился в семье – первым, вторым, третьим или последующим. Таким образом, размер вычета возрастает на сумму от 1,4 до 3 тыс.руб.
Важно! Если у ребенка 1 или 2 группа инвалидности, то получать льготы родители могут до тех пор, пока сыну или дочери не исполнится 24 года (при 3 группе – до 18 лет).
Еще одним нововведением стало то, что обращаться за вычетом теперь можно только к работодателю. Ни налоговая, ни соцслужбы по этому вопросу население не принимают.
Исключение составляют случаи непредоставления вычета работодателем или предоставления его в меньшем, чем положено, размере.
В таком случае налогоплательщик вправе самостоятельно обратиться в налоговый орган для оформления (пересчета) выплат.
Важно напомнить о следующих нюансах.
- Для расчета берутся последние 12 месяцев, но если работник трудоустроился не в начале года, то учитывается его облагаемый НДФЛ доход с прежнего места работы.
- Если с полученной выплаты налог удерживался частично, то берется только та часть, с которой производились налоговые отчисления. Так, при выдаче матпомощи в размере 10 тыс.руб., только 6 тыс. облагается НДФЛ, поэтому для расчета следует взять не десять, а шесть тысяч.
- При внутреннем совмещении считается совокупный доход по всем должностям, при внешнем – только доход по основному месту работы.
- Если доход превысил допустимый лимит в 350 тысяч, это отличный повод отказаться в пользу другого родителя.
В перспективах у правительства несколько новшеств, но будут ли они реализованы, пока неизвестно:
- десятикратное увеличение максимального размера налогового вычета в 10 раз для многодетных семей;
- при зарплате менее 30 тыс.руб. – полное освобождение от НДФЛ
Сумма налогового вычета на детей в 2019 году может колебаться от 1400 до 12 тысяч рублей в зависимости от здоровья ребенка и его очередности появления в семье. Хотя в конце 2017 г. депутаты хотели рассмотреть дополнительные льготы по стандартному возврату части налога для многодетных и малоимущих семей, вопрос до сих пор находится в подвешенном состоянии.
Источник: https://subsidii.net/%D0%BD%D0%B0%D0%BB%D0%BE%D0%B3%D0%BE%D0%B2%D1%8B%D0%B5-%D0%B2%D1%8B%D1%87%D0%B5%D1%82%D1%8B/%D0%B2%D1%8B%D1%87%D0%B5%D1%82%D1%8B-%D0%BF%D0%BE-%D0%BD%D0%B4%D1%84%D0%BB/item/159-%D0%BD%D0%B0%D0%BB%D0%BE%D0%B3%D0%BE%D0%B2%D1%8B%D0%B5-%D0%B2%D1%8B%D1%87%D0%B5%D1%82%D1%8B-%D0%BD%D0%B0-%D0%B4%D0%B5%D1%82%D0%B5%D0%B9.html
Стандартные вычеты на детей по ндфл в 2019 году изменения коды
По правилам, вычет предоставляется родителям детей, не достигших 18-летнего возраста, то есть на несовершеннолетних. Если единственный или второй ребенок в семье имеет статус инвалида I или II группы, то налогом не облагается сумма дохода размером в 3000 рублей.
Коды стандартные вычеты на детей по ндфл в 2019 году изменения
По-прежнему для оформления необходимо обращаться к работодателю с заявлением и подтверждающими документами. По месту работы можно получить вычет только за текущий год, для возврата подоходного налога за прошлые года нужно обращаться в ФНС.
Что работнику нужно знать о стандартных налоговых вычетах по НДФЛ в 2019 году — документы, размеры, изменения
В разделе 3 справки 2-НДФЛ в 2019 году налоговые вычеты показывают напротив соответствующих доходов. Если к одному виду доходов допускается применить несколько вычетов, первый вычет отражают напротив дохода в графах «Код вычета» и «Сумма вычета», второй – строкой ниже и т. д. При этом поля «Месяц», «Код дохода» и «Сумма дохода» напротив второго и следующих вычетов не заполняют.
Интересное: Как узнать какой пенсионный фонд у меня госуслуги
Таблица с расшифровкой кодов вычетов для справок 2-НДФЛ в 2019 году
Сама таблица сохранила свой вид и свою структуру. Она состоит из разделов, каждый из которых включает группу кодов вычетов по НДФЛ, относящихся к определенному виду. Чтобы легче было найти нужный код, сначала ознакомьтесь с разделами таблицы. Тогда вам не придется перелистывать ее целиком.
Таблица кодов налоговых вычетов по НДФЛ 2019 с расшифровкой
В случае достижения ребенка возраста 18 лет выплата льготы прекращается с 1 января года следующего за годом его совершеннолетия, либо в случае достижения лимита. Уплата выплат на студентов заканчивается с окончанием обучения, либо по достижении 24-х летнего возраста.
Какие изменения по налоговым вычетам вступили в силу в 2019 году
Чтобы получать стандартные налоговые вычеты, сотрудник должен представить в бухгалтерию заявление в произвольной форме.
Причем сделать это он должен до окончания текущего налогового периода, то есть календарного года. В противном случае получить вычет за прошедший год он сможет только самостоятельно в своей налоговой инспекции.
Для этого ему придется сдать в инспекцию декларацию по форме № 3-НДФЛ и подтверждающие документы.
Стандартные налоговые вычеты по НДФЛ в 2019 году на детей
При этом в общем порядке для ребенка-инвалида стандартные вычеты 2019 предоставляются до конца того года, в котором ребенку исполнится 18 лет или 24 года соответственно. Если, конечно, облагаемый доход родителя (опекуна, попечителя и т.д.) не превысит 350 000 рублей. Ведь с месяца, в котором доход превысит 350 000 рублей, вычет на ребенка-инвалида предоставляться больше не будет.
Налоговый вычет на ребенка-инвалида в 2019 году
ФНС увеличила количество кодов стандартных вычетов на детей. Вместо применяемых раннее 12 кодов с 26 декабря в перечне будут использоваться 24 (126 — 149).
Кодов стало больше, так как один вычет получил по два кода в зависимости от того, кому он предоставляется. До 26.12.2016 г. такого разделения не было.
Интересное: Какой Налог За Землю Платят Пенсионеры
Новые коды стандартных вычетов на детей
Учет дохода для предоставления стандартного вычета ведется с 1 января нарастающим итогом, как и удержание налога на эти доходы. Вот почему при переходе из одного предприятия в другое в течение календарного года надо обязательно на «старом» месте работы взять справку о заработной плате по форме 2-НДФЛ и сдать ее новому работодателю.
Код на вычеты на детей по ндфл в 2019 году изменения
Имущественный налоговый вычет в 2019 году предоставляется также тем налогоплательщикам, кто купил или построил жилую недвижимость.
Они имеют право на возврат налогов в общей сумме до 260 000 рублей (имущественный вычет 2 000 000 * 0,13). В отличие от других налоговых вычетов, этот вычет «привязан» не к налоговому периоду или объекту, а к физическому лицу.
Его можно получать по нескольким объектам в течение не одного года, а до полного погашения суммы в 260 000 рублей.
Налоговые вычеты в 2019 году
Еще в 2019 году коды налоговых вычетов на детей по НДФЛ в корне поменялись. Были упразднены привычные 114-122, а вместо них введены 126-149. Это связано с тем, что для попечителей, опекунов, усыновителей и родителей суммы вычетов теперь разные. Чтобы отделить эти категории граждан, была утверждена новая серия кодов стандартных детских вычетов.
Коды налоговых вычетов в 2019 году
Налоговый вычет активирован, до конца месяца, в котором заработная плата родителя, опекуна или попечителя, с начала года, превысила определенную сумму, а именно — 350 000 рублей, и далее действие вычета приостанавливается. Утвержденные законодательной нормой коды для вычетов используются в формировании сведений о доходах граждан-резидентов РФ и в настоящий момент выглядят так:
Коды стандартного вычета на ребенка: расшифровка для 2-НДФЛ
Оформление налогового вычета осуществляется по определённому порядку, установленному законодательством, и имеет ряд нюансов, незнание которых значительно затягивает процесс возврата подоходных средств. Так, особенное внимание стоит обращать на сбор документов, особенно если вычет лицо планирует получить на ребёнка, достигшего трёхлетнего возраста.
Каков порядок вычетов по НДФЛ в 2019 году
- смерти ребенка;
- окончания срока действия договора, согласно которому над ребенком была установлена опека/попечительство или он был передан в приемную семью;
- окончания обучения на очном отделении учебного заведения, аспирантуры, ординатуры и т. д.;
- достижения ребенком совершеннолетия (за исключением случаев, когда ребенок продолжит образование по дневной форме обучения, тогда вычеты можно производить до 24-летия).
Как получить налоговый вычет (НДФЛ) на ребенка (детей) в 2019-2019 годах
На ребенка-инвалида в возрасте до 18 лет или учащегося очной формы обучения, аспиранта, ординатора, интерна, студента в возрасте до 24 лет, являющегося инвалидом I или II группы родителю, супруге (супругу) родителя, усыновителю, на обеспечении которых находится ребенок
Новые коды вычетов с 2019 года
31 Авг 2018 glavurist 149
Источник: https://mainurist.ru/pensii-i-posobiya/standartnye-vychety-na-detej-po-ndfl-v-2018-godu-izmeneniya-kody
Стандартный налоговый вычет на ребенка. Заполнение листа Е1
Об этом нужно помнить всегда! Но в этой статье речь идет именно о тех случаях, когда государство предоставляет налоговые льготы на детей. И если есть такая возможность, то почему бы не воспользоваться ей?
Это необходимо делать в 2-х случаях.
- Работодатель начислил вам полагающиеся детские вычеты, и они отражаются в справке 2-НДФЛ. И для того, чтобы теперь правильно заполнить Декларацию 3-НДФЛ, необходимо перенести все эти данные в новый документ.
- Бывает и другая ситуация. Если, к примеру, у вас есть дети, а на предприятии, где вы работаете, вам не был начислен стандартный налоговый вычет, который положен для каждого родителя. В этом случае, вы можете заполнить Декларацию 3-НДФЛ, указать все необходимые данные и вернуть полагающиеся вам деньги (излишне удержанный подоходный налог).
Заносим доходы
Рассмотрим первый случай, когда в справке 2-НДФЛ указаны вычеты на ребёнка, то есть работодатель предоставил вам полагающуюся стандартную льготу. Эти цифры можно найти в справке 2-НДФЛ в разделе 4, там, где указываются стандартные, социальные, инвестиционные и имущественные налоговые вычеты.
В данном примере отображаются два детских вычета с кодами 114 и 115. Это льготы на первого и второго ребёнка.
Теперь переходим к программе «Декларация».
В разделе «Доходы, полученные в Российской Федерации» заносим название нашего предприятия и обязательно ставим галочку о том, что расчёт стандартных вычетов необходимо будет вести по этому источнику.
https://www.youtube.com/watch?v=aePEQXr-dSc
После этого заносим все наши доходы помесячно. Это очень важно, если начисляются детские вычеты.
Затем указываем итоговые суммы по источнику выплат. Их также заносим из справки 2-НДФЛ.
Если работодатель предоставляет стандартные вычеты на ребёнка, то в этом случае общая сумма дохода и облагаемая сумма не будут равны. То есть, цифры будут разные.
При этом первую цифру программа посчитает самостоятельно. Она сложит все доходы, которые были в течение всех 12 месяцев года. Облагаемая сумма доходов заносится из справки 2-НДФЛ вручную. Соответственно, также указываем сумму налога исчисленную и удержанную.
Вкладка Вычеты
После этого переходим ко вкладке Вычеты.
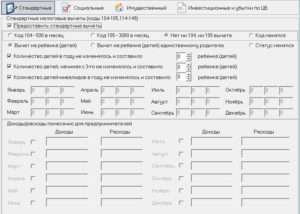
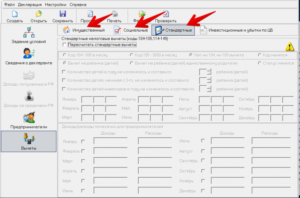
Здесь вверху мы видим несколько подвкладок, где можно заносить данные в случае предоставления стандартных, социальных, имущественных и инвестиционных вычетов. Сейчас речь пойдет о первой вкладке — Стандартные.
Ставим галочку, что нам необходимо предоставить стандартные вычеты.
Далее, указываем галочку в строке, что количество детей в этом году не изменялось и ставим то количество детей, которое у вас было в прошлом году.
В нашей ситуации — у нас было два ребёнка. Поэтому указываем, что в прошлом году количество детей не изменялось и составило 2 человека. Вот и всё.
Теперь давайте посмотрим результат, всё ли правильно у нас получается. Стандартные налоговые вычеты на ребёнка отображаются на листе Е1. Мы можем сравнить данные со справкой 2-НДФЛ.Единственным отличием будет то, что здесь все стандартные вычеты на всех детей просто суммируются. В справке 2-НДФЛ у нас для каждого ребёнка указана отдельная цифра. В справке 3-НДФЛ мы видим сумму этих двух цифр.
По закону, максимальная сумма годового дохода, при которой детские вычеты начисляются, равняется 350000 рублей.
В справке мы видим, что у нас общая годовая сумма дохода не превышает эту цифру. В нашем примере она составляет 262 734,71 руб. Поэтому стандартный вычет на детей будет предоставляться в течение всего года, всех 12 месяцев.
Работодатель не предоставляет вычеты на детей
Теперь мы рассмотрим другую ситуацию. В том случае, если вам на работе забыли предоставить стандартный вычет, но у вас при этом есть дети. В этом случае, в справке 2-НДФЛ, в 4-ом разделе никаких цифр не написано.
Как поступить в такой ситуации?
Заполняем раздел Доходы
В разделе Доходы, полученные в Российской Федерации делаем всё тоже самое, что и в случае, если льготы на работе предоставлялись.
Заносим данные нашего предприятия. Ставим галочку, что у нас есть дети, и мы хотим получить расчёт стандартных вычетов.
Далее мы заполняем все данные из справки 2-НДФЛ: заносим помесячные суммы наших выплат по зарплате и общую сумму дохода и облагаемую.
В нашем примере они сейчас в справке равны, так как работодатель не учитывал полагающиеся нам льготы. И также заносим сумму налога исчисленную и удержанную.
Добавляем детские Вычеты
Переходим на вкладку Вычеты. Ставим галочку о предоставлении стандартного вычета и указываем количество детей, которое у нас есть. Допустим, у нас 1 ребёнок.
Ставим единицу и смотрим, что у нас получается в итоговом бланке 3-НДФЛ. Переходим на лист Е1. Здесь у нас отображается цифра 7000 рублей. Тут придётся либо довериться программе, либо же самостоятельно посчитать.
Источник: https://nalog-prosto.ru/zapolnenie-deklaratsii-3-ndfl-list-e1/
Коды налоговых вычетов по НДФЛ для справки 2-НДФЛ

В 2016 году Налоговое законодательство РФ претерпело некоторые изменения, которые преимущественно касаются вопросов налоговых вычетов. Узнаем, какие коды налоговых вычетов необходимо применять в 2017 году.
Таблица кодов вычетов
Каждый код вычета в справке 2-НДФЛ указывается бухгалтером в соответствии с актуальной на текущий год таблицей, приведенной в приложении к приказу ФНС от ноября 2015 года.
Именно на основании данного приложения сформированы таблицы ниже, в которых отображены коды с расшифровками и суммами.
Стандартные вычеты
| Код | Расшифровка | Сумма, руб. |
| 104 | Лица, представленные к награде ВОВ, Герои РФ, бывшие узники гетто и концлагерей, участники блокады Ленинграда, эвакуированные из зоны радиоактивного заражения, родственники погибших военнослужащих | 500 |
| 105 | Пострадавшие от лучевой болезни, а также лица, принимавшие участие в ликвидации последствий аварии в Чернобыле | 3000 |
| 114-125 | Исключены | — |
| 126/130 | На 1-го ребенка родителю/опекуну или попечителю | 1400 |
| 127/131 | На 2-го ребенка родному или приемному родителю | 1400 |
| 128/132 | На 3-го и последующих детей родным и приемным родителям | 3000 |
| 129/133 | На ребенка/инвалида, а также на проходящего обучение инвалида 1-2 группы в возрасте до 24 лет родителю (родному либо приемному) | 12000/6000 |
| 134-149 | На каждого из детей, а также на ребенка со статусом инвалида детства или на учащегося инвалида 1-2 категории единственному родителю (родному или приемному). Применяются для одиноких родителей, а также для тех, кто предоставил письменный отказ от получения льготы | Удвоенный размер соответствующей суммы |
Внимание! Налоговая база уменьшается до того момента, пока доход налогоплательщика с начала налогового периода не достигает суммы в 350 тыс. рублей. Если в семье один родитель, ему полагается вычет в двойном размере.
Имущественные вычеты
| Код | Расшифровка | Сумма, руб. |
| 311 | Затраты налогоплательщика, понесенные в ходе строительства или покупки жилой недвижимости: дома, квартиры, комнаты, доли в жилплощади, участка под ИЖС и пр. | Фактически понесенные расходы, даже если жилплощадь или участок приобретались в счет заемных средств. Не учитываются проценты, уплаченные за кредит или ипотеку |
| 312 | Уплата процентов по ипотеке, оформленной для приобретения или постройки жилья, а также по кредитам, направленным на рефинансирование ранее выданной ипотеки | Выплачивается в сумме фактических расходов, но не превышает сумму в 3 млн. рублей и только в отношении одного объекта |
Социальные вычеты
| Код | Расшифровка | Сумма, руб. |
| 320-321 | Экстерн, очное или заочное обучение сотрудников, а также их детей в возрасте до 24 лет (в том числе и приемных) | Сумма расходов на обучение, но в пределах 50000 рублей |
| 324 | Расходы на лечение налогоплательщика, а также его родителей, детей, супруга/супруги, подопечных | Сумма понесенных расходов, но не более 120 тысяч рублей |
| 325 | Расходы на добровольное страхование налогоплательщика, а также его близких родственников | Максимальная величина вычета — 120 тысяч рублей |
| 327 | Выплаты в адрес пенсионных счетов НПФ | Возмещение в размере не более 120 тысяч рублей |
| 328 | Выплаты в счет накопительной части пенсионного обеспечения | В сумме понесенных расходов |
Внимание! Особенности уменьшения налогооблагаемой базы, связанные с социальными потребностями граждан, регулирует статья 219 НК РФ.
Профессиональные вычеты
| Код | Расшифровка | Сумма, руб. |
| 403 | Растраты налогоплательщика, понесенные при выполнении его должностных обязанностей, определенных договором с работодателем | Понесенные расходы при условии документального подтверждения |
| 404 | Затраты, понесенные автором в процессе совершения научного открытия, создания объекта искусства или культуры, изобретения полезной технической или интеллектуальной модели и пр. | |
| 405 | Потраченные суммы в пределах нормативов расходов, включенных в состав вычета при расчете налога на авторское вознаграждение | Проценты от суммы дохода |
Источник: http://IPprof.ru/nalogi/ndfl/kody-vychetov-po-ndfl.html