
Как заполнить справку 2-НДФЛ на уволившегося сотрудника
Вносится ли в справку 2ндфл выполоты когда увольняешься
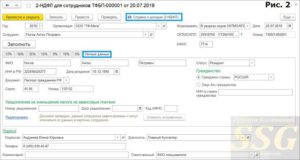
Копии выданных справок сохраняются в личном деле уволенного. По письменному заявлению работника документы выдаются ему на руки или посылаются по почте заказным письмом. Выдача справок фиксируется в специальном журнале.
Справка о доходах при увольнении Справка о доходах при увольнении выдается работнику за последние 2 года, проработанные на данном предприятии, которые предшествовали году увольнения. Также ему выдается справка 2-НДФЛ, где будут прописаны отчисления в пенсионный фонд, налоговые отчисления, страховые выплаты. Обе эти справки должны быть заполнены без помарок и исправлений.
Сделать процесс увольнения максимально цивилизованным, открытым и освобожденным от взаимных претензий можно, если следовать нормам закона и придерживаться принятых правил.
Важно
11.08.2015Справка 2-НДФЛ, прежде всего, используется работодателем для подачи отчетности за каждого сотрудника в органы налоговой инспекции, так как он является налоговым представителем работников организации.
Но такой документ может потребоваться и работникам данной организации, а также и ее бывшим сотрудникам.
Для чего может понадобиться справка формы 2 НДФЛ, и где ее можно получить? Когда может потребоваться 2-НДФЛ бывшему работнику Такой документ может запросить отдел кадров организации, в которую пришел устраиваться гражданин.
Иногда новому работодателю требуется справка формы 2-НДФЛ с прошлого места трудоустройства. Здесь порой возникают проблемы, в которых помочь могут специалисты тут: www.vipfinansservise.ru. Также она может потребоваться при оформлении льготных налоговых вычетов.
Справка 2-ндфл – важный документ при увольнении
НК РФ, Письмо ФНС от 19.10.2015 N БС-4-11/18217): — не позднее 1 марта — если у работника были доходы, с которых вы не смогли удержать НДФЛ; — не позднее 1 апреля — по всем доходам работника. Пример.
Заполнение справки 2-НДФЛ на уволенного работника Работник ООО «Альфа» Андреев Петр Романович (налоговый резидент РФ) в марте 2016 г. увольняется по соглашению сторон. В 2016 г. ему выплачивались: — зарплата за январь — 35 000 руб.; — зарплата за февраль — 35 000 руб.; — зарплата за март — 28 333,33 руб.
; — компенсация за неиспользованный отпуск — 20 328 руб.; — компенсация при увольнении по соглашению сторон — 120 000 руб., в т.ч.
часть, облагаемая НДФЛ, — 18 360 руб. Налоговые вычеты Андрееву П.Р. не предоставлялись, НДФЛ со всех доходов удержан и перечислен полностью в сумме 17 813 руб.
Эта первая справка 2-НДФЛ, которую ООО «Альфа» выдает за 2016 г. Справка о доходах за 2016 г.
Выдача справки 2 ндфл при увольнении: учитываем особенности
При увольнении работника наниматель наряду со всеми необходимыми документами обязан выдать ему справку 2-НДФЛ. Данный документ содержит информацию не только о среднемесячном заработке, но и об уплаченном подоходном налоге. Каков порядок составления и выдачи справки 2-НДФЛ, следует разобрать более подробно.
статьи
- Для чего увольняемому нужна справка 2-НДФЛ?
- справки 2-НДФЛ
- Обязанность нанимателя по выдаче документов сотруднику
Для чего увольняемому нужна справка 2-НДФЛ? При прекращении трудовых отношений работник получает трудовую книжку, поскольку при устройстве на новую работу ее обязательно затребует новый работодатель. Справка 2-НДФЛ тоже один из важных документов, поскольку на основании сведений, которые в ней указаны, новый работодатель начисляет оплату по листку временной нетрудоспособности.
Справки при увольнении (о доходах, 2 ндфл, другие)
В том случае, если работник после увольнения зарегистрируется как безработный на бирже труда, то справка 2-НДФЛ ему необходима для получения пособия по безработице, поскольку пособие выплачивается исходя из среднемесячного заработка. Сотруднику может понадобиться документ о размере зарплаты и уплаченных налогах и в других случаях, например:
- для получения визы в другое государство;
- для оформления кредита;
- для получения государственных выплат.
При увольнении работник не должен перед уходом напоминать нанимателю о необходимости выдачи справки об уплаченном подоходном налоге, этот документ работодатель выдает без просьбы работника. Если документ не выдавался при увольнении, то сотрудник может потребовать выдачи в любое время.
Форма 2-ндфл: разбираем нестандартные ситуации
Что касается получения справки 2-НДФЛ, когда сотрудник не увольняется, то обычно, если он затребует ее в устной форме, работодатель выдает без особых проблем и не требует письменного обращения.
При этом сотруднику следует уточнить, за какой период времени ему необходимо получить справку 2-НДФЛ. справки 2-НДФЛ Пример документа. Форма справки о доходах физического лица утверждена Приказом ФНС России от 30.
10.2015 года.
Обязательные сведения, которые содержит форма 2-НДФЛ:
- реквизиты налогового агента;
- сведения о получателей дохода;
- доходы, которые подлежат налогообложению;
- налоговые вычеты (при наличии);
- общие суммы дохода и налога.
В графе «Данные налогового агента» содержится полная информация о работодателе.
Инвестмаркет: кредиты, инвестиции, готовый бизнес предпринимателям
Но, поскольку Трудовой кодекс подразумевает письменно оформленное требование для выдачи определенных бумаг, до этого момента бухгалтерия имеет полное право не давать никаких документов. Требование может быть оформлено в свободной форме, обязательно следует указать такую информацию:
- наименование и другие данные нанимателя;
- занимаемую ранее должность, имя и фамилию сотрудника;
- максимально точно изложенное требование предоставить копии или подлинники документов;
- правильную дату.
Обязательно нужно поставить подпись. Дата понадобится для того, чтобы в случае отказа в выдаче документации по истечении срока доказать в суде собственную правоту.
Промежуток времени, за которое бухгалтером выдаются подобные сведения, должен быть равен трем рабочим дням независимо от того, когда пришел трудящийся с таким ходатайством.
Как заполнить и представить справку 2-ндфл при увольнении
Внимание
Если впоследствии были обнаружены неточности, то налоговый агент обязан в кратчайшие сроки внести изменения, в противном случае он будет привлечен к административной ответственности за искажение данных налогового учета.
Обязанность нанимателя по выдаче документов сотруднику Статья 62 TK PФ.
Работодатель является налоговым агентом, поэтому именно на нем лежит обязанность по своевременному перечислению всех необходимых платежей в бюджет, в том числе и подоходного налога со всех выплат, которые начисляются работнику.
Достаточно редко, но бывают случаи, когда наниматель отказывает в выдаче документа об уплаченных налогах уволенному. В основном это происходит, если работодатель имеет задолженность по выплатам заработной платы, а также в том случае, когда в организации не надлежащим образом ведется налоговый учет.
Еще информация о доходах и налоговых сборах с прошлого места трудоустройства обязательно запросят при расчете пенсионных выплат. Она необходима при расчетах выплат по декрету. К тому же, затребовать такой документ могут при судебных разбирательствах, касающихся алиментных выплат.
Где и как получить справку 2-НДФЛ? Форму 2-НДФЛ ежегодно заполняет работодатель для подачи отчетности. Документ составляется на каждого из сотрудников в отдельности. Именно у работодателя и необходимо получать этот документ.Если речь идет о бывшем работнике, и 2-НДФЛ требуется с прошлого места работы, то бывший работодатель обязан предоставить форму по письменному требованию уволившегося (уволенного) сотрудника.
Более того, такая справка должна в обязательном порядке предоставляться еще в день его увольнения, тем более, если сам сотрудник настаивал на этом.
Сведения о работнике включают следующие данные:
- ФИО;
- гражданство и статус налогоплательщика;
- адрес регистрации и фактического проживания;
- данные паспорта.
Начисления, подлежащие налогообложению, расписываются помесячно с указание кодов доходов и налоговых вычетов, а также соответствующих сумм.
Если сотрудник имеет право на социальные или имущественные вычеты, то данная информация также указывается в документе о доходах физических лиц с ссылкой на документы, которые дают право на их применение.
Перед выдачей работнику при увольнении справки 2-НДФЛ она подписывается руководителем организации или другим законным представителем с обязательным проставлением печати налогового агента.
Без подписи и печати документ считается недействительным. Все данные должны быть внесены без ошибок.
Если он отказывается от подписи, или по каким-то причинам получить его подпись невозможно, то соответствующая запись делается на приказе.
- В день, когда прекращается трудовой договор (обычно это день увольнения) работник должен получить расчет и трудовую книжку, где сделана запись об увольнении. В ней должна быть прописана статья, по которой его уволили.
- Если работник хочет получить дополнительные документы, он должен написать заявление об этом. Если в день увольнения работник по каким-то причинам не получил трудовую книжку, работодатель должен выдать ее в трехдневный срок. Работнику, который не приходит за книжкой, направляется письменное уведомление с предложением забрать документы или получить их по почте. С этого момента работодатель уже не отвечает за задержку трудовой книжки.
Для каких целей может понадобиться справка 2-НДФЛ при увольнении с работы, и за какой период ее следует составлять? Некоторые сотрудники отдела кадров и бухгалтерии, не зная допустимых сроков предоставления документации, допускают серьезные ошибки.
- Помощь справки 2-НДФЛ
- Период, за который выдается справка
- Когда предоставляют информацию о доходах и налогах?
Справка 2-НДФЛ – документ определенной, установленной государством формы, который предназначен для различных ситуаций, однако в первую очередь он нужен для подтверждения уплаты подоходного налога сотрудников организации в налоговую инспекцию.
Источник: http://lcbg.ru/vnositsya-li-v-spravku-2ndfl-vypoloty-kogda-uvolnyaeshsya-2/
Выдача справки 2 НДФЛ при увольнении: учитываем особенности
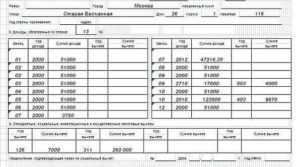
Увольнение сотрудника выполняется на законодательном уровне. В первую очередь – это приказ, в котором указано, с какого времени и по какой причине работник увольняется.
В этот день делают окончательный расчет и возвращают оформленную трудовую книжку. Также на руки выдают при увольнении справку по форме 2 НДФЛ, которая понадобится во время нового трудоустройства.
Для чего выдают справку и особенности ее оформления рассмотрим в этом обзоре.
Для чего увольняемому нужна справка 2 НДФЛ
Наниматель при увольнении в обязательном порядке выдает физ. лицу на руки декларацию 2 НДФЛ.
Справка понадобится в нескольких случаях:
- На новом месте работы для исчисления средней оплаты труда при начислении по больничному листу, отпуска;
- если физ. лицо зарегистрируется на бирже как безработный. Сведения из справки, выданной при увольнении, понадобятся для начисления пособия, расчет которого берется из среднего заработка за месяц по последнему месту работы;
- при обращении в визовый центр или посольство для получения визы;
- при обращении в кредитные организации за оформлением ссуды;
- для получения средств из государственных фондов.
Обязанность нанимателя по выдаче документов сотруднику
Выдавать при увольнении справку – не право, а обязанность нанимателя без напоминаний физ. лица об этой необходимости. Если справку не выдали вовремя, это выполняется после обращения работника в короткие сроки. Эта норма закреплена в статье 62 ТК.
При увольнении физ. лица работодатель предоставляет справку только по устному обращению сотрудника, который уточняет, за какой период нему нужен расчет. Однако, если он предоставлен вовремя, лучше подкрепить просьбу заявлением о выдаче.
Предприятие выступает в роли налогового агента, который делает ежемесячные расчеты с физ. лицами – сотрудниками организации по выплате заработка, кроме того, начислять, удерживать и передавать НДФЛ в казну.
На практике нередки такие ситуации, когда при увольнении отчет 2 НДФЛ с последнего места не выдан вовремя по причине образования задолженности перед работником, а также при обнаружении ошибок в ведении бухучета компании.
После письменного заявления сотрудника, отчет 2 НДФЛ выдается не позднее трех дней, только в том случае, если при нарушении этого срока физ. лицо обратится в трудовую инспекцию.Количество экземпляров отчета не регламентировано. При необходимости работник после увольнения обращается с письменной просьбой к руководителю компании о выдаче нескольких бланков, и он не вправе отказать.
2 НДФЛ выдается за какой период
На новом трудовом месте бухгалтеру понадобятся доходы физ. лица за последний год. Также нужна поданная декларация о сумме вычетов и “совокупный” размер НДФЛ при увольнении. Кроме того, понадобятся сведения о начислениях и удержаниях за произвольный отрезок времени для иных целей, это зависит от конкретных задач.
Так, например:
- Для получения ссуды при обращении в кредитные организации инспектор потребует информацию о заработке за квартал или полугодие;
- для получения средств из государственных фондов справка понадобится за указанный работником период, например, годовой период.
Справка 2 НДФЛ выдается после увольнения при обращении сотрудника, и по окончании отчетного года.
У бухгалтера возникает вопрос, за какой период выдается справка 2, если необходима информация о доходах за два и больше лет. В таком случае работодатель выдает справку, отдельно за каждый год.
Если за декларацией обратилась женщина, получающая пособие по уходу за ребенком до полутора лет, в справке укажут, что за этот период времени заработок с предприятия не перечисляли, а источник доходов для нее – пособие от ФСС. Организация выдаст уведомление о том, что прибыль не выплачивалась и НДФЛ не удерживался.
Правила оформления документа
Вид декларации утвержден 30 октября 2015 года. В обязательные требования при заполнении 2 НДФЛ входит оформление следующих полей:
- Информация о работодателе, реквизиты. Сокращения допускаются только согласно уставным актам;
- информация о получателе прибыли – физ. лице;
- прибыль, подлежащая налогообложению;
- вычеты, которые применены в отчетном периоде;
- сумма прибыли и НДФЛ.
В информационном поле об агенте необходимо указать полную информацию о юр лице.
В графе сведений о физ. лице сообщают следующее:
- Фамилию, имя, отчество;
- гражданство и статус как налогоплательщика;
- место регистрации и место жительства;
- паспортные данные.
Прибыль, с которой удерживают НДФЛ, отражают с разбивкой по месяцам. Одновременно указывают код дохода и налоговых вычетов с указанием сумм. Если физ. лицо имело право на иные вычеты – социальные или имущественные, эти сведения отражают в справке 2 и указывают, что такое право было представлено.
Бланк в обязательном порядке заверяют у руководителя или иного уполномоченного лица и ставят печать. Справка считается недействительной без печати.
В отношении расчета 2 НДФЛ действует порядок оформления: не допускаются исправления, при обнаружении ошибок выдают новый бланк в кратчайшие сроки.
За искажение сведений, затягивание по времени к налоговому агенту применяют административные санкции.
Справки при увольнении по письменному запросу работника
В статье 84.1 Трудового кодекса утвержден порядок увольнения и перечислен список документов, которые наниматель обязан выдавать сотруднику в последний день работы.
К такому виду относятся:
- Справка о доходах работника с учетом выходного пособия при увольнении;
- о страховых суммах в пенсионный фонд России;
- о стаже работы в компании.
Декларация 2 НДФЛ относится к виду справок, которые выдаются по письменному требованию. Юр лицо отказать бывшему работнику в этом праве не может, так как показатели в этих справках касаются только сотрудника и работы вплоть до увольнения носят приватную информацию, касающуюся конкретного человека.
При выдаче декларации по письменному заявлению учитывают следующее:
- Сведения предоставляются только безвозмездно;
- декларацию представляют не позднее 3-х дней с момента регистрации заявления;
- не в каждой организации работает кадровый сотрудник, который подготовит бумаги о стаже физ. лица в этой компании. В таком случае, если работник увольняется, обязанность по выдаче ложится на бухгалтера.
Справки в ПФР содержат информацию персонифицированного учета. Эти сведения необходимы для накоплений взносов на новом рабочем месте.
Когда подавать 2 НДФЛ на уволенного в налоговую инспекцию
Декларация 2 НДФЛ за 2017 год делается по каждому физ. лицу, в том числе и уволенному. Подавать в ИМНС следует не позднее 2 апреля 2018 года.
Справка 2 НДФЛ по сотруднику, уволенному в течение календарного года, содержит такой же номер, под которым зарегистрирована при увольнении. Эти же правила касаются и даты.
Если по физ. лицу числится задолженность по НДФЛ, справку подать в фискальные органы следует не позднее 1 марта 2018 года и одновременно уведомить бывшего работника об образовавшемся долге.
Пример оформления 2 НДФЛ при увольнении
Пример заполнения 2 НДФЛ по физ. лицу, уволенный 23 июня.
Что делать, если ликвидировано предприятие
Если нужна декларация после увольнения, а предприятие ликвидировано и исключено из ЕГРЮЛ, приведем ряд решений для такой проблемы:
- Сотрудник бухгалтерии новой организации отправляет запрос в местные фискальные органы, где указаны причины такой необходимости. Декларация понадобится для среднего заработка при расчете отпускных, больничных, применении стандартных вычетов;
- также обратиться за такими сведениями физ. лицо может самостоятельно.
ИФНС в ответе на запрос предоставит полную информацию.
Если в справке допущена ошибка
Если в справке, выданной физ. лицу при увольнении допущена ошибка, которую обнаружили самостоятельно или при проведении фискальной проверки, формируют “уточненку” и передают в налоговые органы. В обязательном порядке исправленный вариант отправляют и бывшему сотруднику.
Заключение
Прямого обязательства за непредставление декларации 2 НДФЛ по письменному запросу сотрудника на руки при увольнении нет, однако в КоАП в ст. 5.27 предусмотрены штрафы за несоблюдение трудового законодательства и руководителя накажут в сумме 1 000 – 5 000 руб., а к организации применят санкции 30 000 – 50 000 руб.
Источник: https://ndflexpert.ru/2/vydacha-pri-uvolnenii-spravki-2-ndfl.html
Исправление ошибок в справке 2-НДФЛ
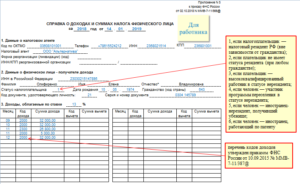
Количество просмотров 13223 18 Декабря 2017
Все работодатели, которые выплачивали в течение года работникам зарплату, учредителям дивиденды и т.д., обязаны подать в налоговую инспекцию об этом сведения. Эти сведения о доходах подаются в форме справок 2-НДФЛ по каждому физлицу.
Срок сдачи справок 2-НДФЛ — до 1 апреля следующего года, уведомлений о невозможности удержания налога – до 1 марта следующего года.
Если поданная в инспекцию справка 2-НДФЛ содержит ошибки, нужно это исправить. Исправления лучше сделать до того, как ошибку обнаружат налоговики. Тогда удастся избежать штрафа на 500 рублей за недостоверные сведения в справке.По общему правилу, если налогоплательщик самостоятельно нашел и исправил ошибку, представив исправленный отчет, он освобождается от штрафа.
Как исправить ошибку в 2-НДФЛ?
Нужно подать взамен ранее представленной справки корректировочную 2-НДФЛ. Часто корректировку называют уточнением, а изначально представленный документ – первичным.
При этом направлять в налоговую инспекцию все справки заново не нужно. Исправить нужно только ту справку, в которой была ошибка.
Уточненную справку 2-НДФЛ нужно подавать за тот год, в котором выплачен доход, не верно обложенный налогом.
Корректировочные сведения подают по форме, действовавшей в налоговом периоде, за который вносятся изменения.
Бланки формы 2-НДФЛ, действовавшие в последние годы:
Скачать бланк 2-НДФЛ (с 2013 года по 2014 год)
Скачать бланк 2-НДФЛ (с 2011 года по 2012 год)
Скачать бланк 2-НДФЛ (за 2010 год)
Как заполнить корректировочную справку о доходах?
В заголовке корректирующей справки нужно указать:
- номер справки (поле «N___») — номер ранее представленной справки;
- дату справки (поле «от __.__.____») — новую дату составления корректирующей справки;
- номер корректировки – номер исправления (01, 02 и т.д.). Например, «01» означает, что сданная ранее справка исправляется в первый раз.
Разделы 1 – 5 корректирующей справки 2-НДФЛ нужно заполнить по той же форме и в том же порядке, что и первичной, только указав в них правильные данные.
Недоплаченный НДФЛ
Если у сотрудника компания удержала налог за прошлый год меньше, чем следовало, нужно сделать следующее.
- Сообщить об этом работнику.
- Удержать нужную сумму налога при следующей выплате зарплаты. Следует учесть, что удержанная за один раз сумма НДФЛ не может превышать 50%.
- Удержанный налог перечислить в бюджет не позднее следующего дня после выплаты зарплаты
- Подать уточненную справку 2-НДФЛ.
Уплачивать НДФЛ за счет собственных средств налоговый агент не вправе
Излишне удержанный НДФЛ
В случае излишне удержанного НДФЛ из доходов работника нужно:
- Сообщить об этом работнику в течение 10 дней с момента обнаружения ошибки.
- Вернуть работнику излишне удержанный налог.
- Подать в налоговую корректирующую справку 2-НДФЛ. При этом строка «Сумма налога, излишне удержанная налоговым агентом» не заполняется, так как ошибка уже исправлена.
Как исправить ошибку, если работник уволился?
Если работник, с которого в прошлом году недоудержали или излишне удержали НДФЛ, уже уволился, то действуйте следующим образом.
Недоудержание НДФЛ Переудержание НДФЛ
При неудержании НДФЛ нужно подать на работника сразу две справки 2-НДФЛ.
- Первая справка – уточненная с признаком 1. В ней указываются все доходы и вычеты за соответствующий год, суммы исчисленного, удержанного, перечисленного налога, а также неудержанный налог.
- Вторая справка – первичная с признаком 2. В ней отражается только сумма дохода, с которой не был удержан налог.
Если первичная справка 2-НДФЛ с признаком 2 представлена после 1 марта года, следующего за годом выплаты дохода, то налоговики могут оштрафовать компанию на 200 руб.
Налог на доходы в данном случае будет уплачивать бывший работник сам, подав декларацию 3-НДФЛ в налоговую инспекцию по месту жительства.
Если с работника, который уволился, налог на доходы излишне удержан, то нужно подать уточненную справку 2-НДФЛ с признаком 1. В справке указываются все доходы и вычеты, а также суммы исчисленного, удержанного, перечисленного и излишне удержанного налога.
Бывший работник сможет вернуть переплату по НДФЛ из бюджета самостоятельно. Для этого ему нужно будет подать декларацию по НДФЛ.
О неудержанном или излишне удержанном налоге необходимо сообщить бывшему сотруднику и направить ему по почте такие же справки, что сданы в ИФНС.
Как аннулировать справку 2-НДФЛ?
Аннулирующая справка 2-НДФЛ подается, если ранее представленные сведения нужно полностью отменить.
Аннулирующую справку 2-НДФЛ нужно подавать по той же форме, что и первичную. В ней необходимо заполнить только заголовок и разделы 1 и 2 — данные о налоговом агенте и физлице.
В заголовке отменяющей формы указывается:
- номер первичной справки;
- дата составления аннулирующей справки;
- номер корректировки – код 99
Скачать пример аннулирующей справки 2-НДФЛ
Исправление ошибок в справке 2-НДФЛ
Все работодатели, которые выплачивали в течение года работникам зарплату, учредителям дивиденды и т.д., обязаны подать в налоговую инспекцию об этом сведения. Эти сведения о доходах подаются в форме справок 2-НДФЛ по каждому физлицу.
Срок сдачи справок 2-НДФЛ — до 1 апреля следующего года, уведомлений о невозможности удержания налога – до 1 марта следующего года.
Если поданная в инспекцию справка 2-НДФЛ содержит ошибки, нужно это исправить. Исправления лучше сделать до того, как ошибку обнаружат налоговики. Тогда удастся избежать штрафа на 500 рублей за недостоверные сведения в справке.По общему правилу, если налогоплательщик самостоятельно нашел и исправил ошибку, представив исправленный отчет, он освобождается от штрафа.
Справка 2-НДФЛ – как правильно заполнить бланк?
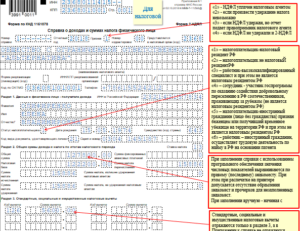
Справка 2-НДФЛ — это налоговая декларация каждого работника.
В ней отражают доходы сотрудника и размер всех вычетов по налогам.
Делается она работодателем за определенный период (обычно 1 год).
Дорогие читатели! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему — обращайтесь через онлайн-консультант справа или звоните по телефонам бесплатной консультации:
Для чего нужна справка по форме 2-НДФЛ?
Она может понадобиться в ряде случаев:
- для расчета положенных выплат, льгот или пособий, учитывающих доход с прежнего места работы (например, декретных, алиментов);
- при оформлении любого вида кредита;
- при оформлении туристической или рабочей визы;
- для получения вычетов по декларации 3-НДФЛ.
Справка 2-НДФЛ должна быть представлена в налоговую инспекцию не позднее 1 апреля.
Как получить ее и сколько готовится?
Для получения документа необходимо письменно обратиться в бухгалтерию организации с просьбой выдать выписку с лицевого счета сотрудника обо всех начислениях за определенный период.
Образец заявления для получения справки скачайте здесь.
Заявление составляется в свободной форме, обязательно в 2х экземплярах, один из которых остается у заявителя.
Справка 2- НДФЛ выдается независимо от того, состоит заявитель в трудовых отношениях с работодателем или уже уволился.
Если организация ликвидирована, следует обратиться в налоговую инспекцию.
Форма 2- НДФЛ должна быть выдана сотруднику в течение трех дней с момента получения заявления (ст. 62 ТК РФ).
Если в положенный срок документ не выдан, а объективные причины нарушения Законодательства отсутствуют, физическое лицо может обратиться в суд (ст. 237 ТК РФ).
Требуется ли справка при приеме на работу?
При устройстве на работу справку предоставлять не обязательно. Бухгалтерия предприятия может попросить принести форму 2- НДФЛ, если работник ранее получал доход в другом месте.
Она потребуется в следующих случаях:
- оформление пособий, субсидий;
- расчет налогов с оплаты труда;
- расчет выплат по листу нетрудоспособности;
- предоставление льгот, налоговых вычетов;
- расчет отпускных выплат.
Вы можете скачать бланк 2-НДФЛ тут бесплатно.
Должны ли выдавать ее при увольнении?
При увольнении справку 2-НДФЛ выдают в обязательном порядке по письменному заявлению работника.
Документ является основанием для уменьшения платежей по налогам, предоставления социальных вычетов.
При подаче декларации 3-НДФЛ справка поможет вернуть затраты:
- на платное медицинское обслуживание, включая услуги стоматолога;
- на получение образования;
- при покупке имущества.
Как уволиться и получить при этом компенсацию узнайте, прочитав эту статью.
Правила заполнения полей
Документ может быть распечатан на бумаге или послан в электронном виде.
Традиционная бумажная справка должна быть заполнена только черными или синими чернилами.
Бланк оформляется обычно на одном листе. При заполнении нескольких страниц их надлежит обязательно нумеровать. Подпись и дата заполнения указывается на каждом листе.
До 2016 года печать на справке ставилась обязательно. В новой форме справки места для печати не предусмотрено.
«Признак»
Раздел имеет два значения:
- «1» – налог с выданной заработной платы удержан;
- «2» – невозможно удержать налог.
«Номер корректировки»
Если справка ранее не оформлялась, в поле ставят индекс «00». Внесение любых правок обозначают «01», «02», «03» и далее. Если справка аннулирует предыдущие формы, указывают индекс «99».
«Код ИФНС»
Код можно уточнить на сайте налоговой организации, информационных стендах в инспекции по месту регистрации.
Он состоит из четырех цифр. Первые две — это код региона, где оформляется справка. Вторые — код инспекции по налогам.
«Код по ОКТМО»
Код означает принадлежность к тому или иному территориальному муниципальному образованию. Он предназначен для быстрой обработки статистических данных. Номер публикуют на официальном сайте налоговой службы, размещают на информационном стенде в налоговой организации.
При регистрации вновь образованного юридического лица, служба статистики направляет в его адрес информационное письмо с указанием кода по ОКТМО.
При заполнении справки 2-НДФЛ код прописывают в строке 1.3. Он может включать от 8 до 11 знаков. В свободные клетки ставят прочерки.Если сотрудник в течение отчетного периода получал зарплату, премию или другой вид доходов в филиалах организации с разными кодами по ОКТМО, то составляют отдельные справки.
«Налоговый агент», «ИНН», «КПП»
В поле «Налоговый агент» (строка 1) указывают полное или сокращенное наименование организации, выдающей справку.
Название организации должно полностью совпадать с наименованием, прописанным в Уставе.
В этом же поле указывают индивидуальный номер налогоплательщика (ИНН) и код причины постановки на учет (КПП) организации, оформляющей справку.
Если форму 2-НДФЛ выдает индивидуальный предприниматель, то в поле «Налоговый агент» должны быть полностью указаны его фамилия, имя и отчество, ИНН. Сокращения не допускаются! КПП вносить не надо.
«ФИО работника»
Указывают фамилию, имя, отчество налогоплательщика.
Данные прописывают полностью, любые сокращения в данной строке будут считаться ошибкой.
Иностранный гражданин может использовать буквы латинского алфавита.
«Статус налогоплательщика»
Раздел раскрывает, является или нет гражданин налоговым резидентом Российской Федерации.
С 2016 года приказом налоговой службы России № ММВ-7-11/485 от 30.10.2015 утверждены 6 кодов для статусов налогоплательщиков:
- код «1» указывают для физического лица, являющегося налоговым резидентом РФ. В справке 2-НДФЛ (раздел 3) проставляют «13%»;
- код «2» — гражданин не является налоговым резидентом РФ. В разделе 3 ставят – «30%»;
- «3» — квалифицированный специалист, не выступает налоговым резидентом РФ;
- «4» — участник программы добровольного переселения, не резидент;
- «5» — лицо, имеющее статус беженца (или получивший временное убежище), не резидент РФ:
- «6» — гражданин другого государства, имеющий разрешение (патент) на трудовую деятельность в РФ.
Статус определяют по документу, подтверждающему время нахождения на территории РФ. Для резидента нужно нахождение на территории РФ не менее 183 дней.
«Гражданство (код страны)»
В этой графе указывают код страны, гражданином которой является налогоплательщик.
Российскую Федерацию обозначают кодом «643».
«Код документа, удостоверяющего личность»
Основными документами, удостоверяющими личность, являются:
- паспорт гражданина РФ (код «21») или иностранного подданного (код «10»);
- военный билет («07»);
- вид на жительство («12»);
- разрешение на временное проживание в РФ («15»).
Кодом «91» обозначают прочие документы, разрешенные законодательством РФ или иностранных государств для удостоверения личности.
«Адрес места жительства в РФ»
Заполняют на основании паспортных данных. Адрес временной регистрации не ставят.
В справке о доходах нерезидента (иностранного гражданина либо русского) пункт 2.8 можно не заполнять, а в п. 2.9 указать адрес проживания в своем государстве.
Реквизиты адреса указывают полные, сокращения не допускаются.
«Код страны проживания»
Код указывают в соответствии с Общероссийским классификатором стран мира.
Графу заполняют только для иностранных работников.
«Облагаемые доходы»
К облагаемым доходам относят любые материальные поступления:
- заработную плату;
- премии;
- выигрыши и материальные подарки;
- доходы от продажи имущества или сдачи его в аренду.
Подробнее об облагаемых доходах можно прочитать в статье 217 Налогового кодекса РФ.
Здесь же указана ставка налога по доходам (п. 3). Она может составлять 9,13,15, 30 или 35%.
В столбце «месяц» цифрами указывают номер месяца, в котором был получен доход. Если налогоплательщик получал в отчетный период несколько видов материальных поступлений, по каждому коду дохода требуется заполнить отдельную строку.
Доходы суммировать нельзя!
В разделе указывают вычеты, предусмотренные статьей 217, отдельно по каждому месяцу.
«Налоговые вычеты»
Налоговые вычеты указывают в пункте 4.
Это суммы, уменьшающие доход физического лица. Они влияют на размер налога на доходы (он становится меньше).
Предоставляемые вычеты перечислены в Налоговом Кодексе. Наиболее распространены следующие виды:
- стандартный (ст. 218 НК РФ);
- социальный (ст. 219);
- имущественный (ст. 220).
Предоставляется сотрудникам, имеющим детей, а также опекунам.
Его получают с сумм, потраченных на платное обучение или медицинское обслуживание.
Чтобы получить социальный и стандартный вычет (заполняют п. 4.1 формы), сотрудник представляет в налоговую инспекцию по месту регистрации полный пакет необходимых документов.
Вычет по имуществу можно получить не только в налоговой инспекции, но и по месту работы. Для этого заинтересованное лицо самостоятельно оформляет в ФНС уведомление о предоставлении вычета и сдает его в бухгалтерию организации. Для получения вычета по имуществу заполняют пункты 4.2, 4.3, 4.4 справки.
«Общие суммы дохода и налога»
В пункте 5 необходимо указать суммарные доходы и налоги. Порядок заполнения справки следующий:
- в строке 5.1 прописать сумму всех доходов;
- в 5.2 указать налоговую базу (общий доход (стр. 5.1), уменьшенный на сумму всех вычетов по таблице 4.1);
- в 5.3 прописать сумму начисленного налога;
- в 5.4 — удержанного;
- строка 5.5 — это сумма налога, перечисленного в государственный бюджет;
- в строке 5.6 указать излишне удержанный налог (если таковой был произведен);
- если налог не удержали, сумму его необходимо прописать в строке 5.7.
Порядок заполнения справки смотрите в видео-ролике:
Источник: https://bizakon.ru/kadry/spravka-2-ndfl-blank.html
Выдача справки 2-НДФЛ при увольнении
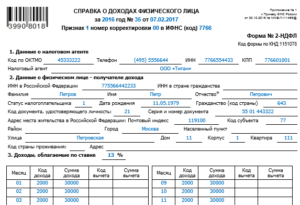
Справка 2-НДФЛ оформляется работникам для предоставления в различные финансовые учреждения, но она же может понадобиться и при уходе с работы.
Без этого документа сложно обойтись при начислении новым работодателем определенных выплат, льгот и компенсаций.
Именно поэтому справка 2-НДФЛ при увольнении очень важна, но не все знают, на каких основаниях ее можно затребовать у нанимателя, а также какой именно период должен быть включен в бланк, и как он правильно оформляется.
Документы, выдаваемые при увольнении
Процедура увольнения строго регламентируется законодательными нормами. При ее проведении, главное, произвести полный расчет с работником и выдать ему все причитающиеся документы на руки.
Фактически стороны должны закрыть взаимные претензии друг к другу, чтобы впоследствии не поднимать документацию для решения дополнительных вопросов.
Получение всех обязательных бланков на руки позволяет увольняемому в будущем сэкономить время на дополнительные поездки к бывшему нанимателю для получения не забранных ранее документов.
При расторжении трудового договора с сотрудником наниматель обязан в обязательном порядке выдать ему на руки:- Трудовую книжку с записью о работе в данной организации.
- Медицинскую книжку, если таковая имелась.
- Документы об образовании, при условии, что их оригиналы хранились у нанимателя. Речь идет не о дипломах, а о сертификатах повышения квалификации, удостоверениях о полученных в процессе работы навыках и иное.
- Справку, которая позволит на будущей работе производить начисления по листкам нетрудоспособности в случае болезни работника.
- При сокращении сотрудника ему выдается справка для центра занятости.
По требованию самого увольняемого ему выдаются:
- Копии приказов о приеме и увольнении.
- Заверенные копии бланков о поощрениях и переводах.
- Справка о доходах за последние 12 месяцев по форме 2-НДФЛ.
Все бумаги требуют соответственного заполнения и заверения, наниматель обязан придерживаться установленных норм оформления.
Справка о доходах при увольнении
Справка о доходах при расторжении трудового договора не входит в пакет обязательных к выдаче бланков, но должна предоставляться по требованию самого увольняемого. К тому же ее можно затребовать даже после того, как договор расторгнут, отказать в ее выдачи организация не вправе, а подготовить документ необходимо в трехдневный срок.
Чтобы получить справку 2-НДФЛ вместе со всеми иными документами при увольнении, работнику не понадобится производить каких-то дополнительных действий. Теоретически он просто обязан оповестить о своем желании работодателя, просьба выражается кадровым служащим, бухгалтерам или самому руководителю. Устной формулировки должно быть достаточно для удовлетворения потребности.
https://www.youtube.com/watch?v=x53REcKxEq0
Если по каким-то причинам наниматель отказывается от выдачи документа или, ссылаясь на свою занятость, отговаривает от ее получения, лучше подстраховать себя письменной просьбой.
Письменная просьба о подготовке бланка может выражаться в произвольной форме. Важно не то, как она будет составлена, а то, что она представляется.
При написании заявления следует соблюсти два важных пункта:
- В тексте прошения четко изложить свою просьбу, с указанием срока его подачи.
- Зарегистрировать бланк при подаче. Сделать это можно путем подачи его нанимателю напрямую или отправкой документа по почте заказным письмом.
При письменном прошении отказать в просьбе наниматель не сможет, согласно законодательным нормам.
Назначение справки 2-НДФЛ
Справка 2 НДФЛ при увольнении позволяет подтвердить наличие официальных доходов за предыдущий период и показать, что подоходный налог был уплачен.
Этот документ может понадобиться:
- Для предоставления в налоговую инспекцию.
- При обращении к банковским организациям для оформления кредитных сумм.
- Для нового работодателя, чтобы подтвердить свои доходы и выплаты.
Новый наниматель может воспользоваться ею для:
- Расчета больничной компенсации.
- Произведение налогового вычета на детей.
- Начисление иных компенсаций и льгот.
Расширение границ требования данного документа не позволяет с уверенностью сказать, где может понадобиться бланк для каждого конкретного уволенного, поэтому лучше оформить его при увольнении, чтобы впоследствии не тратить время на его получение.
Период, за который выдается справка
Справка 2-НДФЛ в общих случаях заполняется за отчетный календарный период, то есть за год.
Для нового работодателя важны исчисления за текущий год, для расчета положенных вычетов и совокупного подоходного налога. Однако справка может быть выдана и за иные отрезки времени как меньшие, так и большие, все определяет цель, ради которой она собственно и берется.
Для получения кредита могут потребовать документ о расчетах за последний квартал или полугодие. Иногда бланк о доходах может быть затребован и иными бюджетными и небюджетными организациями, при этом каждая из них сама определяет требуемый период расчета.
Данный документ заполняется работодателем не только по требованию работника, но и ежегодно для отчетности в налоговые органы.
Образцы документов
Справка о доходах физического лица Справка о доходах физического лица — образец
Источник: http://ZnatokTruda.ru/uvolnenie/spravka-2-ndfl/