
Как вернуть излишне удержанный НДФЛ
Удержание НДФЛ из заработной платы и возврат излишне удержанного

Очень часто индивидуальных предпринимателей и ООО при наличии наемных сотрудников, интересует вопрос о том, как произвести удержание НДФЛ из заработной платы работников. В нашем сегодняшнем материале мы разберемся в этом вопросе.
Также мы рассмотрим, как вернуть излишне удержанный налог на доходы физических лиц.
Виды удержаний из заработной платы (или с прочих доходов) можно разделить на такие группы:
1. Обязательные, которые производятся на основании норм действующего законодательства РФ. 2. Удержания по инициативе работодателя (в соответствии с законодательством о труде).
3. Удержания по инициативе работника (на основе соответствующего заявления, написанного им).
На основании законодательства Российской Федерации, все удержания, которые производятся из зарплаты физического лица, относятся к первой группе удержаний и являются обязательными.
Особенности удержания НДФЛ из заработной платы
Удержание НДФЛ из заработной платы в 2018 году осуществляется на основе налоговой базы, налоговых вычетов и ставок по налогу. Следует отметить, что они используются для расчета подоходного налога только для резидентов РФ. Размер налоговой ставки в зависимости от отдельных доходов может составлять:
- для резидентов РФ — 9%, 13% и 35%;
- для нерезидентов РФ — 30%.
В соответствии со статьей 217 НК РФ, некоторые доходы не облагаются налогом и не берутся в учет при расчете налога на доходы физических лиц.
На расчет НДФЛ влияют налоговые вычеты. Остановимся на них немного подробнее. Налоговый вычет — это сумма, на которую уменьшается налоговая база (перед исчислением суммы налога к оплате).
Виды налоговых вычетов по НДФЛ бывают следующие:
1. Стандартные вычеты (предоставляются таким категориям граждан):
- родители, на иждивении которых есть ученик (которому еще не исполнилось 24 года);
- родители (усыновители, опекуны), у которых есть несовершеннолетние дети.
Право на получение вычета на детей появляется с месяца рождения ребенка, либо же с периода его усыновления, оформления документов на попечительство.
Размер стандартного налогового вычета на детей составляет: 1 400 рублей (1–2 ребенка), 3 000 рублей (3 и более детей).
Обратите внимание, что с 1 января 2016 года вступил в силу одобренный Правительством РФ законопроект, согласно которому порог суммы для получения вычета увеличивается. Теперь он составляет не 280 000 рублей (за год), а 350 000. Расчет ведется нарастающим итогом с начала года. В 2018 году эта сумма не изменится и останется на уровне 2016 года в размере 350 000 рублей. Также с 2016 года был увеличен вычет на каждого ребенка-инвалида родителям (усыновителям) с 3 000 до 12 000 рублей. Приемным родителям и опекунам вычет будет увеличен — с 3 000 до 6 000 рублей.
В 2018 году вычет в размере 6000 рублей предоставляются опекунам, приемным родителям, попечителям на каждого ребенка, признанного инвалидом до достижения им 18 лет. В таком же размере в 2018 году предоставляется вычет за детей-инвалидов 1, 2 группы, учащихся по очной форме в возрасте до 24 лет.
В 2018 году предоставляется вычет в размере 12000 рублей для родителей детей-инвалидов до достижения ими 18 лет, или за инвалида 1, 2 группы, учащегося на очной форме обучения до 24 лет.При расчете заработной платы вычет в размере 3000 рублей в 2018 году предоставляется следующим категориям работников:
- участникам ликвидации последствий на ЧАЭС и прочих объектах, подвергшихся радиоактивному заражению;
- гражданам, участвующим при испытании ядерного оружия;
- инвалидам ВОВ;
- военнослужащим, ставшим инвалидами при участии в боевых действиях.
При расчете заработной платы вычет в размере 500 рублей в 2018 году предоставляется следующим категориям работников:
- героям СССР и РФ;
- участникам военных операций по защите страны;
- узникам концлагерей;
- гражданам находящимся в Ленинграде во время блокады;
- инвалидам детства, а также 1,2 групп;
- работникам перенесшим лучевую болезнь, эвакуированным из зон радиоактивного поражения и др.
2. Социальные вычеты (предоставляются на такие цели):
- на личное обучение или на обучение детей;
- на лечение;
- на покупку лекарств;
- на пенсионное обеспечение.
3. Имущественные вычеты (предоставляются на такие цели):
- продажа автомобиля;
- покупка (продажа) недвижимости (квартира, дом, земля).
Имущественным вычетом можно воспользоваться можно только один раз.
Подробно имущественный вычет рассмотрен в статье 218 НК РФ.
Порядок удержания НДФЛ с минимальной заработной платы
В случае если гражданин получает минимальный доход, который составляет не более величины установленного прожиточного минимума, то это не освобождает его от уплаты НДФЛ, который будет рассчитываться по общим правилам.
Работник имеет право только на один стандартный налоговый вычет. Единственной льготой, которую можно суммировать, является вычет на каждого ребенка.
То есть, при расчете НДФЛ с минимальной зарплаты работника, налог будет удерживаться по установленной ставке 13% или 30% минус сумма льготы.
Работодатель может удерживать дополнительно платежи в ФССП или алименты только после того, как будет произведен расчет НДФЛ.
Порядок удержания НДФЛ по обособленному подразделению организации
В соответствии с пунктом 7 статьи 226 НК РФ, организация, имеющая обособленные подразделения, уплачивает налог на доходы физических лиц по месту нахождения каждого из них.
Сумма НДФЛ к уплате определяется на основании суммы доходов плательщиков налога, которые были получены по гражданско-правовым договорам и трудовым договорам.
Подоходный налог уплачивается по месту нахождения обособленного подразделения организации.
Следует уделить внимание одному немаловажному моменту. Предположим, что работник работал в нескольких обособленных подразделениях ООО в течение месяца.В такой ситуации, удержание НДФЛ и оплата налога с доходов данного физического лица производится в бюджеты по месту нахождения каждого из обособленных подразделений организации.
В учет также берется время, которое было фактически отработано в каждом из обособленных подразделений организации.
Что не подлежит расчету НДФЛ?
Мы уже упоминали, что среди доходов есть такие, которые не подлежат расчету подоходного налога, а именно:
- социальные пенсии;
- социальные доплаты;
- пособия по беременности и родам;
- стипендии;
- алименты;
- пособия по безработице;
- компенсации (суточные расходы);
- единовременное пособие по беременности и родам;
- ежемесячное пособие по уходу за ребенком до 1,5 лет;
- ежемесячная компенсация по уходу за ребенком до 3 лет.
Полный перечень содержится в 217 статье Налогового Кодекса РФ.
Возврат излишне удержанного НДФЛ в 2018 году
Для того чтобы произвести возврат НДФЛ, физическое лицо должно написать заявление, которое может быть написано в произвольной форме. В документе необходимо обязательно указать реквизиты банковского счета налогоплательщика. Именно на него будет произведен возврат излишне удержанного НДФЛ.
На сегодняшний день существует два варианта возврата излишне удержанного НДФЛ.
Вариант 1
По истечении налогового периода, то есть по завершении отчетного года, когда расчеты, связанные с работником уже завершены, ИП не имеет права произвести возврат излишне удержанного подоходного налога. Налогоплательщик в этом случае может самостоятельно обратиться в налоговую службу для получения положенных ему денежных средств.
Сотрудники налоговой службы сами сделают перерасчет НДФЛ, если работник предоставит им такой перечень документов:
- заявление;
- декларация;
- документы, подтверждающие право заявителя на возврат.
Деньги поступят на указанный в заявлении работника банковский счет.
Вариант 2
Когда расчеты по НДФЛ по наемному работнику еще не завершены, то индивидуальный предприниматель может самостоятельно рассчитаться с физическим лицом. Порядок действий в данной ситуации такой:
1. Проверить заявление работника. 2. Произвести перерасчет подоходного налога. 3. Составить бухгалтерскую справку. 4. Уведомить работника о переплате по НДФЛ. 5. По заявлению работника произвести ему возврат денежных средств.
6. Внести изменения в налоговую карточку (в ней указывают начисления, перечисления и удержания подоходного налога).
ИП обязан оповестить работника о факте излишнего удержания налога и сообщить ему сумму на протяжении 10 дней с момента выявления данного факта.
Сроки возврата излишне удержанного НДФЛ
Индивидуальный предприниматель производит возврат подоходного налога за счет средств, которые должны быть перечислены в бюджет как по определенному налогоплательщику, так и с доходов других своих работников.
Возврат излишне удержанного НДФЛ должен быть произведен на протяжении трех месяцев со дня получения заявления на возврат от физического лица. Если ИП не выплатил работнику сумму в установленный срок, предприниматель обязан оплатить сотруднику проценты.
Может случиться так, что у индивидуального предпринимателя нет возможности произвести возврат подоходного налога работнику вследствие того, что счета ИП заморожены. В такой ситуации сотруднику нужно обращаться в налоговую инспекцию, которая и произведет за свой счет возврат НДФЛ физическому лицу.
Заявление на возврат НДФЛ
Скачать заявление на возврат излишне удержанного НДФЛ вы можете, нажав на эту кнопку:
Источник: http://my-biz.ru/buhgalteriya/uderzhanie-ndfl-iz-zarabotnoj-platy
Излишне удержанный НДФЛ в 1С 8.3 (8.2) ЗУП

Курсы 1С 8.3 и 8.2 » Статьи про 1С 8.3 » Обучение 1С ЗУП 8.3 (3.1) » Излишне удержанный НДФЛ в 1С 8.3 (8.2) ЗУП
В статье рассмотрим, когда может возникнуть излишне удержанный НДФЛ, каким образом он учитывается в 1С 8.2 (8.3) ЗУП 2.5 и ЗУП 3.0. Изучим как нужно вести учет налога для правильного составления отчетности по НДФЛ.
Причины появления излишне удержанного НДФЛ и его отражение в программе 1С
При получении дохода сотрудником, организация, как налоговый агент, обязана исчислить НДФЛ с налогооблагаемых доходов работника, удержать его и перечислить удержанную сумму в бюджет (п. 1 ст. 226 НК РФ).
Излишне удержанный НДФЛ возникает следующих ситуациях:
- Вычеты предоставлены задним числом.
- При смене статуса с нерезидента на резидента.
- Выполнение каких-либо перерасчетов. Например, когда сотруднику была рассчитана з/пл за месяц, а впоследствии выяснилось, что был предоставлен отпуск без сохранения заработной платы.
Вычеты предоставлены задним числом
Рассмотрим как учитывается излишне удержанный НДФЛ в 1С 8.3 (8.2) ЗУП 2.5 и ЗУП 3.0 на примере, когда работник написал заявление на вычет задним числом. В остальных случаях действовать нужно аналогично.
Например, сотрудник предоставил заявление на предоставление вычета не в январе, а марте. Зарплата за январь, февраль уже посчитана и НДФЛ рассчитан.
Как зарегистрировать право на стандартный налоговый вычет по НДФЛ в 1С ЗУП 3.0 (2.5) смотрите в нашем видео:
Первый вариант события: когда итоговая сумма по НДФЛ за текущий месяц положительна
В 1С 8.3 ЗУП 3.0 вот так выглядит расчет з/пл за январь 2016 г.: облагаемый доход составит 16 500 руб. и налог с него 2 145 руб. Аналогичный расчет будет и за февраль 2016 г:
В марте 2016 года работница пишет заявление на предоставление ей вычета на одного ребенка:
При расчете з/пл за март 2016 обратим внимание на закладку НДФЛ. На закладке Начисления расчет будет такой же как в январе и феврале:
Во-первых, видим, что применился вычет в размере 1 400 руб. (заполнилась колонка Примененные вычеты). Во-вторых, помимо строки за март 2016 г., появляются строки за предыдущие месяца. Налог в размере -182 руб.
соответствует сумме налога, который необходимо пересчитать с учетом вычета, т.е. 1 400 * 13% = 182 руб. Таким образом, в марте произойдет перерасчет НДФЛ и будут учтены суммы налога за январь и февраль.
Выплачивая з/пл за март, налог будет удержан с учетом данного перерасчета:
В 1С 8.2 ЗУП 2.5 расчет будет аналогичным. Отличие состоит только в том, как будет введена информация по вычетам.
В 1С для учета зарплаты ред. 2.5 для того чтобы назначить сотруднику вычеты, необходимо открыть карточку физического лица (Рабочий стол – Кадровый учет – – Физические лица или перейти из карточки сотрудника по ссылке “Более подробно о физическом лице..”), выполнить команду “НДФЛ” в верхней командной панели:
В окне Ввод данных для НДФЛ внести информацию по вычетам:
При расчете з/пл за март 2016 г. так же увидим перерасчет НДФЛ за январь и февраль 2016:
Выплачиваем з/п за март, проводим документ и посмотрим регистр накопления НДФЛ расчеты с бюджетом. В данном регистре с видом движения “Расход” (“минус”) фиксируется НДФЛ удержанный:Посмотреть записи, которые получились в регистре НДФЛ расчеты с бюджетом, можно нажав в открытом документе Зарплата к выплате организаций кнопку Перейти – НДФЛ расчеты с бюджетом:
Второй вариант события: когда итоговая сумма по НДФЛ за текущий месяц отрицательная
В рассматриваемых примерах суммы налога за март 2016 хватило, чтобы в совокупности за три месяца сумма налога получилась положительной. Но бывает ситуации, когда суммы налога за текущий месяц может не хватить и налог в итоге получиться отрицательный.
В ЗУП 3.0 например, сотрудница Сокорина А.И отработала в марте всего один день, всё остальное время она взяла отпуск без сохранения з/пл.
Тогда при расчете з/пл за март 2016 у неё будет следующий расчет:
Налогооблагаемый доход составит 750 руб., НДФЛ с этой суммы – 98 руб. Но так как сотруднице положен вычет, то применится он не целиком, а только на 98 руб. Остальная сумма 182 – 98 = 84 руб.
пойдет в зачет следующего расчетного месяца. Суммы за январь и февраль так же пойдут в зачет в следующем месяце.
Такие суммы, которые не могут быть учтены в текущем расчете, появляются в колонке Налог к зачету, возврату.
Если в 1С ЗУП 8.3 данная колонка не видна, то включить её отображение можно с помощью кнопки Еще – Изменить форму. Данную колонку необходимо всегда контролировать, так как в ней ведется учет излишне удержанного НДФЛ. Программа 1С 8.3 ЗУП 3.0 ведет учет таких сумм отдельно и не предлагает их к выплате:
Произведем выплату з/пл за март и увидим, что сумма к выплате не увеличена на сумму излишне удержанного налога и равна 750 руб.:
Сформируем расчетный листок за март. Сумма излишне удержанного налога учитывается как долг за предприятием на конец месяца:
Посмотрим свод з/пл за март 2016, интересовать нас будет строка НДФЛ:
Как видим в общей сумме НДФЛ (6 545 руб.) есть сумма с излишне удержанным НДФЛ (-448 руб.), которая не должна влиять на удержанный налог. Согласно законодательству перечислить в бюджет нужно сумму удержанного НДФЛ, а в своде видим сумму исчисленного НДФЛ. Таким образом, сумму, которую необходимо перечислить в бюджет за март должна быть на 448 руб. больше, чем в своде.В ведомости на выплату з/пл зафиксирован НДФЛ к перечислению в размере 6 993 руб., что на 448 руб. больше чем в своде (6 545 + 448 = 6 993 руб):
Выполним расчет з/пл за апрель 2016 г. и посмотрим на закладку НДФЛ:
По сотруднице Сокориной А.И происходит зачет излишне удержанного НДФЛ в размере 448 руб. Теперь уже сумма в колонке Налог к зачету, возврату стоит со знаком плюс:
В расчетном листке за апрель долг составляет сумму, в которую не входит излишне удержанный НДФЛ. Таким образом, сумма 448 руб. была зачтена. Об этом нам говорит информация выводимая “Справочно”:
Выплатим сотрудникам з/пл за апрель 2016 года:
Сумма НДФЛ по своду была 8 708 руб., а перечислить необходимо сумму 8 260 руб, что на 448 руб. меньше. Сумма удержанного налога отличается от исчисленного ровно за зачтенную сумму излишне удержанного НДФЛ.
Если в своде сумма НДФЛ содержит отрицательные значения, то при перечислении НДФЛ в бюджет данные суммы не должны быть учтен. Соответственно, сумма в своде и сумма при выплате по НДФЛ никогда не будут равными. Так же, если отрицательные суммы будут зачтены в следующем месяце, то сумма в своде по НДФЛ не будет равна сумме на перечисление НДФЛ в бюджет.
Кроме того, сумма излишне удержанного НДФЛ может быть зачтена в расчете следующего месяца. Работник может написать заявление и ему будет возвращен излишне удержанный налог.
Смена статуса с нерезидента на резидента
Если излишне удержанный НДФЛ возник в результате смены статуса с нерезидента на резидента, то налог не подлежит возврату, а может быть зачтен только в расчете следующих месяцев. Если по окончании налогового периода не вся сумма зачлась, то организации подает информацию об излишне удержанном НДФЛ в налоговую и налоговая сама возвращает данную сумму работнику после его обращения.
Излишне удержанный НДФЛ – что делать?
Изучим, как вернуть излишне удержанный НДФЛ в программе 1С 8.3 (8.2) для кадров.
Как вернуть излишне удержанный НДФЛ в 1С ЗУП 8.3 (ред.3.0)
- Формируем документ на возврат налога: раздел Налоги и взносы – Возврат НДФЛ:
- Документ на выплату з/пл, в котором уже видим, что сумма выплачивается в размере 1 198 рублей (750 руб. (з/пл) + 448 руб.(возвращенный НДФЛ):
В расчетном листке видим, что образовалась сумма излишне удержанного НДФЛ и в этом же месяце она была зачтена, то есть возвращена и выплачена вместе в з/пл за март 2016 года:
В случае возврата НДФЛ, необходимо вручную внести запись в регистр Расчеты налоговых агентов с бюджетом по НДФЛ для корректного отображения информации по НДФЛ к перечислению. Для это создадим документ Переносы данных. Выберем в настройке состава регистров – регистр накопления Расчеты налоговых агентов с бюджетом по НДФЛ. Заполним его как “расход” с суммой “-448,00″:
Тем самым мы скорректировали информацию по перечисленному НДФЛ в бюджет на сумму возврата.
О возможных ошибках при удержании НДФЛ в 1С ЗУП 3.0 смотрите в нашем видео уроке:
Как вернуть излишне удержанный НДФЛ в 1С ЗУП 8.2 (ред.2.5)
Источник: https://ProfBuh8.ru/2016/04/izlishne-uderzhannyiy-ndfl-v-1s-8-3-8-2/
Возврат излишне удержанного подоходного налога агентом
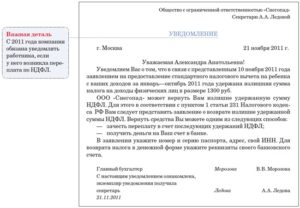
Возврат подоходного налога нужно осуществить, когда налог с доходов физического лица был рассчитан и удержан в большей, чем необходимо, сумме.
Также возврат НДФЛ возможен при возникновении права на вычет, связанного с покупкой жилья, оплатой обучения и прочими условиями, оговоренными в НК РФ.
Разберем, как вернуть подоходный налог через своего работодателя, в нашей статье.
За что возвращают подоходный налог (13 процентов)
Возвращение подоходного налога налоговым агентом: общий порядок действий
Возврат подоходного налога на детей
Как вернуть НДФЛ при возникновении права на вычеты, предусмотренные НК РФ
Срок возврата (возмещения) подоходного налога
За что возвращают подоходный налог (13 процентов)
Наиболее распространенной причиной возврата 13% налога (НДФЛ) является его излишнее удержание работодателем. Как правило, налог возвращается с суммы зарплаты в случае его неправильного расчета, а также возврата выплаченных отпускных при увольнении. В соответствии с п. 1 ст. 231 НК РФ в подобной ситуации налог возвращает налоговый агент.
Еще одной причиной возврата налога может послужить право человека на вычет — социальный или имущественный.
Это происходит, когда налогоплательщик расходует свои средства на приобретение квартиры или дома, учебу (собственную или близких), лечение (также собственное или близких родственников).
Вернуть подоходный налог в оговоренных ситуациях закон разрешает и у работодателя, и в налоговой инспекции.Помимо описанных случаев, НК РФ допускается произвести возврат подоходного налога, если налогоплательщик участвует в дополнительных программах НПФ по формированию пенсионных накоплений.
Это подразумевает внесение средств по договору за себя или близких членов семьи в целях увеличения будущей пенсии. С внесенных средств (что должно быть подтверждено документально) налогоплательщику разрешается осуществить возврат подоходного налога (пп.
4, 5 ст. 219 НК РФ) исключительно в налоговой инспекции по завершении года.
Возвращение подоходного налога налоговым агентом: общий порядок действий
При обнаружении счетных ошибок или возврате части отпускных действия работодателя и работника должны производиться в следующем порядке:
Работодатель уведомляет сотрудника о том, что из его зарплаты был удержан налог в большем, чем было необходимо, размере (п. 1 ст. 231 НК РФ). Уведомление формируется в свободной форме и передается налогоплательщику.
Работник пишет заявление на возврат НДФЛ, адресованное налоговому агенту (работодателю), с указанием реквизитов своего банковского счета, ведь подобные операции выполняются только безналичным способом.
Заявление передается работодателю.
Работодатель должен непременно вернуть сумму налога после получения заявления. Сделать это можно несколькими способами: перечислить денежные средства на счет сотрудника или принять их в счет уменьшения последующих сумм НДФЛ.
Если сотрудник брал отпуск заранее, после этого увольняется и возвращает излишне уплаченные отпускные, то сумма удержанного НДФЛ подлежит перерасчету, так как произошло фактическое уменьшение его дохода. В этой ситуации порядок возврата подоходного налога будет таким же, как выше, но без возможности зачета переплаты НДФЛ на будущие доходы.
Возврат подоходного налога на детей
Возврат 13% налога на детей осуществляется в организации, где трудится налогоплательщик. При занятости человека на нескольких предприятиях вычет производится только в 1 месте, выбранном им самим.
Работник пишет заявление на возврат и прикладывает к нему копию свидетельства о рождении. При необходимости нужно представить также копию справки об инвалидности (если ребенок является инвалидом) и оригинал справки из учебного заведения об обучении (если ребенок старше 18 лет, но еще не достиг 24-летнего возраста).
В случае если сотрудник намерен получить двойной вычет, ему следует представить документы в подтверждение того, что он является единственным родителем, или принести заявление от 2-го родителя, в котором последний отказывается от положенных ему налоговых вычетов.
Возврат подоходного налога можно произвести и через налоговую инспекцию, подав туда декларацию 3-НДФЛ и приложив к ней заявление на возврат, справку 2-НДФЛ (оригинал) и перечисленные нами выше документы (п. 4 ст. 218 НК РФ).
Как вернуть НДФЛ при возникновении права на вычеты, предусмотренные НК РФ
Как уже было отмечено, возврат подоходного налога осуществляется посредством получения следующих вычетов:
имущественного (ст. 220 НК РФ), связанного с приобретением земли или жилья;
социального (ст. 219 НК РФ), связанного с тратами на лечение или учебу.
Возврат подоходного налога с таких расходов производит налоговый орган, который принимает документы и устанавливает право налогоплательщика на получение вычета. В инспекцию должны быть представлены:
правильно оформленная декларация 3-НДФЛ;
справка 2-НДФЛ;
документы, удостоверяющие, что человек имеет полное право на вычет (договор на лечение или образование, документы, подтверждающие внесение средств за лечение, обучение или приобретаемое жилье, свидетельство о регистрации и т. д.).
Более подробно о полном перечне документов для каждого вида вычета можно узнать из НК РФ.
В соответствии с новым законодательством с 2016 года сотрудник может получить оба вида вычетов у работодателя на основании уведомления, выдаваемого ФНС. Это означает, что возврат подоходного налога произойдет не сразу в денежном выражении, а путем уменьшения налогооблагаемой базы на сумму указанного в уведомлении вычета.
Пожертвования или расходы на участие в программах по увеличению будущей пенсии также дают возможность получить социальные вычеты, но их компенсация возможна только через налоговую инспекцию.
Срок возврата (возмещения) подоходного налога
Работодатель при удержании НДФЛ в большем, чем требовалось, размере должен произвести возврат подоходного налога работнику за 3 месяца с момента получения заявления. В противном случае он уплатит сотруднику еще и проценты (ст. 231 НК РФ).
Источник: https://okbuh.ru/ndfl/vozvrat-izlishne-uderzhannogo-podohodnogo-naloga-agentom