
Как пояснить убыток для налоговой службы при УСН доходы минус расходы, образовавшийся за 2014 год в декларации по УСН
Пример заполнения регистрации убытка при усн за прошлый год
Убыток текущего года При превышении по итогам года расходов над доходами налоговая база на УСН приравнивается к нулю. Соответственно, и единый налог, уплачиваемый по ставке 15 процентов (или пониженной) также будет равен нулю.
Однако при этом у налогоплательщика возникает обязанность по уплате минимального налога (п. 6 ст. 346.18 НК).
Она предусмотрена для «упрощенцев» выбравших в качестве объекта налогообложения «доходы за минусом расходов на случай, если сумма единого налога, исчисленного за налоговый период в общем порядке, ниже данного минимума (письма Минфина от 17 августа 2009 г.
№03-11-09/283, ФНС от 10 марта 2010 г. №3-2-15/[email protected]). Сумма минимального налога рассчитывается за налоговый период в размере 1 процента от налоговой базы. При этом в качестве последней выступают доходы, определяемые согласно статье 346.15 Кодекса.
Важно
За 2008 год его облагаемые доходы составили 10300450 руб., учтенные расходы — 9400350 руб., а за 2006 год образовались убытки в размере 803500 руб. На какую сумму можно снизить налоговую базу, если до 2006 года убытков не было, а в 2007 году налоговую базу не уменьшали? Если исходить только из доходов и расходов за 2008 год, налоговая база организации равна 900100 руб.
(10300450 руб. — 9400350 руб.). Убыток за 2006 год в сумме 803500 руб. превышает 30% от 900100 руб., однако это в 2009 году уже несущественно, и 803500 руб. можно учесть полностью. Таким образом, налоговая база составит 96600 руб. (900100 руб.
— 803500 руб.).
Прошлые и настоящие убытки при упрощенной системе
В такой ситуации исчисляется минимальный налог, составляющий один процент от доходов.
Можно ли учесть сумму данного налога в расходах в следующем налоговом периоде, а также как поступить с суммой убытка, чтобы при заполнении декларации в 1С: Бухгалтерии 8 он был отражен верно? Итак, в соответствии с п.
6 ст. 346.
18 НК РФ, минимальный налог уплачивается в случае, если за налоговый период сумма исчисленного в общем порядке налога меньше суммы исчисленного минимального налога.
Усн «доходы минус расходы»: как заполнить декларацию за 2017 год
Если налогоплательщик получил убытки более чем в одном налоговом периоде, перенос таких убытков на будущие налоговые периоды производится в той очередности, в которой они получены. При этом нужно помнить, что убыток, полученный налогоплательщиком при применении иных режимов налогообложения, не принимается при переходе на упрощенную систему налогообложения.
Для того, чтобы отразить в программе 1С: Бухгалтерия предприятия 8 (редакция 3.
0) сумму минимального налога, которая может быть учтена в расходах (или разницу между суммой уплаченного минимального налога и суммой налога, исчисленной в общем порядке), а также сумму убытков, которые могут быть перенесены, необходимо открыть вкладку «Операции» и выбрать пункт «Регистрация суммы убытка УСН».
Учет убытков на усн
Пример 1 По итогам года доходы организации, учитываемые при налогообложении, составили 2 356 000 руб., расходы – 2 211 000 руб. Общество применяет УСН с объектом налогообложения «доходы минус расходы».
Налоговая база по итогам года составит: 2 356 000 руб. – 2 211 000 руб. = 145 000 руб. Сумма единого налога составит: 145 000 руб. х 15% = 21 750 руб.
Сумма минимального налога составит: 2 356 000 руб. х 1% = 23 560 руб. Поскольку 21 750 руб. меньше, чем 23 560 руб., то по итогам года обществу необходимо перечислить сумму минимального налога, а не единого.
В счет уплаты минимального налога «упрощенец», написав соответствующее заявление в ИФНС, вправе зачесть авансовые платежи по единому налогу, если таковые перечислялись в течение года. Тогда уплатить в бюджет нужно будет не всю сумму минимального налога, а лишь разницу между его величиной и размером перечисленных авансовых платежей.
Как заполнять декларацию по усн при убытке в 2018 году
Нужно иметь в виду, что: 1) налоговую базу снижают по итогам налогового, а не отчетных периодов; 2) следует хранить документы, подтверждающие убытки; 3) речь идет только об убытках, выявленных при упрощенной системе, то есть убытки, возникшие при общем режиме, интереса не представляют. Подойдем по-иному. С одной стороны, снижать налоговую базу выгодно, с другой — хотелось бы избежать минимального налога. Довольно распространена ситуация, когда до снижения налоговой базы на убытки к уплате выходит единый налог, а после — уже минимальный. Можно ли не вносить в расчет прошлые убытки? Да, поскольку в соответствии с пунктом 7 статьи 346_18 НК РФ это право, а не обязанность налогоплательщика. Кстати, убыток не пропадет — его можно использовать в последующие налоговые периоды.
Внимание
Таким образом, по итогам 2015 года организация получила убыток в сумме 4000 руб. (1 300 000 руб. – 1 290 000 руб. – 14 000 руб.). В бюджет перечислен минимальный налог в размере 13 000 руб.
По итогам 2016 года «Альфа» получила доходы 1 730 000 руб. и понесла расходы 1 160 000 руб. Налоговая база за 2016 год уменьшена на сумму уплаченного за 2015 год минимального налога в сумме 13 000 руб. Налоговая база по единому налогу за 2016 год составила 557 000 руб. (1 730 000 руб. – 1 160 000 руб. – 13 000 руб.). На начало 2016 года сумма непогашенного убытка прошлых лет составила 404 000 руб. (400 000 руб. + 4000 руб.). Единый налог, подлежащий уплате по итогам 2016 года, составит 22 950 руб. ((557 000 руб. – 404 000 руб.) × 15%).
Правила переноса убытка Сумму убытка можно перенести на будущее, но не более чем на 10 лет вперед (например, если убыток получен в 2016 году, то последний год его списания – 2026). При этом размер убытка и его сумма, уменьшающая налоговую базу в каждом налоговом периоде, должны быть документально подтверждены (например, первичной документацией (актами, накладными и т.
д.), копиями налоговых деклараций, книгой учета доходов и расходов). Хранить документы, подтверждающие объем понесенного убытка и сумму, принятую в уменьшение по каждому году, нужно в течение всего срока использования права на его перенос. Убыток прошлых лет можно списать в текущем налоговом периоде в полной сумме. Остаток несписанного убытка можно перенести (целиком или частично) на любой год из последующих девяти лет.
Это означает, что ваш объект налогообложения — разница между доходами и расходами. Этот шаг также не зависит от финансового результата вашей деятельности за налоговый период.
3 В разделе для авансовых платежей отразите реальную ситуацию: за какой квартал столько уплачено.
Не исключены ситуации, когда вы сработали в плюс по итогам квартала (полугодия, девяти месяцев) и, соответственно, сделали авансовый платеж, но по итогам года получился минус. Значит, налог вы переплатили и он должен быть учтен при дальнейших расчетах по обязательствам перед государством. 4 Переходите к третьей странице, где предусмотрены поля для сумм дохода и понесенных убытков.
Проще всего перенести их в соответствующие поля из книги учета доходов и расходов.
При этом налогоплательщик имеет право в следующие налоговые периоды включить сумму разницы между суммой уплаченного минимального налога и суммой налога, исчисленной в общем порядке, в расходы при исчислении налоговой базы, в том числе увеличить сумму убытков, которые могут быть перенесены на будущее.
Сам порядок переноса убытков регламентируется п. 7 ст. 346.
18 НК РФ, в которой говорится, что налогоплательщик, использующий в качестве объекта налогообложения доходы, уменьшенные на величину расходов, вправе уменьшить исчисленную по итогам налогового периода налоговую базу на сумму убытка, полученного по итогам предыдущих налоговых периодов, в которых налогоплательщик применял упрощенную систему налогообложения и использовал в качестве объекта налогообложения доходы, уменьшенные на величину расходов.
Источник: http://prodhelp.ru/primer-zapolneniya-registratsii-ubytka-pri-usn-za-proshlyj-god/
Как отразить убыток при усн доходы минус расходы
В этом случае убыток и уплаченный минимальный налог за предыдущий год можно записать в расходы в текущем году (или следующие 10 лет). Если убытки фиксировались несколько лет, то они переносятся в той последовательности, в которой были получены.
Умножить полученный результат на ставку 15% (в некоторых субъектах установлена льготная ставка от 5% до 15%). Вычесть уже уплаченные за текущий год авансовые платежи.
Таким образом, для расчета авансового платежа (налога) по УСН «Доходы минус расходы» можно вывести формулу: Авансовый платеж (Налог) = (Налоговая база (сумма доходов нарастающим итогом минус сумма расходов нарастающим итогом) – Убыток и минимальный налог (за один год, если был в течение предыдущих 10 лет)) * 15% (зависит от региона) – Предыдущие авансовые платежи (применяется кроме расчета авансового платежа за первый квартал)». [QUOTE=anmaxi;1140630] Цитата: Здравствуйте. Да верно.
Так, убыток, что был получен в 2018 г. можно учесть в расходах до 2025 г. включительно.
В том случае, когда организация прекращает свою деятельность, то ее правопреемники имеют возможность использовать уменьшения на страховые взносы и налоги на общих правах на сумму убытка, что был получен компанией до даты реорганизации.
Плательщиком налогов должна быть сохранена (на протяжении периода использования права «упрощенца») вся документация. Она является подтверждением объемов убытков, что фиксировались ранее, и сумм, на которые было уменьшено налоговую базу во всех налоговых периодах.
Полученные в нескольких налоговых периодах Что же делать, если отмечены убытки не в одном периоде, а были зафиксированы несколько лет подряд? – Организации должны перенести такие убытки на будущие года в той последовательности, в которой они получены.
Убыток при усн доходы минус расходы
- 1Условия переноса убытка
- 2 Правила переноса убытка
- 3 Смена налоговых режимов
- 4 Списание минимального налога
- 5 Отражение убытка в книге учета
- 6 Отражение убытка в декларации
Организации и автономные учреждения, которые применяют упрощенку и платят единый налог с разницы между доходами и расходами, вправе включить в расчет налоговой базы убыток прошлых лет.
Условия переноса убытка Списать убыток можно только по итогам налогового периода, то есть при расчете годовой суммы единого налога (п. 7 ст. 346.18, п. 1 ст. 346.19 НК РФ).
При расчете авансовых платежей налоговая база на сумму убытков прошлых лет не уменьшается.
Аналогичные разъяснения содержатся в письме ФНС России от 14 июля 2010 г. № ШС-37-3/6701 (доведено до налоговых инспекций для использования в работе).
Списывание убытка на упрощенке
Как долго можно списывать убыток на упрощенке Упрощенец может переносить убыток на будущие налоговые периоды в течение 10 лет, следующих за тем годом, в котором получен этот убыток.
Если убытки получены более чем в одном налоговом периоде, перенос их на будущее производится в той очередности, в которой они получены (абз. 5 п. 7 ст. 346.18 НК РФ). При этом организация или ИП сами решают – в каком году и в каком размере учесть убыток.
Важно не пропустить крайний срок признания убытков. Так, к примеру, убыток на упрощенке, образовавшийся по итогам 2016 года, должен быть списан не позднее 31.12.2026.
При этом рациональнее в текущем году признавать убыток в таком размере, чтобы выполнялось неравенство: (Доходы – Расходы – Убыток) * Ставка УСН = Доходы * 1% Именно в этом случае будет достигнута бОльшая экономия за счет распределения убытка по налоговым периодам, а сам убыток не будет потерян.
Убыток прошлых лет при усн «доходы минус расходы» в 2018 году
Если размер убытка позволяет, то знак «=» в приведенном расчете приведет к достижению максимального эффекта. Ведь упрощенцу, получившему доход в текущем году, возможно, придется платить минимальный налог.
А при уплате минимального налога перенести на будущее можно только разницу между суммой уплаченного минимального налога и суммой налога, исчисленной в общем порядке (абз.
4 п. 6 ст. 346.
18
Внимание
НК РФ). Если в текущем году без учета списанного в расходы убытка упрощенец и так должен платить минимальный налог, то списывать убыток в расходы этого года упрощенцу не надо. Пример. Организация-упрощенец с объектом «доходы минус расходы» в прошлом году получила убыток в размере 360 000 руб. В текущем году доходы на упрощенке составили 2 900 000 руб., а расходы – 2 650 000 руб.
Ставка налога на УСН – 15%.
Перенос убытка при применении усн
- – уменьшить налоговую базу по итогам 2013 г.
Источник: http://11-2.ru/kak-otrazit-ubytok-pri-usn-dohody-minus-rashody/
Где в декларации по усно указывать убытки прошлых лет
Но если убыток к 2027 не будет списан в полном объеме, списать его уже будет нельзя и он останется непогашенным. Одним из условий для уменьшения налоговой базы на сумму убытка является его документальное подтверждение. Подтвердить убыток можно:
- первичными документами (накладная, акт и др.);
- копиями налоговых деклараций;
- книгами учета доходов и расходов.
Хранить такие документы нужно не меньше срока, в который их можно использовать для переноса.
То есть, даже если срок для хранения документов по законодательству разрешает их уничтожить или перенести в архив, сохранить их придется на весь срок переноса убытка. Кроме того, дополнительно данные документы хранятся еще 4 года.
Об этом разъяснения дает Минфин в письме №03-03-06/1/278 от 25.05.2012. Таким образом, общий срок хранения подтверждающего убыток документа составляет 14 лет.
Как показать убыток в декларации по усн
Из этой статьи вы узнаете:1. Надо ли сдавать декларацию по УСН, если нет деятельности.2. Как следует скреплять листы бумажной отчетности.3. Обязательно ли прикладывать к декларации «первичку» или какие-либо другие документы.
Если вы — предприниматель. Сдавать декларацию по УСН обязаны все «упрощенцы» — и фирмы, и предприниматели.
Поэтому данная статья полностью для вас актуальна. Зачастую при сдаче декларации по УСН в ИФНС у фирм и предпринимателей возникают вопросы, которые однозначно законодательством не разъяснены.
надо по новой форме. Важно Она утверждена Приказом ФНС России от 04.07.
2014 N ММВ-7-3/[email protected] Крайний срок сдачи отчетности для организаций, как и прежде, — 31 марта.
О переносе убытков в 2017 году и отражении их в декларации
Сумму уплаченного минимального налога можно списать на расходы в течение следующих 10 лет. Такой порядок применяется, даже если следующий год организация или автономное учреждение опять закончит с отрицательным финансовым результатом.
В этом случае сформируется новый убыток, переносимый на будущее. Если налогоплательщик сменил объект налогообложения и стал платить единый налог с доходов, сумма уплаченного минимального налога на расходы не относится, налоговую базу не уменьшает и в счет текущих (предстоящих) платежей по единому налогу не засчитывается.
Это следует из положений абзаца 4 пункта 6 статьи 346.18 Налогового кодекса РФ. Аналогичные разъяснения содержатся в письме Минфина России от 27 апреля 2011 г.
№ 03-11-11/106.
Как правильно скреплять листы бумажной декларации «Упрощенцы», которые сдают декларацию по УСН в бумажном виде, зачастую задаются вопросом: как скреплять ее листы и обязательно ли их сшивать?Ответ на этот вопрос содержится в Порядке. Так, в п. 2.3 Порядка сказано, что не допускается скрепление листов декларации, приводящее к порче бумажного носителя.
Это значит, что надо скрепить листы так, чтобы не повредить их. На практике многие бухгалтеры используют для этого скрепки. Или вообще никак не закрепляют листы между собой. А вот если листы скрепить степлером, то они повреждаются.
Поэтому в некоторых налоговых инспекциях декларации, закрепленные таким образом, не принимают. Особенно если листы скреплены именно там, где располагается на документе штрихкод.Поврежденный штрихкод может помешать инспекторам занести сведения из декларации в базу данных ИФНС с помощью специального сканера.
Таким образом за 2015 год у ООО «Континент» вновь образовался убыток в размере 5 000 рублей:(1 200 000 – 1 190 000 – 15 000)За 2015 год ООО «Континент» перечислил УСН в минимальном размере:1 200 000 х 1% = 12 000 рублей В 2016 году доход ООО «Континент» составил 1 800 000 рублей, а расходы – 1 200 000 рублей.
Налоговую базу уменьшаем на налог, уплаченный за 2015 год, равный 12 000 рублей:1 800 000 – 1 200 000 – 12 000 = 588 000 рублейНепогашенный убыток на 2016 год составил:400 000 + 5 000 = 405 000 рублейРассчитаем налог за 2016 год к уплате:(588 000 – 405 000) х 15% = 27 450 рублей Учет убытков при реорганизации и смене режима Важным моментом при переносе убытка на будущий период является переход с одного налогового режима на другой. Например, организация решила перейти на общую систему налогообложения с упрощенки, или наоборот.
Как только поправки будут приняты, мы обязательно сообщим вам об этом в нашем журнале. Также следите за изменениями на сайте журнала «Упрощенка» www.26-2.ru в разделе «Новости».
Заметьте: печать на доверенности ставить не обязательно. Что касается заверения доверенности у нотариуса, то правила такие.
Фирмам делать этого не требуется (п. 4 ст. 185.1 ГК РФ). А вот предпринимателям доверенность придется заверить нотариально (абз.
2 п. 3 ст. 29
Источник: http://law-uradres.ru/gde-v-deklaratsii-po-usno-ukazyvat-ubytki-proshlyh-let/
Заполняем декларацию по УСН за 2014 год
Новая форма декларации для упрощенной системы была утверждена приказом ФНС России от 4 июля 2014 г. № ММВ-7-3/352@, и по ней отчитываются за 2014 год все плательщики УСН (ИП и организации). Последний срок сдачи декларации остался прежним – не позднее 30 апреля 2015 года. Состоит новая форма из шести листов, но сдавать из них надо не все.
Общие правила заполнения декларации по УСН за 2014 год
Титульный лист заполняют все упрощенцы, а для разных объектов налогообложения на УСН теперь предусмотрены отдельные разделы. Последний лист заполняют только те, кто получил имущество или деньги в рамках благотворительности или целевого финансирования. Это достаточно редкий случай для индивидуальных предпринимателей, поэтому в рамках этой статьи рассматривать его заполнение мы не будем.
Готовая декларация по УСН за 2018 год за 149 рублей ►
Бланк декларации по УСН за 2014 год с возможностью заполнения (pdf)
Таким образом, заполненная декларация по УСН в общем случае будет содержать три листа:
- для плательщиков УСН Доходы титульный лист и разделы 1.1 и 2.1;
- для плательщиков УСН Доходы минус расходы титульный лист и разделы 1.2 и 2.2.
Общие требования заполнения новой декларации приводятся в приложении № 3 к Приказу ФНС ММВ-7-3/352@, они практически не отличаются от стандартных требований к формам отчетности:
- печать знаков выполняется шрифтом Courier New высотой 16 — 18 пунктов;
- если поля заполняются от руки, то используют чернила черного, фиолетового или синего цвета;
- разрешены только заглавные печатные буквы;
- исправление ошибок с помощью корректора или другого подобного средства не допускается;
- не разрешается двусторонняя печать страниц декларации;
- листы декларации нельзя прошивать или скреплять степлером;
- в верху каждой страницы указывается ИНН индивидуального предпринимателя;
- во всех полях при отсутствии показателя проставляется прочерк.
Заполняем титульный лист декларации
ИП указывают только ИНН. КПП индивидуальным предпринимателям не присваивается, поэтому ставим прочерки. Номер страницы «001» на титульном листе уже напечатан.
Далее заполним следующие поля:
- номер корректировки – для декларации, сдающейся первый раз, прописывают 0, для первой корректировки 1 и т.д.;
- налоговый период: при заполнении декларации за год указывают код 34;
- отчетный год – 2014;
- представляется в налоговый орган – вписываем 4–х значный код налоговой инспекции, в которую сдается декларация;
- по месту нахождения (учета) – для ИП код 120;
- налогоплательщик – построчно указываем фамилию, имя, отчество ИП;
- в поле ОКВЭД – код основного вида деятельности;
- номер телефона – с указанием кода города или мобильный;
- количество страниц – в общем случае 3;
- достоверность и полноту сведений подтверждаю – 1, если сдает сам налогоплательщик и 2, если сдает представитель. Во втором случае надо указать в соответствующем поле дату и номер доверенности;
- подпись ИП (или доверенного лица), дата и печать. ИП может обходиться без печати, но если она у него есть, то ставить оттиск надо на всех официальных документах, в том числе и на декларации.
Правый нижний блок заполняют работники ФНС, поэтому никаких отметок там, в том числе прочерков, делать не надо.
Заполняем разделы 1.1 и 2.1 для плательщиков УСН Доходы
Начинаем заполнять с раздела 2.1, пример заполнения декларации вы можете скачать здесь.
1. ИП без работников получил за 2014 год доход 800 тыс. руб. Для простоты расчета примем, что доходы по кварталам были равномерными – по 200 тыс. руб. в каждом.
В декларации доходы указывают нарастающим итогом: строка 110 – 200000, строка 111 – 400000; строка 112 – 600000; строка 113 – 800000.
Наш предприниматель не имеет работников, поэтому в поле 102 напишем «2», ИП – работодатели указывают цифру «1». Поле 120 для УСН Доходы имеет только один вариант – цифру «6».2. Далее переходим к указанию авансовых платежей и единого налога по итогам года, для этого суммы доходов умножаем на налоговую ставку – 6%. Суммы авансовых платежей по налогу указываются тоже нарастающим итогом, поэтом строки будут такими: строка 130 – 12000; строка 131 – 24000; строка 132 – 36000; строка 133 – 48000.
3. Проверяем – действительно, общая сумма налога по итогам года равна 800 000 * 6% = 48 000 руб. Но, как мы уже не раз показывали, плательщики УСН Доходы могут уменьшить рассчитанные авансовые платежи и сам единый налог на сумму выплаченных в соответствующем квартале страховых взносов.
ИП без работников могут уменьшать авансовый платеж на всю сумму страховых взносов за себя. Если же работники есть, то учитываем страховые взносы, выплаченные и за себя, и за работников, но налог при этом уменьшить можно не более, чем на 50%.
Наш предприниматель знал о своем праве на уменьшение авансовых платежей к уплате, поэтому платил их поквартально.
4. Посчитаем, сколько всего взносов он должен был заплатить по итогам 2014 года? Одна часть взносов фиксирована, т.е. не зависит от размера доходов – 20 728 руб. Плюс надо прибавить 1% от суммы доходов, превышающей 300 000 руб. Считаем общую сумму взносов к уплате: 20 728 + 5 000 из расчета (800 000 – 300 000 = 500 000 * 1%)= 25 728 руб.
5. Обратите внимание – до 31 декабря 2014 года ИП должен был заплатить только фиксированную часть, т.е. 20 728 руб. Еще 1% (в нашем примере 5 000 руб.
) он имел право заплатить до 1 апреля 2015 года, но можно было это сделать и в 2014 году, поэтому мы учтем при расчете налога все уплаченные взносы.
Первые три квартала предприниматель платил по 6 000 руб., а в последнем – оставшуюся сумму 7 728 руб.
6. Суммы страховых взносов отражают нарастающим итогом в следующих строках: строка 140 – 6000, строка 141 – 12000, строка 142 – 18000, строка 143 – 25728. На этом заполнение раздела 2.1 закончено, и на базе этих данных будем заполнять раздел 1.1.Сделать это просто, в разделе указывают только код ОКТМО (строка 010), суммы авансовых платежей, которые выплачивались по итогам каждого квартала и итоговую сумму налога. Если ИП не менял место жительства, т.е. код ОКТМО на протяжении года оставался тем же, то строки 030, 060, 090 не заполняются.
7. Что касается строк для авансовых платежей, то в них вносят суммы, уплаченные отдельно по каждому кварталу, а не нарастающим итогом. В первом квартале, получив доход в 200 000 руб., ИП должен был уплатить 12 000 руб. в виде авансового платежа. Поскольку в первом квартале были уплачены взносы в размере 6 000 руб.
, то заплатил он только 12 000 – 6 000 = 6 000 руб. Эту сумму вписываем в строку 020. То же самое было сделано во втором и третьем квартале, поэтому в строках 040 и 070 указано по 6 000 руб. В последнем квартале разница была другой: 12 000 – 7 728 руб. = 4 272 руб.
осталось доплатить в виде налога по итогам года до 30 апреля 2015 года.
Заполняем разделы 1.2 и 2.2 для плательщиков УСН Доходы минус расходы
Главное отличие для плательщиков УСН, которые работают на этом объекте налогообложения в том, что страховые взносы не уменьшают единый налог к выплате, а учитываются в общей сумме расходов. Соответственно, отдельных полей для указания уплаченных страховых взносов не будет.
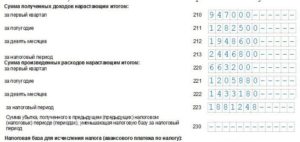
Начинаем заполнять с раздела 2.2. Все полученные доходы, расходы и разница между доходами и расходами указываются нарастающим итогом. Так, были получены следующие доходы:
- за первый квартал — 478 000 руб. (строка 210);
- за второй квартал – 502 000 руб., нарастающим итогом 980 000 руб. (строка 211);
- за третий квартал – 710 000 руб., нарастающим итогом 1 690 000 руб. (строка 212);
- за четвертый квартал – 1 100 000 руб., нарастающим итогом 2 790 000 руб. (строка 213).
Аналогично заполняются строки для расходов (с 220 по 223) и для разницы между доходами и расходами (с 270 по 273).
В строках с 260 по 263 указываем налоговую ставку, в нашем случае это 15%, если в вашем регионе по вашему виду деятельности другая ставка, то указываете ее.
В строке 280 надо указать сумму минимального налога, равную 1% от полученного дохода, в нашем случае это 27 900 руб. Если налог, рассчитанный по разнице между доходами и расходами окажется меньше, чем минимальный, то платить надо минимальный налог.
Все расчеты наглядно ясны из примера заполнения декларации, кроме того, для каждой строки по тексту декларации есть подсказки.
Осталось заполнить раздел 1.2, где указывают суммы авансовых платежей, которые ИП уплачивал каждый квартал. Проверяем: всего за год было получено доходов 2 790 000 руб., расходов произведено 1 980 000 руб.
, налоговая база равна 810 000 руб. Умножаем эту сумму на налоговую ставку 15%, получаем 121 500 руб. налога за год. Были уплачены поквартально авансовые платежи: 16 650 + 37 350 + 28 500 = 82 500, осталось доплатить 39 000 руб.
, эта сумма и указана в строке 100.
Если ваши примеры расчетов сложнее, чем приведены у нас, например, получены убытки, рекомендуем обращаться за помощью к профессионалам или использовать специализированные онлайн-сервисы.
Источник: https://vse-dlya-ip.ru/nalogi/zapolnyaem-deklaraciyu-po-usn-za-2014-god
Как списать убыток, полученный при применении УСН — НалогОбзор.Инфо

Организации и автономные учреждения, которые применяют упрощенку и платят единый налог с разницы между доходами и расходами, вправе включить в расчет налоговой базы убыток прошлых лет.
Условия переноса убытка
Списать убыток можно только по итогам налогового периода, то есть при расчете годовой суммы единого налога (п. 7 ст. 346.18, п. 1 ст. 346.19 НК РФ).
При расчете авансовых платежей налоговая база на сумму убытков прошлых лет не уменьшается. Аналогичные разъяснения содержатся в письме ФНС России от 14 июля 2010 г.
№ ШС-37-3/6701 (доведено до налоговых инспекций для использования в работе).
Правила переноса убытка
Сумму убытка можно перенести на будущее, но не более чем на 10 лет вперед (например, если убыток получен в 2016 году, то последний год его списания – 2026).
При этом размер убытка и его сумма, уменьшающая налоговую базу в каждом налоговом периоде, должны быть документально подтверждены (например, первичной документацией (актами, накладными и т. д.), копиями налоговых деклараций, книгой учета доходов и расходов).
Хранить документы, подтверждающие объем понесенного убытка и сумму, принятую в уменьшение по каждому году, нужно в течение всего срока использования права на его перенос.Убыток прошлых лет можно списать в текущем налоговом периоде в полной сумме. Остаток несписанного убытка можно перенести (целиком или частично) на любой год из последующих девяти лет. Если налогоплательщик получил убытки более чем в одном налоговом периоде, перенос таких убытков на будущие налоговые периоды производится в той очередности, в которой они получены.
При прекращении деятельности в связи с реорганизацией организация-правопреемник вправе уменьшать налоговую базу на сумму убытков, полученных реорганизуемыми организациями до момента реорганизации.
Такой порядок предусмотрен абзацами 2–7 пункта 7 статьи 346.18 Налогового кодекса РФ.
Смена налоговых режимов
Убытки, полученные при применении других режимов налогообложения, при расчете единого налога не учитываются. И наоборот, убытки, полученные в период применения упрощенки, не признаются, если налогоплательщик перешел на другие режимы налогообложения. При смене налоговых режимов сложившиеся убытки учитываются следующим образом:
- убыток, который не был учтен при расчете налога на прибыль (был перенесен на будущее) до перехода на упрощенку, налогоплательщик сможет учесть только после возврата на общую систему налогообложения;
- убыток, который не был учтен при расчете единого налога (был перенесен на будущее) до перехода на общую систему налогообложения, налогоплательщик сможет учесть только после возврата на упрощенку.
Такой порядок предусмотрен абзацем 8 пункта 7 статьи 346.18 Налогового кодекса РФ и разъяснен в письмах Минфина России от 28 января 2011 г. № 03-11-11/18, от 25 октября 2010 г. № 03-03-06/1/657.
Ситуация: можно ли списать убыток прошлых лет, если организация (автономное учреждение), применяющая упрощенку, сменила объект налогообложения?
Ответ на этот вопрос зависит от того, какой объект налогообложения организация применяет в периоде, в котором она планирует списать убыток.
При упрощенке убыток может сложиться у организации только по итогам тех периодов, в которых она платила единый налог с разницы между доходами и расходами.
В тех периодах, когда организация платила единый налог с доходов, убытки возникать не могут. Поскольку при таком объекте налогообложения не учитываются никакие расходы (п. 1 ст. 346.
18 НК РФ), результат деятельности организации всегда будет положительным.
Право уменьшать налоговую базу текущего периода на сумму убытков прошлых лет предоставлено только тем организациям, которые платят единый налог с разницы между доходами и расходами (п. 7 ст. 346.18 НК РФ).
После того как организация перешла на уплату единого налога с доходов, она лишается этого права.
Следовательно, в тех периодах, когда организация применяет объект налогообложения «доходы», она не может списывать убытки, возникшие до смены объекта налогообложения.Если организация сменила объект налогообложения на «доходы», а затем вновь стала платить единый налог с разницы между доходами и расходами, налоговую базу текущего периода можно уменьшить на сумму убытков прошлых лет. Аналогичные разъяснения содержатся в письме Минфина России от 16 марта 2010 г. № 03-11-06/2/35.
Списание минимального налога
Если по итогам года расходы налогоплательщика превысили налогооблагаемые доходы, то вместо единого налога в бюджет нужно перечислить минимальный налог. Он составляет 1 процент от суммы налогооблагаемых доходов за год. Об этом сказано в абзацах 1–3 пункта 6 статьи 346.18 Налогового кодекса РФ.
Сумму уплаченного минимального налога можно списать на расходы в течение следующих 10 лет. Такой порядок применяется, даже если следующий год организация или автономное учреждение опять закончит с отрицательным финансовым результатом. В этом случае сформируется новый убыток, переносимый на будущее.
Если налогоплательщик сменил объект налогообложения и стал платить единый налог с доходов, сумма уплаченного минимального налога на расходы не относится, налоговую базу не уменьшает и в счет текущих (предстоящих) платежей по единому налогу не засчитывается.
Это следует из положений абзаца 4 пункта 6 статьи 346.18 Налогового кодекса РФ. Аналогичные разъяснения содержатся в письме Минфина России от 27 апреля 2011 г. № 03-11-11/106.
Отражение убытка в книге учета
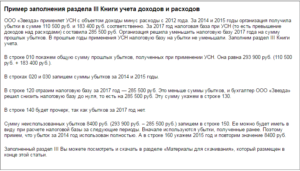
Для расчета суммы убытка, уменьшающего налоговую базу текущего периода и переносимого на будущее, предназначен раздел III книги учета доходов и расходов. При его заполнении руководствуйтесь разделом IV приложения 2 к приказу Минфина России от 22 октября 2012 г. № 135н.
Отражение убытка в декларации
При отражении убытка прошлых лет в декларации по единому налогу придерживайтесь следующего алгоритма.
https://www.youtube.com/watch?v=0ME1WZb5nys
Сумму налогооблагаемых доходов за отчетный год укажите по строке 213 раздела 2.2 декларации, утвержденной приказом ФНС России от 26 февраля 2016 г. № ММВ-7-3/99. Сумму произведенных расходов – по строке 223 того же раздела.
В показатель, отраженный по этой строке, включите разницу (если она есть) между суммой уплаченного минимального налога и рассчитанного единого налога за предыдущий год. Если в предыдущем году был получен убыток, разница будет равна величине уплаченного минимального налога (т. к.
сумма рассчитанного единого налога будет равна нулю).
Если налоговая база отчетного года положительна (доходов больше, чем расходов), сумму убытков прошлых лет в размере, не превышающем налоговую базу отчетного года, укажите по строке 230.
Если сумма убытков прошлых лет превышает налоговую базу отчетного года, разница между этими показателями в строке 230 не отражается. Итоговую сумму налоговой базы (строка 243) за отчетный год рассчитайте как разницу между строками 213, 223 и 230.
Таким образом, налоговая база отчетного года будет уменьшена на сумму убытков прошлых лет.
Если налоговая база отчетного года отрицательна (доходов меньше, чем расходов), в строке 253 отражается убыток текущего налогового периода. В этом случае источника для покрытия убытков прошлых лет у организации нет, поэтому их сумму в декларации указывать не нужно.
Это следует из раздела VIII Порядка, утвержденного приказом ФНС России от 26 февраля 2016 г. № ММВ-7-3/99.
Пример учета убытка прошлых лет при расчете единого налога при упрощенке. Организация платит единый налог с разницы между доходами и расходами
По итогам 2014 года «Альфа» получила доходы в размере 1 400 000 руб. и понесла расходы на 1 800 000 руб. Таким образом, по итогам налогового периода организация получила убыток в сумме 400 000 руб. (1 400 000 руб. – 1 800 000 руб.). В бюджет перечислен минимальный налог в размере 14 000 руб. (1 400 000 руб. × 1%).
По итогам 2015 года «Альфа» получила доходы 1 300 000 руб. и понесла расходы 1 290 000 руб. Налоговая база за 2015 год уменьшена на сумму уплаченного за 2014 год минимального налога в сумме 14 000 руб. Таким образом, по итогам 2015 года организация получила убыток в сумме 4000 руб. (1 300 000 руб. – 1 290 000 руб. – 14 000 руб.). В бюджет перечислен минимальный налог в размере 13 000 руб.По итогам 2016 года «Альфа» получила доходы 1 730 000 руб. и понесла расходы 1 160 000 руб. Налоговая база за 2016 год уменьшена на сумму уплаченного за 2015 год минимального налога в сумме 13 000 руб. Налоговая база по единому налогу за 2016 год составила 557 000 руб.
(1 730 000 руб. – 1 160 000 руб. – 13 000 руб.). На начало 2016 года сумма непогашенного убытка прошлых лет составила 404 000 руб. (400 000 руб. + 4000 руб.). Единый налог, подлежащий уплате по итогам 2016 года, составит 22 950 руб. ((557 000 руб. – 404 000 руб.) × 15%).
Расчет налоговой базы за 2016 год в связи со списанием убытков за 2014 и 2015 годы бухгалтер «Альфы» отразил в книге учета доходов и расходов.
Источник: http://NalogObzor.info/publ/nalogi_s_juridicheskikh_lic/usn/kak_spisat_ubytok_poluchennij_pri_primenenii_usn/8-1-0-179
Учет убытков на УСН

Предпринимательская деятельность по определению направлена на систематическое получение прибыли. Однако она ведется на свой страх и риск, а значит, результатом таковой по итогам того или иного периода вполне может стать и убыток.
Далеко не всегда при этом он возникает и в налоговом учете, однако если налогоплательщик применяет УСН с объектом обложения «доходы за минусом расходов» это вполне возможно.
Другое дело, что в целях налогообложения подобные потери вполне возместимы в будущем.
Выбрав в качестве объекта налогообложения «доходы за минусом расходов» «упрощенцы и налоговую базу определяют как денежное выражение разницы между доходами и расходами, учитываемыми на УСН (п. 1 ст.
346.14, п. 1,2 ст. 346.18 НК). Очевидно, что такая разница при определенных обстоятельствах может оказаться и отрицательной. Между тем понятие отрицательной налоговой базы Налоговый кодекс не содержит.
Убыток текущего года
При превышении по итогам года расходов над доходами налоговая база на УСН приравнивается к нулю. Соответственно, и единый налог, уплачиваемый по ставке 15 процентов (или пониженной) также будет равен нулю. Однако при этом у налогоплательщика возникает обязанность по уплате минимального налога (п. 6 ст. 346.
18 НК). Она предусмотрена для «упрощенцев» выбравших в качестве объекта налогообложения «доходы за минусом расходов на случай, если сумма единого налога, исчисленного за налоговый период в общем порядке, ниже данного минимума (письма Минфина от 17 августа 2009 г. №03-11-09/283, ФНС от 10 марта 2010 г. №3-2-15/12@).
Сумма минимального налога рассчитывается за налоговый период в размере 1 процента от налоговой базы. При этом в качестве последней выступают доходы, определяемые согласно статье 346.15 Кодекса.
Пример 1
По итогам года доходы организации, учитываемые при налогообложении, составили 2 356 000 руб., расходы – 2 211 000 руб. Общество применяет УСН с объектом налогообложения «доходы минус расходы».
Налоговая база по итогам года составит: 2 356 000 руб. – 2 211 000 руб. = 145 000 руб.
Сумма единого налога составит: 145 000 руб. х 15% = 21 750 руб.
Сумма минимального налога составит: 2 356 000 руб. х 1% = 23 560 руб.
Поскольку 21 750 руб. меньше, чем 23 560 руб., то по итогам года обществу необходимо перечислить сумму минимального налога, а не единого.
В счет уплаты минимального налога «упрощенец», написав соответствующее заявление в ИФНС, вправе зачесть авансовые платежи по единому налогу, если таковые перечислялись в течение года. Тогда уплатить в бюджет нужно будет не всю сумму минимального налога, а лишь разницу между его величиной и размером перечисленных авансовых платежей.
Превышение же доходов, определяемых согласно статье 346.16 Кодекса, над расходами, учитываемыми в соответствии со статьей 346.15 НК, в целях налогообложения признается убытком (п. 7 ст. 346.18 НК).
Его сумму «упрощенец» вправе учесть в целях налогообложения, но лишь в последующих налоговых периодах и при условии наличия в таковых налоговой базы.Иными словами, убыток текущего периода может быть перенесен на будущее.
Для учета убытков в Книге учета доходов и расходов, форма и Порядок заполнения которой утверждены приказом Минфина от 22 октября 2012 г. №135н (далее – Книга, Порядок) предусмотрен специальный раздел III.
Если «упрощенцем» по итогам года получен убыток, его сумма указывается по строке 140 данного раздела, и отражается в составе в составе убытков, которые налогоплательщик вправе перенести на будущее: в общей сумме по строке 150 и в строках 160-250 по годам образования.
На основе этих данных в Книге на следующий налоговый период в разделе III будут заполнены строки 020-110 и строка 010.
Убытки прошлых лет
Право на перенос убытка на будущий налоговый период налогоплательщик сохраняет в течение десяти лет, следующих за годом, когда он был получен. Таким образом, в текущем году за «упрощенцами» все еще сохраняется возможность учесть убыток, полученный в 2003 году.
В каком именно году использовать право на уменьшение налоговой базы на сумму убытка прошлых лет, налогоплательщик решает самостоятельно. Совсем не обязательно, это должен первый же год с положительным финансовым результатом.
При этом любой убыток может быть перенесен на будущее как в полной сумме, так и частично (письмо Минфина России от 23 марта 2009 г. №03-11-06/2/49). Однако если убытки имели место по итогам нескольких лет, то их перенос необходимо производить последовательно, то есть в порядке очередности их получения (абз. 5 п. 7 ст. 346.
18 НК, письма Минфина от 16 марта 2010 г. №03-11-06/2/35, от 23 марта 2009 г. №03-11-06/2/49, ФНС от 14 июля 2010 г. №ШС-37-3/6701@).
Сумма использованного убытка, то есть учитываемого в налоговой базе за истекший год, отражается в декларации по УСН по строке 230 раздела 2 (утв. утверждена приказом Минфина от 22 июня 2009 г. №58н).
Обратите внимание! Как настаивают представители Минфина и ФНС учесть убыток прошлых лет «упрощенец» вправе лишь по итогам налогового периода. На налоговую базу отчетного периода данное правило не распространяется (письма Минфина от 13 декабря 2007 г. №03-11-04/2/302, ФНС от 14 июля 2010 г. №ШС-37-3/6701@).
Пример 2
Организация применяет УСН с объектом налогообложения «доходы минус расходы». По итогам трех лет хозяйственной деятельности компания получила убыток: за 2010 г. – в сумме 300 000 руб., за 2011 г. – в сумме 280 000 руб., за 2012 г. – 55 000 руб. По итогам 2013 г. ее налоговая база составила 625 000 руб. При этом компания вправе:
- – уменьшить налоговую базу по итогам 2013 г. на полную сумму убытка за 2010 г., а остальные отрицательные финрезультаты перенести на будущее;
- – уменьшить налоговую базу по итогам 2013 г. на полную сумму убытка за 2010 г., а также на полную величину финрезультата за 2011 г., а убыток за 2012 год вновь перенести;
- – уменьшить налоговую базу по итогам 2013 г. на полную сумму убытка за 2010 г., на полную величину финрезультата за 2011 г. и на часть убытка за 2012 год – 45 000 руб. (625 000 руб. – 300 000 руб. – 280 000 руб.), а оставшуюся часть убытка за 2012 г. в размере 10 000 руб. (55 000 руб. – 45 000 руб.) перенести на следующие налоговые периоды.
Для переноса убытков в Книге учета доходов и расходов, форма и Порядок заполнения которой утверждена приказом Минфина от 22 октября 2012 г. №135н (далее – Книга, Порядок) предусмотрен специальный раздел III.
В начале каждого налогового периода по строкам 020–110 данного раздела отражаются суммы всех неиспользованных убытков по годам их образования в пределах предшествующих 10 лет. В строке 010 отражается их общая сумма.
В строке 120 – налоговая база текущего периода без учета убытков прошлых лет. В строке 130 – сумма перенесенного убытка.
https://www.youtube.com/watch?v=Z2k55iiLcVM
В случае, если налогоплательщик не использует право на перенос убытка в строки 150–250 необходимо просто перенести данные из строк 010–110.
Источник: https://podati.ru/services/book-keeper-services/articles/uchet-ubytkov-na-usn/