
Может ли малое предприятие сократить количество синтетических счетов в своем рабочем плане счетов
Упрощенный бухгалтерский учет для малых предприятий · Энциклопедия начинающего предпринимателя

Тема не простая, попробуем разобраться с этим вместе. Ну а кто недавно оказался на нашем сайте, советую ознакомиться еще с одной статьей «Бухгалтерский учет при УСН в 2013 году«.
Для начала определимся с понятием «субъекты малого предпринимательства»
К таким субъектам относятся все без исключения индивидуальные предприниматели, а так же организации, независимо от организационно-правовой формы, подходящие пор определенные критерии, а именно:
— Численность сотрудников предприятия за календарный год не должна превышать:
- 100 человек – для предприятий занимающихся деятельностью в следующих отраслях: промышленность, строительство, транспорт;
- 60 человек – научно-техническая сфера и сельское хозяйство;
- 30 человек – оказание бытовых услуг и розничная торговля;
- 50 человек – оптовая торговля и другие отрасли и виды деятельности.
— Доля участия Российской Федерации, а так же субъектов РФ, муниципальных образований, иностранных граждан и юр. лиц, организаций, причисляющихся к общественным или религиозным и различных фондов, в том числе и благотворительных, в уставном капитале предприятия не должна превышать 25%.
— Доля участия, принадлежащая юр. лицам, которые не являются субъектами малого предпринимательства, не должна превышать, так же, 25%.
— Годовая выручка от реализации не должна превышать 400 млн. рублей.
Так в чем же отличие упрощенной системы учета от общепринятой?
Для применения упрощенной системы бухгалтерского учета, в первую очередь необходимо позаботиться о ее использовании заранее, при составлении учетной политики. Для этого нужно тщательно продумать ведение бухгалтерского учета. Бухучет в малом предприятии должен быть разумным, подходящим его величине и объему деятельности.
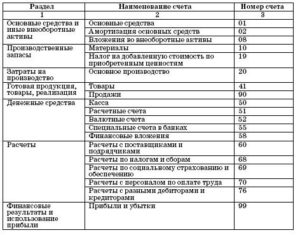
При составлении рабочего плана счетов, субъект малого бизнеса вправе уменьшить количество синтетических счетов бухгалтерского учета, обобщив некоторые. Так, например, Минфин РФ в обсуждаемой нами информации, рекомендует использование следующих счетов:
— Счет 10 «Материалы», на нем возможно объединить данные бухгалтерских счетов 07, 10, 11;
— Счет 20 «Основное производство» заменит счета 20, 23, 25, 26, 28, 29, 44;
— Счет 41 «Товары» — счета 41, 43;
— Счет 76 «Расчеты с разными дебиторами и кредиторами» — счета 62, 71, 73, 75, 76, 79;
— Счет 51 «Расчетные счета» может применяться вместо счетов 51, 52, 55, 57;
— Счет 80 «Уставный капитал» — счета 80, 82, 83;
— Счет 99 «Прибыли и убытки» — счета 90, 91, 99.
Для малых предприятий, которые совершают ежемесячно небольшое количество операций, а именно, не оказывают услуг и не производят продукции с использованием большого количества ресурсов, что обычно является источником большого количества производимых операций, вправе применять простую форму бухгалтерского учета, подразумевающего использование малого количества регистров. При таком бухгалтерском учете существует необходимость оформления Книги, в которой ведется учет расчетов с работниками, и Ведомости учета заработной платы. Учет хозяйственных операций и имущества необходимо вести в Журнале учета фактов хозяйственной деятельности, который заменяет множество бухгалтерских регистров и включает учет движения по всем используемым счетам. Составление такого журнала возможно как помесячно, так и течение года.
Для малых предприятий, которые оказывают услуги или производят продукцию, необходимо более подробное оформление бухгалтерского учета.
Для каждого из используемых бухгалтерских счетов нужно составлять отдельную ведомость.По окончании месяца, на основании данных, указанных в составляемых ведомостях, составляется оборотная ведомость, которая будет являться основанием для составления баланса по итогам деятельности за год.
Для субъектов малого бизнеса предусмотрена возможность кассового метода учета доходов и расходов, что может быть выгодным, если организация является плательщиком налога на прибыль.
Особенности упрощенной системы бухгалтерской отчетности
Организации, к обязанностям которых с 1 января 2013 года прибавилась обязанность ведения бухгалтерского учета, так же приобрели обязанность ежегодной бухгалтерской отчетности, состоящей из бухгалтерского баланса и отчета о прибылях и убытках.
Организации, являющиеся субъектами малого предпринимательства, имею право формировать отчетность по упрощенной системе. Отличия упрощенной системы от общепринятой состоят в том, что в отчеты (баланс и отчет о прибылях и убытках) включаются данные только по группам статей, в подробной детализации нет необходимости.
В соответствии с ПБУ 11/2008, малые предприятия имеют возможность не указывать информацию о связанных сторонах бухгалтерской отчетности, включающих в себя такие данные как: информация о приобретении и реализации работ, услуг и товаров, о приобретении и продаже основных средств, аренде имущества, финансовых операций и других.
То же касается и приложений к балансу и отчету о прибылях и убытках: в них указывается только самая необходимая информация, без знания которой невозможно оценить финансовую деятельность предприятия. Приказом Минфина РФ № 113Н от 17.08.2012 были утверждены формы бухгалтерского баланса и отчета о прибылях и убытках, которые должны сдавать субъекты малого предпринимательства.
Вот и все основные моменты применения упрощенной системы учета и бухгалтерской отчетности. После анализа этой информации ведение бухгалтерского учета малыми предприятиями кажется не таким сложным, как кажется с первого взгляда.
[stextbox id=»info» caption=»Дополнительная информация по данной теме: «]Обо всех правилах такого учета и отчетности можно узнать, ознакомившись с информацией Минфина РФ № ПЗ-3/2012.[/stextbox]Многие организации, плательщики УСН, ранее обходились без наличия в штате должности главного бухгалтера, не редко – и бухгалтера. Возможно ли это теперь? Решать Вам!
Источник: http://slob-expert.ru/buxuchet/uproshhennyj-buxgalterskij-uchet-dlya-malyx-predpriyatij/
План счетов и упрощенный бухучет малого предприятия
Источник: журнал «Главбух»
При составлении учетной политики малые компании могут воспользоваться своим законным правом и предусмотреть упрощенный порядок бухучета.
Это прямо прописано в части 4 статьи 6 Федерального закона от 6 декабря 2011 г. № 402-ФЗ. То есть необязательно соблюдать все без исключения правила бухучета.
Те из них, от которых малые предприятия вправе безболезненно отказаться, приведены в таблице ниже.
От каких правил бухучета вправе отказаться малые предприятия
От чего можно отказаться | Как это упростит работу |
| От метода начисления (п. 12 ПБУ 9/99, п. 18 ПБУ 10/99) | Малые компании вправе применять кассовый метод. Тогда, к примеру, поступившие авансы будут формировать доходы, как только деньги поступят в кассу или на расчетный счет. А выданную предоплату надо списывать, только когда ее отработает контрагент |
| От учета постоянных и временных разниц и соответствующих им налоговых активов и обязательств (п. 2 ПБУ 18/02) | Из рабочего плана счетов малого предприятия можно исключить счета 09 и 77 |
От полного рабочего плана счетов (приказ Минфина России от 21 декабря 1998 г. № 64н) | План счетов малого предприятия можно сократить так: — применять счет 10 «Материалы» вместо счетов 07, 11 — использовать счет 20 «Основное производство» вместо счетов 23, 25, 26 |
| От формирования оценочных обязательств (п. 3 ПБУ 8/2010) | Не надо делать отчисления в резервы, а отпускные и затраты на гарантийный ремонт можно списывать сразу |
| От корректирования учета и отчетности ретроспективно (п. 9 ПБУ 22/2010) | Исправить существенные ошибки можно в том периоде, в котором они обнаружены |
| От включения расходов по займам в стоимость инвестиционного актива (п. 7 ПБУ 15/2008) | Учитывать все проценты по займам и кредитам можно в составе прочих расходов на счете 91 |
| От составления всех форм бухгалтерской отчетности и приложений к ним, расшифровки и пояснения показателей баланса ( п. 6 и 6.1 приказа Минфина России от 2 июля 2010 г. № 66н) | Можно сдавать только баланс и отчет о финансовых результатах. Кроме того, в бухгалтерской отчетности необязательно детализировать отдельные группы статей. Показатели достаточно привести обобщенно, по группам статей |
Упрощенный бухучет можно вести по одной из трех форм: полной, сокращенной или простой. Рекомендации для каждой из них вы найдете в данной статье. Мы составили их с учетом разъяснений Минфина России, размещенных на официальном сайте министерства minfin.ru в разделе «Бухгалтерский учет и отчетность субъектов малого предпринимательства».
Достаточно лишь выбрать для себя конкретную форму бухучета и закрепить ее в учетной политике. Готовые формулировки также приведены в данной статье.
https://www.youtube.com/watch?v=RuknbBql0nE
Но какую бы из упрощенных форм бухучета малая компания для себя ни выбрала, годовой баланс и отчет о финансовых результатах в налоговую инспекцию надо будет сдавать в любом случае.
Полная форма упрощенного бухучета
Для кого подходит: для малых компаний, использующих метод начисления, с разнообразными хозяйственными операциями и директором который в деталях интересуется бухгалтерскими показателями.
Полная форма упрощенного учета предполагает применение двойной записи по бухгалтерским счетам и использование регистров. Подойдет тем организациям, которые применяют метод начисления, а также тем, у кого хозяйственные операции достаточно разнообразны.
К примеру, компания не только закупает и продает товары, но еще и сама производит продукцию, получает займы, сдает в аренду основные средства и др. Такие организации, соответственно, используют довольно много счетов. Поэтому удобнее в данном случае открыть отдельные регистры для каждого из них. Ведь главное для бухгалтера — обеспечить полноту данных, необходимых для управления компанией.
Еще такой вариант бухучета удобен, если руководители периодически просят вас составить отчеты и списки в разрезе самых разных показателей. Например, директор хочет знать не только общую стоимость приобретенных материалов, но также количество и цену каждого из товаров.Такие отчеты нетрудно сформировать, если детально вести учет в специальных ведомостях. Их вы можете разработать самостоятельно. Специалисты Минфина России рекомендуют вести такие ведомости отдельно для учета:
— расчетов с персоналом по оплате труда (счет 70);
— денежных средств (счета 50, 51 и др.);
— материально-производственных запасов (счета 10, 41);
— основных средств и амортизации (счета 01, 02);
— продаж (счета 62, 90 или 99);
— расчетов с поставщиками (счет 60);
— затрат на производство (счет 20);
— расчетов и прочих операций (счета 58, 66, 67, 68, 69, 76).
Бланки, предлагаемые чиновниками, вы можете скачать в разделе «Формы».
Конечно, все формы разработанных ведомостей необходимо утвердить в приложении к учетной политике. А в самой учетной политике четко укажите выбранную вами форму учета.
Сокращенная форма
Для кого подходит: для малых компаний, использующих кассовый метод, с однообразными хозяйственными операциями.
Есть способ организовать учет проще. А именно все хозяйственные операции можно регистрировать посредством двойной записи в одном документе. Чиновники рекомендуют использовать для этого книгу учета операций. Ее бланк вы можете взять на нашем сайте по адресу в разделе «Формы».
Этот способ удобен компаниям, использующим кассовый метод. А также организациям, у которых операции преимущественно однообразные. Форму документа, удобную именно для вас, надо утвердить в учетной политике. Она позволяет вести учет хозяйственных операций и на основе этой информации составлять упрощенную бухгалтерскую отчетность.
Вести учет в общей книге — это право, а не обязанность компании. При этом никто не запрещает вам при сокращенном учете заводить дополнительные регистры.
К примеру, если деятельность компании начнет активно развиваться и операции перестанут быть однотипными, возникнет потребность сгруппировать их.
Составлять отчетность на основании длинного списка самых разнообразных операций крайне неудобно.
Более того, представители Минфина России советуют помимо общей книги применять ведомость для отражения расчетов по оплате труда с работниками. Так вы всегда сможете ответить на любые вопросы о зарплате, не исследуя список всех операций с начала года.
Можно оформлять дополнительно ведомость для любого из счетов, если это необходимо вам для полноты информации. Но об этом обязательно надо упомянуть в учетной политике. При этом выбранная форма останется сокращенной и, соответственно, для каждого счета отдельный регистр не понадобится.Сравнение упрощенных форм бухучета на малом предприятии
Основные правила бухучета | При каком бухучете они обязательны | ||
| полный | сокращенный | простой | |
| Применение двойной записи | Да | Да | Нет |
| Ведение регистров бухучета | Да | Нет | Нет |
Простая форма
Для кого подходит: для микропредприятий.
Самый простой способ организовать бухучет — не применять двойную запись вовсе, то есть вообще не делать никаких проводок. Правда, таким способом могут воспользоваться лишь микропредприятия (п. 6.1 ПБУ 1/2008). И только если он не исказит информацию о компании, то есть позволит составлять бухгалтерскую отчетность.
Применяя простую форму бухучета, хозяйственные операции достаточно регистрировать в едином документе в хронологической последовательности непосредственно по группам статей бухгалтерского баланса.
А те операции, что формируют доходы и расходы отчетного периода, надо отражать еще и по группам статей отчета о финансовых результатах.
Для этого можно использовать книгу (журнал) учета операций. Записи в ней делают по каждому виду активов и обязательств на основании первичных документов. Остатки по всем группам статей в книге должны быть нулевыми или положительными.
Наряду с книгой учета операций надо предусмотреть в учетной политике регистры, если, конечно, вы решили их вести. Они помогают детализировать группы статей, которые приведены в книге обобщенно.
Кстати, чтобы упростить учет, микропредприятие может предусмотреть в учетной политике для целей бухгалтерского учета, что начисляет амортизацию один раз в году.
Источник: https://otchetonline.ru/art/buh/45056-plan-schetov-i-uproschennyy-buhuchet-malogo-predpriyatiya.html