
На кого распространяется налог на имущество
Какие льготы существуют на налог на имущество физических лиц
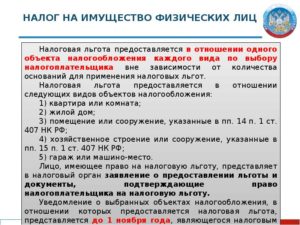
В России, в соответствии с законодательством, граждане определенных категорий могут получить налоговые льготы по отношению к частному имуществу физлиц.
Начисление налога идет в зависимости от кадастровой, а не инвентаризационной стоимости имущества.
Законодательная база
Описание данного налога, а также полагающихся в связи с его уплатой льгот, можно найти в Федеральном законе № 2003-1 «О налогах на имущество физических лиц» (9.12.
1991), который к настоящему времени включает уже ряд поправок и изменений.
Также достаточно подробно необходимая собственникам информация содержится в Налоговом Кодексе РФ (статьи 399-409): о плательщиках, объектах налогообложения, налоговых ставках, льготах, порядке определения налога на имущество и его уплаты и т.д.
Налог на имущество рассчитывается физическим лицам в инспекции по месту нахождения находящихся в собственности объектов, после чего владельцу высылается налоговое уведомление, в котором указана сумма и данные расчета налога.
Сейчас собственники получают налоговое уведомление единой формы, в котором отражаются данные по транспортному, земельному налогам и налогу на имущество физических лиц.В строке, соответствующей налогу на имущество, можно увидеть данные о годе расчета, облагаемом имуществе и его месте расположения, размере налоговой базы, ставке, доли в праве, льготах и итоговой сумме налога. Сведения об имеющемся у граждан имуществе содержатся в органах Росреестра.
Данный вид налога действует в отношении следующего имущества: квартиры или комнаты, дома, гаража, дачи, а также иных зданий. Налог рассчитывается и на долевую собственность с участием вышеперечисленных объектов.
До 2016 года в налоговой базой для того, чтобы рассчитать физлицам налог на их имущество, служила инвентаризационная стоимость облагаемых объектов по состоянию на начало (1 января) каждого года.
Узнать инвентаризационную стоимость имущества за период до 1 января 2013 года можно в отделениях БТИ (выдается соответствующая справка).
Узнать задолженность по оплате налога поможет информация, представленная на сайте ФНС России.
В некоторых случаях происходит перерасчет налога на имущество граждан за предыдущие годы в сторону увеличения суммы. Связано это с увеличением инвентаризационной стоимости объектов недвижимости и несвоевременной подачей необходимых сведений из БТИ. Следует учесть, что перерасчет разрешается не более, чем за три года.
Если необходимо рассчитать налог в отношении долевой собственности, то берется каждая соразмерная его доля у определенного гражданина (определяется путем произведения инвентаризационной стоимости объекта на соответствующую долю). Налог по общей совместной собственности делится на всех собственников одинаковыми частями.Нередки ситуации, когда граждане не были извещены о необходимости уплаты налога государственными органами вовремя с помощью соответствующих уведомлений. Тогда они обязаны произвести уплату не более чем за три года, предшествующих получению уведомления из налоговой. За излишне уплаченный налог собственникам может быть осуществлен возврат средств в установленном порядке.
Налоговые ставки
Налоговые ставки относительно имущества физлиц утверждаются органами местного самоуправления, и региональными законами, если речь идет о Москве и Санкт-Петербурге.
В то же время ставки не могут быть выше тех пределов, которые установлены на федеральном уровне. Интернет-сайт ФНС позволит ознакомиться с местными налоговыми ставками более подробно при обращении к соответствующему разделу.
На определение ставки налога рассматриваемого вида влияют такие факторы, как инвентаризационная стоимость и само количество принадлежащих одному собственнику объектов. В последнем случае при расчете исходят из суммарной стоимости имущества.
Чтобы определить применяемую к конкретному имущественному объекту или объектам налоговую ставку, необходимо узнать их суммарную инвентаризационную стоимость, которая также будет умножена на коэффициент-дефлятор, который равен 1,425.
На 2019 год к исчислению налога на имущество был применен понижающий коэффициент 0,4 за исключением объектов недвижимости, относящихся к сфере торговли, общественного питания и бытового обслуживания.
Начиная с 2015 года в некоторых субъектах РФ данный налог граждан рассчитывается по кадастровой стоимости объектов.
Постепенно до 2019 года планируется рассчитывать налоговую базу исходя из кадастровой стоимости уже во всех без исключения регионах. Узнать данную величину можно в органах и на сайте Росреестра.
Также допустимо оспорить размер стоимости имущества, если собственник с ним не согласен.
Если налог рассчитывается по кадастровой стоимости, то предусматриваются следующие налоговые вычеты в отношении различных жилых объектов: комнаты – на 10 кв.м.; квартиры – на 20 кв.м.; дома – на 50 кв. м.
Кроме того, органы власти таких городов, как Москва, Санкт-Петербург и Севастополь вправе увеличить размеры налоговых вычетов.
При отрицательном значении налоговой базы она принимается равной нулю для удобства начисления сумм, которые необходимо будет выплатить гражданам для соблюдения налогового законодательства.Налог на имущество по кадастровой стоимости предполагает трехуровневую ставку:
- 0,1% – касаемо жилых домов и иных помещений для проживания, гаражей, машино-мест, а также объектов, которые еще не достроены;
- 0,5% – для всех других объектов;
- 2% – для элитной дорогой недвижимости, кадастровая цена которой составляет более 300 млн рублей, а также торговых центров.
При этом региональные власти могут снизить ставку до 0 или повысить ее до 0,3%.
Во избежание резкого скачка налогового бремени в регионах до 2019 года будет применено правило, согласно которому налог будет расти ежегодно не больше, чем на 20%, после чего такой коэффициент будет отменен.
Налоговые сроки и периоды
Налог на имущество подлежит начислению гражданам каждый год и основанием для определенных значений служат данные о стоимости недвижимости с учетом коэффициента, который назван дефлятором для учета инфляционных тенденций в экономике. Уплата налога должна быть произведена не позднее 1 декабря года, который последует за годом исчисления налога.
За несвоевременную уплату могут быть начислены пени на сумму недоимки. За неуплату налога гражданин может быть оштрафован, подвергнуться конфискации имущества, а также в некоторых случаях – привлечен к уголовной ответственности.
Период, за который платится налог на имущество, определяется со времени его приобретения:
- Если объект находился в собственности целый год, то этот же период и берется за основу.
- В случае владения имуществом менее года, налог платится с месяца регистрации права собственности.
- При получении наследства – с месяца его открытия.
- Если объект недвижимости был недавно возведен, то налог необходимо начинать платить с начала года, который отсчитывают за годом постройки.
- В случае продажи, разрушения или уничтожения имущества взимание налога прекращается с начала месяца, в котором имущество уже владельцу не принадлежит или перестало существовать.
Кому положены налоговые льготы и в каком размере
Налоговые льготы на данный налог подлежат подробному регулированию с помощью статьи 407 НК РФ.
Освобождение от уплаты налога полагается следующим категориям граждан:
- Героям Советского Союза и РФ, обладателям ордена Славы трех степеней;
- гражданам, имеющим I и II группы инвалидности;
- гражданам – инвалидам с детства;
- участникам ВОВ и других боевых действий;
- лицам вольнонаемного состава СА, ВМФ, органов внутренних дел и госбезопасности, занимавшим штатные должности;
- лицам, которые обладают правом получения социальной поддержки в соответствии с рядом законов, направленных на защиту граждан от радиационного воздействия;
- военнослужащим и другим гражданам, которые были уволены после 20 и более лет военной службы по возрасту, состоянию здоровья, а также в связи мероприятиями по штату;
- лицам, участвовавшим в составе подразделений особого риска в ядерных испытаниях и ликвидациях аварий;
- членам семей военнослужащих, которые потеряли кормильца;
- пенсионерам, а также мужчинам и женщинам старше соответственно 60 и 55 лет, которые получают ежемесячное пожизненное содержание;
- гражданам, служившим в Афганистане и других странах;
- лицам, которые пострадали или стали инвалидами в результате ядерных испытаний;
- родителям и женам (мужьям) военнослужащих и госслужащих, погибших в ходе исполнения служебных обязанностей;
- лицам, которые осуществляют профессиональную творческую деятельность, если они используют специально оборудованные помещения, сооружения, творческие мастерские и т.п., на период такого их использования;
- гражданам, у которых есть хозпостройки площадью не более 50 кв. м на земельных участках, предназначенных для садоводово-огороднических хозяйств или ИЖС.
Объектами льготного налогообложения могут выступать:
- квартира или комната в квартире;
- дом;
- специальные помещения или сооружения, использующиеся для творческих видов деятельности;
- хозяйственное строение или сооружение, площадью менее 50 кв. м на земельных участках для личного подсобного, дачного хозяйства, огородничества, садоводства или ИЖС;
- гаражное помещение или машино-место.
Льготы предоставляются на всю сумму налога, которым облагается объект, находящийся в собственности. Также он не должен использоваться владельцем в предпринимательской деятельности.
Чтобы реализовать свое право на налоговую льготу в отношении личного имущества, следует предоставить в любой налоговый орган следующие документы: соответствующее заявление, паспорт, пенсионное удостоверение, правоустанавливающие документы на имущество, технический или кадастровый паспорт объекта.
Однако, если заявление на получение льготы было оформлено гражданином до 31 декабря 2014 года, подавать документы повторно не нужно. Если гражданин не смог вовремя воспользоваться своим правом на льготы, то он вправе обратиться в налоговую с просьбой о пересчете размера налога и возврате излишне уплаченных денежных средств (не более чем за три года).
Если у гражданина, которому положены налоговые льготы, имеются несколько объектов налогообложения, то льготы предоставляются в отношении объекта одного вида на выбор.
До 1 ноября года, который будет являться налоговым периодом применения льготы, льготники предоставляют уведомление о выбранных объектах налогообложения для назначения льготы по налогу на имущество физлиц.
Если соответствующее уведомление не будет предоставлено в срок, налоговая льгота будет назначена в отношении одного объекта каждого вида, по которому сумма налога будет максимальной.
В Налоговом кодексе предусмотрен ряд льгот для пенсионеров. Данная категория граждан может получить льготы (освобождение от уплаты налога) касательно следующих объектов налогообложения:
- квартиры или комнаты в квартире;
- дома;
- гаражного помещения;
- хозяйственного строения;
- творческой мастерской, галереи, музея, библиотеки и т.д.
Право на льготу дается пенсионерам в отношении одного из объектов по каждой категории, к примеру, если в собственности гражданина наличествуют квартира, дача и гараж, то он полностью освобождается от уплаты налога на имущество физ. лиц. Если же гражданин имеет два дома, то в отношении одного из них на выбор ему придется уплатить налог.
Однако существуют случаи, когда пенсионеры обязаны платить налоги государству:
- Если стоимость объекта недвижимости превысит 300 млн. рублей;
- Имущество, по которому могла бы быть налоговая льгота, используется в предпринимательской деятельности.
В отношении земельных участков льготы по уплате налога для пенсионеров устанавливаются властями каждого отдельно взятого региона, для получения подробной информации необходимо обратиться в территориальное отделение ФНС.
Местные власти также вправе определять дополнительные категории граждан-льготников, к примеру, многодетные семьи.
Актуальные изменения в начислении налога на имущество представлены в следующем видеосюжете:
Рекомендуем другие статьи по теме
Источник: http://posobie-help.ru/nalogi-i-zakony/nalogovye-lgoty/perecen-na-imushestvo.html
Закон подписан: новый расчет налога на имущество с 2019 года. Кому оставили льготы?
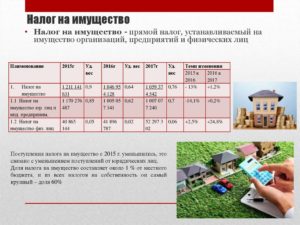
Президент подписал закон о новом порядке расчета налога на имущество физических лиц. Со вступлением нового закона в силу в России меняется порядок расчета налога, который платят граждане за свою недвижимость: дома, квартиры, земельные участки, гаражи и машино-места.
Как теперь будет рассчитываться налог на имущество граждан России, начиная с 2019 года? Какой коэффициент применяется при расчете налога? Как будет применяться кадастровая стоимость при налогообложении недвижимости? Кому и какие льготы предусмотрены при уплате налога на имущество — квартиру, земельного участка, машино-места.
Новая формула расчета налога на имущество, начиная с 2019 года. Примеры расчета налога на имущество.
Данный документ призван сдержать рост платежей собственников, вызванный кадастровой реформой. Сделать это по итогам своего Послания Федеральному Собранию глава государства поручил в марте этого года. Ранее уже сообщалось, что ведется работа по пересмотру расчета налога на имущество.
Как расчет налога ведется с 2015 по 2018 гг
Напомним, что поэтапный переход на расчет налога не по инвентаризационной, а по кадастровой стоимости недвижимости, которая ближе к рыночной, начался в нашей стране в 2015 году. За это время реформа стартовала в 64 регионах. Формула исчисления налога подразумевала ежегодное увеличение платежа на 20 процентов.
Авторы нововведения рассчитывали на то, что в первый год применения кадастровой стоимости граждане будут платить налог с повышающим коэффициентом 0,2, затем 0,4, 0,6, 0,8 соответственно.
И только с пятого года налог должен был уплачиваться в полном объеме. Однако реформа привела к резкому увеличению налоговой нагрузки на собственников недвижимости. Они начали массово оспаривать результаты кадастровой оценки в судах и комиссиях при Росреестре.
На это обстоятельство обратил внимание президент. В 28 регионах, включая Москву и Подмосковье, Татарстан, Новосибирскую, Новгородскую области, где реформа стартовала в 2015 году, повышающий коэффициент успел вырасти до 0,6.Еще в 21 субъекте, который перешел на новые правила чуть позже, он увеличился до 0,4. Нагрузка на владельцев недвижимости стала еще более ощутимой и недовольных прибавилось.
Новый порядок расчета налога на имущество с 2019 г
Со вступлением в силу нового закона, подписанного главой государства, корректируется механизм исчисления налога по кадастровой стоимости (налог на имущество, земельный налог).
Новый документ предполагает отказ от применения коэффициента 0,8 в формуле расчета налога. То есть коэффициент будет доходить до значения 0,6 и больше расти не будет.
Кроме того, поправки вводят ограничение в 10 процентов в части увеличения суммы налога к платежу за предыдущий год. Также они исключают возможность пересчета налога «задним числом», если корректировка не приводит к уменьшению платежа.
Что же касается оспаривания результатов кадастровой стоимости, то в том случае, если налогоплательщик сумел доказать, что она была рассчитана неверно, закон предписывает использовать при расчете налога измененную кадастровую стоимость.
Причем не с того года, в котором было подано заявление о несогласии с результатами оценки, а с момента, когда ошибочная стоимость начала применяться.
Ежегодное увеличение суммы налога на имущество по кадастровой стоимости теперь ограничено 10 процентами.
Новые понижающие коэффициенты
В 2019 году вся Россия переходит на исчисление налога на имущество физических лиц исходя из кадастровой стоимости объектов недвижимости. По этому принципу налог на имущество начали исчислять с 2015 года в первых 28 регионах. С 2016 года к ним добавился 21 регион, а в прошлом, 2017 году — еще 15 субъектов РФ.
Максимальная ставка налога составляет 0,1% от кадастровой стоимости объекта обложения. Но для комфортного перевода плательщиков на новую систему расчетов, чтобы избежать резкого увеличения суммы налога, была разработана система исчисления налога с понижающими коээфициентами. Каждый год коэффициент увеличивается, а вместе с ним растет и сумма налога, в частности:
- для регионов которые перешли на кадастровую стоимость с 2015 года, коэффициент за налоговый период 2017 года — 0,6;
- для регионов с 2016 года — коэффициентом 0,4;
- для регионов с 2017 года — коэффициент 0,2.
Рост составляет по 20% в год. Но Владимир Путин еще в конце прошлого года предложил уточнить механизм начисления налога на имущество физлиц, поскольку кадастровая стоимость, по которой начисляется налог, часто превышает рыночную.
«Кадастровая стоимость недвижимости зачастую значительно превышает рыночную. Мы так не договаривались», — сказал тогда глава государства. И вот уже есть действующий закон, вступивший в силу с 4 августа, но распространивший действие на правоотношения прошлых лет.
Поправки внесены в статью 408 НК РФ, и теперь сумма налога на имущество физлиц будет расти не более чем на 10% в год по сравнению с предыдущим годом.
Для этого за 3 первых налоговых периода с начала применения порядка определения налоговой базы исходя из кадастровой стоимости объекта налогообложения будет применяться специальная формула с понижающим коэффициентом, который будет равен:
- 0,2 — применительно к первому налоговому периоду, в котором налоговая база определяется в соответствующем муниципальном образовании (городе федерального значения Москве, Санкт-Петербурге или Севастополе) в соответствии со статьей 403 НК РФ;
- 0,4 — применительно ко второму налоговому периоду, в котором налоговая база определяется по кадастровой стоимости;
- 0,6 — применительно к третьему налоговому периоду, в котором налоговая база определяется по кадастровой стоимости.
Начиная с четвертого налогового периода, в котором налоговая база определяется по кадастровой стоимости, исчисление суммы налога производится без учета формулы и понижающих коэффициентов, а его рост не должен превышать 10% в год. В 2018 году это правило будет применяться в 28 субъектах РФ, где налог исчисляется с коэффициентом 0,6.
Налог для физлиц – владельцев частей жилых домов, гаражей и машино-мест
Сообщается, что по отдельным объектам недвижимости Федеральным законом от 3 августа 2018 г. № 334-ФЗ «О внесении изменений в статью 52 части первой и часть вторую Налогового кодекса Российской Федерации» снижен налог на имущество физлиц (информация ФНС России от 14 августа 2018 г.).
Так, для частей жилых домов установлен необлагаемый вычет в размере кадастровой стоимости 20 кв. м, ограничена предельная налоговая ставка не более 0,3% исходя из кадастровой стоимости, а также введена федеральная льгота, которая освобождает от уплаты налога на один объект.
Кроме того, введены единые условия налогообложения гаражей и машино-мест независимо от их места нахождения. Отменены особенности налогообложения гаражей и машино-мест в торгово-офисных объектах.
Прежде они облагались по предельной налоговой ставке 2%, и к ним не применялись федеральные налоговые льготы.
Теперь для таких гаражей и машино-мест, как и для иных аналогичных объектов, будет действовать предельная налоговая ставка не более 0,3%, а также федеральная льгота, освобождающая от уплаты налога.Перечисленные изменения, как улучшающие положение налогоплательщиков, действуют с налогового периода 2017 года.
Новый порядок перерасчета суммы налога в результате ошибок
Также Федеральный закон предусматривает новый порядок перерасчета платежей в случае ошибочной кадастровой стоимости.
Измененная оценка будет применяться не с года подачи заявления об оспаривании, а с момента ошибки в оценке имущества. Соответствующие поправки внесены в статью 409 НК РФ.
И это даст возможность налогоплательщикам снизить суммы налога за прошлые периоды, если кадастровая стоимости их недвижимости оказалась завышена.
Новые льготы и вычеты
Теперь налогоплательщики получили право сделать вычет из налоговой базы в размере величины кадастровой стоимости 20 кв. метров общей площади не только в отношении квартиры, но и части жилого дома.
Предусмотрен вычет и в отношении части квартиры, но он в 2 раза меньше и составляет всего 10 кв.метров. Аналогичный порядок предусмотрен в отношении налогообложения комнат.
А в статью 407 НК РФ добавили льготников по данному налогу, и теперь налоговую льготу могут получить дети-инвалиды.
При принятии закона было озвучено, что в результате начала действия всех этих поправок в НК РФ бюджет России недополучит около 6 млрд. рублей. А это значит, что налогоплательщики-граждане реально смогут сэкономить.
Налоговые льготы на имущество для категорий граждан
В новом законе также предусмотрены налоговые льготы на детей-инвалидов и уточняется статус таких объектов недвижимости, как дома, квартиры, комнаты, гаражи и машино-места, для применения в их отношении налоговых вычетов и льготных ставок.
Надо учесть, что ранее собственники гаражей и машино-мест, расположенных в офисных и нежилых зданиях бытового назначения, при расчете налога не имели права претендовать на льготы и пониженные налоговые ставки в отличие от владельцев таких же объектов, расположенных в жилых домах. Теперь налоговые преимущества распространяются и на них.
Закон гарантирует, что положениям о новых налоговых льготах придается обратная сила. То есть будет производиться возврат налога или перерасчет. С 2015 года — в отношении налоговых льгот для детей-инвалидов, с 2017 года — по налогообложению гаражей и машино-мест, расположенных в объектах недвижимости торгового, офисного и бытового назначения.
Разумеется, закрепленные законом изменения могут привести к выпадению доходов региональных бюджетов в 2018 году в шесть миллиардов рублей. И это признают в Федеральной налоговой службе.В то же время, правительство РФ, давая положительное заключение по поправкам, согласилось, что недополученные доходы должны быть компенсированы из федерального бюджета. Об этом рассказал глава Комитета Госдумы по бюджету и налогам Андрей Макаров.
По данным Росреестра, за шесть месяцев этого года комиссии по пересмотру кадастровой стоимости, созданные при Федеральной службе государственной регистрации, кадастра и картографии, рассмотрели почти 13 тысяч заявлений граждан в отношении более чем 20,2 тысячи объектов.
Причем свыше 60 процентов решений были приняты в пользу граждан. По сравнению с таким же периодом прошлого года число заявлений тех, кто не согласился с результатами кадастровой оценки своих земельных участков, квартир и домов, уменьшилось на 22 процента.
Как известно, до 1 января 2017 года кадастровую стоимость объектов недвижимости в России определяли независимые оценщики, а утверждали региональные и местные органы власти.
После вступления в силу Закона «О государственной кадастровой оценке» с 1 января 2017 года изменился подход к кадастровой оценке недвижимости. Он предусматривает введение института государственных кадастровых оценщиков и передачу полномочий по определению кадастровой стоимости государственным бюджетным учреждениям, которые будут на постоянной основе определять кадастровую стоимость.
Всю ответственность за работу новых государственных структур по проведению кадастровой оценки будет возложена на региональные органы власти.
Теперь кадастровая оценка будет проводиться по единой методике на всей территории России. Новый механизм направлен на недопущение ошибок и, как следствие, на сокращение количества обращений о пересмотре кадастровой стоимости, отмечают в Росреестре.Также данный закон предусматривает переход на новые правила с 2020 года. Но регионы по своему желанию могут сделать это уже в 2018 году. По данным Росреестра, такое решение уже приняли региональные власти 36 регионов.
Порядок применения кадастровой стоимости при налогообложении недвижимости
C 1 января 2019 года порядок применения кадастровой стоимости при налогообложении недвижимости будет изменен.
Соответствующий закон подписан Президентом РФ и опубликован в пятницу 3 августа на официальном интернет-портале правовой информации (Федеральный закон от 3 августа 2018 г.
№ 334-ФЗ «О внесении изменений в статью 52 части первой и часть вторую Налоговогокодекса Российской Федерации»).
Закон вводит единые правила применения кадастровой стоимости при определении налоговой базы по земельному налогу, налогу на имущество организаций и налогу на имущество физлиц.
С 2019 года налогообложение недвижимости будет осуществляться только на основании кадастровой стоимости, внесенной в ЕГРН.
А также в случае ее изменения в результате установления рыночной стоимости объекта недвижимости по решению комиссии при органе Росреестра или суда.
В случае изменения качественных или количественных характеристик объекта налогообложения, корректировка кадастровой стоимости будет учитываться со дня внесения сведений в ЕГРН, являющихся основанием для корректировки.
При исправлении в ЕГРН технической ошибки или ее уменьшения в связи с исправлением других ошибок, новая измененная кадастровая стоимость будет применяться с той даты, с которой применялись сведения об ошибочной кадастровой стоимости.
Если указанная стоимость изменится на основании установления рыночной стоимости объекта по решению комиссии или суда, то сведения об измененной стоимости будут учитываться с даты начала применения оспоренной кадастровой стоимости при определении налоговой базы.Такие правила будут применяться в отношении сведений об изменении кадастровой стоимости, внесенных в ЕГРН по основаниям, возникшим с 1 января 2019 года.
Подписывайтесь на каналы «Informatio.ru» в TamTam или присоединяйтесь в , добавляйте нас в Яндекс.Дзен или приходите в группу ВКонтакте, если хотите быть в курсе главных событий в Москве и регионах РФ.
Источник: https://informatio.ru/news/realty/zakon_podpisan_novyy_raschet_naloga/
Как законно не платить налог на недвижимость?
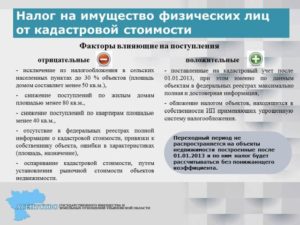
Налоги на недвижимость являются выплатами обязательного характера, которые должен осуществлять каждый, кто имеет в собственности имущество.
При этом лицо должно соответствовать требованиям, которые предъявляются к плательщику. Таковыми являются: достижение совершеннолетия, отсутствие ограничений в дееспособности, наличие имущества.
При этом оплата производится за сам факт владения собственностью, даже если человек ей фактически не пользуется.
Некоторые категории физических лиц имеют льготы по оплате налогов.
Для реализации такого права необходимо обратиться в налоговый орган по месту нахождения имущества с заявлением и приложить к нему документы, которые подтверждают обоснованность обращения.
Правовые основы
Основным нормативным актом, регулирующим вопросы такого характера, является Налоговый кодекс РФ. В нем содержится информация об объектах и субъектах таких выплат.
Иными словами, НК РФ определил, кто должен выплачивать налоги и в отношении каких видов имущества.
Также указанный нормативный акт определил категории лиц, которые могут воспользоваться льготами, а также порядок, когда возможна неоплата налога на недвижимость.
Налоговые обязательства
Они касаются всех собственников имущества и выражаются в том, что каждый владелец обязан выплатить определенную сумму за отчетный период. Таковым является календарный год. Деньги должны быть выплачены не позднее первого декабря периода, который следует за отчетным. Оплачиваются средства в ИФНС, через банк или интернет.
Обязательства указанного характера возникают с момента получения в собственность имущества. Действующим законодательством определены случаи, когда указанная обязанность утрачивается. К ним отнесены: уплата налога, смерть физического лица, ликвидация юридического.
Последствия неисполнения
Поскольку уплата налогов является обязанностью большинства собственников имуществ, за его неисполнение законодательством предусмотрена ответственность. Меры воздействия зависят от вида нарушения.
Например, за несвоевременное представление декларации виновное лицо заплатит штраф в размере пяти процентов от суммы налога за каждый месяц просрочки, в том числе и неполный. Указанная санкция не может быть меньше тысячи рублей и больше тридцати процентов от общего размера платежа.
Несоблюдение порядка предоставления декларации повлечет за собой наложение штрафа в размере двухсот рублей. Частичная или полная неоплата грозит виновному выплатой от двадцати до сорока процентов от суммы налога.
За нарушение обязательств такого характера к виновному лицу могут быть применены меры воздействия административного и уголовного характера, предусмотренные КоАП РФ и УК РФ.
Объекты налогообложения
Согласно статье 401 НК РФ, в качестве объектов налогообложения выступают:
- Жилые дома. Сюда относятся также постройки, расположенные на земельных участках, предоставленных для ведения личного подсобного, дачного хозяйства, огородничества, садоводства, индивидуального жилищного строительства.
- Квартиры и комнаты.
- Место для автотранспорта и гараж.
- Единый недвижимый комплекс.
- Объект, незавершенный строительством.
- Помещения, сооружения и здания технического назначения.
Собственники указанного имущества должны выплачивать налог. Следует отметить, что имущество, которое входит в состав общего в многоквартирном доме, налогом не облагается.
Право на льготы
Право на льготы представляет собой возможность человека платить такие средства в меньших размерах или не вносить их вовсе. Оно возникает с момента обретения лицом статуса, определенного законом.
Следует отметить, что одного только факта недостаточно. Требуются подтверждающие сведения и данные. Таковыми являются документы, выданные уполномоченными официальными инстанциями.
Допускается использовать и заверенные копии.
Категории льготников
Категории лиц, которые вправе рассчитывать на льготы по налоговым выплатам, указаны в статье 407 НК РФ. К ним, в частности, отнесены:
К ним отнесены:
- Герои СССР и РФ.
- Инвалиды первой и второй группы, а также являющиеся таковыми с детства и неполноценные малыши.
- Участники гражданской и Великой Отечественной войны. Сюда также входят лица, принимавшие участие других боевых действий по защите СССР. К указанным категориям отнесены не только военнослужащие, но также партизаны и ветераны.
- Гражданский персонал Советской армии, ВМФ, ОВД и КГБ, входившие в состав частей и соединений в период ВОВ.
- Лица, имеющие льготы в связи с защитой граждан, подвергшихся воздействию радиации в результате аварии на ЧАЭС, ПО «Маяк», сброса таких отходов и испытаний ядерного оружия в Семипалатинске.
- Военнослужащие, которые были уволены по состоянию здоровья или в связи с изменением штата, при условии, что продолжительность их службы составляет не менее двадцати фактических лет.
- Члены семьи лица, исполнявшего обязанности по воинской службе, потерявшие кормильца.
- Пенсионеры по возрасту.
- Проходившие службу в Афганистане и других странах, где велись боевые действия.
- Ставшие инвалидами из-за перенесенной лучевой болезни в результате испытаний, учений и других работ с ядерным оружием и установками.
- Родители и супруги военных или государственных служащих, которые погибли при исполнении обязанностей.
- Лица, осуществляющие творческую деятельность, при условии, что помещение используется для указанных целей. Это правило касается и жилья, в случае организации в нем музея, библиотеки или галереи, на период проведения таких мероприятий.
- Лица, владеющие постройками, площадь каждой из которых не более пятидесяти квадратных метров, при условии, что они располагаются на территориях, предоставленных для ведения подсобного или дачного хозяйства, огородничества, садоводства либо индивидуального жилищного строительства.
Льготы распространяются на одну единицу недвижимости каждого вида, по выбору владельца. Её размер равен сумме обязательной выплаты в отношении объекта, которых является собственностью плательщика и не используется для осуществления предпринимательской деятельности.
Льготы, по своему характеру могут быть федеральными и региональными. В первом случае они устанавливаются на уровне высших органов власти, во втором – решением администрации регионов и субъектов РФ.
При этом последний вариант не является обязательным.
То есть местные органы власти вправе устанавливать льготы отдельным категориям плательщиков, исходя из особенностей экономической ситуации региона и имеющихся финансовых возможностей.
Условия получения
Условием получения льгот по налоговым выплатам является документальное подтверждение лицом своего статуса, а также соответствие определенным требованиям. В последнем случае человек должен быть плательщиком налогов, то есть достигнуть совершеннолетия, иметь в своем распоряжении собственность, а также обладать полной дееспособностью.
Порядок предоставления
Чтобы получить льготу, заинтересованное лицо должно выполнить последовательно несколько обязательных действий. Для начала необходимо оформить заявление. Затем потребуется приложить к нему все собранные документы. В завершении все данные необходимо будет передать в ИФНС по месту регистрации в качестве плательщика или нахождения недвижимости.
Составление заявления
Для оформления заявления можно использовать обычную офисную бумагу. Хотя некоторые налоговые органы предоставляют заинтересованным лицам уже готовые типографские бланки.
В тексте должна быть указана информация следующего содержания:
- Наименование налогового органа. Здесь же указывается его код.
- Вид и целевое назначение недвижимости. Например, жилой дом или гараж. Также указываются характеристики объекта – место расположения, общая площадь, этажность.
- Сведения о заинтересованном лице – фамилия, имя, отчество, дата рождения, место проживания, номер плательщика, данные паспорта, телефон для контактов.
- Характер льготы. В данном случае это будет снижение выплат или их полное исключение.
- Основания, подтверждающие право на недвижимость. Это может быть свидетельство, выданное нотариусом, выписка из ЕГРП, договор купли-продажи, мены, дарения.
- Документальное подтверждение статуса инициатора, дающее право на льготу.
- Временной период её предоставления.
- Перечень прилагаемых документов.
- Дата обращения и подпись инициатора.
- Номер регистрации заявления.
- Сведения о должностном лице, которое принимало обращение.
В случае участия в процедуре законного представителя, необходимо будет указать номер и дату доверенности, с указанием круга его полномочий. После это заявление и все документы нужно будет передать в налоговую.
Обращение в ИФНС
Передача информации в ИФНС является безусловной обязанностью инициатора, то есть документы направляет претендент на льготы. Для этого законом предусмотрено несколько способов.
К ним, в частности, отнесены:
- Личное обращение. Такой вариант имеет некоторые плюсы для плательщика. Прежде всего, человек может оформить заявление непосредственно в налоговой инспекции и сразу устранить допущенные неточности. Затем инициатор может убедиться, что его заявление было зарегистрировано и принято к исполнению. В завершении человек будет иметь возможность получить консультацию по любым вопросам, касающимся уплаты налогов и получения льгот. В таком же порядке в ИФНС обращается законный представитель заинтересованного лица.
- Почтовая пересылка. В этом случае инициатор утрачивает возможность получить какие-либо разъяснения, устранить ошибки сразу и должен будет оформить обращение самостоятельно. Такой вариант используется в случаях, когда человек проживает далеко от налогового органа и не может прийти самостоятельно. В данном случае документы лучше всего направлять заказной корреспонденцией с уведомлением о доставки получателю.
- Обращение в МФЦ. Данный вариант самый оптимальный для плательщика. В таком случае ему не нужно будет выполнять каких-либо действий самостоятельно. Достаточно представить в центр имеющиеся на руках данные. Специалисты МФЦ окажут помощь в составлении заявления, укажут на отсутствие необходимых сведений и впоследствии направят документы по назначению.
- Пересылка по интернету. Для реализации такого способа потребуется зарегистрироваться на сайте налогового органа, создать свой кабинет и подтвердить учетную запись. Это позволит получить доступ ко всем возможностям ресурса. Далее необходимо заполнить специальную электронную форму заявления и перевести все документы в цифровой формат. О выполнении операции человек получит уведомление в свой кабинет.
Любой из указанных способов плательщик выбирает по личному усмотрению. После получения всех данных налоговым органом будет принято решение. По своему характеру оно может быть как положительным, так и отрицательным. В любом случае заинтересованному лицу будет направлен ответ.
Требуемые документы
Необходимо представить:
- Паспорт инициатора.
- Документ, подтверждающий право на льготу.
- Индивидуальный номер плательщика налогов, который можно получить в ИФНС.
- Документы, подтверждающие право собственности на недвижимость.
Следует отметить, что инициатор вправе представить в налоговый орган копии сведений, заверенные в организациях, которые их выдали.
В то же время обслуживающий специалист налоговой имеет право потребовать у инициатора оригиналы для сверки. Если по каким-либо причинам необходимые данные отсутствуют, ИФНС направляет запросы третьим лицам.
Ответы должны представляться в течение семи дней.
Если в ИФНС поступает уведомление о невозможности предоставления сведений, то инициатору в течение трех суток направляется письмо о необходимости представить данные самостоятельно.
Образцы документов
Образец заявления по льготе на земельный участок
Источник: https://pravo.estate/nalogi/kak-ne-platit-na-nedvizhimost/
Глава 30 НК РФ. Налог на имущество организаций

Во всех субъектах РФ: республиках, краях, областях, автономных округах и в городах федерального значения Москве, Санкт-Петербурге и Севастополе. Причем, в каждом из субъектов уплата налога на имущество введена своим отдельным законом, в котором предусмотрены региональные особенности.
Как соотносятся общие правила и региональные особенности
Правила начисления и уплаты налога на имущество организаций закреплены в главе 30 Налогового кодекса. Положения данной главы едины для всех субъектов РФ, но при этом региональные власти вправе устанавливать некоторые особенности в рамках общих правил.
Так, субъект РФ может утвердить региональным законом свои ставки налога, но эти ставки не должны превышать в общем случае 2,2 процента.
Кроме того, регион имеет право установить собственные сроки уплаты налога и авансовых платежей.Наконец, власти субъекта РФ могут по своему усмотрению ввести региональные льготы по налогу на имущество, а также установить (либо не устанавливать) отчетные периоды в рамках налогового периода.
Кто платит налог на имущество организаций
- Российские организации, на балансе которых числится недвижимость в качестве основных средств (ОС).
- Иностранные организации, работающие в России через постоянные представительства и имеющие недвижимость, учтенную в качестве основных средств, или получившие недвижимость по концессионному соглашению (такие компании учитывают имущество по правилам российского бухучета).
- Иностранные организации, не создавшие в России постоянных представительств, но владеющие недвижимостью на территории РФ, либо получившие такую недвижимость по концессионному соглашению.
Кто не платит налог на имущество организаций
В Налоговом кодексе приведен закрытый перечень налогоплательщиков, освобожденных от уплаты налога на имущество организаций.
В этот список входят религиозные организации, общественные организации инвалидов, производители фармацевтической продукции и ряд других предприятий.
Данный перечень действует во всех без исключения регионах России. Кроме того, каждый регион вправе дополнительно установить собственные льготы.
На что начисляется налог на имущество организаций
Российские компании начисляют налог на недвижимое имущество, отраженное на балансе в качестве основных средств, то есть по дебету счета 01.
Что касается «движимых» основных средств, то до 2019 года они освобождались от налога на имущество в тех субъектах РФ, где были приняты соответствующие законы (под освобождение подпадали только объекты, поставленные на баланс в 2013 году или позже). Начиная с 2019 года налог с движимого имущества не платится ни в одном регионе.
Налог начисляется на все вышеуказанные ОС, в том числе, на переданные во временное пользование, владение, распоряжение, доверительное управление, внесенные в совместную деятельность или полученные по концессионному соглашению. На имущество, переданное в лизинг, налог начисляет либо лизингодатель, либо лизингополучатель — в зависимости от того, на чьем балансе числится объект.
Зарубежные компании, открывшие в России постоянные представительства, начисляют налог на недвижимые объекты, которые по нормам российского бухучета являются основными средствами. Зарубежные предприятия, не имеющие постоянных представительств — на любую недвижимость, принадлежащую им на праве собственности и расположенную на территории РФ.
На что не начисляется налог на имущество организаций
Во всех без исключения регионах РФ налог не начисляется на землю, воду и другие объекты природопользования. Кроме того, от налогообложения освобождено имущество коллегий адвокатов, адвокатских бюро, юридических консультаций, специализированных протезно-ортопедических предприятий и некоторые другие объекты.
Заметим, что субъекты РФ могут дополнительно утверждать перечни имущества, не подпадающего под налогообложение на территории данного региона.
Налоговая ставка по налогу на имущество организаций
Каждый регион утверждает собственную ставку налога на имущество организаций. Единственное ограничение, прописанное в Налоговом кодексе — ставка не может превышать 2,2 процента. При этом в отношении объектов недвижимого имущества, налоговая база по которым определяется как кадастровая стоимость, налоговая ставка не может превышать установленных в НК РФ значений.
Субъекты РФ вправе дифференцировать ставки в зависимости от категорий налогоплательщиков и имущества.
Узнать, какие ставки и льготы введены в вашем регионе, можно в своей налоговой инспекции.
Кто должен заниматься расчетом налога на имущество организаций
Рассчитать налог на имущество должна бухгалтерия организации-налогоплательщика. Налоговая инспекция во время камеральных и выездных проверок проверяет правильность расчета.
Как рассчитать налог на имущество организаций
Чтобы рассчитать налог на имущество организаций, нужно определить налоговую базу и умножить ее на ставку налога.
До 2019 года и налоговая база рассчитывалась отдельно в отношении имущества головной организации; в отношении имущества каждого обособленного подразделения, имеющего свой баланс; по каждому объекту недвижимости, расположенному вне места нахождения головной организации, подразделения, имеющего свой баланс, или постоянного представительства зарубежной компании. Начиная с 2019 года налоговая база рассчитывается отдельно в отношении каждого объекта недвижимости
Если объект недвижимости расположен на территории разных регионов, то налоговая база по нему рассчитывается обособленно от другого имущества. При этом нужно определить долю, приходящуюся на каждый из регионов.
Налоговая база — это в общем случае среднегодовая стоимость налогооблагаемого имущества. Базу определяют по итогам налогового периода, который равен календарному году.
Чтобы вычислить базу, надо сложить значения остаточной стоимости объектов на 1-е число каждого месяца и на последний день налогового периода.
Затем полученную сумму необходимо разделить на число месяцев в налоговом периоде, увеличенное на единицу.
Приведем пример. Допустим, остаточная стоимость имущества компании равнялась значениям, приведенным в таблице 1. Тогда среднегодовая стоимость составит 1 200 000 руб.((1 500 000 + 1 450 000 + 1 400 000 + 1 350 000 + 1 300 000 + 1 250 000+ 1 200 000 + 1 150 000 + 1 100 000 + 1 050 000 + 1 000 000 + 950 000 + 900 000): (12+1).
Таблица 1
Добавим, что остаточную стоимость необходимо определять по нормам, изложенным в ПБУ 6/01 «Учет основных средств», и по правилам, приведенным в методических указаниях по бухгалтерскому учету основных средств*. Нужно также придерживаться порядка, закрепленного в учетной политике предприятия.
Начиная с 2014 года в оттношении некоторых объектов недвижимости (торговых и административно-деловых центров, офисов, точек общепита и др.) облагаемая базой признается не среднегодовая, а кадастровая стоимость.
Для таких объектов сумма налога в общем случае равна кадастровой стоимости объекта по состоянию на 1 января соответствующего года, умноженной на ставку налога.Добавим, что сведения о кадастровой стоимости недвижимости нужно брать из Единого государственного реестра недвижимости.
Как рассчитать авансовый платеж по налогу на имущество организаций
Для имущества, налог по которому рассчитывается исходя из среднегодовой стоимости, отчетными периодами являются квартал, полугодие и девять месяцев. В регионах, где отчетные периоды введены, организации в течение года должны перечислять авансовые платежи.
Чтобы рассчитать сумму авансового платежа, надо в общем случае найти среднюю стоимость имущества за отчетный период. Ее определяют по правилам, которые применяются для расчета среднегодовой стоимости. Разница в том, что вместо остаточной стоимости на последнее число периода, нужно прибавить остаточную стоимость на 1-е число следующего месяца.
Поясним на примере. Предположим, остаточная стоимость имущества компании за квартал равнялась значениям, приведенным в таблице 2. Тогда средняя стоимость в отчетном периоде составит 1 425 000 руб.((1 500 000 + 1 450 000 + 1 400 000 + 1 350 000): (3+1)). Обратите внимание, что в формуле участвует значение остаточной стоимости на 1 апреля, а не на 31 марта.
Таблица 2
Сумма авансового платежа равна одной четвертой средней стоимости имущества за отчетный период, умноженной на ставку налога. Если предположить, что ставка равна 2,2 процента, то величина авансового платежа за квартал в нашем примере составит 7 837 руб. (1 425 000 руб. х 2,2%:4).
Для имущества, налог по которому рассчитывается исходя из кадастровой стоимости, отчетными периодами являются первый, второй и третий кварталы. В регионах, где отчетные периоды введены, компании должны делать авансовые платежи, размер которых равен одной четвертой кадастровой стоимости, умноженной на ставку.
Когда перечислять деньги
Налог на имущество организаций и авансовые платежи по нему нужно перечислять в сроки, установленные законодательством региона. Узнать конкретные даты перечисления денег можно в своей налоговой инспекции.
При уплате итоговой суммы налога необходимо учитывать авансовые платежи, сделанные в течение года. Регионы, где введены отчетные периоды, вправе освободить отдельные категории налогоплательщиков от уплаты авансовых платежей.
Куда перечислять деньги
Налог и авансовые платежи в отношении имущества, принадлежащего головной организации, нужно перечислять в бюджет по местонахождению этой организации.
Налог и авансовые платежи в отношении имущества, принадлежащего обособленному подразделению, имеющему отдельный баланс, нужно перечислять в бюджет по местонахождению данного подразделения. При расчете суммы налога и авансовых платежей следует применять ставку, установленную для региона, где находится подразделение.
Налог и авансовые платежи в отношении недвижимости, расположенной вне места нахождения головной организации и подразделений, имеющих свой баланс, необходимо перечислять в бюджет по местонахождению такой недвижимости. Рассчитывать суммы налога и авансовых платежей следует по ставке, установленной для региона, где находится недвижимость.
Как отчитываться по налогу на имущество организаций
Налогоплательщики обязаны сдать декларацию по налогу на имущество организаций не позднее 30 марта года, следующего за истекшим налоговым периодом.
В регионах, где введены отчетные периоды, необходимо сдавать расчеты по авансовым платежам не позднее 30 календарных дней с даты окончания отчетного периода (не позднее 30 апреля, 30 июля и 30 октября соответственно).
Организации, не владеющие налогооблагаемым имуществом, не являются налогоплательщиками, и поэтому не должны сдавать декларации и расчеты.
Куда представлять отчетность
С начала 2019 года организации в общем случае обязаны отчитываться по налогу на имущество по местонахождению каждого объекта. При этом компания, у которой есть несколько объектов недвижимости, вправе сдать единую декларацию или единый расчет по налогу на имущество.
Сделать это можно в том случае, если все объекты находятся на территории одного субъекта РФ, в бюджет которого налог на имущество зачисляется полностью. Подавать единую декларацию (расчет) разрешено только в отношении объектов, налог по которым рассчитывается исходя из среднегодовой стоимости.
Порядок представления единой отчетности следует предварительно согласовать с региональным управлением ФНС, направив туда соответствующее уведомление
* Методические указания утверждены приказом Минфина России от 13.10.03 № 91н.
Источник: https://www.Buhonline.ru/pub/beginner/2010/12/4036