
Можно ли выписывать документы и принимать документы (акты выполненных работ, накладные и т.п.) 30 числом месяца, если этот день выходной, например, 30.04.2017 г.?
Какие даты в документах не вызовут претензии налоговиков
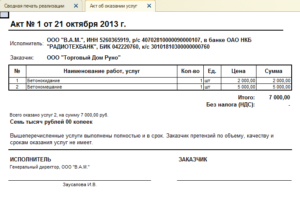
Источник: журнал «Главбух»
Одна из частых причин, по которой налоговики могут доначислить компании НДС или налог на прибыль это путаница в датах первички, договоров, доверенностей и счетов-фактур. Иногда даже незначительные расхождения могут стать причиной того, что сделку признают фиктивной.
В этой статье мы перечислили самые распространенные ситуации, когда несовпадения даты в документах безопаснее всего исправить.
Например, если документы датированы выходным или праздничным днем, договоры подписаны позже актов, счета-фактуры выставлены раньше отгрузки и т. д.
Хотя почти во всех случаях у компаний есть возможность отбиться от доначислений, даже если инспекторы уже обнаружили расхождения в оформлении.
Документы составлены в выходной день
Если договор составлен в выходной день, налоговики могут отказать компании в учете расходов по этой сделке. Однако законодательство не обязывает оформлять первичные документы и договоры исключительно в рабочие дни.
Поэтому судьи считают позицию налоговиков обоснованной только при наличии других доказательств фиктивности сделок.
Например, если компания сотрудничала с однодневками, которые не располагали нужными ресурсами, чтобы выполнить все обязательства по сделке (постановление ФАС Московского округа от 21 мая 2013 г. по делу № А40-113245/12-99-583).
Как исправить. Чтобы налоговики не предъявляли претензии, стоит переделать договор. Также иногда подотчетники приносят документы, выписанные в нерабочие дни. Тогда можно оформить сотруднику работу в выходной день.
Накладную или акт оформили раньше договора
На практике бывает, что поставщик отгружает товары до того, как компании составляют письменный договор. Либо акт приемки-сдачи подписывают раньше договора оказания услуг или выполнения работ. Такое несоответствие налоговики рассматривают как признак фиктивности сделок.
Как исправить. Имеющийся договор можно переоформить. Но иногда такое невозможно. Например, директор контрагента сменился, и подписать договор задним числом не получается.
Тогда безопаснее составить дополнительное соглашение и распространить действие договора на период до его заключения (п. 2 ст. 425 ГК РФ).
Такую же оговорку можно сделать изначально в самом договоре, оформленном после отгрузки.
Добавим, что судьи обычно поддерживают инспекторов, только если помимо указанных ошибок в первичке есть доказательства, что поставщик не платит налоги, не отчитывается перед инспекцией и т. д. (определение ВАС РФ от 4 апреля 2013 г. № ВАС-3073/13).Еще инспекторы сверяют дату акта с периодом выполнения работ, указанным в договоре. Если акт составлен раньше, чем согласовано в контракте, налоговики могут посчитать, что первичка недостоверна. И судьи могут поддержать ИФНС (постановление ФАС Дальневосточного округа от 4 сентября 2013 г.
№ Ф03-3967/2013). Например, согласно акту подрядчик выполнял работы с 15 по 30 марта. Но в договоре период работ установлен со 2 по 16 апреля. Тогда можно составить допсоглашение к договору и указать в нем период работ, соответствущий фактическому.
Либо в акте сделать оговорку, что работы выполнены досрочно.
Счет-фактуру выписали раньше, чем накладную
По мнению чиновников, компания не вправе принять к вычету НДС по счету-фактуре, выписанному раньше товарной накладной (письмо Минфина России от 9 ноября 2011 г. № 03-07-09/39). Поскольку счет-фактуру нужно составлять в течение пяти дней с даты отгрузки (п. 3 ст. 168 НК РФ). Если же поставщик выписал счет-фактуру позже пяти дней с даты отгрузки, претензий к вычету скорее всего не будет.
Другая ситуация с универсальным передаточным документом, который совмещает счет-фактуру и накладную. Налоговики допускают, что компания иногда может составить УПД до поставки.
То есть дата отгрузки в строке 11 может отличаться от даты документа в строке 1 (приложение № 5 к письму ФНС России от 21 октября 2013 г. № ММВ-20-3/96@). Например, если поставщик выписал УПД, но на складе не оказалось нужного ассортимента.
Либо из-за сложностей с транспортом отгрузку товаров отложили.
Как исправить. Если спорить с инспекторами не хочется, надо попросить поставщика переделать счет-фактуру. Но если дело дошло до суда, то вычеты по преждевременному счету-фактуре можно защитить (постановление ФАС Поволжского округа от 6 декабря 2012 г. по делу № А55-8053/2012).
Компания оплатила товары раньше срока
Претензии у инспекторов могут возникнуть и в ситуации, когда компания перечислила контрагенту предоплату. Но согласно условиям договора оплатить товары, работы или услуги нужно только после отгрузки или подписания актов приемки-сдачи.
Как исправить. Нужно заключить дополнительное соглашение к договору и указать в нем на обязанность покупателя перечислить аванс. Иначе компания не сможет принять к вычету НДС с предоплаты (п. 9 ст. 172 НК РФ).
Документы с поставщиком подписаны до его регистрации
Иногда компании заключают договор с поставщиками, которые зарегистрированы недавно. При этом в договоре по ошибке могут поставить дату раньше регистрации продавца. Аналогичные недочеты возможны также в счетах-фактурах и накладных.
Налоговики снимают расходы и вычеты НДС по таким документам. Причем часто претензии инспекторов оспорить не удается даже в суде. Особенно если в первичном документе есть и другие недочеты. Например, в акте не указаны конкретные услуги или работы, которые выполнил контрагент (постановление ФАС Волго-Вятского округа от 28 июня 2013 г. по делу № А79-7595/2012).
К тому же судьи считают, что компания должна удостовериться, что контрагент зарегистрирован в ЕГРЮЛ (постановление Президиума ВАС РФ от 1 февраля 2011 г. № 10230/10).
Как исправить. По возможности лучше переоформить договор, счета-фактуры или первичку.
В дальнейшем безопаснее проверять регистрацию поставщика на сайте nalog ru в разделе «Проверь себя и контрагента».
Полученные с сайта данные можно распечатать и заверить подписью руководителя и печатью компании. В отношении поставщиков по крупным сделкам желательно получить в инспекции выписку из ЕГРЮЛ.
В день заключения договора директор был в командировке
Бывает, вместо директора в договоре расписывается другой сотрудник. Налоговики вряд ли будут проводить экспертизу подписей без особых оснований.
Но вопросы возникнут, если директор был в служебной поездке, когда компания заключила договор. И это подтверждено приказом о командировке. Налоговики могут заявить, что директор не имел возможности заверить договор.
В связи с этим возможны претензии к расходам и вычетам по сделке.
Как исправить. Безопаснее оформить доверенность на право подписи договора и указать ее реквизиты в договоре. Но не перепутайте даты в документах (см. следующий раздел).
Если дооформить документы невозможно, то вычеты и расходы скорее всего получится защитить в суде.Исключение — если налоговики докажут, что поставщик недобросовестный, а сделка фиктивна (постановление ФАС Западно-Сибирского округа от 21 января 2013 г. по делу № А81-305/2012).
Первичка или договор оформлены раньше доверенности на право подписи
Налоговики уделяют особое внимание подписям в первичных документах. Поэтому стоит проверить, правильно ли оформлены доверенности на право подписи первички. Дата первичного документа должна вписываться в период действия доверенности. То же самое относится к договорам. Иначе налоговики посчитают, что документы подписаны неуполномоченными сотрудниками.
Как исправить. Желательно отслеживать период действия не только тех доверенностей, которые выдает компания, но и документов поставщиков. Если доверенность поставщика оформлена позже, чем первичные документы, стоит обратиться к контрагенту с просьбой исправить этот недочет.
Хотя компаниям нередко удается доказать, что расходы на товары обоснованны, даже если, например, доверенность датирована позже договора (постановление ФАС Западно-Сибирского округа от 9 октября 2012 г. по делу № А45-6790/2012). Но проще скорректировать документы, чем судиться с налоговиками.
Договор комиссии заключен позже поставки
Компания может поручить комиссионеру продать или закупить товары В таком случае посредник должен заключить договор поставки после того, как оформлена комиссия (п. 6 информационного письма Президиума ВАС РФ от 17 ноября 2004 г. № 85).
Если же договор с посредником подписан, когда товар уже реализован или приобретен, то налоговики могут признать сделку фиктивной, а комиссионера поставщиком. И потребовать от него заплатить налоги с реализации товаров. Возможны претензии и к комитенту. Так, налоговики могут снять расходы и вычеты НДС по вознаграждению, которое компания уплатила посреднику.
Как исправить. Наиболее безопасный вариант — переоформить договор комиссии. И еще. Иногда у комиссионера заключен длительный договор с поставщиками.
Тем не менее безопаснее подписать отдельный контракт на покупку товаров для комитента, чтобы его дата была позже, чем дата договора комиссии.
Иначе судьи могут признать претензии налоговиков законными (постановление ФАС Западно-Сибирского округа от 19 апреля 2012 г. по делу № А46-6559/2011).
Акты с заказчиком подписаны раньше, чем с субподрядчиками
Еще одна опасная нестыковка в датах — акты с субподрядчиками оформлены после того, как заказчик принял работы. Налоговики снимают расходы и вычеты НДС по договорам с субподрядчиками, полагая их необоснованными.
Как исправить. Безопаснее переоформить акты. Спорить с налоговиками рискованно. Судьи иногда считают, что компания вправе не подписывать акты с субподрядчиком до принятия работ заказчиком.
Ведь возможны претензии заказчика по поводу работ, выполненных субподрядчиком (постановление ФАС Северо-Западного округа от 19 марта 2014 г. по делу № А13-12979/2012). Но инспекторам часто удается привести дополнительные аргументы в пользу того, что расходы необоснованны.
Например, если этапы работ в договоре субподряда не соответствуют контракту с заказчиком (постановление ФАС Северо-Западного округа от 9 октября 2012 г. по делу № А56-59867/2011).
Источник: https://otchetonline.ru/art/buh/45978-kakie-daty-v-dokumentah-ne-vyzovut-pretenzii-nalogovikov.html
Дата акта выполненных работ раньше даты оказания услуг
То есть в данном случае нет какого-либо специального регулирования – речь может идти только о порядке, установленном самим договором оказания услуг. Но само использование акта подразумевает, что в нем идет речь о приеме-передаче работ, услуг, имущества и т.д. Факт оплаты подтверждается платежными поручениями. Обоснование данной позиции приведено ниже в материалах «Системы Юрист».
Рекомендация. «5. Условие о составлении . Наличие этого условия соответствует интересам заказчика, ведь в таком случае отсутствие акта будет дополнительным аргументом, подтверждающим неоказание услуг, и основанием для отказа в оплате услуг. № ВАС-2742/11 отказано в передаче дела в Президиум ВАС РФ для пересмотра в порядке надзора)
Когда выставляются счета-фактуры по аренде
, которые оказываются непрерывно, как правило, ежедневно в течение определенного промежутка времени.
Для того чтобы арендатор смог учесть в расходах в налоговом и бухгалтерском учете арендную плату, достаточно договора аренды и акта приемки-передачи арендованного имущества.
Подписывайтесь на наш канал в Статья из книги .
Определяем дату учета услуг
Заказчик обязан в сроки и в порядке, которые предусмотрены договором, принять выполненную работу (ее результат) (п. 1 ст. 720, ст. 783 ГК РФ). Приемка оказанных услуг (выполненных работ) оформляется соответствующим актом.
Унифицированной формы акта приема-передачи услуг (работ) не установлено.
Поэтому форму такого акта стороны договора вправе разработать самостоятельно исходя из особенностей заключенного договора и специфики оказываемых услуг (выполняемых работ), включив в нее все обязательные реквизиты, предусмотренные п. 2 ст.
9 Федерального закона от 21.11.1996 N 129-ФЗ «О бухгалтерском учете» (далее — Закон N 129-ФЗ), и утвердив ее соответствующим организационно-распорядительным документом организации.
Акт выполненных работ подписан раньше, чем заключен договор
Считается ли это ошибкой и как можно исправить в случае чего?НатальяДа, безусловно это ошибка.
Акт выполненных работ недействителен.Необходимо его переписать с верной датой.Если у Вас остались вопросы Вы можете обратиться ко мне в чат за персональной консультацией и заказать документы по вашему вопросу.С уважением, Виктория Суворова. Москва Бесплатная оценка вашей ситуации
Договор зарегистрирован 28 февраля (прописан период действия с 01.01.2018), а акт о выполнении работ подписан 31 января.
Когда выставлять акт выполненных работ?
МоскваОбщаться в чате
Здравствуйте!
Как договоритесь с заказчиком. Если он готов заплатить за остаток этого месяца — то можете включить эти условия в договор.
3. Выставляю счет на оплату услуг за месяц, но потом отправляю акт-выполненных работ за период с 20-ого по 20-ое число? Нет. Если в договоре прописано, что акт выставляется в конце месяца, то последним числом его и нужно выставлять. То есть если заключили договор с 20 ноября, то выставляйте за период 20.11-30.11, а по том за весь декабрь.
Дата акта выполненных работ позже даты оказания услуг
У меня, например, была ситуация когда работы и услуги заказывала
.
Предоставление государственной услуги в части предоставления места для продажи товаров на ярмарке выходного дня приостанавливается до даты аннулирования листа ожидания, после чего принимается.
Акт выполненных работ акт оказания услуг образец бланка.
Время проведения проверки в случаях, указанных в настоящем пункте, назначается не позднее 2 часов с момента. Договор на выполнение проектных работ и оказания услуг по техническому сопровождению согласования проектной документации. При подписании акта заказчиком позже его составления и подписания исполнителем днем выполнения работ оказания услуг является дата.
N, учитывая тот факт, что акт выполненных работ подтверждает объем, стоимость выполненных работ и услуг, а дата подписания акта
.
Дата периода оказания услуг и дата акта
Акт — подтверждение факта оказания услуг по договору и составляется он именно после того, как услуги уже оказаны.
С уважением, Татьяна. 09 Августа 2018, 15:17 1 0 Николай клиент, г.
Калининград Спасибо! Если датировать акт 2 августа я имею право, то правомерно ли при этом датировать счет-фактуру 31 июля как последним днем периода оказания услуг и почему? 09 Августа 2018, 16:48 8,6 Правовед.ru 1421 ответ 612 отзывов Общаться в чате Бесплатная оценка вашей ситуации юрист, г.
Саратов Общаться в чате Дата выставления счет-фактуры вполне может совпадать с последним днем оказания услуги. Согласно статьи 168 НК РФ,3.При реализации товаров (работ, услуг), передаче имущественных прав, а также при получении сумм оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав выставляются соответствующие счета-фактуры не позднее пяти календарных дней, считая со дня отгрузки товара (выполнения работ, оказания услуг), со дня передачи имущественных прав или со дня получения сумм оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав.
Каким числом подписывается акт выполненных работ?
Заказчик обязан в сроки и в порядке, которые предусмотрены договором подряда, с участием подрядчика осмотреть и принять выполненную работу (ее результат), а при обнаружении отступлений от договора, ухудшающих результат работы, или иных недостатков в работе немедленно заявить об этом подрядчику.6.
Если иное не предусмотрено договором подряда, при уклонении заказчика от принятия выполненной работы подрядчик вправе по истечении месяца со дня, когда согласно договору результат работы должен был быть передан заказчику, и при условии последующего двукратного предупреждения заказчика продать результат работы, а вырученную сумму, за вычетом всех причитающихся подрядчику платежей, внести на имя заказчика в депозит в порядке, предусмотренном статьей 327 настоящего Кодекса.7.
Оказание услуг «долгосрочного» характера: какой датой выставить акт и счет-фактуру?
Стороны вправе предусмотреть в договоре ежемесячное составление актов выполненных работ (оказанных услуг).
Счета-фактуры по оказанным услугам выставляются продавцом не позднее пяти календарных дней, считая с даты составления первого по времени первичного документа на имя покупателя (заказчика) услуг. Если таким документом будет акт выполненных работ (оказанных услуг), составленный в последний день месяца, то счет-фактура должен быть выставлен в течение 5 дней с этой даты.
Обоснование вывода: Акт выполненных работ (оказанных услуг) Возмездное оказание услуг регулируется нормами главы 39 ГК РФ. К договору возмездного оказания услуг применяются общие положения о подряде (ст. 783 ГК РФ). В ст. 720 ГК РФ закреплен порядок приемки заказчиком выполненных работы.
Источник: http://domprava76.ru/data-akta-vypolnennyh-rabot-ranshe-daty-okazanija-uslug-81741/