
Чем грозят нарушения при сдаче РСВ-1
Какие штрафы за не правельно сданный рсв

При наличии смягчающих обстоятельств размер штрафа может быть снижен, если организация обратится в суд и суд примет такое решение. Примечание. Как считать полный или неполный месяцШтраф начисляется за каждый полный или неполный месяц со дня, установленного для представления расчета (ч. 1 ст.
46 Закона N 212-ФЗ).Если страхователь сдал расчет по форме РСВ-1 ПФР вместо 15 февраля только 25 марта 2013 г., это значит, что он задержал сдачу расчета на 38 дней (один полный и один неполный месяц). При расчете размера штрафа следует применять показатель «2 месяца».
Обстоятельства нарушения и ответственность страхователя Как правило, обстоятельства, исключающие вину, смягчающие или отягчающие ответственность за совершение правонарушения, устанавливаются судом или Пенсионным фондом и учитываются при привлечении страхователя к ответственности (п. 4 ч. 6 ст.
39 и ч. 4 ст. 44 Закона N 212-ФЗ).
Штраф за несвоевременную сдачу расчета по взносам в 2017 году
Однако, данное правило не распространяется на отчётность за 2018 год. Рассматриваемый бланк не претерпел никаких изменений.
Каждое заинтересованное лицо может загрузить образец оформления с официального сайта Пенсионного Фонда РФ. Для этого требуется перейти в справочно-правовой раздел.
Для понимания того, какие предусматриваются штрафы за несвоевременную сдачу РСВ-1 в 2018 году, необходимо тщательно ознакомиться с перечнем лиц и компаний, предоставляющих документ, с ключевыми нюансами оформления, с регламентируемыми сроками сдачи отчетности, с законодательной ответственностью за нарушения и так далее.
Онлайн журнал для бухгалтера
Испекли тортик – заплатите налог. ИФНС ищет кондитеров в соцсетях О-па! Чуть очки с носа не соскочили от прочитанного!!!! Все чудастее и чудастее…. Кого ПФР не будет штрафовать за дополняющие СЗВ-М Кто вас заставляет всем этим пользоваться? Если я где-то регистрируюсь, я сама принимаю для себя…
Важно Telegram в новом сервисе будет хранить персональные данные пользователей про субсидиарную ответственность за неуплату налогов.
Это не взыскание налога, это за ущерб госуд… Как с внештатного бухгалтера-пенсионерки взыскали по «субсидиарке» 2,7 млн налоговых долгов компании Я очень извиняюсь, а зачем вы это делаете? очевидно потому, что на одну зарплату не прожи…Испекли тортик – заплатите налог.
ИФНС ищет кондитеров в соцсетях Я очень извиняюсь, а зачем вы это делаете? Шитье может доставлять удовольствие, а вот мытье поло… Испекли тортик – заплатите налог.
Штрафы за недостоверные индивидуальные пфр-сведения: когда грозят и в каком размере
Узнать, какой штраф за несдачу отчетности РСВ-1 в налоговую в 2018 году теперь можно именно в налоговой. Штраф за невовремя предоставленную отчетность в ПФР определяется в размере 5% от суммы взносов к уплате, которая была начислена за 3 месяца отчетного периода (ст.
17 Внимание Закона от 01.04.1996 N 27-ФЗ).
Штраф за несдачу нулевой РСВ-1 Помимо штрафов за несданный отчет в ПФР по установленному «страховому» Закону, каждого руководителя организации-страхователя могут заставить уплатить определенный штраф за несданную отчетность в налоговую. Размер штрафа составляет 300 — 500 руб. (ч.
2 ст. 15.33 КоАП РФ).
Важным моментом является то, что на предпринимателей взыскание такого штрафа за несдачу отчетов РСВ-1 не распространяются. Именно поэтому, штрафов за несдачу отчетности в органы ПФР может быть всего два.
Штраф за несдачу отчетности рсв-1 в налоговую
Если в представленных сведениях обнаружены ошибки Законодательством не предусмотрена ответственность за представление сведений, в которых имеются недочеты, ошибки, опечатки, не влекущие за собой занижение суммы платежей (Постановление ФАС Западно-Сибирского округа от 07.08.2012 по делу N А27-19503/2011).Порядок исправления ошибок будет зависеть от того, кем они обнаружены. Если ошибку обнаружил страхователь В этом случае страхователь должен:
- в двухнедельный срок со дня обнаружения ошибок представить исправленные формы документов в территориальный орган ПФР;
- выдать застрахованному лицу копию уточненных индивидуальных сведений.
Такой порядок установлен в п.
34 Инструкции о порядке ведения индивидуального (персонифицированного) учета сведений о застрахованных лицах, утвержденной Приказом Минздравсоцразвития России от 14.12.2009 N 987н (далее — Инструкция).
Штрафы и ответственность за несвоевременную сдачу рсв-1 в 2018 году
Что касается остальных разделов, то в их строках проставляются прочерки за исключением тех случаев, когда в отчетном периоде имели место выплаты в пользу сотрудников и начисление взносов страхового характера.
С начала января 2018 года все страховые и пенсионные взносы перешли под контроль территориальных налоговых служб. Для отчетности, начиная с первого квартала текущего года, предусматривается новый единый бланк, разработанный ФНС. В данном случае форма РСВ-1 перестает действовать.
Но стоит отметить, что за расчет по 2018 году отчитываться нужно по старой установленной форме. Бланк формы РСВ-1 Правила заполнения В рассматриваемой форме заполнению подлежат исключительно те разделы, в которых может быть указана какая-либо информация.
Другими словами, если у плательщика один из разделов формы остается пустым, то соответствующие взносы не должны начисляться.
Штрафы за нарушения сдачи отчетности в пфр
Электронный отчет обязателенСогласно порядку, установленному в ч. 10 ст.
15 Закона N 212-ФЗ, сдавать расчет по форме РСВ-1 ПФР в электронном виде обязаны страхователи:- со среднесписочной численностью физических лиц, в пользу которых они производили выплаты и иные вознаграждения, за предшествующий расчетный период свыше 50 человек;- вновь созданных (реорганизованных) организаций, у которых численность указанных физических лиц превышает 50 человек.Если численность составляет 50 человек и менее, страхователь может сдать расчет в любом виде — бумажном или электронном. Штраф за нарушения при сдаче индивидуальных сведений Как следует из ч.
3 ст.
Корректировка расчета по страховым взносам 2018
Суды отмечали, что штраф за недостоверность неприменим, если:
- страхователь не исправил свою отчетность, потому что от него этого не требовали. При этом сотрудники Фонда вправе сами скорректировать сведения и постфактум уведомить об этом организациюп. 41 Инструкции, утв. Приказом Минздравсоцразвития от 14.12.2009 № 987н; Постановление ФАС ЗСО от 13.07.2012 № А27-14147/2011;
Источник: http://dolgoteh.ru/kakie-shtrafy-za-ne-pravelno-sdannyj-rsv/
Штрафы и ответственность за несвоевременную сдачу РСВ-1 в 2019 году
По итогам отчётного года каждая организация или индивидуальный предприниматель должны предоставить в территориальное подразделение ПФР соответствующую документацию по форме РСВ-1. Стоит отметить, что с начала 2019 года все бланки по взносам передаются в налоговые инспекции и по другой форме. Однако, данное правило не распространяется на отчётность за 2019 год.
Рассматриваемый бланк не претерпел никаких изменений. Каждое заинтересованное лицо может загрузить образец оформления с официального сайта Пенсионного Фонда РФ. Для этого требуется перейти в справочно-правовой раздел.
Для понимания того, какие предусматриваются штрафы за несвоевременную сдачу РСВ-1 в 2019 году, необходимо тщательно ознакомиться с перечнем лиц и компаний, предоставляющих документ, с ключевыми нюансами оформления, с регламентируемыми сроками сдачи отчетности, с законодательной ответственностью за нарушения и так далее.
Кто подает документ
Рассматриваемый расчет по страховым взносам должен предоставляться в контролирующие службы должен предоставляться всеми страхователями, в качестве которых могут выступать компании или предприниматели, имеющие постоянный штат сотрудников. В тех случаях, когда в течение отчётного года страхователь не ведет активную деятельность и не начисляет финансовые вознаграждения в пользу работников, то он все равно должен осуществлять подачу отчета.
Для тех предпринимателей, которые не нанимали новых сотрудников в течение года и не платили вознаграждения, сдача расчета по форме РСВ-1 не предусматривается. Соответствующая форма отчетности была утверждена 16 января 2019 года постановлением №2. В течение 2019 года бланк не изменялся.
Стоит напомнить, что в состав отчета в обязательном порядке включается титульный лист, а также разделы 1 и 2.1. Что касается остальных разделов, то в их строках проставляются прочерки за исключением тех случаев, когда в отчетном периоде имели место выплаты в пользу сотрудников и начисление взносов страхового характера.
С начала января 2019 года все страховые и пенсионные взносы перешли под контроль территориальных налоговых служб. Для отчетности, начиная с первого квартала текущего года, предусматривается новый единый бланк, разработанный ФНС. В данном случае форма РСВ-1 перестает действовать. Но стоит отметить, что за расчет по 2019 году отчитываться нужно по старой установленной форме.
Бланк формы РСВ-1
Правила заполнения
В рассматриваемой форме заполнению подлежат исключительно те разделы, в которых может быть указана какая-либо информация. Другими словами, если у плательщика один из разделов формы остается пустым, то соответствующие взносы не должны начисляться. В соответствии с этим такие разделы расчета не должны предоставляться.
В обязательном порядке заполнению подлежать первые два раздела и титульный лист. Такое требование устанавливается нормами, указанными в пункте №3 установленного порядка заполнения расчета. Остальные разделы рассматриваемой документации включаются в финальную отчетность только по необходимости.
В соответствии с вышеуказанной информации страхователь должен в первую очередь оформить обязательные разделы и только после этого проставить на каждой конкретной странице документа нумерацию сквозного характера.
Стоит отметить, что годовую отчетность за 2019 года не должны были подавать те индивидуальные предприниматели, которые не нанимали работников и не выплачивали зарплату с прочими финансовыми вознаграждениями физлицам.
Что касается тех работодателей, которые осуществляли выплаты в течение прошлого года финансовых вознаграждений в полном размере и начислявших все страховые взносы по ОМС, то они должны заполнить все без исключения разделы расчета по форме РСВ-1.
В титульном листе должна быть обязательно прописана следующая информация:
- регистрационный номер организации или индивидуального предпринимателя в Пенсионном Фонде;
- сквозная нумерация страницы;
- кодификация для первичной или исправленной документации;
- код отчетного периода – для второго квартала указывается код 6;
- дата оформления;
- полное наименование организации;
- индивидуальный налоговый номер;
- КПП и так далее.
Если предприятие оформляет нулевую отчетность, то нужно проставить прочерк в графе со сведениями о числе застрахованных лиц. Зачастую рассматриваемый отчет подается только теми компаниями, у которых в штате числится только директор. В разделе о среднесписочном числе работников нужно проставить единицу. Если это не будет сделано, то инспекторы также наложат административный штраф.
Довольно часто у бухгалтеров организаций или у предпринимателей возникают определенные затруднения с заполнением строк о количестве застрахованных лиц. В таких ситуациях требуется проставление отметки о количестве физических лиц, на которых производится создание расчета.
Если компания в течение отчетного периода не увольняла и не принимала на работу новых сотрудников, то количество человек будет соответствовать среднесписочной численности.
Важно помнить о факте того, что каждое заинтересованное лицо может загрузить пример заполнения расчета с официального сайта ПФР или обратиться за консультацией к сотрудникам ближайшего отделения Фонда. Кроме того, с того же сайта может быть загружен специализированный модуль для самостоятельной проверки правильности составления документа.
Образец заполнения формы РСВ-1
Сроки сдачи отчета
Срок сдачи отчётности по форме РСВ-1 напрямую зависит от того, в каком виде он подается. По состоянию на 2019 год предусматривается два варианта оформления – в бумажном или электронном формате. Важно учитывать то, что отчётность в электронном виде подается только теми организациями, штат сотрудников которых включает в себя более 25 человек.
Для бумажного варианта документа предусматривается срок сдачи до 15 числа каждого конкретного месяца, который следует сразу же за оконченным страховым периодом. Что касается электронного формата, то он передается в руки сотрудников контролирующей инстанции до 20 числа месяца.
В тех случаях, когда последний день сдачи отчета приходится на выходной или праздничный день, то актуальный срок в автоматическом порядке переносится на ближайший рабочий день. Такое требование в полной мере регламентируется статьей №4 Федерального Закона, вступившего в силу 24 июля 2009 года. Номер документа — 212.
Ответственность за нарушения
Страхователя, в качестве которого может выступать как организация, так и частный предприниматель, могут привлечь к определенной ответственности контролирующие инстанции. В таких случаях могут быть начислены штрафы, если отчётность не была предоставлена вовсе или, если документ был передан со значительным пропуском установленных сроков.
Кроме того, на руководителей организаций может быть наложена финансовая санкция административного характера в сумме до 500 рублей. Делается это только в случае допущения пропуска сроков. В данных рамках важно иметь ввиду факт того, что индивидуальные предприниматели не могут быть оштрафованы в соответствии с нормами действующего законодательства.
Что касается административных протоколов по соответствующим нарушениям, то они должны составляться исключительно уполномоченными представителями Пенсионного Фонда. Основания для такого требования содержатся в статье №28 действующего КоАП РФ.
Статья 28. Действия (бездействие) законных представителей организации
Стоит отметить, что у бухгалтеров могут возникнуть определенные трудности при оформлении новой формы отчета. Не могут быть исключены и те ситуации, когда информация будет включаться в устаревшую форму. Если это случится, то налоговые службы не примут отчетность к рассмотрению и предоставят его компании или предпринимателю для исправления недочетов.Может произойти также и ситуация, в рамках которой уполномоченные службы откажутся принимать новую форму, утвержденную приказом ФНС. Если это случится. То каждой компании важно позаботится об оформлении старой формы РСВ-1. Стоит отметить, что в 2019 году отчетность данного типа продолжает подаваться в ПФР даже несмотря на то, что контроль за страховыми взносами перешел к ИФНС РФ.
Штрафы за несвоевременную сдачу РСВ-1 в 2019 году
Предприниматели или организации в случае допущения пропуска установленных сроков подачи документа могут быть подвержены финансовым штрафам.
Его актуальный размер напрямую зависит от суммы осуществленных взносов за последний отчетный квартал.
Например, для тех, кто опоздал со сдачей расчет за третий квартал прошлого года штраф был сформирован в прямой зависимости от взносов, осуществленных во втором квартале.
Штрафы за несвоевременную сдачу РСВ-1 в 2019 году в полной мере регламентируются пунктом №1 статьи 46 ФЗ №212 от 24 июля 2009 года. В соответствующем нормативном акте указывается исчерпывающая информация о факте непредставления страхователем взносов в установленный срок.
Размер санкций в данном случае может составлять до 5% от суммы тех страховых взносов, которые были начислены за последние 3 месяца отчетного периода. В данные рамки попадают и неполные месяца. Максимальный размер санкции составляет 30 процентов от суммы взносов и не может составлять меньше 1 000 рублей.
Для минимизации определенных рисков, связанных с возможными штрафами, компаниям нужно воспользоваться специальным сервисом проверки бланка. При подаче уточненной документации в каждом конкретном случае нужно использовать это особенно актуально. Предоставление устаревшего бланка несет за собой отказ контролирующих органов в принятии соответствующего документа.
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: http://buhuchetpro.ru/shtrafy-za-nesvoevremennuju-sdachu-rsv-1-v-2016-godu/
Штраф за несдачу нулевого расчета по взносам
Источник: журнал «Главбух»
Российские компании признаются плательщиками страховых взносов (подп. «а» п. 1 ч. 1 ст. 5 Федерального закона от 24 июля 2009 г. № 212-ФЗ). А значит, они должны исполнять обязанности плательщиков. Одна из них – представлять во внебюджетные фонды по месту своего учета расчеты по начисленным и уплаченным страховым взносам (п. 3 ч. 2 ст. 28 Закона № 212-ФЗ).
Компании должны сдавать в свое отделение соцстраха форму-4 ФСС и в отделение ПФР – расчет РСВ-1 ПФР. Форма-4 ФСС и порядок ее заполнения утверждены приказом ФСС России от 26 февраля 2015 г. № 59. Расчет РСВ-1 ПФР сдается по форме, утвержденной постановлением Правления ПФР от 16 января 2014 г. № 2п. Этим же постановлением утвержден и порядок его заполнения.
Порядок предствления отчетности в фонды
Расчетный период по страховым взносам – календарный год (ч. 1 ст. 10 Закона № 212-ФЗ). Отчетные периоды – I квартал, полугодие, 9 месяцев календарного года, календарный год (ч. 2 ст.
10 Закона № 212-ФЗ). Для компаний, созданных в течение года, предусмотрены особые правила. Для них первый расчетный период – со дня создания до окончания текущего календарного года (ч. 3 ст.
10 Закона № 212-ФЗ).
Особые правила установлены и для организаций ликвидированных или реорганизованных до конца календарного года. Последний расчетный период для них – с начала года до дня завершения ликвидации или реорганизации (ч. 4 ст. 10 Закона № 212-ФЗ).
Не исключено, что организация была создана в течение года и до его окончания ликвидирована или реорганизована. Для нее расчетным будет период со дня создания до дня завершения ликвидации или реорганизации (ч. 5 ст. 10 Закона № 212-ФЗ).Но учтите: перечисленные правила не применяются в отношении организаций, из состава которых выделяются либо к которым присоединяются одна или несколько организаций (ч. 6 ст. 10 Закона № 212-ФЗ).
Сроки для сдачи отчетности такие:
- форма-4 ФСС – не позднее 20-го числа месяца, следующего за отчетным периодом, – на бумажных носителях не позднее 25-го числа месяца, следующего за отчетным периодом, – электронном виде (п. 2 ч. 9 ст. 15 Закона № 212-ФЗ, п. 1 ст. 24 Закона от 24 июля 1998 г. № 125-ФЗ);
- расчет РСВ-1 ПФР – не позднее 15-го числа второго календарного месяца, следующего за отчетным периодом, – на бумажном носителе; не позднее 20-го числа второго календарного месяца, следующего за отчетным периодом, – в электронном виде (п. 1 ч. 9 ст. 15, ч. 7 ст. 4 Закона № 212-ФЗ).)
Санкции за опоздание со сдачей отчетности
Если отчетность не сдана или сдана позже установленного срока, компании грозит ответственность установленная частью 1 статьи 46 Закона № 212-ФЗ.
Это штраф в размере 5 процентов от суммы страховых взносов, начисленной к уплате за последние три месяца отчетного (расчетного) периода, за каждый полный или неполный месяц со дня, установленного для его представления.
Однако сумма штрафа не может превышать 30 процентов указанной суммы и не может быть менее 1000 руб.
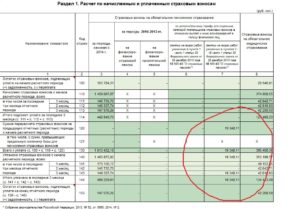
Если расчет РСВ-1 ПФР содержит показатели с суммой взносов к уплате, проверяющие берут сумму взносов за последние три месяца отчетного периода. То есть сумму, указанную по строке 114 «Итого подлежит уплате за последние 3 месяца» раздела 1 расчета.
Так, согласно расчету, уплате подлежали страховые взносы в сумме 535 965 руб. (стр. 114 расчета). Просрочка составила более шести месяцев. Размер штрафа от указанной суммы в размере 30 процентов равен 160 789,50 руб. Именно столько ПФР взыскал с организации (постановление ФАС Дальневосточного округа от 30 апреля 2014 г. № Ф03-6790/2013).
Расчет с нулевыми показателями, по сути, информирует фонд об отсутствии облагаемых взносами выплат и вознаграждений в пользу физических лиц и, следовательно, об отсутствии начисленных и уплаченных страховых взносов. При этом Закон № 212-ФЗ не предусматривает освобождения от обязанности представить в фонды расчет в случае, если компания не ведет деятельность.
Таким образом, штраф за несдачу нулевого расчета по взносам составляет 1000 руб. К такому выводу пришел Минтруд России в письме от 29 сентября 2014 г. № 17-4/ООГ-817.
Смягчающие обстоятельства
В некоторых случаях штраф за несдачу нулевого расчета по взносам удается уменьшить при наличии смягчающих вину обстоятельств (их перечень содержится в ст. 44 Закона № 212-ФЗ и является открытым). Пример тому – постановление Арбитражного суда Западно-Сибирского округа от 22 сентября 2014 г. № А27-6401/2014.
Организация в феврале 2014 года сдала в ПФР 10 расчетов с нулевыми показателями за периоды с полугодия 2011 года по 9 месяцев 2013 года.
По факту несвоевременной сдачи расчетов фонд составил акты камеральной проверки и принял решения о привлечении организации к ответственности за нарушение законодательства о взносах. Каждым из решений начислена сумма штрафа в размере 1000 руб.
(то есть общая сумма штрафа составила 10 000 руб.). Однако судьи учли следующие смягчающие обстоятельства:
1) нарушение совершено впервые;
2) все расчеты сданы в феврале 2014 года, нарушение выявлено отделением фонда лишь по результатам проверки сданных расчетов;3) вредные последствия нарушения отсутствуют, по всем сданным расчетам нет начисления страховых взносов, поэтому несвоевременная сдача расчетов не повлияла на содержание индивидуальных сведений по застрахованному лицу – руководителю организации;
4) отсутствие прямого умысла на совершение правонарушения – расчеты поздно сданы не с целью уклонения от уплаты страховых взносов, а в связи с заблуждением руководителя организации относительно наличия соответствующей обязанности при отсутствии начислений по взносам;
5) руководитель является единственным сотрудником организации, дохода от работы в ней не получает, всю отчетность сдает сам, бухгалтерия в организации отсутствует.
Кроме того, судьи приняли во внимание, что:
- организация не занимается коммерческой или иной приносящей доходы деятельностью;
- у организации нет счетов в банках (что подтверждается справкой ИФНС);
- единственным доходом организации являются членские взносы в размере около 2000 руб., из которых 1500 руб. в соответствии с ее уставом отчисляется в федеральную структуру общественной организации;
- руководитель проводит бесплатные занятия с детьми в кружках, организует участие в соревнованиях при наличии спонсорской поддержки;
- организация не имеет источника для уплаты начисленной суммы штрафов в размере 10 000 руб.
В итоге размер штрафа был снижен в 100 раз – с 1000 до 10 руб. Однако к турфирме это не относится, поэтому снизить размер штрафа ей будет затруднительно.
М. Алферова,
аудитор
Источник: https://otchetonline.ru/art/buh/48314-shtraf-za-nesdachu-nulevogo-rascheta-po-vznosam.html