
ОКВЭД и вид деятельности
Оквэд 2 2019 — общероссийский классификатор видов экономической деятельности

ОКВЭД — общероссийский классификатор видов экономической деятельности, которым пользуются государственные структуры и бизнесмены. Фактически это сборник, кодирующий сферы производства, оказания услуг и в целом всю предпринимательскую деятельность.
Представленные в нем коды едины для всех хозяйствующих субъектов, независимо от их организационно-правовой формы. То есть и для ООО, и для ИП цифры из справочника будут одинаковыми.
С 1 февраля 2014 года введен в действие новый ОКВЭД ОК 029-2014 (КДЕС Ред. 2). С тех пор в него постоянно вносятся изменения: новые ОКВЭД 2019 с расшифровкой по видам деятельности актуализированы в июле 2019 года, изменения внесены Приказами Росстандарта от 10.07.2018 N 404-ст и 405-ст.
Если вы ищете информацию о том, что собой представляет ОКВЭД 2019 с расшифровкой — официальный сайт для размещения такой информации отутствует, но вы можете воспользоваться таблицей кодов ОКВЭД на нашем портале.
Что собой представляют коды видов экономической деятельности
Общероссийский классификатор видов экономической деятельности предназначен для систематизации и упрощения учета хозяйствующих субъектов. Благодаря цифровой кодировке любой государственный орган или партнер по бизнесу может понять, чем занимается конкретное юридическое лицо или ИП.
Коды классификатора принято указывать в отчетных формах и других официальных документах, информация о них содержится в Единых государственных реестрах юридических лиц и индивидуальных предпринимателей (ЕГРЮЛ и ЕГРИП). Виды деятельности экономические субъекты выбирают себе в момент государственной регистрации.
Их количество законодательство не ограничивает, равно как и не заставляет бизнесменов заниматься всем, что предусмотрено его документами. Тем более что многие виды деятельности являются лицензируемыми и требуют специального разрешения от уполномоченных органов.
Одно из выбранных занятий является основным, именно по нему налоговые органы и другие службы, включая Росстат, будут судить, к какой экономической сфере принадлежит данное предприятие или ИП. Остальные виды, а значит и коды, являются дополнительными.Коды ОКВЭД представляют собой минимум четыре цифры, разделенные точкой на две пары. Однако их может быть и пять, и шесть. Первые из них обозначают общую сферу, а последующие уточняют и конкретизируют вид деятельности.
Всего таких значений больше трех тысяч, поэтому справочники достаточно объемные.
При этом новых значений во второй редакции справочника гораздо больше, чем чем было в старом, потому что законодатели уточнили и конкретизировали многие виды деятельности таким образом, что на один прежний приходится до пяти действующих теперь.
Как формируются коды ОКВЭД?
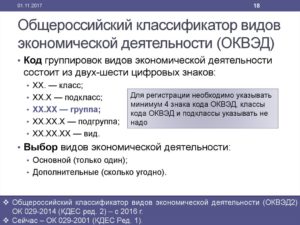
Сами коды состоят из двух-шести символов, точное количество которых зависит от конкретного вида деятельности компании. У одного предпринимателя может быть несколько кодов, которые наиболее точно описывают сферу его занятий.
Схематично структура классификатора выглядит так: ХХ.ХХ.ХХ.
Расшифровывается это просто:
XX. — определяет класс;
ХХ.Х. — показывает класс и подкласс;
ХХ.ХХ. — определяет класс, подкласс и группу;
ХХ.ХХ.Х. — демонстрирует класс, подкласс, группу и подгруппу;
ХХ.ХХ.ХХ — показывает класс, подкласс, группу, подгруппу и вид деятельности.
Пример формирования кода ОКВЭД
Допустим, компания занимается производством замороженного мяса, а также его розничной продажей. В ОКВЭД сначала находим код, обозначающий производство мяса.
Этот вид деятельности содержится в разделе C (Обрабатывающие производства), подразделе 10 (Производство пищевых продуктов), в классе 10.1 (Переработка и консервирование мяса и мясной пищевой продукции) и подклассе 10.11 (Переработка и консервирование мяса), 10.
11.1 – Производство мяса в охлажденном виде. Значит, первый код для такой компании будет 10.11.1.
Теперь таким же образом находим коды ОКВЭД для продажи мяса.
В классификаторе этот бизнес закодирован в разделе G (Торговля оптовая и розничная; ремонт автотранспортных средств и мотоциклов ), в классе 47 (Торговля розничная, кроме торговли автотранспортными средствами и мотоциклами ), в подклассе 47.
2 (Торговля розничная пищевыми продуктами, напитками и табачными изделиями в специализированных магазинах ), в группе 47.22 (Торговля розничная мясом и мясными продуктами в специализированных магазинах), подгруппа 47.22.1. Таким образом, у нашей компании появляется второе значение.
При подаче заявления на регистрацию в налоговый орган заявители должны будут указать не один код вида экономической деятельности по классификатору ОКВЭД 2019, а два: 10.11.1 и 47.22.1.
Как пользоваться
Как пользоваться классификатором, детально прописано в Приказе Росстандарта от 31.01.2014 N 14-ст «О принятии и введении в действие Общероссийского классификатора ОКВЭД2 ОК 029-2014 (КДЕС Ред.
2) и Общероссийского классификатора ОКПД2 ОК 034-2014 (КПЕС 2008)».
Еще раз напомним, что и сам документ, и ОКВЭД-2 2019 с расшифровкой по видам деятельности, описанный в Приказе, вступили в силу с февраля 2014 года.
До 10 июля 2016 года при осуществлении государственной регистрации юридических лиц органы ФНС использовали классификатор ОКВЭД ОК 029-2001 (КДЕС Ред.1), однако уже с 11 июля 2016 года они перешли при регистрации на новую редакцию классификатора ОКВЭД-2 (версия ОК 029-2014 (КДЕС Ред. 2)).
При этом старый классификатор продолжал действовать для всех субъектов, зарегистрированных до этой даты. Во всех своих отчетах они продолжали указывать прежние значения. 1 января 2017 года переходный период закончился, поэтому для всех юрлиц и ИП стало обязательным использование новых ОКВЭД2.На нашем портале подготовлен удобный инструмент: коды ОКВЭД на 2019 год с расшифровкой (классификатор) и с поиском. Для того чтобы найти нужные значения, впишите в поле ключевое слово вида деятельности и нажмите кнопку «Поиск». В результате Вы увидите один или несколько вариантов и сможете решить, какой из предложенных подходит для вашей сферы деятельности.
Источник: http://ppt.ru/classifier/okved
Какой ОКВЭД указать при регистрации ИП
Подходящий код можно выбрать в последней редакции классификатора. Эксперты объясняют, что делать дальше.
Что такое коды ОКВЭД? Зачем они нужны? По каким принципам они отбираются? Почему они регулярно обновляются?
Общероссийский классификатор видов экономической деятельности (ОКВЭД) разработан Минэкономразвития и входит в систему национальной стандартизации РФ.
Без ОКВЭД государству сложно определять размер налоговой ставки, собирать и анализировать информацию по статистике о каждом виде предпринимательской деятельности. С помощью кодов легче систематизировать, классифицировать и шифровать любой вид работ, разрабатывать нормативные акты и регулировать экономическую деятельность.
Разработка обновлений в ОКВЭД обеспечивается Минэкономразвития согласно Правилами стандартизации ПР 50.1.
024-2005 «Основные положения и порядок проведения работ по разработке, ведению и применению общероссийских классификаторов».
Обновления в ОКВЭД вносятся с учетом актуальных изменений в законодательстве, технических регламентах, национальных стандартах, изменений в международных классификациях и других нормативно-правовых актах.
Зачем нужно выбирать основной и дополнительный виды деятельности?
Хозяйствующий субъект может осуществлять один или несколько видов экономической деятельности, описанных в одном или нескольких разделах ОКВЭД (Приказ Росстата от 31.12.
2014 № 742 «О методических указаниях по определению основного вида экономической деятельности хозяйствующих субъектов на основе общероссийского классификатора (ОКВЭД 2) для формирования сводной официальной статистической информации»).
Основной вид экономической деятельности создает наибольшую часть валовой добавленной стоимости юрлица или ИП. Второстепенный вид экономической деятельности — это любая другая дополнительная деятельность по производству товаров и услуг.
На основе выписок из ЕГРЮЛ органы государственной статистики ведут учет юридических лиц в Статистическом регистре Росстата и их идентификацию по кодам общероссийских классификаторов.В составе сведений из ЕГРЮЛ предоставляются коды по ОКВЭД, которые определяются субъектами хозяйственной деятельности самостоятельно и указываются в заявлении при государственной регистрации.
При этом первый код из заявленных считается основным.
Что зависит от основного кода ОКВЭД, кроме взносов на травматизм?
Особое внимание при выборе основного кода ОКВЭД необходимо обратить ИП, которые планируют нанимать работников, так как с зарплат сотрудников отчисляются страховые взносы в различные фонды. Фонд социального страхования назначает ставку взносов «на травматизм» исходя из основной деятельности. Чем более рискованным будет вид деятельности по ОКВЭД, тем выше окажется тариф взносов.
Какие ограничения существуют для ИП?
В России существуют запрещенные виды деятельности для ИП — это экономическая, оборонная, военная и финансовая сферы.
Также сюда включают все виды предпринимательства, которые могут нанести вред здоровью и жизни населения: продажа и разработка продукции военного назначения, наркотических и ядовитых веществ, взрывоопасных элементов и смесей, содержащих алкоголь напитков и т.д. Этот запрещенный список постоянно пересматривается и дополняется.
Как можно вычислить подозрительного контрагента по кодам ОКВЭД?
Благонадежность или неблагонадежность контрагента можно проверить самостоятельно на сайтах государственных органов или посредством письменного запроса в ФНС.
https://www.youtube.com/watch?v=1ef8qTrE6KE
Если компания заключает договор с контрагентом, у которого в ЕГРЮЛ отсутствует код ОКВЭД, соответствующий договору, то инспекция может расценить его как неблагонадежного. С компании могут быть сняты выставленные к уменьшению налогооблагаемой базы расходы и вычеты, а также вменено то, что проверка контрагента была осуществлена не должным образом.
Можно ли вызвать подозрение у банка, если ты занимаешься не той деятельностью, которую указывал при открытии счета?
Банки также могут заподозрить клиента в неблагонадежности в случае, если он провел сомнительную операцию, не соответствующую своим видам деятельности по ОКВЭД. В таком случае банк, в соответствии со ст. 7 Федерального закона от 07.08.2001 № 115-ФЗ, имеет право заблокировать расчетный счет или внести компанию в черный список.
Что будет, если указать слишком много видов деятельности?
Законодательство не ограничивает количество кодов ОКВЭД, которые можно указать при регистрации юридического лица или ИП.
Если индивидуальный предприниматель принял решение о внесении изменений в виды деятельности, то в регистрирующий орган необходимо подать форму Р24001 в течение трех рабочих дней (п. 5 ст. 5 Федерального закона от 08.08.
2001 № 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей»).
В каких случаях необходимо менять код ОКВЭД? Что делать предпринимателю, если он решил сменить вид деятельности?
Изменение кодов ОКВЭД — это обычное явление для бизнеса, смена кодов может быть обусловлена расширением бизнеса, корректировкой текущей деятельности для повышения конкурентоспособности на рынке (в таком случае вносится новый дополнительный ОКВЭД в уже содержащиеся в ЕГРЮЛ или ЕГРИП), либо юрлицо или ИП может принять решение полностью поменять сферу деятельности (в таком случае происходит изменение основного ОКВЭД).
Как связаны коды ОКВЭД с лицензированием?
Задачами лицензирования отдельных видов деятельности являются предупреждение, выявление и пресечение нарушений юридическим лицом, его руководителем и иными должностными лицами, индивидуальным предпринимателем, его уполномоченными представителями, требований, установленных Федеральным законом от 04.05.
2011 № 99-ФЗ «О лицензировании отдельных видов деятельности» и другими федеральными законами. Ст.
12 содержит 52 вида деятельности, попадающих под лицензирование: разработка, производство, распространение шифровальных (криптографических) средств, деятельность по технической защите конфиденциальной информации, разработка, производство, испытание и ремонт авиационной техники, деятельность по хранению и уничтожению химического оружия и др.
Не всегда лицензируемые виды деятельности совпадают с кодами ОКВЭД, некоторые виды деятельности, например, фармацевтическая деятельность, попадают сразу под несколько кодов по ОКВЭД.
Есть и другая сторона «взаимоотношений» ОКВЭД с лицензированием. Например, в ОКВЭД нет термина «конфиденциальная информация», но в законе № 99-ФЗ есть несколько лицензируемых видов деятельности в этой сфере, а в Классификаторе это совсем другие направления.
При осуществлении реальной деятельности по этим кодам ОКВЭД можно как иметь, так и не иметь доступа к конфиденциальной информации. В таких неоднозначных случаях ответить на вопрос, нужна ли юрлицу лицензия, смогут только лицензирующие органы после анализа конкретной ситуации, и желательно, чтобы полученный ответ ведомства был дан в письменной форме.
Это может защитить компанию от возможного штрафа. В любом случае в таких неоднозначных ситуациях нужно внимательно подходить к выбору кодов ОКВЭД.
Чем отличаются коды ОКВЭД, внесенные и не внесенные в ЕГРИП?
ЕГРИП содержит информацию о предпринимателе, в том числе сведения о кодах ОКВЭД, внесенных в Реестр. В случае изменения кодов возникает обязанность сообщить об этом в налоговый орган по месту нахождения в течение трех рабочих дней с момента изменения (п. 5 ст.
5 Закона о государственной регистрации).
Несвоевременное представление сведений об индивидуальном предпринимателе в орган, осуществляющий государственную регистрацию, в случаях, когда такое представление предусмотрено законом, влечет предупреждение или наложение административного штрафа в размере 5 000 руб. (ст. 14.25 КоАП РФ).
К чему может привести неправильное указание или неправильный выбор кода ОКВЭД? Какие штрафы предусмотрены и за что их начисляют?
Неточное внесение записей о юридическом лице в ЕГРЮЛ или об индивидуальном предпринимателе в ЕГРИП влечет наложение административного штрафа на должностных лиц органов, осуществляющих государственную регистрацию, в размере от 1 000 до 2 000 руб. (ст. 14.25 КоАП РФ).
Коды ОКВЭД в Реестрах должны четко соответствовать проводимым сделкам. К налоговым последствиям могут привести как недостающие виды деятельности, так и лишние.
Если код ОКВЭД не соответствует виду закупаемых товаров, то инспекторы могут снять вычет НДС. К примеру, у компании в собственности есть транспортное средство, но заявленные коды ОКВЭД не предполагают использование или продажу транспорта.
Другой вариант, если компания работает на ЕНВД, но кроме видов деятельности, попадающих под этот налоговый режим, за компанией в ЕГРЮЛ закреплены и другие коды, попадающие под общий режим налогообложения.
В этом случае налоговые инспекторы могут потребовать декларации по всем основным налогам, помимо отчета по ЕНВД. Таким образом, компании придется ежеквартально представлять нулевые отчеты по НДС и налогу на прибыль (Письмо ФНС России от 26.04.2011 № АС-4-3/6753).
Непредставление налоговых деклараций влечет за собой наложение штрафа в соответствии со ст. 119 НК РФ.Кроме того, от указанного основного вида деятельности организации или ИП зависит тариф взносов на травматизм — ФСС определяет класс профессионального риска компании. Каждому классу соответствует свой тариф взносов на травматизм, и чем выше класс риска, тем больше будет ставка страхового тарифа.
Откройте счет в Эльба|Банке и пользуйтесь встроенной бухгалтерией и отчетностью. Корпоративная карта и электронная подпись — бесплатно. До 5% на остаток.
Узнать больше
Чем отличается новая редакция классификатора ОКВЭД?
В настоящий момент действует одна редакция классификатора видов экономической деятельности – ОКВЭД 2 (КДЕС Ред. 2), предыдущие редакции утратили свою силу с 1 января 2017 года.
Новая редакция ОКВЭД 2 применяется налоговыми органами при регистрации юридических лиц и индивидуальных предпринимателей с 11 июля 2016 года. По формам отчетности ОКВЭД 2 стал применяться с января 2017 года.
Новый классификатор ОКВЭД 2 заметно отличается от своего предшественника: он более подробный, что позволяет точнее определить вид деятельности компании или индивидуального предпринимателя.
Зачем нужно подтверждать код ОКВЭД в ФСС? Как это сделать?
Компании обязаны подтверждать свой основной вид деятельности в ФСС. На основании данных сведений ФСС определяет класс профессионального риска, а также устанавливает тариф взносов на травматизм.
Основной вид деятельности необходимо было подтвердить не позднее 15 апреля года, на который ФСС устанавливает тариф.
Так как в 2018 году 15 апреля был выходным, крайний срок подтверждения по правилам был перенесен на ближайший рабочий день — 16 апреля.
На основании расчетов в территориальное подразделение ФСС подается справка-подтверждение основного вида экономической деятельности, а также заявление о подтверждении основного вида экономической деятельности.
Вид деятельности будет признан основным на текущий год, если ему соответствует наибольший удельный вес в доходах компании.
В том случае если наибольший вес имеют несколько видов деятельности, то основным видом деятельности будет тот, которому соответствует наиболее высокий класс профессионального риска.
Как сообщить в налоговую об изменении вида деятельности?
Индивидуальные предприниматели сообщают налоговым органам о добавление или исключении видов деятельности по форме P24001.
Компаниям, прежде чем вносить изменения, необходимо проверить Устав. Если перечень видов деятельности в Уставе является открытым, то вносить изменения в Устав нет необходимости. В этом случае компания сообщает об изменениях по форме P14001.
Если же новые коды ОКВЭД не подходят к указанным в уставе видам деятельности, а устав не содержит указание на то, что общество вправе осуществлять иные незапрещенные законом виды деятельности, то в этом случае необходимо внести изменения в устав по форме P13001, также необходимо уплатить пошлину в размере 800 руб.
Источник: https://kontur.ru/articles/5121
Для чего нужны коды ОКВЭД

Что такое ОКВЭД? Для чего нужен ОКВЭД? Кто выдает ОКВЭД? Как выбрать ОКВЭД?
Что такое Госкомстат Росстат?
Разделение труда началось еще в глубокой древности. Первые металлурги-профессионалы, одновременно и торговцы, бродили по дорогам Европы еще в Бронзовом веке. Каждое поселение имело своих вождей, служителей культа и земледельцев.
Позже занятие делом, требующим особых знаний и умений, стали называть видом деятельности. Сначала бизнес развивался бесконтрольно.
Со временем возникла потребность в классификации и сборе статистической информации по каждому виду деятельности, чтобы на государственном уровне развивать особо нужные направления бизнеса, планировать и оценивать развитие экономики в целом. Так и появился ОКВЭД.
Сбором и анализом статинформации занимаются государственные органы.
В СССР с 1918 до 1987 таким органом было Центральное статистическое управление, с 1987 по 1991 Государственный комитет СССР по статистике (Госкомстат), а в России с 1991 Федеральная служба государственной статистики (Росстат).Росстат утверждает показатели статистической отчётности и формы статистической отчётности. Источниками данных для анализа являются периодическая отчётность предприятий, переписи и выборочные обследования.
Очевидно, что предоставление дополнительной информации о бизнесе занимает значительное время. Для организации этого процесса были подготовлены ряд отдельных законов, где определили принципы, методологию статистического наблюдения, ввели статотчетность и ответственность за непредставление. Впрочем, мы подготовили для этого отдельную статью — Какую отчетность сдавать в Росстат.
Мы же сконцентрируемся на нашей цели — ОКВЭД (код статистики или код росстата), где его взять и для чего нужен.
Что такое ОКВЭД и зачем он нужен?
ОКВЭД расшифровывается как «Общероссийский классификатор видов деятельности» (далее — Классификатор). Сейчас действует классификатор ОКВЭД 2014 (ОК 029-2014 утвержденный приказом Росстандарта от 31 января 2014 года № 14-СТ) Классификатор используется для:
- классификации и кодирования видов экономической деятельности, заявляемых хозяйствующими субъектами при регистрации;
- определения основного и дополнительных видов экономической деятельности хозяйствующих субъектов;
- разработки нормативных правовых актов, касающихся государственного регулирования отдельных видов экономической деятельности;
- осуществления государственного статистического наблюдения по видам деятельности за развитием экономических процессов;
- подготовки статистической информации для сопоставлений на международном уровне;
- кодирования информации о видах экономической деятельности в информационных системах и ресурсах, едином государственном регистре предприятий и организаций, других информационных регистрах;
- обеспечения потребностей органов государственной власти и управления в информации о видах экономической деятельности при решении аналитических задач.
Классификатор используется с целью статистического учета и анализа. С его помощью государственные органы выясняют, кого они контролируют. Коды «не содержат ни прав, ни обязанностей хозяйствующих субъектов».
Он является главным, но не единственным документом в своей области. Некоторым проверяющим органам или партнерам организаций требуется более подробная информация, и они используют свой ведомственный классификатор.
Тогда у бизнесменов требуют дополнительные сведения об осуществляемой деятельности.
В ОКВЭД использован иерархический метод классификации и последовательный метод кодирования. Код состоит из двух — шести цифровых знаков и его структура может быть представлена в следующем виде:
XX. — класс;
ХХ.Х — подкласс;
ХХ.ХХ — группа;
ХХ.ХХ.Х — подгруппа;
ХХ.ХХ.ХХ — вид.
Код ОКВЭД — это номер вашего вида деятельности по Общероссийскому классификатору видов экономической деятельности.
На что влияет ОКВЭД? Последнее время его роль усиливается.
Код используется при расчете налоговой нагрузки, на него ориентируются при выдаче лицензий И СРО, осуществлении таможенных операций, на его основе производят расчет страховых взносов, его настоятельно рекомендуют точно соблюдать при использовании той или иной системы налогообложения. Собственники бизнеса самостоятельно определяют виды деятельности, которым соответствует тот или иной код ОКВЭД.
Где взять код статистики ОКВЭД?
Код выбирается из уже названного Общероссийского классификатора видов экономической деятельности ОК 029-2014. Названия разделов классификатора соответствуют сфере деятельности, а подразделов — используемому сырью и материалам.
В соответствии с международной практикой в ОКВЭД не учитываются: форма собственности; организационно — правовая форма и ведомственная подчиненность хозяйствующих субъектов; территориальный охват (внутренняя или внешняя торговля), коммерческая или иная направленность деятельности.
Приведем пример. Допустим, вы планируете делать маргарин. Эта деятельность относится к обрабатывающим производствам, что соответствует разделу С классификатора. Поскольку маргарин — это пищевой продукт, то переходим в класс 10«Производство пищевых продуктов» и ищем нужный код. Это будет 10.42 — Группа «Производство маргариновой продукции».Важно! Для выбора кодов используйте только названный выше классификатор. Налоговая инспекция вправе отказать в государственной регистрации, если коды выбраны из недействующего Общероссийского классификатора видов экономической деятельности.
Как получить коды статистики. Где их посмотреть
Читаем внимательно. Компании, зарегистрированные до 2013 года, получали отдельное уведомление из Росстата с печатью и подписью на бланке, где содержались все коды статистики, включая ОКВЭД. Позднее коды разделили.
Коды ОКВЭД стали указываться в выписке ЕГРЮЛ. Они попадают в выписку не автоматически. Сначала компания проходит процедуру государственной регистрации, в Уставе и Заявлении на регистрацию указывает свои виды деятельности. Самих кодов можно написать сколько угодно, законных ограничений нет.
После государственной регистрации регорган выдает выписку из ЕГРЮЛ или ЕГРИП с выбранными кодами (теми, что вы указали в заявлении). Таким образом, ОКВЭД получаем во время регистрации фирмы. Изменить их можно, подав соответствующее заявление в регорган.
Посмотреть коды ОКВЭД можно в выписке ЕГРЮЛ, используя любой сервис, например сервис налоговой.
Другие коды статистики, раз уже мы о них заговорили (о них ниже), остались в уведомлении Росстата. Уведомление статоргана стало электронным и размещается на специальном сервисе. Для просмотра кодов статистики используйте бесплатный сервис Росстата. Вбейте свой ИНН, в открытом окне просмотрите полученные данные. Чтобы их скачать на листе, нажмите «Экспорт».
Что такое другие коды статистики — ОКПО, ОКАТО, ОКТМО, ОКОГУ, ОКФС, ОКОПФ
Помимо ОКВЭД существует еще несколько кодов, которые присваивает и указывает в упомянутом выше информационном письме Росстат.
- Код по ОКПО (Общероссийскому классификатору предприятий и организаций) — используется для однозначной идентификации хозяйствующего субъекта на территории РФ. Обязательно указывается в бухгалтерских документах.
- Код по ОКАТО (Общероссийскому классификатору административно-территориальных объектов) — предназначается для унификации адреса и имеет длину от 2 до 8 цифр по трехуровневой системе: Первый уровень — субъекты РФ (республики, края, области и т.п.) Второй уровень — города, поселки городского типа. Третий уровень — сельсоветы, внутригородские районы и т.п.
- Код по ОКТМО (Общероссийскому классификатору административно-муниципальных образований) — предназначен для определения территориальной принадлежности хозяйствующего субъекта к муниципальному образованию.
- Код по ОКОГУ (Общероссийскому классификатору органов государственной власти и управления) — указывает на собственника предприятия.
- Код по ОКФС (Общероссийскому классификатору форм собственности) — из названия ясно, что классификатор определяет формы собственности. В ОКФС формы собственности классифицируются в зависимости от типа собственника. Например, имущество, принадлежащее муниципальному образованию, является муниципальной собственностью и т.п.
- Код по ОКОПФ (Общероссийскому классификатору организационно-правовых форм) — классифицирует хозяйствующие субъекты по способу закрепления и использования имущества, а также целей деятельности.
Все перечисленные классификаторы нужны государству для формирования информационных ресурсов, управления имуществом, прогнозирования экономических процессов. С технической точки зрения они обеспечивают совместимость баз данных государственных органов.
Информационные ресурсы формируются органами статистики на основании данных, которые предоставляют организации и индивидуальные предприниматели. Объемы отчетности зависят от размера хозяйствующего субъекта (крупного, среднего или малого) и от основного вида деятельности.
Ответственность за работу без ОКВЭД
Ответственность за осуществление деятельности без предварительного внесения кодов ОКВЭД в ЕГРЮЛ или ЕГРИП не предусмотрена. В Федеральном законе от 08.08.2001 г.
№129-ФЗ у юридических лиц и индивидуальных предпринимателей отсутствует обязанность по уведомлению налоговой инспекции об изменении видов деятельности.
Что это значит? Допустим, при регистрации в качестве ИП вы заявили код ОКВЭД по розничной торговле лаками и красками, но после получения документов передумали, начали торговать в розницу скобяными изделиями.
Об изменении вида деятельности в налоговую инспекцию не сообщили. В этой ситуации вас нельзя привлечь к административной ответственности по п. 3 статьи 14.25 КоАП «Нарушение законодательства о государственной регистрации юридических лиц и индивидуальных предпринимателей».
Фирммейкер, 2011 (актуализировано в январе 2019)Евгений Морозов
При использовании материала ссылка на статью обязательна
Источник: https://firmmaker.ru/stat/pravovie-news/kodu-okved
Как выбрать коды ОКВЭД
Чтобы зарегистрировать ИП или ООО Вам потребуется собрать и подготовить пакет документов для подачи в ИФНС, а также выбрать коды ОКВЭД, которые в наибольшей степени подходят для Вашей деятельности.
Кодов ОКВЭД довольно много, и выбрать подходящие совсем не простая задача. Коды указываются в соответствии с Общероссийским классификатором видов экономической деятельности или сокращенно «ОКВЭД».
В настоящий момент действует редакция классификатора — ОКВЭД-2 (КДЕС ред. 2). Классификаторы ОКВЭД-1 (КДЕС ред.1) не применяются с 1 января 2017 года.
2. Как выбрать код ОКВЭД
Сначала необходимо выбрать один или несколько разделов/подразделов. Затем в каждом разделе или подразделе подобрать класс и подкласс, которые представлены в виде цифровых значений. От подкласса требуется перейти к выбору групп и подгрупп. В завершении выбрать вид деятельности. Это и есть код, который уже не делится ни на какие составляющие.
Нет необходимости указывать код, состоящий из 6 цифр, можно указать 4-значный код. В том случае если вид деятельности относится к лицензируемым или связан с оформлением специальных разрешений на его осуществление, то регистрируется код из 6 цифр.
3. Сколько ОКВЭД можно указать в заявлении
ИП или ООО не зарегистрируют, если нет ни одного кода ОКВЭД. Нормативно-правовыми актами не рагламентируется максимальное количество кодов, но один из них должен быть основным.
Стоит помнить, что большое число кодов ОКВЭД может повлечь за собой проблемы с ФНС. Отбирать свыше 20 – 30 кодов не рекомендуется.
В том случае если Вы предполагаете вести деятельность с участием несовершеннолетних детей в: образовательной и воспитательной сферах, детско-юношеский спорт, в сферах культуры, развития детей, социальной защиты и социального обслуживания, искусства, то к заявлению о регистрации прикладывается справка об отсутствии судимости в соответствии с п. 1(к) ст. 22.1 закона № 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей».
Справка представляется на основании межведомственного запроса.Данное требование установлено законодательством и относится исключительно к индивидуальным предпринимателям. Чтобы зарегистрировать ООО оформлять подобную справку не требуется.
4. Отличия ОКВЭД для ООО и ИП
Коды ОКВЭД подбираются одинаково для ООО, АО, ПАО, ИП. Имеются различия в оформлении пакета документов для регистрации для ЮЛ и ИП: виды деятельности прописываются исключительно в заявлении о государственной регистрации при регистрации ИП, при создании ЮЛ (ООО, ПАО, АО и т.д.) также и в Уставе.
При выборе кода ОКВЭД для ИП на законодательном уровне не установлено обязательное указание всех видов деятельности при регистрации. ИП может вести различные виды деятельности, а прописан единственный.
В подобной ситуации могут отказать в оформлении кредита на осуществление бизнеса, если код не соответствует деятельности, также могут возникнуть проблемы при оформлении лицензии и при переходе на льготные налоговые режимы.
5. Основной ОКВЭД
Работодатели до 15 апреля года, следующего за отчетным, должны направить в Фонд социального страхования документы, которые подтвердят основной вид деятельности, в соответствии с Приказом Минздравсоцразвития № 55 от 31.01.06 г.
ЮЛ предоставляют данное подтверждение 1 раз в год, а ИП – если основной вид деятельности претерпел изменения.
Основным видом деятельности – называют тот, при котором полученная прибыль больше в сравнении с доходами от иной деятельности за прошедший год.
Фонд социального страхования имеет возможность устанавливать самые высокие тарифы из всех видов деятельности, перечисленных страхователем, если подтверждение отсутствует. Следует отметить, что наличие значительного количества кодов экономической деятельности в ЕГРЮЛ – повод для установления ФСС более высоких тарифов страхования.
6. Ответственность за ведение деятельности не по ОКВЭД
Нормативно-правовыми документами напрямую не установлено, какую ответственность несет предприниматель в случае ведения бизнеса по видам деятельности, которые не прописаны в ЕГРИП или ЕГРЮЛ.
Если Вы реализуете деятельность по не перечисленным или не внесенному позже коду ОКВЭД, существует вероятность привлечения Вас к административной ответственности. В соответствии со ст. 14.
25 КоАП РФ за «…непредставление, или несвоевременное представление, или представление недостоверных сведений о юридическом лице или об индивидуальном предпринимателе» Вам могут вынести предупреждение или наложить штраф в размере до 5 000 руб.
В течение 3 дней после начала деятельности по новому коду (ст. 5 (5) закона № 129-ФЗ от 08.08.01 года) следует внести изменения в соответствующие документы.
7. Как добавить или убрать код ОКВЭД
ИП предоставляют сведения в ФИНС о вносимых изменениях в количество кодов ОКВЭД с помощью формы Р24001.
ЮЛ сообщают об изменении кодов ОКВЭД в налоговую инспекцию, основываясь на данных, которые указаны в Уставе.
Добавлять изменения в Устав не следует в том случае, если в перечисленных видах деятельности есть ссылка на «…иные виды деятельности, не запрещенные законом» (или что-то подобное).
О корректировке кодов ОКВЭД без внесения изменений в Устав уведомляют по форме Р14001 (государственная пошлина в этом случае не оплачивается).В том случае, когда новые коды нельзя отнести, к уже прописанным в Уставе видам деятельности и нет формулировки об иных, расходящиеся с законодательными нормами, то следует использовать бланк Р13001. При этом будет необходимо произвести оплату государственной пошлины в размере 800 руб.
С помощью нашего бесплатного онлайн сервиса вы сможете правильно выбрать коды ОКВЭД и быстро подготовить документы для государственной регистрации ИП или ООО даже, если вы делаете это впервые.
Зарегистрировать ИП Зарегистрировать ООО
Источник: https://reg.alfabank.ru/vybiraem-kody-okved.do
Основное направление деятельности по ОКВЭД

В обращении на регистрацию ИП или компании указываются их будущие направления бизнеса. Они обозначаются кодами из 4-х символов. Список таких шифров устанавливается в ОКВЭД. Этот сборник постоянно подвергается изменениям, в него вносятся дополнения.
В классификаторе определены числовые значения для каждой сферы предпринимательства, которая действует в границах РФ. Классификатор для удобства пользователей разделен на группы и подгруппы, каждая из них специализируется на определенных экономических сферах.
Выбор вида деятельности
Заявитель, прежде чем подавать акты на регистрацию, должен определиться с видами предпринимательства по справочнику ОКВЭД. Каждому сектору функционирования ИП и организации здесь присвоен свой код. ОКВЭД требуется государству, чтобы установить сферу работы компании или индивидуального предпринимателя.
Количество направлений деятельности, которые можно определить в обращении, законом не ограничивается. Предприниматель вправе заявить каждый код по собственному желанию. Поэтому в заявлении обычно указываются разные шифры. Рекомендуется ограничиться 20-30 кодами. Объемный список создаст путаницу и помешает оценить сферу работы компании или ИП.
Среди прочих кодов надо выбрать один, который признается основным.
Значение основного кода
Информация по кодам ОКВЭД, основному и дополнительному, фиксируются в ЕГРЮЛ, ЕГРИП, выписке из реестра и информационном письме. Шифры требуются для статистической отчетности.
Коды ОКВЭД пригодятся предпринимателю при постановке на учет в ФОМС, открытии расчетного счета в некоторых кредитных учреждениях.
Согласно закону предприниматели могут получать прибыль от любой сферы незапрещенной деятельности. Если предприниматель выбирает «лишние» коды — это не страшно. Приоритетное направление деятельности – другое дело.
Основной вид деятельности – это то направление работы, которое приносит компании или ИП преобладающий размер выручки. Шифр превалирующего вида бизнеса должен как можно точнее описывать будущую сферу экономической активности заявителя.
Выбор главного направления деятельности влечет определенные последствия. Например, это повлияет на тариф, определяющий величину взносов по страхованию от несчастных случаев и профессиональных заболеваний.
Согласованные тарифы используются в зависимости от главного вида деятельности.
Если выбор ИП или ООО пал на рисковую деятельность (травматичную или вызывающую развитие профзаболеваний), то величина страховых платежей станет выше.
https://www.youtube.com/watch?v=OsahMw9DHts
Коды ОКВЭД связаны и с налогообложением. Специальные режимы, например, УСН, ПСН, ЕНВД имеют ограничения по видам функционирования. Так, может произойти конфликт интересов.
Организация или ИП желают выбрать какую-либо из льготных систем налогообложения, но она не распространяется на деятельность, код которой указан в выписке из ЕГРЮЛ или ЕГРИП.
При такой ситуации придется выбирать — либо желаемая налоговая система, либо ОКВЭД.
Так, если предприниматель желает заниматься страховой деятельностью, производством подакцизных товаров или добычей полезных ископаемых, то он не сможет работать на УСН.ЕНВД и ПСН – системы, которые вправе выбрать далеко не каждый ИП и компании, а лишь те, которые ведут работу в определённых секторах рынка. Ограничения отсутствуют только для ОСНО.
Выбранный ОКВЭД влияет не только на систему налогообложения, размер налога, количество передаваемой в государственные органы отчетности. Он играет роль, если у ИП трудятся работники. Ставка взносов в Фонд соцстраха «на травматизм» вычисляется исходя из тарифов на основной вид функционирования.
Главный код ОКВЭД и ЕНВД
Шифр играет роль при налогообложении по единому налогу на вмененный доход. Так, предприниматель освобождается от обязанности сдавать «нулевую» отчетность по ЕНВД, если реально не осуществляет вид деятельности, подпадающий под эту систему.
Обязанность отчитываться возникает тогда, когда ИП или организация начинают работать в данном секторе. Обязательно в налоговую инспекцию передается заявление о постановке на учет в качестве плательщика ЕНВД.
Подтверждение главной сферы бизнеса в ФСС
Работники, оформленные для реализации своих должностных обязанностей на основании трудового соглашения, подлежат обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний. Эта норма закреплена в ФЗ №125. Взнос перечисляется каждый месяц. Расчет ведется исходя из тарифов, которые определяются по классу профессионального риска.
Для каждой компании размер утверждается ежегодно на основании сведений, представленных фирмой. Процесс передачи информации определен в Порядке подтверждения главного вида экономической деятельности, утвержденного приказом №55.
Для целей ФСС главной признается та разновидность функционирования, от которой за прошлый отчетный период приобретен наивысший доход.
Если не отчитаться в установленный период о реально преобладающем направлении бизнеса и дохода, то расчет производится исходя из высоких тарифов для видов деятельности, которые определены для компании, даже если бизнес по этому направлению не ведется. Таким образом, «лишние» коды могут сыграть свою роль и оказаться ненужными.
Для целей расчета страхового взноса учреждены специфические критерии утверждения главного вида функционирования:
- для коммерческих компаний – подавляющая доля в суммарном объеме произведенных или реализованных товаров;
- для некоммерческих фирм — превалирующее число сотрудников, трудящихся в конкретной отрасли деятельности.
Работа в превалирующем направлении деятельности подтверждается каждый год – до 15 апреля. Компании, которые привлекают работников, передают в ФСС акты, доподлинно свидетельствующие о преобладании одного из направлений бизнеса. Организации должны ежегодно представлять соответствующие сведения. У предпринимателей данная обязанность возникает, когда ключевой вид деятельности преобразован.
Величина тарифа утверждается Фондом соцстраха. Он может составлять — 0,2 до 8,5% в зависимости от класса профессионального риска.
Подтверждение превалирующего вида выделяется особенностями, если страхователь ведет бизнес сразу в нескольких отраслях экономики.
В этом случае возможно два варианта:
- Доля одного направления деятельности превалирует над прочими: во внимание при расчетах принимается класс профессионального риска, соответствующий этому направлению.
- Виды деятельности равнозначны в суммарной массе: для целей расчета страхового взноса принимается та из областей функционирования, которая характеризуется самым высоким классом профессионального риска.
Не подтверждать преобладающую сферу бизнеса вовсе неразумное решение, так как предпринимателю придется нести излишние затраты на страховые взносы по наибольшему тарифу.
Для подтверждения главного вида предпринимательства ООО обязаны представить следующую документацию в ФСС:
- заявление по форме определенной законодателем;
- справку-подтверждение;
- пояснительную записку к бухгалтерскому балансу (исключение: для малых предприятий не требуется).
Расчет прибыли осуществляется по утвержденной законодателем формуле: выручка после продажи по конкретному направлению делится на суммарную прибыль со всех секторов рынка. Полученный итог умножаем на 100%.
Деятельность с превалирующим удельным весом является для фирмы главной в данном отчетном периоде.
Пример расчета:
Компания «Мир проката» специализируется на 2 видах деятельности — прокат фильмов и копирование видеозаписей. Суммарная прибыль за предшествующий период составила – 1,5 млн рублей. Из них по первому виду – 500 тыс. рублей, а по второму – 1 млн. рублей.
https://www.youtube.com/watch?v=epNnPDN9gNg
Удельный вес рассчитываем по выше приведенной формуле:
— для проката – 500000/1500000*100% = 33%
— для копирования – 1000000/1500000*100% = 67%
Полученные данные свидетельствуют о том, что второе направление работы компании приносит ей более значительную выручку, а следовательно, класс профессионального риска рассчитывается по тарифу, утвержденному для соответствующего ей кода ОКВЭД.
Напоминаем о том, что платежи на травматизм вносят и предприниматели, которые выбрали УСН. Указанная категория плательщиков также должна подтверждать превалирующий вид деятельности.
Законодатель предусмотрел исключения для некоторых предпринимателей.
Эти категории не обязаны доказывать главное направление экономической деятельности:
- ИП (передают письменное обращение и требуемую документацию в ФСС, если изменяют основной вид деятельности);
- Вновь образованные фирмы, которые функционируют меньше года.
Об установленном тарифе компании и ИП извещаются не позднее 14 дней с момента передачи документации. Форма уведомления утверждена законодателем. До этого момента платежи начисляются по тарифам, которые действовали в предшествующий период.
Неоднозначная ситуация возникает в том случае, когда ООО или ИП преобразовали преобладающую сферу бизнеса на протяжении года. Законодатель установил, что в такой ситуации тариф не станет пересматриваться. Преобразования последуют только в следующем году.
Некоторые предприниматели стараются избежать лишних расходов за счет того, что подтверждают в ФСС вид деятельности с низким уровнем страховых выплат. Данная хитрость легко выявляется, так как бизнесмены обязаны передать помимо прочей документации бухгалтерский баланс.
Изменение основного кода ОКВЭД
Преобразование кодов может понадобиться в результате функционирования предприятия. Например, компания хочет изменить специализацию и расширить производство в другом секторе рынка.
Процедура изменения кодов отличается для ИП и ООО. В последнем случае требуется дополнительно вносить изменения в учредительную документацию компании, когда в ней прописаны конкретные сектора функционирования для организации. К тому же от имени фирмы вправе действовать исключительно руководитель. Обращение и акты должны быть заверены у нотариуса.
Для изменения основного кода бизнесмен передает в налоговую инспекцию заявление:
- титульный лист (п. 1.1, 1.2, 1.3) — в пункте 2 проставляется цифра 1;
- лист Н (стр.1) – п.1.1 – обновленный ОКВЭД;
- лист Н (стр.2) – п.2.1 – главный шифр, который подлежит ликвидации;
- лист Р – данные по заявителю.
Прочие шифры вписывать в заявление не нужно. Числа вносятся слева направо с первой ячейки. Код состоит из 4-х знаков. Данное требование указывает законодатель.
Источник: http://IPprof.ru/otkrytie-ip/okved/osnovnoj-vid-deyatelnosti-po-okved.html