
НДС при оказании услуг иностранными организациями
Российская организация оказывает услуги иностранной организации, нужно ли платить НДС
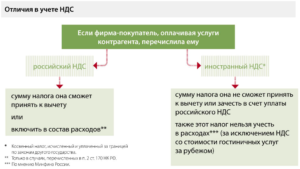
При выходе российской компании на международные рынки сбыта перед ней неизбежно встает вопрос: нужно ли платить НДС при оказании услуг на внешних рынках в пользу иностранной организации? Для ответа на него следует обратиться к действующему налоговому законодательству и сложившейся судебной практике.
Ндс при оказании услуг иностранному контрагенту
Объектом налогообложения НДС становятся работы и услуги, выполненные на российской территории.
Если с экспортируемыми или импортируемыми товарами вопрос начисления НДС достаточно хорошо урегулирован нормами Налогового и Таможенного кодексов, то в плане оказания услуг нередко возникает немало спорных моментов. Дело в том, что обычно весьма непросто определить место выполнения определенной работы.
Если вы хотите узнать, как в 2019 году решить именно Вашу проблему, обращайтесь через форму онлайн-консультанта или звоните по телефонам:
- Москва: +7 (499) 110-86-72.
- Санкт-Петербург: +7 (812) 245-61-57.
Именно от ответа на вопрос, оказывалась ли услуга на территории РФ, будет в конечном итоге зависеть облагается ли она НДС или нет.
Если в конечном итоге будет доказан факт оказания услуги на территории России, то и уплачивать НДС нужно будет в российский бюджет с учетом специфики внутреннего налогового законодательства.
Это значит, что с полученной выручки необходимо будет рассчитать и заплатить НДС в размере 18%.
При этом размер НДС допускается уменьшить на «входящего» НДС, полученного от других поставщиков в части затрат на оказание услуги иностранной организации (это, например, оплата услуг субподрядчиков или расходы на программное обеспечение).Соответственно, если местом оказания услуги признается не Россия, а территория другого государства, то налоги начисляются и уплачиваются по законам иностранной державы. Налоговый кодекс указывает на то, что получение вычета по входящему НДС, израсходованному на оказание такой услуги, невозможно.
Правила и особенности
Правила определения места реализации услуг прописаны в Налоговом кодексе в статье 148. Законодательство предлагает определять место реализации по местонахождению имущества, с которым связаны работы и услуги; месту их фактического оказания; месту деятельности покупателя или исполнителя услуг.
Так, услуги считаются реализованными на территории РФ, если:
- Их покупатель фактически ведет деятельность на территории России.
- Они непосредственно связаны с операциями с недвижимостью, расположенной на российской территории. Это, например, услуги по выполнению отделочных, строительно-монтажных и ремонтных работ, арендных, реставрационных и озеленительных работ.
- Они фактически оказываются на российской территории и связаны со сферами искусства и культуры, образования, физкультуры и спорта.
- Они предполагают ремонт, обработку, техническое обслуживание, сборку, переработку воздушных и морских судов, движимого имущества на территории России.
Когда иностранный контрагент ведет свою деятельность на территории РФ, то НДС начисляется на выручку, полученную в результате:
Если вы хотите узнать, как решить именно Вашу проблему, обращайтесь через форму онлайн-консультанта или звоните по телефонам:
- Москва: +7 (499) 110-86-72.
- Санкт-Петербург: +7 (812) 245-61-57.
- разработки ПО, его адаптации и модификации;
- оказания услуг по подбору и обучению персонала, который в дальнейшем будет работать в России;
- передачи патентов, торговых марок, лицензий, авторских прав;
- оказания услуг по сдачу в аренду недвижимости, автомобилей и автотранспорта; оказании консультационных, юридических, бухгалтерских, маркетинговых, инжиниринговых услуг (Минфин в своем информписьме дополнил данный список аудиторскими услугами);
- оказания агентских услуг.
Это, в частности, перевозка транзитных товаров, пассажиров и багажа (если их пункт назначения, либо отправления находится за пределами РФ); сопровождению, транспортировке и погрузке экспортируемых и импортируемых товаров. Нельзя забывать, что для некоторых таких транспортных услуг предусмотрено освобождение НДС ввиду нулевой ставки.
Отдельный пункт Налогового кодекса посвящен услугам геологоразведки и добычи углеродного сырья, бурению скважин, первичной переработки углеводородов на территории континентального шельфа или исключительной экономической зоны. Они также считаются выполненными на территории РФ.
Для подтверждения места оказания услуги иностранному производителю необходимо представить контракт, заключенный с иностранным производителем; акт выполненных работ и регистрационные сведения на иностранное юрлицо.
Компании необходимо предварительно оценить, что для нее будет более выгодно: вынести место реализации услуги за пределы страны и не платить НДС (это можно сделать, например, через заключение контракта за пределами территории РФ) или же, напротив, оформить документы так, чтобы получить налоговый вычет по НДС.
Примеры
Приведем несколько примеров, когда нужно платить НДС при оказании услуг иностранной компании, а когда можно этого не делать.
Платим НДС
Иностранный производитель продуктов питания решил открыть производство на российской территории. Он заказал услуги по выполнение проектных и строительно-монтажных работ своего завода российскому подрядчику.
Местом реализации услуг будет признана Россия, так как они предполагают операции с недвижимостью. Российская строительная компания должна будет перечислить НДС в бюджет по прибыли, полученной при возведении завода.
Другой пример. Иностранный производитель заказал у российской инжиниринговой компании услугу по обучению своего персонала работе на производственной линии. Так как образовательные услуги ведутся на территории России, то и местом их оказания является РФ.
Оплата не требуется
Иностранная компания заказала у российской юридическую консультацию. При этом филиалов и представительств зарубежная компания в РФ не имеет, деятельность здесь не ведет. Соответственно, НДС по таким услугам не начисляется и не платится.
Российская компания занимается проведением маркетинговых исследований рынка. У нее заказал отчет о состоянии российской рынка соков иностранный производитель. Он не зарегистрирован на территории РФ. Налог за оказание таких консультационных услуг не платится.
Таким образом, однозначного ответа на вопрос, платится ли НДС при оказании услуг иностранным компаниям, невозможно.
Если иностранная компания не имеет представительств на территории России и не ведет здесь деятельность, то оказанные в ее пользу услуги могут освобождаться от НДС.
При этом речь не должна идти об услугах, связанных с движимым и недвижимым имуществом, расположенном на российской территории.
- Москва: +7 (499) 110-86-72.
- Санкт-Петербург: +7 (812) 245-61-57.
Или задайте вопрос юристу на сайте. Это быстро и бесплатно!
Источник: https://zakonguru.com/nalogi-2/nds/platelshiki/ros-organizaciya-inostr.html
Ндс при оказании услуг иностранному контрагенту: возникает ли объект налогообложения и обязанности налогового агента?
- 22.07.2011НовостиЕкатерина Давыдова 773
Агентские услуги, оказанные фирмами из стран ТС, не обяжут российского партнера к уплате НДС
Ведомство отмечает, что при оказании агентских услуг, связанных с привлечением от имени агента третьих лиц для выполнения рекламных и маркетинговых услуг, оказываемых хозяйствующими субъектами Республики Казахстан и Республики Беларусь российской организации, то местом реализации таких услуг признается территория государства — члена Таможенного союза, налогоплательщиками которого являются лица, оказывающие эти услуги.Поэтому местом реали…
- 22.02.2011Бумажные и Интернет СМИОксана Гусалова 50157
Аренда жилых и нежилых помещений: спорные вопросы налогообложения
В аренду может быть сдано имущество, которое в процессе использования не утратит и не изменит своих натурально-вещественных свойств. В договоре аренды должны быть указаны данные, позволяющие определенно установить, какое именно имущество подлежит передаче в качестве объекта аренды. Если по договору аренды невозможно определить, какое именно имущество передается в аренду, то такой договор считается незаключенным и каких-либо прав и обязанностей…
- 01.06.2012НовостиЕкатерина Давыдова 1883
Бухгалтерские или консультационные услуги, оказанные иностранной компании, не облагаются НДС
В связи с этим местом реализации услуг по расчёту заработной платы, оказываемых российской организацией, в том числе с привлечением соисполнителей, иностранной организации, зарегистрированной на территории иностранного государства, территория Российской Федерации не признаётся. В связи с этим такие услуги НДС в Российской Федерации не облагаются.Об этом сообщил Минфин России в Письме №03-07-08/106 от 16 апреля 2012 года.По материалам Э…
- 07.06.2010ФорумV. 5372
Вопрос по UK, BVI и VAT
Приветствую!Помогите, пожалуйста, разобраться в вопросе. Совершенно недавно пришел в бизнес. Открыл компанию в BVI. По понятным причинам номера VAT у нее нет. Компания из Великобритании выставляет мне инвойсы за услуги включая VAT в них отдельной строкой.Вопрос: Я не понимаю, платит ли реально компания в Великобритании VAT с такой экспортной по сути операции или нет? Насколько я понимаю, для компании из Великобритании эта операция …
- 20.04.2011Колонка специалистаОлег Попутаровский 1964
Выдача оффшорной компанией безвозмездного поручительства по обязательствам российской компании-заемщика: налоговые последствия
Вопрос не из простых и, прямо скажем, все еще дискуссионный.История вопроса уходит в наше прошлое, в том смысле, что споры о том, что считать услугой, начались и бурно обсуждаться в процессе формирования судебной практики по безвозмездным договорам займа, где ИФНС, пожалуй, впервые выработала и применила на практике позицию: Безвозмездный заем — услуга.Услуги в сфере предпринимательской деятельности между коммерческими организациями до…
- 08.07.2011НовостиЕлена Данкова 1162
Договор субаренды с иностранным партнером: кто платит НДС
полученные иностранным партнером, не осуществляющим деятельность через постоянное представительство в России, подлежат обложению налогом, удерживаемым у источника выплаты доходов.При этом российская организация – источник выплаты признается налоговым агентом, на которого возлагаются обязанности по исчислению и удержанию налога с указанных доходов иностранной организации при каждой их выплате (Письмо Минфина России №03-08-05 от 10 июня 2011 г…
- 13.11.2009Колонка специалистаОльга Рахова -1 12779
Иностранная компания оказывает услуги российской компании за пределами территории РФ. Порядок налогообложения
Добрый день, Ольга Викторовна!В соответствии со статьей 146 Кодекса операции по реализации товаров (работ, услуг) на территории Российской Федерации признаются объектом налогообложения по налогу на добавленную стоимость.С целью решения вопроса о наличии или отсутствии реализации работ (услуг), облагаемых налогом на добавленную стоимость в Российской Федерации, в случае, когда продавец и покупатель работ (услуг) имеют место нахождения в…
- 24.11.2011НовостиЕлена Данкова 1147
Иностранная компания тоже может быть налоговым агентом по НДС
Иностранная компания-продавец состоит на учёте в налоговых органах РФ по месту нахождения принадлежащего ей имущества. Организация-покупатель на налоговом учёте в России не состоит. В такой ситуации иностранная организация (продавец) при реализации недвижимого имущества должна исчислить и уплатить в бюджет соответствующую сумму НДС, а также обязана представить в налоговый орган по месту своего учёта соответствующую декларацию (п. 5 ст. 174 НК …
- 24.08.2009НовостиЕлена Данкова 743
Иностранная проверка менеджмента качества и НДС
Ведь местом реализации такой услуги, оказываемой иностранной организацией, как проведение проверок системы менеджмента качества российской организации, территория РФ не признается (Письмо Минфина №03-07-08/174 от 5 августа 2009 года).Российский налоговый портал
Источник: https://gsl.org/ru/column/%D0%BD%D0%B4%D1%81-%D0%BF%D1%80%D0%B8-%D0%BE%D0%BA%D0%B0%D0%B7%D0%B0%D0%BD%D0%B8%D0%B8-%D1%83%D1%81%D0%BB%D1%83%D0%B3-%D0%B8%D0%BD%D0%BE%D1%81%D1%82%D1%80%D0%B0%D0%BD%D0%BD%D0%BE%D0%BC%D1%83-%D0%BA/
Оказание услуг иностранной компании на территории рф
Экспорт и импорт услуг всегда были одними из наиболее спорных операций при исчислении НДС. Это связано с тем, что в отличие от реализации товаров на экспорт и производства работ место оказания услуг определить достаточно сложно.
Правильное определение места оказания услуги важно как для иностранной, так и для российской компании.
Поскольку именно от ответа на вопрос, где именно оказана услуга (на территории РФ или за ее пределами), зависит, будет ли эта услуга облагаться НДС.
За 2006-2007 годы арбитражными судами рассмотрено 60 дел, связанных с определением места оказания работ или услуг для целей налогообложения. Из них налогоплательщики отстояли выгодную для себя позицию в 35 случаях, в 14 случаях победа досталась налоговой инспекции, а в 11 дело направили на повторное рассмотрение (см.диаграмму).
Экспорт и импорт услуг достаточно часто используют международные группы компаний (скрыто аффилированные холдинги) в своей хозяйственной деятельности.
Это может быть необходимо как для реальной деятельности, так и для взаимного финансирования или внутрихолдингового налогового планирования.
Чаще всего оказание услуг иностранной организации используется в качестве одного из способов перемещения дохода российской компании за границу.Естественно, что при экспорте услуги выгоднее перенести место ее оказания за пределы России. Зачастую это выгодно и при импорте услуг, чтобы у российской стороны не возникли обязанности налогового агента (ст. 161 НК РФ).
Однако при импорте услуг нужно предварительно рассчитать, что будет выгоднее: не выполнять функции налогового агента и не получить при этом вычет НДС или перечислить налог в бюджет и поставить его сумму к вычету (см.
таблицу «Влияние места оказания услуг на налоговые обязательства»).
Как определить место оказания услуги
Объектом обложения НДС признаются операции по реализации товаров (работ, услуг) на территории Российской Федерации (ст. 146 НК РФ).
А налоговая база при реализации, в частности, услуг определяется налогоплательщиком в зависимости от особенностей реализации произведенных им услуг (ст. 153 НК РФ). Одной из таких особенностей является место реализации.
Таким образом, чтобы правильно определить налоговую базу по реализованным услугам, следует определить, что же считать местом их реализации для целей налогообложения.
Понятие «место реализации» в налоговом законодательстве используется только применительно к НДС. И если с местом реализации товаров, как правило, ошибок не возникает, поскольку статья 147 НК РФ дает однозначную трактовку рассматриваемого понятия, то реализация работ и услуг по договорам с иностранными контрагентами зачастую ставит перед налогоплательщиками множество вопросов.
Налоговый кодекс предписывает определять место реализации услуг в соответствии со следующими категориями (ст. 148 НК РФ): • -местонахождение имущества, с которым связаны работы, услуги; • -место фактического оказания услуг; • -место деятельности покупателя услуг; • -место деятельности исполнителя работ, услуг (см. таблицу «Определение места оказания услуг»).
Чтобы в каждом конкретном случае определить, каким образом российской компании выгоднее всего оформить свои отношения с иностранной, рассмотрим несколько типичных ситуаций подробнее.
По местунахождения имущества
Место реализации работ (услуг), связанных с движимым имуществом, зависит от местонахождения этого имущества (подп. 2 п. 1, подп. 1 п. 1.1 ст. 148 НК РФ).
Таким образом, если имущество находится в России, то и связанные с ним работы (услуги) следует считать произведенными на территории России вне зависимости от того, зарегистрирована ли на территории РФ компания, их выполняющая.
И наоборот, если российская компания, являющаяся плательщиком НДС, будет осуществлять работы (услуги) с движимым имуществом, находящимся на территории иностранного государства, платить НДС по такому договору не нужно.
Прежде всего это касается организаций, которые являются заказчиками или исполнителями по договорам с иностранными контрагентами на монтаж, сборку, переработку, ремонт и техническое обслуживание движимого имущества.
частую, приобретая импортное оборудование, российский покупатель заказывает у иностранного поставщика его сборку и монтаж на месте (на территории РФ), что в результате приводит к необходимости платить НДС.
Например, по мнению налоговых органов, оплата иностранной организации агентского вознаграждения за привлечение граждан и юридических лиц для заключения договоров страхования культурных ценностей (движимого имущества) возлагает на российскую компанию-принципала обязанности налогового агента.
Такую позицию налоговики высказали в деле, рассмотренном Федеральным арбитражным судом Северо-Западного округа в постановлении от 23.06.06 №u0010А56-40837/2005.
Но суд посчитал такую позицию несостоятельной, поскольку иностранная компания не оказывала российской услуги, связанные с движимым имуществом. Ведь агент получил вознаграждение за работы (услуги), выполненные по агентскому договору, а не в связи со страхованием движимого имущества.
По месту фактического оказания услуг
Компаниям, занимающимся импортом или экспортом услуг в сфере культуры, искусства, образования (обучения), физической культуры, туризма, отдыха и спорта, следует внимательно изучить предмет договора, прежде чем его подписывать.
Указанные виды деятельности также следует рассматривать для целей исчисления НДС с точки зрения места их фактического оказания: на территории РФ (подп. 3 п. 1 ст. 148 НК РФ) или за пределами территории РФ (подп. 3 п. 1.1 ст. 148 НК РФ).
Таким образом, если компания не заинтересована в уплате НДС по данным видам услуг, ей нужно доказать, что услуги фактически оказываются за пределами России. А именно: заключить договор за пределами России и подтвердить, что исполняется договор также за пределами России.
Если же компании выгодней заплатить НДС и применить вычеты, надо доказать, что договор оказания услуг был заключен и исполнялся на территории РФ.
Как именно это сделать, подскажет арбитражная практика.
Так, в постановлении Федерального арбитражного суда Северо-Западного округа от 06.12.05 №u0010А56-8906/2005 рассмотрено дело в отношении российской компании, которая реализовывала туры по зарубежным странам (то есть оказывала услуги за пределами РФ).
При этом в указанные туры включалась доставка туристов до границы РФ и обратно. По мнению налогового органа, указанные транспортные услуги являлись объектом обложения НДС как оказанные на территории РФ.
Однако суд, исследовав договоры с туристами, отрывные талоны к туристическим путевкам, установил, что услуги по доставке туристов до границы РФ и обратно входят в основной тур и неотделимы от него.
д признал, что доставка является вспомогательной услугой и не подлежит отдельному налогообложению, поскольку основные туристические услуги компания оказывает за пределами РФ.А в постановлении Федерального арбитражного суда Московского округа от 23.11.06 № КА-А40/11248-06 рассматривалась обратная ситуация.
Российская компания оказывала иностранной услуги по организации речных круизов на территории РФ, а также обеспечивала прибытие и размещение туристов на территории РФ.
При этом российская компания платила НДС со стоимости оказанных услуг и соответственно принимала его к вычету.
Налоговики, ссылаясь на то, что путевки туристам реализуются за пределами территории РФ, указали, что услуги компании не подлежат обложению НДС, и отказали в налоговых вычетах по оплате таких услуг. Но суд пришел к выводу, что фактически услуги оказывались на территории РФ, в связи с чем налогоплательщик включал выручку от их реализации в базу по НДС, правомерно применяя налоговые вычеты.
Следующее дело является примером того, как место заключения договора может повлиять на определение места оказания услуг и налогообложение.
Хоккейный клуб, заключивший с иностранной компанией договор о подборе хоккеиста, оказании содействия в подписании с ним контракта и обеспечении приезда игрока в Россию, проиграл суд, несмотря на то, что потребленные им услуги оказывались за пределами России.
Фактическим местом оказания услуг была признана Россия, так как и в договоре на оказание услуг, и в акте об оказанных услугах местом составления был указан город Череповец.Следовательно, по мнению суда, хоккейный клуб был обязан удержать и перечислить в бюджет НДС с дохода иностранной компании (постановление Федерального арбитражного суда Северо-Западного округа от 28.02.06 № А13-7889/ 2005-15).
По месту деятельности покупателя услуг
Все рассмотренные выше примеры касались ситуаций, когда определение места реализации зависело непосредственно от места оказания услуг. В то же время в некоторых случаях место реализации услуг определяется по местонахождению покупателя. Это значит, что экспорт подобных услуг не облагается НДС, поэтому их чаще всего и используют в налоговом планировании.
Это такие услуги, как:
• -передача, переуступка патентов, лицензий, торговых марок, авторских прав или иных аналогичных прав, причем этот порядок касается передачи прав как исключительных, так и неисключительных;
• -оказание консультационных, юридических, бухгалтерских, инжиниринговых, рекламных, маркетинговых услуг, услуг по обработке информации, а также при проведении НИОКР. Причем, по мнению Минфина (письмо от 24.08.05 №u001003-04-08/224), сюда также можно отнести аудиторские услуги и услуги, сопутствующие аудиту, оказываемые российскими плательщиками иностранным компаниям.
• -предоставление персонала (аутстаффинг), если персонал работает в месте деятельности покупателя данной услуги. Следует обратить внимание, что определение места оказания услуги по месту деятельности покупателя в данном случае не относится к оказанию агентских услуг по подбору персонала, например, кадровыми агентствами сторонним организациям.
Чтобы без риска споров квалифицировать услуги в качестве маркетинговых, можно руководствоваться письмом ФНС России от 20.02.06 № ММ-6-03/183, в котором дан довольно большой перечень процедур по исследованию рынка.
Относительно консультационных услуг такого перечня налоговики не издали, поэтому зачастую налогоплательщикам приходится доказывать принадлежность конкретных услуг к консультационным в суде.
Защитить вычеты помогут условия договора
Следует очень внимательно подойти к формулировке предмета договора с иностранным контрагентомu0010-u0010заказчиком услуг. В соответствии с пунктом 4 статьи 148 НК РФ документами, подтверждающими место выполнения услуг, являются контракт с иностранным лицом и документы, подтверждающие факт оказания услуг (акт выполненных работ или услуг).
Кроме того, подтвердить факт реальности оказанных услуг могут сопутствующие документы, например маркетинговый отчет, отчет о произведенных действиях в связи с заключенным договором, письма исполнителя со списком специалистов, оказывающих услуги, и т. п. У проверяющих не должно возникнуть сомнений по поводу однозначной трактовки положений договора.
Например, в деле, рассмотренном Федеральным арбитражным судом Северо-Западного округа (постановление от 23.06.06 №u0010А56-40837/2005) налогоплательщику удалось доказать, что услуги иностранного агента, пусть даже и оказанные фактически на территории России, не облагаются НДС.
Поэтому обязанности налогового агента у российской организации правомерно не возникло.
Поскольку услуги агента были связаны с поиском клиентов для заключения договоров, касающихся движимого имущества, налоговики пытались доказать, что местом оказания услуг должна считаться территория России.
Однако суд счел, что услуги, указанные в агентском договоре, являются услугами исключительно по поиску клиентов и не связаны с движимым имуществом. Поэтому российская организация правомерно уменьшала налоговую базу по прибыли на сумму агентского вознаграждения и не перечисляла в бюджет НДС.
А в другом деле, рассмотренном тем же судом (постановление Федерального арбитражного суда Северо-Западного округа от 27.12.05 №u0010А56-6553/05) ситуация была обратной. Российская организация оказывала услуги по агентскому договору иностранной компании.
Однако российской компании, исходя из условий договора, удалось доказать, что оказанные услуги представляли собой консультации и обработку информации, следовательно, местом оказания данных услуг является место деятельности покупателя.
Поэтому данные услуги правомерно не облагались НДС.
Источник: https://imigrant.online/dlya-inostrantsev/biznes/okazanie-uslug-inostrannoj-kompanii-na-territorii-rf.html
Ндс 2019. новое для иностранных компаний, оказывающих услуги e-commerce на территории рф
21 Августа, 2018 #ИзмененияЗаконодательства
Ольга Палкина
руководитель направления по развитию услуг финансового аутсорсинга
К услугам в электронной форме относятся:
- предоставление прав на использование программ;
- рекламные услуги и площадки;
- технические, организационные, информационные и торговые площадки
- поддержка сайтов;
- хранение и обработка информации;
- предоставление вычислительных мощностей;
- хостинг;
- доменные имена, доступ к поисковым системам, электронные книги, музыка, изображения;
- ведение статистики;
- при заказе онлайн, поставка товаров идет не через интернет;
- программы и базы данных на материальных носителях;
- консультации по электронной почте;
- доступ к интернету.
Полный список услуг в электронной форме указан в тексте закона в п. 1 ст. 174.2 НК РФ.
Что нужно сделать?
С 1 января 2019 года иностранные организации, оказывающие услуги в электронной форме, обязаны сделать следующее:
- встать на учет в ФНС в качестве налогоплательщика;
- получить ИНН;
- уплатить налог;
- ежеквартально сдавать отчетность.
Подать заявление о постановке на учет можно по почте заказным письмом, онлайн через официальный сайт ФНС, сервис доступен и на английском языке. Или обратиться за помощью в Интеркомп.
Если иностранная компания уже состоит на учете в ФНС, уплачивает НДС и сдает отчетность по услугам для физических лиц, то для таких компаний нет необходимости совершать повторную регистрацию.
Однако, с 1 января 2019 года таким компаниям необходимо уплачивать НДС и сдавать отчетность по услугам для юридических лиц, а также грамотно оформлять документы, дающие право российскому покупателю услуг получить вычет НДС из бюджета.
Не подлежат НДС
Реализация на территории РФ исключительных прав на программы для электронных вычислительных машин, базы данных, прав на использование указанных результатов интеллектуальной деятельности на основании лицензионного договора, изобретения, полезные модели, промышленные образцы, топологии интегральных микросхем, секреты производства (ноу-хау) по-прежнему освобождаются от налогообложения НДС [2, подп. 26 п. 2 ст. 149]. Указанное освобождение будет распространяться и на иностранные организации, подлежащие постановке на учет в соответствии с п. 4.6 ст. 83 НК РФ.
Агентская схема
Если иностранная организация оказывает услуги на территории РФ через агента или агентов, которые участвуют в расчетах, то обязанность по исчислению и перечислению НДС в бюджет лежит на посредниках, которые с точки зрения налогового законодательства становятся налоговым агентом.
Если в расчетах участвуют несколько организаций-посредников, то налоговым агентом признается тот, через кого непосредственно происходят расчеты с покупателем. Если организация-посредник является при этом иностранной и не зарегистрирована в налоговых органах РФ, то на нее также распространяется обязанность по регистрации.
Таким образом, если иностранная организация оказывает часть электронных услуг через посредников-агентов, то рассчитывать, уплачивать и отчитываться по НДС за эту часть будут агенты.
Налоговая база определяется как стоимость услуг с учетом суммы налога, исчисленная исходя из фактических цен их реализации.
Моментом определения налоговой базы является последний день налогового периода, в котором поступила оплата (частичная оплата) услуг.
При определении налоговой базы в иностранной валюте, сумма в валюте пересчитывается в рубли по курсу ЦБ РФ, установленному на последний день налогового периода, в котором поступила оплата (частичная оплата) указанных услуг.
Сумма налога определяется как соответствующая расчетной налоговой ставке в размере 16,67% доля налоговой базы.
Оплата налога. Для уплаты налога иностранной организации необязательно открывать расчетный счет в российском банке. Налог можно уплатить со счета, открытого в банке, расположенном за пределами территории РФ.
Что касается возврата (зачета) излишне уплаченного иностранным продавцом НДС, то он осуществляется в соответствии со ст. 78 НК РФ, но с оговоркой: возврат возможен только на расчетный счет иностранной организации, открытый в российском банке.
Налоговый период по НДС — квартал.
Уплата не позднее 25-го числа месяца, следующего за отчетным кварталом
Документация
Счета-фактуры, книга покупок, книга продаж, журнал учета полученных и выставленных счетов-фактур в части оказания ЭУ указанными иностранными организациями не составляются [2, п. 3.2 ст. 169].
Но после постановки на учет иностранной компании в ФНС РФ необходимо вносить в документы по продаже услуг обязательные реквизиты: идентификационный номер налогоплательщика, код причины постановки иностранной организации на учет и точное название компании.
Наличие обязательных реквизитов в документах даст право российским покупателям услуг принять к вычету НДС, оплаченный иностранной компанией, и не увеличивать себестоимость услуг на сумму налога.
Налоговая ставка НДС
Налоговая ставка НДС с электронных услуг определяется расчетным методом в размере 16,67 % с налоговой базы в 2019 году.
Источник: https://sber-solutions.ru/press-center/blog/nds-2019-novoe-dlya-inostrannykh-kompaniy-okazyvayushchikh-uslugi-e-commerce-na-territorii-rf/