
Какая должна быть дата принятия к учету электронного акта выполненных работ
Сроки предоставления актов выполненных работ в бухгалтерию
В рассматриваемой нами ситуации, повторим, исполнитель датирует акт до своей готовности передать результаты работ заказчику.
Созданная исполнителем ситуация дает повод подозревать обе стороны по договору в искусственном затягивании передачи результатов работ и тем самым несет в себе риск обвинения исполнителя в уклонении от уплаты налогов вследствие несоблюдения им разумного срока исполнения обязательства. В заключение отметим, что нормы ст.ст. 708, 720 ГК РФ предполагают урегулирование сроков и порядка передачи результатов работы условиями договора, заключенного между заказчиком и исполнителем. Поэтому в том случае, если сроки передачи результатов выполненных работ в договоре сторонами изначально оговорены не были, то урегулировать этот вопрос можно путем составления дополнительного соглашения к указанному договору.
Чем регламентируются сроки предоставления актов выполненных работ от ип?
Для бухгалтерии отсутствие акта выполненных работ практически по любому договору – катастрофа. В то же, время юристам хорошо известно, что гражданское законодательство требует составлять акты в единичных случаях.
Стоит ли разубеждать счетных работников в необходимости актов? Алексей Капитанов В большинстве случаев акты не обязательны… Случаи, когда гражданское законодательство требует составить акт об исполнении договора можно пересчитать по пальцам.
В основном это сделки, объектом которых является недвижимость. Так, акт необходимо оформить при передаче покупателю зданий, сооружений (п. 1 ст. 556 ГК РФ) или предприятия (п. 1 ст.
563 ГК РФ), а также при передаче этих объектов в аренду (п. 1 ст. 655 ГК РФ; ст. 659 ГК РФ). Из сделок, не связанных с передачей вещей, составлять акт или аналогичный документ требуется при приемке работ договору строительного подряда (п.4 ст.
753 ГК РФ).
Срок выставления акта оказанных услуг
Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете» (далее — Закон N 402-ФЗ) каждый факт хозяйственной жизни подлежит оформлению первичным учетным документом.
Факт хозяйственной жизни — это сделка, событие, операция, которые оказывают или способны оказать влияние на финансовое положение экономического субъекта, финансовый результат его деятельности и (или) движение денежных средств (п. 8 ст. 3 Закона N 402-ФЗ).
То есть такое событие, как сдача (приемка) выполненных работ (оказанных услуг), должно быть в обязательном порядке оформлено первичным документом.
В договоре подряда указываются начальный и конечный сроки выполнения работы. По согласованию между сторонами в договоре могут быть предусмотрены также сроки завершения отдельных этапов работы (промежуточные сроки) (п. 1 ст. 708 ГК РФ).
Почему бухгалтерии так нужны необязательные акты об исполнении договора
Не редко бывают счета-фактуры на выплаченный аванс. Данный первичный документ строго регламентирован. Он содержит:
- Информацию о суммах денежных средств;
- Фактурную часть.
Счет-фактура является основанием для принятия предъявленных сумм НДС к вычету. Его обязаны выписывать все предприятия — плательщики НДС.
В последнее время обороты набирает УПД — универсальный передаточный документ. Этот документ заменяет пару накладная — счет-фактура или акт-счет-фактура. Ведите бизнес в Контур.Бухгалтерии — удобном онлайн-сервисе для расчета зарплаты и отправки отчетности в ФНС, ПФР и ФСС.
Сервис подходит для комфортной совместной работы бухгалтера и директора.
Первичная документация
Важно Что это такое Акт выполнения работ – это разновидность первичной документации. Он способен подтвердить завершение выполненной работы, которая предусмотрена соглашением в полном объеме. Акт является двусторонним и подписывается обоими участниками соглашения, исполнителем и заказчиком.
Наличие документа не отображает соответствия выполненной работы либо предоставленной услуги соглашению. Отсутствие расхождений позволяет удостоверить подпись заказчика на самом акте.
Исключительно после подписания соглашения документ обретает юридической силы и может быть применен с целью отображения выполнивших операций в учете.
Акт формируется в тех количествах экземплярах, сколько имеет сторон в договоре. К примеру, в имеющихся договорных отношениях кроме исполнителя и заказчика могут принимать участие и инвестор либо же непосредственный привлеченный подрядчик.
Определяем дату учета услуг
Тут вы можете успокоить работников бухгалтерии. Арендным расходам компании ничего не угрожает и без ежемесячного оформления услуг. Сейчас чиновники, к счастью, отказались от позиции, которую мы упомянули выше.
ГАРАНТ эксперт службы Правового консалтинга ГАРАНТ Федорова Лилия Организацией, применяющей общий режим налогообложения, с контрагентом заключен долгосрочный договор возмездного оказания услуг по предоставлению спецтехники и механизмов, а также доставки ее на указанные заказчиком объекты. В течение месяца контрагент может несколько раз оказать услуги, предусмотренные договором. В договоре не оговорено, как выставляются акты выполненных работ (оказанных услуг).
Какой датой должны выставляться акты выполненных работ (оказанных услуг) и счета-фактуры? Могут ли все услуги, оказанные в течение месяца, быть отражены в одном акте выполненных работ (оказанных услуг) и одном счете-фактуре? Рассмотрев вопрос, мы пришли к следующему выводу: Порядок выставления актов выполненных работ (оказанных услуг) определяется сторонами договора.
Исходя из данной нормы, передача результатов выполненных работ происходит в момент приемки заказчиком таких работ и подписания акта приема-передачи.
При этом нормы главы 39 ГК РФ не предусматривают обязательное составление сторонами договора возмездного оказания услуг актов об исполнении своих обязательств.В то же время факт оказания услуг может подтверждаться актом выполненных работ (оказанных услуг), подписанным заказчиком (покупателем услуг) и исполнителем.
Руководствуясь принципом свободы договора (п. 2 ст. 1, ст. 421 ГК РФ), стороны вправе принять условие об обязательном составлении таких документов в процессе исполнения договора и порядок их оформления. То есть стороны вправе предусмотреть в договоре, например, ежемесячное составление актов выполненных работ (оказанных услуг). В соответствии с ч. 1 ст. 9 Федерального закона от 06.12.2011 г.
Источник: http://redtailer.ru/sroki-predostavleniya-aktov-vypolnennyh-rabot-v-buhgalteriyu/
Еще раз об актах

Всем нам известно слово «акт». Оно сопровождает нас в течение всей жизни, от рождения до гробовой доски.
На основании актов выполненных работ или предоставленных услуг многим из нас начисляют зарплаты и премии, а на основании актов о нарушении дисциплины нам достаются неприятности и наказания.
В каком-то общефилософском смысле наша жизнь – это тоже акт, акт написанной кем-то пьесы.
АКТЫ: КРАТКОЕ ДОСЬЕ
Понятие «акт» достаточно широкое и емкое. Акты есть нормативные правовые, локальные, подзаконные и гражданского состояния, выполненных работ, приема-передачи и т.д.
Нам же интересен акт как документ, подтверждающий какой-либо факт в хозяйственной деятельности организации (совершено определенное действие, обнаружено какое-либо обстоятельство и т.д.) и подписанный руководящими лицами организации.
■ Какими бывают акты.
В природе встречается великое разнообразие актов! Перечислим самые популярные, с которыми среднестатистический работник имеет дело чаще всего:
• акт выполненных работ / оказанных услуг;
• акт приема-передачи продукции;
• акт на списание основных средств/материалов;
• акт сверки взаимных расчетов;
• акт на выделение к уничтожению / уничтожение документов, дел, бланков строгой отчетности, печатей и т.д.;
• акт об отсутствии работника на рабочем месте;
• акт об отказе от ознакомления/подписи и т.д.
■ Как появляются акты и где они регистрируются.
Акты в организации появляются одним их двух способов: создаются в самой организации либо присылаются из сторонних организаций – так называемых контрагентов.
Все присланные акты являются входящей корреспонденцией и обязательно фиксируются в журнале регистрации входящих документов.
ОБРАТИТЕ ВНИМАНИЕ!
Акты выполненных работ, оказанных услуг и сверки взаимных расчетов регистрируются в бухгалтерии. В канцелярии они фиксируются без присвоения входящего номера, поскольку являются документом бухгалтерской отчетности.Все остальные акты должны проходить полную процедуру регистрации с проставлением штампа «входящий №» на одном экземпляре (он будет впоследствии «вашим»).
Хотя бухгалтерские акты и не регистрируются в службе ДОУ (они регистрируются в бухгалтерии), передавать их в бухгалтерию следует строго под роспись. Дальнейшая судьба актов, должным образом зафиксированных и переданных в бухгалтерию, в принципе, работников канцелярии не должна волновать.
Другое дело если акт, поступивший в организацию, является не бухгалтерским документом, а приложением к договору или даже самостоятельным документом. Таки акты регистрируются с проставлением входящего номера и даты.Если акт прислан на подпись в нескольких экземплярах, то после регистрации все его экземпляры отдают под роспись исполнителю для окончательного оформления. Если присланный документ имеет все необходимые подписи и печати, то его надлежит подшить в соответствующее дело.
Как правило, акты, относящиеся к какому-либо договору, хранятся с ним же.
■ Кто может и обязан создавать акты.
Акты, относящиеся к бухучету, оформляет, разумеется, бухгалтерия – как правило, в программе 1С. Там они имеют вполне унифицированный вид, а поэтому акты, созданные в бухгалтериях совершенно разных организаций, похожи, как близнецы.
Остальные виды актов, как сообщают нам Методические рекомендации по внедрению ГОСТ Р 6.30-2003[1], составляются несколькими лицами (комиссией) и подтверждают установленные факты или события.
Комиссии могут различаться по количественному составу, быть как постоянно действующими, так и созданными единовременно.
■ Какие реквизиты должна содержать форма акта.
Приведем пример акта на бланке организации со всеми возможными реквизитами (Пример 1).
где:
реквизит 03 – эмблема или товарный знак организации;
реквизиты 04, 05, 06 – код организации, идентификационный номер налогоплательщика (ИНН), код причины постановки на учет (КПП);
реквизит 08 – наименование организации;
реквизит 09 – справочные данные организации;
реквизит 10 – наименование вида документа;
реквизит 11 – дата документа;
реквизит 12 – регистрационный номер документа;
реквизит 14 – место составления и издания документа;
реквизит 16 – гриф утверждения документа;
реквизит 18 – заголовок к тексту;
реквизит 20 – текст документа. Согласно Методическим рекомендациям по внедрению ГОСТ Р 6.30-2003 текст акта состоит из двух частей: вводной и основной (констатирующей).
Во вводной части акта указывается распорядительный документ, на основании которого актируется факт, событие или действие (в именительном падеже), его номер и дата.
При перечислении лиц, участвовавших в составлении акта, указываются наименования должностей с обозначением организаций, фамилий и инициалов (в именительном падеже). Первым указывается председатель комиссии.
При необходимости допускается приводить сведения о документах, удостоверяющих личность и полномочия лиц, участвовавших в составлении акта, и их адреса.Фамилии членов комиссии располагаются в алфавитном порядке. Слова «Основание», «Председатель», «Члены комиссии», «Присутствовали» пишутся с прописной буквы.
В основной части акта излагаются установленные факты, а также выводы и заключения. Текст акта заканчивается сведениями о количестве экземпляров акта и месте их нахождения. Количество экземпляров акта определяется количеством заинтересованных сторон или нормативными документами, регламентирующими составление акта. Например:
реквизит 21 – отметка о наличии приложения;
реквизит 22 – подписи;
реквизит 27 – отметка об исполнителе документа;
реквизит 30 – идентификатор электронной копии документа.
В Примере 1 проставлены все реквизиты, которые могут присутствовать в акте. На практике некоторые из реквизитов могут исключаться – например, реквизит 09 «Справочные данные организации» или реквизит 03 «Эмблема или товарный знак организации». Нечасто проставляют и реквизит 30 «Идентификатор электронной копии документа».
АКТЫ БУХГАЛТЕРСКИЕ
Разные виды актов могут выглядеть по-разному. Например, бухгалтерские акты часто составляются не комиссией, а бухгалтером или руководителем организации (часто он же и бухгалтер) и не содержат доброй половины указанных выше реквизитов.
■ Акт сверки взаимных расчетов. Это документ, отображающий взаимные расчеты двух организаций за определенный период (Пример 2).
ОБРАТИТЕ ВНИМАНИЕ!
Акт сверки, содержащий сумму задолженности и подписанный должником, является официальным признанием долга и принятием на себя обязательств по его уплате!
Любой суд в этом случае встанет на сторону кредитора. Бухгалтеры это, конечно же, хорошо знают и без разбору все подряд ненулевые акты сверки не подписывают.
Это следует знать и нам, делопроизводителям, чтобы вовремя предостеречь руководителя от поспешного проставления подписи на каком-либо акте сверки.
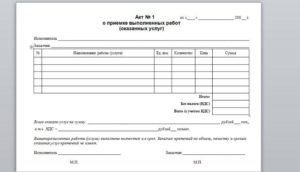
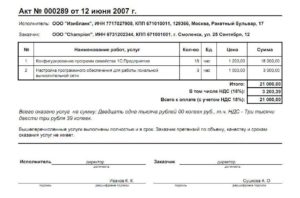
■ Акт выполненных работ / оказанных услуг – это документ, который подтверждает факт выполнения работ или оказания услуг и прилагается к договору между исполнителем и заказчиком (Пример 3).
Подобные бухгалтерские акты имеют всего две подписи. Оформляет их, как правило, сторона-исполнитель в двух экземплярах.
Она подписывает их, проставляет свою печать и отправляет почтой или с оказией потребителю услуг, чтобы он также подписал их и поставил свою печать.
После скрепления документа подписью и печатью со своей стороны организация-потребитель оставляет один экземпляр акта у себя, а второй отправляет организации-исполнителю. После этого все счастливы.Это не единственные, но наиболее распространенные виды актов, инициаторами которых может выступать бухгалтерия. Хранятся они также в бухгалтерии.
АКТЫ «ДОГОВОРНЫЕ»
■ Акт приема-передачи или приемки продукции (товара). К договорам часто прилагается акт приема-передачи или приемки продукции (товара) (Пример 4).
Этот акт оформляется в момент передачи товара с целью зафиксировать количество, качество и стоимость переданного товара.
В суде акт приема-передачи будет являться доказательством того, что товар предан в указанном объеме и на указанную сумму. Этот вид акта хранится вместе с договором.
АКТЫ КОЛЛЕГИАЛЬНЫЕ
Перейдем к видам актов, которые составляются коллегиально.
Это, например, наши любимейшие акты о выделении документов к уничтожению / об уничтожении (Пример 5), а также акты на уничтожение печатей и штампов (Пример 6).
2Перечень типовых управленческих документов, образующихся в процессе деятельности государственных органов, органов местного самоуправления и организаций,
Источник: https://www.profiz.ru/sr/1_2017/vidy_aktov/
Дата акта выполненных работ
Приемка заказчиком работы, выполненной подрядчиком
1. Заказчик обязан в сроки и в порядке, которые предусмотрены договором подряда, с участием подрядчика осмотреть и принять выполненную работу (ее результат), а при обнаружении отступлений от договора, ухудшающих результат работы, или иных недостатков в работе немедленно заявить об этом подрядчику.
2. Заказчик, обнаруживший недостатки в работе при ее приемке, вправе ссылаться на них в случаях, если в акте либо в ином документе, удостоверяющем приемку, были оговорены эти недостатки либо возможность последующего предъявления требования об их устранении.
3. Если иное не предусмотрено договором подряда, заказчик, принявший работу без проверки, лишается права ссылаться на недостатки работы, которые могли быть установлены при обычном способе ее приемки (явные недостатки).
4. Заказчик, обнаруживший после приемки работы отступления в ней от договора подряда или иные недостатки, которые не могли быть установлены при обычном способе приемки (скрытые недостатки), в том числе такие, которые были умышленно скрыты подрядчиком, обязан известить об этом подрядчика в разумный срок по их обнаружении.
5. При возникновении между заказчиком и подрядчиком спора по поводу недостатков выполненной работы или их причин по требованию любой из сторон должна быть назначена экспертиза.
Расходы на экспертизу несет подрядчик, за исключением случаев, когда экспертизой установлено отсутствие нарушений подрядчиком договора подряда или причинной связи между действиями подрядчика и обнаруженными недостатками.
В указанных случаях расходы на экспертизу несет сторона, потребовавшая назначения экспертизы, а если она назначена по соглашению между сторонами, обе стороны поровну.
6.
Если иное не предусмотрено договором подряда, при уклонении заказчика от принятия выполненной работы подрядчик вправе по истечении месяца со дня, когда согласно договору результат работы должен был быть передан заказчику, и при условии последующего двукратного предупреждения заказчика продать результат работы, а вырученную сумму, за вычетом всех причитающихся подрядчику платежей, внести на имя заказчика в депозит в порядке, предусмотренном статьей 327 настоящего Кодекса.
7. Если уклонение заказчика от принятия выполненной работы повлекло за собой просрочку в сдаче работы, риск случайной гибели изготовленной (переработанной или обработанной) вещи признается перешедшим к заказчику в момент, когда передача вещи должна была состояться.
Кроме того, иногда для того, чтобы в учетной программе правильно отразилась реализация по акту или счету-фактуре, выставленному в следующем месяце, может потребоваться ручная настройка программы (ориентация не на дату документа, а на дату его регистрации).
В бухгалтерском учете надо придерживаться такого же подхода, как и в учете налоговом. Ведь, помимо акта, всегда есть договор, в нем закреплены конкретные условия для определения стоимости оказанных услуг, есть информация об объеме оказанных услуг.
Следовательно, у бухгалтера компании-исполнителя есть возможность достоверно определить сумму дохода на последнее число месяца и отразить доход в бухучетеп. 12 ПБУ 9/99.Расходы и вычет НДС у заказчика Для заказчика акт об оказании услуг часто является одним из первичных документов, которые подтверждают реальность оказания услуг, а значит, и реальность расходов на них.
Налоговые проблемы акта оказания услуг
НК РФ:
Источник: https://bookerlife.ru/data-akta-vypolnennyh-rabot/
Дата акта

Пожалуйста, введите ваш адрес электронной почты . Вы получите ссылку и сможете создать новый пароль по электронной почте .
Электронной Почты* Добавить вопрос Вы должны зарегистрироваться, чтобы задать вопрос Забыл пароль Запомнить Пойти… / Налогообложение/Срок выставления акта оказанных услуг Срок выставления акта оказанных услуг Жалоба Вопрос Опишите причину своей жалобы Жалоба Отмена Добрый день! Есть ли какие-то сроки предоставления закрывающих документов (актов выполненных работ) в сфере оказания услуг? В частности, обязаны ли мы предоставлять закрывающие день в день с оказанием услуги (проведение мероприятия)? есть решение 0 Налогообложение Елена Булгакова 4 месяца 1 Ответ 1162 просмотров Новичок 0 Ответ ( Один ) Напишите ответ Похожие вопросы Предыдущий вопрос Следующий вопрос Задать вопрос Copyright 2017 Учет-Эксперт | ПОЧТА ДЛЯ СВЯЗИ С РЕДАКЦИЕЙ:
Пример акта выполненных работ: описание, виды и правила составления документа
Внимание
Таким образом, счета-фактуры по оказанным услугам должны выставляться продавцом (исполнителем) не позднее пяти календарных дней, считая с даты составления первого по времени первичного документа на имя покупателя (заказчика) услуг. Если таким документом будет акт выполненных работ (оказанных услуг), составленный в последний день месяца, то счет-фактура должен быть выставлен в течение 5 дней с этой даты.
Счет-фактура применяется только для целей главы 21 НК РФ и служит основанием для принятия покупателем предъявленных сумм НДС к вычету в порядке, предусмотренном ст.ст. 171 и ст. 172 НК РФ (п. 1 ст. 169 НК РФ). Обращаем внимание, на основании абзаца второго п. 2 ст.
Акт выполненных работ: зачем он нужен и как правильно его составить
Исходя из данной нормы, передача результатов выполненных работ происходит в момент приемки заказчиком таких работ и подписания акта приема-передачи.
При этом нормы главы 39 ГК РФ не предусматривают обязательное составление сторонами договора возмездного оказания услуг актов об исполнении своих обязательств. В то же время факт оказания услуг может подтверждаться актом выполненных работ (оказанных услуг), подписанным заказчиком (покупателем услуг) и исполнителем. Руководствуясь принципом свободы договора (п. 2 ст. 1, ст. 421
В соответствии с ч. 1 ст. 9 Федерального закона от 06.12.2011 г.
акт выполненных работ Когда нужен промежуточный Промежуточный акт применяется с целью одновременного решения несколько разных задач.
В первую очередь к ним относятся: Фиксация факта выполненных работ за конкретный период Подтверждается соответствие выполненных работ установленному ранее графику Из-за того, что документ относится к строгой отчетности Он необходим с целью ведения бухгалтерского учета.
Он требуется представителям налоговой служб в процессе осуществления камеральной проверки С целью защиты своих интересов в судебном органе Является частью доказательной базы по факту нарушения прав Для предоставления инвесторам, кредиторам Подтверждает наличие выполненных работ и указывает на перспективы компании И так далее — Из-за поставленных задач, для решения которых применяется акт, крайне важно следовать алгоритму его формирования и избегать различных ошибок и опечаток.
Акт выписан на 5 дней позже оказанных услуг
Отвечая им можно избежать обжалования документа в различных инстанциях.
ФЗ «О бухгалтерском учете» (далее – Закон № 402-ФЗ) каждый факт хозяйственной жизни подлежит оформлению первичным учетным документом. Первичный учетный документ должен быть составлен при совершении факта хозяйственной жизни, а если это не представляется возможным — непосредственно после его окончания (ч.
3 ст. 9 Закона № 402-ФЗ). В силу ч. 4 ст. 9 Закона № 402-ФЗ формы первичных учетных документов утверждает руководитель экономического субъекта по представлению должностного лица, на которое возложено ведение бухгалтерского учета.
Обязательные реквизиты первичных учетных документов перечислены в ч. 2 ст. 9 Закона № 402-ФЗ. В свою очередь, налоговый учет ведется на основе данных первичных документов, сгруппированных в соответствии с порядком, предусмотренным НК РФ (ст. 313 НК РФ).
Основное правило принятия к учету тех или иных затрат изложено в п.
1 ст.
Особенность услуг состоит в том, что они не оставляют материального результата, поэтому к оказанию услуг применить порядок приема-передачи результатов работ невозможно.
Отношения между субъектами экономической деятельности основываются на нормах гражданского законодательства. Если мы обратимся к Гражданскому кодексу РФ, то увидим, что возмездное оказание услуг регламентируется главой 39 ГК РФ.
Правила этой главы применимы к многочисленным видам договоров возмездного оказания услуг: информационных, консультационных, аудиторских, бухгалтерских, туристических, услуг связи, обучения и т.д.
Так вот, в этой главе Гражданского кодекса акт об оказании услуг даже не упоминается. Нет и указания на способ приемки и передачи услуг.
Гражданское законодательство России не содержит требования о составлении акта об оказании услуг.Законодательство о бухгалтерском учете вообще не привязывает оформление хозяйственных операций к конкретным первичным учетным документам.
Сказано лишь, что каждый факт хозяйственной жизни подлежит оформлению первичным учетным документом, а вот каким именно — в законе не расшифровывается, так как документальное подтверждение исполнения обязательств по договору определяется сторонами договора.
А у каждой из сторон договора — локальным положением об учетной политике, в приложении об утвержденных формах первичных учетных документов.
Какой датой должен быть акт выполненных работ
Возможна и такая ситуация – заказчик не подписал акт приема работ, хотя все свои обязательства исполнитель (подрядчик) выполнил. Обычно в подобных случаях вопрос о приеме и оплате выполненных работ рассматривается в суде.
Так вот если суд признал, что все условия договора подрядчиком выполнены, то моментом определения налоговой базы по НДС следует считать дату вступления в силу судебного решения. Об этом говорится в письме Минфина России от 2 февраля 2015 г.
№ 03-07-10/3962.
Таким образом, если организация работает по договору, который действует в течение нескольких кварталов, налог следует начислять в соответствии с названными письмами финансового ведомства. Если же договор заключен в рамках одного квартала, день передачи заказчику результатов выполненных работ (оказанных услуг) определите по дате подписания акта.
Какая должна быть дата принятия к учету электронного акта выполненных работ
Таким образом, если организация работает по договору, который действует в течение нескольких кварталов, налог следует начислять в соответствии с названными письмами финансового ведомства. Если же договор заключен в рамках одного квартала, день передачи заказчику результатов выполненных работ (оказанных услуг) определите по дате подписания акта.
ЗАО «Альфа» (арендодатель) заключило договор аренды. Согласно договору организация предоставляет в аренду помещение производственного цеха сроком на два года. Месячная сумма арендной платы составляет 1 180 000 руб. (в т. ч. НДС – 180 000 руб.).
Акты об оказании услуг между арендодателем и арендатором подписываются ежеквартально в течение пяти дней после окончания квартала.
Арендная плата за квартал поступает на расчетный счет «Альфы» в течение двух дней после подписания акта об оказании услуг.
Требования, предъявляемые к оформлению актов выполненных работ, оказанных услуг
В отдельных случаях организация вынуждена отражать в бухгалтерском учете хозяйственные операции, которые подтверждаются актами, оформленными контрагентами.
Если такие акты оформлены на бланке, содержащемся в альбомах унифицированной первичной документации, то достаточно сравнить бланк с законодательно утвержденным на предмет наличия всех предусмотренных реквизитов.
Если же сторонняя организация использует самостоятельно разработанные формы актов, то организацией должна быть обеспечена проверка используемого в расчетах документа на предмет наличия обязательных реквизитов, указанных в статье 9 Закона о бухгалтерском учете.
При оформлении актов работ, выполненных по договору подряда, выступающей в роли заказчика организации необходимо учитывать положения статьи 720 ГК РФ.
В частности, заказчик обязан в установленные договором сроки с участием подрядчика осмотреть и принять выполненную работу (ее результат), а при обнаружении отступлений от договора, ухудшающих результат работы, или иных недостатков в работе немедленно заявить об этом подрядчику и оговорить их в акте приемки работ. Исключение составляют скрытые недостатки, уведомить о наличии которых заказчик подрядчика обязан в разумный срок после их обнаружении.
Кто подписывает акты выполненных работ
Кроме этого, ни трудовой договор, ни должностная инструкция, ни нормативные акты организации предприятия не дают право ставить подпись без предоставления доверенности. То есть, стороны соглашения в процессе оформления акта выполненных работ обязаны предоставить друг другу подтверждения полномочий визировать документ. Им может быть:
Обычно такой документ, кроме отчетной функции может выполнить защитную роль в судебном органе и других правовых структурах, в случае невыполнения одной из сторон взятых обязательств. В процессе таких разбирательств важна каждая мелочь. Поэтому, важно обращать внимание на такие критерии:
Для чего нужен акт выполненных работ
На практике случаются ситуации, когда одна из сторон отказывается подписать акт выполненных работ. В случае отказа на акте делается отметка, и вторая сторона его подписывает. Если причины отказа были обоснованными, то суд может такой односторонний акт выполненных работ признать недействительным.
Что же касается капитального строительства производственных зданий, жилья и других объектов, то в соответствии с требованиями бухгалтерского учета и гражданского законодательства для оформления выполненных работ такими документами являются унифицированные формы «Акт о приемке работ» по форме № КС-2 и «Справка о стоимости выполненных работ и затрат» по форме № КС-3. Основанием для составления акта выполненных работ являются данные, взятые из «Журнала учета выполненных работ» формы № КС-6а.
Как правильно оформить акт сдачи — приемки выполненных работ
Однако у данного документа есть еще одна цель – исправление дефектов! Дело в том, что приемка у исполнителя законченных работ – это законная обязанность заказчика.
Но при этом сам акт заказчиком может быть подписан, как с проведением осмотра сдаваемого ему результата работы, так и без такового.
Если осмотр будет проведен, то в случае обнаружения заказчиком недостатков у него появляется законное право:
- акт КС-2 (Госкомстат РФ, Постановление №100 от 11.11.99г.). Его используют для оформления приемки заказчиком строительно-ремонтных, монтажных и иных аналогичных видов работ. На его основании дополнительно составляется справка о стоимости данных работ по форме №КС-3;
Источник: https://uristtop.ru/propiska/kakoj-datoj-dolzhen-byt-akt-vypolnennyh-rabot