
Доходы при ЕСХН
Единый сельскохозяйственный налог (ЕСХН)

В качестве одной из мер по поддержке организаций и предпринимателей сельскохозяйственной отрасли, которые занимаются производством продукции из собственного сырья, было создание такой льготной системы налогообложения, как ЕСХН. Система предполагает упрощенный порядок предоставления отчетности и уплату только единого сельскохозяйственного налога.
Условия применения ЕСХН в 2017 году
Основные условия применения данного спецрежима определены НК РФ.
Единый сельхозналог могут уплачивать только производители сельхозтоваров, под которыми понимается продукция растениеводства, а также животноводства. Данная льгота не распространяется на переработчиков этих товаров.
Сельхозпроизводители могут осуществлять переработку, но их доход от производства сельхозпродукции не должен быть меньше 70 % общей их выручки. Именно этим и объясняется незначительное количество, по сравнению с другими системами налогообложения, находящихся на ЕСНХ хозяйствующих субъектов.
Важно! Организации и индивидуальные предприниматели, которые занимаются первичной и последующей переработкой сельхозпродукции и не являющиеся при этом ее производителем, не имеют право применять единый сельхозналог.
Этот режим имеют право использовать также компании и предприниматели рыболовной отрасли, которые признаются градостроительными для населенных пунктов, то есть на них работает больше половины их населения. При это для них существует ограничение в виде числа сотрудников, которое не должно быть больше 300 человек и применения судов, принадлежащим им или зафрахтованным по договорам.Кроме того, существует перечень субъектов, которые не имеют права использовать ЕСНХ, к ним относятся:
- Производители подакцизных товаров.
- Организаторы азартных игр.
- Учреждения бюджетной сферы.
При ЕСНХ единый обязательный налог исчисляется вместо налога на прибыль (для компаний) и НДФЛ (для ИП), НДС, налог на имущество. Однако сельхозпроизводители должны производить отчисления во внебюджетные фонды. Правда, в некоторых случаях они могут применять пониженные ставки.
ЕСНХ можно совмещать с ЕНВД, на котором находятся иные виды деятельности. Однако, фирмы и ИП должны соблюдать ограничение по объему выручки, установленному НК РФ. Данный режим очень похож на УСН, но отличается условиями применения и размерами ставок.
на тему – целесообразно ли применять ЕСХН?
Применение этой системы налогообложения осуществляется на добровольной основе.
Согласно законодательству перейти на данный режим уже действующие предприятия и ИП имеют право только с начала года. Так, чтобы перейти на ЕСХН в 2016 году, они должны были до 31-12-2015 года подать сообщение по форме 26.1-1.
Новые хозяйствующие субъекты при внесении их ИФНС в ЕГРЮЛ или ЕГРИП могут перейти на ЕСХН в течение 30 дней с выполнения регистрации. Они имеют право вместе с документами на постановку на учет подать и уведомление о применении этой системы.
Документ направляется организациями по месту нахождения, а предпринимателями по их адресу проживания.
Важно! Если хозяйствующий субъект начал применять ЕСНХ, но не уведомил об этом налоговую, считается, что он не перешел на эту систему налогообложения.
Также, если заявление о переходе не было подано в установленные сроки, то в обоих случаях плательщик автоматически переходит на общую систему налогообложения (ОСНО).
Выбранный спецрежим с уплатой единого сельхозналога нужно использовать до конца налогового периода, досрочный переход на другую систему в течение года недопустим.
Расчет единого сельхозналога
База для налогообложения при ЕСНХ рассчитывается как доходы, уменьшенные на сумму произведенных расходов. При этом перечень затрат согласно НК РФ является закрытым, содержащим более четырех десятков статей.
Для расчета налога применяется единая ставка, равная 6%. Исключение составляют Республика Крым и Севастополь, где в 2016 года действует ее размер 0%, а с 2017 по 2021 года не более 4 %.
Этим регионам дано право самостоятельно определять ставку налога, но не более установленного кодексом.
Для определения доходов и расходов нужно обязательно вести бухучет, при этом данное требование распространяется и на предпринимателей. В течение года показатели деятельности исчисляются нарастающим итогом. Налоговый период равен году, а отчетный — шести месяцам.
Рассмотрим расчет единого налога на примере.
ООО «Масло» является плательщиком ЕСХН. За период с января по июнь 2015 года было получено доходов в размере 550000 руб. и произведено расходов в размере 175000 руб. Таким образом, при расчете авансового платежа он составит:
(550000-175000)*6%=22500 руб.
Эту сумму необходимо перечислить в налоговую службу до 25-07-2015 года.
За следующие полгода с июля по декабрь 2015 года ООО «Масло» получило доходов в размере 780000 рублей и произвело расходов на 550000 рублей. Поскольку доходы и расходы считаются нарастающим итогом в начале года, налог будет равен:
((550000+780000)-(175000+550000))*6%=36300 руб.
Уменьшаем этот налог на уже уплаченный авансовый платеж:
36300-22500=13800 руб.
Источник: https://ip-on-line.ru/uchet/edinyj-selskohozyajstvennyj-nalog-eshn.html
Доходы от оказанных сельхоз услуг при есхн в 2019 году
Еще одна серьезная проблема производителей сельхозпродукции – это ее сбыт. Прежде чем зерно, крупы, овощи и фрукты, молочная и мясная продукция попадут к потребителю, они должны пройти переработку.
Если же сдавать продукцию в виде сырья, то производитель с трудом компенсирует затраты даже на ее выращивание. При этом обеспечение населения полноценными продуктами питания – это основа жизнедеятельности любого государства.
Именно поэтому во многих странах сельхозпроизводители получают гранты, субсидии, дотации и пользуются налоговыми льготами. В России тоже действуют целевые программы помощи сельхозпроизводителям, особенно для крестьянско-фермерских хозяйств.
Кроме того, существует специальный налоговый режим, предназначенный только для аграриев и рыбохозяйственных организаций — единый сельскохозяйственный налог или ЕСХН.
Единый сельскохозяйственный налог в 2018 году
- Градо- и поселкообразующие российские рыбохозяйственные организации, если численность работающих в них (с учетом совместно проживающих членов семьи) не менее половины общей численности населения населенного пункта.
- Рыбохозяйственные организации (не относящиеся к градо- и поселкообразующим) и индивидуальные предприниматели, если они занимаются рыболовством на принадлежащих им судах или используют их на основании договоров фрахтования.
- Организации и ИП, оказывающие услуги сельскохозяйственным производителям: подготовка полей, посев, возделывание, выращивание, опрыскивание сельхозкультур, уборка урожая, обработка семян до посева, перегонка и выпас скота, содержание и уход за сельскохозяйственными животными.
- Как следует из закона, переработчики сельхозпродукции, не производящие ее, не имеют права перейти на сельскохозяйственный налог в 2018 году.
Есхн: как применять и отчитываться в 2018 году
И далеко не все затраты в этот перечень войдут. Рассмотрим основные из них:
- покупка ОС и НМА, а также их поддержание в рабочем состоянии;
- аренда и лизинг имущества;
- покупка молодняка скота, птицы, мальков рыбы;
- материальные расходы, в том числе покупка семян, удобрений, рассады, биопрепаратов и т.д.;
- страхование;
- НДС по тем суммам, которые включаются в расходы МПЗ;
- проценты по займам и кредитам;
- на приобретение участка сельхозназначения;
- от падежа животных и кур;
- расходы по обеспечению пожарной безопасности;
- на проведение независимой оценки квалификации сотрудников.
Полный перечень затрат представлен в ст. 346.5 НК РФ. Затраты на оценку квалификации, а также подготовку и переподготовку кадров включать в состав затрат стало возможным недавно.
Единый сельскохозяйственный налог (есхн) в 2018 году
При этом, переходить на ЕСХН имеют возможность лишь те компании, чей совокупный доход от перечисленных выше отраслей деятельности составляет не меньше 70%. Главные преимущества сельхозналога, который заменяет основные налоги – единым платежом, заключаются в следующем:
- согласно Ст. 346 Налогового кодекса РФ, индивидуальные предприниматели не должны уплачивать НДФЛ, а также налог на имущество физлиц;
- юридические лица не платят налог на прибыль и на имущество компании;
- и юрлицам, и ИП не нужно уплачивать НДС (за исключением – экспортного);
- единый сельхозналог предполагает упрощенную систему бухгалтерского учета;
- переходить на ЕСХН можно абсолютно добровольно, точно так же, как и, при потребности, сменить форму налогообложения.
Новые плательщики единого сельскохозяйственного налога в 2018 году
С одной стороны, такой запрет ставит в льготное положение только сельхозпроизводителей, и это справедливо. Но с другой – производители и переработчики сельхозпродукции зависят друг от друга.
Возможность быстрой, качественной и недорогой переработки могла бы стимулировать товаропроизводителей на большие объемы производства.
В итоге, выиграли бы все. Как перейти на уплату сельхозналога Переход на ЕСХН для ИП и юрлиц – это их право, а не обязанность.
Сельхозпроизводители и рыбохозяйственные организации могут также работать на упрощенной или общей системе налогообложения. Но если выполняются все условия льготного сельхозрежима, то, в большинстве случаев, выгоднее все-же перейти на него.
Напомним, что ставка ЕСХН составляет всего 6% налоговой базы (доходы за минусом расходов). А для Крыма и Севастополя в 2017-2021 годах ставка может составлять даже 4%.
С 1 января 2018 года сельхозпроизводители обязаны платить новые налоги
Срок перехода на ЕСХН для ИП, крестьянско-фермерских хозяйств и организаций аналогичен переходу на упрощенную систему:
- в течение 30 дней после государственной регистрации в любое время года;
- с начала следующего года, если сельхозпроизводитель уже работает на какой-то другой системе налогообложения (в этом случае сообщить о переходе надо до 31 декабря текущего года).
Заявление о переходе на уплату единого сельскохозяйственного налога заполняется на специальном бланке по форме № 26.1-1. Скачать бланк уведомления о переходе на ЕСХН для ИП и юридических лиц В уведомлении налогоплательщик указывает свои регистрационные данные и срок перехода на сельхозналог – с даты государственной регистрации или с начала нового года.
Есхн: что нас ждет в 2018 и 2019 годах?
Налоговые ставки и сроки уплаты Расчет единого сельскохозяйственного налога происходит с применением следующей формулы: ЕСХН= налоговая база*6%, где под «налоговой базой» следует понимать сумму доходов от деятельности с учетом вычета всех произведенных расходов, выраженных в денежном эквиваленте; 6% – фиксированная налоговая ставка. Важно заметить и то, что предприниматели также могут уменьшать налоговую базу в том случае, если величина их расходов будет выше доходов. Налоговая база может быть уменьшена на сумму, равнозначную величине убытков, но не больше, чем на 30%.
Когда нужно оплачивать сельхозналог? Сроки уплаты ЕСХН определяются, исходя из установленных границ налогового и отчетного периода. Налоговым периодом в данной системе считается календарный год, в то время, как отчетным – является полугодие, то есть в календарном году сельхозпредпринимателей их будет два.
Источник: http://lic-r.ru/dohody-ot-okazannyh-selhoz-uslug-pri-eshn-v-2018-godu/
Налогообложение ЕСХН в 2019 году: актуальные ставки

Специальные режимы налогообложения существуют для уменьшения налоговой базы на предпринимателей и облегчения ведения и сдачи бухгалтерской отчетности. Целью введения режима единого сельскохозяйственного налога является поддержание и стимулирование развития аграрной отрасли экономики.
Предприятия, занимающиеся производством, переработкой и реализацией сельскохозяйственной продукции, ведут упрощенный учет доходов, несложную отчетность и платят налоги по ставке 6%.
Они освобождаются от уплаты НДС, налога на прибыль и имущество, которые заменяются на единый налог, исчисляемый в установленном законом порядке.
Содержимое страницы
Что такое единый сельскохозяйственный налог (ЕСХН)
ЕСХН – это один из специальных режимов налогообложения, который применяется предпринимателями, осуществляющими коммерческую деятельность в сфере производства, переработки и реализации сельскохозяйственной продукции, а также рыболовного хозяйства.
Условия для применения ЕСХН:
- Организация должна заниматься производством, переработкой (первичной или промышленной) и реализацией сельскохозяйственной продукции, или осуществлять деятельность в сфере рыболовного хозяйства.
ВАЖНО: главное условие для ЕСХН – производство сельхоз продукции. Только предприятия, которые производят продукцию, могут применять режим налогообложения ЕСХН. Предприятия, которые лишь перерабатывают и реализуют сельскохозяйственную продукцию, но не производят ее, не могут применять ЕСХН.
- Не менее 70% дохода организация должна получать от осуществления деятельности по производству, переработке и продаже сельхозпродукции.
Кто считается производителем сельскохозяйственной продукции:
- предприятия и ИП, производящие, а затем перерабатывающие и реализующие сельскохозяйственную продукцию;
- сельскохозяйственные кооперативы;
- рыболовные хозяйства (здесь существуют условия по количеству наемных работников и количеству используемых судов).
Что считается сельскохозяйственной продукцией:
- продукция растениеводства;
- продукция животноводства;
- продукция рыбного хозяйства (улов, выращивание или доращивание рыбы и других биологических водных объектов);
- продукция сельского и лесного хозяйства.
Кто не может применять ЕСХН:
- организации и ИП, которые занимаются лишь первичной или вторичной переработкой сельскохозяйственной продукции и ее реализацией без производства.
- организации и ИП, которые занимаются производством и реализацией подакцизных товаров, а также осуществляющие деятельность в сфере игорного бизнеса.Задать миниатюру
- организации, относящиеся к казенным, бюджетным и автономным учреждениям.
Единый сельскохозяйственный налог в 2019 году
Объект налогообложения на ЕСХН – прибыль, полученная от деятельности в области производства, переработки и реализации сельскохозяйственной продукции, уменьшенная на расходы (расходы должны быть подтверждены документально и правильно учтены в бухгалтерской отчетности).
Ставка ЕСХН – 6%.
Порядок расчета ЕСХН.
Единый сельскохозяйственный налог рассчитывается по формуле:
налоговая база * ставка 6%
Налоговой базой для ЕСХН является показатель «доходы минус расходы».
Пример расчета ЕСХН:
Прибыль организации – 900 000 рублей.
Расходы организации – 546 000 рублей.
ЕСХН = (900 000 – 546 000)*6% = 21240 рублей.
Единый сельскохозяйственный налог уплачивается два раза в год:
- Первый платеж уплачивается в виде авансового платежа до 25 июля текущего налогового периода;
- Второй платеж уплачивается по итогам прошедшего года до 31 марта следующего за текущим налогового периода.
Какие налоги платят на режиме ЕСХН
При применении режима налогообложения ЕСХН предприниматели освобождаются от основных налогов, уплачиваемых на общем режиме (ОСНО). Эти налоги заменяются единым налогом, который исчисляется в установленном законом порядке.
Плательщики ЕНВД должны уплачивать следующие налоги:
- ЕСХН по итогам первого полугодия и года (два раза за налоговый период);
- Обязательные страховые взносы в ПФР и ФОМС;
- НДФЛ за наемных работников.
Какая отчетность ведется при применении ЕСХН
Так как налоговой базой для исчисления ЕСХН является показатель «доходы минус расходы», то все расходы должны правильно учитываться и отражаться в декларации.
Данная статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему — обращайтесь к нашему консультанту совершенно БЕСПЛАТНО!
Предприниматели на ЕСХН обязаны надлежащим образом вести Книгу учета доходов и расходов (КУДиР). Все расходы должны иметь документальное подтверждение. Документами, подтверждающим расходы, могут считаться кассовые и товарные чеки, квитанции об оплате и иные платежные документы, акт выполненных работ, договор на получение услуг и так далее.
Важно знать, что не все расходы могут учитываться при исчислении единого сельскохозяйственного налога. Конкретный перечень расходов, которые могут быть учтены при исчислении налога, приведен в ст.346.5 НК РФ.ВАЖНО: плательщики ЕСХН могут включать обязательные страховые взносы за себя и за сотрудников в статью расходов.
Декларация по ЕСХН сдается 1 раз в год не позднее 31 марта следующего налогового периода.
Декларацию можно подать следующими способами:
- Лично явившись в отделение ИФНС по месту жительства (ИП) или по месту нахождения организации в бумажном виде. Декларация заполняется в 2-х экземплярах;
- Через третье уполномоченное лицо при наличии нотариально заверенной доверенности;
- Отправить по почте ценным письмом с описью. На руках у вас обязательно должна остаться опись вложения и квитанция об оплате. Дата, указанная в квитанции, будет считаться датой подачи декларации.
- По электронной почте через интернет, используя специальные для этого сервисы.
Утрата права применения ЕСХН
Снятие с учета ЕСХН может произойти по нескольким причинам:
Утрата права на ЕСХН в связи с нарушением условий применения, определенных НК РФ.
Например, доход от осуществления деятельности по производству сельхозпродукции по итогам отчетного периода составил меньше положенных 70%. В случае принудительной утраты права на ЕСХН по итогам налогового периода автоматически производится перерасчет по общему режиму налогообложения, что ведет к значительной налоговой нагрузке предпринимателя.
Отказ от применения ЕСХН в связи с переходом на другой режим налогообложения.
Если предприниматель желает начать применять другую систему налогообложения, он должен подать в ИФНС соответствующее уведомление.
В случае утраты права или отказа от применения ЕСХН, необходимо отправить в налоговую инспекцию уведомление не позднее 25 числа следующего месяца.
Формы для подачи уведомления в ИФНС:
- Уведомление о прекращении применения режима ЕСХН подается по форме №26.1-7;
- Уведомление об утрате права на применение ЕСХН подается по форме №26.1-2;
- Уведомление об отказе от дальнейшего применения ЕСХН подается по форме №26.1-3.
Переход на ЕСХН
Переход на ЕСХН осуществляется на добровольной основе. Для перехода нужно подать соответствующее уведомление в налоговую инспекцию. Индивидуальные предприниматели подают уведомление в налоговую инспекцию по месту жительства, организации подают уведомление в ИФНС по месту нахождения предприятия.
- уведомление можно подать сразу при регистрации ИП или организации вместе со всеми документами;
- уведомление на переход на ЕСХН можно подать в течение 30 дней с даты регистрации ИП или предприятия;
- в случае перехода на ЕСХН с другого режима налогообложения, необходимо подать соответствующее уведомление до 31 декабря текущего года, так как полностью перейти и начать осуществлять деятельность в режиме ЕСХН можно только с началом нового календарного года.
Уведомление о переходе на ЕСХН подается по форме №26.1-1.
Ответственность за нарушение сроков подачи декларации и уплаты налогов при ЕСХН
Согласно статье 122 НК РФ при неуплате налога на предпринимателя налагается штраф в размере от 20% до 40% от неуплаченной суммы.
Согласно статье 119 НК РФ за несвоевременную подачу отчетности предусмотрены административные штрафы. Размер штрафа может составлять за каждый полный или неполный месяц просрочки 5 – 30% от суммы неуплаченного налога, который должен был быть уплачен на основании данной декларации. Но не менее 1000 рублей.
Таким образом, режим налогообложения ЕСХН призван поддержать и стимулировать деятельность предпринимателей в сельскохозяйственной области. Для этого на режиме ЕСХН предусмотрена достаточно низкая налоговая ставка 6% и упрощены условия ведения и сдачи отчетности в ИФНС.
Источник: https://investingclub.ru/edinyj-selskoxozyajstvennyj-nalog-v-2016-godu.html
Единый сельскохозяйственный налог (ЕСХН) 2019
Система налогообложения в виде ЕСХН — единого сельскохозяйственного налога — это один из пяти специальных налоговых режимов. Он предназначен для применения в сельском хозяйстве, как следует и из названия.
Как и все остальные спецрежимы, ЕСНХ заменяет собой уплату налога на прибыль и НДС, а также ЕСХН заменяет и уплату налога на имущество организаций.
Единый сельхозналог введен главой 26.1 Налогового кодекса РФ. Формы отчетности, как обычно, устанавливаются финансовым ведомством. Также в правовую базу по ЕСХН можно включать и разъяснения Минфина и ФНС РФ — эти разъяснения не имеют нормативного характера, но помогают разобраться в разных аспектах применения налога.
Порядок перехода на ЕСХН
Переход на единый сельхозналог — добровольное дело. Определиться с желанием применять ЕСХН нужно до 31 декабря года, предшествующего тому году, с которого будет применяться ЕСХН.
Именно в этот срок — до 31 декабря — нужно подать в налоговый орган по своему местонахождению (месту жительства) соответствующее уведомление.
В нем указываются данные о доле дохода от реализации произведенной налогоплательщиком сельскохозяйственной продукции.
Вновь созданная организация или вновь зарегистрированный индивидуальный предприниматель вправе уведомить о переходе на уплату ЕСХН не позднее 30 календарных дней с даты постановки на учет в налоговом органе, указанной в его свидетельстве.
Обращаем внимание!
Особые условия уведомления о переходе на ЕСХН установлены статьей 346.3 НК РФ для организаций, которые внесены в единый государственный реестр юридических лиц на основании статьи 19 Федерального закона от 30 ноября 1994 года N 52-ФЗ.
Организации и предприниматели, не представившие уведомление о переходе на уплату ЕСХН в установленные сроки, не признаются плательщиками ЕСХН и, соответственно, не смогут применять этот режим налогообложения в новом году.
Налогоплательщики, перешедшие на уплату единого сельскохозяйственного налога, не вправе до окончания налогового периода перейти на иные режимы налогообложения.
Если по итогам налогового периода налогоплательщик перестаёт соответствовать указанным выше обязательным условиям, то он считается утратившим право на применение единого сельскохозяйственного налога с начала года, в котором допущено или выявлено данное нарушение.
Если налогоплательщик утратил право на применение ЕСХН, он обязан сообщить в налоговый орган о переходе на иной режим налогообложения в течение 15 дней по истечении отчетного (налогового) периода.Налогоплательщики вправе перейти с ЕСХН на другой режим налогообложения с начала нового календарного года. Для этого нужно вновь уведомить об этом налоговый орган по местонахождению организации (или месту жительства индивидуального предпринимателя) не позднее 15 января.
Налогоплательщики, перешедшие на иной режим налогообложения, вправе вновь перейти на уплату ЕСХН не ранее чем через год после утраты права на его применение.
Налогоплательщики
Налогоплательщики ЕСХН — это организации и индивидуальные предприниматели, являющиеся сельскохозяйственными товаропроизводителями и перешедшие на уплату единого с/х налога в порядке, установленном НК РФ.
Сельскохозяйственными товаропроизводителями могут быть:
- Организации и индивидуальные предприниматели:
- производящие сельскохозяйственную продукцию;
- осуществляющие ее первичную и последующую (промышленную) переработку (в том числе на арендованных основных средствах);
- реализующие эту продукцию.
Все перечисленные выше условия должны быть соблюдены одновременно. Если компания не производит сельхозпродукцию, а только закупает ее, перерабатывает и продает, то они плательщиком ЕСХН стать не сможет.
Обязательное условие для перехода на ЕСХН — по итогам работы за календарный год, предшествующий году, в котором подается заявление о переходе на уплату ЕСХН, доля дохода от реализации произведенной сельскохозяйственной продукции должно составлять не менее 70% от общего дохода налогоплательщика.
- Сельскохозяйственные потребительские кооперативы — если по итогам их работы за предыдущий календарный год доля их доходов от реализации сельхозпродукции собственного производства членов данных кооперативов, а также от работ (услуг) для членов этих кооперативов составляет в общем объеме доходов не менее 70%.
- Градо- и поселкообразующие российские рыбохозяйственные организации, численность работающих в которых с учетом совместно проживающих с ними членов семей составляет не менее половины численности населения соответствующего населенного пункта.
Для них обязательным (для перехода на ЕСХН) являются следующие условия:
- в общем доходе от реализации товаров (работ, услуг) за предыдущий год доля их дохода от реализации их уловов и (или) произведенной собственными силами из них рыбной и иной продукции составляет не менее 70%;
- они осуществляют рыболовство на судах рыбопромыслового флота, принадлежащих им на праве собственности, или используют их на основании договоров фрахтования (бербоут-чартера и тайм-чартера).
- Рыбохозяйственные организации и индивидуальные предприниматели.
Обязательные условия для перехода на ЕСХН:
- средняя численность работников, за каждый из двух календарных лет, предшествующих подаче уведомления, не превышает 300 человек;
- в общем доходе от реализации товаров (работ, услуг) доля дохода от реализации их уловов водных биологических ресурсов и (или) произведенной собственными силами из них рыбной и иной продукции из водных биологических ресурсов за предшествующий год составляет не менее 70%.
Полный перечень сельскохозяйственных товаропроизводителей, которые вправе перейти на уплату ЕСХН, указан в статье 346.2 НК РФ.
Не вправе переходить на уплату единого сельскохозяйственного налога:
- организации и индивидуальные предприниматели, занимающиеся производством подакцизных товаров;
- организации, осуществляющие деятельность по организации и проведению азартных игр;
- казенные, бюджетные и автономные учреждения.
К сельхозпродукции в целях налогообложения ЕСХН относятся:
- продукция растениеводства сельского и лесного хозяйства;
- продукция животноводства в т.ч. полученная в результате выращивания и доращивания рыб, а также других водных биологических ресурсов.
Закрытый перечень сельскохозяйственной продукции утвержден Постановлением Правительства РФ от 25 июля 2006 года N 458.
Освобождение от налогов
Организации, перешедшие на уплату ЕСХН, освобождаются от обязанности по уплате:
- налога на прибыль организаций;
- налога на имущество организаций;
- налога на добавленную стоимость (за исключением НДС, подлежащего уплате при ввозе товаров на территорию РФ и иные территории, находящиеся под ее юрисдикцией).
Индивидуальные предприниматели, перешедшие на уплату ЕСХН, освобождаются от обязанности по уплате:
- налога на доходы физических лиц (в отношении доходов, полученных от предпринимательской деятельности);
- налога на имущество физических лиц (в отношении имущества, используемого для осуществления предпринимательской деятельности);
- налога на добавленную стоимость (за исключением НДС, подлежащего уплате при ввозе товаров на территорию РФ и иные территории, находящиеся под ее юрисдикцией).
Иные налоги и сборы уплачиваются в соответствии с законодательством РФ о налогах и сборах.
Обращаем внимание!
Организации и индивидуальные предприниматели, являющиеся плательщиками единого сельскохозяйственного налога, не освобождаются от исполнения обязанностей налоговых агентов.
Объект налогообложения и налоговая база
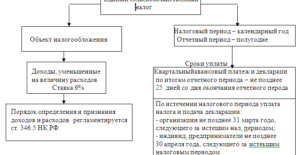
Объект налогообложения при ЕСХН — это доходы, уменьшенные на расходы. Порядок определения доходов и расходов установлен статьей 346.5 Налогового кодекса РФ.
Налоговая база — это денежное выражение доходов, уменьшенных на величину расходов.
Датой получения доходов признается день поступления средств на счета в банках и (кассу), получения иного имущества (работ, услуг), имущественных прав, а также погашения задолженности иным способом (кассовый метод).
Расходами признаются затраты после их фактической оплаты.
Доходы и расходы в валюте пересчитываются в рубли по курсу ЦБ РФ, установленному соответственно на дату получения доходов (дату осуществления расходов). Доходы, полученные в натуральной форме, учитываются исходя из цены договора с учетом рыночных цен, определяемых правилами ст. 105.3 НК.
Налоговую базу можно уменьшить за налоговый период на сумму убытка, полученного по итогам предыдущих налоговых периодов. Налогоплательщики вправе осуществлять перенос убытка на будущие налоговые периоды в течение 10 лет, следующих за тем налоговым периодом, в котором получен этот убыток.
Организации обязаны вести учет показателей своей деятельности, необходимых для исчисления налоговой базы и суммы ЕСХН, на основании данных бухгалтерского учета.
Индивидуальные предприниматели бухгалтерский учет могут не вести, но обязаны вести учет доходов и расходов для целей исчисления налоговой базы по ЕСХН в книге учета доходов и расходов индивидуальных предпринимателей, применяющих ЕСХН. Форма и Порядок заполнения этой книги утверждены Приказом Минфина России от 11 декабря 2006 года N 169н.
Обращаем внимание!
С 1 января 2017 года налогоплательщики, применяющие ЕСХН, могут учитывать в расходах затраты на проведение независимой оценки квалификации работников. Соответствующие изменения внесены Федеральным законом от 03.07.2016 N 251-ФЗ в пп. 26 п. 2 ст. 346.5 НК РФ.
Налоговый период
Налоговый период — календарный год.
Отчетный период — полугодие.
Налоговые ставки
Налоговая ставка по ЕСХН установлена Налоговым кодексом в размере 6% и неизменна в общем случае.
Однако с 2015 года для Крыма и Севастополя введена возможность понижения ставки ЕСХН. На период 2015-2016 гг. этих власти регионов могли уменьшить ставку до 0%. На период 2017-2021 гг. уменьшение возможно лишь до 4%.
В 2016 году и в Севастополе, и в республике Крым была установлена ставка налога при ЕСХН в размере 0,5%.
В 2017 году Законами республики Крым и г. Севастополя ставка ЕСХН повышена до минимальных 4%.
Обращаем внимание!
По п. 2 ст. 346.8 НК РФ ставка по ЕСХН, установленная законами Крыма и Севастополя на 2017 г., не будет повышаться до 2021 г., то есть в течение всего этого периода она будет равна 4%.
Порядок исчисления и уплаты ЕСХН. Отчетность
При применении ЕСХН налог исчисляется как соответствующая налоговой ставке процентная доля налоговой базы. Налогоплательщик должен сам рассчитать налог по правилам, установленным НК РФ.
По итогам отчетного периода необходимо рассчитать сумму авансового платежа, исходя из налоговой ставки и фактически полученных доходов, уменьшенных на величину расходов, рассчитанных нарастающим итогом с начала налогового периода до окончания полугодия. Аванс должен быть уплачен не позднее 25 календарных дней со дня окончания отчетного периода.
По истечении налогового периода налогоплательщики представляют налоговые декларации и уплачивают ЕСХН в налоговые органы:
- организации — по месту своего нахождения;
- индивидуальные предприниматели — по месту своего жительства.
Сдать налоговую декларацию и уплатить налог за предыдущий год нужно не позднее 31 марта года.
Форма налоговой декларации утверждена приказом ФНС России от 28.07.2014 N ММВ-7-3/[email protected] Может подаваться как в бумажном, так и в электронном виде.
При прекращении деятельности в качестве сельхозтоваропроизводителя, организация или индивидуальный предприниматель должны уплатить налог и подать декларацию по ЕСХН не позднее 25-го числа месяца, следующего за тем, в котором согласно уведомлению прекращена деятельность.
Обращаем внимание!
Налогоплательщики, среднесписочная численность работников которых за предшествующий календарный год превышает 100 человек, а также вновь созданные организации, численность работников которых превышает указанный предел, представляют налоговые декларации и расчеты только в электронной форме. Это же правило распространяется и на крупнейших налогоплательщиков.
Подробнее о сдаче электронной отчетности можно посмотреть здесь.
С полным списком федеральных операторов электронного документооборота, действующих на территории определенного региона, можно ознакомиться на официальном сайте Управления ФНС России по субъекту РФ.
ЕСХН: что нового в 2017 году?
С 1 января 2017 года налогоплательщики, применяющие ЕСХН, могут учитывать в расходах затраты на проведение независимой оценки квалификации работников. Соответствующие изменения внесены Федеральным законом от 03.07.2016 N 251-ФЗ в пп. 26 п. 2 ст. 346.5 НК РФ.
В 2017 году Законами республики Крым и г. Севастополя ставка ЕСХН повышена до минимально возможных 4% и согласно п. 2 ст. 346.8 НК РФ ставка по ЕСХН, больше не будет повышаться до 2021 г., то есть в течение всего этого периода она будет равна 4%.
Обращаем внимание!
При уплате недоимок по всем налогам с 1 октября 2017 года изменяются правила начисления пеней. При длительной просрочке предстоит уплачивать большие суммы пеней — это касается недоимок, возникших после 1 октября 2017 года. Изменения внесены в правила расчета пеней, которые установлены для организаций п. 4 ст. 75 НК РФ.
Если, начиная с указанной даты, просрочить платеж более чем на 30 дней, пени предстоит рассчитывать так:
- исходя из 1/300 ставки рефинансирования ЦБ РФ, действующей в период с 1-го по 30-й календарные дни (включительно) такой просрочки;
- исходя из 1/150 ставки рефинансирования ЦБ РФ, актуальной в период начиная с 31-го календарного дня просрочки.
При просрочке в 30 календарных дней и меньше юрлицо заплатит пени исходя из 1/300 ставки рефинансирования ЦБ РФ.
Изменения предусмотрены Федеральным законом от 01.05.2016 N 130-ФЗ.
При уплате недоимок до 1 октября 2017 года количество дней просрочки не имеет значения, ставка в любом случае составит 1/300 ставки рефинансирования ЦБ. Напомним, что с 2016 года ставка рефинансирования равна ключевой ставке.
Источник: http://ppt.ru/nalogi/eshn
Глава 26.1. Система налогообложения для сельскохозяйственных товаропроизводителей (ЕСХН или единый сельхозналог)

Российские организации и индивидуальные предприниматели, являющиеся сельскохозяйственными товаропроизводителями и добровольно перешедшие на уплату ЕСХН.
Компании и предприниматели, наделенные статусом сельхозпроизводителя, но не изъявившие желания перейти на уплату единого сельхозналога, по умолчанию применяют иные системы налогообложения. Другими словами, переход на ЕСХН не может быть принудительным.
Кто относится к сельскохозяйственным товаропроизводителям
- предприятия и ИП, которые производят, перерабатывают и продают сельхозпродукцию.
Здесь есть одно важное условие: доля дохода от реализации такой продукции должна составлять не менее 70 процентов дохода от продажи всех товаров и услуг;
- сельскохозяйственные потребительские кооперативы, у которых доля дохода от продажи сельхозпродукции собственного производства не менее 70 процентов дохода от реализации всех товаров и услуг;
- рыбохозяйственные организации и предприниматели, соответствующие ряду условий (доля дохода от продажи улова не менее 70 процентов от всего дохода, рыболовные суда принадлежат им на праве собственности или по договорам фрахтования и др.)
- организации и ИП, которые оказывают производителям сельхозпродукции услуги, относящиеся к вспомогательной деятельности в области производства сельхозкультур и послеуборочной обработки сельхозпродукции: подготовка полей, посева, перегонка и выпас скота и проч. Доля дохода от реализации перечисленых услуг должна составлять не менее 70 процентов дохода от продажи всех товаров и услуг
Кто не вправе перейти на ЕСХН
Компании и предприниматели, которые производят подакцизные товары и (или) занимаются игорным бизнесом, а также казенные, бюджетные и автономные учреждения. Ранее права на уплату ЕСХН были лишены организации, открывшие филиалы и обособленные подразделения. Но сейчас данное ограничение отменено, и в настоящее время наличие филиалов не препятствует переходу на единый сельхозналог.
Где действует система в виде уплаты единого сельхозналога
На всей территории РФ без каких-либо региональных или местных ограничений. Правила перехода на ЕСХН и возврата на другие системы налогообложения одинаковы для всех российских компаний и предпринимателей независимо от местонахождения.
От каких налогов освобождены плательщики ЕСХН
В общем случае организации, начисляющие единый сельхозналог, освобождаются от налога на прибыль., а предприниматели — от НДФЛ.
Кроме того, компании не платят налог на имущество, а ИП — налог на имущество физлиц (с 2018 года освобождение распространяется только на объекты, используемые при производстве сельхозпродукции, первичной и последующей промышленной переработке и продаже этой продукции, а также при оказании услуг сельскохозяйственными товаропроизводителями).
Кроме того, вплоть до 2019 года и те и другие не платят налог на добавленную стоимость (за исключением НДС при импорте). Начиная с января 2019 года плательщики ЕСХН теряют освобождение от НДС и платят этот налог на общих основаниях.
Прочие налоги и сборы нужно платить в общем порядке. В частности, с зарплаты сотрудников надо делать взносы на обязательное страхование, удерживать и перечислять НДФЛ.
Обратите внимание: компании, относящиеся к категории сельскохозяйственных товаропроизводителей, но не перешедшие на ЕСХН, платят налог на прибыль по общей ставке 20 процентов.
Как перейти на уплату единого сельхозналога
Компании и ИП, являющиеся сельхозпроизводителями, а также сельскохозяйственные потребительские кооперативы могут перейти на уплату ЕСХН, если выполнено следующее условие.
За календарный год, предшествующий году подачи заявления о переходе, доля дохода от продажи сельхозпродукции собственного производства должна быть не менее 70 процентов дохода от реализации всех товаров и услуг.
Для тех, кто зарегистрирован в текущем году, данное условие должно выполняться применительно к последнему отчетному периоду, то есть полугодию.
Рыбхозы вправе перейти на единый сельхозналог, если за календарный год, предшествующий году подачи заявления о переходе, доля дохода от продажи улова не менее 70 процентов от всего дохода.Для рыбхозов, зарегистрированных в текущем году, данное условие должно выполняться применительно к последнему отчетному периоду, то есть полугодию.
Кроме того, для рыбохозяйственных предприятий и ИП предусмотрены дополнительные условия по численности работников и по принадлежности судов промыслового флота.
Если все необходимые условия выполнены, нужно подать заявление в налоговую инспекцию не позднее 31 декабря, и с января следующего года можно применять ЕСХН.
Вновь созданные предприятия и вновь зарегистрированные ИП вправе стать плательщиками единого сельхозналога с даты постановки на учет в налоговой инспекции.
Для этого необходимо подать заявление не позднее 30 календарных дней с даты постановки на налоговый учет.
Кроме того, для «новичков» действует правило: если в год подачи заявления доходы от сельскохозяйственной деятельности равны нулю, то в отношении следующего года 70-ти процентный лимит не применяется.
«Уход» с ЕСХН: добровольный и принудительный варианты
Налогоплательщик, перешедший на единый сельхозналог, должен начислять его до конца налогового периода, то есть по 31 декабря текущего года включительно. До этого времени отказаться от ЕСХН нельзя. Сменить систему по собственному желанию можно только с 1 января следующего года, о чем нужно письменно уведомить налоговую инспекцию в срок до 15 января.
Предусмотрен и принудительный возврат с ЕСХН на другие системы налогообложения.
Он происходит, когда по итогам года доля доходов от реализации сельхозпродукции собственного производства оказалась менее 70 процентов дохода от всей реализации, либо рыбхоз не выполнил установленные для него условия.
Еще одна причина обязательного перехода с ЕСХН — начало производства подакцизных товаров, либо занятие игорным бизнесом. Во всех перечисленных случаях право на единый сельхозналог считается утраченным с начала года, в котором допущено несоответствие.
При принудительном возврате с ЕСХН налогоплательщику следует задним числом пересчитать налоги за предыдущий год и заплатить их в январе наступившего года. Возможно, придется еще и перечислить пени.Если выяснится, что налогоплательщик изначально стал применять сельхозналог, не имея на это права (например, скрыл свою принадлежность к сфере игорного бизнеса), то пени начислят за весь прошлый год.
Если же возврат произошел, потому что в течение прошлого года нарушены ограничения по доле доходов от продажи сельхозпродукции (либо критериев, утвержденных для рыбхозов), и при этом налогоплательщик не пересчитал налоги в январе, то пени будут начислены с февраля наступившего года.
Если налогоплательщик перестал заниматься сельскохозяйственной деятельностью, то в течение 15 дней ему необходимо уведомить об этом свою инспекцию.
Как рассчитать единый сельхозналог
Нужно определить налоговую базу, то есть разность между доходами и расходами, и умножить ее на 6 процентов (в отдельных регионах могут быть установлены пониженные ставки).
Налоговая база рассчитывается нарастающим итогом с начала налогового периода, который равен одному календарному году.
Иными словами, базу определяют в течение периода с 1 января по 31 декабря текущего года, затем расчет налоговой базы начинается с нуля.
Учет доходов и расходов при ЕСХН
Налогооблагаемыми доходами при системе ЕСХН является выручка по основному виду деятельности (доходы от реализации), а также суммы, полученные от прочих видов деятельности (внереализационные доходы).
Список расходов строго ограничен. В него входят все наиболее распространенные затраты, в частности, заработная плата, стоимость основных средств, издержки на рекламу и т д. Но при этом в перечне отсутствует такой пункт как «прочие расходы». Поэтому налоговики при проверках проявляют строгость и аннулируют любые затраты, которые прямо не упомянуты в списке.
Необходимо учитывать все доходы и расходы. Организации должны заполнять регистры бухгалтерского учета, предприниматели — вести специальную книгу учета доходов и расходов, форма которой утверждена приказом Минфина России от 11.12.06 № 169н.
Налогоплательщики ЕСХН применяют кассовый метод признания доходов и расходов. Это значит, что доходы в общем случае признаются в момент поступления денег на расчетный счет или в кассу, а расходы — в момент, когда предприятие или ИП погасили обязательство перед поставщиком.
Когда перечислять деньги в бюджет
По итогам полугодия не позднее 25 июля нужно перечислить в бюджет авансовый платеж. Он равен налоговой базе за январь-июнь, умноженной на 6 процентов (в отдельных регионах может быть установлена пониженная ставка).
По окончании налогового периода необходимо перечислить в бюджет итоговую сумму ЕСХН. Последний день уплаты — 31 марта следующего года. При перечислении итоговой величины налога следует учесть авансовый платеж, сделанный в течение года.
Как отчитываться по ЕСХН
Отчитываться по единому сельскохозяйственному налогу нужно один раз в год. Декларацию необходимо предоставить не позднее 31 марта года, следующего за налоговым периодом. Отчетность по итогам полугодия не предусмотрена.
Если в течение года налогоплательщик перестал заниматься сельхоздеятельностью, то он должен предоставить декларацию не позднее 25-го числа следующего месяца.
Совмещение единого сельхозналога с ЕНВД, либо с патентной системой
Налогоплательщик вправе по одним видам деятельности начислять «вмененный» налог, а по другим ЕСХН. Не исключен вариант, когда предприниматель по одним видам деятельности платит ЕСХН, а по другим применяет патентную систему налогообложения.
В таком случае необходимо вести раздельный учет доходов и расходов, относящихся к каждому из спецрежимов. Если это невозможно, то затраты следует распределять пропорционально доходам от видов деятельности, подпадающих под разные системы налогообложения. Доходы и расходы, относящиеся к ЕНВД или к ПСН, не учитываются при определении налоговой базы по единому сельхозналогу.
Также надо иметь в виду, что при совмещении ЕСХН и «вмененки» 70-ти процентное ограничение, введенное для плательщиков единого сельхозналога, нужно рассчитывать исходя из всех доходов, в том числе и подпадающих под ЕНВД..
Помимо этого следует следует помнить, что согласно Налоговому кодексу, продажа сельхозпродукции собственного производства через свои магазины, торговые точки и столовые на ЕНВД не переводится.
Источник: https://www.Buhonline.ru/pub/beginner/2011/1/4178