
Можем ли мы продать автомобиль по остаточной стоимости, если она ниже рыночной?
Как продать машину ниже балансовой стоимости ооо
В данном случае НК РФ не содержит прямой нормы, обязывающей восстанавливать НДС при продаже ОС ниже их остаточной стоимости.
Таким образом, поскольку операции по реализации основных средств, в данном случае автомобиля, признаются объектом налогообложения по налогу на добавленную стоимость, то, по нашему мнению, ранее принятые к вычету в установленном порядке суммы налога на добавленную стоимость по реализуемым основным средствам не восстанавливаются. ООО «Х» продает автомобиль бывший в эксплуатации по цене реализации ниже остаточной стоимости.
Цена реализации автомобиля определена с привлечением независимого оценщика. Просим Вас разъяснить какие налоговые риски возникают в случае продажи автомобиля по цене ниже остаточной стоимости? Реализация автомобиля оформляется договором купли-продажи.
В соответствии со ст. 421 Гражданского кодекса РФ граждане и юридические лица свободны в заключении договора.
Налоговые последствия продажи автомобиля ниже рыночной стоимости
В.
Мельникова, эксперты службы Правового консалтинга ГАРАНТ Организация планирует продать автотранспортное средство по цене ниже остаточной стоимости. Остаточная стоимость составляет 785 000 руб., а цена продажи – 150 000 руб.
Рыночная цена такого объекта – 1 000 000 руб. Продавец и покупатель не являются взаимозависимыми лицами. Как правильно рассчитать НДС: с цены продажи, с остаточной стоимости или с рыночной стоимости?
3 ст. 38, п. 1 ст. 39, п. 1 ст.
Внимание Налоговый учет Остаточная стоимость — это начальная (восстановительная)
advant24.ru
НДС Реализация организацией ТС на территории РФ (в том числе физическому лицу) является объектом обложения НДС (подп.
1 п. 1 ст. 146, ст. 39, п. 3 ст.
38 Внимание НК РФ). Налоговая база по НДС определяется как стоимость имущества, исчисленная исходя из цен, определяемых в соответствии со статьей 105.3 НК РФ без включения в них налога (п.
1 ст. 154 НК РФ). В данном случае применяется налоговая ставка в размере 18% (п.
3 ст. 164 НК РФ). Следовательно, в рассматриваемой ситуации налоговой базой по НДС является стоимость ТС, по которой оно было продано.Важно При невозможности использования метода цены последующей реализации (в частности, при отсутствии информации о цене товаров, работ или услуг, в последующем реализованных покупателем) используется затратный метод, при котором рыночная цена товаров, работ или услуг, реализуемых продавцом, определяется как сумма произведенных затрат и обычной для данной сферы деятельности прибыли.
Тема: Как юрлицо может продать машину физлицу? Нужен совет
Однако аудиторская практика свидетельствует о том, что проблем с учетом полученного убытка немало.
К сожалению для налогоплательщиков, вызвано это прежде всего чрезмерным усердием инспекторов, проводящих проверки. О подводных камнях использования п.
3 ст. 268 НК РФ и возможных аргументах в пользу налогоплательщиков — в нашей статье.
Тривиальная ситуация Начнем с самого простого случая, когда организация продает, например, грузовой автомобиль. Пример 1. ООО «Дорстрой» в августе 2008 г. продало автомобиль КамАЗ по цене 1 180 000 руб.
1. Рассчитаем остаточную стоимость КамАЗа: 1 200 200 руб.
Как продать автомобиль в по остаточной стоимости
Но им приходится пересчитывать траты, если у актива срок полезного использования составляет 15 лет, а его реализуют в период до 10 лет либо первые 3 года.
Важно Отсчет ведется с конца года, в котором цена актива учитывалась в тратах.
Источник: http://advokatssr.ru/kak-prodat-mashinu-nizhe-balansovoj-stoimosti-ooo-12148/
Как организации продать автомобиль ниже остаточной стоимости
НК РФ).
При продаже ОС с длительным сроком эксплуатации этот порядок не только невыгоден, но и неудобен — приходится в течение нескольких лет вести учет сумм убытка.
Однако существуют более выгодные альтернативы — действующее законодательство о налогах и сборах в ряде случаев допускает возможность уменьшить налоговые потери продавца. Рассмотрим подробнее эти возможности, а также налоговые последствия их применения.
Обязанность учитывать убыток в рассрочку можно переложить на покупателя ОС
Существует возможность сделать так, чтобы продавец ОС учел убыток от продажи достаточно быстро. Однако у покупателя при этом возникнет зеркальная переплата, которая будет учтена в расходах за время эксплуатации объекта.
Для этого продавец и покупатель должны договориться, что договор купли-продажи заключается по остаточной стоимости ОС.
Важно
С позиций гражданского законодательства эта цена признается рыночной. Если в договоре не определена стоимость сделки, она оплачивается по цене, которая обычно взимается за аналогичные товары (работы, услуги) при сравнимых обстоятельствах (п.
3 ст. 424
Внимание
ГК РФ).
Что такое рыночная цена
В налоговом законодательстве определение рыночной цены зависит от того, признается ли сделка контролируемой, или нет. Если сделка совершена между невзаимозависимыми лицами, то для целей налогообложения рыночной признается договорная цена (п.
1 ст. 105.3 и п. 1 ст. 105.14 НК РФ). Соответствие цен, примененных в сделках, рыночному уровню контролируется представителями налоговой службы в ходе специальных проверок. Таким образом, налоговые последствия по этой части сделки у компании-продавца нулевые.
В отсутствие предоплаты налоговая база по НДС возникает на дату отгрузки имущества покупателю (подп. 1 п. 1, п. 3 ст. 167 НК РФ). Однако поскольку компания продает ОС по остаточной цене, сумма НДС увеличится в сравнении с базовым вариантом.
В данном случае продавец уступает задолженность с дисконтом.
Согласно пункту 2 статьи 279 НК РФ, такой дисконт включается в состав внереализационных расходов налогоплательщика менее чем за два месяца. Это гораздо быстрее, чем предусматривают правила пункта 3 статьи 268 НК РФ.
Бухучет четко определяет порядок их отражения на балансе в соответствующем пункте ПБУ 6/01 «Учет основных средств»:
- На балансе ОС значатся по их первоначальной стоимости, которая представляет собой сумму, затраченную на их приобретение или создание.
- В течение периода полезного использования, назначаемого фирмой, первоначальная стоимость ОС регулярно уменьшается на сумму амортизации.
ОБРАТИТЕ ВНИМАНИЕ! Если основное средство было приобретено до 1 января 2002 года, срок его полезного использования менять нельзя, за исключением увеличения в случаях, предусмотренных письмом Министерства финансов России № 16-00-14/80.
Перевод ОС в необоротные активы
Просто так продать основное средство организация не сможет.
РФ
1. Если иное не предусмотрено настоящей статьей, для целей налогообложения принимается цена товаров, работ или услуг, указанная сторонами сделки. Пока не доказано обратное, предполагается, что эта цена соответствует уровню рыночных цен.
2.
Налоговые органы при осуществлении контроля за полнотой исчисления налогов вправе проверять правильность применения цен по сделкам лишь в следующих случаях:
1) взаимозависимыми лицами;
2) товарообменным (бартерным) операциям;
3) внешнеторговых сделок;
4) при отклонении более чем на 20 процентов в сторону повышения или в сторону понижения от уровня цен, применяемых налогоплательщиком по идентичным (однородным) товарам (работам, услугам) в пределах непродолжительного периода времени.
Поэтому если Вы и юридическое лицо не являетесь взаимозависимыми лицами, то Вы вправе указать любую стоимость автомобиля.
Платежи по НДС») Начисление НДС ДТ 99, КТ 91 (субсч. «Сальдовый показатель иных трат и прибыли») Урон ООО «Гарант» от реализации машины ДТ 50 (51), КТ 62 Получение денег от Ледова Н. И. за проданную ему машину
Пример 2. Сбыт ООО «Прокси» рабочей станции ООО «Медиа» ниже остаточной стоимости.
ООО «Прокси» (продавец) реализует ООО «Медиа» (покупатель) рабочую станцию по цене, меньшей ее остаточной стоимости. В сделке фигурируют ценовые показатели:
- продажная цена станции (ПЦ) — 400 тыс. руб. (НДС — 100 000 руб.);
- начальная цена станции (НЦ) — 600 тыс. руб.;
- зачисленная амортизация (ЗА) — 150 тыс. руб.;
- траты ООО «Прокси», связанные с доставкой (ТД) — 10 тыс. руб.
На основании этих данных калькулируются:
- Остаточная стоимость станции (ОСТ): НЦ — ЗА (600 000 — 150 000. = 450 тыс.
При этом учитываются обычные при заключении сделок между невзаимозависимыми лицами надбавки к цене или скидки.
Какова минимальная стоимость при продаже автомобиля от ооо физическому лицу?
При исчислении суммы дохода, подлежащего признанию в налоговом учете (как в целях исчисления НДС, так и при налогообложении прибыли организаций) по сделкам, сторонами которых являются лица, не признаваемые взаимозависимыми, следует применять цены, установленные договорами (абз. 3 п. 1 ст. 105.3 НК РФ). Как указано в вопросе, организация (продавец) и покупатель по рассматриваемой сделке купли-продажи не являются взаимозависимыми лицами.
Следовательно, цена реализации ТС, указанная в договоре купли-продажи, признается рыночной, если налоговым органом не будет доказано обратное (п. 3 ст.
https://www.youtube.com/watch?v=bF9QKGTA3XY
ОС (подп. 1 п. 2 ст. 171, п. 1 ст. 172 НК РФ). Что более выгодно для покупателя по сравнению с базовым вариантом.
Отметим, что для целей обложения налогом на имущество первоначальная стоимость ОС будет сформирована исходя из полной — остаточной — стоимости. Таким образом, разница в сумме превышения цены сформирует налоговую базу по этому налогу (ст. 374, 375 НК РФ). По крайней мере, пока покупатель не проведет переоценку (уценку) ОС до уровня рыночных цен.
В некоторых ситуациях есть смысл учесть убыток в полной сумме через три года
В случае, когда оставшийся срок эксплуатации реализуемого с убытком основного средства превышает три года, может оказаться выгодным иной вариант ускорения признания расходов.
Как и в предыдущем варианте, продавец и покупатель заключают договор купли-продажи ОС по остаточной стоимости.
Источник: http://kvizroom.ru/kak-organizatsii-prodat-avtomobil-nizhe-ostatochnoj-stoimosti
Если продать автомобиль ниже остаточной в 2019 году

В наступившем 2019 году ждать чудес от автопроизводителей не приходится – эксперты и сами автоконцерны утверждают: дальше цены будут только расти.
Придется автокомпаниям, которые ведут производство в России, готовиться к постепенному закручиванию гаек. Скидка по этим программам составит 10% от стоимости автомобиля не дороже 1,5 млн руб., но только при покупке в кредит.
Всего в 2019 году в рамках льготных кредитных договоров планируется продать 55 тыс.
авто. И, как прогнозирует в беседе с «Газетой.Ru» руководитель аналитического агентства «Автостат» Сергей Целиков, машины по этим программам разберут уже к лету. В свою очередь аналитик «Алор Брокер» Кирилл Яковенко в разговоре с «Газетой.Ru» обратил внимание на недостатки этого вида субсидирования: так, господдержку можно получить только
С какой суммы платится налог с продажи автомобиля?
Каждый автолюбитель сталкивается с ситуацией, когда необходимо продать старое авто и приобрести новое. Причин на это может бить множество.
Редко можно встретить владельца, который бы ни разу не менял машину. В основном это осуществляется с целью приобрести более новую модель, для своего комфорта и экономии на обслуживание транспортного средства.
Уже не один год в России взимается подоходный налог на продажу движимого и недвижимого имущества. Поэтому владельцы транспортного средства часто интересуются, какая сумма не облагается налогом при продаже автомобиля в 2019 году.
Как продать автомобиль самостоятельно в 2019 году
Сегодня реализовать имеющуюся в собственности машину можно самостоятельно или по генеральной доверенности.
Действие ложится на плечи нового владельца машины. Он обязан в десятидневный срок с момента заключения договора обратиться в ГИБДД для прохождения процедуры.
Чтобы осуществить регистрацию покупки, при себе нужно иметь пакет документов, в список которых входят: заполненное заявление для обращения в ГИБДД; ПТС авто; полис ОСАГО; регистрационное свидетельство; экземпляр договора купли-продажи транспортного средства с подписями сторон; квитанции, подтверждающие оплату госпошлины.
Налог на продажу автомобиля менее 3 лет в собственности 2019
Для разных категорий людей размер отчислений в ИФНС с продажи автомобиля может отличаться:
- тарифы для нерезидентных плательщиков по продаже машин составляют 30%.
- налог физических лиц на реализацию машины, платящих проценты в отечественный бюджет (совсем не обязательно эти люди должны быть гражданами РФ), составляет 13%;
При отчуждении автомобиля юридическими лицами цена ее определяется по правилам остаточной стоимости (с нее берется пошлина), хотя по факту, если расчет идет в наличных денежных средствах, денег по сделке может быть больше.
Не облагаемая сумма для физических лиц: новый закон Если же документы с прописанным ценником о покупке вами автомобиля сохранены, то при ее продаже вы можете указать любую стоимость, которая хотя бы на 1 копейку менее суммы покупки.
Да, равными долями в течение оставшегося срока.
Мы продали в 2008 году автомобиль ниже остаточной стоимости, т.к.
Рыночную цену подтверждает акт оценки независимой экпертной организации. Можно, конечно, самим погеморить: поискать в газетах (текущих) объявления о продаже точно такой же машины, с таким же пробегом и годом выпуска, и таким же коцанием.
Налоговый кодекс читать не пробовали? Про Гражданский я вообще уже молчу :rolleyes: Если я хочу продать за рубль, имею полное право.
Можем ли мы продать автомобиль по остаточной стоимости, если она ниже рыночной?
Наша организация находится на упрощенке «доходы минус расходы».
Специальные проверки проводятся, если организация совершает контролируемые сделки.
Такой порядок предусмотрен статьей 105.17 Налогового кодекса РФ.* Специальные проверки никак не связаны с проведением камеральных и выездных налоговых проверок и не зависят от их периодичности.
Налог с продажи автомобиля в 2019 году
Вверху страницы — свой ИНН. Номер корректировки — «0» (Напишите «0», если декларация представляется впервые.
Укажите «1», если подаете декларацию повторно с исправлениями). Код налогового периода — «34».
Налоговый период — «2019» (год продажи авто, за который вы отчитываетесь).
Код налогового органа — код ИФНС, в которую представляется декларация (узнать его можно с помощью сервиса «Определение реквизитов ИФНС» на сайте nalog.ru. Для этого введите в специальное поле свой регион, город и улицу. Код нужного отделения ФНС появится ниже).
Код страны гражданства налогоплательщика — «643» (код РФ). Категория налогоплательщика — «760» (для физ.лиц. Если вы принадлежите к другой категории, смотрите нужный код в Приложении №1 Приказа ФНС России от 24.12.2014 N Сведения о налогоплательщике — укажите свои Ф.
Продажа транспортного средства организацией
Составляется стандартный договор купли-продажи автомобиля, в котором указывается исчерпывающая информация о юридическом лице.
Это юридический адрес, ИНН, его полное наименование, реквизиты ответственного лица. Согласно Гражданскому Кодексу Российской Федерации договор должен иметь письменную форму. Физическое лицо производит оплату в установленные контрактом сроки.
Можно воспользоваться кассой организации и сдать денежные средства под квитанцию. Альтернативно, покупатель может перечислить условленную сумму на расчетный счет компании, указанный в договоре купли-продажи машины. После подтверждения факта оплаты приобретаемого автомобиля, гражданин должен проверить техническое состояние авто, его исправность.
По результатам осмотра составляют акт приемки транспортного средства.
Как продать машину дешевле балансовой стоимости?
Но про бухгалтера могу узнать
Источник: http://medspravku-omsk.ru/esli-prodat-avtomobil-nizhe-ostatochnoj-v-2018-godu-63094/
Организация на усн доходы продает автомобиль физлицу ниже остаточной стоимости какие риски
Прибыль от реализации ОС отображается тогда, когда деньги будут зачислены на расчетный счет (поступят в кассу).
Бухгалтерский учет объекта ОС при продаже его ниже остаточной стоимости Бухучет реализации материального актива ниже остаточной стоимости ведется по аналогии с учетом продажи актива с прибылью.
Основные контировки, используемые для отображения продажи основного средства ниже остаточной стоимости Описание ДТ 62 (Расплата с покупателями»), КТ 91 (Иные траты и прибыль), субсч. «Прочие доходы» Выручка ДТ 91, субсч.
«Иные траты», КТ 01 (ОС) Аннулируется остаточная стоимость объекта ДТ 02 (Амортизация ОС), КТ 01 Аннулируется амортизация ДТ 99, КТ 91 («Сальдо иных трат и прибыли») Ущерб от продажи ОС по цене, меньшей, чем остаточная стоимость ДТ 91, субсч. «Прочие траты», КТ 68, субсч. «Платежи по НДС» НДС с реализации объекта ДТ 91, субсч.
Продажа ос ниже остаточной стоимости
Последовательность действий при пересчете следующая:
- Списываются траты, зачтенные ранее при покупке ОС, а облагаемая база за прошедшие периоды пересчитывается задним числом.
- Зачисляется амортизация за период пользования ОС по принципу, характерному для ОСН (учет сумм ведется в тех периодах, когда они имели место).
- Подсчет единого налога (аванса за прошедшие периоды). По итогу новая сумма сбора оказывается больше. В счет оплаты пойдет разница между возросшей новой суммой и начальной.
Внимание К платежу добавляется пеня.
Если пересчет производился за прошедшие годы, то плательщик подает уточненную декларацию налоговикам. При пересчете за текущий год проводится коррекция сведений в учетной книге трат и прибыли за этот же год.
Оптимальный вариант корректировки трат — оформление справки-расчета в бухгалтерии.
Продажа ос по остаточной стоимости при усн
Важно В случае если в пределах непродолжительного времени Общество не осуществляло операций по реализации аналогичных автомобилей, пп. 4 п. 2 ст. 40 НК РФ также не применим. Из полученных комментариев следует, что указанный в запросе автомобиль был продан сторонней организации, не являющейся взаимозависимой по основаниям, предусмотренным в ст.
20 НК РФ*(1).
При этом для оценки указанного автомобиля непосредственно перед совершением сделки привлекался независимый оценщик. Согласно Федеральному стандарту оценки «Цель оценки и виды стоимости (ФСО N 2)», утвержденному Приказом Минэкономразвития России от 20.07.2007 г.
N 255, при определении стоимости объекта оценки, вид которой определяется в задании на оценку, используется в том числе рыночная стоимость.
Продажа основных средств ниже остаточной стоимости в 2018. проводки
Продажа по цене ниже остаточной стоимости О. С. Волкова, Е. В. Мельникова, эксперты службы Правового консалтинга ГАРАНТ Организация планирует продать автотранспортное средство по цене ниже остаточной стоимости.
Остаточная стоимость составляет 785 000 руб., а цена продажи – 150 000 руб.
Рыночная цена такого объекта – 1 000 000 руб. Продавец и покупатель не являются взаимозависимыми лицами.
Как правильно рассчитать НДС: с цены продажи, с остаточной стоимости или с рыночной стоимости? Возникает ли в данном случае необходимость доначисления налога на прибыль, исходя из остаточной стоимости или рыночной цены? Налог на прибыль организаций Денежную сумму, причитающуюся организации-продавцу за транспортное средство (далее – ТС), следует рассматривать в качестве выручки от реализации товара, которая в целях налогообложения прибыли признается доходом от реализации (п. 3 ст. 38, п. 1 ст. 39, п. 1 ст. При исчислении суммы дохода, подлежащего признанию в налоговом учете (как в целях исчисления НДС, так и при налогообложении прибыли организаций) по сделкам, сторонами которых являются лица, не признаваемые взаимозависимыми, следует применять цены, установленные договорами (абз. 3 п. 1 ст. 105.3 НК РФ). Как указано в вопросе, организация (продавец) и покупатель по рассматриваемой сделке купли-продажи не являются взаимозависимыми лицами.
Следовательно, цена реализации ТС, указанная в договоре купли-продажи, признается рыночной, если налоговым органом не будет доказано обратное (п. 3 ст. 105.3 НК РФ).Результат оценки может использоваться при определении сторонами цены для совершения сделки или иных действий с объектом оценки, в том числе для целей налогообложения.
Таким образом, в описываемой ситуации для целей налогообложения принимается цена автомобиля, указанная в договоре, подтвержденная независимым оценщиком. Налог на прибыль На основании ст.ст. 256, 257 НК РФ автомобиль признается амортизируемым имуществом (основным средством).
При реализации амортизируемого имущества налогоплательщик вправе уменьшить доходы от таких операций на остаточную стоимость амортизируемого имущества (пп. 1 п. 1 ст. 268 НК РФ). Остаточная стоимость основных средств определяется как разница между их первоначальной стоимостью и суммой начисленной за период эксплуатации амортизации. Согласно п. 3 ст. 268, ст.
ПБУ 6/01, если списание объекта основных средств производится в результате его продажи, то выручка от продажи принимается к бухгалтерскому учету в сумме, согласованной сторонами в договоре.Таким образом, договором на продажу основного средства может быть определена любая цена, согласованная сторонами договора.
Претензий со стороны налоговых органов по вопросу цены не возникнет, если цена, установленная сторонами сделки, не будет отклоняться в сторону повышения или в сторону понижения более чем на 20% от рыночной цены идентичных (однородных) товаров. Статья 40 Налогового Кодекса РФ. Принципы определения цены товаров, работ или услуг для целей налогообложения1.
Если иное не предусмотрено настоящей статьей, для целей налогообложения принимается цена товаров, работ или услуг, указанная сторонами сделки. Пока не доказано обратное, предполагается, что эта цена соответствует уровню рыночных цен.Расчет налога исходя из рыночной цены Как мы уже отмечали, в силу пункта 3 статьи 105.
3 НК РФ (формулирующей общие положения о налогообложении в сделках между взаимозависимыми лицами) при определении налоговой базы с учетом цены товара (работы, услуги), примененной сторонами сделки для целей налогообложения, указанная цена признается рыночной, если федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов, не доказано обратное либо если налогоплательщик не произвел самостоятельно корректировку сумм налога в соответствии с пунктом 6 статьи 105.3 НК РФ. Налогоплательщик вправе самостоятельно применить для целей налогообложения цену, отличающуюся от цены, примененной в указанной сделке, в случае, если цена, фактически примененная в указанной сделке, не соответствует рыночной цене.В свою очередь, на основании пункта 6 статьи 105.3 НК РФ при применении налогоплательщиком в сделке между взаимозависимыми лицами цен товаров (работ, услуг), не соответствующих рыночным ценам, налогоплательщик вправе самостоятельно произвести корректировку налоговой базы и сумм соответствующих налогов (убытков) по истечении календарного года, включающего налоговый период (налоговые периоды) по налогам, суммы которых подлежат корректировке. Полагаем, что в рассматриваемой ситуации цена продажи ТС по сделке между лицами, не являющимися взаимозависимыми, признается рыночной, что не предусматривает исчисление налогов (налога на прибыль организаций и НДС) исходя из иной цены, пока федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов, не доказано обратное.
ОС вместе с сопутствующими тратами будет больше полученной прибыли. Особенности налогового и бухгалтерского учета при продаже ОС ниже остаточной стоимости Реализация ОС — обычный процесс продажи, посему в этом случае начисляется НДС (ставка 18%).
Полученная выручка признается на день, когда право собственности перешло к покупателю. При калькуляции налога на прибыль учитываются траты, связанные с реализацией ОС (хранение объекта, доставка и др.).
Источник: http://advocatus54.ru/organizatsiya-na-usn-dohody-prodaet-avtomobil-fizlitsu-nizhe-ostatochnoj-stoimosti-kakie-riski/
Какие автомобили меньше всего теряют в цене?
19 марта 2015 года
Как известно, новый автомобиль обесценивается сразу примерно на 10%, как только выезжает из автосалона, и продолжает дешеветь с каждым пройденным километром. При этом скорость обесценивания машины во многом зависит от динамики цен на рынке новых автомобилей.
По словам гендиректора маркетингового агентства GiPA Russia Александра Груздева, обычно самая большая потеря происходит на первом году владения машиной, что объясняется именно утратой статуса «новый автомобиль». Последующие несколько лет снижение стоимости происходит медленно, зато после окончания гарантии машина может резко подешеветь.
Немаловажную роль играет и товарный вид автомобиля, а также количество аварий, в которых он побывал и степень полученных в них повреждений.
«С возрастом дешевеет любая машина, однако каждый автомобиль теряет в цене по-разному, — рассуждает Александр Груздев. — Тут играет роль множество разных факторов, в их числе — имидж марки в плане надежности ее автомобилей, класс, к которому принадлежит машина, ее популярность на рынке, стоимость обслуживания и многое другое».
Согласно недавнему исследованию PwC, автомобили В-класса и компактные кроссоверы теряют в цене медленнее машин других классов — в среднем менее 25% за три года. А сильнее всего обесцениваются трехлетние автомобили бизнес-класса и полноразмерные внедорожники свыше 3 млн руб. — на 38% и 47% соответственно.
«Традиционно, чем дороже и выше класс автомобиля, тем ниже его остаточная стоимость, но во всех правилах есть исключения, — говорит директор компании „ПодборАвто“ Денис Еременко.
— Например, многие модели Toyota, Mitsubishi, Suzuki даже в возрасте трех лет можно продать почти по их изначальной цене, ввиду большой популярности на вторичном рынке и постоянного повышения цен на новые автомобили этих моделей».
Если новых машин каких-то ходовых моделей нет в наличии у дилеров, то аналогичное годовалое авто может стоить практически как новое, добавляет директор подразделения по продаже автомобилей с пробегом Blue Fish ГК «Рольф» Алексей Баринов.
Выгодное вложение капитала
Chevrolet Spark — лидер по остаточной стоимости в своем сегментеChevrolet Spark — лидер по остаточной стоимости в своем сегменте
Аналитики «Автостата» составили рейтинг самых ликвидных моделей на автомобильном рынке нашей страны.
Сопоставив стоимость нового автомобиля в 2011 году и цену при его продаже в конце прошлого года, эксперты рассчитали индексы остаточной стоимости моделей более чем 40 марок легковых машин, представленных в различных сегментах российского авторынка.
моделей автомобилей по остаточной стоимости (массовый сегмент)
| Сегмент | Место | Марка | Модель | Сохранение стоимости, % |
| A | 1 | Chevrolet | Spark | 79,2 |
| A | 2 | Lifan | Smily | 78 |
| A | 3 | Citroen | C1 | 75,2 |
| B | 1 | Renault | Sandero | 90,9 |
| B | 2 | Volkswagen | Polo | 87,8 |
| B | 3 | Hyundai | Solaris | 83,8 |
| C | 1 | Toyota | Corolla | 82,9 |
| C | 2 | Volkswagen | Golf | 81,8 |
| C | 3 | Mazda | 3 | 79,5 |
| D | 1 | Volkswagen | Passat | 82,3 |
| D | 2 | Honda | Accord | 76,2 |
| D | 3 | Toyota | Camry | 75 |
| MPV | 1 | Nissan | Note | 83,2 |
| MPV | 2 | Volkswagen | Golf Plus | 80,7 |
| MPV | 3 | Opel | Meriva | 79,4 |
| PICKUP | 1 | Toyota | Hilux | 91,2 |
| PICKUP | 2 | Mitsubishi | L200 | 90,1 |
| PICKUP | 3 | Volkswagen | Amarok | 84,6 |
| SUV (B) | 1 | Lada | 4×4 | 85,2 |
| SUV (B) | 2 | Nissan | Juke | 82,2 |
| SUV (B) | 3 | Chevrolet | Niva | 81,6 |
| SUV (C) | 1 | KIA | Sportage | 79,7 |
| SUV (C) | 2 | Mitsubishi | ASX | 78,8 |
| SUV (C) | 3 | Suzuki | Vitara/Grand Vitara | 78,1 |
| SUV (D) | 1 | Toyota | Highlander | 83,9 |
| SUV (D) | 2 | UAZ | Patriot | 75,7 |
| SUV (D) | 3 | KIA | Sorento | 74,5 |
| SUV (E) | 1 | Volkswagen | Touareg | 81,4 |
| SUV (E) | 2 | Toyota | Land Cruiser | 77,5 |
| SUV (E) | 3 | Mitsubishi | Pajero | 77,4 |
Источник: агентство «Автостат»
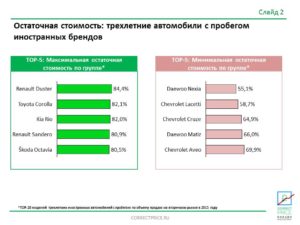
В сегменте субкомпактных автомобилей меньше всего теряет в цене Chevrolet Spark — за три года эксплуатации эта модель сохраняет 79,2% первоначальной стоимости.
Среди автомобилей В-класса наилучший показатель у хэтчбека Renault Sandero — 90,9%.
В гольф-классе лидером по сохранности остаточной стоимости является Toyota Corolla (82,9%), а на рынке автомобилей бизнес-класса — Volkswagen Passat (82,3%).
«Главным фактором, определяющим остаточную стоимость автомобиля, является качество продукта.
Именно качественный автомобиль, отвечающий требованиям повышенной безопасности и комфорта, пользуется доверием со стороны клиента, — отмечают в пресс-службе Volkswagen.
— Кроме того, на ликвидность модели влияет технологичность продукта, а также разнообразие предлагаемых опций, позволяющих каждому клиенту с легкостью найти подходящий вариант».
Любопытно, что наиболее высокий процент от первоначальной стоимости сохраняют иномарки, локализованные в России, — Renault Sandero, Volkswagen Polo sedan и Hyundai Solaris.
Высокую ликвидность своего хэтчбека Sandero в компании Renault, в частности, объясняют адаптацией модели к климатическим и дорожным условиям эксплуатации в России, надежностью и прочностью автомобиля, известного сверхпрочной подвеской и высоким клиренсом, а также доступностью запасных частей и технического обслуживания.
Среди доступных внедорожников медленнее всех дешевеет Lada 4×4Среди доступных внедорожников медленнее всех дешевеет Lada 4×4
Что касается кроссоверов и внедорожников, которые сейчас наиболее популярны у россиян, среди компактных SUV лидирует отечественная Lada 4×4 — в трехлетнем возрасте эта модель сохраняет при перепродаже 85,2% своей первоначальной цены. Самым ликвидным кроссовером С-класса признан Kia Sportage (79,7%), среди моделей среднеразмерных внедорожников лидирует Toyota Highlander (83,9%), а в сегменте E-SUV — Volkswagen Touareg (81,4%).
«Высокая ликвидность Lada 4х4 обусловлена отсутствием конкуренции не только на первичном, но и на вторичном рынке (Chеvrolet Niva — более дорогая, а УАЗ является автомобилем несколько иного класса), сравнительно невысоким объемом производства, хорошей ремонтопригодностью и живучестью конструкции, — комментируют в пресс-центре АВТОВАЗа. — Кроме того, нужно учитывать классический стиль Lada 4х4 — полюбившийся миллионам дизайн бережно сохраняется АВТОВАЗом, благодаря чему новый и б/у автомобили не имеют кардинальных отличий во внешности, хотя некоторые детали периодически обновляются (зеркала, светотехника, отделка салона, колесные диски)».
Стоит отметить, что в общем зачете среди массовых брендов лидером рейтинга стала Toyota, чьи модели Corolla, Hilux и Highlander признаны лучшими по сохранению остаточной стоимости в своих сегментах. «Автомобили Toyota сохраняют более высокую остаточную стоимость благодаря высокой репутации бренда Toyota как производителя надежных автомобилей.
За счет таких потребительских свойств, как качество, надежность и долговечность, для покупателя Toyota с пробегом практически не отличается от новой машины. Эта тенденция выражается в высокой остаточной стоимости автомобилей Toyota на вторичном рынке, что и подтверждает исследование „Автостата“, — констатируют в пресс-службе „Тойота Мотор“.
Премиум-класс по доступной цене
Эксперты признали покупку нового Range Rover Evoque выгодной — через три года он теряет в цене меньше конкурентовЭксперты признали покупку нового Range Rover Evoque выгодной — через три года он теряет в цене меньше конкурентов
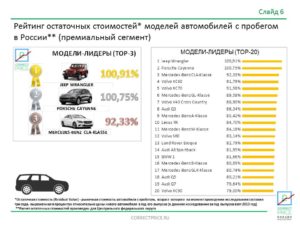
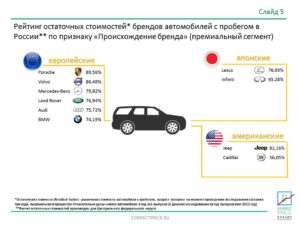
На рынке автомобилей премиум-класса лучшими по сохранности остаточной стоимости в своих сегментах стали Audi A4 (70,7%), BMW 5-й серии (73,8%) и Lexus LS (70,2%). Давно замечено, что машины более высокого класса теряют в цене быстрее, чем менее дорогие и престижные автомобили.
«Индекс остаточной стоимости автомобиля определяется скорее покупательской способностью рынка.
Также серьезную роль играет тот факт, что многие модели премиум-сегмента продаются с высокой долей стоимости опций в общей стоимости нового автомобиля, тогда как расчет коэффициента остаточной стоимости часто ведется в привязке к стоимости модели либо без учета опций, либо с небольшой их долей в цене автомобиля», — комментируют в пресс-службе Audi, которая, кстати, стала победителем в общем зачете по сохранности остаточной стоимости среди премиум-марок.
Среди премиальных SUV лидерами в своих сегментах стали Range Rover Evoque (82,0%), Audi Q5 (79,8%) и Porsche Cayenne (75,3%).
Кстати, компания Jaguar Land Rover в конце прошлого года провела собственное исследование по остаточной стоимости автомобилей, в котором аналитики, в частности, проследили, как с каждым годом меняется цена моделей Jaguar и Land Rover в возрасте до трех лет.К примеру, тот же Range Rover Evoque отличается высоким показателем остаточной стоимости в первый год (89,14%), минимальным снижением во второй (81,93%) и практически полным отсутствием падения в третий (79,05%).
Исключением из правил стал новый Range Rover Sport, который показывает не снижение, а рост остаточной стоимости во второй год — с 88,85 до 89,32%. Эксперты объясняют это большим количеством «премьерных» машин на вторичном рынке, что, в свою очередь, подрывает цены на автомобили предыдущего поколения. А вот завершение продаж внедорожника Defender, как ожидают в компании, может значительно повысить остаточную стоимость этой модели в России.
моделей автомобилей по остаточной стоимости (премиальный сегмент)
| Сегмент | Место | Марка | Модель | Сохранение стоимости, % |
| D | 1 | Audi | A4 | 70,7 |
| D | 2 | Volvo | S60 | 68,9 |
| D | 3 | Mercedes-Benz | C-Class | 62,9 |
| E | 1 | BMW | 5 Series | 73,8 |
| E | 2 | Audi | A7 | 68,2 |
| E | 3 | Audi | A6 | 65,1 |
| F | 1 | Lexus | LS | 70,2 |
| F | 2 | Mercedes-Benz | S-Class | 56,8 |
| F | 3 | Audi | A8 | 56,1 |
| SUV (C) | 1 | Land Rover | Range Rover Evoque | 82 |
| SUV (C) | 2 | Mercedes-Benz | GLK-Class | 76,4 |
| SUV (C) | 3 | BMW | X1 | 68,9 |
| SUV (D) | 1 | Audi | Q5 | 79,8 |
| SUV (D) | 2 | BMW | X3 | 72,7 |
| SUV (D) | 3 | Lexus | RX | 71,3 |
| SUV (E) | 1 | Porsche | Cayenne | 75,3 |
| SUV (E) | 2 | Lexus | LX | 72,3 |
| SUV (E) | 3 | Lexus | GX | 70,9 |
Источник: агентство «Автостат»
Сегодня многие автопроизводители занимаются повышением остаточной стоимости автомобилей на вторичном рынке путем внедрения специальных программ по поддержке продаж новых машин и авто с пробегом, отмечает Дмитрий Бабарыкин. По его словам, отличие этих программ, репутация бренда, стоимость ремонта и содержания — все это влияет на различия в спросе и ликвидности разных авто разных марок и моделей.
В свою очередь Александр Груздев обращает внимание, что до сих пор рынок подержанных автомобилей в России не имеет никакого четкого регулятора.
«Для этого сегмента автобизнеса не существует справочников и ценообразующих показателей, а потому рынок регулирует себя сам и формируется самостоятельно и по большей степени стихийно.
В нынешних, кризисных для авторынка России условиях, цены на автомобили с пробегом растут, в первую очередь, потому, что дорожают новые авто», — резюмирует эксперт.
Какие автомобили меньше всего теряют в цене?Какие автомобили меньше всего теряют в цене?Ошибка в тексте? Выделите её мышкой! И нажмите: Ctrl + Enter
Источник: https://www.zr.ru/content/articles/769663-kakie-avtomobili-menshe-vsego-teryayut-v-cene/
Продажа автомобиля после лизинга: стоимость выкупа и уплата налога
В статье мы разберемся с продажей машин после выкупа из лизинга. Узнаем, может ли лизинговое авто продаваться по остаточной стоимости и какие нюансы будут у сделки, если покупателем выступает физическое лицо.
Кто и кому может продать авто после лизинга
Лизинг является разновидностью арендных отношений. Согласно лизинговому договору арендатор получает от лизинговой компании во временное владение и пользование автомобиль, технику или оборудование.
Соглашением предусматривается, что машина после лизинга будет выкуплена лизингополучателем по остаточной стоимости или возвращена лизинговой компании.
В последнем случае продажа авто после лизинга становится заботой лизингодателя.
Важно! Пока действует лизинговый договор, продать автомобиль не может ни лизингополучатель, ни лизингодатель.
Стоит упомянуть ситуацию, когда лизингополучатель не выполняет обязанности по договору. В таком случае лизингодатель может изъять предмет лизинга (автомобиль). Реализацией машины после изъятия или добровольного возврата занимается лизинговая компания.
Также прочитайте: Порядок расторжения договора лизинга по инициативам лизингодателя или лизингополучателя
Продажа автомобиля после лизинга физическому лицу
Юридическое лицо может продать автомобиль после выкупа из лизинга как физическому, так и юридическому лицу. По этому поводу в российском законодательстве ограничений нет.
Продажа авто физ. лицу включает особенности:
- Иногда требуется провести независимую экспертизу. Процедура позволит предотвратить риски при сделке между взаимозависимыми лицами.
- Для продажи авто может потребоваться согласие учредителей, если подобные требования предусмотрены Уставом организации.
- Если машина учитывалась в качестве основных средств, для ее реализации руководитель должен оформить приказ. При продаже транспорта после выкупа в качестве товара приказ не нужен.
Покупателю автомобиля необходимо убедиться в законности действий продавца.
Стоит опасаться договоров, которые заключаются на основании доверенности. Если информацию о действующем руководителе юр. лица легко узнать на сайте налоговой службы из выписки ЕГРЮЛ, то проверить, аннулирована доверенность или нет сложнее.
Договор продажи машины
Договор продажи автомобиля после лизинга не отличается от обычного соглашения. Сделку оформляют в письменной форме без нотариуса.
В бумагах можно не указывать, что автомобиль был предметом лизинга.
В договор продажи иногда включают обязанности продавца по урегулированию запретов на регистрационные действия. Это удобно для покупателя, особенно при продаже машины после изъятия или возврата. Такой пункт договора не дает гарантий, что с регистрацией машины не возникнет проблем, но вы сможете потребовать от продавца решение проблемы.
По какой цене можно продать авто
Остаточная стоимость автомобиля после лизинга обычно небольшая, она может составлять даже 1 000 рублей. Продавать машину по такой цене, конечно, нельзя. Если продавец является частным лицом, он сам устанавливает стоимость или согласовывает ее с покупателем.
Организации сложнее определить, по какой стоимости продать автомобиль, выкупленный после лизинга.
Найти такую же машину с аналогичным пробегом и режимом эксплуатации невозможно, и это затрудняет определение рыночной стоимости транспорта.
Компании в таком случае реализуют машину по цене, за которую покупатели готовы ее приобрести. Определить стоимость машины также помогает независимая экспертиза.Если автомобиль продают учредителю компании или другому взаимозависимому лицу, у налоговой службы могут появиться вопросы. Во время лизинга юридическое лицо получало возврат НДС и пользовалась ускоренной амортизацией, так что при подобной сделке ИФНС попытается начислить налоги.
Налогообложение при продаже лизингового авто
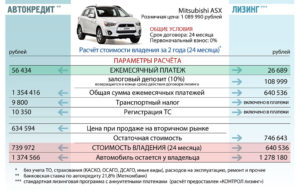
После выкупа лизинговый автомобиль перестает учитываться организацией как лизинговое имущество. Юридическое лицо записывает машину в список собственных активов. Первоначальная стоимость транспорта в таком случае равна выкупной стоимости без НДС. Налог на прибыль уменьшают на сумму первоначальной стоимости имущества (выкупной цены автомобиля).
Если организация уже включила первоначальную стоимость машины в состав расходов, повторно этого делать нельзя. В противном случае придется заплатить не только налог на прибыль, но и НДС по ставке 18%.
Для тех, кто берет авто после лизинга: преимущества покупки
Основное преимущество покупки автомобиля после лизинга — возможность получить машину в хорошем техническом состоянии за небольшие деньги. Лизинговые компании требовательно относятся к обслуживанию машин, а лизингополучатели обязаны регулярно проверять техническое состояние транспорта в официальных сервисных центрах. Лизинговые компании в договоре ограничивают возможный пробег авто.
После нескольких лет использования машина может находиться в хорошем состоянии, а ее цена будет ниже рыночной.
Детали, которые имеют важное значение при покупке машины после лизинга:
- Цена в договоре купли-продажи. Руководители фирм, которые продают взятое в лизинг авто, указывают в документах только выкупную стоимость транспорта. Остальную сумму компания просит передать наличными. Такая схема является нарушением налогового законодательства.
- Дополнительные проверки. На находившуюся в лизинге машину могут распространяться запреты и обременения. Перед покупкой получите от лизингодателя справку о том, что арендатор внес все платежи. Проверьте автомобиль по реестру залогов, а продавца — на наличие взысканий у судебных приставов.
- Особенности договора. Обычно автомобили после лизинга продают юридические лица. Нужно понимать, что наличие в договоре печати не гарантирует законность сделки. Запросите выписку из ЕГРЮЛ на сайте налоговой и сверьте с ней данные продавца. Если договор заключается по доверенности, нужно проверить ее подлинность.
Источник: https://bank-biznes.ru/lizing/prodazha-avtomobilya-posle-lizinga.html