
Заполнение книгиучета доходов и расходов
Книга учёта доходов и расходов (КУДиР) в 2019 году — «Моё дело»
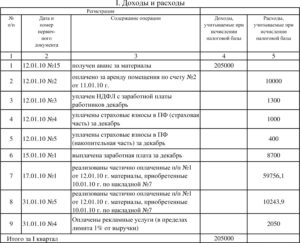
Организации и предприниматели должны вести учет доходов. Основным регистром для этого служит Книга учета доходов и расходов, сокращенно КУДиР. Разберемся, какие разновидности этого регистра существуют, кто и как должен их заполнять.
Для чего нужна КУДиР
Для того, чтобы фиксировать хозяйственные операции, определять результат деятельности и считать налог к уплате.
Кто должен заполнять КУДиР
Существует несколько видов Книги:
Для упрощенной системы налогообложения.
Книгу заполняют ИП и ООО на УСН. Форма документа одна для всех упрощенцев независимо от того, какой объект налогообложения они применяют. Разница лишь в том, что на УСН 6% в КУДиР заносят только доходы, а на УСН 15% – и доходы, и расходы.
Для патентной системы налогообложения.
Ее заполняют предприниматели, применяющие ПСН, и заносят туда только доходы. На этой системе налогообложения фактический доход не влияет на величину налога, т.е. на стоимость патента. Но Книга учета доходов нужна для того, чтобы отследить соблюдение лимита по доходам, ведь ПСН можно применять только при доходах до 60 миллионов рублей.
Для общей системы налогообложения. Ее заполняют только индивидуальные предприниматели на ОСНО для исчисления НДФЛ.
Для индивидуальных предпринимателей, применяющих ЕСХН.
Для ИП и ООО на ЕНВД форма КУДиР не предусмотрена, т.к. у них нет обязанности вести учет фактических доходов и расходов в целях налогообложения, и лимита доходов на ЕНВД тоже нет.
Как вести КУДиР
Общие правила ведения КУДИР сводятся к следующему:
Книгу заводят на один год.
Записи о хозяйственных операциях заносят в хронологическом порядке.
Каждая запись должна быть подтверждена первичным документом.
КУДиР можно вести вручную и в электронном виде, но даже в этом случае в конце года ее нужно распечатать, прошить, пронумеровать постранично, подписать и поставить печать (если есть).
Отсутствие хозяйственных операций не освобождает от необходимости формировать КУДиР. Если деятельность не велась, нужно сформировать Книгу с нулевыми показателями.
Сдавать КУДиР в налоговую инспекцию не нужно, но необходимо быть готовым в любой момент предоставить ее для проверки по требованию сотрудников налоговых органов. За отсутствие КУДиР налоговая инспекция штрафует.
Правила заполнения КУДиР для каждой системы налогообложения содержатся в нормативных документах, которыми утверждена соответствующая форма:
Книгу заводят на один год.
Записи о хозяйственных операциях заносят в хронологическом порядке.
Каждая запись должна быть подтверждена первичным документом.
Особенности заполнения КУДиР на УСН
Бланк состоит из 5 разделов.
Раздел I «Доходы и расходы»
В эту часть в хронологическом порядке заносят все хозяйственные операции с указанием:
- даты и номера первичного документа (z-отчет, платежное поручение, товарный чек, акт, накладная и т.д.);
- содержания операции. Например, «Поступление оплаты за отгруженный товар ООО «Гамма»;
- суммы.
Если операция доходная, то сумму вписывают в столбец 4, если расходная – в столбец 5.
На УСН 6% столбец 5 не заполняют.
Записывать нужно только те суммы доходов и расходов, которые участвуют в расчете налога. Например, получение и погашение займов, оплата уставного капитала, и взнос собственных средств – все это не считается налогооблагаемым доходом, поэтому вносить такие операции в КУДИР не нужно.
Полный перечень доходов и расходов, которые влияют на величину налога приведен в статьях 346.15 и 346.16 НК РФ, а порядок признания – в статье 346.17.
В какой момент заносить доходы
На УСН применяется кассовый метод, а значит все поступления вносят в КУДиР в момент поступления денег на расчетный счет или в кассу.В какой момент заносить расходы (только для УСН 15%)
Здесь все зависит от характера расходов.
Материальные затраты вносят тогда, когда материалы и отгружены, и оплачены. То есть в КУДиР будет стоять наиболее поздняя дата. Если материалы уже оплачены, но еще не получены, или наоборот, сумма расходов в налогообложении пока не участвует и запись в КУДиР не вносят.
Траты на основные средства (покупку, сооружение, изготовление) и нематериальные активы вносят последним числом квартала на основании расчетов из раздела II.
Расходы на покупку товаров, предназначенных для перепродажи, вносят только по мере их реализации. То есть закупочную стоимость товаров, которые еще не проданы и лежат на складе, в расходах для налогообложения учитывать нельзя.
В справке в конце раздела I на УСН 6% заполняют только строку 010.
На основе итоговых данных КУДиР по кварталам и по году рассчитывают авансовые платежи и годовой налог, заполняют налоговую декларацию по УСН.
Раздел II «Расчет расходов на приобретение основных средств и нематериальных активов»
Этот раздел предназначен только для упрощенцев с объектом «Доходы минус расходы».
Данные в него вносят только по тем основным средствам, которые уже введены в эксплуатацию и только в пределах оплаченных сумм.
Затраты нужно распределить равномерно по кварталам, оставшимся до конца календарного года.
Например, если основное средство купили в феврале, то есть в первом квартале, за 200 тысяч рублей, то затраты будут списываться по 50 тысяч последним числом первого, второго, третьего и четвертого кварталов.
А если покупку совершили в июле, то есть в третьем квартале, за 300 тысяч, то по 150 тысяч нужно списать в третьем и четвёртом кварталах.
Расходы на ОС, купленное в четвертом квартале, одной суммой спишутся последним числом четвертого квартала.
Рассчитанную сумму к списанию за текущий квартал из графы 12 раздела II вносят в графу 5 раздела I на последнее число квартала.
Графы 7, 8, 14 и 15 предназначены для тех случаев, когда основное средство купили до перехода на упрощенную систему налогообложения.
Раздел III «Расчет сумм убытка прошлых периодов, уменьшающих налоговую базу»
Эта часть тоже предназначена только для тех, кто применяет УСН 15%, имел в прошлых периодах убытки и может уменьшить налогооблагаемую базу на сумму этих убытков.
Раздел IV «Расходы, уменьшающие сумму налога»
Этот раздел заполняют те, кто применяет УСН 6%.
В него вносят сумму страховых взносов, больничных, выплаченных за счет работодателя, взносов на добровольное страхование сотрудников, т.е. те суммы, на которые потом будет уменьшен налог УСН 6%.
Раздел V «Расчет сумм торгового сбора, уменьшающего налог»
Эту часть заполняют те, кто применяет УСН «Доходы» и платит торговый сбор.
Станьте пользователем сервиса «Моё дело», и вам не придется самостоятельно заполнять Книгу учета доходов и расходов. Вы будете вносить данные о выручке и расходах, а сервис сам сформирует КУДиР и налоговую декларацию.
Если все поступления и траты идут только через расчетный счет, то сформировать КУДиР в нашем сервисе еще проще – нужно лишь загрузить банковскую выписку.
Наш сервис поможет вам рассчитать налоги и взносы, отчитаться в контролирующие органы и заплатить налоги. Все действия система сопровождает пошаговыми инструкциями и подсказками, поэтому шансы ошибиться сводятся к нулю.
Источник: https://www.moedelo.org/landingpage/kudir
КУДиР в 2019 году | Подробная инструкция по заполнению
Книга учета доходов и расходов (далее КУДиР) – это обязательный способ ведения налогового учета для:
- Индивидуальных предпринимателей на УСН, ПСН, ОСНО, ЕСХН;
- Организаций (юр. лица) на УСН.
На ЕНВД книга учета не ведется!
Вести КУДиР без ошибок можно через этот сервис, в котором есть бесплатный пробный период.
На каждый налоговой период открывается новая КУДиР, записи в ней ведутся с 01 января по 31 декабря текущего года.
Обратите внимание на то, что при совмещении Патентной системы и УСН необходимо вести раздельный учет доходов и расходов, следовательно, по каждому виду деятельности будет открыта своя КУДиР.
Законодательство РФ допускает ведение КУДиР в двух видах: электронном или бумажном. В конце года электронную КУДиР нужно распечатать, листы в ней пронумеровать, саму книгу прошить и заверить общее количество страниц подписью предпринимателя или директора организации.Чтобы не нарушить целостность книги, незаполненные разделы тоже распечатывают и прошивают. Только в таком виде КУДиР нужно хранить и при необходимости предъявить по требованию инспектора налоговой службы.
Надо ли заверять КУДиР в налоговой инспекции? Нет, с 2013 года это отменили.
Еще раз обращаем внимание: КУДиР – это обязательный налоговый регистр и его отсутствие является грубым нарушением правил ведения учета. За такое нарушение предусмотрен штраф в размере от 10 000 руб. Штраф одинаков и для организаций, и для индивидуальных предпринимателей.
Инструкция по заполнению КУДиР
Общие правила при заполнении КУДиР:
1) Все записи делаются на русском языке, в хронологическом порядке, строго по датам
2) Доходы и расходы указываются в рублях
3) В КУДиР заносят только те операции, которые влияют на расчет налоговой базы и суммы налога
4) Исправлять ошибки в КУДиР нужно на основании подтверждающих документов (новых накладных, актов, товарных чеков и т.п.). Все исправления заверяются подписью предпринимателя или руководителя организации, ставится дата внесения изменений.
Титульный лист
Специальных требований Титульного листа КУДиР не предъявляется, но рекомендуем обязательно заполнить следующие поля:
Поле «Дата (год, месяц, число)». Указывается дата начала ведения КУДиР.
Поле «Объект налогообложения». Указывается один из вариантов «доходы» или «доходы, уменьшенные на величину расходов».
Заполните сведения: ФИО для ИП или наименование организации для юридических лиц, ИНН/КПП, расчётный счёт — при наличии, а также необходимые адреса.
Раздел 1. Доходы и расходы
Это самый важный раздел КУДиР. Внимательно отнеситесь к его заполнению. Помните, что «упрощенцы» – как ИП, так и организации применяют кассовый метод регистрации операций, т.е. Доход и Расход принимается к учету в тот момент, когда он был реально получен (произведен).
При кассовом методе важен не тот момент, когда вы отгрузили товар (оказали услугу), а тот, когда вам за него заплатили деньги. Каждый полученный аванс будет считаться Доходом! Чтобы принять к учету Расход, нужно не только заплатить за товар (услугу), но и получить этот товар у Поставщика. Заплаченный вами аванс (без получения товара/услуги) – это не Расход и заносить его в КУДиР не нужно.
Раздел «Доходы и расходы» состоит из четырех основных таблиц. В каждую таблицу заносятся данные по операциям за один квартал, что позволяет правильно рассчитать сумму авансового налогового платежа.
ИП и организации с объектом налогообложения «доходы» обязательно заполняют графы с 1 по 4, упрощенцы с УСН «доходы минус расходы заполняют все пять граф.
Графа 1 – пишем порядковый номер операции.
Графа 2 – ставим дату и номер первичного документа. Первичным учетным документом считается платежное поручение, выписка банка, приходно-кассовый и расходно-кассовый ордер, товарный чек, бланк строгой отчетности (квитанция), акт выполненных работ, товарная накладная, платежная ведомость и пр.
Графа 3 – указываем содержание хозяйственной операции. Насколько подробно нужно раскрывать суть Дохода (Расхода) – это должен решить сам ИП или директор организации. Строгих рекомендаций нет.
Можно ограничиться краткой формулировкой «выручка от продажи товаров», «аванс за услуги», «расчет по Договору №», а можно сделать подробную запись «выручка от продажи 4-х мониторов ООО «Первый» по Договору «№ 5 от 10.02.2017 г.
», «аванс за услуги по расчистке кровли от снега ИП Зимин», «расчет за услуги по ремонту обуви Каримова С.Ю.».
Помните, что в первую очередь записи в КУДиР должны быть понятны вам, как ИП (директору организации), а уже потом налоговому инспектору.
Графа 4. Доходы, учитываемые при исчислении налоговой базы.
В данную графу вносим все поступившие на расчетный счет или в кассу денежные средства, кроме:
- личных средств индивидуального предпринимателя;
- сумм полученных (возвращенных) займов;
- тех денег, которые вернул поставщик за бракованный товар;
- полученных задатков;
- денежных средств, внесенных учредителями в качестве вклада в уставный капитал;
- перечисленных из бюджета излишне уплаченных налогов (и такое бывает).
Оформление возврата
Как быть в тех ситуациях, когда ИП или организации приходится возвращать часть полученной ранее оплаты поставщику? В таких случаях в графу «Доход» записывается возвращенная сумма со знаком «-», т.е. вы уменьшаете свой Доход на сумму возврата. Обратите внимание на то, что запись в КУДиР нужно сделать в том периоде, когда вы вернули деньги. Рассмотрим ситуацию подробнее:
16.03.2017 от ООО «Первый» получен аванс за товар в размере 270 000 руб.
Источник: http://nalog-spravka.ru/kniga-uchyota-doxodov-i-rasxodov-kudir.html
Книга учета доходов и расходов ИП на УСН
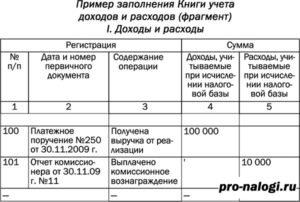
«Упрощенцы» обязаны вести налоговый учет своих доходов и расходов в книге доходов и расходов организаций и ИП на УСН. Книга нужна, чтобы рассчитать налоговую базу по упрощенному налогу (УСН).
«Упрощенцы» обязаны вести налоговый учет своих доходов и расходов (ст. 346.24 и п. 12 ст. 346.25.1 НК РФ). Учет ведут в книге доходов и расходов организаций и ИП на УСН (утверждена Приказом Минфина России от 22.10.2012 № 135Н). Книга нужна, чтобы рассчитать налоговую базу по упрощенному налогу.
Если компания или предприниматель не ведет книгу или искажает данные в ней, им грозит штраф от 10 000 до 30 000 руб. (ст. 120 НК РФ).
Если из-за нарушений налоговая база оказалась занижена, компанию или ИП оштрафуют на 20% от суммы неуплаченного налога, минимум на 40 000 руб.
Если не представить книгу по требованию ИФНС, организацию ждет штраф 200 рублей, руководителя — до 500 рублей (п.1 ст.126 НК РФ, ч.1 ст.15.6 КоАП РФ).
Книгу ведут в течение календарного года на бумаге или в электронном виде. Если вы начали вести книгу на бумаге, а потом решили перенести данные в компьютер, так и сделайте — это не запрещено (письмо Минфина РФ от 16.01.2007 № 03-11-05/4).
Если книгу учета вели в электронном виде, то в конце года её нужно распечатать, прошить и пронумеровать листы. На последней странице укажите, сколько всего листов в книге, подпишите и заверьте печатью (для ИП — если печать есть). Специальных правил прошивки для книги учета доходов и расходов нет. Общие рекомендации можно посмотреть в письме Минфина России от 29.10.2015 № 03-02-РЗ/62336.
Хранить книгу придется постоянно, пока организация или ИП не ликвидируется (п. 401 Перечня, утвержденного приказом Минкультуры России от 25.08.2010 № 558).Эльба сформирует книгу учёта доходов автоматически. Пользуйтесь всеми возможностями сервиса 30 дней бесплатно.
Попробовать
Раздел 1
Регистрируйте только те доходы и расходы, которые учитываются при расчете налога.
Раздел 2
Учитывайте расходы на приобретение и создание основных средств и нематериальных активов. Если таких расходов нет, не заполняйте этот раздел.
Раздел 3
Заполняйте его, если понесли убытки (в прошлые периоды или в этом году). Документы, которые подтверждают получение убытка, нужно хранить не менее 10 лет.
Раздел 4
Заполняйте его только в том случае, если у вас УСН «доходы». Отразите здесь страховые взносы, оплаченные больничные и платежи по договорам добровольного личного страхования (п. 3.1 статьи 346.21 НК РФ). Эти расходы уменьшают налог по УСН за отчетный (налоговый) период.
Если вы применяете УСН «доходы минус расходы», отнеситесь особенно внимательно к первичным документам, которые подтверждают расходы. Если, например, акт или накладную неправильно оформить, расход будет считаться неподтвержденным (п. 1 ст. 252 НК РФ).
Если налоговики при проверке обнаружат какие-то ошибки или неточности в «первичке», то расходы «снимут» и доначислят налог. Документы нужно оформлять, соблюдая требования пункта 2 статьи 9 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете».
Например, ИП Воробьева Е.В. продает корма для домашних животных. При закупке небольшой партии товара ИП получила только кассовый чек. Расходы по покупке были учтены в книге доходов и расходов. При проверке налоговая не приняла этот расход и на его сумму доначислила налог.
В чеке были не все необходимые для первичного документа реквизиты, а только сумма, дата и наименование продавца.
К такому чеку нужно было приложить либо товарный чек, либо накладную, где были бы перечислены купленные материалы, указано их количество, а также подписи и расшифровки подписей ответственных лиц.
Записи в книге нужно вести по хронологии, основываясь на первичке. Исправления вносите только в том случае, если у вас есть подтверждающие документы, и заверяйте подписью и печатью (для ИП — если печать есть).
Ндс в кудир
Если вы «упрощенец» и приобретаете товар ил услугу с выделенным НДС, вам нужно учесть его в расходах (пп.8,п.1 ст.346.16, пп.3 п.2 ст. 346.17 НК РФ).
Запишите сумму налога в графе 5 раздела «Доходы и расходы» (Письмо Минфина РФ от 05.09.2014 № 03-11-06/2/44783). Из этого правила есть исключение — покупка основных средств и нематериальных активов с НДС.
В этой ситуации налог отдельной строкой в книге не выделяют, а указывают полную стоимость.
Запись делают на основании платежных документов, кассовых чеков или бланков строгой отчетности, с выделенным НДС. Счета-фактуры может не быть.Если «упрощенец» получил от покупателя сумму с выделенным НДС и выставил счет-фактуру, то сумму налога не учесть в доходах (п.1 ст.248 НК РФ). В книге сумма полученного от покупателя НДС не записывается (письмо Минфина России от 21.04.2016 №03-11-11/22923). В этом случае полученный налог нужно заплатить в бюджет и сдать декларацию по НДС.
Новая форма книги по УСН с 2017 года
C января 2017 года будет действовать новая форма КУДиР. В ней появился раздел V. Его нужно будет заполнять «упрощенцам» на доходах, которые платят торговый сбор (п.8 ст.346ю21 НК РФ). Печать организации или ИП будет нужна только в случае, если она есть и применяется.
Книга учета доходов для ИП на патенте
Для ИП на патенте предусмотрена книга учета доходов, утвержденная Приказом Минфина России от 22.10.2012 № 135Н. Вести ее надо отдельно по каждому патенту, который вы получили. Порядок такой же, как и для книги доходов и расходов.
Если предприниматель совмещает патент с обычной «упрощенкой», ему придется вести обе книги: книгу учета доходов и расходов и книгу учета доходов для ИП на патенте.
В книге только один раздел — «Доходы». По НК РФ, на патенте доходы учитывают в момент, когда поступают деньги или имущество (доход в натуральной форме) (пп. 2-5 статьи 346.53 НК РФ). Доходы в натуральной форме нужно учитывать по рыночным ценам (ст. 105.3 НК РФ). Доходы в валюте — в рублях по курсу на дату получения.
Доходы не от патентной деятельности в этой книге учитывать не надо.
Источник: https://kontur.ru/elba/spravka/230-kniga_ucheta_dohodov_i_raskhodov
КУДиР для ИП на УСН: образец заполнения книги учета доходов и расходов в 2018 г

Финансовая отчётность — это всегда непросто для малого бизнеса.
А налоговая отчётность сложна вдвойне, так как каждая копейка, которая не будет «биться» у налогового контролёра с цифрами бизнеса, может вылиться в серьёзные штрафные санкции для предпринимателя.
Базой налоговой отчётности ИП на упрощённом режиме является Книга учёта с замысловатой аббревиатурой КУДиР. Разберём, как заполнять её при УСН.
КУДиР — базовые формальности и нюансы ведения налогового учёта
Основной документ, регламентирующий фискальный учёт предпринимателей, состоящих на учёте в государственном реестре в качестве ИП на упрощённом режиме, — статья 346.24 НК РФ «Налоговый учёт».
Здесь содержатся ключевые положения о применении этого учётного документа всеми ИП и организациями.
Собственно, заключаются они в одном требовании ФНС РФ: все плательщики единого упрощённого налога должны с момента начала бизнес-деятельности вести Книгу учёта доходов и расходов (КУДиР).
Первое, что, как правило, интересует предпринимателей, начинающих свой бизнес, нужно ли удостоверять Книгу в ИФНС. Ответим сразу: заверять КУДиР у налоговиков не нужно.
Но следует учесть, что при проведении камеральной проверки после сдачи декларации по УСН инспекторы имеют право затребовать Книгу для ревизии и сверки с данными, указанными в отчётности.
В случае если будет обнаружено, что КУДиР не велась должным образом (или её не было вообще), а также если в ней будут обнаружены ошибки, бизнесмена могут оштрафовать на сумму 10 000—30 000 ₽ (это регламентировано статьями 120 НК РФ и 15.11 КоАП).
Второе, что следует знать: именно на основании КУДиР упрощенцы рассчитывают свою налоговую базу. В связи с этим, если ИП совмещает с УСН ещё один или несколько режимов, учёт прибыли и затрат должен вестись раздельно: по каждому режиму — отдельная Книга учёта доходов и расходов.
: штрафы для ИП при отсутствии КУДиР
Форма Книги учёта утверждена отдельным Приказом Минфина РФ от 22.10.2012 №135н и приложениями к нему. В связи с этим контроль хозяйственной деятельности должен вестись регулярно и грамотно. Основные формальные требования, которые предъявляются к предпринимателям при оформлении ими Книги учёта хозяйственной деятельности, состоят в следующем:
- в Книгу попадают только те операции, с которых уплачивается налог; если доходы или расходы не влияют на налоговый сбор, в КУДиР они не вносятся;
- при каждом получении дохода и расхода нужно своевременно вносить все реквизиты подтверждающего документа в КУДиР;
- Книга налоговой отчётности может быть оформлена как на бумажном носителе, так и в электронном виде;
- если Книга ведётся от руки, она до начала заполнения должна быть пронумерована, прошита, на последней странице проставляется количество страниц, последняя страница визируется ИП, ставится оттиск печати (при её наличии);
- если КУДиР велась на компьютере, при декларировании она должна быть распечатана, пронумерована и завизирована;
- все данные вносятся с указанием развёрнутых реквизитов по каждому документу;
- суммы вносятся в рублях с копейками;
- записи в КУДиР заполняются в хронологическом порядке;
- ведётся Книга нарастающим итогом, где по каждому отчётному периоду отдельно подводятся итоги: I квартал — II квартал и полугодие — III квартал и 9 месяцев текущего года — IV квартал и полный отчётный год, годовые цифры переносятся в декларацию по УСН;
- один отчётный год — одна КУДиР;
- если в Книгу на бумажном носителе надо внести корректировки, делать это нужно очень аккуратно, каждое исправление визируется лично предпринимателем, рядом ставится дата внесения.
Вести КУДиР можно и в специальных бухгалтерских программах
И знайте: налоговики не обращают внимания, если при формальном заполнении будут незначительные погрешности. Главное, чтобы Книга систематически велась и содержала полные сведения по всем операциям, которые влияют на расчёт налоговой базы.
Есть несколько ключевых моментов ведения этого документа, которые влияют на правильность налогового учёта, на них нужно остановиться подробнее:
- Доход предпринимателя на УСН (при базе и 6%, и 15%) считается по так называемому кассовому методу. Это значит, что в налоговый учёт включаются только те суммы, которые поступили на р/счёт ИП, причём это могут быть не только денежные средства, но и ТМЦ, товары и пр. (это отражено в п. 1 статьи 346.17 НК). То есть если товар отгружен, а деньги ещё не получены, прибыль в Книге не отражается. Это касается и доходов, и расходов бизнеса.
- Предоплата за услуги или продукцию не считается доходом до того момента, пока не будет получена полная стоимость по договору. Это отражено в статье 251 Налогового кодекса, которая чётко устанавливает, что все авансовые платежи, а также залоги, задатки и т. п. не могут быть отнесены к прибыли при ведении налогового учёта.
- В доходную часть нужно включать и минусовые суммы при возврате авансовых платежей контрагентам ИП. В этом случае в графу доходов ставятся отрицательные цифры. Здесь «минусовой доход» работает на предпринимателя.
Отрицательный результат — тоже результат, как говорят PR-щики, но в случае учёта доходной части минусы сокращают налог, работая на ИП
- Полный и своевременный контроль прибыли важен для бизнеса на УСН, прежде всего в связи с тем, что ключевой задачей налогового учёта в этой части является контроль максимально возможной суммы годовой прибыли упрощенцев. Ведь здесь для ИП есть жёсткие ограничения — как только доход коммерсанта превысит 150 млн рублей, он обязан перейти на общий налоговый режим. Поэтому, ведя налоговый учёт, ИП обязан контролировать этот пункт. Аналогичное требование относится и остаточной стоимости базовых производственных средств.
В КУДиР ведётся внутренний контроль за основными условиями применения УСН
Стандартная Книга учёта должна состоять из четырёх основных разделов:
- I раздел КУДиР содержит доходы и расходы ИП;
- II раздел — бизнес-затраты на приобретение основных средств (ОС) и нематериальных активов (НМА);
- III раздел содержит убытки прошедших лет, уменьшающие налоговый сбор;
- IV раздел посвящён расходам, сокращающим сумму налога на уплаченные в бюджет страховые взносы;
- V раздел — нововведение 2018 года, здесь предприниматели, которые уплачивают торговый сбор, должны отражать эти платежи в региональный бюджет.
Что касается нового раздела, введённого с января 2018 года, согласно Приказу Минфина РФ от 01.12.2016 № 227н, все предприниматели, применяющие объект «доходы / 6%», имеют право сокращать сумму своего налога за счёт взноса, уплаченного ими за торговый сбор. Данные в новый раздел вносятся по аналогии с предыдущими разделами:
- полные реквизиты платёжного документа (в данном случае — по перечисленным авансовым платежам торгового сбора);
- период, за который проведена платёжка;
- сумма ТС с копейками.
Раздел V КУДиР, введённый с 2018 года, заполняется стандартно: реквизиты документа, период и сумма
Отметим, что, может, сегодня торговый сбор и неактуален для всей страны (ТС пока введён только в Москве). Но на подходе торгового обложения стоит Санкт-Петербург, давно ведутся разговоры о Севастополе, могут пройти эти нововведения и в других городах федерального значения. Так что кто знает, не введёт ли завтра региональная власть того региона, где работает ИП, свой сбор с торговцев.
Учтите, что применять к налоговому учёту суммы торгового сбора из раздела IV можно только в случае, если у бизнесмена на руках есть официальное уведомление от налоговой о его применении к ИП.
В результате:
- первый раздел ведут все коммерсанты: и те, кто находится на объекте «доходы», и те, кто ведёт учёт по налоговой базе (НБ) «доходы минус расходы»;
- причём, обратите внимание, что если упрощенцы 6% заполняют только блок «доходы» этой страницы, то столбец «расходы» — особо важная статья для предпринимателей на УСН 15%;
- разделы №II—III ведут только бизнесмены, применяющие НБ «доходы — расходы»;
- а разделы №IV—V нужен только упрощенцам с базой «доходы».
Шаги и подходы по заполнению КУДиР на разных видах УСН отличаются
Заполнение книги учёта доходов и расходов для ИП при УСН «доходы» 6%: образец и нюансы
Логично, что в КУДиР должна быть отражена вся прибыль бизнеса: приходы на расчётный счёт ИП от контрагентов, всё, что прошло по кассе при реализации и т. д. Постоянный учёт доходной части важен для ИП, работающих по обоим объектам. Ведь от этого, во-первых, напрямую зависит сумма налога.
Во-вторых, доходная часть влияет на саму возможность осуществлять бизнес-деятельность на данном налоговом режиме (помним про доход в 150 млн рублей). Кроме этого, доход сказывается на сумме страхового сбора ИП (1% от прибыли свыше 300 тыс. руб.).
Поэтому это один из важнейших аспектов налогового учёта.
В титульном листе КУДиР ИП на УСН 6% указываются: период, Ф.И.О., ИНН ИП, адрес места жительства и объект его налогообложения
Так как ИП-плательщик на УСН «доходы» должен учитывать при расчёте базы строго только свою прибыль, то в раздел №I КУДиР бизнесмен должен вносить лишь приходы на расчётный счёт или деньги, проходящие по кассе. Причём ориентироваться по вопросу, что нужно принимать к доходной части для расчёта налоговой базы, поможет статья 346.15 НК РФ.
Прибыль, которую невозможно учесть на упрощёнке, можно взять в статьях 224, 251, 284 НК РФ. Так, не считаются доходом:
- денежные средства, которые ИП получает из ФСС при возмещении затрат по листам нетрудоспособности работников компании;
- любые излишне уплаченные суммы контрагентам и ведомствам;
- суммы, полученные по кредитованию;
- возвраты ссудных денег, которые выдал сам ИП;
- зарплата, если ИП трудоустроен ещё где-то помимо частного бизнеса;
- доход от реализации имущества, которое не участвует в бизнес-деятельности (к примеру, авто или недвижимости) и пр.
Поступление прибыли отражается путём внесения в Книгу реквизитов платёжного поручения или выписки из кредитной организации. Как уже упоминалось, если необходимо отразить в КУДиР возврат денег клиенту, эта сумма вносится в столбец «доходы» как отрицательная.
В разделе I КУДиР нарастающим итогом ставятся только цифры и суммы по доходам ИП на УСН 6%
Ещё один нюанс, который нужно учитывать при оформлении КУДиР внесение данных в раздел IV. Так как фиксированные страховые взносы, а также добровольные социальные платежи сокращают сумму налога, то объём этих платежей должен быть отражён в четвёртом разделе.
В Книге указываются реквизиты платёжного документа, период, за который эти взносы уплачивались, назначение страхования: пенсионный взнос, мед. страхование или взнос по социалке, а также точная сумма каждой платёжки.Здесь ИП указывают не только страховые взносы «за себя», но и весь спектр страховых платежей за своих работников. Результат вносится поквартально, а финальный годовой взнос самозанятого ИП — в декабре текущего года.
В разделе IV в отдельных строках по мере платежей, а также нарастающим итогом, указываются все страховые платежи ИП «за себя» и за сотрудников
Заполнение КУДиР при УСН «доходы минус расходы» — примеры нужных страниц
Упрощенцам, применяющим шестипроцентный налог, не вменяется обязанность тотально контролировать, и тем более вносить в Книгу свои бизнес-расходы, так как они не влияют на налоговую базу при расчёте налога. Бизнесменам же на УСН «доходы — расходы» нужно вносить в отчётный документ все реквизиты по затратам.
Титульный лист КУДиР ИП на УСН 15% отличается от ставки 6% только строкой «Объект налогообложения»
Полный список затрат, которые ИП на УСН 15% имеет право принять к вычету, есть в статье №346.16 НК РФ, а также в приложении 2 к приказу Минфина РФ от 22.10.2012 г. №135н. При заполнении КУДиР и отчётности нужно руководствоваться этими нормативными актами. Приведём наиболее распространённые затраты, которые можно учесть при расчёте налоговой базы УСН «доходы минус расходы»:
- товарно-материальные ценности, сырьё, материалы для осуществления бизнес-деятельности;
- расходы на доставку ТМЦ и другие транспортные затраты;
- арендные платежи;
- НДС, выставленный контрагентам;
- торговый сбор, взносы;
- затраты на оплату труда работников, премии, другие мотивационные выплаты персоналу;
- расходы на интернет и пр.
Как уже говорилось, раздел I КУДиР для бизнеса на упрощёнке тоже нужен. Только в отличие от варианта УСН 6% здесь полноценно заполняются оба столбца: и доходы, и расходы.
В варианте УСН 15% заполняются уже и расходы, причём к ним нужно относиться особенно тщательно
Основные затраты бизнеса в развёрнутом виде отражаются в Книге учёта в блоке II. Это расчёт расходов на приобретение ОС, нематериальных активов.
Внешне этот блок кажется массивным и сложным, но здесь нужно только точно вносить данные в столбцы.
Здесь важен основополагающий подход — бизнес-траты можно принять к учёту, только если расходы экономически обоснованы, подтверждены документами и в перспективе несут ИП прибыль.
В разделе II указываются не только суммы затрат, ещё нужны и даты ввода ОС в эксплуатацию, и много других моментов
Отметим несколько важных моментов, которые нужно учесть при ведении КУДиР:
- при расчёте единого налога по УСН 15% учитываются только затраты на материалы, сырьё, другие ТМЦ только в тот момент, когда они складированы у ИП, оплачены контрагенту и реализованы;
- страховые взносы по ОМС, ОПС и ОСС за работников при УСН 15% не сокращают единый налоговый сбор, а включаются в налогооблагаемую базу в качестве расходов в полном объёме;
- личные траты индивидуального предпринимателя на УСН «доходы — расходы», напрямую не связанные с получением прибыли, запрещено ставить в КУДиР.
Несмотря на то что ведение бизнеса на упрощёнке считается элементарным, при ближайшем рассмотрении отчётности и учёта этого налогового режима всё становится не так и очевидно. Есть масса требований от налоговиков и подводных камней, которые могут спровоцировать неприятные моменты с ИФНС и штрафные санкции. Поэтому к налоговому учёту лучше изначально относиться серьёзно.
Источник: https://sb-advice.com/nalogi/11266-kniga-dohodov-i-rashodov-dlya-ip.html
Книга учета доходов и расходов (КУДиР) для ИП на УСН в 2019 году

Непременным регистром налогового учета является книга доходов и расходов для ИП. Вести журнал должны предприниматели на ЕСХН и УСН, для ЕНВД и ОСНО он не требуется, обязательность предусмотрена Налоговым кодексом ст. 346.
24. Учет данных ложится в основу расчета подоходного налога и формирования налоговой декларации. Заполнять книгу следует с особой внимательностью согласно требованиям налоговых органов. При выявлении нарушений физическое лицо будет оштрафовано.
Как вести и заполнять книгу учета доходов и расходов для ИП на УСН в 2019 году: образец
КУДиР заводят после принятия упрощенки по уплате подоходного налога. Каждый календарный год открывается новый регистр. Книга может заполняться в электронном виде или на бумажном носителе. В любое время налогового года разрешено изменить форму ведения КУДиР.
После 2013 года книга приходов и расходов для ИП не подлежит заверению в ИФНС. Если коммерческая деятельность не велась, должен быть оформлен «нулевой» бланк.
Скачать бесплатно Excel бланк книги доходов и расходов (КУДиР) при УСН в 2019 году для ИП
Перед заполнением бумажного варианта необходимо пронумеровать страницы и аккуратно прошить книгу. На последней странице прописывают количество листов и ставят печать с подписью.Электронную книгу полностью распечатывают после окончания каждого квартала: выводят каждый бланк всех разделов. После завершения года ее оформляют аналогично бумажному варианту.
Бумажный вариант заполняется чернилами темного цвета. В записях лучше учитывать рубли и копейки. Использование корректирующих средств строго запрещено. Любые исправления должны производиться методом зачеркивания горизонтальной линией с последующим написанием правильной величины внизу или вверху строчки. Исправления в распечатанной электронной книге производят тем же способом.
Образец заполнения книги учета доходов и расходов (КУДиР) для ИП на УСН 6% в 2019 году расположен по ссылке.
КУДиР для ИП на УСН 6%
В книгу заносят данные, важные для расчета подоходного налога. Декларация УСН 6% должна содержать информацию с журнала учета. Для упрощенок «доходно-расходные» книги адаптированы. Формы с правилами ведения были введены в 2013 году и продолжают действовать на сегодняшний день.
Структура КУДиР ИП на УСН 6% и правила заполнения
Регистр содержит титульный лист и четыре раздела. Книга учета доходов и расходов для ИП на УСН 6% ведется по двум разделам «приходов»:
Раздел 1 »Доходы и расходы» с таблицами на каждый квартал;
Раздел 4 »Расходы, вычитаемые из суммы налога».
Основные правила внесения информации:
- Заносятся данные по хозяйственным операциям, учитываемые при расчете подоходного налога;
- К каждой записи прикрепляют первичный документ;
- Соблюдается хронология операций. Новые данные вносят в отдельные строки. Компоновка по любому признаку отсутствует;
- Все записи производят русскими буквами.
Скачать бесплатно книгу учета доходов и расходов для ИП на УСН в 2019 году.
Упрощенный режим налогообложения позволяет вести регистрацию в книге основных данных по прибыли от реализации продукции и внереализационных приходов. Однако не все поступления будут учтены для расчета выплат в ФНС. Книга доходов и расходов ИП на упрощенке не содержит доходы, по которым не исчисляется единый налог. Если они заносятся в книгу, то должны быть отображены особым способом.
«Упрощенный» налог не относится к:
- Прибыли по патентной системе и вмененке;
- Дивидендам, призам и другим поступлениям, перечисленным в ст. 346.15 пункта 3.
Доходами не являются:
- Авансы, возвращенные покупателям;
- Перечисленные по ошибке деньги, а потом возвращенные контрагентам;
- Деньги за возврат брака;
- Ошибочные зачисления;
- Компенсация ФСС по больничным листам;
- Задатки для торгов;
- Возвращенные налоги;
- Задатки контрагентов.
Журнал доходов и расходов ИП на упрощенке может содержать расходы:
- Траты государственных субсидий для поддержания малого бизнеса или помощи в самозанятости безработным;
- Выплаты по ст. 346.21 налогового кодекса пункта 3.1.
При УСН 6% налог будет снижен за счет:
- Платежей по обязательному страхованию (социальное, медицинское, пенсионное).
- Взносов по ДМС, если страховка не более трехдневного пособия.
- Трехдневных больничных, не покрытых ДМС.
- Размер торгового сбора, если ИП является его плательщиком.
При учете перечисленного выше налог может сократиться на 50%.
Порядок заполнения
Книга доходов и расходов ИП заполняется в определенной последовательности с учетом нюансов для УСН 6%.
КУДиР для ИП на УСН 15%
Книга приходов и расходов для ИП на упрощенном режиме УСН 15% имеет дополнительные разделы, которые важны для налоговых органов. Она является отдельным регистром.
Бизнесмен дополнительно заполняет «Справку Раздела 1″. В ней указывают общую прибыль и затраты за налоговый период. Важна разница между прошлогодним налогом и минимальным его размером. Налогоплательщик вправе учесть эту разницу в текущем периоде.
Организации на УСН 15% обязательно заполняют Раздел 2. Он разделен на кварталы. В них вносят ОС и НМА со стоимостью. Графы 7-8 нужно заполнять ИП, перешедшие на льготный период после учета НМА с ОС. В 10 графе вписывают долю стоимости, учтенную в доходном периоде (для новых объектов она равна 100%).
Изучить образец заполнения КУДиР для ИП на УСН 15% Раздел II в формате Excel можно по ссылке.
Раздел III «Расчет суммы убытков». В него вносят убытки за прошлый календарный год. Они записываются построчно с последующей расшифровкой. В 120 строку вставляют налоговую базу с первого раздела (ст. 040). В следующей строке прописывают сумму убытков для снижения подоходного налога в этом году. Начиная с 160 строки, вносят убытки организации, которые будут учтены в следующем периоде.
Пример заполнения третьего раздела в формате Excel расположен по ссылке.
КУДиР для ИП на ЕНВД
Скачать бесплатно книгу учета доходов и расходов для ИП на ЕНВД в 2019 году в любом формате (pdf, xls, doc) не имеет смысла. Этот режим налогообложения не предусматривает обязательного наличия КУДиР.
Вести учет прибыли индивидуальный предприниматель может в простом журнале — ЕНВД является фиксированным режимом налогообложения.
Налог не рассчитывают от реального дохода: при расчете учитывают физический показатель с корректирующим коэффициентом.
Ответственность за нарушения при ведении КУДиР
Ведение книги доходов и расходов ИП является обязательным. Ее отсутствие является грубым нарушением учета коммерческой деятельности. Статья 120 предусматривает наказание в форме штрафа, размер которого определяет серьезность нарушения. Минимальная сумма составляет 10 тыс. рублей.
Согласно статье 23 НК книга должна храниться 4 года после завершения налогового периода.
Предприниматель должен ответственно подойти к учету хозяйственной деятельности. КУДиР является связующим звеном документации ИП. С ее помощью легко структурировать работу, упорядочить документы и исключить проблемы с ФНС. Большинство заводят книгу для проверок налоговых органов, но она станет важным помощником в бухгалтерии.
: о КУДиР для ИП
Источник: https://IP-vopros.ru/vedenie-ip/otchetnost/kniga-ucheta-dohodov-i-raskhodov-kudir