
Увольнение по соглашению сторон, плюсы и минусы, инструкция 2019

На ряду с обычными вариантами увольнения сотрудника существует увольнение по соглашению сторон. Такой вариант возникает и довольно часто и является одним из демократических вариантов развития ситуации, кроме того для работника это не является зазорным. Разберем преимущества и недостатки этого варианта, какие причитаются работнику компенсации и какие документы при этом оформляются.
Что подразумевает под увольнением по соглашению
Уход сотрудника из компании по соглашению сторон это альтернативный и порой оптимальный вариант увольнения, применяется на ряду другими, например с таким, как увольнение по собственному желанию, но смысловая нагрузка несколько разная. Для сравнения в первом случае основанием будет взаимная договоренность между работником и работодателем, а во втором желание самого работника.
Инициатором таких действий могут являться как работодатель, так и сам сотрудник, они расстаются по некой взаимной договоренности, что регламентируется статьей 78 ТК.
Отметим, что прервать трудовые отношения можно в любое время, по договоренностям.
Согласно трудовому кодексу следует, что трудовой договор, дополнения к договору оформляются в 2-х экземплярах, таким же образом следует составить и соглашение об увольнении.
И хотя трудовой кодекс не требует определенную форму такого соглашения и его даже не обязуется делать, но все же настоятельно рекомендуется его составить, чтобы закрыть все вопросы с сотрудником и иметь документальное подтверждение, подписанное обеими сторонами процесса.Увольнение по соглашению сторон инициируется при взаимной договоренности сторон при составлении списка условий.
Кроме того, эта мера может быть направлена на погашение конфликта между сторонам, скажем если сотрудник отказывается увольняться и ведет какие-то наступательные действия. Конечно не каждому будет интересно вдруг покинуть рабочее место по домыслам работодателя, у которого могут возникнуть свои помыслы по сокращению такого рабочего места или по замене его на нового кандидата.
Внимание! В данном случае существует одна особенность – допускается увольнение сотрудницы, которая находится в декрете или во время беременности, что в других случаях делать категорически запрещено.
Если такое желание изъявил работник то он должен сделать следующие действия:
- Написать заявление на увольнение на имя руководителя с формулировкой по соглашению сторон: «прошу уволить меня или же расторгнуть трудовой договор с необходимой даты по соглашению сторон» и далее описать свои требования
Работнику следует заранее продумать условия и возможно воспользоваться услугами юриста при составлении такого требования.
В случае инициирования такого процесса со стороны работодателя, он должен сделать следующее:
- Написать письмо работнику, в котором выразить свои намерения
- Указать основание увольнения
- Предполагаемую дату расторжения трудовых отношений
В случае если работник не согласен с выставленными условиями, тогда он может написать ответное письмо с указанием своих условий расторжения трудовых отношений. Но лучше и быстрее решить эти вопросы «за столом переговоров» по их результатам необходимо составить документ, отражающий договоренности сторон.
Трудовой кодекс не требует определенную форму такого соглашения поэтому оно может быть составлено в произвольной форме, что оно может содержать:
- Указание в нем сведений об обоюдной договоренности сторон, для этого включите формулировку о том, что оно подписано добровольно, без каких-либо мер принуждения
- Реквизиты действующего трудового договора
- Дата прекращения трудовых отношений, которой будет являться последний день работы сотрудника, с ней должны быть согласны обе стороны
- Также оговорены условия, в том числе финансового характера, если такие имеются с указанием сумм компенсации. Следует разделить суммы «отступных» от стандартны сумм компенсации при увольнении
- Иные существенные условия
- Подписи сторон переговоров
Преимущество от увольнения по соглашению
В качестве преимуществ можно отметить:
- Инициатива о расторжении трудового договора может исходить как со стороны работодателя, так и работника
- Не обязаны указывать причину увольнения
- Отсутствуют сроки подачи заявления, как скажем при увольнении по собственному желанию, когда сотрудник обязан известить работодателя за две недели, в том числе и необходимость отработки, в зависимости от достигнутых договоренностей
- Можно расторгнуть трудовые отношения при прохождении испытательного срока
- Согласовать определенные условия (сроки, выходное пособие, и прочее)
- Можно договориться в том числе и устно
- Такая запись не портит работнику трудовую книжку
- Сотрудника при такой формулировке имеет еще месяц непрерывного стажа
- Сумма размера пособия по безработице в этом случае больше
Недостатки
Конечно существуют и недостатки, которые больше относятся к минусам для работника, а для предприятия конечно плюсами:
- Позволяет уволить сотрудника находящегося в отпуске (в том числе декретном и во время беременности) или на больничном
- Отсутствует контроль над правомерностью со стороны профсоюзных организаций
- Отсутствуют гарантии в компенсации (отступных), если это не указано в соглашении
- Нельзя передумать или отозвать согласие после подписания соглашения, только если обе стороны дадут на это согласие
- Нет возможности подать в суд и оспорить эти действия
Резюме по недостаткам – не брезгуйте составлением договоренностей подписанными на бумаге и скрепленных подписями обеих сторон
На ряду с возможными требованиями о выплате денежной компенсации работнику со стороны работодателя следует отметить, что согласно законодательству при увольнении по соглашению сторон денежные компенсации не являются обязательными.
Поэтому требования работника о «отступных» не всегда будет удовлетворено, все зависит от самих переговоров.
И скорее всего работодатель пойдет на это чаще в том, случае, если инициатива о расторжении трудовых отношений идет именно от него, а не от работника.
Внимание! Денежная компенсация при таком увольнении не является обязательной – это предмет договора между работодателем и работником.
Но не стоит забывать, что согласно законодательству работнику причитаются все стандартные выплаты при увольнении сотрудника, такие как – компенсация за неиспользованный отпуск, если есть не отгулянные дни, а так же выплаты заработной платы за отработанное время. Все данные выплаты необходимо рассчитать и выплатить сотруднику в день увольнения. По поводу «отступных», в соглашении может быть указана иная дата выплаты этой суммы.
Стоит отметить, что компенсация (отступные), выплачиваемая по соглашению сторон также облагается всеми зарплатными налогами.
Если сотрудник брал отпуск авансом (в кредит), то необходимо рассчитать суммы, которые следует вычесть из причитающейся ему зарплаты за отработанные дни.
Шаг 1. Составить соглашение между сторонами
В трудовом кодексе не описано, как нужно составлять соглашение между работником и работодателем – в письменной или устной форме. А также нет утвержденной формы для данного документа. Однако рекомендуется составить соглашение между сторонами в письменной форме: одна копия с росписью работника о ее получении у компании, а вторая у сотрудника.
Документ должен содержать следующую информацию:
- Дату заключительного рабочего дня.
- Может ли сотрудник взять отпуск с последующим увольнением или нет.
- Размер компенсационных выплаты, если такие будут иметь место.
- Порядок передачи дел.
Внимание! Ни одна из сторон, заключивших данное соглашение, не может отказать выполнить оговоренные условия. Изменения условий может быть только в случае взаимного согласия сторон.
Основанием расторжения трудового договора является приказ об увольнении форты Т-8. В документе необходимо отразить реквизиты подписанного между сторонами условия расторжения трудовых отношений.
Основание прекращения трудового контракта в данном случае будет следующая запись: «По соглашению сторон, пункт 1 части 1 статьи 77 Трудового кодекса Российской Федерации». При этом оговоренные условия в документе не указываются.После издания приказа документ необходимо зарегистрировать в книге регистрации приказов компании.
Шаг 3. Ознакомить увольняемого с приказом
После издания приказа необходимо ознакомить с ним увольняемого работника. После прочтения документа он должен поставить свою подпись на документе. Без подписи не будет считаться, что работник с ним был ознакомлен.
По желанию работник имеет право по письменной просьбе сделать копию или выписку из приказа. Работодатель не имеет право отказать ему в такой просьбе.
Внимание! Если работник отказывается подписывать приказ или по какой-то причине не может этого сделать, в документе необходимо сделать об этом отметку. В присутствии свидетелей необходимо составить акт об отказе ознакомиться с приказом.
Сведения об увольнении необходимо внести в личную карточку формы Т-2, которая заводится при приеме сотрудника на работу. В графе основания прекращения трудовых отношений вносится реквизиты приказа, и дата увольнения.
После внесения записи в документ сотрудник должен быть ознакомлен с личной карточкой, поставив свою подпись. При нежелании подписывать документ необходимо составить акт при свидетелях.
Шаг 5. Внесение записи в трудовую книжку
Запись в Трудовой, о причинах увольнения со ссылкой на соответствующую статью кодекса «Уволен по соглашению сторон», п.1, части 1 ст.77 ТК РФ». Причем без оглашения условий этого соглашения.
Шаг 6. Составляется записка-расчет по форме Т-61 об увольнении
Для определения точных сумм, которые полагается выплатить сотруднику при прекращении трудовых отношений делается расчет и вносится в записку-расчет по форме Т-61. На основании данного документа кассир выдает деньги увольняемому.
В лицевой части записки указывается информация о месте работы и о наличии неиспользованных за время работы дней отпуска. На оборотной стороне вносится калькуляция начислений и удержаний, и точная сумма, полагающаяся к выдаче на руки.
Шаг 7. Произвести полный расчет
Работодатель обязан выплатить полный расчет в последний рабочий день гражданина:
- Выплатить заработную плату, причитающуюся ему за месяц увольнения.
- Если ежегодный оплачиваемый отпуск не был израсходован полностью, то выплатить компенсацию за неиспользованный отпуск.
- Выплатить выходное пособие (компенсацию), если оговорено коллективным договором, трудовым соглашением или соглашением между сторонами.
Иногда по каким-то причина работник не может получить деньги в заключительный день работы, например, не находится на рабочем месте или заболел. В таком случае выдать расчет ему необходимо в тот день, когда он изъявил такую просьбу.
Если между сторонами возник спор о сумме выплат, то работодатель обязан выдать сумму, которая не вызывает разногласий. По остальной части суммы необходимо провести переговоры или передать дело в суд.
Внимание! Компенсация за неиспользованные дни отдыха не выплачивается, если соглашение оговорено, что работник идет в отпуск с последующим увольнением.
Вместе с расчетом работодатель должен выдать на руки следующие документы:
- Трудовую книжку. В ней должна быть внесена запись об увольнении. Увольняемый при этом должен поставить роспись в книге учета трудовых о том, что ее получил.
- Справку по форме 182н для расчета больничного. В ней указывается его заработная плата за последние 2 года работы.
- Справку о сумме перечисленных взносов в ПФР. Это может быть РСВ-1 и СЗВ-М.
- Справка для службы занятости о среднем заработке. Выдается в течение трех дней с момента запроса ее работником.
- Справка по форме СЗВ-СТАЖ. Новая форма, введенная с 2017 года. В ней указывается стаж работника.
- Копии внутренних документов, если сотрудник изъявил такую просьбу.
Важно! Если работодатель не выдал увольняемому на руки справку СЗВ-СТАЖ, то он может быть оштрафован на сумму до 50 тыс. рублей.
Работодатель обязан уведомить военкомат, где стоял на учете работник о его увольнении в течение двух недель. Если он являлся военнообязанным.
Нередко возникают какие-то споры между сотрудником и организацией, скажем, когда хотят уволить сотрудника без его согласия, поменять на нового или же провести сокращения штата, в этом случае стараются, чтобы сотрудник ушел по собственному желанию, или же по соглашению сторон, т.к. это экономит время и нервы. Скажем при сокращении требуется известить сотрудника за 2 месяца, а тут это делать не требуется!
После написания заявления по соглашению и подписания договорённости уже нельзя поменять статью, по которой происходит прекращения трудовых отношений. Так же могут возникать вопросы о переносе даты увольнения.Эти нюансы, в том числе о предложении одной из сторон прекратить процедуру увольнения решаются за столом переговоров. Для этого требуется направить письмо одной из сторон.
Если обе стороны пришли к новым договоренностям, то это отражается подписанием нового соглашения или же отменой увольнения и уничтожением приказов.
Так же следует отметить, что при подписании всех соглашений и документов со стороны работодателя должно выступать лицо, которое имеет право подписи таких документов, согласно доверенности или же устава предприятия. В другом случае такие документы можно считать ничтожными и не иметь юридической силы.
Документы со стороны работодателя должно подписывать лицо, которое имеет право подписи таких документов для их юридической силы.
Полезная информация
Увольнение по сокращению штатов.
Увольнение за прогул.
Источник: https://infportal.ru/kadry/uvolnenie-po-soglasheniyu-storon.html
Справка 2-НДФЛ образец заполнения
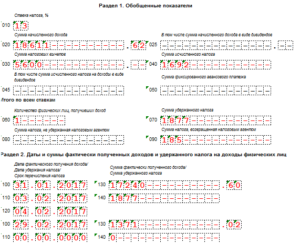
Все субъекты бизнеса, которые привлекают в свою хозяйственную деятельность трудовые ресурсы путем заключения с людьми трудовых контрактов, согласно законодательству выступают налоговыми агентами. Это означает, что предприятиям и ИП нужно рассчитывать, удерживать и отправлять в бюджет суммы НДФЛ с выплат, а также представлять 2 НДФЛ.
2-НДФЛ – что это за справка
Справка 2-НДФЛ представляет собой отчет, который формирует работодатель на каждого своего сотрудника, а также иного физлица, имеющего у данного субъекта доход, и представляет его в ИФНС для подтверждения исчисления налога.
Законодательство устанавливает, что данный отчет компания составляет по итогу за год и направляет его в ИФНС. Это нужно делать один раз, после того как год закончится.
Данная справка используется не только как отчетность в налоговый орган, но и как источник информации о суммарном доходе, который в виде справки выдается сотруднику при его увольнении или же в случаях, когда он ее запросит для личных нужд.
В справке доходы работника сгруппированы по кодам. Зарплата, больничные, отпускные, компенсация при увольнении в справке 2- НДФЛ показываются помесячно разными строками.
Нужно ли выдавать справку сотруднику при увольнении?
Составлять справки 2-НДФЛ при увольнении необходимо для того, чтобы информировать будущих работодателей о достигнутых этим работником доходах в связи с применением им предусмотренных НК РФ льгот. Это связано с тем, что предоставление их производится при соблюдении определенных условий, среди которых важное место занимает предельная сумма дохода, дающая право на вычеты.
Кроме этого при увольнении сотруднику выдается справка о доходах за 2 года по форме 182-н. Данный документ, в отличие от рассматриваемой справки необходима для расчета больничного на новом месте работы.
Документ 2-НДФЛ применяется также работником при заполнении отчета 3-НДФЛ, в котором он обобщает информацию, содержащуюся в них. Подавая отчет 3-НДФЛ, физлица должны приложить в подтверждение данные справки.
В настоящее время многие банки при оформлении кредита просят предоставить работником справки по форме 2-НДФЛ.Внимание! Физлица могут получить документ 2-НДФЛ в окончательный день своей работы или же по мере необходимости обратиться к своему бывшему работодателю с заявлением, и по истечении этой даты. Работник имеет право не сообщать бывшему работодателю о целях получения этого документа, а компания не имеет права отказать в его оформлении.
При этом отчет может оформляться как за текущий год, в котором работник увольняется, так и за все предыдущие годы работы в компании. В последнем случае это необходимо отразить в письменном запросе.
Срок сдачи 2-НДФЛ
Обязательство субъекта предпринимательства отправлять в налоговую отчеты форма 2-НДФЛ предусмотрена НК РФ. Это он должен делать один раз за год.
Уведомление о непрохождении испытательного срока
Отчет 2-НДФЛ может иметь два статуса:
- 1 — используется при подаче отчетности в общем порядке. Ее следует направлять в ИФНС до 1 апреля идущего далее года.
- 2 – данный вид справки заполняется, когда налоговый агент не может выполнить удержание НДФЛ с дохода работника (например, зарплата выдана в натуральном виде). Это вид отчета компании должны сдавать до 1 марта идущего далее года.
Если данный период попадает на нерабочий день, то он сдвигается на идущий следом рабочий день.
Значит, за 2017 год отчеты 2 НДФЛ со статусом 1 нужно сдать до 2 апреля 2018 года, а со статусом 2 — до 1 марта 2018 года.
Внимание! Если сотрудник обращается к работодателю с просьбой о составлении справки по форме 2-НДФЛ, то этот документ должен быть оформлен ему бухгалтерией предприятия в трехдневный срок.
Помимо отчетности 2-НДФЛ, которая сдается 1 раз в год действует дублирующая отчетность 6-НДФЛ, которая сдается налоговым агентом ежеквартально.
Куда предоставлять
НК РФ закрепляет обязанность организации направлять отчеты в ИФНС по месту своего нахождения, а лиц, у которых оформлено предпринимательство, – по месту своей регистрации.
Законодательство предусматривает возможность для хозяйствующего субъекта открывать филиалы, представительства. Это он может делать в отличных от основного адреса нахождения местах. В данных случаях головная компания и каждое обособленное подразделения должны отчитывать в контролирующие органы каждый по месту своего нахождения.
Иногда, сотрудники предприятия могут работать в материнской организации и в филиале, тогда их НДФЛ с зарплаты по ним нужно уплачивать по каждому адресу в соответствии с получаемым работником доходом.
Внимание! Кроме этого существуют такие организации, которые относятся к крупным налогоплательщикам. Этим фирмам дано право самостоятельно выбирать в какую ИФНС они будут осуществлять платежи по налогам.
Представлять отчетность субъект бизнеса может несколькими способами:
- Непосредственно на бумажном носителе инспектору ИФНС — возможно использовать данный способ только небольшим компаниям, у которых число работников незначительно (меньше 10 человек).
- В электронном виде отчет непосредственно подается инспектору налоговой. Возможно использовать только, если число работников у предприятия менее 3000 человек.
- Через электронный документооборот по телекоммуникационным каналам — отчет подается в ИФНС через спецоператора, необходимо наличие электронной цифровой подписи (ЭЦП).
- Через почтовые отделения – отчеты 2-НДФЛ направляются в налоговую ценным письмом с описанным вложением.
Скачать бланк и образец справки
2-НДФЛ новая форма 2017 бланк скачать в формате Excel.
Справка 2-НДФЛ образец заполнения скачать в формате Excel.
Образец заполнения справки 2-НДФЛ
Рассмотрим подробнее 2-НДФЛ новая форма 2016 бланк образец заполнения.
Заголовок
Здесь кроме названия самого отчета записывается его номер, дата оформления и отчетный период, за который производится составление.
Ниже указывается статус документа. «1» присваивается тому, который сдается в обычном порядке, а «2» – если удержать НДФЛ у работника является невозможным.
В 2016 году в отчет введена графа с номером корректировки. Сюда может заноситься следующий шифр:
- 00 — для отчета, подаваемого первый раз;
- 01-98 — номер корректирующего отчета, одновременно это также выступает как номер исправления;
- 99 — отмена всех ранее отправленных документов.
Ниже проставляется код налоговой инспекции из 4-х цифр.
Справка 182н для расчета больничного листа
Как правильно начать заполнять отчет показывает 2-НДФЛ образец.
Раздел №1 – Сведения о налоговом агенте
В указанный раздел вносятся сведения о компании либо предпринимателе.
Сначала указываются коды ОКТМО, ИНН и КПП. Их можно узнать из учредительных документов. Необходимо помнить, что у предпринимателя кода КПП нет, а код ИНН содержит 12 цифр, в отличие от компаний с ИНН из 10 цифр. Далее в отдельную графу нужно записать контактный номер телефона.
Последним этапом сюда заносится полное название юридического лица, либо Ф.И.О. предпринимателя.
Раздел №2 — Данные о физическом лице — получателе дохода
В указанный раздел вносятся подробные сведения о лице, на которого оформлен отчет. Сначала записывается его номер ИНН. Новшеством этого формата документа является добавление поля для указания ИНН иностранца, выданного в его родной стране.
Потом записываются полные Ф.И.О., отчество проставляется при его наличии.
В том случае, когда в течение отчетного года произошла смена одного из составляющих (к примеру, фамилии), то в справку уже заносятся новые сведения, и прикладывается документ с подтверждением правильности заполнения.
Если отчет формируется на иностранца, то разрешается его фамилию и имя проставлять на латинице.
В 2016 году произошло расширение количества статусов лиц, теперь здесь можно указать:
- «1» – для резидента.
- «2» – для нерезидента.
- «3» – для квалифицированного специалиста.
- «4» – для переселенца из иной страны.
- «5» – беженец-иностранец и «6» – иностранец с патентом.
Квалифицированные специалисты — это работники, обладающие знаниями в какой-либо сфере и получающие зарплату не меньше 2 млн. руб. за год.
Следующим этапом необходимо записать дату рождения работника, сведения о гражданстве (код России — 643), информацию о подтверждающем личность документе.
Адрес может заноситься как российский, так и из другой страны — для иностранных работников. Российский адрес составляется на основании КЛАДР. Для иностранца также необходимо занести адрес, по которому он принят к учету.
Раздел №3 — Доходы
В наименовании раздела находится поле, в которое необходимо внести применяемую ставку налога — это может быть 13% для граждан России или 30% для иностранцев.
Сам раздел выглядит как таблица, куда нужно вносить построчно сведения о полученном доходе и использованных вычетах.
Таблица заполняется по следующему принципу. В первый столбец вносится номер месяца, за который указываются сведения, после этого записывается код дохода и относящаяся к нему сумма. К примеру, код 2000 обозначает зарплату, 2012 — отпускные, 2300 — больничные и т. д.
Если за один месяц у работника были несколько источников дохода, отражаемых разными кодами, то каждый вписывается отдельной строкой, у которой номер месяца будет один и тот же, а код и сумма — разные.
В столбцах для кода и суммы вычета указываются сведения по профессиональным льготам. Такие коды отсчитываются с номера 403.
Раздел №4 – Стандартные, социальные, инвестиционные и имущественные налоговые вычеты
В указанный раздел записываются коды вычетов, которыми пользовался работник в отчетном периоде, и их сумма. Например, стандартный вычет на первого ребенка — 126, на второго — 127, на третьего и дальнейших — 128.
С 2016 года в справке появилось понятие инвестиционных вычетов. Помимо этого, добавилось поле, в которое необходимо вписать реквизиты уведомления на присвоение социального вычета (на учебу, лечение и т. д.). Аналогичная строка присутствует и для имущественного вычета, который присутствовал в документе и до этого.
Заявление на увольнение по соглашению сторон
Раздел №5 – Общие суммы дохода и налога
В указанном разделе подводится итог той информации, которая отражалась в разделах 3 и 4. Он имеет вид таблицы.
В графе «Общая сумма дохода» отражается полученный за отчетный период доход, указанный в отчете ранее.
Графа «Налоговая база» получается как итог вычитания из общего размера доходов суммы предоставленных за отчетный период вычетов.
Графа «Исчисленная сумма налога» – это итог перемножения налоговой базы, посчитанной в предыдущей графе, и налоговой ставки из раздела 3.
Графу «Сумма фиксированных платежей» могут заполнять только иностранцы, которые работают в России по патенту. Если они получили документ, разрешающий им произвести уменьшение налога на размер авансовых платежей, такие данные заносятся далее.После этого проставляются суммы налога, которые удерживались с работающего и перечислялись в ИФНС. Далее идут две графы, куда можно занести размер удержанного сверх налога, либо не удержанного с работника вообще.
Завершающим этапом проставляется код лица, кто производит подпись справки — сам налоговый агент (указывается код 1), либо его законный представитель (код 2). Если это производит представитель, то ниже нужно проставить информацию о документе, наделившим его правами.
Штраф за просрочку и не сдачу справки 2-НДФЛ
Законодательство по налогам страны предусматривает два типа штрафных санкций: штраф за непредоставление 2-НДФЛ и штраф за несвоевременную сдачу 2-НДФЛ. В каждой ситуации необходимо будет перечислить 200 рублей за несданные, либо сданные невовремя сведения.
С одной стороны, это совсем небольшая сумма, однако если в организации работает большое количество людей, и она опоздала с подачей отчета, размер штрафных санкций может достигнуть серьезной суммы.
Кроме этого, несданным будет считаться и такой документ, который был сдан с несоблюдением действующей формы. К примеру, за 2016 год была заполнена форма предыдущих лет. Это тоже повлечет за собой наказание в виде штрафа.
Внимание! В 2016 году был добавлен еще дополнительный штраф — за подачу неверных сведений. Если налогоплательщик сдал отчет, то информация в нем заведомо ложная, ему придется заплатить по 500 рублей за каждую справку с неверными данными. В то же время, если после сдачи компания сама обнаружила ошибки и сделала корректировку — санкции к ней применяться не будут.
Если организация не смогла удержать с работника налог, то справку необходимо будет подать два раза — впервые в срок до 1 марта, а после этого с остальными сотрудниками до 1 апреля.
При отражении в справке информации по доходам и вычетам, можно использовать только установленные для этого коды.
Если налог был удержан с работника в декабре, но перечисляется в течение января последующего года, то в справке он все равно отмечается как уплаченный вовремя. В то же время, если перечисление произошло после 1 февраля, то в позиции «Сумма налога перечисленная» будет указано меньшее значение, чем в позиции «Сумма налога удержанная».
Источник: https://kadrypro.ru/otchetnost/za-sotrudnikov/spravka-2-ndfl.html
Увольнение работника по соглашению сторон 2018
Рано или поздно все работники и работодатели сталкиваются с процедурой расторжения трудового договора. Необходимость увольнения персонала может возникнуть по нескольким причинам:
- по желанию работника;
- по инициативе нанимателя;
- по соглашению обеих сторон трудового договора;
- при переводе в другую организацию;
- из-за сокращения штатных единиц;
- при ликвидации юридического лица работодателя.
Случаи, вроде перевода, часто проходят незаметно для работника. А какие-то, вроде сокращения штата или ликвидации организации, не оставляют выбора. Но вариант соглашения нанимателя и работника является, пожалуй, самым выгодным и мирным способом расставания для сторон трудового договора.
Преимущества увольнения по соглашению сторон
Невзирая на то, что самым популярным способом расторжения трудового договора остаётся инициатива работника, соглашение сторон обладает рядом достоинств перед другими вариантами:
- Предложить окончание трудовых отношений может как работник, так и наниматель. Для работодателя это очевидное преимущество, ведь для того, чтобы уволить работника другим способом, нужно либо иметь веские причины, либо вынудить сотрудника на написание заявления.
- При оформлении двустороннего соглашения о прекращении трудовых отношений риск того, что бывший сотрудник сможет доказать наличие принуждения или давления со стороны нанимателя, минимален. Это исходит из того, что заключение соглашения по определению является добровольным.
- После составления и подписания соглашение не может изменяться или отмениться в одностороннем порядке. Для работодателя – это огромный плюс, ведь у него появляется уверенность, что сотрудник не сможет передумать и отозвать своё заявление.
- Датой окончания работы сотрудника можно назначить любой удобный рабочий день. При заключении соглашения исчезает необходимость отрабатывать две недели, предусмотренные законом для других случаев.
- Оформление соглашения об увольнении возможно в любое время и не запрещается законом даже в период временной нетрудоспособности работника. Это значит, что если работодатель сможет согласовать с работником условия, устраивающие их обоих, и прописать их в соглашении, то получится уволить не только тех, кто находится на испытательном сроке, но и даже сотрудников из категории «сложных», которым государство гарантирует дополнительную социальную защиту (например, беременным или молодым мамам в декретном отпуске).
- Если инициатива о прерывании трудовых отношений исходит от работника, то написание заявление становится необязательным. Исключением может быть случай, когда работодатель в связи с внутренним распорядком документооборота может попросить сотрудника написать заявление.
- Неоспоримым для работника преимуществом является возможность договориться о получении сверх стандартных выплат компенсаций за неиспользуемый отпуск, платы за отработанное время, а также сумм «отступных». Наличие такой суммы необязательно, но если договориться всё же получится, размер такой выплаты законом не ограничивается. К слову сказать, сотрудник лишается этой возможности, если пишет заявление на увольнение по собственному желанию.
- Стоит выбрать вариант соглашения сторон, если работник впоследствии планирует вставать на учёт в службу занятости. Сумма начисленных при увольнении «отступных» приятно увеличит средний заработок, исходя из которого будет рассчитано пособие по безработице.
Особенности оформления соглашения сторон
Трудовой кодекс содержит упоминание о способе увольнения работника путём заключения соглашения в статье 78. Но там нет строгих условий, касающихся содержания и подписания документа. Тем не менее, на практике уже сложился ряд особенностей, которые желательно учесть при проведении процедуры расставания с работником подобным образом:
- Стороны приступают к обсуждению условий соглашения после того, как наниматель или работник выразит желание увольнения. Это может быть произведено как в письменной, так и в устной форме.
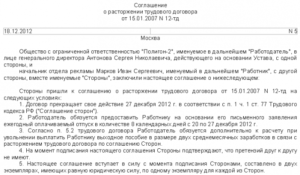
- Форма соглашения не регламентирована. Однако логично предположить, что если договор о сотрудничестве был заключён письменно, то и его расторжение лучше составить на бумаге аналогичным образом. Правильным будет оформить соглашение в двух экземплярах, по одному для каждой подписывающей стороны. В тексте следует указать те же реквизиты, которые содержал трудовой договор, желательно отдельно прописать добровольность и отсутствие принуждения при подписании соглашения, указать дату прекращения работы, номер и дату разрываемого контракта.
- После подписания соглашения составляется приказ об увольнении (по унифицированной форме №Т-8 или по форме, утверждённой учётной политикой нанимателя).
- В последний день сотрудничества в трудовой книжке работника делается запись со ссылкой на п.1 ст.77 ТК РФ и оформляется окончательный денежный расчёт.
Увольнение по соглашению сторон является взаимовыгодной договорённостью, позволяющей работодателю расстаться с сотрудником на приятных для обеих сторон условиях. Процедура оформления несложна, хоть и обладает парой подводных камней. Но в целом такое увольнение способно оставить положительное впечатление от сотрудничества и избежать последующих судебных споров.
Источник: https://ip-spravka.ru/kadry/uvolnenie-rabotnika-po-soglasheniyu-storon
Ндфл при увольнении по соглашению сторон
Регулирование вопроса об компенсационных отступных при увольнении по договоренности сторон в современном законодательстве кране ограничено. Больше конкретики можно найти во внутренних актах предприятий, а также непосредственно в трудовом контракте, который заключается при трудоустройстве.
Обязательные выплаты при увольнении по соглашению сторон
Российское законодательство не обязывает работодателя выплачивать денежное пособие при освобождении должности по согласованию сторон. Случаи обязательных расходов организации прописаны в ст.
178 Трудового кодекса РФ.
Там же указано, то, что работодатель в праве самостоятельно устанавливать иные, не закрепленные в статье случаи уплаты компенсаций, условия и размер которых должны быть закреплены в трудовом или коллективном договоре.
Как только происходит прекращение рабочих отношений по обоюдной договоренности сторон, работодателем производятся нижеперечисленные расходы в пользу работника:
- Заработная плата за отработанное время;
- Компенсация за неиспользованный отпуск. Здесь стоит отметить, что даже если без отпускной период составляет более двух лет, то компенсация положена за все дни неиспользованного отпуска, так как в данном вопросе нет срока давности (ст. 127 ТК РФ). Если отпуск сотрудником был использован, а полный год в расчетный период еще не истек, то излишне выплаченные отпускные будут удержаны в расчетах при увольнении;
- Выходное пособие, если оно прописано в трудовом или коллективном договоре. Данная компенсация может быть указана в соглашении о расторжении контракта, если работодатель и сотрудник договорились об этом. Этот вопрос регулируется статьями 5, 11 ТК РФ, и детально освещается в определении Верховного Суда РФ от 17.05.2013 N 14-КГ13-2.;
- Иные финансовые возмещения, оговоренные локальными актами предприятия или прописанные в соглашении о прекращении рабочих отношений. Прочими внутренними документами, подразумевающими финансовые расходы при расчете, могут выступать Положения о заработной плате, премировании (бонусах) за выполненную работу.
Выплата заработной платы за расчетный период и компенсация неиспользованного отпуска является обязательной платой работнику, регулируемой законодательством. Выплаты компенсационного характера при расторжении контракта по согласованию сторон регулируются трудовым контрактом, коллективным договором, локальными актами организации или могут быть отражены в соглашении о расторжении трудового договора.
Налогообложение выходного пособия при увольнении по соглашению сторон
Налоговый кодекс Российской Федерации, в частности статья 217, упоминает об освобождении от НДФЛ уплаты выходного пособия при прекращении рабочих отношений. В статье не уточняются причины прекращения контракта между нанимателем и сотрудником, следовательно, данная норма распространяется на любой вид разрыва рабочих отношений.
В соответствии с действующим законом доходы работников облагаются подоходным налогом и удерживаются предприятием из заработной платы. Что касается налогообложения компенсационных отчислений, при расчете увольняемого по согласованию сторон, то здесь существует некоторые тонкости.
Выплаты выходного пособия освобождаются от налогообложения, если его размер не превышает среднемесячного заработка за три месяца, в ином случае, превышающая часть подлежит НДФЛ.
Для жителей Крайнего Севера и приравненных к ним территорий действующим законодательством, необлагаемая НДФЛ сумма не должна превышать шестикратный размер среднего месячного заработка. Данная норма регулируется п.3 ст. 217 Налогового Кодекса РФ.
Компенсационные отчисления за неиспользованные дни отпуска подлежат налогообложению (п.3 ст.217 Налогового Кодекса РФ).Также законодатель не выделяет конкретные категории работающего населения, которые при прекращении рабочих отношений с организацией подлежат освобождению от уплаты НДФЛ. Таким образом, суммы, превышающие указанные в законе ограничения по расходам на отступные, что рядового сотрудника, что руководителя облагается НДФЛ на общих основаниях.
Также стоит помнить, что основания начисления финансовых вознаграждений могут быть закреплены как в трудовом контракте и коллективном договоре, так и в соглашении о расторжении последнего. Поэтому не зависимо от основания выходное пособие, не превышающее законодательные ограничения, не подпадает под НДФЛ.
Налог на прибыль для работодателя
Для организации важно знать относятся ли отчисления производимые сотруднику при его уходе из организации по договоренности сторон в расходы на оплату труда. Интерес работодателя заключается в сокращении налога на прибыль.
Данный вопрос четко регулируется статьей 225 Налогового Кодекса, где говорится о том, что все отчисления, закрепленные в ТК РФ, трудовом, коллективном договорах и в соглашении о расторжении договора будут являться затратами на оплату труда.
Законодатель четко говорит о том, что вся выплачиваемая сумма при увольнении – это расходы на оплату труда.
Из всего вышеперечисленного следует, что все денежные расходы, которые несет работодатель при увольнении сотрудника, не зависимо от суммы, являются отчислениями на оплату труда и не подлежат налогообложению на прибыль.
Уплата страховых взносов при прекращении рабочих отношений
С 2017 года вступил в силу раздел 34 Налогового Кодекса РФ, на основании которого налоговые органы, а не фонды стали контролировать начисление и уплату взносов в следующие внебюджетные фонды:
- Пенсионный фонд РФ (ПФР);
- Федеральный фонд обязательного медицинского страхования (ФФОМС);
- Фонд социального страхования (ФСС).
В вопросе перечислений страховых взносов с компенсационных выплат при прерывании контракта между нанимателем и работником, законодатель следует по такому же принципу, как и с налогообложением. Следовательно, от отчислений в ПФР, ФФОМС, ФСС освобождена та часть отступных, которая входит в оговоренные законом суммы:
- Не более шестикратного размера средней месячной зарплаты для граждан РФ, проживающих в регионах Крайнего Севера и приравненных к нему законом территорий;
- Не более трехкратного размера средней месячной зарплаты для остальных категорий работающего населения.
С суммы, превышающей вышеуказанные размеры, обязательно платятся взносы в страховые фонды. Страховые суммы подлежат отчислениям с компенсации за неиспользованные дни отпуска. Перед законодательством в вопросах уплаты страховых взносов не имеет значения, с какой должности увольняется сотрудник.
Таким образом, налоговое законодательство по оплате взносов во внебюджетные фонды при расчете с места работы дает четкие ответы. Исключения, которые существуют по страховым затратам, указаны в ст. 422 НК РФ.
Уход работника из организации по согласованию сторон более выгодный вариант развития событий для всех сторон.
Законодательство достаточно четко и единообразно говорит об обязательствах по обложению налогом финансовых отступных и страховых взносов и привязывает регулирование вопроса к среднемесячной зарплате.
Для организации же выплаты при расчете работника входят в затраты на оплату труда и не подлежат налогу на прибыль.
Источник: https://uvolnenie-info.ru/uvolnenie-po-soglasheniyu-storon/ndfl/