
Списание сувенирной продукции и расходы по ним
Акт на списание сувенирной продукции образец
Внимание! Данный документ утратил силу
Текст документа по состоянию на июль 2011 года
В соответствии с требованиями Инструкции по бюджетному учету (Приказ Минфина России от 10 февраля 2006 г. N 25н) и Указаниями о порядке применения бюджетной классификации (Приказ Минфина России от 21 декабря 2005 г. N 152н) приказываю:
Утверждено
Приказом Росавиации
от 11 декабря 2006 г. N 126
ПОЛОЖЕНИЕ О ПОРЯДКЕ ПРИОБРЕТЕНИЯ (ИЗГОТОВЛЕНИЯ), ВЫДАЧИ И СПИСАНИЯ КУБКОВ, МЕДАЛЕЙ, ВЫМПЕЛОВ, ЗНАЧКОВ, НАГРУДНЫХ ЗНАКОВ, ЦЕННЫХ ПОДАРКОВ, ПОЗДРАВИТЕЛЬНЫХ ОТКРЫТОК, СУВЕНИРНОЙ ПРОДУКЦИИ, БУКЕТОВ ЦВЕТОВ
1. Настоящее Положение разработано в соответствии с требованиями Указаний о порядке применения бюджетной классификации Российской Федерации (Приказ Минфина России от 21 декабря 2005 г.
N 152н) и регламентирует порядок приобретения (изготовления), выдачи и списания кубков, медалей, вымпелов, значков, нагрудных знаков, ценных подарков, поздравительных открыток, сувенирной продукции, букетов цветов и др.
(далее — сувенирная продукция).
2. Приобретение (изготовление) сувенирной продукции осуществляется только по указанию руководителя Федерального агентства воздушного транспорта (далее — Агентство) при наличии средств по статье 290 бюджетной классификации расходов Российской Федерации «Прочие расходы».
3.
Выдача сувенирной продукции производится, как правило, сотрудникам Агентства — в связи с памятными и юбилейными датами, за достигнутые успехи в труде, своевременное и качественное выполнение своих служебных обязанностей представителям других организаций (в том числе и зарубежных) — в связи с памятными и юбилейными датами в этих организациях, а также в целях установления и поддержания дальнейшего сотрудничества и т.д. с составлением ведомости выдачи материальных ценностей на нужды учреждения (код формы 0504210).Ведомость выдачи сувенирной продукции в обязательном порядке визируется начальником Управления финансов, бухгалтерского учета и отчетности, главным бухгалтером и утверждается руководителем Агентства.
4. Списание с учета выданной сувенирной продукции осуществляется по Акту списания материальных запасов (код формы 0504230).
Акт составляется комиссией, назначаемой приказом, и утверждается руководителем Агентства.
5. Контроль за приобретением, выдачей и списанием сувенирной продукции возлагается на начальника Управления финансов, бухгалтерского учета и отчетности.
Акт списания испорченного, бракованного или просроченного товара (ТОРГ-16)
Довольно часто при неправильном хранении товар теряет свои потребительские качества и уже не может быть реализован. Бывают ситуации, когда из-за малого срока годности продукцию не успели продать, и товар испортился. Иногда в процессе производства обнаруживаются какие-либо бракованные ТМЦ.
Для учета таких товаров используют акт списания товара, бланк имеет утвержденную постановлением N 132 Госкомстата РФ от 25 декабря 1998 г. типовую форму ТОРГ-16. Как заполнить акт на списание испорченного товара (бракованного или просроченного)? Предлагаем вам порядок заполнения акта форма ТОРГ-16, образец заполнения можно скачать внизу страницы.
Там же представлен бланк ТОРГ-16, скачать который можно в формате excel.
Следует отметить, что допустимо использование акта произвольной формы в случае необходимости списания продукции, не пользующейся спросом, либо из-за морального износа. Таким образом, организации для удобства заполнения и отражения всей необходимой информации вправе разрабатывать свои образцы формы списания тех или иных товаров.Если некачественный товар выявлен при приемке от поставщика, то заполняется акт по форме ТОРГ-2 .
Руководитель организации в приказном порядке назначает членов комиссии, ответственной за списание товаров. В его же обязанности входит распоряжение о том, куда списывать просроченные, бракованные или испорченные товары. В качестве членов комиссии в случае необходимости могут быть представители санитарного либо иного надзорного органа.
Образец заполнения ТОРГ-16
Для того, чтобы посмотреть пример заполнения ТОРГ-16, нажмите на картинку выше или скачайте заполненный образец, нажав на ссылку внизу страницы.
Акт списания бракованного товара (просроченного, испорченного) заполняется с двух сторон.
На лицевой части бланка акта списания просроченного или бракованного товара указывается наименование организации и структурного подразделения, в котором происходит списание ТМЦ, основание для составления акта (приказ, распоряжение руководителя), номер и дата документа.
Также вносятся сведения о дате поступления и списания товара, реквизитах товарн ой или товарно-транспортной накладн ой. по которым данный товар был оприходован, причинах списания ТМЦ (например, механическое повреждение, закончился срок годности, брак, порча и т.д.).
На оборотной стороне бланка акта на списания указывается наименование списываемого товара, единица измерения, количество, масса, цена и стоимость в рублях и копейках. Затем в строке «Итого» под графой «Стоимость» вписывается общая стоимость товаров, подлежащих списанию. Под табличной частью прописью указывается сумма списания.
Члены комиссии и материально-ответственное лицо подписывают три экземпляра составленного акта ТОРГ-16.
Первый экземпляр передается в бухгалтерию для списания с материально-ответственного лица потерь тех или иных товаров.
Второй экземпляр заполненного бланка остается в структурном подразделении, в котором осуществлялось списание ТМЦ, третий – у кладовщика склада (материально-ответственного лица).Унифицированная форма ТРОГ-16 скачать бланк — ссылка .
Образец заполнения акта списания товара — ссылка .
Акт списания товара
Если товар по какой либо причине не подлежит реализации, назначается соответствующая комиссия, которая проводит проверку и на основании результатов составляет акт списания товара по форме ТОРГ-16, утвержденной постановлением Госкомстата России от 25 декабря 1998 года.
В состав уполномоченной комиссии при необходимости могут быть включены представители санитарного надзора или другие специалисты, в компетенцию которых входит данная категория товаров. Акт списания товаров заполняется в трех экземплярах, один из которых направляется в бухгалтерию для списания этих товарно-материальных ценностей с материально ответственного лица.
Второй экземпляр остается в подразделении предприятия, третий сохраняет материально ответственное лицо.
Принятие к учету сувенирной и подарочной продукции
17.09.2013 | В.В. Пименов, эксперт Международного центра финансово-экономического развития
Бюджетные учреждения культуры нередко закупают сувенирную и подарочную продукцию, которая используется в ходе различных праздничных мероприятий. Рассмотрим порядок организации документооборота при приобретении, внутреннем перемещении и списании такой продукции, а также примеры заполнения требования-накладной, ведомости выдачи подарков и отчета ответственного лица.
Инструкции № 157н, № 174н не определяют порядок организации документооборота при приобретении, внутреннем перемещении и списании сувенирной, подарочной продукции.
Следовательно, такой порядок должен быть определен в учетной политике организации государственного сектора. При этом могут применяться как унифицированные формы первичных учетных документов, так и формы документов, разработанные учреждением самостоятельно с учетом требований ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете».
Так, например, могут применяться следующие документы.
Оприходование сувенирной и подарочной продукции может осуществляться на основании первичных учетных документов, оформляемых контрагентами учреждения (поставщиками, продавцами), т. е. на основании накладных поставщиков, товарных и кассовых чеков и т. п.
Внутреннее перемещение может оформляться Требованием-накладной (ф. 0315006).
При списании сувенирной и подарочной продукции целесообразно оформлять такие документы как:
Если сувенирная, подарочная продукция передается неограниченному кругу лиц (отсутствует признак персонифицированности), ответственное лицо может ограничиться указанием в отчете стоимости и количества переданных сувениров.
Если же речь идет о вручении сувениров (подарков) конкретным лицам, к отчету стоит приложить ведомость выдачи сувениров (подарков), составленную по форме, разработанной в организации.
Если у одаряемого нет при себе документов, то вместо дорогостоящего сувенира (подарка) ему может быть выдан сертификат (купон) на его получение, а сувенир (подарок) вручается по предъявлении документов.
Важно запомнить, что при выдаче сувениров (подарков) стоимостью свыше 4 тыс. руб. сведений, содержащихся в оформляемых документах, должно быть достаточно для составления справок по форме № 2-НДФЛ.Иными словами, во избежание последующих разногласий с налоговыми органами подарки с такой стоимостью необходимо вручать только по ведомости выдачи сувениров (подарков) с приложением к ней соответствующих данных о физическом лице.
Как правильно оформить расход непригодных к использованию материальных ценностей: составляем акт списания материалов
В школах и вузах учат, что списывать плохо. Безусловно это так, но только если речь не идет о процедуре списания материалов в рамках деятельности предприятия.
Без правильного оформления всех сопутствующих этому процессу мероприятий и составления акта списания материалов внутрифирменный учет невозможен.
Что же представляет собой этот документ? Как правильно его составлять и о чем нельзя забывать в ходе списания?
Что списывать будем? Какие именно объекты отражаются в акте
Материалы с точки зрения учетной деятельности фирмы – это приобретенные организацией материальные ценности, играющие роль средств производства готовой продукции или обеспечения технологического процесса. Фактическая себестоимость таких ценностей отражается на счете 10, объем материалов, находящихся в обороте, − на счете 15, отклонение в их стоимости – на счете 16.
Если выявлен дефект материалов, вследствие чего они признаны непригодными к дальнейшему использованию в производственных процессах, эти ценности необходимо списать. Результат такой процедуры и находит отображение в акте, который, в свою очередь, выступает основанием для составления бухгалтерской справки.
Что предшествует составлению акта списания?
Итак, уже из названия документа можно сделать логичный вывод: такой акт списания служит для подтверждения непосредственного расхода материалов, вследствие чего они не могут быть задействованы в производственном процессе.
Несмотря на то, что законом не установлена единая форма бланка этого акта, в соответствующей ситуации составлять его нужно обязательно, чтобы не навлечь на компанию «гнев» налоговиков, пристально следящих за каждым изменением объема материальных ценностей фирм. В целом внешний вид документа и его структура разрабатываются инициатором списания.
Если составитель испытывает затруднения, то проще всего скачать бланк акта списания материалов (сделать это можно прямо здесь и сейчас) и заполнить его сообразно действительному положению вещей.
Что же необходимо сделать перед заполнением бланка? Во-первых, оформить требование-накладную – отобразить в ней перемещение подлежащих списанию материалов на склад. Когда ценности окажутся там, их следует выдать со склада ответственному лицу – и оформить это соответствующим образом. По завершении второго этапа можно назначать комиссию по списанию и составлять акт.
Правила составления документа и несколько полезных советов
Несмотря на отсутствие утвержденной формы акта списания материалов, ряд правил его составления все же есть. Так, создается он в единственном экземпляре, а содержится в нем следующая информация:
Текст документа должен начинаться с указания основания для его составления (чаще всего это приказ директора, и в этом случае в бланке обязательно прописывается номер приказа).
После заполнения акта все члены комиссии должны поставить свои подписи, а руководитель – заверить итоговый экземпляр (гриф утверждения будет находиться в правом верхнем углу бланка). Если документ насчитывает несколько страниц, то грифом заверяется только первая.
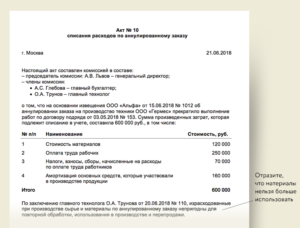
Понять, как это выглядит, поможет приведенный выше образец акта списания материалов.
Что касается рекомендаций по упрощению процедуры, то здесь стоит выделить некоторые моменты.
Наконец, при заполнении формуляра стоит избегать канцеляризмов («мы, нижеподписавшиеся» и прочих): в современном делопроизводстве они считаются дурным тоном.
Источники:www.bestpravo.ru, moiblanki.ru, btimes.ru, www.gosfinansy.ru, dezhur.com
Источник: http://zayavlenievsud.ucoz.net/publ/akty_i_raschety/akt_na_spisanie_suvenirnoj_produkcii_obrazec/4-1-0-561
Учет сувенирной продукции

|
Вопрос
Расходы на призы я списываю как представительские расходы или материальные расходы?
Ответ
Минфин России указывает, что расходы, связанные с проведением стимулирующей лотереи, розыгрыша организованных с целью привлечения внимания к компании и адресованной неопределенному кругу лиц, в целях налогообложения прибыли считаются рекламными и включаются в состав прочих расходов.
Для целей бухгалтерского учета стоимость подарков необходимо учитывать как прочие расходы при этом в корреспонденции с тем счетом, на котором у Вас числятся данные подарки (10, 41 или 43).
Обоснование данной позиции приведено ниже в материалах Системы Главбух
Статья: Налоговые споры, которые возникают при использовании наиболее популярных маркетинговых методов привлечения покупателей
С целью получения прибыли маркетологи устраивают промоакции, организуют выставки, проводят лотереи, рекламируют товары и услуги в интернете, раздают клиентам сувенирную продукцию и подарки и т. п. Практика показывает, что многие методы влекут за собой налоговые споры.
В частности, нормируются ли те или иные рекламные расходы для целей налогообложения прибыли, каков порядок исчисления и уплаты НДС при проведении рекламных акций? Наиболее спорные с налоговой точки зрения маркетинговые методы привлечения покупателей представлены в таблице.| Виды маркетинговых методов | Официальная позиция чиновников и судебные решения, ухудшающие положение налогоплательщиков | Разъяснения финансового и налогового ведомств и арбитражная практика, сложившаяся в пользу компаний |
| Компания проводит рекламную акцию.Например, «при покупке двух товаров третий — в подарок». Суть такой акции заключается в передачепокупателямединиц товара на безвозмездной основе при выполнениипокупателемопределенных условий (например, при покупке определенного количества товара одного наименования) |
Источник: https://rebuko.ru/uchet-suvenirnoj-produktsii/
Учет сувенирной продукции в 2019 году

В трактовке закона № 38-ФЗ от 13.03.2006 «О рекламе» сувениры должны иметь рекламную направленность и предназначаться неопределенному кругу лиц. Т.е.
, когда на подобной продукции присутствует символика компании и передается она для привлечения клиентуры, то такие затраты можно признать рекламными. Не признаются рекламными расходы по раздаче сувениров на официальных мероприятиях (считается, что в этих случаях круг лиц определен).
Крупные компании практикуют передачу в дар партнерам весьма дорогостоящие, зачастую эксклюзивные подарки, но они к категории рекламных сувениров также не относятся.
Требования к документальному оформлению затрат по сувенирной продукции
Все расходы компании (в том числе затраты по приобретению и расходованию сувениров) признаются в налоговом и бухучете, если оформлены соответствующими первичными документами.
В настоящее время унифицированные формы не обязательны в применении, фирма вправе разработать более приемлемый для себя вариант документа, но он должен содержать все необходимые реквизиты (по требованиям ст.
9 закона № 402-ФЗ «О бухучете»), в том числе:
· название документа;
· дату составления;
· информацию о факте операции;
· количество единиц, цена и сумма;
· должность лица, совершившего операцию;
· подписи (с расшифровками) должностных лиц, оформивших операцию.
Бухгалтерский учет сувенирной продукции
В 2019 году изменений в учете сувениров не произошло. При их приобретении компания учитывает стоимость «сувенирки» в составе МПЗ на счете 10 «Материалы». Оприходование осуществляется на основании товарных накладных и сопровождается оформлением приходных ордеров. Раздача сувениров отражается записью по дебету счетов 20, 44.
В бухучете затраты на рекламно-сувенирную продукцию признаются затратами по основным видам деятельности и не нормируются, а учитываются полностью в том периоде, когда были произведены. Бухгалтерские записи будут следующими:
Операции | Д/т | К/т |
Приобретены сувениры | 10 | 60 |
Начислен НДС | 19 | 60 |
Списание сувенирной продукции | 20,26, 44 | 10 |
Списание сувенирной продукции обычно производится по окончании отчетного периода. Оформляется списание требованием-накладной, заверенным подписями отпускающих и принимающих продукцию лиц.
Списание сувениров, как и любого другого актива предприятия, должно контролироваться, поэтому их раздача должна подтверждаться соответствующими документами – приказом руководителя на проведение мероприятия, отчетом ответственного лица с указанием цели мероприятия, его итогов, количества единиц переданной продукции и числа лиц, ее получивших, если мероприятие официальное и круг лиц определен.
Если раздача проводилась неопределенному кругу потенциальных клиентов, то в отчете достаточно указать объем переданной продукции.
Сувениры могут быть использованы в качестве подарков к праздникам. Их раздача также сопровождается изданием соответствующего приказа руководства и отчетом ответственного лица, где фиксируется, кому какие подарки были выданы, данные лиц, получивших подарки стоимостью выше 4000 руб., поскольку превышение этой суммы облагается НДФЛ.
Налоговый учет сувениров
Затраты на сувенирную продукцию, относимую к рекламной, входят в состав прочих расходов и снижают налогооблагаемую прибыль. Эти расходы нормируются – они принимаются к налоговому учету в размере 1% от выручки фирмы (п. 4 ст. 264 НК РФ). Стоимость сувениров, не включаемых в разряд рекламной продукции, не признается расходами, т. е. не уменьшает налоговую базу на прибыль.
Ограничение затрат в налоговом учете по сравнению с расходами по бухучету ведет к возникновению постоянного налогового обязательства (ПНО), увеличивающего налог на прибыль компании.
Если сувениры передаются покупателю в качестве дополнения к основному товару (без взимания за них отдельной платы), на их стоимость следует начислить НДС, поскольку это признается безвозмездной передачей товара (пп. 1 п. 1 ст. 146 НК РФ).
Если же «сувенирка» передается исключительно в целях рекламы, ее налогообложение производится при условии, что затраты на создание единицы сувенирной продукции превышают 100 руб. (пп. 25 п. 3 ст. 149 НК РФ). Именно такой порядок приведен в п.
12 Постановления Пленума ВАС РФ от 30.05.2014 № 33.
Пример учета сувенирной продукции
Торговая компания ООО «Мир» заказала партию сувениров (блокнотов и ручек стоимостью менее 100 руб. за единицу) с собственным логотипом и контактной информацией у фирмы ООО «Новь» на сумму 360 000 руб. с учетом НДС (НДС 20% — 60 000 руб.).
Выручка ООО «Мир» составила 10 600 000 руб., т. е. ограничение при принятии затрат на рекламу составляет 106 000 руб. (1% от выручки). В отчетном периоде вся рекламно-сувенирная продукция роздана, что подтверждено документально.
Следует отметить, что ее стоимость выше, чем имеющееся ограничение, т. е. возникнет ПНО.
Бухгалтер оформит проводки по сувенирной продукции:
Операции | Д/т | К/т | Сумма |
Приобретены сувениры | 10 | 60 | 300 000 |
Начислен НДС | 19 | 60 | 60 000 |
Оплата поставки | 60 | 51 | 360 000 |
Списание сувенирной продукции (ее стоимость учтена в расходах на рекламу) | 44 | 10 | 300 000 |
Принят к вычету НДС со стоимости сувениров в пределах норматива (106000 х 20%) | 68 | 19 | 21 200 |
Списан НДС на затраты сверх норматива (60 000-21 200) | 91/2 | 19 | 38 800 |
Начислено ПНО со стоимости, превышающей норматив ((300 000 – 106 000) х 20%) | 99 | 68/ННП | 38 800 |
Источник: spmag.ru
Источник: http://suvenir.segment.ru/review/uchet_suvenirnoy_produktsii_v_2019_godu