
Расчет декларации ЕНВД отчет за не полный квартал в связи с открытием
По Енвд На 2019 За Неполный Месяц Образец
В 2016 году корректирующий коэффициент К1 должен был составить 2, 083, но министерством экономического развития РФ было принято решение было оставить К1 на уровне 2015 года — 1,798. На 2017 год К1 в размере 1,798 продолжил свое действие в целях расчета ЕНВД.
В 2017 году ЕНВД в качестве специального налогового режима применяется организациями и индивидуальными предпринимателями. Ранее планировалась отмена данной системы налогообложения с 2019 года, но Правительство РФ перенесло отмену ЕНВД на 2021 год. Так что еще есть время использовать ЕНВД, поэтому расскажем про формулу расчета ЕНВД в 2019 году.
Как правильно рассчитать ЕНВД за неполный месяц в 2018-2019 году
Формула, по которой проводят расчет ЕНВД за неполный месяц в 2018 году, имеет следующий вид: ЕНВД = (БД × ФП × К1 × К2 × 15%) / КД × КД1. При проведении исчислений за полный месяц во внимание не принимают КД и КД1 составляющие. Рассмотрим подробно, что обозначает каждая из частей формулы:
- ЕНВД – единый налог на вмененный доход, это непосредственно то, что необходимо рассчитать;
- БД – базовая доходность по ЕНВД;
- ФП – физический налоговый показатель, он привязан к базовой доходности предприятия или организации;
- К1 – коэффициент корректировки, его ежегодно устанавливает правительство Российской Федерации;
- К2 – также корректировочный коэффициент, но его устанавливают не федеральные, а муниципальные власти; узнать этот показатель можно путем обращения в местную администрацию либо на сайте Федеральной налоговой инспекции;
- КД – переменная для расчетов за неполный месяц, она обозначает количество полных календарных дней в месяце, за который проводятся подсчеты;
- КД1 – обозначает количество отработанных дней в календарном месяце.
Бывают ситуации, когда возникает необходимость уплатить налог ЕНВД за неполный месяц. Это возможно, если человек оформился не в начале месяца, либо произошло закрытие предпринимательской деятельности посередине тридцатидневного периода.
Еще несколько лет назад такой привилегии не существовало, налог должен быть уплачен за весь месяц, даже если было отработано несколько дней.
Но в 2018 году узнать ЕНВД за неполный месяц не представляется затруднительным, а правила не сильно отличаются от общих по подсчету ежемесячного налога.
Енвд для ип: таблица и примеры расчета
Основной критерий, определяющий возможность перехода на вмененку – тип деятельности. Благодаря такой особенности вмененку, как и ПСН, можно совмещать с иными режимами. К примеру, УСН или ОСН. Однако заниматься одним видом деятельности сразу на нескольких налоговых режимах нельзя.
2018 должен был стать годом отмены ЕНВД. Однако 2 июня 2016 вышел законопроект, согласно которому действие вмененного дохода продлено до конца 2021. Правда с рядом изменений, которые коснулись и порядка расчетов. Ознакомимся с нововведениями по вмененке, а заодно рассмотрим расчет вмененного налога по ЕНВД в 2019 году для ИП без наемных работников.
Расчет ЕНВД за неполный месяц в 2019 году
Также организациям и ИП, физическим показателем для которых является количество работников, следует помнить, что сам индивидуальный предприниматель и единственный учредитель-директор, также считаются за работников.
На этом настаивает Минфин, несмотря на то, что по смыслу индивидуальный предприниматель работником, по сути, не является.
Поэтому при отсутствии наемных работников физический показатель все равно будет равен 1 и ЕНВД придется заплатить.
Предоставление «нулевой» декларации по ЕНВД также не предусмотрено.Точка зрения Минфина по теме «нулевых» деклараций по ЕНВД всегда была однозначной: когда предпринимательская деятельность не ведется, но как плательщик ЕНВД предприниматель состоит на учете, он должны на общих основаниях платить налог и представлять декларации. Представление «нулевых» деклараций не предусматривается в Налоговом кодексе.
Расчет енвд за неполный месяц 2019
Copyright: фотобанк Лори Декларация ЕНВД за 3 квартал 2019 года изменена, новый рекомендованный налоговиками шаблон приведен в письме ФНС от 25.07.2019 г.
№ Корректировки понадобились, чтобы у налогоплательщиков была возможность отразить в отчетности использование : с переходом на онлайн-кассы предпринимателям, применяющим ЕНВД и патентную систему налогообложения, разрешено уменьшать налог на сумму стоимости приобретенного кассового оборудования. Максимальная сумма льготы равна 18 000 руб.
Смотрим п. 3 статьи 346.32 НК РФ, в котором указано, что налоговые декларации по ЕНВД по итогам налогового периода представляются налогоплательщиками в налоговые органы не позднее 20-го числа первого месяца следующего налогового периода. Т.е. 22.01.2019 года последний день предоставления декларации , учитывая выходные дни.
Пример расчета ЕНВД за неполный месяц в 2019, при снятии с учета
Для отражения значений неполного месяца в самой декларации достаточно провести корректировку значения физического показателя в соответствующих строках декларации (это сроки 050-070 раздела 2). Определяем его в качестве отношения количества календарных дней, за которые ИП находился на «вмененке», к общему числу дней в месяце снятия (либо регистрации).
Д – значение, которое учитывает место ведения предпринимательства ИП уже внутри населенного пункта. Так как исследуемый магазин находится на окраине поселка, то значение коэффициента принимается равным Д = 0,78. Если бы магазин был в центре, то значение было бы Д = 1;
Расчет ЕНВД: формула, примеры расчета
Пример 2. ИП встал на учет как плательщик ЕНВД 15 октября. Вид деятельности ― розничная стационарная торговля, площадь торгового зала свыше 5 квадратных метров. Величина БД ― 1 800 руб. за квадратный метр, ФП (площадь торгового зала)― 12 метров квадратных. К1 ― 1,798, К2 ― 1. Как рассчитать ЕНВД для ИП.
- За 2 полных месяца работы (ноябрь и декабрь) сумма платежа равна (1800*12*2*1,798*1)*15% = 11 651 руб.;
- Налог за октябрь (с 15 числа за 17 рабочих дней): ((1800*12*1*1,798*1)*15%)/31 *17 = 3 195 руб.;
- Итоговая сумма ЕНВД за 4 квартал составляет 11 651+3 195 = 14 846 руб.;
- Общую сумму налога уменьшают на величину перечисленных в 4 квартале страховых взносов в пределах установленных лимитов.
Рекомендуем прочесть: Ветеран Труда Российской Федерации Льготы 2019
Декларация по ЕНВД за 3 квартал 2018 года: образец заполнения нового бланка
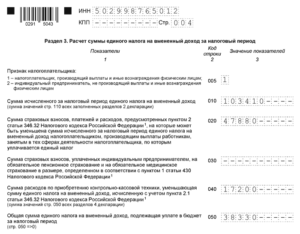
- Строка 005 отражает признак налогоплательщика с точки зрения выплат физическим лицам. Если он производит такие выплаты, то указывается признак 1, если нет (это возможно только для ИП) – признак 2.
- По строке 010 указывается общая сумма налога. Для этого нужно сложить показатели по всем видам деятельности и кодам ОКТМО, т.е. по строкам 110 всех разделов 2.
- По строке 020 отражается налоговый вычет в сумме страховых взносов и прочих расходов, уплаченных за работников (п. 2 ст. 346.32 НК РФ). При этом работники должны быть заняты в сферах деятельности, облагаемых ЕНВД.
- По строке 030 указывается вычет для ИП в сумме фиксированных платежей на пенсионное и медицинское страхование «за себя» (п. 2.1 ст. 346.32 НК РФ).
- Строка 040 – новый показатель, появившийся в измененном отчете. Она содержит сумму вычета по расходам на приобретение ККТ и представляет собой сумму строк 050 раздела 4.
- Строка 050 содержит итоговую сумму налога к уплате с учетом всех вычетов. Она рассчитывается, как разность значений строки 010 и строк 020, 030, 040.
Если налогоплательщик производит выплаты физическим лицам (признак 1), то вычет, применяемый из показателей строк 020 и 030 должен составлять не более 50% от «исходной» суммы налога в строке 010. Если налогоплательщик является ИП без наемных работников (признак 2), то вычет по взносам «за себя» применяется в полном объеме.
Но в любом случае показатель в строке 050 с учетом всех вычетов не может быть отрицательным.
ИП Петров Иван Семенович занимается ремонтом обуви, имеет двух наемных работников. Установленное для этого вида деятельности значение коэффициента К2 – 0,8, налоговая ставка составляет 15%. Сумма выплаченных за работников страховых взносов за 3 квартал 2018 года – 9 000 руб.
, выплаченных за себя – 3 000 руб. Также Петров И.С. приобрел и поставил на учет в июле 2018 г. кассовый аппарат стоимостью 4 000 руб.
Пошаговый расчет ЕНВД за неполный месяц
Величина налога за неполный период = (Базовая доходность, характерная для определенного типа предпринимательской деятельности × Физический показатель, который сверяют в таблице в зависимости от бизнес-деятельности × Первый повышающий коэффициент К1, устанавливаемый на федеративном уровне × Понижающий корректирующий коэффициент К2, зависящий от решения администрации региона × 15%) / Число дней в подотчетном месяце × Число дней в месяце с даты регистрации выбранной системы налогообложения или снятия с регистрации ИП.
- Расчетом одного вида налога можно заменить налог на прибыль, имущество, НДС и НДФЛ. В результате вы экономите на услугах бухгалтера.
- Нет необходимости в кассовом аппарате, который уже обязали установить остальных бизнесменов. Этот пункт закона будет действовать вплоть до 2019 года. Исключения составляют ИП, деятельность которых связана с розничной продажей товаров и предоставлением услуг общепита.
- Расчетный вмененный доход чаще ниже реального. Это означает, что вы можете законно скрыть прибыль, оставить себе больше, чем другие бизнесмены.
- Налоговики редко придираются к декларации по ЕНВД. Достаточно просмотреть нюансы расчетов по налогу и на этом вопросы исчезают. Главное – ориентироваться в физических показателях и уметь подставлять в формулу действующие в 2018 году корректирующие коэффициенты.
Рекомендуем прочесть: Череповец Льготы Ветеранам Труда В 2019 Году
Расчет ЕНВД в 2019 году для ИП на примере розничной торговли
Автоматизировать работу розничных магазинов поможет программа «Бизнес.Ру Розница». Ведите полноценный складской учет, подсчитывайте рентабельность продукции, контролируйте ассортимент, создавайте отложенные чеки и повышайте скорость обслуживания клиентов с помощью горячих клавиш.
Пример 3. Сеть магазинов. Общая площадь 120 кв.м. Официально устроено 5 человек. ФОТ за 3 месяца 300 000, взносы с ФОТ – 90 000.
В одном из павильонов была проведена модернизация кассы, которая обошлась в 5000 р. К2 = 0,9. Взносы платятся исправно (за себя и за сотрудников).
Расчет ведется для каждой точки отдельно, поскольку каждый павильон – самостоятельный объект налогообложения по системе ЕНВД.
Примеры расчета ЕНВД в 2019 году: розничная торговля, грузоперевозки, бытовые услуги
Многие предприниматели, выбирая подходящую систему налогообложения, останавливаются на ЕНВД, то есть налоге на вменяемый доход. Он уместен лишь для определенных видов деятельности, да и не во всех регионах и населенных пунктах действует. Но бизнесмены, которые уверены в неплохой доходности своего дела, предпочитают именно его.
Рассмотрим пример расчета ЕНВД для ИП в розничной торговле. Возьмем для примера некий абстрактный магазин, торгующий женской одеждой. Площадь отдела — 10 кв. м, а расположен он в большом торговом центре со стационарными площадями для розничной продажи. Подробнее рассмотрим, что стоит за аббревиатурами составляющих формулы.
Расчет ЕНВД за неполный месяц
Эта норма действует с 1 января 2013 г.
и гласит, что размер вмененного дохода за квартал, в течение которого произведено снятие компании с учета в связи с прекращением предпринимательской деятельности, облагаемой единым налогом, рассчитывается с первого дня квартала до даты снятия с учета в ИФНС, указанной в уведомлении налогового органа.
Если снятие организации с учета в качестве плательщика ЕНВД произведено не с первого дня календарного месяца, размер вмененного дохода за данный месяц рассчитывается исходя из фактического количества дней осуществления предпринимательской деятельности по следующей формуле:
По общему правилу организации представляют декларацию по ЕНВД по итогам квартала не позднее 20-го числа первого месяца следующего квартала (п. 3 ст. 346.32, ст. 346.30 НК РФ). В Кодексе нет специального срока сдачи отчетности для тех, кто прекратил вмененную деятельность до окончания квартала. Значит, вы вправе отчитаться в общий срок — не позднее 20 января 2014 г.
08 Фев 2019 juristsib 170
Источник: https://sibyurist.ru/nalogi-i-vychety/po-envd-na-2019-za-nepolnyj-mesyats-obrazets
Как рассчитать енвд за неполный квартал
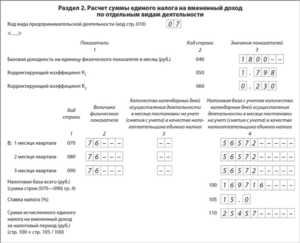
Из разъяснений ИФНС (письмо № ЕД-3-3/[email protected] от 22.05.13) следует, что декларация ЕНВД должна отражать такие данные путем изменения физического показателя, скорректированного на фактически отработанные дни.
Неполные месяцы считаются месяцами постановки и снятия с учета в качестве плательщика ЕНВД.
В остальные месяцы, как указывает налоговики, месяц должен быть учтен в полном объеме, даже если у вас не было деятельности, поскольку она не зависит от выручки (смотрите подробности здесь).
Если налогоплательщик снялся с учета в качестве плательщика ЕНВД, то в расчет ЕНВД за данный квартал берем период с начала квартала (налогового периода), когда произошли изменения, до момента снятия с учета в качестве «вмененщика» (дата снятия указывается в заявлении о снятии с учета).
Енвд — расчет налога в 2019 году, пример
- Налог за январь не начисляется.
- Налог за февраль начисляется по нормам неполного времени.
- БД за февраль, март = 6000,00 руб.
- Число физпоказателей за февраль, март = 5 ТС.
- Величина ВД за февраль, март = 30000,00 руб.
- Сумма налога к уплате за февраль = ((30000,00 руб. х 1,868 х 0,8 х 17 дн.) / 28 дн.) х 15 % = 4083,00 руб.
- Сумма налога к уплате за март = 30000,00 х 1,868 х 0,8 х 15 % = 6725,00 руб.
- Сумма налога к уплате за 1 кв. 2019 г. общая = 4083,00 + 6725,00 = 10808,00 руб.
Следовательно, расчет налога с ЕНВД в 2019 году выполняется на основании утвержденных в п. 3 стат. 346.29 значений физпоказателей и БД.
После того, как в таблице найдено нужное значение доходности (базовой), следует подсчитать число физических показателей для вашей деятельности – к примеру, количество сотрудников, площадь магазина, число посадочных мест и т.д. На предпоследнем этапе проводится корректировка полученного результата на К1 и К2.
И, наконец, завершающим шагом в расчетах станет исчисление налога по действующей в регионе ставке.
Как рассчитать енвд за неполный месяц
В этой статье мы ответим на вопрос, как рассчитать ЕНВД за неполный месяц. Сделать это достаточно просто. Для этого нужно лишь учесть в обычной формуле расчета ЕНВД фактическое количество дней ведения деятельности на ЕНВД в течение месяца. Ниже приведен пример расчета ЕНВД за неполный месяц.
Напомним, что по новым правилам ЕНВД считают с 2013 года, когда в режиме ЕНВД произошли значительные изменения , в том числе и в правилах расчета ЕНВД за неполный месяц. С 2013 года ЕНВД считается пропорционально времени ведения деятельности, то есть с даты постановки на учет в качестве плательщика ЕНВД и до даты снятия с учета.
Рекомендуем прочесть: Как рассчитать пенсию по вредности
Расчет налоговой базы ЕНВД в 2019 году
Для исчисления суммы единого налога ст. 346.31 НК РФ предусмотрена ставка 15% (п. 1 ст. 346.31 НК РФ). С 4-го квартала 2015 года (ст. 4 закона РФ «О внесении изменений…» от 13.07.2015 № 232-ФЗ) регионы получили право вводить у себя ставку в пределах от 7,5 до 15% в зависимости от типов налогоплательщиков и видов осуществляемой ими деятельности (п. 2 ст. 346.31 НК РФ).
Уплата ЕНВД осуществляется в соответствии с п. 1 ст. 346.32 НК РФ (25-е число месяца, наступающего за отчетным кварталом) с учетом возможности их переноса при совпадении с общевыходными днями. В 2019 году подобных совпадений нет, и крайние сроки оплаты окажутся такими:
Расчет ЕНВД для ИП — правила расчета
Если требуется произвести расчет не за весь квартал, а за месяц или даже несколько дней, то следует определить точное количество дней, когда осуществлял деятельность предприниматель по этому режиму. Это показатель умножается на налоговую базу, после чего полученное значение делится на все дни в квартале.
Перед переходом на систему важно убедиться, что она действует на территории конкретного региона. Дополнительно следует проверить, что выбранная сфера работы подходит под эту систему. Количество трудоустроенных работников у предпринимателя не должно превышать 100 человек.
Правила и примеры расчета ЕНВД
- Для каждого значения свое поле и только оно может быть заполнено в ячейки;
- Все страницы, начиная с титульного листа, нумеруются по принципу первый лист «001», второй «020» и т.д.;
- Все данные пишутся слева направо;
- Поля для текста пишутся с заглавной буквы печатным шрифтом;
- Правила округления работают по принципу до 50 копеек отбрасываются, свыше 50 копеек округляются до рубля;
- На бумажном носителе нельзя делать двустороннюю печать и скреплять листы скрепками;
- Не допускаются исправления и замазки.
- Отчетный квартал;
- Год расчета, для определения соответствующего коэффициент К1;
- Правовую форму организации с указанием наличия сотрудников, для учета возможного снижения налога;
- Выбрать вид деятельности для определения базовой доходности;
- Указать физический показатель за каждый месяц. Это либо общая торговая площадь, либо количество сотрудников или единицы техники, в зависимости от деятельности;
- Указать коэффициент К2, он индивидуален для каждого региона;
- Указать размер внесенных страховых взносов, для уменьшения суммы налога.
Калькулятор ЕНВД бесплатно
Появился Бланк декларации ЕНВД(старая форма до 2019) с 1 квартала(т.е. за 1 квартал) 2015 года(отчетность за 4 кв.2014 года применять старую которая на сайте ниже)(147 кб xls).
В первом разделе теперь не указывается КБК, из раздела 2 убрали коды по ОКУН и изменили технику расчета строки 100, из раздела 3 исключили поле, в котором отражалась налоговая база по всем ОКТМО.
Добавлен признак налогоплательщика, который делит плательщиков на тех, кто производит выплаты физическим лицам, и ИП, которые платят фиксированные взносы «за себя».
Приказ ФНС России от 19 декабря 2002 г. N БГ-3-09/722 утратил силу в соответствии с пунктом 3 приказа ФНС России от 5 февраля 2008 г.
N ММ-3-6/[email protected] «Об утверждении форм заявлений о постановке на учет организаций и индивидуальных предпринимателей — налогоплательщиков единого налога на вмененный доход в налоговом органе по месту осуществления предпринимательской деятельности» (зарегистрирован Министерством юстиции Российской Федерации 29 февраля 2008 г., регистрационный номер 11262; Российская газета, 2008, 14 марта) (далее — приказ ФНС России от 5 февраля 2008 г. N ММ-3-6/[email protected]).
05 Авг 2018 toplawyer 1268
Источник: http://lawyertop.ru/otpusk/kak-rasschitat-envd-za-nepolnyj-kvartal
Образец декларации по енвд неполный месяц
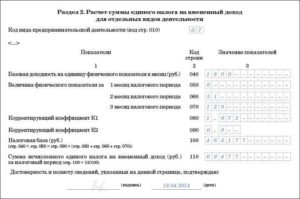
ЕНВД за неполный месяц с 2013 года рассчитывается по формуле, определяемой из расчета за фактически отработанные на «вмененке» дни. Из разъяснений ИФНС (письмо № ЕД-3-3/[email protected] от 22.05.
13) следует, что декларация ЕНВД должна отражать такие данные путем изменения физического показателя, скорректированного на фактически отработанные дни. Неполные месяцы считаются месяцами постановки и снятия с учета в качестве плательщика ЕНВД.
В остальные месяцы, как указывает налоговики, месяц должен быть учтен в полном объеме, даже если у вас не было деятельности, поскольку она не зависит от выручки (смотрите подробности ).
В п. 10 ст.346.29 НК РФ датой начала деятельности (расчета) ЕНВД с 2013 года является дата постановки на учет «вмененщика» (не путайте с датой регистрации самого предприятия или ИП).
Если налогоплательщик снялся с учета в качестве плательщика ЕНВД, то в расчет ЕНВД за данный квартал берем период с начала квартала (налогового периода), когда произошли изменения, до момента снятия с учета в качестве «вмененщика» (указывается в заявлении о снятии с учета).
Если вы встали на учет или снялись с учета как плательщик ЕНВД в течение квартала, а не с первого числа, то ЕНВД за неполный месяц с 2013 года рассчитывается по определенной формуле. Для этого корректируем физический показатель в месяце снятия или постановки на учет в качестве «вмененщика» (корректируем данные по строкам 050-070 раздела 2).
При этом в декларации ЕНВД за 3 квартал 2013 года в июле расчет физического показателя делаем следующим образом: 18 кв.м./31 день * 19 дней (31 день – 12 дней) = 11 кв.м.В августе и сентябре физический показатель будет полный – по 18 кв.м.
Если вы изменили место ведения деятельности или у вас изменился физический показатель, проще говоря, вы перезаключили договор аренды и переехали с одного места на другое, то расчет при не полностью отработанном месяце смотрите .
Как рассчитать отпускные правильно и успеть отдохнуть.
Скорее в отпуск! Для того, чтобы получить бесплатную книгу, введите данные в форму ниже и нажмите кнопку «Получить книгу». Ваш e-mail: * Ваше имя: * Related posts:
Налоговая декларация по ЕНВД за 2 квартал 2019 года
Говоря о форме, нужно также отметить, что документ формируется в виде файлов PDF или TIF, они очень удобны для заполнения и дальнейшей обработки, так как являются машиночитаемыми. А значит, в поиске образца, формулируя запрос как «декларация ЕНВД 2019, бланк скачать бесплатно», excel не используйте — замените на PDF или TIF.
Требование по сдаче декларации в ИФНС по месту нахождения (или регистрации для ИП) предъявляется, только если организация или индивидуальный предприниматель занимается:
Налоговая декларация ЕНВД в 2019 году
При оказании таких услуг как:
- оказание автотранспортных услуг по перевозке пассажиров и грузов;
- развозная или разносная розничная торговля;
- размещение рекламы на транспортных средствах;
нельзя однозначно определить место ведение деятельности, поэтому в таких случаях ИП сдают декларации в ИФНС по месту жительства, а организации по месту нахождения (юридическому адресу).
Если у вас несколько точек на ЕНВД с одной и той же деятельностью в одном муниципальном образовании (с одним ОКТМО), то вам необходимо сдавать одну декларацию, но при этом суммируя физические показатели с каждой точки во 2-м разделе декларации. Если у вас несколько точек на ЕНВД с одной и той же деятельностью в разных муниципальных образованиях (с разными ОКТМО), то в налоговую каждого
Декларация ЕНВД 2019 – инструкция по заполнению
Эта возможность предоставляется всем предпринимателям, без учета являются они работодателями или нет.
Также этот раздел переименовали.
Изменилась таблица 4.1 Приложения 2, определяющей порядок представления для определенных видов деятельности отчета в электронной форме. В таблице 4.14 в связи с передачей функций по администрированию налоговой, убрали названия фондов по пенсионному и медицинскому страхованию.
в декларации за 2019 год можно было уменьшить в этому случае только на платежи за работников.Сроки сдачи декларации по ЕНВД и оплаты налога Главным нормативным актом, определяющим порядок представления отчетности по ЕНВД, является НК РФ.
Пример правильного заполнения декларации на ЕНВД, основные нововведения и особенности
Предприниматели, снявшиеся с учета не в начале месяца, производят особые подсчеты.
Особенности заполнения декларации по ЕНВД за неполный месяц заключены преимущественно в них. Производятся они по такой формуле: (БД × ФП × К1 × К2 × 15%)/КД × КД1 Обозначения:
- КД1 – количество дней, в течение которых велось предпринимательство.
- КД – количество дней, за которое следует уплатить налоги в бюджет;
- БД – базовый доход;
- ФП – физические показатели;
- К1 и К2 – виды корректирующих коэффициентов;
Приведем пример: ИП рассчитывает налог на торговый павильон 40 кв.
Декларация по ЕНВД за 2 квартал 2019: инструкция для ИП и не только. Скачайте образец заполнения
Ниже идут поля, заполняемые только организациями, в них предприниматели ставят прочерки.
Если декларацию подписывает доверенное лицо предпринимателя, то указывается ФИО представителя (либо название организации-представителя).Пример заполнения титульного листа декларации по ЕНВД
Заполнение декларации начинается с раздела 2.
Этих разделов может быть несколько.
В приведенном примере их два, поскольку ИП ведет два вида
Правила заполнения декларации по ЕНВД
В оставшихся пустых ячейках ставятся прочерки. Стоимостные показатели указываются в полных рублях с применением правила округления: значение до 0,5 руб. округляется в меньшую сторону, 0,5 руб.
и более – в большую. Заполнение титульного листа Титульный лист структурно состоит из 2-х частей: одна заполняется налогоплательщиком, другая – налоговым инспектором:
- ИНН и КПП (код причины постановки на учет) налогоплательщика указывается вверху листа. КПП для целей учета единого налога на вмененный доход является значение «35».
- Номер корректировки. Обозначает редакцию декларации. Если декларация подается первично записывается значение «0—». Вторичная редакция – «1—», последующая «2—» и т.д.
Код налогового периода заполняется в соответствии со следующими данными:
Как заполняется налоговая декларация по ЕНВД в 2019 году
Никаких исключений для компаний, работающих на вмененном налоге, нет ().
Документация готовится по формам, утвержденным .
Статистическая отчетность. и . Если ИП является налоговым агентом, то подается . , если на балансе компании числятся автомобили, а также по , .
. Плательщику ЕНВД стоит при ведении деятельности и подготовке декларации опираться на данные .
Налоговым периодом считается квартал, а значит, и отчетность по единому налогу стоит представлять в налоговые структуры раз в 3 месяца. Внесено в 2019 году в декларацию ЕНВД изменения.
Теперь налогоплательщик должен заполнять бланк по форме, что утверждена . Если предприниматель временно не ведет деятельность, но не снялся с учета в качестве плательщика ЕНВД, то декларацию сдать придется, точно так же, как и уплатить налог в бюджет (, ).
Декларация по ЕНВД: сроки сдачи, куда предоставляется, образец заполнения в 2019 году
адресу компании, кто в декларации заполняется соответствующее количество листов Раздела 2. Заполнять их нужно по каждому виду деятельности отдельно, а в Разделе 1 указывается общая сумма по налогу.
Источник: http://disk-shetka.ru/obrazec-deklaracii-po-envd-nepolnyj-mesjac-80666/
Енвд за неполный месяц в 2015
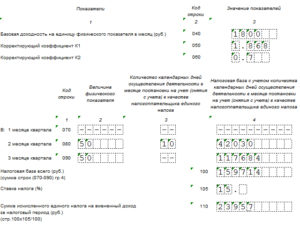
Привет всем посетителям сайта! Сегодня статья на тему расчета налога ЕНВД, а именно как рассчитать Енвд за неполный месяц в 2015 году.
И на самом деле, бывают ситуации когда рассчитать налог ЕНВД необходимо за неполный месяц. Такими ситуациями является момент когда Вы встали на налог ЕНВД не с начала месяца, а допустим в середине или Вы снимаетесь с учета ЕНВД так же не на конец месяца, а числах в 20.
Раньше налог ЕНВД вообще не подразумевал расчет и оплату налога ЕНВД за неполный месяц и приходилось платить полностью за весь месяц, даже в ситуации когда в месяце Вы отработали всего один день.
На наше счастье эта несправедливость была устранена (тут уже спасибо одумавшимся чиновникам). И теперь Вы платите налог только за фактически отработанные дни.
Пример расчета ЕНВД за неполный месяц
Рассмотрим с Вами несколько примеров расчета налога ЕНВД за неполный месяц:
- Организация встала на учет ЕНВД не с начала месяца;
- Организация снялась с учета ЕНВД до того как месяц закончился.
Для того чтобы рассчитать налог ЕНВД за неполный месяц необходимо воспользоваться формулой.
Формула ЕНВД за неполный месяц
Формула расчета налога ЕНВД за неполный месяц не сильно отличается от формулы расчета за полный месяц, в ней просто появляется несколько дополнительных переменных:
ЕНВД (Единый налог на вмененный доход)= (БД*ФП*К1*К2*15%)/КД*КД1
Как видите в формуле появились переменные КД и КД1, рассмотрим все имеющиеся переменные в формуле для расчета налога ЕНВД за неполный месяц:
ЕНВД — непосредственно размер налога который мы высчитываем;
БД — Базовая доходность налога ЕНВД;
ФП — Физический показатель налога ЕНВД, который привязан к каждой базовой доходности;
К1 — Корректирующий коэффициент дефлятор принимаемый правительством РФ;
К2 — Корректирующий коэффициент дефлятор который принимается на уровне администрации города (его размер можно узнать в налоговой или на сайте администрации);
КД (новая переменная) — количество полных дней в месяце за который высчитывается налог ЕНВД;
КД1 (так же новая переменная) — фактическое количество дней в месяце в течении которых осуществлялась деятельность на налоге ЕНВД.
Формула может показаться немного замудренной, но это только на первый взгляд и произвести сами расчеты у Вас не составит никакого особого труда.
Пример расчета налога ЕНВД в случае когда Вы встали на ЕНВД не с самого начала месяца:
Я произведу пример расчета налога ЕНВД за неполный месяц для своего города (Мегион — это повлияет только на размер коэффициента К2), рассчитаем, что на налог ЕНВД встали с 6 июня, объектом налогообложения будет магазин парфюмерии 16 кв.м.
Из имеющихся данных получим:
БД — базовая доходность для объектов стационарной торговли с торговыми залами = 1800 руб. кв.м.;
ФП — как видно из базовой доходности физическим показателем является количество кв.м. торговой площади и в нашем случае будет =16;
К1 — для 2015 года коэффициент К1 для налога ЕНВД принят = 1,798;
К2 — для розничной торговли в городе Мегионе при торговой площади до 30 кв.м. = 1;
КД — количество дней в июне 30, значит значение КД=30;
КД1 — здесь нужно быть внимательным, фактическое количество дней включает в себя день с которого началась деятельность, то есть с 6 по 30 июня включительно, получаем = 25.
Теперь просто подставляем в формулу:
ЕНВД за неполный месяц = (1800*16*1,798*1*15%)/30*25= 6 472 руб. 80коп.
Как видно , ничего сложного.
Теперь наоборот, предположим, что Вы решили сняться с налога ЕНВД 6 июня, чтобы не усложнять все данные оставлю те же, тот самый магазин парфюмерии 16 кв.м. в г. Мегионе.Переменные останутся те же, только теперь изменится значение К1 (так как мы снимаемся с налога ЕНВД 6 июня, то его значение будет 6 — количество фактически отработанных дней).
Рассчитаем размер налога ЕНВД за неполный месяц в данном случае:
ЕНВД за неполный месяц равен = (1800*16*1,798*1*15%)/30*6= 1 553 руб. 47 коп.
Вот пожалуй и все что я хотел рассказать. Как видно сложностей с расчетами нет никаких, все элементарно и просто.
Хочу напомнить, тем кто снимается с налога ЕНВД — обязательно сдайте в налоговую уведомление о прекращении деятельности иначе Вас заставят платить налог ЕНВД вплоть до того момента, пока Вы не сдадите в налоговую уведомление!
В настоящее время многие предприниматели для перехода на ЕНВД, расчета налога, взносов и сдачи отчетности онлайн используют данную Интернет-бухгалтерию, попробуйте бесплатно. Сервис помог мне сэкономить на услугах бухгалтера и избавил от походов в налоговую.
Процедура государственной регистрации ИП или ООО теперь стала еще проще, если Вы еще не зарегистрировали Ваш бизнес, подготовьте документы на регистрацию совершенно бесплатно не выходя из дома через проверенный мной онлайн сервис: Регистрация ИП или ООО бесплатно за 15 минут. Все документы соответствуют действующему законодательству РФ.
Если у Вам остались вопросы по бизнесу, то их можно задать в комментарии, либо в мою группу социальной сети контакт » Секреты бизнеса для новичка».
На этом все! Удачного бизнеса! Пока!
Источник: http://biz911.net/nalogooblazhenie/nalogooblozhenie-envd/envd-za-nepolnyy-mesyats-v-2015/
Декларация по ЕНВД — как заполнять в запутанных ситуациях

Чем поможет эта статья: Заполнить декларацию по ЕНВД за I квартал 2014 года с учетом последних разъяснений чиновников. От чего убережет: От ошибок в расчете ЕНВД.
Важная деталь В декларации по ЕНВД в первых двух разделах отражайте коды ОКТМО, а не ОКАТО.
Декларацию по ЕНВД за первый квартал надо сдать не позднее 21 апреля (20-е — воскресенье) по прежней форме, утвержденной приказом ФНС России от 23 января 2012 г. № ММВ-7-3/13@. Она не изменилась.
Тем не менее вопросов о ее заполнении довольно много. Какие показатели отражать в самых запутанных ситуациях, мы рассказали в этой статье с учетом свежих разъяснений чиновников.
Кроме того, не забудьте, что в строке 020 раздела 1, строке 030 раздела 2 надо ставить новые ОКТМО, а не ОКАТО.
Как уменьшать ЕНВД на страховые взносы
Частые ошибки возникают при заполнении раздела 3 декларации, в том числе при расчете суммы взносов, на которую можно уменьшить ЕНВД за квартал.
Главное правило: уменьшать можно только на сумму рассчитанных и фактически уплаченных в налоговом периоде взносов. Ее показывают по строке 030 раздела 3 отчетности. Но при этом общая сумма взносов и пособий не может снизить налог более чем на 50 процентов — такую сумму отражают по строке 050 раздела 3.
Проще всего заполнить эти строки, если в I квартале компания платила взносы точно в срок в исчисленной сумме. То есть нет ни переплаты, ни недоимки. В декларации по ЕНВД бухгалтер отразит все взносы, уплаченные в январе, феврале и марте.
Важная деталь Выгоднее всего платить взносы строго в той сумме, которая рассчитана. При переплате остаток может так и остаться несписанным в следующих кварталах.Другой порядок заполнения будет, если компания платила взносы заранее или с опозданием. Рассмотрим подробнее эти два случая.
Если компания заплатила взносов больше чем надо, то включить переплату в текущую декларацию не получится. Ведь в пункте 2 статьи 346.
32 Налогового кодекса РФ четко сказано: уменьшить ЕНВД можно не на всю сумму уплаченных в налоговом периоде взносов, а только в пределах исчисленных.
Если же компания начислила взносы, но фактически в бюджет их не перечислила, отразить их в декларации I квартала также не получится. И даже после того, как бухгалтерия погасит недоимку, подать уточненку будет нельзя (письмо Минфина России от 31 июля 2013 г. № 03-11-11/30617). Например, компания перечислит взносы за февраль только в мае.
Тогда они уменьшат ЕНВД за II квартал. То есть в том периоде, в котором взносы будут уплачены. Но это может быть невыгодно предприятию. Ведь, как вы помните, налог нельзя уменьшить больше чем на 50 процентов. Сумма взносов, уплаченных во II квартале с учетом старых долгов, может быть слишком большой.
И будет не полностью учтена при расчете ЕНВД.
ООО «Вега» платит ЕНВД с розничной торговли. Сумма ЕНВД за I квартал составила 138 141 руб. Эту сумму можно уменьшить на уплаченные страховые взносы и больничные пособия. Предположим, пособий в этом году компания не выдавала. А вот страховые взносы составили:
— 26 000 руб. — за декабрь;
— 18 000 руб. — за январь;
— 20 000 руб. — за февраль.
Рассмотрим три ситуации.
Взносы перечислены в точной сумме и в срок: 10 января (за декабрь), 6 февраля (за январь), 14 марта (за февраль).
Тогда в декларации по ЕНВД за I квартал бухгалтер может учесть всю сумму уплаченных взносов — 64 000 руб. (26 000 + 18 000 + 20 000). Эта сумма меньше 50 процентов налога, равных 69 071 руб.
(138 141 руб. x 50%). Итоговая сумма налога составит 74 141 руб. (138 141 – 64 000).
Взносы перечислены в срок, но больше положенного — 60 000 руб. компания уплатила в марте вместо 20 000 руб. При этом взносы за март равны 30 000 руб. Из уплаченной в марте суммы только 50 000 руб. (20 000 руб. за февраль и 30 000 руб.
за март) относятся к налоговому периоду. Поэтому переплату в размере 10 000 руб. (60 000 – 50 000) включить в декларацию за I квартал нельзя. Эта сумма попадет в отчет за II квартал.
Но ЕНВД за I квартал уменьшить больше чем на 50 процентов тоже нельзя.
Поэтому учесть всю сумму взносов, уплаченных за декабрь—март не получится. Она равна 94 000 руб. (26 000 + 18 000 + 20 000 + 30 000). А это больше, чем 50 процентов налога, то есть 69 071 руб. Итоговая сумма налога за I квартал составит 69 071 руб. (138 141 руб. – 138 141 руб. x 50%).
Взносы за февраль перечислены с опозданием. Причина опоздания — финансовые проблемы ООО «Вега». Тогда 20 000 руб. нельзя отразить в декларации за I квартал, они попадут в отчетность II квартала, если будут в течение него перечислены. Итоговая сумма налога за I квартал равна 94 141 руб. (138 141 – 26 000 – 18 000).
Какие КПП отражать в декларации
За вопрос экспертам раздают билеты в Большой театр
glavbukh.ru/ask
В титульном листе и во всех трех разделах отчета надо отразить КПП. А на первой странице еще и так называемый код по месту учета. Его значение можно найти в приложении 3 к Порядку, утвержденному приказом ФНС России от 23 января 2012 г. № ММВ-7-3/13@.
У каждой компании, которая платит ЕНВД, есть как минимум два КПП. Один налоговики присваивают при регистрации компании (в коде пятым и шестым знаками будут 0 и 1).
Второй КПП инспекторы выдают при постановке организации на учет в качестве плательщика ЕНВД (пятый и шестой знаки — 3 и 5). Какой из них указывать в декларации? Все зависит от конкретной ситуации.
Выбрать нужное значение поможет таблица ниже.
Как не ошибиться в КПП и кодах по месту учета
| Ситуация | Какой КПП и код по месту учета ставить в декларации |
| Отчитываться надо по местонахождению компании | |
| Компания ведет всю вмененную деятельность там, где находится головной офис | КПП компании (пятый и шестой знаки 01) Код по месту учета — 214 |
| Компания занимается мобильными видами вмененной деятельности (перевозкой пассажиров и грузов, развозной или разносной торговлей, размещением рекламы на транспорте) | |
| Компания занимается стационарными видами деятельности по адресу, подведомственному той же ИФНС, где зарегистрирована организация | КПП головного офиса или по месту ведения вмененной деятельности (пятый и шестой знаки — 35 или 01). Код по месту учета — 214 |
| Отчитываться надо по месту фактической деятельности | |
| Компания занимается стационарными видами деятельности по адресу, подведомственному другой ИФНС | КПП по месту ведения вмененной деятельности (пятый и шестой знаки — 35). Код по месту учета — 310 |
Как рассчитать ЕНВД, если изменился физический показатель
Осторожно! При расчете ЕНВД не забудьте про коэффициент К2 — его значение надо брать из нормативных документов местных властей.
Если в течение первого квартала у компании изменился физический показатель, то новое значение надо применять начиная с того месяца, в котором это произошло (п. 9 ст. 346.29 НК РФ).
Например, значение поменялось в марте, тогда новый показатель отразите по строке 070. А в строках 050 и 060 — старые значения.
ООО «Вега» занимается розничной торговлей канцтоварами и платит ЕНВД в г. Павловский Посад Московской области. Площадь торгового зала составила 100 кв. м. В феврале компания арендовала в том же здании соседнее помещение и разместила там новый отдел.
В итоге в феврале площадь торгового зала составила 120 кв. м. Базовая доходность равна 1800 руб. с 1 кв. м (ст. 346.29 НК РФ). Коэффициент К2 составляет 0,9 (решение Совета депутатов Павлово-Посадского муниципального района Московской области от 26 октября 2007 г. № 472/66).
Коэффициент К1 равен 1,672 (приказ Минэкономразвития России от 7 ноября 2013 г. № 652). ЕНВД за январь надо определить исходя из старой площади, равной 100 кв. м. Эту цифру бухгалтер занес в строку 050 раздела 2 декларации. А с февраля — исходя из 120 кв. м.Это значение компания отразила по строкам 060 и 070. Тогда ЕНВД за I квартал составил:
1800 руб. x 0,9 x 1,672 x (100 кв. м + 120 кв. м + 120 кв. м) x 15% = 138 141 руб.
Как рассчитать ЕНВД за неполный квартал
Если компания начала бизнес не с начала квартала или закончила его до окончания налогового периода, то ЕНВД надо определять с учетом специального коэффициента. Он будет учитывать количество дней, когда предприятие работало на ЕНВД.
Но в порядке заполнения декларации не сказано, как ее составить в таком случае. Советуем корректировать на коэффициент физический показатель месяца, который компания отработала не полностью (письмо ФНС России от 24 июня 2013 г. № ЕД-4-3/11412@).
Результат отразите по строкам 050, 060 или 070 раздела 2.
Воспользуемся условиями примера 2. Только предположим, что розничный магазин открыт с 17 февраля 2014 года. Площадь магазина составила 120 кв. м. В феврале магазин проработал 12 календарных дней (с 17-го по 28-е число). Поэтому ЕНВД в этом месяце уменьшают на коэффициент. Налог за март уменьшать не надо, так как магазин работал весь месяц. ЕНВД за I квартал составил:
1800 руб. x 0,9 x 1,672 x (120 кв. м x 12/28 + 120 кв. м) x 15% = 69 477 руб.
Как видите, ЕНВД за январь рассчитывать не надо, так как в этом месяце компания на вмененке не работала. Бухгалтер скорректировал физический показатель февраля. Он составил 51 кв. м (120 кв. м x 12/28). Эту величину бухгалтер отразил в строке 060 (см. образец ниже).
Распечатать образец >>
Скачать бланк в формате Excel >>
1 Недоимку по взносам можно отразить в декларации по ЕНВД того периода, в котором ее погасили.
2 В декларации по ЕНВД не отражают КПП обособленных подразделений.
3 Если в первом квартале у компании изменился физический показатель, то новое значение надо применять с начала того месяца, в котором это произошло.
Дополнительно про ЕНВД
Статья: «Налоговики не могут решить, кто вправе оставаться на вмененке» («Главбух» № 17, 2013).
Документ: письмо ФНС России от 5 февраля 2014 г. № ГД-4-3/1895.
Компания занимается перевозками грузов и платит ЕНВД. Страховые взносы, начисленные за I квартал 2014 года, составили 260 000 руб. Налог за этот период равен 500 000 руб. В I квартале перечислили в бюджет всего 255 000 руб. Взносы за декабрь уплатили еще в 2013 году. Какой ЕНВД отразить в отчете за I квартал? 250 000 руб. 245 000 руб. 240 000 руб. Налогоплательщик может уменьшить ЕНВД только на уплаченные взносы. Но не более чем на 50 процентов от суммы налога.
Источник: https://www.gazeta-unp.ru/articles/43354-qqgb-16-m3-deklaratsiya-po-envd-kak-zapolnyat-vzaputannyh-situatsiyah