
Прощение долга по займу
Прощение долга учредителю по договору займа в году

Прощение долга невозможно при нарушении имущественных прав третьих лиц. Например, если сделка заключается в преддверии процедуры банкротства.
Важно Как оформить соглашение?
Подобное соглашение не является обязательным, но на практике его стоит заключить во избежание спорных ситуаций.
Так, в данном документе более всего заинтересован сам должник на случай, если кредитор передумает и решит оспорить прощение долга, потребует исполнения обязательств. Кредитор также заинтересован в заключении подобного соглашения, чтобы исключить риски признания сделки недействительной.
Особенно это актуально когда соглашение содержит ссылку на определенные условия прекращения обязательств должника.
Прощение долга по займу учредителем организации связи
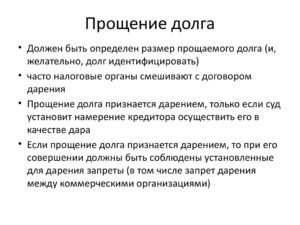
При прощении долга существует риск признания совершенных действий дарением, а, как известно, дарение между коммерческими организациями находится под запретом (исключение касается только обычных подарков, стоимость которых не превышает 3 000 руб.).
В соответствии с п. 1 ст. 572 ГК РФ по договору дарения одна сторона (даритель) безвозмездно:
- либо освобождает или обязуется освободить ее от имущественной обязанности перед собой или перед третьим лицом.
- либо передает или обязуется передать другой стороне (одаряемому) вещь в собственность, имущественное право (требование) к себе или к третьему лицу;
Договор не признается дарением при наличии встречной передачи вещи, права либо встречного обязательства. Согласно рекомендации, выработанной Президиумом ВАС,
Принято решение о прощении долга учредителю
При прощении долга учредителю расходов у вашей организации не будет.
(п. 1 ст. 7 Федерального закона от 24.07.2009 № 212-ФЗ).
Если учредитель не работает в вашей организации, любые выплаты в его пользу не облагаются страховыми взносами. Если учредитель работает на фирме, прощенный долг по договору займа все равно не является объектом налогообложения страховыми взносами.
Прощение долга по договору займа между коммерческими организациями
НК РФ). При невозможности совершить указанные перечисления налоговый агент обязан сообщить об этом плательщику и налоговому органу по месту своего учета (п. 5 ст. 226 НК РФ, приказ ФНС России от 16.09.2011 № ММВ-7-3/).
В таком случае уплату НДФЛ с указанных доходов физические лица осуществляют на основании уведомления налогового органа (п.
6 ст. 228 Важно НК РФ). ВАЖНО!
Если величина прощенного долга равна или меньше 4 000 руб. либо долг прощен в качестве дара, уплачивать налог с прощенной суммы не нужно (п.
Прощение долга учредителем по договору займа: проводки, налоги
Юридически прощение долга в рассматриваемых правоотношениях может быть оформлено несколькими способами: Посредством заключения договора дарения (его сторонами будут, таким образом, учредитель фирмы и сама фирма).
Предметом договора будет сумма, которая до того момента была передана хозяйствующему субъекту в установленном порядке. Рассматриваемый вариант оформления прощения долга фирмы перед учредителем возможен, только если учредитель является физическим лицом. Если он имеет статус юрлица, то договор дарения с другим юрлицом — фирмой-заемщиком, по закону нельзя будет заключить.
Прощение займа учредителю
Прощение долга
Документальное оформление процедуры прощения долга Свое решение о прощении долга кредитор может выразить в уведомлении к должнику или заключить с ним двустороннее соглашение о прекращении долга.
В соглашении о прощении долга следует детально указать условия, при выполнении которых долг считается прощенным, а также при исполнении какого договора и на какую сумму образовалась задолженность (предмет сделки).
Источник: http://disk-shetka.ru/proschenie-dolga-uchreditelju-po-dogovoru-zajma-v--godu-80666/
Прощение долга по займу между юридическими лицами
По позиции специалистов Налоговой службы у должника в результате прощения ему долга возникает так называемая экономическая выгода в виде суммы основного долга и процентов, начисленных за пользование заемными средствами и в результате возникшей просрочки.
Заемщик фактически не возвращает эти деньги и может свободно распоряжаться ими по своему усмотрению. По НК РФ (ст. 224) указанные суммы подлежат налогообложению по ставке НДФЛ 13%.
Списание долга учредителю по договору займа Многие собственники кредитуются в своих компаниях. Зачастую они предпочитают оформлять на себя безвозмездные займы, которые затем не спешат отдавать по несколько лет.
Ведь по таким договорам займа не действует срок давности в три года и договор зачастую заключается на неопределенный срок по усмотрению собственников.
Прощение долга по договору займа между юридическими лицами
Не всегда прощение долга расценивается судебным органом в качестве именно процедуры такого характера. Иногда оно классифицируется как дарение. То есть, судебным органом ситуация расценивается как предоставление дара.
Однако данный процесс запрещён к проведению между фирмами коммерческого характера. Для обоснования того, что прощение долга проводится правомерно, требуется обоснование процедуры.
Кредитору необходимо доказать, что данное решение обосновано с экономической точки зрения.
Соглашение о прощении долга юридическому лицу
Внимание Ещё один важный пункт – налоговые обязательства и то, каким образом они подразделяются между сторонами.
статьи
- Правомерность осуществления прощения по договору займа
- Разновидности форм сделки
- Прощение долга между юридическими лицами: налогообложение у кредитора
- Налоговые последствия для дебитора
- Как оплачивается НДС дебитором?
Правомерность осуществления прощения по договору займа Взаимоотношения кредитора и дебитора образуются на основании заключённого договора.
Согласно ему, две стороны оформили соглашения, по которому кредитор предоставляет второй стороне займ или услуги с условием возврата. Прекращение договора наступает в том случае, когда дебитор исполнил своё обязательство.
Но есть и ещё один вариант закрытия сделки – прощение долга.
Оформление прощения долга заемщику
Согласно с этими документами договор займа между юридическими лицами с процентами или без них должен заключаться в письменной форме. В договоре должны быть оговорены все важнейшие аспекты заключаемой сделки, касающиеся суммы займа, срока его возврата, условий возврата и так далее.
Все изменения в основной договор займа возможны только в форме дополнительных соглашений, которые, так же как и основной договор, заключаются в письменном виде. Это же касается и соглашения о прощении долга. На основании главы 26 прощение основной суммы долга или его определенной части возможно исключительно при обоюдном соглашении сторон.
В части налогов, возникающих у юридических лиц, вследствие заключения договора займа и соглашении о прощении задолженности надо опираться на Налоговый Кодекс РФ.
Прощение процентов по договору займа юридическому лицу
Например, собственник взял у компании в долг 500 тыс.р. По итогам полугодия компанией было принято решение выплатить дивиденды в размере 1 млн.р.
Важно С указанной суммы необходимо удержать и перечислить в бюджет НДФЛ 13% (130 тыс.р.). Если собственник решится на взаимозачет, то он получит на руки (1000000-130000-500000) = 370000 р.
Часто встречается на практике, что собственник и директор компании – это одно лицо. В этом случае договор займа подписывается в нескольких экземплярах: на должностное лицо и учредителя.
Следовательно, включить в затраты для расчета налога на прибыль аннулированный займ учредителю нельзя.
Прощение долга: основание процедуры, оформление и налогообложение
Налог наприбыль» 99 «Прибыли иубытки» 64 200 Сумма прощенного займа и прощенных процентов в бухгалтерском учетевключается в доходы, а в налоговом — нет, поэтому с суммы разницы в учетеотражается постоянный налоговый актив (ПНА) А в учете ООО «Весна» будут отражены следующие бухгалтерские проводки. операции Дт Кт Сумма На дату выдачи займа (01.07.2010) Перечислен заем дочернейкомпании 58-3″Предоставленныезаймы» 51 «Расчетныесчета» 300 000 На конец каждого месяца, в котором заемщик пользовался займом(июль 2010 г. — январь 2011 г.) Начислены проценты подоговору займа(300 000 руб. x 12% /12 мес.) 76 «Расчеты сразнымидебиторами икредиторами» 91-1 «Прочиедоходы» 3 000 Проценты и в бухгалтерском, и в налоговом учете признаются в доходаходинаково — ежемесячно (Пункт 13 ПБУ 9/99; п. 6 ст. 271 НК РФ).
Ошибка установки соединения с базой данных
Налог на добавленную стоимость регламентируется главой 21 указанного документа.Налог на прибыль юридические лица обязаны выплачивать в соответствии с главой 25 НК. Кроме основных документов к числу важнейших актов, объясняющих прощение долга одного юридического лица другому можно отнести:
Источник: http://departamentsud.ru/proshhenie-dolga-po-zajmu-mezhdu-yuridicheskimi-litsami/