
Ответ в ифнс на требование о предоставлении пояснений по ндс
В таком случае первым шагом будет запрос акта сверки, данные которого необходимо сравнить с первичными документами, выданными контрагентом и полученными от него. На основании сверки Вы сможете либо выявить собственные ошибки , либо обнаружить неточности партнера (неправильно выписан счет-фактура, сумма операции в учете не соответствует первичным документам, т.п.).
- Одно из наиболее распространенных оснований для запроса – расхождение в данных декларации (сведения книги покупок и книги продаж). Для уточнения причин расхождений Вам потребуется поднять первичную документацию и проверить корректность внесения данных. Причиной расхождений может быть неверно внесенная сумма по документу (сумма по счету не соответствует указанным в декларации данным) либо отсутствие информации по какой-либо операции (данные счета-фактуры не внесены в декларацию).
- Шаг 4.
- Внимание
- Налоговый учет
В ходе камеральной проверки декларации НДС, органы ФНС вправе потребовать у налогоплательщика пояснения относительно данных, отраженных в документе.
В стать расскажем о том, как правильно составить пояснение в налоговую по НДС и подать его в ФНС, а также разберем распространенные ошибки и ответим на вопросы по теме.
Когда ФНС может затребовать пояснения по НДС Условия, при которых ФНС вправе затребовать у плательщика пояснения по НДС-декларации, закреплены в действующих законодательных актах.
Также нормативные документы регламентируют порядок, сроки и форму предоставления ответа на требование. Законодательные акты по теме Ниже в таблице приведены нормативные документы, которые устанавливают правила направления требований и предоставления ответа на них. № п/п Нормативный документ Описание 1 НК (п. 3 ст.
Ответ на требование о предоставлении пояснений по ндс
Важно
После того, как ошибка будет найдена, нужно передать в налоговую уточненную отчетность с исправленными данными — но это касается только сумм. Если же ошибка не относится к финансовой части, то «уточненку» сдавать не надо, достаточно предоставить необходимые пояснения. Внимание: закон не говорит о том, что пояснения должны быть даны именно в письменной форме, т.е.
это значит, что они могут быть предоставлены и устно.
Ответ на требование ифнс о предоставлении пояснений по ндс в 2018 году
Согласно нормативным документам, налоговики направляют требование в электронном виде по телекоммуникационным каналам связи. Факт приема требования подтверждается квитанцией, которую налогоплательщик отправляет в ответ на запрос ФНС. Будьте внимательны: Вы обязаны принять требование и отправить квитанцию не позднее 6-ти рабочих дней с момента ее поступления.
То есть если Вы получили запрос 17.07.17 (понедельник), то принять его и отправить ответную квитанцию Вы должны не позже следующего понедельника (24.07.17).
В случае просрочки ФНС имеет все основания для того, чтобы заблокировать банковские счета организации и запретить переводы денежных средств в любой форме. Шаг 2.
Уточнение кода ошибки Согласно действующему законодательству, требование ФНС направляется налогоплательщику с указанием кода выявленной ошибки.К пояснениям для подтверждения собственной правоты можно приложить счета-фактуры, выписки из книг продаж и покупок.
Это будет весомым аргументом, особенно в случае, когда ваша уточненная декларация уменьшает сумму к оплате в бюджет.
Как избежать вопросов от налоговой службы Чтобы максимально снизить количество требований по НДС-ным декларациям, необходимо тщательно проверять данные, которые предоставляются в декларации.
Даже если с фирмами-контрагентами ведется документооборот в бумажном виде, то внимательный бухгалтер сможет правильно составить декларацию.
Если же этот процесс компьютеризован, то сверка своих книг с теми, которые принадлежат контрагенту, будет значительно проще и быстрее.
Итак, если вы не хотите возникновения проблем с ФНС, то стоит своевременно и правильно дать ответ на требование о предоставлении пояснений по НДС.
Онлайн журнал для бухгалтера
Код присваивается в соответствие со следующей классификацией:
- При выявлении расхождений с контрагентами укажите код ошибки «1». К ошибкам применяется подобная классификация в случаях, если:
- контрагент не указал в декларации отраженную Вами запись;
- партнер передал «нулевую» декларацию, при этом Вами предоставлены данные о наличии операций с контрагентом;
- поставщик/покупатель не предоставил декларацию, поэтому возможность сопоставления данных отсутствует.
- Расхождения между разделами 2 и 3 декларации классифицируются по коду «2».
- В случае, если ФНС выявило несоответствие данных, указанных в разделах 10 и 11 декларации, то плательщику будет направлено требование с кодом «3».
Как в 2017 году работать с требованиями налоговых органов
Сумма НДС была оформлена к вычету, АО «МегаСтрой» показало это в отчете по налогу на добавленную стоимость за 2 квартал 2016г. 12.07.
2016 АО «МегаСтрой» получило от налоговой службы требование пояснить отличие в суммах налога на добавленную стоимость, оформленных АО«МегаСтрой» к вычету, и начисленных ООО «Фарел».
В этом случае, требование налоговой предоставить пояснение может быть вызвано тем, что ФНС сомневается в достоверности расхождений сумм начисленного НДС поставщика и объема заявленного вычета АО «МегаСтрой». Причина расхождения – поставщик выступает посредником отгрузки.
В пояснении нужно это указать и приложить подтверждающие документы. Например, можно дать следующий ответ согласно образцу: Руководителю ИФНС России № 2 по г. Москве от АО «МегаСтрой» ИНН 1485324511, КПП 7735211002 115112, г.
Москва, ул. Клубничная, д. 1, корп. 4 Тел.: (496) 524-33-46 Исх.
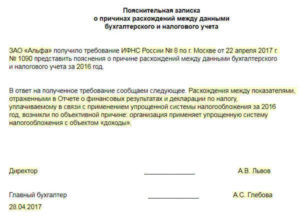
Образец ответа на требование налоговой о предоставлении пояснений
Источник: http://kodeks-alania.ru/otvet-v-ifns-na-trebovanie-o-predostavlenii-poyasnenij-po-nds/
Пояснение расхождения в декларации по прибыли и ндс для налоговой. Пояснения в налоговую о расхождениях в декларациях по ндс и прибыли. Ваша инспекция хоть раз требовала пояснить противоречия или расхождения в отчетности
29.11.2016 09:18 9603
Требования о предоставлении пояснений от налоговых органов всегда приходят в самый неподходящий момент.
А иногда ситуация осложняется еще и тем, что вы не понимаете, в чем именно заключается ошибка, как правильно её исправить, и будет ли достаточно просто пояснений или нужно предоставлять уточняющие отчеты? В этой статье я хочу поговорить с вами об одной из самых популярных причин для направления требования: несоответствие доходов от реализации по налогу на прибыль и выручки по НДС.
93% людей нашли этот ответ полезным. Подоходный налог основан на заработанной заработной плате и доходе, тогда как налог на прирост капитала измеряется по разнице между тем, что вы купили для инвестиций за то, что вы его продали.
Ставки подоходного налога могут составлять от 15% до 6%. Ставки прироста капитала могут варьироваться от 0 для домохозяйств с более низким доходом до 20%.
Налог на прирост капитала, очевидно, будет предпочтительным налогом для более высоких работников, поскольку он облагается налогом по гораздо более низкой ставке, чем доход.
В чем именно заключается в данном случае ошибка (а возможно, и не ошибка, но об этом чуть позже) и как её увидеть своими глазами? Открываем декларации по НДС и налогу на прибыль за периоды, указанные в требовании.
Необходимо помнить, что декларация по налогу на прибыль заполняется нарастающим итогом с начала года, а вот по НДС налоговым периодом является квартал.
Поэтому, если вопросы у ФНС возникли, например, по итогам отчетной кампании за 9 месяцев, то для проверки нужно будет открыть декларацию по налогу на прибыль за этот период и три отчета по НДС: за первый, второй и третий кварталы.
В отчете по налогу на прибыль обращаем внимание на строку 010 Листа 02 «Доходы от реализации».
Самое главное понять, что при определенных обстоятельствах реализованная прибыль от прироста капитала существенно ниже налоговой ставки, чем обычный доход.
Максимальная ставка федерального налога на обыкновенный доход составляет 6% по сравнению с только 20% от долгосрочного реализованного прироста капитала.
Значение данной строки сверяем с суммой строк 010 Раздела 3 (графа «Налоговая база в рублях») деклараций по НДС за указанный период (в нашем случае за три квартала).
Если ваша организация осуществляет реализацию на экспорт, то необходимо также прибавить налоговую базу, отраженную в Разделе 4 отчета по НДС.
Еще учитываем операции, не подлежащие налогообложению и включенные в Раздел 7.
Если, собрав налоговую базу по всем разделам деклараций по НДС за требуемый период, вы не получаете сумму, отраженную в декларации по налогу на прибыль, то начинаем разбираться с причинами такого явления.
Обыкновенный доход включает заработную плату с работы, а также прибыль от бизнеса. Прибыль от активов, удерживаемых более года, — «долгосрочный» прирост капитала.
Краткосрочные доходы от прироста капитала облагаются налогом по тем же самым высоким ставкам, что и обычный доход, тогда как долгосрочные выгоды получают предпочтительную более низкую ставку, о которой говорилось выше.
Следовательно, у инвесторов есть большой стимул удерживать ценные активы как минимум на год плюс один день.
Чтобы усложнить ситуацию, большинство дивидендов от акций облагается налогом по тем же самым низким ставкам, что и реализованная долгосрочная прибыль от прироста капитала. Рассмотрим это широкое объяснение кисти.Как всегда, проконсультируйтесь с налоговым консультантом по вопросам налогообложения. Самая большая воспринимаемая налоговая проблема для большинства предпринимателей — это подоходный налог.
Они правы, но только если они также сразу придумают проблему № 2: налог с оборота. Впоследствии многие компании не справляются с этим.
Причин может быть несколько:
1) В одну из деклараций действительно закралась ошибка.
Например, часто бывает такая ситуация, когда уже после отправки отчета по НДС начинаются корректировки данных для подготовки отчета по налогу на прибыль. Документы перепроводятся, вносятся исправления, после этого суммы в декларации по НДС также могут измениться, а отчет уже был отправлен с прежними данными.
Для того, чтобы проверить текущую ситуация по регистрам учета НДС, можно создать новую налоговую декларацию за интересующий квартал и попробовать её перезаполнить, а затем сравнить данные с исходным отчетом (ни в коем случае не пытайтесь перезаполнять исходный отчет!). Если суммы изменились, проверяем их корректность и сверяем новые суммы с декларацией по налогу на прибыль.
Ошибки при этом могут быть самыми различными, подробно о проверке деклараций по данным учета в 1С: Бухгалтерии предприятия 8 мы рассказывали в видеокурсах «НДС: от понятия до декларации» и «Налоговый учет и расчет налога на прибыль» .
В том случае, если были переданы ошибочные сведения, скорее всего, потребуется сформировать уточненную декларацию, особенно, если корректировка должна быть произведена в сторону увеличения налога.
До этого мы хотим сохранить вас и очистить темноту от этого налога. Недавно новый клиент говорил с возмущением. Он все равно не получал бы никакой прибыли — и все же он должен был платить налоги все время! Это не может быть правильно, в газете постоянно говорится, что «великие» с потерями вообще не платят больше налогов! Как эксперт вы смущены и задаетесь вопросом, что происходит.
Рука на сердце: Знаете ли вы?
Но решение довольно простое. Клиент никогда не объяснял разницу между НДС и подоходным налогом. И, таким образом, логически, не понял, что две совершенно разные пары обуви.
Пожалуйста, не говорите поспешно: если вы этого не понимаете, вы должны оставить свои пальцы свободными.
Из налога с продаж только торговцы слышат о своем профессиональном обучении, но откуда это должен знать оптик, веб-дизайнер, сантехник?
2) Был исчислен НДС с прочих доходов.
Если ваша организация в налоговом периоде получала внереализационные доходы, облагаемые НДС, то о данном факте нужно будет написать в ответе на требование.
Данный вид доходов отражается в строке 020 Листа 02 декларации по налогу на прибыль, но не все доходы, отраженные по данной строке, облагаются НДС, поэтому для ФНС такая ситуация не является прозрачной, необходимо предоставить пояснения.
Например, ваша организация выставила штрафные санкции покупателю, исчислила с суммы штрафа НДС и отразила данные суммы на счете 91, т.е. в составе внереализационных доходов.
И можете ли вы быть уверены в том, что с вашей частной коллекцией и налогообложением автомобилей в соответствии с правилом 1%, продажи на основе НДС — все в порядке? Конечно, не рассчитывайте на несостоятельность вашей компании.
Внезапно ваши самые крупные должники терпят неудачу. И вы даже не освобождаетесь от этого, если у вас все еще есть частная несостоятельность, чтобы иметь возможность начать все сначала после шести лет.
В соответствии с действующей правовой ситуацией налог на налог с продаж выходит за рамки закона о несостоятельности.Ошибки в данном случае нет, уточненную декларацию составлять не нужно, достаточно дать пояснения в ответ на требование.
3) Организация получала в налоговом периоде доход от курсовых разниц.
В том случае, если по итогу налогового периода организация получила доход от курсовых разниц, также придется предоставить пояснения налоговому органу.
Дело в том, что курсовые разницы включаются в доход для целей исчисления налога на прибыль, но не являются объектом обложения НДС, поэтому между показателями деклараций возникает вполне обоснованная разница.
Разве это не причина для пристального внимания в тот же день? Подоходный налог и торговый налог. Также не возникает вопроса о таком активе, как налог на наследство. Налог — это просто оборот, который предпринимает предприниматель — вы — осуществляете. Каждый раз, когда налоговая ставка — и в прямом смысле слова «без учета потерь».
Вычет предназначен для освобождения предпринимателя
Тем не менее, предприниматель не должен облагаться налогом на добавленную стоимость, а только конечным пользователем. Сегодня, будучи предпринимателем, вы должны вычесть входной НДС — весь входной налог на то, что вы покупаете, чтобы иметь возможность совершать продажи, вы можете вычесть из своего НДС, который будет вычитаться из ваших счетов-фактур.
Также по теме:
- Корректирующая декларация по НДС в сторону уменьшения налога – что следует учесть?
- Могут ли быть нулевыми прямые расходы в декларации по налогу на прибыль?
- Соответствие строк 070 и 170 раздела 3 декларации по НДС – почему приходят требования от ФНС и как найти ошибку?
- Реализация с НДС для организации на УСН в программе 1С: Бухгалтерия предприятия 8
- Сторно ошибочного документа поступления и уточненная декларация по НДС в 1С: Бухгалтерии предприятия 8
Источник: https://belprim.ru/vat/explanation-of-the-difference-in-the-declaration-of-profit-and-vat-for-the-tax-explanations-in-the-tax-on-discrepancies-in-declarations-on-vat-and-profits/