
Отражение реализации услуг при кассовом методе бухучета
Метод начисления и кассовый метод
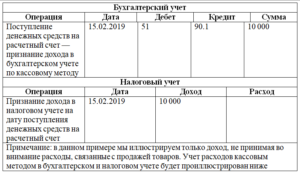
Учетная политика предприятия является основой деятельности бухгалтерской службы на субъектах хозяйствования.
Поэтому крайне важно сделать правильный выбор относительно того или иного метода отнесения доходов и затрат, чтобы впоследствии не возникало недоразумений с фискальными органами.
В статье ниже мы и поговорим о том, каким образом можно отражать в бухгалтерском учете результаты операционной деятельности предприятия.
Сущность и классификация доходов на предприятии
Согласно действующему законодательству, в качестве дохода принимается любая прибыль, которую получает субъект хозяйствования в процессе своей деятельности, и которую можно исчислить в стоимостном выражении различными способами (для этого существует кассовый метод или же начисления).
При этом есть категория поступлений в бюджет предпринимателя, которая исключается из статей доходов и не подлежит налогообложению. К таким следует отнести дополнительные налоги (их принято также называть косвенными), представляющие собой добавленную стоимость на товар, которую покрывает покупатель при приобретении.
В целом доходная часть определяется путем анализа первичных и налоговых учетных документов, а также прочих, подтверждающих факт свершившейся сделки. Иными словами, доходы классифицируются на налогооблагаемые и те, которые не подлежат расчету фискального сбора.
Ни для кого не секрет, что чистая прибыль формируется из общей суммы выручки за вычетом ряда обязательных отчислений, после чего и рассчитывается совокупный доход разными способами (такими, например, как метод начисления и кассовый метод).Полученная сумма подлежит налогообложению и соответствует следующим условиям:
- финансовые потоки должны представлять собой результат реализационной деятельности;
- выручка считается полученной даже в том случае, если она представлена не в денежной форме, а в натуральной.
Однако есть и такой доход, который принято считать внереализационным и учитывать как результат операционной деятельности. К нему следует отнести различного рода паи, проценты от депозитов, курсовые разницы, полученные штрафы, пени и прочие.
Не подлежат налогообложению такие поступления в пользу субъекта хозяйствования, как арендованное имущество, займы, а также взносы в уставный фонд предприятия.
Сущность и классификация расходов
Когда речь заходит о расходах, многие начинающие субъекты хозяйствования, не имеющие опыта в предпринимательской деятельности, думают о том, что любые операционные затраты уменьшают налогооблагаемую прибыль. Однако это заблуждение.
Да, расход представляет собой определенную сумму, выраженную в стоимостной форме и высчитанную любым удобным способом, регламентированным законодательством (например, один из таких – кассовый метод), на которую можно уменьшить доход до налога.
Однако существует ряд операций, которые не имеют права быть принятыми к учету валовых результатов.
Поэтому каждый расход должен иметь адекватное обоснование, подтверждать факт своего свершения документально, а также касаться непосредственной деятельности субъекта хозяйствования.
Документальное оформление расходов
На каждую разновидность затрат фискальные органы запрашивают определенный перечень документов, который может незначительно отличаться от приведенного ниже:
- если это командировочные расходы, то требуется авансовый отчет с подтверждающим удостоверением, чеками на жилье и транспорт;
- транспортные услуги – путевые листы, акты приема-передачи оказанных услуг;
- аренда имущества – расчетные документы, подтверждающие оплату, договоры, акты приема-передачи;
- мобильная связь – договоры, приказы о пользовании, детализация счетов, перечень уполномоченных сотрудников;
- эксплуатация автомобилей служебного содержания – путевые листы;
- приобретение питьевой воды – справка из соответствующих органов о непригодности местной водопроводной воды к употреблению, расчетные документы.
Разновидности расходов
Итак, расходы уже подкреплены документально, после их необходимо исчислить любым удобным способом (например, для этого существует метод начисления и кассовый метод, о которых мы поговорим несколько позже), но для начала давайте попробуем проклассифицировать имеющиеся затраты.
Следует уяснить, что таковые могут быть даже в том случае, если на предприятии отсутствует прибыль.
Поэтому, согласно постановлению Министерства финансов РФ, и распределяться они должны не относительно доходной части (поскольку не всегда на нее приходятся), а в соответствии с собственной классификацией.
Разновидностей всего две, и они просты для запоминания:
- Те затраты, которые подлежат налогообложению (бывают внереализационными и задействованными в производственном процессе).
- Не облагаемые налогом затраты, иными словами – прочие.
Расход как объект налогообложения
Для того чтобы определить величину выручки, можно использовать кассовый метод определения доходов, ну а если последние отсутствуют в балансе как таковые, то все внимание при подведении финансовых результатов необходимо обратить на расходы. Как говорилось выше, они могут как облагаться налогами, так и нет – все это согласно действующему законодательству.
К первым можно отнести производственные и реализационные, материальные (или, как их еще принято называть, сырьевые), трудовые (заработная плата сотрудников), амортизационные и прочие.
Затраты, которые не подлежат налогообложению, называют также нормируемыми. Их перечень регламентирован ст. 270 Налогового кодекса Российской Федерации. Среди них могут быть недостачи, представительские расходы, а также компенсация личных затрат сотрудников, которые были осуществлены в процессе служебных командировок.
Кассовый метод: определение и особенности использования
Наконец, мы добрались до способов исчисления доходов и расходов за отчетный период. Для начала необходимо уяснить, что под такую процедуру подпадают только те операции, которые законодательно подлежат учету.
Кассовый метод признания доходов и расходов основан на средней арифметической, которая высчитывается за весь период в совокупности и берет за свою константу величину чистой прибыли.
Последняя, как говорится в разъяснениях фискальной службы, должна быть менее 1 миллиона рублей в месяц.А это значит, что на полугодие должно приходиться максимум доходов – 6 млн. рублей. Как будет распределяться данная сумма, остается на усмотрение субъекта хозяйствования. Поэтому вполне законным будет, если предприниматель в первые три месяца вообще не получит прибыли, а в последующие она составит по 2 млн. на каждый отчетный период.
Исключения из кассового метода
Кассовый метод имеет массу недостатков. Для начала, как вы уже заметили, он имеет ограничения по сумме, а это значит, что крупные субъекты хозяйствования, имеющие величину средней выручки более 1 млн. рублей, попросту не могут его применять законодательно. Существует перечень учреждений, которые лишены такого способа учета результатов операционной деятельности.
Так, согласно НК РФ, кассовый метод признания доходов и расходов исключен в своем использовании для следующих представителей бизнеса:
- финансовые учреждения, занимающиеся банковской деятельностью;
- те субъекты хозяйствования, которые принимают участие в совокупном ведении хозяйства согласно заключенной договоренности о доверительном управлении активами или же о простом товариществе.
Учет доходов кассовым методом
Если субъект хозяйствования выбрал данный способ отражения в финансовых результатах собственной выручки, то он обязан отразить это в действующей учетной политике предприятия и в дальнейшем ей следовать.
Кассовый метод признания доходов и расходов в приходной части имеет ряд особенностей, закрепленных действующим законодательством, поэтому их соблюдение обязательно для любых форм хозяйствования, которым разрешено использовать данный вариант учета согласно НК РФ:
- датой признания поступления считается день, в который денежные средства были зачислены на расчетный счет субъекта хозяйствования в банке;
- условие выше также касается любых работ и услуг на благо бизнеса, которые считаются неимущественными;
- если предприятие предоставляло займы кому-либо, то в день их погашения также отражается доход в полной мере.
Иными словами, кассовый метод можно основывать на фактических операциях. В противном случае поступления в пользу субъекта хозяйствования не признаются.
Расходы при кассовом методе
Как вы уже поняли, при такой учетной политике расходы будут приниматься во внимание лишь в том случае, если присутствовал документально оформленный факт их осуществления.
В случае затратной части баланса кассовый метод признания доходов и расходов в качестве подтверждения принимает факт непосредственной оплаты и ничего более.
Последний также говорит о прекращении взаимных обязательств между контрагентами согласно указанным в Налоговом кодексе РФ нормам.
https://www.youtube.com/watch?v=n1rkL-mJPys
А это значит, что кассовый метод учета расходов исключает отнесение к затратной части тех платежей, которые считаются авансом за услуги и товары, однако пока еще не выполнены. В данном случае потоки по операции будут отнесены в финансовый результат в день отгрузки товара или оказания услуг по договору.
Доходы при методе начисления
Если кассовый метод доходов и расходов признает операции лишь в том случае, когда они фактически уже осуществились, то методика начисления, наоборот, обязует отражать в финансовых результатах обязательства в день их возникновения, вне зависимости от реального осуществления условий сделки.
Согласно общему правилу отражения поступлений от реализации, сделка будет показана в учете как результат операционной деятельности в день подписания акта об оказании работ и предоставлении товаров.
Однако существует также специальное правило, касающееся тех комплексных договоренностей, результат которых отразить одним отчетным периодом не представляется возможным. В таком случае доход отражается равномерно относительно каждого зафиксированного промежутка времени, и регламентируется это учетной политикой предприятия.
Расходы при методе начисления
Если кассовый метод учета требует фактического подтверждения осуществленных расходов, то при методике начисления относительно затрат дела обстоят несколько иначе. К принципам последнего можно отнести следующие:
- затраты отражаются в учете в том периоде, к которому они относятся документально, вне зависимости от даты фактического осуществления сделки;
- если в условиях договора указаны сроки выполнения обязательств, они и ложатся в финансовый результат, в противном случае налогоплательщик может их определить по своему усмотрению;
- принципы, указанные в пункте выше, также касаются тех форм договоров, в которых указаны только рамки оплаты, но ничего не говорится об отгрузке товара и оказании услуг;
- если расходы невозможно классифицировать и отнести к какому-либо месту возникновения затрат, то их совокупная сумма распределяется равномерно относительно всей доходной части.
Источник: http://fb.ru/article/196295/metod-nachisleniya-i-kassovyiy-metod
Есть ли смысл вести бухучет кассовым методом?
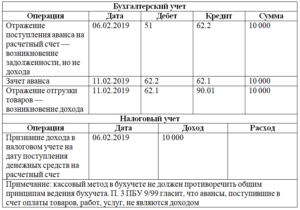
Субъекты малого предпринимательства, за исключением эмитентов публично размещаемых ценных бумаг, вправе признавать доходы и расходы по мере оплаты (п. 12 ПБУ 9/99, п. 18 ПБУ 10/99). Такая учетная политика именуется кассовым методом ведения бухучета. Этот метод тоже считается упрощенным. Однако методические разработки по нему отсутствуют. В чем причина и есть ли перспектива?
Обратимся к перечню объектов бухгалтерского учета. Это:
- активы, обязательства и капитал (элементы бухгалтерского баланса);
- доходы и расходы (элементы отчета о финансовых результатах).
Курсы повышения квалификации для бухгалтеров и главных бухгалтеров на ОСНО и УСН. Учтены все требования профстандарта «Бухгалтер». Систематизируйте или обновите знания, получите практические навыки и найдите ответы на свои вопросы.
В статье «Простая система бухучета… непроста!» мы пришли к выводу, что факты хозяйственной жизни — это особые объекты, формируемые из пяти вышеперечисленных. В целях ведения бухучета методом двойной записи факт объединяет такие объекты попарно (в этом суть корреспонденции счетов). А при простой записи факт возникает при изменении одного из этих объектов.
При двойной записи по методу начисления доходы порождают активы в виде дебиторской задолженности покупателей (ДЕБЕТ 62 КРЕДИТ 90). Расходы у нас тоже ассоциируются с формированием активов — в частности, незавершенного производства (ДЕБЕТ 20 КРЕДИТ 02, 10, 69, 70, …). Однако попытка увязать признание актива с его оплатой заводит в тупик.
Это неудивительно, поскольку определение активов не связано с текущими денежными потоками, а принципиально опирается на будущие денежные потоки. Обязательства определяются через понятие активов. Ну а капитал — это разность активов и обязательств (п.п. 7.2 — 7.4 Концепции бухгалтерского учета в рыночной экономике России, одобр.
Методологическим советом по бухгалтерскому учету при Минфине РФ, Президентским советом ИПБ РФ 29.12.1997).
В итоге баланс подлежит формированию исключительно по методу начисления. Лишь тогда он характеризует финансовое положение компании.
Система не только кассовая, но и простая
С упоминания о простой системе мы начали не случайно. Именно простая запись позволит совместить признание доходов по оплате и активов по начислению. В ней эти объекты признаются раздельно. А как быть с расходами?
Большинство бухгалтеров убеждены, что активы формируются и в связи с расходами. Но это наиглавнейшее заблуждение! Оно порождено непоследовательностью терминологии в ПБУ 10/99.
Обратимся к пункту 2 данного стандарта. В нем указано, что расходы неизбежно приводят к уменьшению капитала. Этот признак расходов никак не вяжется со свойствами активов.
В то же время пункт 6 ПБУ 10/99 однозначно описывает формирование актива.
https://www.youtube.com/watch?v=laLTz6wTDs0
На самом деле нужно различать расходы и затраты. Расходы — это элементы отчета о финансовых результатах. Затраты — это средства, формирующие активы. Подтверждение — в п. 8.6.3 Концепции.
Он гласит: «Затраты признаются как расход отчетного периода, когда очевидно, что они не принесут будущих экономических выгод организации или когда будущие экономические выгоды не отвечают критерию признания актива в бухгалтерском балансе».
Термин «затраты» употребляется и в Инструкции по применению Плана счетов (утв. приказом Минфина РФ от 31.10.2000 № 94н).
Иными словами, если компания контролирует затраты и они повлекут за собой приток денежных средств, то у нее возникает актив (на балансе). В противном случае затраты породят расход (в отчете о финансовых результатах).Как поясняет Игорь Сухарев, начальник отдела методологии бухгалтерского учета и отчетности Минфина РФ: «Расход признается, когда организация осуществила затраты, но при этом не выполнены требования признания актива».
Итак, при кассовом методе списание с баланса активов порождает расходы в отчете о финансовых результатах лишь в том случае, если активы оплачены. Увязать эти факты посредством традиционной двойной записи проблематично. В простой системе названные факты учитываются порознь. Именно это нам и необходимо.
Вывод: бухучет кассовым методом мы ведем по простой системе.
Как вести учет в простой системе кассовым методом на практике — иллюстрирует пример из торговой деятельности. Посмотреть пример подробнее.
Совет бухгалтерам
Компаниям на «упрощенке» целесообразно объединить регистры бухгалтерского и налогового учета. Во-первых, записи в них ведутся на основании одних и тех же первичных документов. А во-вторых, данные отчета о финансовых результатах и налоговой книги учета доходов и расходов могут различаться весьма незначительно. Комплексный регистр будет выглядеть так:
| Бухгалтерский баланс | Отчет о финансовых результатах | Книга учета доходов и расходов | |||
| — | — | — | — | Доходы | Расходы |
| А | Б | 3п — 18п | 3п — 18п | 19н | 20н |
Вам понравился кассовый метод? Тогда за дело! Пересматривать учетную политику принято с начала года.
Вебинары для бухгалтеров в Контур.Школе: изменения законодательства, особенности бухгалтерского и налогового учета, отчетность, зарплата и кадры, кассовые операции.
Источник: https://school.kontur.ru/publications/307
Кассовый метод: налогообложение курсовых разниц

Одним из сложных вопросов исчисления налога на прибыль при кассовом методе определения доходов и расходов является определение внереализационных доходов и расходов. В частности, это касается и курсовых разниц.
Свое мнение по данному вопросу в предлагаемой статье излагает А.А. Куликов, заместитель начальника отдела документальных проверок Управления по налоговым преступлениям ГУВД по г.
Санкт-Петербургу и Ленинградской области.
Кассовый метод
В соответствии с пунктом 1 статьи 273 НК РФ организации (за исключением банков) имеют право на определение даты получения дохода (осуществления расхода) по кассовому методу при условии выполнения требований, предусмотренных данным пунктом.
Пунктами 2 и 3 статьи 273 НК РФ устанавливается, что если организация-налогоплательщик определяет свои доходы и расходы по кассовому методу, то датой получения дохода признается день поступления средств на счета в банках и (или) в кассу, поступления иного имущества (работ, услуг) и (или) имущественных прав, а также погашение задолженности перед налогоплательщиком иным способом, а расходами налогоплательщика признаются затраты после их фактической оплаты.
Данные нормы НК РФ, четко определяя порядок признания доходов и расходов по реализации товаров (работ, услуг), оставляют неясным вопрос признания внереализационных доходов и расходов. В частности, это относится к признанию курсовых разниц по валютным операциям при определении доходов и расходов кассовым методом.
Для ответа на вопрос о том, признаются или не признаются курсовые разницы доходами и расходами при применении кассового метода нужно, прежде всего, разобраться в том, что вообще НК РФ признает внереализационными доходами и расходами.
В соответствии с положениями статей 247 и 248 НК РФ в состав объекта налогообложения включаются доходы от реализации товаров (работ, услуг), а также внереализационные доходы.
Состав внереализационных доходов предусмотрен статьей 250 НК РФ, однако приведенный перечень не может быть признан исчерпывающим, поскольку в абзаце втором данной статьи, открывающем список внереализационных доходов, используется формулировка, что «…внереализационными доходами признаются, в частности…».
Таким образом, при определении состава доходов, подлежащих включению в состав налоговой базы по налогу на прибыль, необходимо исходить из общего понятия дохода, приведенного в статье 41 НК РФ, под которым понимается «экономическая выгода в денежной или натуральной форме, учитываемая в случае возможности ее оценки и в той мере, в которой такую выгоду можно оценить».
Курсовые разницы
Пунктом 11 абзаца второго статьи 250 НК РФ предусмотрено включение в состав внереализационных доходов положительной курсовой разницы, возникающей от переоценки имущества в виде валютных ценностей и требований (обязательств), стоимость которых выражена в иностранной валюте, в том числе по валютным счетам в банках, проводимой в связи с изменением официального курса иностранной валюты к рублю Российской Федерации, установленного Центральным банком РФ. Положительной курсовой разницей признается курсовая разница, возникающая при дооценке имущества в виде валютных ценностей и требований, выраженных в иностранной валюте, либо при уценке выраженных в иностранной валюте обязательств.
Статьей 247 НК РФ при исчислении налоговой базы по налогу на прибыль предусмотрено уменьшение доходов, полученных налогоплательщиком, на сумму произведенных расходов. В соответствии с пунктом 1 статьи 252 НК РФ расходами признаются обоснованные и документально подтвержденные затраты, осуществленные (понесенные) налогоплательщиком.
В соответствии с пунктом 2 статьи 252 НК РФ расходы, понесенные налогоплательщиком в целях осуществления предпринимательской деятельности, подразделяются на расходы, связанные с производством и реализацией, и внереализационные расходы. Перечень последних приводится в статье 265 НК РФ (в соответствии с п.
1 данной статьи он опять-таки неисчерпывающий).Подпунктом 5 пункта 1 статьи 265 НК РФ предусмотрено включение в состав внереализационных расходов отрицательной курсовой разницы, возникающей от переоценки имущества в виде валютных ценностей и требований (обязательств), стоимость которых выражена в иностранной валюте, в том числе по валютным счетам в банках, проводимой в связи с изменением официального курса иностранной валюты к рублю, установленного ЦБ РФ. Отрицательной признается курсовая разница, возникающая при уценке имущества в виде валютных ценностей и требований, выраженных в иностранной валюте, или при дооценке выраженных в валюте обязательств.
Классификация курсовых разниц
Курсовые разницы как элемент доходов и расходов, учитываемых при исчислении налога на прибыль, могут возникать вследствие финансово-хозяйственных операций, которые в общем виде можно поделить на две группы:
- курсовые разницы, возникающие при получении налогоплательщиком иностранной валюты в качестве оплаты в счет исполнения контрагентами налогоплательщика обязательств по приобретению товаров (работ, услуг);
- курсовые разницы, возникающие вследствие переоценки активов и обязательств налогоплательщика в связи с изменением официального курса рубля, если таковые не связаны с расчетами за реализованные товары (работы, услуги).
Безусловно, вывод о невозможности возникновения доходов и расходов в виде курсовых разниц у налогоплательщика, применяющего кассовый метод определения доходов и расходов, справедлив в отношении первой группы курсовых разниц.
https://www.youtube.com/watch?v=H0dBYJtP91A
В отношении же второй группы такой вывод сделать нельзя, поскольку осуществление операций с иностранной валютой при колебаниях официального курса рубля (на момент получения иностранной валюты и на момент признания дохода и расхода в связи с осуществлением данной валютной операции) как раз и формирует экономическую выгоду (доход) или дополнительные затраты (расход) налогоплательщика при исполнении обязательств, выраженных в иностранной валюте.
25 февраля 2003 года российская организация «А», применяющая кассовый метод определения доходов и расходов в целях налогообложения, получает беспроцентный заем от иностранного контрагента — организации «Б» — в сумме 10 000 долларов США на условиях единовременного возврата по сроку 30 сентярбя 2003 года. Официальный курс на 25 февраля 2003 года — 30 рублей за один доллар США. Официальный курс доллара США на 31.03.2003 года составил 33 рубля. |
Источник: https://buh.ru/articles/documents/13554/