
Оплата за товар ☁ за третьих лиц 2019 запрещена
Сразу же отмечу, что Налоговый кодекс не содержит запрета или каких- либо иных ограничений по принятию к вычету НДС в подобных ситуациях. Но Кодекс Кодексом, а что по этому поводу разъясняют контролирующие органы? Минфин также не видит препятствий для принятия НДС к вычету.
Такие выводы изложены, например, в Письме от 22 ноября 2011 года № 03- 07-11/320, в котором указано, что в статье 172 НК отсутствуют специальные положения по применению вычетов при оплате налога третьим лицом, а следовательно, такой факт не влияет на обоснованность применения вычетов.
Отмечу, что за те годы, когда НДС принимался к вычету после фактической оплаты, сложилась многочисленная судебная практика в пользу компаний. Суды указывали, что факт оплаты третьему лицу не влияет на обоснованность применения вычетов по НДС (см..
например, постановление ФАС Дальневосточного округа от 01.09.2008 г.
Важно
Например, поставщик может попросить партнера погасить за него задолженность по своему договору с теплоснабжающей организацией. Последняя в этом случае для организации, которая производит оплату, является третьим лицом.
В этой статье мы рассмотрим такие платежи, по которым плательщик не является должником. Хочешь-не хочешь «Законно ли это? А если компания не хочет так платить?» – такие вопросы возникают у бухгалтера компании в первую очередь. Для ответа на них нужно обратить внимание на Гражданский кодекс. В нем есть статья 313 «Исполнение обязательства третьим лицом».
В ней сказано, что «исполнение обязательства может быть возложено должником на третье лицо, если из закона, иных правовых актов, условий обязательства или его существа не вытекает обязанность должника исполнить обязательство лично. В этом случае кредитор обязан принять исполнение, предложенное за должника третьим лицом» (п.
Платежи за третьих лиц в рф запрещены
ГК РФ; смотрите также постановление Пятнадцатого арбитражного апелляционного суда от 17 октября 2011 г. N 15АП-9477/11).
С целью определенности при подобных расчетах в поле «Назначение платежа» платежного документа следует указывать, что оплата осуществляется именно по договору между плательщиком (покупателем) и поставщиком (с указанием реквизитов договора) и перечисляется третьему лицу на основании указания поставщика (с указанием реквизитов письма) в счет исполнения конкретного обязательства поставщика перед третьим лицом (с указанием реквизитов договора между поставщиком и третьим лицом).
Внимание
Рекомендуем также ознакомиться с материалами:- Энциклопедия решений. Оплата третьим лицом;- Энциклопедия решений. Исполнение обязательства надлежащему лицу;- Энциклопедия решений.
Доказательства принятия исполнения кредитором;- Энциклопедия решений. Исполнение обязательства третьему лицу.
Оплата за третьих лиц 2018 за товар
ГК РФ). Как мы видим, оплата за контрагента (поставщика или подрядчика) какому-либо третьему лицу законом не запрещена. Мало того, это третье лицо обязано принять такой платеж.
Такое право есть у фирмы в ситуации, когда она подвергается опасности утратить свое право на имущество контрагента, являющегося должником (п. 2 ст. 313 ГК РФ).
Полезно знать
Журнал «РАСЧЕТ» Сразу отмечу: бухгалтер не вправе только по своей воле осуществлять подобные платежи, ведь он не является руководителем организации. Поэтому рассмотрим ситуации, когда инициатива оплаты третьим лицам исходит от контрагентов компании или от ее руководства.
Для начала внесем ясность, кто такие – третьи лица, что понимается под этим термином. Понятие это часто употребляется в тексте ГК, однако в Кодексе не содержится его определения.
Тем не менее из контекста положений ГК, а также других законов, например ГПК и АПК, следует, что третье лицо – это лицо, которое не состоит с компанией в договорных отношениях применительно к конкретному обязательству.
Из этого следует, что инициатива об оплате в пользу третьего лица будет скорее всего исходить от какого-нибудь контрагента фирмы.
Оплата задолженности за третьих лиц в 2018 году
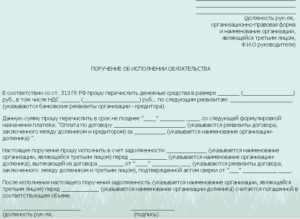
Чтобы обратиться к своему контрагенту с просьбой произвести оплату в пользу другого лица, достаточно составить письмо в свободной форме на имя его руководителя. В этом письме должны присутствовать наименования всех сторон операции, то есть плательщика, должника и организации, в пользу которой будет происходить оплата.
Кроме того, нужно указать обязательство, в счет исполнения которого плательщик будет переводить денежные средства. Понятно, что письмо должно включать и основные параметры платежа — сумму, реквизиты для оплаты, назначение и так далее.
Вообще, не будет лишним составить как можно более подробное письмо. Соответственно, если вы выступаете в роли организации, которой контрагент предлагает оплатить причитающиеся ему средства на счет сторонней организации, важно получить оригинал такого письма, подписанный руководителем компании.
Источник: http://sovetnik36.ru/oplata-za-tovar-za-tretih-lits-2018-zapreshh/
оплата третьим лицам

С необходимостью оплаты третьим лицам рано или поздно сталкивается каждая фирма. Некоторые бухгалтеры опасаются проводить такие платежи. Стоит ли производить оплату третьим лицам, и как правильно оформить такой перевод средств?
Сразу отмечу: бухгалтер не вправе только по своей воле осуществлять подобные платежи, ведь он не является руководителем организации. Поэтому, рассмотрим ситуации, когда инициатива оплаты третьим лицам исходит от контрагентов компании или от ее руководства.
Для начала внесем ясность, кто такие третьи лица, что понимается под этим термином. Понятие это часто употребляется в тексте ГК, однако в Кодексе не содержится его определение.
Тем не менее, из контекста положений ГК, а также других законов, например ГПК и АПК, следует, что третье лицо – это лицо, которое не состоит с компанией в договорных отношениях применительно к конкретному обязательству.
Из этого следует, что инициатива об оплате в пользу третьего лица будет, скорее всего, исходить от какого-нибудь контрагента фирмы. Например, поставщик может попросить партнера погасить за него задолженность по своему договору с теплоснабжающей организацией.
Последняя в этом случае для организации, которая производит оплату, является третьим лицом. В этой статье мы рассмотрим такие платежи, по которым плательщик не является должником.
Хочешь – не хочешь
«Законно ли это? А если компания не хочет так платить?» – такие вопросы возникают у бухгалтера компании в первую очередь. Для ответа на них нужно обратить внимание на Гражданский Кодекс. В нем есть статья 313 «Исполнение обязательства третьим лицом».
В ней сказано, что «исполнение обязательства может быть возложено должником на третье лицо, если из закона, иных правовых актов, условий обязательства или его существа не вытекает обязанность должника исполнить обязательство лично.
В этом случае кредитор обязан принять исполнение, предложенное за должника третьим лицом» (п. 1 ст. 313 ГК РФ). Как мы видим, оплата за контрагента (поставщика или подрядчика) какому-либо третьему лицу законом не запрещена. Мало того, это третье лицо обязано принять такой платеж.
Точно так же и организация, которая сейчас является плательщиком, обязана будет принять платеж, если тот поступит по задолженности контрагента-покупателя от третьего лица.
Кроме того, в некоторых случаях организация может по своей собственной инициативе произвести оплату третьему лицу. Такое право есть у фирмы в ситуации, когда она подвергается опасности утратить свое право на имущество контрагента, являющегося должником (п. 2 ст. 313 ГК РФ).Учитывая многочисленную и устоявшуюся арбитражную практику, можно с уверенностью утверждать, что в настоящее время у налоговых органов и судов не должно возникнуть вопросов к компании, как при признании расходов, так и при принятии к вычету входящего НДС при оплате товаров, работ или услуг третьему лицу.
Согласно нормам ГК «действия без поручения, иного указания или заранее обещанного согласия заинтересованного лица в целях предотвращения вреда его личности или имуществу, исполнения его обязательства или в его иных непротивоправных интересах (действия в чужом интересе) должны совершаться заинтересованным лицом, исходя из их очевидной выгоды или пользы и действительных или вероятных намерений для заинтересованного лица и с необходимой по обстоятельствам дела заботливостью и осмотрительностью» (п. 1 ст. 980 ГК РФ). Если лицо, в интересе которого предпринимаются действия без его поручения, одобрит их, к отношениям сторон в дальнейшем применяются правила о договоре поручения или ином соглашении, соответствующем характеру предпринятых действий (ст. 982 ГК РФ).
Но чаще всего, платежи третьим лицам осуществляются в рамках статьи 313 ГК.
Сразу же отвечу на возможный вопрос: а обязана ли организация платить в пользу третьего лица, выполняя волю своего контрагента? По умолчанию, если это особо не оговорено в договоре, – не обязана.
И по суду заставить сделать это вряд ли получится. Арбитры придерживаются позиции, что в суде нельзя обязать исполнить добровольное действие.
Оформление платежа
На практике поручение об оплате третьему лицу оформляется письмом от контрагента в адрес руководителя организации.
Необходимо, чтобы в письме была указана сумма, подлежащая оплате, были прописаны реквизиты компании, в пользу которой необходимо произвести платеж, а также правильное назначение перевода (№ договора, счета и т.п.).
Чем подробнее письмо, тем лучше: эти данные защитят компанию-плательщика от потенциальных рисков.
Если оплата третьему лицу осуществляется в счет погашения встречного обязательства, то соответствующие сведения (реквизиты договора, акта, накладной, платежного поручения и т.п. в зависимости от конкретных обстоятельств) также нужно отразить в письме. Еще необходимо, чтобы в бумаге было прямо указано, какое встречное обязательство будет погашено таким платежом.
Кроме того, очень важно, чтобы письмо было подписано уполномоченным на это лицом. Лучше всего, если это сделает непосредственно сам руководитель организации, а не какое-либо лицо по доверенности. И, безусловно, платить стоит, только имея на руках оригинал письма, а не его копию.
Заплатили и передумали
Предположим, что организация получила письмо от своего контрагента с просьбой заплатить не ему лично, а какой-либо другой компании по какому-нибудь договору, фирма исполнила такой платеж, а затем передумала и решила вернуть деньги обратно, мотивируя это, например, ошибочностью платежа. Сразу же отмечу, что третье лицо – получатель такого платежа может не вернуть полученные деньги. И суд, если дело дойдет до него, скорее всего, признает, что организация не вправе требовать вернуть сумму такого перевода.
Оплата третьим лицам вполне законна. Компания вправе по просьбе контрагента перевести деньги указанной им фирме. Однако в этом случае важно соблюсти все формальности. Так, необходимо проследить, чтобы письмо от партнера было оформлено правильно.
Источник: http://www.raschet.ru/articles/30/14663/
Оплата за третье лицо: какие нужны документы

Контрагент просит своего должника заплатить денежные средства не ему на счет, а перечислить их сторонней организации – сейчас такие ситуации не редкость. Отказать или можно согласиться? Если все же произвести оплату за третье лицо, какие нужны документы, чтобы обезопасить компанию от возможных рисков? Ответы на эти и подобные вопросы не так сложны, как кажутся.
Законодательство
Никаких ограничений ни в Гражданском, ни в Налоговом кодексах нет, запрета на оплату за третьих лиц в 2019 г. документы не содержат.
Наоборот, есть подтверждение возможности таких действий: часть 1 статьи 313 ГК прямо указывает, что кредитор должен принять оплату от третьего лица за должника, если таковая обязанность возложена должником на третье лицо.
Исключение – если в договоре оговорено, что оплата производится лично должником (ч. 3 ст. 313 ГК), в таком случае кредитор не обязан (но может) принять платеж.О том, что за третье лицо можно оплатить налоги, говорится в части 1 статьи 45 НК, а части 8 и 9 этой же статьи расширяют толкование – уплачивать разрешено не только налоги, но и пени, штрафы, сборы и страховые взносы. Произвести платежи в бюджетную систему позволяют и банковские правила. Уже во всех финансовых организациях, обслуживающих компании и ИП, программные средства позволяют провести такие платежные документы.
Оплата за третье лицо – документы
Если организация решит перечислить денежные средства за третье лицо, то необходимо подкрепить намерение и действия соответствующими документами. Для этого:
-
должник должен прямо заявить кредитору, что третьим лицом перечисляются денежные средства по его (должника) обязательствам для дальнейшего учета расчетов между всеми участниками (при этом согласие кредитора в большинстве случаев не требуется);
-
производящая оплату сторона для правильного заполнения платежных документов должна иметь реквизиты компании, куда отправляются денежные средства, и знать назначение платежа;
-
необходимо, чтобы получатель верно учел поступившие средства по контрагенту и договору, в рамках которого производится оплата;
-
после перечисления всем трем сторонам нужно провести сверку взаимных расчетов.
Если ничем не подтверждать оплату, то в дальнейшем любая из сторон может столкнуться с претензиями и даже судебными разбирательствами, например, по ст. 395 ГК – за пользование чужими денежными средствами (с виновной стороны удерживаются еще и проценты за пользование) или из-за санкций по договору за несвоевременное исполнение обязательств.
Оплата товара третьим лицом за покупателя: документы
Совершаемые операции надо правильно оформить.
При расчетах за товары сначала основной должник «А» должен направить своему контрагенту «Б», имеющему перед ним задолженность, соответствующее письмо (на фирменном бланке) с просьбой произвести оплату третьему лицу «В». Такое письмо содержит следующие данные:
-
наименование всех сторон (кем и за кого будет производиться платеж, а также кому он предназначен);
-
изложение просьбы о платеже в счет имеющейся задолженности;
-
сумма обязательства и срок уплаты;
-
реквизиты счета, номер и дата договора или другого документа, на основании которых платеж может быть правильно идентифицирован; хорошо, если будут обозначены те товары (их группа), за которые нужно перечислить деньги;
-
полные банковские реквизиты стороны, получающей денежные средства (ИНН, КПП, расчетный счет, БИК и корсчет банка).
Желательно привести в письме и образец заполнения поля «Назначение платежа», в котором будет написано, что деньги перечисляются именно за должника по соответствующему договору (образец такого письма можно найти здесь). Некоторые налоговые инспекции рекомендуют указывать, кроме названия, и ИНН третьего лица – во избежание дополнительных вопросов.
Основной должник «А» должен оставить себе копию письма, а оригинал будет храниться у контрагента «Б».
Далее:
-
После перечисления суммы плательщик «Б» направляет своему контрагенту «А» копию платежного поручения с отметкой банка для отчета о совершенных действиях и в целях учета произведенных расчетов. Можно сопроводить его письмом, чтобы оставалось подтверждение направления, хотя это и необязательно.
-
И последнее, что стоит обязательно оформить – акты сверки. У лица, за которого производилась оплата (А), остается два акта: один с плательщиком (Б), второй с получателем (В) денежных средств. Эти документы будут свидетельствовать, что все расчеты между сторонами учтены верно. Важно, чтобы подписаны они были уполномоченными представителями.
При оплате за услуги третьему лицу оформление документов практически не отличается от приведенного выше порядка, единственное, что в назначении платежа указываются, за какие услуги, а не товары, перечисляются деньги.
Нужно ли подтверждение получателю
Иногда контрагент-получатель требует от плательщика, с которым его не связывают договорные обязательства, письмо о зачете платежа на должника, чтобы подстраховать себя от претензий со стороны перечисляющей компании.
Такое действие оправдано, если в платежном документе приведены неполные данные, не позволяющие однозначно трактовать, за что получены деньги.
Однако сам факт перечисления средств (с полной и точной расшифровкой за кого и в счет каких обязательств оплачивается) служит достаточным основанием для их зачета по должнику. Поэтому требовать такое письмо от постороннего, по сути, лица представляется излишним.
Более верным будет (если все же организация решит дополнительно обезопасить себя) взять письмо от своего контрагента – покупателя с просьбой разрешить произвести оплату не ему самому, а третьему лицу с подробным указанием, кто и за что именно, в каком размере уплатит.
Такой порядок и уже сложившаяся деловая практика показывают, что нет ничего страшного и незаконного, когда производится оплата третьим лицом. Это может быть даже удобно для сторон договора – денежные средства поступают быстрее, минуя дополнительные обороты по счетам участников, а при правильном оформлении, претензий не возникает ни у сторон, ни у налоговых инспекций.
Источник: https://spmag.ru/articles/oplata-za-trete-lico-kakie-nuzhny-dokumenty