
Обязательны ли при долгосрочных сделках подписанные акты сверок
Как сделать сверку с контрагентами и составить акт
Документы, как за ними не следи, все равно иногда теряются. Они не доходят до ваших покупателей или у вас нет документов поставщиков. А это приводит к разным суммам задолженности в учете организаций. Выявить такие разногласия помогает сверка задолженностей с контрагентами.
В этой процедуре нет ничего сложного. Только ее отличает большой объем работы. Регулярность сверки расчетов зависит от вашего желания и возможностей. Но раз в год ─ в годовую инвентаризацию ─ она обязательна. Таким образом, подтверждается сальдо счетов расчетов.
О том, как :
- сделать сверку с контрагентами
- урегулировать разногласия в акте сверки расчетов
- проводить оплату задолженности по акту сверки
читайте в этой статье.
статьи:
1. Что такое акт сверки и пример его заполнения
2. Может ли бухгалтер подписывать акт сверки
3. Кто должен делать акт сверки
4. Разногласия в акте сверки расчетов
5. Что делать бухгалтеру, если документов нет в учете его организации?
6. Что делать бухгалтеру, если документов нет в учете контрагента?
7. Оплата задолженности по акту сверки
8. Сверка с контрагентами в 1С версии 8.3
Итак, идем по порядку.
1. Что такое акт сверки и пример его заполнения
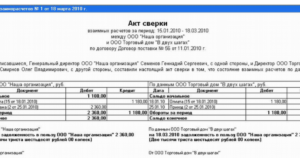
Акт сверки ─ это документ, в котором отражены расчеты между организациями за определенный период. Продавец в таком акте показывает формирование дебиторской задолженности покупателя и поступившую от него оплату. А покупатель ─ свою кредиторскую задолженность перед поставщиком, с которым проводит сверку расчетов, и ее погашение.
Акт сверки подписывают и заверяют печатями обе организации (при наличии).
Утвержденной формы акта сверки нет. К тому же он не является первичным документом. Поэтому при разработке формы можно использовать реквизиты первичного документа, которые установлены п.2 ст.9 федерального закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ. Вот статья про оформление документов в бухгалтерском учете.
И понимать, что акт сверки, как и любой другой акт между организациями ─ двухсторонний. А значит нужно предусмотреть соответствующие поля для подписей.
Обычно акт сверки подписывают главный бухгалтер и руководитель.
Заполнять акт можно перечислением хозяйственных операций по каждой организации, но удобнее это делать в разрезе договоров. Тогда, в случае расхождений, сразу будет видно по какому договору не сходятся обороты.
Заполняют акт сверки только в деньгах.
Пример заполнения акта сверки. ООО «Метель» ─ поставщик ткани ─ составила акт сверки с ателье ООО «Вьюга» по состоянию на 31.03.2018.
Ответственный за составление акта сверки в ООО «Метель» заполнил его в двух экземплярах, подписал у директора и главного бухгалтера и отправил в ООО «Весна».В ООО «Весна» проверили обороты, заполнили оба экземпляра акта со своей стороны, подписали и отправили в ООО «Метель» один заполненный акт. После проставления учетных данных в обеих организациях акт сверки выглядит так.
В этом примере обе организации подтверждают, что у ООО «Весна» есть задолженность перед ООО «Метель» в размере 150 000 рублей.
2. Может ли бухгалтер подписывать акт сверки
В организациях, у которых много контрагентов и с ними регулярно проводят сверку расчетов, главному бухгалтеру и руководителю приходится тратить много времени на подписание актов сверок.
Чтобы освободить время, на одного из бухгалтеров выписывают доверенность. Благодаря этому он может подписывать любой акт сверки. При этом еще может проверять правильность составления актов коллегами.
3. Кто должен делать акт сверки
Инициатором проведения сверки задолженности с контрагентом может быть любая сторона сделки. В нормативных актах не прописана обязанность проводит сверку между организациями. Это право компаний. Поэтому регламентировать порядок и частоту сверки расчетов можно и нужно в договорах.
В компаниях составлением актов сверки и отправкой контрагентам не всегда занимается бухгалтерия. По распоряжению руководства, это могут быть и другие работники ─ те, кто непосредственно работает с покупателями и поставщиками.
Во многих программах для ведения учета, в том числе и в 1С, учет расчетов с контрагентом организован на отдельных субсчетах ─ карточках. Поэтому, если все документы своевременно заведены в систему, выгрузить обороты по конкретной карточке не составляет труда. И вопрос: «Кто должен делать акт сверки» не вызывает много споров.
Конечный результат ─ заполненный акт сверки должен обязательно «дойти» до бухгалтерии и быть проверенным. Кстати, сверку можно рассматривать как одну из составляющих инвентаризации. Более подробно о проведении инвентаризации прочтите тут.
Результатом сверки могут быть:
- подписанный контрагентом акт, в котором нет разногласий
- акт, подписанный с разногласиями
Сверка без разногласий ─ самая оптимальная и простая для бухгалтера. А что делать когда разногласия есть?
4. Разногласия в акте сверки расчетов
причина разногласий в акте сверки расчетов ─ отражение документов в учете одной организации и неотражение этих же документов в учете другой.
Такое возможно, если:
- документы не дошли до контрагента
- внутри компании документы не были переданы бухгалтеру для отражения в учете
- проводки по документам в первой компании были сделаны в одном периоде, а во второй ─ периодом раньше или позже
Причем документов может не быть:
- в учете вашей компании
- в учете контрагента
При проверке акта сверки расчетов, который был предоставлен контрагентом, сразу видно в каких документах есть разногласия.
5. Что делать бухгалтеру, если документов нет в учете его организации?
Ситуация 1: компания ─ покупатель материальных ценностей
Шаг первый. Нужно проверить, а не проведены ли эти документы в другом периоде, например, следующем за периодом сверки. Если документов, по которым есть разногласия в акте сверки расчетов в учете у вас нет, то переходите к шагу 2.
Шаг второй. Узнать у ответственного сотрудника компании, который работает с контрагентом, а не забыл ли он передать документы по закупке в бухгалтерию. Если забыл, то срочно забрать документы и проверить их соответствие тому, что указал контрагент в акте сверки, провести в учете.
Если документов нет, тогда идите дальше.
Шаг третий. Запросить дубликаты неотраженных в учете документов у контрагента. Получить, проверить их и провести в учете.
На каждом из этих шагов вы можете столкнуться с одним из вариантов:
- контрагент отразил у себя вашу дебиторскую задолженность преждевременно. Например, по условиям договора, переход права собственности ─ во время приемки товара покупателем. Сотрудники вашей компании приняли товар в месяце, следующем, за проведением сверки. Вы можете подписать акт с расхождениями и указанием причины
- документы были отражены позднее, чем это нужно было сделать. Подписывайте акт, который предоставил ваш поставщик.
Ситуация 2: компания ─ покупатель услуг.
Нужно идти по тем же шагам, как и в случае с закупкой материальных ценностей. Но надо помнить об основном отличии ─ дата оказания услуг, а значит и дата появления дебиторской задолженности ─ число, которым в вашей организации подписали акт выполненных работ.
Исключение ─ коммунальные услуги, стоимость которых определяется исходя из показаний приборов учета. В этом случае дата акта равна дате оказания услуги. Учет расходов на коммунальные услуги освещен здесь.
6. Что делать бухгалтеру, если документов нет в учете контрагента?
Ситуация 1 ─ ваша компания продает продукцию, в акте сверки, который прислал контрагент не отражены ваши документы по отгрузкам в их адрес.
В этом случае вам нужно убедиться, что вы отразили выручку и дебиторскую задолженность в соответствии с условиями договора. Если с этим все в порядке, проверьте: а были ли отправлены документы в адрес контрагента.
Когда со стороны вашей организации все сделано правильно, добавляйте неотраженный документ в акт сверки и подписывайте его с разногласиями.
Если же есть проблемы именно на вашей стороне, то сначала надо их решить. А потом уже или включать документ, по которому есть расхождения в акт сверки, или согласиться с суммами покупателя.
Ситуация 2 ─ ваша компания выполнила работу, но отражения ее закупки нет в акте сверки, который прислал покупатель.
Алгоритм действий:
- проверьте дату подписи на акте выполненных работ со стороны заказчика
- не нашли экземпляр акта, который подписан с обеих сторон? Тогда узнавайте, а отправили ли акт покупателю
- исходя из результатов «расследования» делаете выводы. И либо добавляйте обороты в акт сверки покупателя и подписывайте его в таком виде, с разногласиями, либо соглашаетесь с цифрами контрагента
В примерах приведены не все ситуации, которые могут привести к расхождениям в актах сверки расчетов. Но уже понятно, что причины, по которым часть документов не попадает в акт сверки, могут быть разными. От неправильного толкования условий договора до забывчивости сотрудников. Причем со стороны любого из контрагентов.
7. Оплата задолженности по акту сверки
При сверке может быть выявлено, что у одной организации есть задолженность перед другой, это может произойти по следующим причинам:
- не отражен первичный документ в учете должника
- есть ошибки в расчетах, например, при переводе валюты в рубли
В учете должника нет нужного документа. В этом случае компания, которой должны оплату, отправляет в адрес организации-должника дубликаты первичных документов. После их проведения в учете появится задолженность, которую можно оплачивать обычным порядком. В платежном поручении, в поле основание, нужно указать накладную, акт или другой документ ─ причину задолженности.
Ошибки в расчетах можно исправить составлением бухгалтерской справки и отражением ее в учете. После того как сформируется задолженность, ее можно оплатить. В данном случае можно провести оплату задолженности по акту сверки, указав его в качестве основания в платежном поручении.
Если вы обнаружили ошибку в своем учете, то ее нужно исправить. В этом случае вам поможет статья про исправление ошибок в учете.
8. Как сделать сверку с контрагентами в 1С версии 8.3
Как сделать сверку с контрагентами с использованием программы 1С: Бухгалтерия 8 ред.3.0 смотрите в видео.
Акт сверки очень важный и нужный документ, формирование или проверка которого иногда требует больших трудозатрат. Поэтому сверку с компаниями, с которыми у вас большие обороты по деньгам и/или номенклатуре лучше проводить регулярно, может быть даже ежемесячно.
Нужно помнить, что акт сверки ─ не первичный документ, любая цифра в нем появилась после бухгалтерской проводки, которая, в свою очередь, была сделана на основании соответствующего первичного документа.
В случае расхождений надо искать причину ─ лишний или непроведенный в учете документ, и уже по нему прояснять ситуацию.
Источник: https://azbuha.ru/raschety-s-kontragentami/kak-sdelat-sverku-s-kontragentami/
Кто делает акт сверки заказчик или исполнитель

Терентьев Богдан
Правила составления документа Бухгалтерам часто приходится делать акт сверки взаиморасчетов.
Пример составления и заполнения такого бланка строго индивидуален для каждой организации.
Учитывая то, что закон не предусматривает для этого какой-то строгой унифицированной формы, работники любого предприятия вынуждены сами формировать ее, руководствуясь общими правилами и требованиями:
- Начинается любой акт «шапкой» с исходной информацией о партнерах.
- Далее идет стандартная фраза, которая используется во всех договорах. В ней говорится о том, что нижеподписавшиеся представители двух сторон составили настоящий акт, подтверждая, что следующее состояние бухучета.
- Вслед за этими словами идет уже известная таблица. Первой строкой в ней стоит «сальдо на начало периода». Далее идут операции, разделенные на «дебет» (выполнение работ или поставка товара) и «кредит» (оплата).
Как правильно проверить и заполнить форму акта сверки взаиморасчетов
Важно Узнать у ответственного сотрудника компании, который работает с контрагентом, а не забыл ли он передать документы по закупке в бухгалтерию. Если забыл, то срочно забрать документы и проверить их соответствие тому, что указал контрагент в акте сверки, провести в учете. Если документов нет, тогда идите дальше. Шаг третий.
- контрагент отразил у себя вашу дебиторскую задолженность преждевременно. Например, по условиям договора, переход права собственности ─ во время приемки товара покупателем.
Сотрудники вашей компании приняли товар в месяце, следующем, за проведением сверки. Вы можете подписать акт с расхождениями и указанием причины
Ответственный за составление акта сверки в ООО «Метель» заполнил его в двух экземплярах, подписал у директора и главного бухгалтера и отправил в ООО «Весна». В ООО «Весна» проверили обороты, заполнили оба экземпляра акта со своей стороны, подписали и отправили в ООО «Метель» один заполненный акт. После проставления учетных данных в обеих организациях акт сверки выглядит так.
В этом примере обе организации подтверждают, что у ООО «Весна» есть задолженность перед ООО «Метель» в размере 150 000 рублей. 2. Может ли бухгалтер подписывать акт сверки В организациях, у которых много контрагентов и с ними регулярно проводят сверку расчетов, главному бухгалтеру и руководителю приходится тратить много времени на подписание актов сверок. Чтобы освободить время, на одного из бухгалтеров выписывают доверенность.
Благодаря этому он может подписывать любой акт сверки.
Как сделать сверку с контрагентами и составить акт
В этом случае его подпись может быть основанием для прерывания срока исковой давности по этому долгу.
Поэтому вполне реальна ситуация, когда такой должник не подписывает акт сверки взаимных расчетов, чтобы этот документ нельзя было использовать в суде.
Однако, если акт был составлен грамотно, на основании имеющихся данных бухгалтерского учёта обеих фирм, он поможет бухгалтерам убедиться в правильности имеющихся у них данных по этим расчётам.
Существует процедура подписания, которая носит название одностороннего подписания. В этом случае стороны занимаются проведением сверки не совместно, а по очереди. При этом сначала одна сторона вносит изменения в заранее подготовленный документ, затем передает его другой стороне.
Её бухгалтерия выполняет сличение поданных цифр со своими данными. Если всё совпадает, документ подписывается.
Акт сверки взаиморасчётов
Если с этим все в порядке, проверьте: а были ли отправлены документы в адрес контрагента. Когда со стороны вашей организации все сделано правильно, добавляйте неотраженный документ в акт сверки и подписывайте его с разногласиями.
Если же есть проблемы именно на вашей стороне, то сначала надо их решить.
А потом уже или включать документ, по которому есть расхождения в акт сверки, или согласиться с суммами покупателя.
Ситуация 2 ─ ваша компания выполнила работу, но отражения ее закупки нет в акте сверки, который прислал покупатель. Алгоритм действий:
- проверьте дату подписи на акте выполненных работ со стороны заказчика
- не нашли экземпляр акта, который подписан с обеих сторон? Тогда узнавайте, а отправили ли акт покупателю
- исходя из результатов «расследования» делаете выводы.
Как правильно составить акт сверки взаиморасчетов?
Подписывайте акт, который предоставил ваш поставщик.Ситуация 2: компания ─ покупатель услуг. Нужно идти по тем же шагам, как и в случае с закупкой материальных ценностей.
Но надо помнить об основном отличии ─ дата оказания услуг, а значит и дата появления дебиторской задолженности ─ число, которым в вашей организации подписали акт выполненных работ. Исключение ─ коммунальные услуги, стоимость которых определяется исходя из показаний приборов учета.
В этом случае дата акта равна дате оказания услуги. Учет расходов на коммунальные услуги освещен здесь. 6.Что делать бухгалтеру, если документов нет в учете контрагента? Ситуация 1 ─ ваша компания продает продукцию, в акте сверки, который прислал контрагент не отражены ваши документы по отгрузкам в их адрес. В этом случае вам нужно убедиться, что вы отразили выручку и дебиторскую задолженность в соответствии с условиями договора.
Кто подписывает акт сверки взаимных расчетов — здесь возможны различные варианты
Грамотно проведённая и оформленная в соответствии с требованиями законодательства сверка взаимных расчётов поможет получить точные цифры на момент её проведения.
- 1 Что такое акт сверки взаимных расчетов
- 1.1 Какую информацию содержит
- 1.2 Каким требованиям должен соответствовать
- 2 Его назначение
- 3 Правовая база
- 4 Кто должен подписывать документ
- 4.1 Кто и как может подписать по доверенности
- 5 Одностороннее подписание
- 6 Приказ на право подписи
- 7 Подписание при увольнении уполномоченного лица
- 7.1 Что будет, если акт подпишет неуполномоченное лицо
- 8 Заключение
Что такое акт сверки взаимных расчетов Акт сверки взаиморасчетов составляется в двух экземплярах и подписывается обеими сторонами процесса.
Первичные документы: акт сверки взаимных расчетов
Так, акт сверки может быть подписан между покупателем и поставщиком, плательщиком и Пенсионным Фондом, между двумя предприятиями одного холдинга и даже между двумя структурными подразделениями одного предприятия.К причинам подписания акта сверки можно отнести следующее:
- долгосрочное сотрудничество между двумя контрагентами;
- возможность отсрочки оплаты за товар;
- когда предприятие работает с широким ассортиментом товаров;
- когда товары обладают очень высокой стоимостью;
- инвентаризация состояния взаиморасчетов с контрагентами;
- потребность в подтверждении дебиторской или кредиторской задолженности перед контролирующими органами или высшим руководством и т.д.
Акт сверки взаиморасчетов может быть составлен за месяц, квартал, год или даже за весь период работы. Строгих требований, как к его оформлению, так и периодичности нет.
Если вас интересует, как составить график сменности, ознакомьтесь с этим материалом.
Зачем нужен и как заключается договор на возмездное оказание услуг с физическим лицом — читайте здесь. Роль документа в судебном процессе Важно помнить, что в случае судебных разбирательств по поводу выполнения условий договора или взыскания задолженности акт сверки может принести пользу.
Но отечественная судебная практика содержит разное отношение к его наличию у потерпевшей стороны:
- Подписанный акт сообщает всего лишь о состоянии расчетов, но не подтверждает факт, что один из участников процесса признает долг.
Разногласия в акте сверки расчетов 5. Что делать бухгалтеру, если документов нет в учете его организации? 6. Что делать бухгалтеру, если документов нет в учете контрагента? 7. Оплата задолженности по акту сверки 8. Сверка с контрагентами в 1С версии 8.3 Итак, идем по порядку.
1.
Что такое акт сверки и пример его заполнения Акт сверки ─ это документ, в котором отражены расчеты между организациями за определенный период. Продавец в таком акте показывает формирование дебиторской задолженности покупателя и поступившую от него оплату. А покупатель ─ свою кредиторскую задолженность перед поставщиком, с которым проводит сверку расчетов, и ее погашение.
Акт сверки подписывают и заверяют печатями обе организации (при наличии). Утвержденной формы акта сверки нет. К тому же он не является первичным документом.
Внимание К сожалению, законодательство не устанавливает ни формы документа ни порядка его подписания. Поэтому процесс сверки ничем не регламентируется.
Это можно, скорее назвать обычаем делового оборота. Поэтому вполне возможна ситуация, когда одна сторона согласна подписать акт сверки, в то время как другая просто отказывается это сделать.
Дело в том, что если должник признает долг, то это прерывает срок исковой давности по существующей задолженности.
Это, в частности, означает, что он начинает заново отсчитываться от даты подписания документа. Понятно, что стороне, которая является должником, такая ситуация невыгодна. Тем более тогда, когда она рассчитывает на истечение срока исковой давности. Именно поэтому бывает так, что невыгодно ставить свою подпись под актом сверки.
Кто должен подписывать документ Обычно подпись ставит руководитель предприятия и его главный бухгалтер.
Затем следует сальдо на конец данного периода. А заканчивается таблица расчетом задолженности.
- Подпись уполномоченных лиц должна быть подтверждена круглой печатью компании.
- Вместо руководителя, акт может подписать и другое лицо. Для этого нужна доверенность, которая даст ему такие полномочия. Кстати, в суде ее отсутствие может поставить под сомнение весь документ.
Источник: http://alishavalenko.ru/kto-delaet-akt-sverki-zakazchik-ili-ispolnitel/
Акт сверки: назначение, периодичность составления, годовая отчетность, формы акта сверки, порядок заполнения, правила подписания, статус документа

Акт сверки — это документ, предназначенный для определения состояния взаиморасчетов между контрагентами.
Законодательство не обязывает организации и индивидуальных предпринимателей составлять эти документы в обязательном порядке.
Однако большинство работников бухгалтерии предпочитают периодически проводить данную работу с целью избежать ошибок в учете и возможных разногласий с поставщиками и покупателями.
Назначение документа
Акт сверки предназначен для документального подтверждения состояния расчетов между двумя организациями на определенную дату.
С помощью данного документа можно проследить все хозяйственные операции, проведенные с участием контрагентов в разрезе договоров или в целом по конкретной организации, и вывести конечное сальдо на ту или иную дату.
Этот остаток может быть подтвержден как обоими участниками сверки, так и только одним юридическим лицом или ИП. Если по данным бухучета существуют расхождения по сумме конечного сальдо, то их можно устранить путем изучения операций, которые указаны в акте сверки.В учете той или иной организации может быть неверно отражена сумма какой-либо продажи или оплаты. В случае обнаружения ошибок бухгалтер делает в учете исправления, после чего составляется новый акт сверки взаиморасчетов, который подписывается уполномоченными на это лицами.
Периодичность составления
Законодательством нашей страны не предусмотрена обязанность компаний составлять акты сверки в строго определенное время.
Каждая организация самостоятельно решает, когда необходимо проводить проверку взаиморасчетов с контрагентами, да и стоит ли это делать вообще.
При этом можно выделить несколько ситуаций, когда данная процедура может помочь избежать ошибок в бухучете и конфликтов с поставщиками и подрядчиками. Акт сверки необходим в следующих случаях:
- Перед составлением обязательной годовой бухгалтерской отчетности.
- При проведении инвентаризации взаиморасчетов с контрагентами.
- Если поставщик предоставляет покупателю рассрочку платежа.
- Контрагенты сотрудничают длительное время.
- Значительные суммы сделок или частые и объемные поставки товаров или услуг.
Акты сверки и составление годовой отчетности
Большая часть работников бухгалтерии предпочитает проводить сверку взаиморасчетов с контрагентами перед сдачей годовых отчетов. Благодаря этой практике можно найти и исправить много ошибок в учете, которые могли бы повлиять на достоверность отчетности. Особенно это необходимо для крупных организаций с большим количеством различных подразделений.
В таких условиях документы на приобретение какой-либо продукции, например, канцтоваров для какого-то отдела, могут просто не попасть вовремя в бухгалтерию. Часто такое случается при поставке товара без осуществления предоплаты в конце отчетного периода.
Материалы получены, их отгрузка отражена в учете контрагента, а в бухгалтерии принимающей организации ничего об этом не известно. В случае предоплаты внимательные бухгалтеры обычно сами пытаются выяснить, не было ли поставки, и получить соответствующие документы.
Если же перечисления денежных средств не было и в ближайшее время не ожидается, поставка товара так и не будет отражена в учете получателя груза. Акт сверки с контрагентом позволяет проследить, все ли документы по совершенным хозяйственным операциям отражены в учете, а также проверить корректность их отражения.
Многие сотрудники при выявлении расхождений своих данных с данными контрагента, наряду с актом сверки, подписанным с разногласиями, сразу же передают недостающий комплект документов. Это значительно ускоряет процесс исправления ошибок в учете.
Форма документа
На каждом предприятии может быть разработана и утверждена своя собственная форма акта сверки, которая будет устраивать всех заинтересованных лиц, и позволит корректно проводить проверку.
Нормативными актами не предусмотрен унифицированный вид данного документа. Но, поскольку он является первичным, при его составлении должны быть учтены все требования, которые предъявляются законодательством к оформлению такого рода документации.
В частности, акт сверки должен иметь следующие реквизиты:
Порядок заполнения
Основной частью акта сверки, которая несет в себе информацию о проведенных контрагентами хозяйственных операциях, является таблица. Она состоит из двух частей. В левой отражаются, как правило, мероприятия организации — составителя документа. Она включает четыре столбца.
В первом из них указывается порядковый номер записи, во втором — краткое содержание хозяйственной операции, в третьем и четвертом — ее денежное выражение по дебету или кредиту. Правая часть таблицы остается незаполненной; данные туда записываются контрагентом при проведении им сверки.
Таким образом, в рассматриваемый акт вносятся — в хронологическом порядке — записи обо всех проведенных организацией, с участием конкретного контрагента, операций за определенный период.После чего подсчитываются обороты по дебету и кредиту, и определяется конечное сальдо на нужную дату.
Проведение сверки
Компания, получившая акт сверки от контрагента, сравнивает данные своего бухгалтерского учета с информацией, представленной организацией-составителем в документе. Проверяется дата совершения хозяйственной операции, ее вид и сумма.
Работник бухгалтерии сверяет также сальдо на начало периода. В случае обнаружения несоответствий лучше всего сначала проверить правильность отражения документов в собственном учете.
Для этого потребуется поднять накладные и счета-фактуры, представленные контрагентом или выписанные ему. В случае обнаружения ошибки данные учета подлежат корректировке, после которой сверка проводится заново.
Если же ошибка не обнаружена, сотрудник указывает в правой части акта свою информацию, подсчитывает обороты и конечное сальдо. Акт сверки отправляется контрагенту с расхождениями.
Правила подписания
Документ должен быть подписан руководителем и главным бухгалтером компании. На отведенном для этого месте ставят печать организации. Она должна зацепить последние пару букв подписей. При отсутствии руководителя или главного бухгалтера акт сверки заверяется подписями других должностных лиц организации, имеющих право на подписание таких документов. При этом указывается их должность.
Статус документа
Акт сверки позволяет не только выявить ошибки в ведении бухучета, но и избежать разногласий с контрагентами. Если, например, дебитор организации подписывает документ, то он соглашается с состоянием расчетов и выражает готовность тем самым оплатить долг.
Акт сверки с некоторыми другими оправдательными документами служит также основанием для списания безнадежных долгов после окончания срока их исковой давности.
Подписанный обеими сторонами документ необходим также при обращении компании в суд с целью взыскания с контрагента долга за поставленные товары или оказанные услуги.
источник: www.syl.ru/article/142864/mod_pravilno-oformlennyiy-akt-sverki—otsutstvie-oshibok-v-uchete-i-raznoglasiy-s-kontragentami
На основании акта может быть установлен срок давности просроченной задолженности
Довольно часто в бухгалтерской практике возникают долги, срок уплаты которых давно истек. Такие суммы принято считать безнадежными. Для отражения реальной картины дебиторской задолженности эти обязательства списываются по истечении срока давности.
С помощью акта сверки можно зафиксировать дату начала отсчета трехлетнего периода. Вновь подписанный акт сверки прерывает предыдущий срок давности, и отсчет начинается снова. Этим действием должник подтверждает свое обязательство перед партнером.
Некорректно заполненный акт сверки в суде не поможет
Если акт был заполнен неправильно, то он не сможет защитить права должника или кредитора в суде. Например, отсутствие сведений о возникновении долга станет для ответчика поводом о непризнании обязательства. Кроме того, все сведения, которые заносятся в реестр, должны быть подтверждены первичными документами.
Сверка налоговых платежей
Для того чтобы избежать проблем при общении с налоговой, рекомендуется проводить регулярную сверку налоговых отчислений. Акт сверки с налоговой желательно заказывать не реже одного раза в год. Такой документ также пригодится для получения справки об отсутствии задолженности, которая предоставляется по требованию.
В настоящее время акт сверки налогов можно заказать по электронным каналам связи. Для этого нужно послать запрос через специализированного оператора и заверить документ электронно-цифровой подписью. Также заказать акт можно лично, но для этого потребуется письмо-запрос с реквизитами компании.
В табличной части акта отражаются не только суммы перечисленных платежей, но и сумма штрафных санкций, начисленная в случае просрочки налогового платежа.
Источник: https://bizkompass.com/finansi-i-investicii-p615.html