
Удержание и перечисление НДФЛ с аванса — когда это возможно
Как правильно удержать и в какой срок перечислить в бюджет подоходный налог с заработной платы сотрудников, в том числе с выплат за первую половину месяца — авансов? Этот вопрос часто тревожит налоговых агентов — работодателей. В правилах уплаты НДФЛ с аванса есть несколько нюансов, в которых мы сейчас разберёмся. В статье вы найдёте простые примеры расчёта налога с описанием сроков уплаты.
Заработная плата по перечисляется работникам не реже, чем два раза в месяц. Дни выплат фиксируются в трудовом, коллективном договорах или в правилах внутреннего распорядка конкретной фирмы. Выплачивать зарплату можно и чаще — запрета закон не содержит, но максимальный промежуток между выплатами — полмесяца. Стандартно зарплату в организациях переводят сотрудникам дважды:
При этом дни выплат закрепляются не промежутком времени (каждые две недели), а конкретными календарными датами. Допустим, каждое 8 и 25 число месяца.
По общему правилу статьи 226 НК РФ российские компании исчисляют, удерживают и переводят в бюджет НДФЛ с доходов своих работников.
Это делается не позднее следующего дня после выплаты денежных сумм. Но в определении момента фактической оплаты труда есть один нюанс. Та же статья Налогового кодекса в пункте 6 называет датой фактического получения дохода в виде зарплаты последний день отработанного месяца.
Получается, что доход, выплаченный работникам раньше этого срока — авансом, по факту не считается полученным, а значит и налог с его суммы не перечисляется в бюджет. ФНС в Письме от 24 марта 2016 г.
N БС-4-11/4999 разъясняет, что НДФЛ с зарплаты за первые полмесяца (аванса) работодатели исчисляют, удерживают и переводят в бюджет по итогам окончательного месячного расчёта. Только так удается совместить два правила, которые установлены в статье 226 НК РФ:
- уплата налога происходит только после выплаты дохода;
- доход в виде зарплаты считается выплаченным в последний день месяца.
Пример уплаты НДФЛ с аванса и зарплаты
Чтобы окончательно понять принцип уплаты процента с дохода работника в бюджет, приведём пример.
ООО «Деревня» в правилах трудового распорядка установило даты перечисления зарплаты: 25 число каждого месяца — частичная оплата труда авансом, 8 число — окончательный расчёт по зарплате. 25 июня сотруднику перечислено 10 000 рублей, НДФЛ с этой суммы не удерживался и в бюджет не перечислялся.
8 июля сотрудник получил окончательный расчёт по зарплате за июнь (она равна 30 000 рублей) за минусом 13% — 16 100 рублей. ООО «Деревня» переводит в бюджет 13% со всей суммы, выплаченной работнику за июнь (30 000 рублей) не позднее 9 июля. Сумма НДФЛ с ЗП работника за июнь составит: 30 000 * 13% = 3 900 рублей.
Соблюдены оба правила: зарплата считается фактически полученной, так как месяц июнь уже истёк; сбор перечислен не позднее дня, следующего за выплатой суммы.ООО «Деревня» может выбрать и другой вариант расчёта и удержания налога с аванса работника, не нарушая при этом установленный законом срок перечисления 13% в бюджет. 25 июня перевести работнику часть зарплаты с уже учтённым налогом: НДФЛ = 10 000 * 13% = 1 300. Сотрудник получит 8 700 рублей.
Однако в бюджет удержанный налог переводить рано, сумма налога 1 300 рублей до выплаты зарплаты 8 июля числится на счёте 68 «Расчёты по НДФЛ». Тогда 8 числа работник получит оставшуюся заработную плату за вычетом 13%: 20 000 — 13% = 17 400 рублей. Удержанный во второй раз налог равен 2 600 рублей.
В положенный срок (не позже 9 июля) ООО «Деревня» переведёт в бюджет всю сумму сбора: 1 300 + 2 600 = 3 900 рублей.
На примере мы видим, что сумма к уплате и срок расчёта с бюджетом остались одинаковыми. Поменялась только схема удержания НДФЛ с дохода работника.
Сроки перечисления НДФЛ в таблице
| Вид дохода | Срок перечисления НДФЛ налоговым агентом | На основании: |
| ЗП за часть месяца (аванс) | День перечисления НДФЛ с ЗП за месяц (при окончательном расчёте) | п. 2 ст. 223 НК РФ |
| ЗП за месяц, в том числе за неполный при увольнении (окончательный расчёт) | Не позже следующего дня после фактической выплаты денежной суммы | п. 2 ст. 223 НК РФ;п. 6 ст. 226 НК РФ |
| Отпускные и выплаты по больничному листу | Не позже наступления последнего дня месяца, в котором выплачивались отпускные или пособие по нетрудоспособности | п. 6 ст. 226 НК РФ |
| Оплата в натуральной форме,материальная выгода,прощенный долг | Не позже следующего дня после выплаты дохода (при оплате в натуральной форме НДФЛ удерживают из любых других денежных выплат) | пп. 2 п 1 ст 223 НК РФ;п. 4 ст. 226 НК РФ |
Частные случаи удержания НДФЛ с аванса и зарплаты
Мы выяснили, что удержать 13% работодатель может уже при выплате аванса, а вот перечислить их в бюджет он обязан в день окончательного расчёта (или на следующий день) — при получении сотрудником оставшейся части зарплаты за отработанный месяц.
Но бывают ситуации исключительные, когда налог и удерживается, и переводится в бюджет вместе с выплатой аванса или иначе, чем предусмотрено общим правилом. Разберём такие случаи на примерах.
Первый случай — выплата аванса в конце месяца
[B=63]
Если фирма в правилах внутреннего распорядка установит график оплаты труда, в котором выплата первой части придётся на последнее число месяца, то НДФЛ придётся переводить в бюджет в другом порядке.
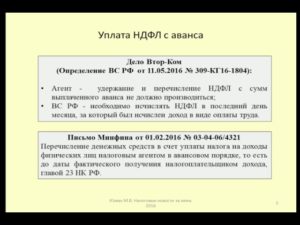
Получится, что дата выплаты аванса и получения дохода в виде оплаты труда совпадут, а значит работодатель обязан перечислить процент в казну. Таковы выводы Верховного суда РФ, которые представлены в определении от 11.05.16 № 309-КГ16-1804.
Суд признал справедливыми требования налоговой службы об уплате подоходного налога сразу после выплаты аванса. Организация же переводила сумму в бюджет один раз в месяц после даты окончательного расчёта. По итогам этого судебного спора фирму оштрафовали по ст. 123 НК РФ и начислили пени за просрочку уплаты налога.Так что теперь, учитывая судебную практику, организациям, выплачивающим авансы в конце месяца, придётся переводить налог дважды. Если ваша фирма придерживается такого графика, то проще установить иную схему оплаты труда, и перечислять НДФЛ в обычном порядке.
Пример уплаты НДФЛ при выплате аванса в последний день месяца
ООО «Город» выплачивает первую часть трудовой оплаты за июнь в последний день месяца — 30 июня, а окончательный расчёт по зарплате происходит 15 июля. Общество обязано перевести НДФЛ в казну дважды:
- не позднее 1 июля
- не позднее 16 июля.
Иначе ООО «Город» грозит штраф и пени.
Второй случай — выплата зарплаты в три этапа
Организация вправе установить трехступенчатый график оплаты труда, но чаще зарплату выплачивают в три этапа, если к моменту окончательного расчёта на счету фирмы недостаточно средств. Тогда долг по заработной плате переводится работникам дополнительно — третьим платежом.
НДФЛ в этом случае уплачивается в казну в особом порядке. При выплате аванса налог не перечисляется (кроме совпадения даты перечисления с последним числом месяца). Вместе с выплатой первой части зарплаты в бюджет переводят НДФЛ с аванса и этой части зарплаты.
При выплате оставшейся суммы перечисляется налог с остатка.
Пример уплаты НДФЛ при выплате зарплаты тремя частями
Зарплата сотрудника 30 000 рублей, перечисляется равными частями в три этапа. ООО «Село» выплатило работнику 25 июня — 10 000 рублей. НДФЛ не удерживался. 8 июля сотрудник получил первую часть зарплаты (ещё 10 000 рублей) за вычетом сбора — налог удержан в том числе из аванса. Сумма налога (10 000 + 10 000) * 13% = 2 600 руб.
направляется в бюджет не позже 9 июля (при выпадении даты на выходной срок переносится на понедельник). Во второй раз сотрудник получит 10 000 — 2 600 = 7 400 руб. Третья часть оплаты труда (оставшиеся 10 000 рублей) переведена 12 июля. 13% с этой суммы — 1 300 руб. перечисляется в казну не позже 13 июля. Работник получает еще 8 700 руб.
Нужно ли при выплате аванса перечислять налоги
Должен ли работодатель при выплате аванса удержать и перечислять в бюджет НДФЛ? В общем случае — не должен. Это следует из положений НК РФ, разъяснений чиновников и судебных решений.
Но есть ситуации, когда вопрос об уплате налога с аванса и зарплаты становится спорным.
Мы проанализировали такие ситуации и сделали выводы о том, как нужно действовать бухгалтеру, чтобы не допустить нарушений.
Алгоритм удержания и перечисления НДФЛ с заработной платы приведен в главе 23 Налогового кодекса. В нем фигурируют два понятия: «дата фактического получения дохода» и «день выплаты дохода». На первый взгляд может показаться, что это разные формулировки одного и того же события. Но на самом деле речь идет о совершенно разных вещах.
Под датой фактического получения дохода, по сути, подразумевается день, когда стала известна окончательная величина дохода. Именно в этот момент можно сформировать облагаемую базу и начислить НДФЛ. В случае с заработной платой таким моментом является последний день месяца, за который она была начислена (п. 2 ст. 223 НК РФ).
День выплаты дохода — это дата, когда деньги на зарплату или на аванс списаны с расчетного счета, либо выданы из кассы. Даты выплат каждый работодатель устанавливает самостоятельно. Иногда аванс выдают 25-го числа текущего месяца, а зарплату — 10-го числа следующего месяца, иногда аванс приходится на 15-е число, а зарплата на 1-е число и т. д.
От даты выплаты дохода зависит момент, когда работодатель обязан удержать и перечислить в бюджет налог на доходы. Так, удержать НДФЛ необходимо при фактической выплате денег сотруднику (п. 4 ст. 226 НК РФ).
Перечислить деньги в бюджет (за исключением налога с отпускных и больничных) нужно не позднее дня, следующего за днем выплаты (п. 6 ст. 226 НК РФ).
Из буквального прочтения этих норм можно сделать вывод, будто НДФЛ следует удерживать и перечислять два раза в месяц: с аванса и с зарплаты.
Но чиновники неоднократно разъясняли: удержание и уплату налога нужно производить только один раз — при окончательных расчетах по зарплате за отработанный месяц. Объясняется это тем, что до окончания месяца дата фактического получения дохода еще не наступила.
Следовательно, работодатель не в состоянии сформировать базу по НДФЛ и рассчитать сумму налога на доходы. Это станет возможным только в последний день месяца. Поэтому удерживать и платить НДФЛ с аванса не надо.
Такие комментарии содержатся, в частности, в письме ФНС России от 15.01.16 № БС-4-11/320 (см. «ФНС напомнила, что НДФЛ с выплаченных работникам авансов не удерживается») и в письме Минфина России от 22.07.15 № 03-04-06/42063 (см.«Минфин: с аванса, выплаченного работнику, НДФЛ удерживается при выплате второй части зарплаты»).
Аванс выплачивается в последний день месяца
Исключением из приведенных выше правил является ситуация, когда аванс выдается в последний день месяца, а зарплата — в середине следующего месяца.
Например, аванс за май выплачивают 31 мая, а зарплату за май — 15 июня. В этом случае дата фактического получения дохода и дата выплаты аванса совпадают.
Значит, уже при выдаче аванса можно сформировать базу по НДФЛ, вычислить величину налога и перевести деньги в бюджет.
Если же при подобных обстоятельствах работодатель перечислит налог при выплате зарплаты, а не аванса, инспекторы вправе оштрафовать его на основании статьи 123 НК РФ. Такой вывод сделан в определении Верховного суда РФ от 11.05.16 № 309-КГ16-1804 (см. «Суд разъяснил, когда перечислять НДФЛ, если аванс выплачивается работникам в последний день месяца»).
Таким образом, работодатель, выдающий аванс в последний день месяца, обязан не позднее следующего дня заплатить НДФЛ с аванса. Потом, когда будет выплачена вторая часть зарплаты, организация или ИП перечислит оставшуюся часть налога за отработанный месяц.
Добавим, что описанный график выплаты аванса и зарплаты весьма неудобен с практической точки зрения.
Чтобы не допустить нарушения, работодателям нужно либо изменить график выплаты зарплаты, либо обеспечить «досрочное» закрытие и передачу табеля.
Зарплата выдается тремя частями
Случается, что работодатели выплачивают заработную плату не два, а три раза в месяц. Как правило, это происходит из-за того, что на момент выплаты второй части зарплаты у компании или ИП не хватает средств, чтобы полностью рассчитаться с персоналом. Остается задолженность, которую работодатель погашает при первой возможности.
Федеральная налоговая служба прокомментировала эту ситуацию в письме от 24.03.16 № БС-4-11/4999. По мнению чиновников, столкнувшись с ней, бухгалтер должен действовать следующим образом.
Если аванс выплачен до окончания месяца, то при его выдаче НДФЛ перечислять не нужно. Но при каждой выплате, совершенной после окончания месяца, налог на доходы необходимо заплатить (см.
«ФНС сообщила, когда следует перечислить НДФЛ, если зарплата за месяц выплачена тремя частями»).Поясним на примере. Допустим, аванс за май выдан 25 мая, а зарплата за май — 10 июня и 15 июня. Тогда бухгалтеру нужно сначала вычислить общую сумму НДФЛ за май.
Затем (при выплате 10 июня) определить, какая доля общей величины «майского» НДФЛ приходится на сумму аванса и первой части зарплаты. Полученное значение — это налог, который нужно удержать 10 июня и перечислить в бюджет не позднее 11 июня.
Оставшуюся долю общей величины «майского» НДФЛ надо удержать 15 июня и перечислить в бюджет не позднее 16 июня.
Премия за трудовые достижения выдается вместе с авансом
Еще одним исключением из общих правил, по мнению чиновников, является ситуация, когда вместе с авансом работодатель выплачивает премию за производственные достижения. В Минфине России убеждены: НДФЛ с премий необходимо удерживать в момент их фактической выплаты. И даже если премия выдана до окончания месяца, налог нужно удержать, и не позднее следующего дня перевести в бюджет.
Свою позицию специалисты финансового ведомства объясняют так. Общий алгоритм удержания и перечисления НДФЛ с аванса и зарплаты применяется только к доходам в виде оплаты труда. Но премия за трудовые успехи — это не оплата труда, а стимулирующая выплата.
Поэтому датой фактического получения дохода для премии является не последний день месяца, а день выплаты (подп. 1 п. 1 ст. 223 НК РФ). Как следствие, формировать облагаемую базу и удерживать налог надо в момент, когда премия выдана работнику. Эту точку зрения Минфин России высказал в письме от 12.11.
07 № 03-04-06-01/383 и подтвердил в письме от 27.03.15 № 03-04-07/17028 (см. «Минфин: НДФЛ с премии нужно удерживать в день ее выплаты»).
Однако судьи придерживаются иного мнения. В арбитражной практике есть примеры, когда работодателю удалось отстоять свое право перечислять НДФЛ с премии при выдаче зарплаты, а не аванса. Суд признал: премия за производственные достижения является элементом оплаты труда, так как получена в рамках трудовых отношений.
А раз так, то дата фактического получения дохода для премии — это последний день месяца. До этой даты начислять и удерживать НДФЛ не нужно (постановление АС Северо-Западного округа от 23.12.14 № А56-74147/201; «Суд разрешил спор о дате уплаты НДФЛ с премий за производственные результаты»).
Тем не менее, если компания или ИП стремится избежать разногласий с инспекторами и возможных судебных разбирательств, проще удержать и заплатить НДФЛ при выдаче премии.
Источник: https://www.buhonline.ru/pub/comments/2016/6/11141
Ндфл с аванса: когда платить в 2018 году
Компании, выплачивая сотруднику доход, должна исполнить обязанности налогового агента. Посмотрите, когда платить НДФЛ с аванса сотрудников и подрядчиков в 2018 году, какие изменения произошли, а также какой НДФЛ можно удержать из аванса.
Скачать образец платежки по НДФЛ с аванса в 2018 году >>>
Срочная новость для всех бухгалтеров по зарплате: Минфин настаивает на НДФЛ и взносах с подотчетных сумм. Подробности читайте в журнале «Российский налоговый курьер».
Какие изменения в порядке уплаты НДФЛ с аванса в 2018 году
Один из популярных вопросов, который задают бухгалтеры, — какие изменения произошли в порядке уплаты НДФЛ с аванса в 2018 году, и нужно ли вообще платить налог с аванса по заработной плате. Отвечает на все вопросы по порядку.
Минфин России в письме от 05.05.2017 № 03-04-06/28037 пришел к выводу, что с аванса компания может удержать НДФЛ, который начислен с неденежного дохода сотрудника. К ним относятся, например, материальная выгода и подарки.
Чиновники указали, что аванс — это вознаграждение за труд, а значит доход работника. Поэтому при выплате аванса налоговый агент может удержать НДФЛ, который начислен ранее с доходов в натуральной форме.
Важно! НДФЛ с самого аванса не удерживается, но можно удержать начисленный ранее налог с любого неденежного дохода.Обратите внимание, что если компания выдает сотруднику займ, то с суммы займа НДФЛ удерживать нельзя. Это не является доходом сотрудника.
Когда платить НДФЛ с аванса по договору ГПХ
Если компания заключила договор гражданско-правового характера с физическим лицом на выполнение работ (услуг), то она также становится налоговым агентом и обязана исчислить, удержать и перечислить НДФЛ в бюджет.
Источник: https://sroorgru.com/nuzhno-li-pri-vyplate-avansa-perechislyat-nalogi/
Ндфл с аванса
» Бухгалтеру » НДФЛ с аванса в 2018 году
НДФЛ с аванса в 2018 годуВернутья назад на Аванс 2018Пунктом 2 ст. 223 НК РФ установлено, что датой получения дохода в виде заработной платы является:• последний день месяца, за который она была начислена;• последний день работы в случае увольнения (до окончания месяца).Пока одна из указанных выше дат не наступила, определить сумму налога нельзя.В соответствии с п. 6 ст. 226 НК РФ подоходный налог должен быть перечислен не позднее дня, следующего за днем выплаты дохода. Однако, при выплате аванса он не применяется.Более того, ФНС РФ в письме № БС-4-11/14507 указывает, что если удержать НДФЛ с аванса и перечислить его в бюджет, то эта сумма не будет считаться налогом.Согласно п.9 ст. 226 НК РФ налоговые агенты не вправе платить НДФЛ за счет собственных средств.Таким образом, перечисленная с аванса сумма налога будет расцениваться как ошибочный платеж.Налоговый агент вправе его вернуть. Для нужно обратиться в налоговую инспекцию с соответствующим заявлением.Таким образом, НДФЛ с аванса по зарплате в день выплаты аванса платить не нужно. НДФЛ с аванса надо заплатить в день выплаты зарплаты или на следующий день. Но из этого правила есть три исключения, о которых мы рассказали ниже.Позиция Минфина в отношении премий изложена в письме N 03-04-07/17028: удержание НДФЛ с премии производится при фактической выплате денежных средств. Это значит, что премия рассматривается сотрудниками Минфина как отдельный доход, с которого нужно перечислить подоходный налог.Однако, у ФНС РФ на этот счет другое мнение. С учетом позиции ВС РФ премия является частью заработной платы, следовательно, к ней применяется п. 2 ст. 223 НК, а это значит, что датой получения дохода в виде премии является последний день месяца, поэтому с премии, выплаченной в аванс, не удерживайте НДФЛ.При расчете налога с квартальных или годовых премий следует руководствоваться таким же принципом.Месяцем начисления дохода является месяц подписания приказа о выплате таких премий, таким образом, последний день месяца — дата получения дохода.Есть случаи, когда НДФЛ с аванса уплачивается.Подоходный налог удерживайте, если:• сотрудник получил доход в натуральной форме (например, подарок);• есть задолженность по НДФЛ;• аванс перечисляется в последний день календарного месяца.Компания также вправе удержать НДФЛ с материальной выгоды при перечислении аванса сотруднику.Обратите внимание, что расчет НДФЛ с дохода в натуральной форме имеет свои особенности. Налоговый агент должен удержать подоходный налог за счет любых денежных доходов работника, но не более 50%. Тот же порядок установлен и в отношении НДФЛ с материальной выгоды (п.4 ст. 226 НК РФ).Новое пособие на первого ребенка в 2018 годуУнитарное предприятие 2017Реструктуризация 2017Рентабельность 2017Расходы организации 2017Расписка 2017Назад | | Вверх |
©2009-2018 Центр управления финансами. Все права защищены. Публикация материалов
разрешается с обязательным указанием ссылки на сайт.
Платить ли НДФЛ с аванса, выданного физическому лицу? Этот вопрос вызывает множество споров. Позиции судей расходятся, и судебные решения часто противоположны. Попробуем разобраться в этой проблеме и найти оптимальное решение.
Объектом обложения НДФЛ являются доходы от источников в Российской Федерации и (или) от иностранных источников (ст. 209 НК РФ).
Перечень доходов, с которых нужно удерживать НДФЛ, приведен в гл. 23 Налогового кодекса.
В частности, к доходам от российских источников относятся вознаграждения за выполнение трудовых или иных обязанностей, выполненную работу, оказанную услугу (пп. 6 п. 1 ст. 208 НК РФ).
Выплачивая деньги человеку, работодатель становится его налоговым агентом и должен рассчитать, удержать и заплатить налог с дохода этого человека (ст. 226 НК РФ). И с этим не поспоришь. Весь вопрос в том, можно ли считать полученный аванс доходом?
Человек может находиться с любой организацией или предпринимателем в трудовых или гражданско-правовых отношениях и получать за это деньги. В зависимости от характера таких отношений и заключают трудовой договор или договор гражданско-правового характера.
Аванс с оплаты труда
Отношения между работодателем и работником на основании трудового договора регулирует Трудовой кодекс.
Основная волна споров, удерживать или нет НДФЛ с предварительной оплаты труда штатных работников, прошла, когда обязанность выплачивать зарплату дважды в месяц закрепили законодательно (ст.
Источник: https://warmedia.ru/%D0%BD%D0%B4%D1%84%D0%BB-%D1%81-%D0%B0%D0%B2%D0%B0%D0%BD%D1%81%D0%B0/
Платится ли НДФЛ с аванса по зарплате в 2018 году?
В соответствие со статьей 136 действующего Трудового кодекса РФ, организация должна производить расчет по заработной плате в поэтапном виде. Это означает, что положенные перечисления в отношении сотрудников должны поступать не менее 2-х раз в месяц.
Профильное законодательство на этот счет имеет лишь рекомендательные нормы, которые указывают на то, что сроки зачисления зарплаты устанавливаются в соответствии с локальными правилами. Но предельный разрыв между двумя видами перечислений не должен превышать 15 дней.
Далее будет рассказано, как производится аванс в должном порядке, и следует ли с него удерживать фиксированный налог.
Нужно ли платить НДФЛ с аванса по заработной плате в 2017 году?
В статье 223 НК РФ прописано правило, в соответствии с которым перечислять сумму фиксированного налога необходимо со всех выплат в отношении работника.
Это обязывает каждого бухгалтера фиксировать в ГОЗе все отчисления в адрес штатных сотрудников, а по истечении налогового периода все эти перечисления должны предполагать и выплату налогов.
Но здесь же, во второй части указывается, что с самого аванса к заработной плате исчислять НДФЛ не следует, потому что уплата предполагается с окончательного размера в последний день получения зарплаты. Получается, что в бюджет надо делать предусмотренные перечисления и удержания с итогового размера заработной платы, а не с ее аванса.
Скачать текст статьи 223 НК РФ
Общие правила уплаты
Как уже было отмечено, предусмотренный аванс к предполагаемой зарплате не должен подлежать начислению НДФЛ и любого другого налога. Порядок выплаты аванса к заработной плате указан в статье 136 действующего ТК РФ.
В соответствии с ней, работодатель обязан производить начисления положенной зарплаты не менее 2 раз в месяц.
Это означает, что предельный размер разбивается на две части, каждая из которых выплачивается в середине и в конце месяца.
Но данное правило не является императивным, поэтому сроки в конкретной организации могут быть сдвинуты в любую из сторон. Главное требование заключается в том, чтобы максимальный разрыв между двумя перечислениями не превышал 15 дней.
В стандартном виде оплата должна происходить до 15 числа каждого месяца в размере 35-45%, а к 31 число текущего месяца выплачивается вся остальная часть зарплаты. Именно с основной части зарплаты, которая указана в НДФЛ, и которая предусмотрена трудовым соглашением, производится исчисление налога.
Поэтому, сотрудник получает на руки вознаграждение уже после вычета налога.
Скачать текст 136 статьи ТК РФ
Когда платить налог с аванса по заработной плате 2018?
Во второй части статьи 223 НК РФ указывается, что с самого аванса к заработной плате исчислять НДФЛ не следует, потому что уплата предполагается с окончательного размера в последний день получения зарплаты.
Получается, что в бюджет надо делать предусмотренные перечисления и удержания с итогового размера заработной платы, а не с аванса.
Срок перечисления НДФЛ с аванса по зарплате зависит от того, когда заработная выплачивается в организации в полном объеме.
Как удерживается и платится налог в нестандартных ситуациях?
В трудовом сегменте к таким нестандартным ситуациям относится, в частности, увольнение в середине текущего месяца. Это означает, что фактически налог стоит исчислять из аванса.
В этом случае с выдаваемой суммы вычитаются фиксированные 13%, после чего остальная часть выдается штатной единице в распоряжение.
Следовательно, императивной обязанности работодателя удерживать положенный налог именно с полной зарплаты — нет. Случаи исключения могут быть предусмотрены.
Аванс в последний день месяца
Допускается и такая форма, но только если остальная часть зарплаты была выдана не ранее 15-ти суток назад. Об этом уже было отмечено — организации самостоятельно могут устанавливать сроки зачисления зарплаты, но только при соблюдении допустимого периода между транзакциями. Это правило не распространяется на работающих вахтовым методом сотрудников.
Зарплата выдается 3 раза в месяц
Главным требованием в положении 136 выступает поэтапный порядок производимой выплаты заработной платы. Здесь упор делается на определение — «не менее 2-х раз месяц», а про максимальные величины ничего не сказано. Следовательно, такая форма вполне может использоваться условной организацией. На практике используются схемы и понедельного начисления, что тоже не считается нарушением.
Премия выдается вместе с авансом
Организация самостоятельно принимает свое решение по премированию. Соответственно, такая преференция в отношении штатной единицы может быть реализована в любой момент, независимо от времени получения аванса или основной части. Премия вполне может быть выплачена отдельно от этих транзакций, и налог с нее будет исчисляться также отдельно.
Скачать ТК РФ
Если у Вас есть вопросы, проконсультируйтесь у юриста Задать свой вопрос можно в форму ниже, в окошко онлайн-консультанта справа внизу экрана или позвоните по номерам (круглосуточно и без выходных): (8 4,38 из 5)
Загрузка…
Источник: https://russiansu.ru/zarplata/platitsya-li-ndfl-s-avansa-po-zarplate.html
Ндфл с аванса по зарплате — положения закона
Особенности и нюансы отчислений налоговых сборов регламентированы налоговым кодексом Российской Федерации. В частности, ст. 223 установлено, что днем выплаты месячного заработка сотруднику признается последний день месяца. Соответственно, НДФЛ должен быть отправлен в бюджет не позже дня, наступившего после даты оплаты труда текущего месяца.
Ст. 226 п. 4 НК Российской Федерации прописывает, что вычеты НДФЛ должны быть удержаны из доходов граждан при их фактических начислениях. То есть, налоговые сборы из доходов работников должны производиться исключительно после их выплаты по окончанию месяца, за который происходит выплата.
Также ст. 226 указывает, что уплата сборов может осуществляться только из средств налогоплательщика. А поскольку фактически выплаченной заработная плата считается только по истечению месяца, следовательно, и налоговые сборы должны производиться в этот же период.
Нужно ли платить НДФЛ с аванса по заработной плате?
Исходя из законодательных нормативов, налоговые исчисления должны отчисляться из доходов налогоплательщиков по факту получения средств. Но датой фактических начислений любого дохода, как авансовой части, так и основной, признается последний день месяца.
Исходя из этого, налоговый вычет также должен производиться 30 или 31 числа месяца из полной суммы месячного дохода.
Однако, после получения авансового платежа, сотрудник может уйти на отдых за свой счет или примет решение об увольнении.
То есть, работнику больше не будут начисляться никакие выплаты в этот период, а значит — сбор будет не с чего изымать. Несмотря на эти нюансы, перечисление НДФЛ из аванса в бюджет не является подходящим выходом.Это происходит из-за того, что досрочные вычеты не приравниваются к налогам как таковым.
Срок перечисления НДФЛ с аванса по зарплате
В соответствии со ст. 226 Налогового кодекса России, для отчислений налоговых платежей установлены сроки, которые могут различаться в зависимости от характера получения заработной платы:
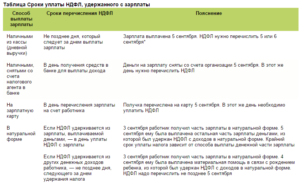
- Для работников, которые получают заработную плату наличными средствами в банке – не позже дня получения средств;
- Для сотрудников, чьи доходы перечисляются на банковский счет – не позже дня начисления средств;
- При получении зарплаты в натуральной форме – НДФЛ должен вычитаться не позднее дня,когда есть возможность удержать налог с ближайшей финансовой выплаты сотруднику.
Для ознакомления с полным перечнем — изучите статью 226 НК РФ.
Штраф за неуплату НДФЛ с аванса по зарплате
Работодатель приравнивается к налоговому агенту своего рабочего, соответственно — и ответственность за своевременные налоговые перечисления лежит на нем. Штрафы могут быть наложены на работодателя при следующих обстоятельствах:
- НДФЛ не был удержан из заработной платы рабочих;
- НДФЛ был удержан не в полном объеме;
- Сборы не были переведены в бюджет;
- Отчисления были отправлены в бюджет государства в неполном объеме.
Если агент совершает какое-либо из вышеперечисленных нарушений, к нему могут быть применены штрафные санкции в размере 20% от необходимого отчисления. Однако все эти санкции могут применяться только в случае, когда возможность для взимания и перечисления налогового вычета была, но ее не реализовали.
Например, если сотруднику выплачивается заработок в материальной форме, вычесть из нее налог невозможно, следовательно, работодатель должен был сам озаботиться необходимыми перечислениями в бюджет, исходя из оценочной стоимости продукции, которая была выдана работнику в качестве оплаты труда.
Форма 6-НДФЛ для аванса по заработной плате 2018
Форма 6-НДФЛ является обязательной для заполнения всеми работодателями. В ней необходимо указать общую сумму по начисленному, вычтенному и переведенному в бюджет налогу.
Данный отчет обязателен к предоставлению ежеквартально. Существует электронная и бумажная форма отчетности. В компании, штат которой состоит из менее чем 25 человек, разрешена подача отчетности в бумажной форме.
В противном случае отчетность должна подаваться в электронном формате.
Скачать образец формы НДФЛ-6
- Приказ о командировке в 2018
Командировка сотрудника по служебным делам всегда оформляется специальным приказом. Он издается именно в связи с…
- Увольнение по сокращению штатов — расчет компенсации 2018
Собственник предприятия самостоятельно решает какая оптимальная численность работников ему необходима для внутрихозяйственной деятельности. Условно причины сокращения можно поделить: экономического характера (низкая рентабельность, финансовая неустойчивость, рискованная маркетинговая политика, отягощение накладными расходами и т.
д); внутриструктурные изменения (выведение из штата неэффективных структур, слияние нескольких подразделений для оптимизации процесса); модернизация методов производства.
Собственник должен помнить, что принятие решения об уменьшении числа сотрудников или должностей, которые они занимают, влечет необходимость выплаты выходного пособия из фонда оплаты труда предприятия.
Выплачивается ли компенсация при увольнении? Гарантия того, что выходное пособие будет выплачено при сокращении предусмотрена законом как способ социальной защиты. В размере среднемесячной зарплаты пособие выплачивается в случае: прекращении деятельности предприятия; уменьшения штата. Выплаты…
Если у Вас есть вопросы, проконсультируйтесь у юриста Задать свой вопрос можно в форму ниже, в окошко онлайн-консультанта справа внизу экрана или позвоните по номерам (круглосуточно и без выходных): (1 5,00 из 5)
Загрузка…
Источник: https://legionfg.ru/platitsya-li-ndfl-s-avansa-po-zarplate/