
Постановка на баланс основных средств
Компании с основными средствами на балансе эффективно развивают материальное производство, рентабельны в употреблении трудовых фондов, уменьшают материальные затраты и в конечном итоге влияют на формирование хозяйственно-финансового результата компании.
Характер определения основных средств
Для компаний-производственников и любых других организаций для успешного ведения предпринимательской деятельности необходимо иметь на балансе основные средства. В связи с Положением по бухгалтерскому учету «Учет основных средств» (ПБУ 6/01) при постановке на баланс основных средств необходимо придерживаться некоторых условий:
- ОС, занятые в производстве или для управленческих потребностей предприятия;
- ОС, которые используют на протяжении длительного промежутка времени, больше 12 месяцев;
- Перепродавать ОС компания не собирается;
- Если у активов есть возможность приносить в будущем экономическую прибыль для организации.
Группы основных средств:
- Здания, сооружения;
- Наделы земельного пользования, предмет природопользования;
- Приборы и конструкции измерительного и регулирующего характера;
- Техника вычислительная;
- Насаждения, выращенные за несколько лет;
- Скот (племенной, рабочий);
- Инструменты для производства и принадлежности для хозяйственных целей;
- Транспорт;
- Тяжелый рабочий транспорт и оборудование;
- Капитальное вложение для улучшения земель;
- Капиталовложения в объекты, арендованные у арендодателя.
Основные средства делятся на производственные, т.е. их участие в производственном процессе и непроизводственные.
ОС, по принадлежности, делятся на типы:
- Собственные, т.е. собственником является предприятие и находятся на балансе организации;
- ОС, находящиеся в аренде – временное пользование за определенную сумму и учтенные на забалансовом счете 001 «Арендованные ОС».
По использованию, ОС могут находиться в эксплуатации, резерве, реконструкции, консервации.
Как поставить ОС на баланс предприятия
Для постановки на баланс основное средство должно стоить свыше 40 000 руб., сроком полезного использования более 12 месяцев. Все издержки собираются по Дт 08 «Вложения во внеоборотные активы». При полной готовности имущества, его переводят на сч. 01 «Основные средства».
Главные моменты для малых предприятий:
- Начислять амортизацию можно на протяжении всего года в любом отчетном периоде, но не менее одного раза в год.
- Компаниям разрешено ставить на баланс по стоимости продавца с издержками на монтаж, а если ОС сооружали, то со стоимостью работ исполнителя.
Иные затраты (доставка, поощрение, услуги информационного характера, таможенные пошлины) и другие издержки на ОС, которые приобрели, списать можно сразу.
- Особенность учета коснулась инвентаря стоимостью свыше 40 000 руб. Расшифровка понятия инвентаря, нужно посмотреть в классификатор ОС ОК 013-2014.
На такой инвентарь, при постановке на учет, можно начислять амортизацию полностью.
Инструкция при постановке на баланс основных средств
Рассмотрим пошаговую инструкцию на постановку основных средств на баланс компании:
- Принимаем имущество по сопроводительным документам (товарная накладная, счет-фактура, акт выполненных работ) и определяем его проводкой Дт08 Кт60,75.1 – приобретение ОС;
- При введении его в производственный цикл необходимо составить приказ, на его основании заполните акт приема-передачи ОС в эксплуатацию (№ОС-1, №ОС-1а, №ОС-1б);
- Заводим карточку учета наличия и движения основных средств и ставим инвентарный номер на каждый принимаемый объект;
- При вводе в производственную работу ОС, делаем такую запись Дт01 Кт08.
Амортизационные отчисления начинаются с того момента (месяца), когда ОС начали эксплуатировать.
Пример бухучета основных средств
- Пример приобретения трактора за наличный расчет и как поставить трактор на учет:
Сельхозпредприятие приобрело за наличный расчет для производственных работ трактор стоимостью 150 000 руб. Дополнительные затраты на транспортировку составили 15000 руб. ставим трактор на баланс:
- Дт08 Кт60(76) 150 000 руб. — стоимость трактора;
- Дт08 Кт60 15 000 руб. – расходы на транспортировку трактора;
- Дт01 Кт08 165 000 руб. – учтен трактор по первоначальной стоимости;
- Дт60(76) Кт50 165 000 руб. – оплачены все расходы продавцу.
Срок полезного использования трактора по классификатору составляет 10 лет. Значит, амортизация трактора составляет: 165000/120(месяцев)=1375 руб. в месяц.
Дт02 Кт01 1375 руб. – начисление ежемесячной амортизации.
- Пример приобретения трактора на безвозмездной основе:
Крестьянскому хозяйству безвозмездно (договор дарения) передали трактор, рыночная стоимость в бухучете увеличит доходы будущих периодов. Делаем такие записи:
- Дт08 Кт98.02 – учет стоимости трактора, переданного по договору дарения;
- Дт08 Кт10(70,60…) – дополнительные расходы с получением трактора и вводом в эксплуатацию;
- Дт01 Кт08 – ввели в эксплуатацию.
При начислении амортизации, пропорциональная часть стоимости, отнесенная на сч.98.02 – списывается на сч.91.
При передачи трактора в аренду или в безвозмездное пользование, ставить актив на баланс не нужно. Он будет учитываться на забалансовом счете 001.
Не нужно забывать и о том, что после отчетного года необходимо рассчитать и оплатить налог на имущество.
Для того, чтобы рассчитать налог на имущество, налоговая база будет включать кадастровую стоимость, а не остаточную.
Учет наличия и движения основных средств в компании необходимо закрепить в Положении об учетной политике. Тогда легче будет доказать налоговикам правильность ведения учета доходов и расходов по основным средствам.
Покупка, аренда, безвозмездное пользование и другие виды поступления основных средств тесно связаны с дальнейшим получением прибыли и учитываются в бухучете в составе доходных поступлений в материальные активы.
Источник: http://buh-spravka.ru/buhgalterskij-uchet/os-nma-oborudovanie-k-montazhu/postanovka-na-balans.html
По какой стоимости лизингополучатель должен принять к учету автомобиль (по стоимости приобретения предмета лизинга или общей сумме договора лизинга)?
У лизингополучателя в учетной политике для целей налогообложения предусмотрен линейный способ начисления амортизации.
По какой стоимости лизингополучатель должен принять к учету автомобиль (по стоимости приобретения предмета лизинга или общей сумме договора лизинга)?
Рассмотрев вопрос мы пришли к следующему выводу:
Первоначальная стоимость автомобиля в бухгалтерском учете, отраженная на счете 01, включает всю сумму лизинговых платежей, включая выкупную стоимость (без НДС). Эта же сумма отражается по кредиту счету 02.
В налоговом учете срок полезного использования автомобиля может определяться как установленный лизингодателем срок полезного использования (без учета применяемого им в налоговом учете повышающего коэффициента), уменьшенный на количество лет (месяцев), прошедших с даты ввода ОС в эксплуатацию до момента перехода права собственности лизингополучателю.
Обоснование вывода:
Бухгалтерский учет
В соответствии с п. 1 ст. 11 Федерального закона от 29.10.1998 N 164-ФЗ «О финансовой аренде (лизинге)» (далее — Закон N 164-ФЗ) предмет лизинга, переданный во временное владение и пользование лизингополучателю, в течение всего действия договора лизинга является собственностью лизингодателя.
Договором лизинга может быть предусмотрено, что предмет лизинга переходит в собственность лизингополучателя по истечении срока договора лизинга или до его истечения на условиях, предусмотренных соглашением сторон (п. 1 ст. 19 Закона N 164-ФЗ).
Пунктом 1 ст. 31 Закона N 164-ФЗ предусмотрено, что предмет лизинга, переданный лизингополучателю по договору лизинга, учитывается на балансе лизингодателя или лизингополучателя по взаимному соглашению.
По договору лизинга лизингополучатель обязуется по окончании срока действия договора возвратить предмет лизинга, если иное не предусмотрено договором, либо приобрести его в собственность по договору купли-продажи (п. 5 ст. 15 Закона 164-ФЗ).Договором лизинга может быть предусмотрено, что предмет лизинга переходит в собственность лизингополучателя по истечении срока договора лизинга или до его истечения на условиях, предусмотренных соглашением сторон (п. 1 ст. 19 Закона N 164-ФЗ).
В рассматриваемой ситуации право собственности на лизинговое имущество (транспортное средство) переходит в момент исполнения сторонами обязательств по договору лизинга и после подписания акта приема-передачи имущества.
Бухгалтерский учет лизингового имущества осуществляется по правилам, предусмотренным Указаниями об отражении в бухгалтерском учете операций по договору лизинга, утвержденными приказом Минфина России от 17.02.1997 N 15 (далее — Указания).
В соответствии с п. 8 Указаний стоимость лизингового имущества, поступившего лизингополучателю, учитывается на забалансовом счете 001 «Арендованные основные средства».
Полученные в лизинг основные средства учитываются на счете 001 «Арендованные основные средства» в оценке, указанной в договоре (Инструкция по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организации, утвержденная приказом Минфина России от 31.10.2 000 N 94н (далее — Инструкция)).
Иными словами, в течение всего срока договора лизинга имущество должно учитываться лизингополучателем на забалансовом счете 001. В момент окончания договора предмет лизинга может либо возвращен лизингодателю либо принят к учету в качестве собственного ОС.
Согласно п. 11 Указаний при переходе права собственности на предмет лизинга его стоимость списывается с забалансового счета 001. Одновременно производится запись на эту стоимость по дебету счета 01 «Основные средства» и кредиту счета 02 «Износ основных средств», субсчет «Износ собственных основных средств».
В соответствии с Инструкцией и п. 7 ПБУ 6/01 «Учет основных средств» основные средства принимаются к бухгалтерскому учету по счету 01 по первоначальной стоимости, а по кредиту счета 02 отражается начисленная сумма амортизации основного средства. На основании п.
8 ПБУ 6/01 первоначальной стоимостью основных средств, приобретенных за плату, признается сумма фактических затрат организации на приобретение, сооружение и изготовление, за исключением НДС и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством РФ).
В рассматриваемом случае сумма фактических затрат на приобретение ОС — это вся сумма лизинговых платежей, включая выкупную стоимость (без НДС). Эта же сумма отражается по кредиту счету 02. Таким образом, остаточная стоимость лизинговых ОС в бухгалтерском учете — нулевая.Иными словами, к моменту принятия организацией лизингового имущества на баланс его первоначальная стоимость уже была полностью включена в состав расходов организации. Соответственно, его остаточная стоимость для целей бухгалтерского учета будет равна нулю.
При этом нормативные акты по бухгалтерскому учету не содержат требований об изменения первоначальной стоимости предмета лизинга после перехода права собственности на него к лизингополучателю.
Соответственно, в бухгалтерском учете отсутствуют основания и для начисления амортизации по транспортному средству, приобретенному по договору лизинга.
Кроме того, начисление амортизации по полученному лизингополучателем имуществу означало бы повторное включение в расходы сумм, ранее списанных в качестве лизинговых платежей (согласно п. 1 ст. 28 Закона N 164-ФЗ под стоимостью лизингового имущества следует понимать всю сумму платежей, причитающихся уплате лизингодателю по договору лизинга, включая выкупную цену).
Налоговый учет
Источник: https://otchetonline.ru/art/konsultaczii-garanta/28944-po-kakoj-stoimosti-lizingopoluchatel-dolzhen-prinyat-k-uchetu-avtomobil-po-stoimosti-priobreteniya-predmeta-lizinga-ili-obshhej-summe-dogovora-liz
Какие документы нужны чтобы поставить на баланс машину — Законники
Естественно, вы должны иметь при себе паспорт, свидетельство регистрации устава, его копию, заявление на регистрацию, информационное письмо от Госкомстата, свидетельство о наличии помещения (собственного или арендуемого), а также выписку из приказа «О постановке авто на баланс организации». 3 После этого можете ставить автомобиль на баланс, то есть вводить в эксплуатацию. Все расходы на государственную регистрацию транспортного средства включите в первоначальную стоимость, то есть отнесите на счет 08 в балансе предприятия. После регистрации переведите автомобиль на счет 01, в котором находятся основные средства в эксплуатации. Помните, что по закону запрещается эксплуатировать машину без государственной регистрации. 4 На балансе организации автомобиль должен находиться до тех пор, пока он используется в процессе ее деятельности.
Личный паспорт представителя юридического лица.Все копии должны быть заверены нотариально.Материальные затраты на данном этапе:1.
Оформление ОСАГО — 9690 р. 00 коп.2. Оплата регистрационных сборов (номерные знаки, изготовление Свидетельства о регистрации ТС) 364 р.
66 коп. Реквизиты для оплаты регистрационных сборов (МРЭО ОГИБДД ЮВАО):Департамент финансов г.
МосквыОКАТО 45286585000КПП 770701001ИНН 7707089101р/с 40201810000160100046АК ММБ «Банк Москвы»БИК 044525219к/сч. 30101810500000000219 КБК 2060100ДКАУ31502 автомобиля на балансе предприятия.2.
1 Транспортный налогЕжегодно не позднее 20 января года, следующего за истекшим налоговым периодом, организация обязана представить в налоговые органы по месту нахождения транспортных средств налоговую декларацию.
Постановка на учет автомобиля в бухгалтерском учете
Запомните, что основные средства принимаются на учет лишь по первоначальной стоимости, которая списывается постепенно с помощью амортизации.
Такая стоимость включает все затраты, связанные с приобретением, за минусом НДС.
2
Если основное средство поступило от поставщика, сделайте проводку:Д08 К60 – оплачена стоимость ОС поставщику.Эта запись делается на основании счета-фактуры, товарной накладной или другого документа.
3 4 После того как основные средства поступили, их необходимо ввести в эксплуатацию.
Для этого составьте приказ (распоряжение), а затем на его основании оформите акт приема-передачи ОС в эксплуатацию (форма №ОС-1, №ОС-1а или №ОС-1б).
Автомобиль на балансе предприятия
Стоит вопрос, какие проблемы могут возникнуть. :-)Заранее спасибо за прочтение. qwer 27.09.2004, 16:21 #
Внимание
Ежели вопрос стоит так : Чтобы мой личный автомобиль, на котором я сейчас езжу (он на транзитах соответственно), был на балансе моей организации.
То есть, чтобы в свидетельстве о регистрации ТС в поле собственник было указано юр. лицо.: Я готов все расходы оплачивать самостоятельно (ну, соответственно, организация может их возмещать, вычитая расходы из моей зарплаты).: То есть вопрос, ставить ли машину на баланс или нет, не стоИт.
Важно
Стоит вопрос, какие проблемы могут возникнуть. :-): Заранее спасибо за прочтение.===да никаких там проблем.
Поступление автотранспорта на предприятие
Бухгалтер предприятия выполнит следующие действия:
- отражена задолженность Борисова по оплате доли в уставном капитале: Дт 75 Кт 80 — 800 000 руб.;
- Борисовым передан в качестве оплаты доли автомобиль Volvo: Дт 08 Кт 75 — 800 000 руб.;
- полученный автомобиль введен в эксплуатацию: Дт 01 Кт 08 — 800 000 руб.
- При получении безвозмездно — рыночная цена автомобиля на дату его принятия к учету и стоимость услуг по его доставке, постановке на регистрационный учет и подготовке к использованию.
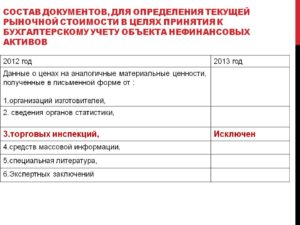
Для определения рыночной цены передаваемого объекта можно воспользоваться информацией, содержащейся в СМИ, данными органов статистики, организаций-изготовителей, ценами, определенными в экспертных заключениях. Пример ООО «Солнышко» по договору дарения получило от единственного участника автомобиль LADA Granta стоимостью 250 000 руб.
3 способа сделать птс если на машину нет документов
- Постановка автомобиля на учет в ГИБДД
- Как происходит постановка автомобиля на учет в ГИБДД
- Как поставить машину на учет в ГИБДД по новым правилам?
- Как поставить машину на учет в ГИБДД по новым правилам?
- Новые правила
- Как поставить машину на учет в ГИБДД: порядок
- Как поставить автомобиль на учет в ГИБДД, и как при этом сэкономить?
Ставим машину на учет: какие документы нужны? понадобиться и другие бумаги: Какие документы предъявляют юридические лица? Юрлица предоставляют в ГИБДД такие бумаги: Отказ в регистрации: причины Основные причины, по которым заявителю может быть отказано в постановке машины на учет, перечислены в Приказе МВД №1001:Постановка автомобиля на учет в ГИБДД В общей сложности стоимость постановки автомобиля на учет в 2018 году обойдется в 2850 рублей.
Какие документы нужно иметь при себе чтобы поставить авто на учет
Учет автомобилей на предприятии должен быть осуществлен в аналитике по каждой классификационной группе, по месту нахождения и по источникам приобретения.
Данный порядок учета обеспечивается данными, содержащимися на карточках, открываемых для каждого инвентарного объекта, и синтетическим учетом по счету 01. Типовой формой карточки является форма ОС-6. Предприятиям, имеющим небольшое количество ОС, разрешается вести их учет в инвентарной книге по местам учета и классификационным группам.
Итоги При постановке на учет автомобиля необходимо особо уделять внимание правильному формированию его стоимости и документальному оформлению.
Авто на баланс в ооо
В этом случае для регистрации новому владельцу машины нужно предоставить инспектору: Постановка автомобиля на учет в — ГИБДД Во-вторых, перерегистрация потребуется, если изменились личные данные владельца (например, фамилия или место прописки).
Рассмотрим перечисленные вопросы подробнее. Как поставить автомобиль на учет в ГИБДД, и как при этом сэкономить? В их число входят: Кроме того, для постановки на учет потребуется и сам автомобиль: сотрудник ГИБДД проведет его осмотр для сверки номеров кузова, рамы и прочих номерных элементов.
Получив его роспись в заявлении, можно смело сдавать документы – и получить на руки ПТС с внесенными регистрационными данными, свидетельство о регистрации автомобиля (СТС) и комплект номеров.
Постановка на учет нового автомобиля имеет важную особенность.
При первой регистрации машины нужно получить для нее номера (государственные регистрационные знаки).
2 ст.В избранноеОтправить на почту Учет автомобиля в бухгалтерском учете имеет ряд особенностей по сравнению с учетом других основных средств. Из предложенной статьи читатель узнает о том, как правильно поставить на учет автомобиль в зависимости от источника его поступления.
Классификация и оценка автомобилей Документальное оформление и аналитический учет поступления автомобиля Итоги Классификация и оценка автомобилей Исходя из положений ПБУ 6/01 «Учет основных средств», утвержденного приказом Минфина РФ от 30.03.2001 № 26н, автомобиль относится к основным средствам (ОС).
Исключением являются автомобили, приобретенные для перепродажи (тогда они являются товаром) и автомобили, произведенные на предприятии (тогда они учитываются как готовые изделия). О том, какое имущество относится к основным средствам предприятия, узнайте здесь.Часовой лимит установлен в 2013 году. Вы можете обратиться в любой отдел МРЭО ГИБДД .
Nissan X-Trail I 2 4. Передача денег, получение машины, подготовка к постановке на учет. Для передвижения на автомобиле вы обязаны быть вписаны в страховку. Для этого можно либо попросить прежнего владельца дописать вас на первое время, либо перед покупкой уже оформить новую страховку. Для постановки на учет на руках должны быть: 1.
Договор купли продажи + ксерокопия или 3ий экземпляр договора (остаются в ГИБДД); Постановка на учёт бу авто В этом случае сотрудник ГИБДД просто откажет в регистрации автомобиля, и покупатель получит массу проблем, например, необходимость прохождения экспертизы.
Причем, если договор купли-продажи будет заключаться прямо в ГИБДД, можно даже не подписывать договор (сотрудник ГИБДД всего лишь должен убедиться в личности продавца). Однако лучше все же иметь письменный договор.
Источник: http://advokat55.com/kakie-dokumenty-nuzhny-chtoby-postavit-na-balans-mashinu/
Постановка на баланс
Регистрация автомобиля на ООО влечет за собой необходимость заключения официального договора с покупателем. Нужно будет отразить и расходы в учете предприятия. Ситуация будет иметь свои плюсы и минусы, причем многое будет зависеть от того, кто является продавцом машины – обычный гражданин или предприниматель, организация.
Документальное оформление сделки
Организации постоянно совершают сделки по закупке товаров, материалов. Чуть реже они сталкиваются с необходимостью закупки основных средств. Одной из разновидностей являются транспортные средства.
Зачастую ООО совершают сделки внутри предприятия, покупая машины у учредителей, руководителей или простых сотрудников фирмы.
Особенности учета НДС, налоги и штрафы
Любая организация, приобретающая автомобиль, заинтересована в том, чтобы в документах был выделен НДС. В противном случае принять его к вычету нельзя. Зато начислять его впоследствии во время продажи транспортного средства придется, что является существенным недостатком.
С этой точки зрения заключать договор выгоднее с другими компаниями. Они могут выделить НДС, в отличие от обычного гражданина.
Приятным бонусом является то, что амортизация по транспортным средствам учитывается на балансе. Соответствующие суммы можно списать на расходы, а значит, снизить конечный размер налога на прибыль.
При записи автомобиля на ООО придется платить налог на имущество, который можно будет учесть в финансовом результате. А вот штрафы за нарушение ПДД окажутся у организаций выше, чем у физических лиц. Но, как правило, при остановке гаишниками они выписываются на водителя, а при регистрации нарушения камерами – на ООО.
Право использования авто
Просто так взять машину предприятия не получится. Необходимо будет выписать на конкретное лицо доверенность. Зато путевые листы использовать совсем необязательно.
Существенным недостатком является то, что ни один из сотрудников компании или его учредитель не имеет права использовать автомобиль компании в личных целях. В противном случае имеет место быть получение личной материальной выгоды, которая подлежит налогообложению.
Подведем итоги
В оформлении автомобиля на ООО существует немало нюансов. Их необходимо учитывать при заключении договора. Если организация хочет принять в зачет НДС, то при покупке машины у физического лица имеет смысл привлечь к сделке посредника.
Наши юристы знают ответ на ваш вопрос
Если вы хотите узнать, как решить именно вашу проблему, то спросите об этом нашего дежурного юриста онлайн. Это быстро, удобно и бесплатно!
или по телефону:
- Москва и область:+7-499-938-54-25
- Санкт-Петербург и область:+7-812-467-37-54
- Федеральный:+7-800-350-84-02
Данный вид документа позволяет отправлять в ЕГАИС акт постановки на баланс продукции на 2 регистр остатков (торговый зал).
Согласно методологии ведения остатков побутылочное сканирование и указание реквизитов сопроводительных документов в этом случае не требуется.
Внимание!
Особенности регистрации автомобиля на ООО
В течение календарного месяца поставить на баланс на 2-ой регистр можно не более 100 бутылок и 100 дал (данные не суммируются) для одного fsrar_id.
Если организации необходимо поставить на баланс большее количество продукции, то нужно обратиться в соответствующее территориальное подразделение Росалкогольрегулирования.
Основания постановки на баланс:
- Продукция, полученная до 01.01.2016.
- Пересортица — выбирается в случае, если вместо одного товара на балансе в ЕГАИС числится другой «похожий» (например, одна водка разных производителей).
В течение календарного месяца поставить на баланс с основанием «Пересортица» можно не более 2000 бутылок и 100 дал (данные не суммируются) для одного fsrar_id. Пересортица допустима только в пределах групп продукции.
Лимит общий для всей продукции (вне зависимости от группы продукции) по данному основанию. Подробная информация указана в базе знаний ЕГАИС.
Перед составлением акта постановки на баланс с основанием «Пересортица» в ЕГАИСЕ должен быть зарегистрирован акт списания из зала с основанием «Пересортица» на аналогичное количество продукции.
Внимание! Составить акт постановки на баланс на 2-ой регистр с типом Пересортица можно по инструкции Постановка в зале на основании документа Списание из зала.
(Для создания постановки в зале с основанием «Пересортица» необходимо выбирать зарегистрированное в ЕГАИС списание из зала с типом Пересортица.)
В программе Retail Declaration существует 3 способа создания документа Постановка в зале:
- Создание документа Постановка в зале вручную.
- Создание документа Постановка в зале на основании документа Списание из зала.
- Создание документа Постановка в зале на основании документа Возврат.
Источник: https://accountingsys.ru/postanovka-na-balans/
Учет автотранспорта
К договору мены применяются правила договора о купле-продаже, при этом каждая из сторон признается продавцом товара, который она обязуетсяпередать, и покупателем товара, который она обязуется принять в обмен (п. 2 ст. 567 Гражданского кодекса РФ).
Однако порядок отражения в учете операций, связанных с приобретением транспортных средств в рамках договора мены, отличается от порядка отражения этих операций, осуществляемых на основании договоракупли-продажи.
Бартерные операции отражаются в бухгалтерском учете в два этапа: получение основных средств от контрагента и отгрузка основных средств контрагенту.
Кредиторская и дебиторская задолженности, возникшие по данному договору, имеют отношение к одному юридическому лицу и только в силу того, что их возникновение обусловлено договором мены, взаимно погашаются.
Право собственности на приобретаемое основное средство переходит к организации только после того, как она исполнит свои обязательства по договору мены: передаст другой стороне имущество, указанное в договоре (ст. 570 Гражданского кодекса РФ).
Таким образом, транспортное средство, поступившее по договору мены, приходуется организацией на баланс, только при условии, что эта организация уже произвела встречную отгрузку товаров в адрес второй стороны. В противном случае стоимость полученного основного средства должна учитываться организацией на забалансовом счете 002 «Товарно-материальные ценности, принятые на ответственное хранение».
Первоначальная стоимость транспортных средств, полученных в рамках товарообменной операции, определяется на основании пункта 11 ПБУ 6/01.Она равна стоимости ценностей, переданных или подлежащих передаче организацией.
При этом стоимость передаваемых ценностей устанавливается исходя из цены, по которой в сравнимых обстоятельствах организация обычно определяет стоимость аналогичных товаров.
Задолженность предприятия перед поставщиком товаров по договору мены, отражаемая по кредиту счета 60 «Расчеты с поставщиками и подрядчиками», определяется в аналогичном порядке (ПБУ 10/99).
Кроме того, в первоначальную стоимость транспортных средств включаются также фактические затраты организации на доставку объектов и приведение их в состояние, пригодное для использования, а также сбор за регистрацию в ГАИ (п. 12 ПБУ 6/01).
Бывают случаи, когда установить стоимость передаваемых ценностей невозможно. Тогда транспортных средств, полученных организацией по договору мены, определяют, исходя из стоимости, по которой в сравнимых обстоятельствах приобретаются аналогичные объекты транспортных средств. Например, по рыночной цене на дату совершения сделки.
Сумма налога на добавленную стоимость, фактически уплаченная предприятием при приобретении основных средств по договору мены, исчисляется исходя из балансовой стоимости имущества (с учетом его переоценок и амортизации, которые проводятся в соответствии с законодательством РФ), переданного в счет их оплаты (п. 2 ст. 172 Налогового кодекса РФ).
Получаем транспортное средство безвозмездно
Безвозмездным признается договор, по которому одна сторона обязуется предоставить что-либо другой стороне без получения от нее платы или иного встречного предоставления (ст. 423 Гражданского кодекса РФ).
Примером безвозмездного договора является договор дарения. По договору дарения одна сторона (даритель) безвозмездно передает или обязуется передать другой стороне (одаряемому) вещь в собственность (ст.
572 Гражданского кодекса РФ). Отметим, что сделка, оформленная договором дарения, по которому производится встречная передача вещи, дарением не признается.
Данный договор является притворной сделкой, совершенной с целью прикрыть другую (бартерную) сделку.Согласно статье 170 Гражданского кодекса РФ, такая сделка является ничтожной.
Получая в подарок транспортное средство, организация должна заключить договор с тем, кто ей дарит имущество. Однако в этом случае законодательством установлены некоторые ограничения.
В отношениях между коммерческими организациями дарение не допускается. Исключение составляют подарки, стоимость которых не превышает 500 рублей (п. 4 ст. 575 Гражданского кодекса РФ). Такое же ограничение действует и в том случае, если дарителем является индивидуальный предприниматель.
Если же стоимость подарка составляет более 500 руб., то сделка признается ничтожной (ст. 168 Гражданского кодекса РФ), и стороны обязаны возвратить полученное, если одно из заинтересованных лиц подаст соответствующий иск в суд.
Сделать это можно в течение 10 лет с момента безвозмездной передачи автотранспорта (п. 1 ст. 181 Гражданского кодекса РФ). Заинтересованным лицом считаются собственники организации, в том числе акционеры и т.п.
Кроме того, к ним относятся и налоговые органы.
А вот физические лица и некоммерческие организации могут дарить фирме любые дорогостоящие подарки.
Кроме того, существует и еще одно исключение. Общество с ограниченной ответственностью может получить безвозмездно основное средство от своего учредителя. Учредителями общества могут быть как физические, так и юридические лица.
В соответствии со статьей 27 Федерального закона от 8 февраля 1998 г.
№ 14-ФЗ «Об обществах с ограниченной ответственностью» разрешает участникам такого общества вносить вклады в его имущество в случае, если это предусмотрено уставом, а решение о внесение вклада принимает общее собрание учредителей.
Бухгалтерский учет безвозмездно полученного имущества
На баланс безвозмездно полученное основное средство приходуется по текущей рыночной стоимости на дату принятия к бухгалтерскому учету(п. 10 ПБУ 6/01 «Учет основных средств»).
Рыночной ценой товара признается цена, сложившаяся при взаимодействии спроса и предложения на рынке идентичных или однородных товаров в сопоставимых экономических условиях. Она определяется исходя из цен на такое же или аналогичное имущество на дату принятия на учет транспортного средства.
Для определения рыночных цен товаров используются биржевые котировки, сложившиеся на ближайшей по отношению к покупателю территории, а также официальные источники информации о рыночных ценах на идентичные товары:
— информация государственных органов статистики и органов, регулирующих ценообразование;
— информация о рыночных ценах, доведенная до сведения общественности СМИ.
Рыночная стоимость должна быть подтверждена документально или экспертным путем. В качестве документального подтверждения могут послужить прайс-листы торговых организаций (п. 8 ст. 250 Налогового кодекса РФ).
Если же оценку проводил эксперт, то в бухгалтерию необходимо представить соответствующий отчет со всеми расчетами. К отчету можно приложить копию лицензии, которая подтверждает право эксперта на осуществление оценочной деятельности.В первоначальную стоимость автотранспортного средства, полученного безвозмездно, включаются также фактические расходы организации на его доставку и приведение в состояние, пригодное для использования (п. 12 ПБУ 06/01).
Купив новый автомобиль, фирма должна зарегистрировать его в государственной автоинспекции – ГАИ. В противном случае транспортное средство не будет допущено к дорожному движению (ст.
15 Федерального закона от 10 декабря 1995 г. № 196-ФЗ «О безопасности дорожного движения», постановление Правительства РФ от 12 августа 1994 г.
№ 938 «О государственной регистрации автотранспортных средств и других видов самоходной техники на территории РФ»).
Затраты на регистрацию в ГАИ включаются организацией в фактические расходы на приобретение автомобиля (п. 8 ПБУ 06/01) и увеличивают первоначальную стоимость транспортного средства в бухгалтерском учете.
Все расходы, связанные с поступлением автомобиля, учитываются на счете 08 «Вложения во внеоборотные активы».
Затем, когда предприятие вводит автомобиль в эксплуатацию, эти расходы списываются в дебет счета 01 «Основные средства».
Принятие автомобиля к бухгалтерскому учету осуществляется на основании утвержденного руководителем акта приемки-передачи основных средств, составленного по форме ОС-1. Согласно этим документам, и бухгалтерии организации открывается инвентарная карточка на автомобиль по форме ОС-6. Эти формы утверждены постановлением Госкомстата России от 30 октября 1997 № 71а.
Безвозмездно полученные транспортные средства являются прочим доходом организации (п. 8 ПБУ 9/99 «Учет доходов организации»). Однако включать их стоимость во внереализационные доходы нужно не в момент получения транспортного средства, а по мере списания на счета учета затрат на производство, то есть по мере начисления амортизации.Амортизация по автотранспортным средствам начисляется с 1-го числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учету (п. 21 ПБУ 6/01), и производится ежемесячно до полного погашения стоимости этого объекта или списания этого объекта с учета.
Налоговый учет безвозмездно полученных транспортных средств
Первоначальная стоимость безвозмездно полученных транспортных средств в налоговом учете определяется точно также, как и в бухгалтерском учете.
Различие состоит лишь в том, что в бухгалтерском учете рыночная стоимость может быть ниже остаточной стоимости у передающей стороны. А вот в налоговом учете – нет.
Напомним, что остаточная стоимость определяется как разность междупервоначальной стоимостью и суммой начисленной амортизации. Эти сведения нужно взять из данных налогового учета организации-дарителя. Для этого передающая сторона должна представить соответствующую справку. Или же сведения об остаточной стоимости автотранспортного средства можно отразить в акте приема-передачи.
Расходы на регистрацию автомобиля в ГАИ в целях налогообложения можно учесть по-разному:
- включить в первоначальную стоимость транспортного средства;
- включить в состав прочих расходов, связанных с производством и реализацией.
В налоговом учете безвозмездно полученное транспортное средство признается амортизируемым имуществом (ст. 256 Налогового кодекса РФ). Начислять амортизацию по этому объекту необходимо с 1-го числа месяца, следующего за месяцем, в котором объект введен в эксплуатацию (п. 2 ст. 259 Налогового кодекса РФ).
Рыночная стоимость больше или равна остаточной стоимости передаваемого имущества
Если рыночная цена безвозмездно полученных транспортных средств превысит величину остаточной стоимости по данным передающей стороны, то оценка основного средства в бухгалтерском и налоговом учете будет одинакова и равна рыночной цене.
Когда безвозмездно полученное транспортное средство не является внереализационным доходом
В некоторых случаях принимающая сторона стоимость безвозмездно полученных транспортных средств не включает в состав внереализационных доходов и не платит с него налог на прибыль (подп. 11 п. 1 ст. 251 Налогового кодекса РФ). В частности, при налогообложении прибыли организация не учитывает имущество:
- если оно получено безвозмездно от организации или частного лица, чья доля в уставном капитале получателя составляет более чем 50 процентов;
- если уставной капитал передающей стороны состоит более чем на 50 процентов из вкладов получателя.
Стоимость транспортных средств, полученных безвозмездно, не включается в доход, только если его передал предприятию учредитель с долей в уставном капитале, превышающей 50 процентов. На тех учредителей, у которых ровно половина уставного капитала, эта льгота теперь не распространяется.
Источник: http://student.zoomru.ru/transport/uchet-avtotransporta/39318.297422.s3.html
Как поставить машину на баланс в ООО — Право и автомобили
Естественно, вы должны иметь при себе паспорт, свидетельство регистрации устава, его копию, заявление на регистрацию, информационное письмо от Госкомстата, свидетельство о наличии помещения (собственного или арендуемого), а также выписку из приказа «О постановке авто на баланс организации». 3 После этого можете ставить автомобиль на баланс, то есть вводить в эксплуатацию. Все расходы на государственную регистрацию транспортного средства включите в первоначальную стоимость, то есть отнесите на счет 08 в балансе предприятия. После регистрации переведите автомобиль на счет 01, в котором находятся основные средства в эксплуатации. Помните, что по закону запрещается эксплуатировать машину без государственной регистрации. 4 На балансе организации автомобиль должен находиться до тех пор, пока он используется в процессе ее деятельности.
Личный паспорт представителя юридического лица.Все копии должны быть заверены нотариально.Материальные затраты на данном этапе:1.
Оформление ОСАГО — 9690 р. 00 коп.2.
Оплата регистрационных сборов (номерные знаки, изготовление Свидетельства о регистрации ТС) 364 р.
66 коп. Реквизиты для оплаты регистрационных сборов (МРЭО ОГИБДД ЮВАО):Департамент финансов г.
МосквыОКАТО 45286585000КПП 770701001ИНН 7707089101р/с 40201810000160100046АК ММБ «Банк Москвы»БИК 044525219к/сч. 30101810500000000219 КБК 2060100ДКАУ31502 автомобиля на балансе предприятия.2.
1 Транспортный налогЕжегодно не позднее 20 января года, следующего за истекшим налоговым периодом, организация обязана представить в налоговые органы по месту нахождения транспортных средств налоговую декларацию.